
Een spilpunt, 27 markte: Hoe pan-EU-verspreiding werklik werk
Inleiding
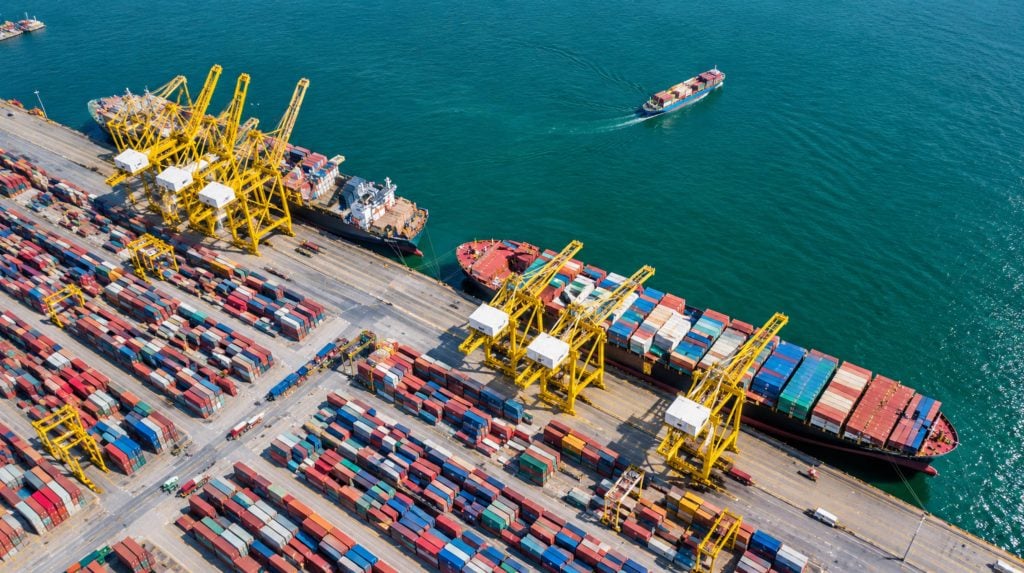
Elke grensoverschrijdende verkoper bereik uiteindelik dieselfde ongemaklike oomblik. Die eerste bestellings uit Duitsland word as direkte pakkies uit China versend en niemand kla nie. Dan begin Frankryk en Italië groei, 'n kliënt in Lissabon vra hoekom haar bestelling al agtien dae onderweg is, en iemand in die span teken 'n kaart van Europa met 'n enkele kolletjie in die middel en pyle wat na buite wys. Daardie kolletjie is die spilpunt. Die idee daaragter is eenvoudig: bring voorraad in grootmaat na die Europese Unie, doen een keer deur doeane, en vervul elke bestelling van binne die blok.
Die uitvoering is waar die meeste planne misluk. Die Europese Unie is een doeanegebied, maar dit is nie een belastingstelsel, een taal, een vervoerderlandskap of een stel verbruikersgewoontes nie. 'n Enkele pakhuis skep 'n enkele voorraadpunt en niks meer nie. Agter die slagspreuk van 27 markte sit 27 BTW-regimes, standaardtariewe wat wissel van 17 persent in Luxemburg tot 27 persent in Hongarye, 'n lappieskombers van nasionale verpakkings- en elektronika-nakomingskemas, en afleweringsnetwerke wat baie anders optree in Rotterdam en in landelike Roemenië. Om die spilpunt as 'n suiwer logistieke projek te behandel, is die vinnigste manier om met 'n belastingprobleem te eindig wat geen vervoerder kan oplos nie.
Die tydsberekening maak hierdie onderwerp dringender as wat dit 'n jaar gelede was. Op 1 Julie 2026 het die EU sy belastingverligting vir besendings onder €150 beëindig en dit vervang met 'n tydelike vaste belasting van €3 per itemkategorie. 'n Afsonderlike Unie-hanteringsfooi van €2 is geskeduleer om op 1 November te volg. BTW-hervorming wat pakhuisregistrasies sal hervorm, arriveer in 2028. Hierdie gids verduidelik hoe pan-EU-verspreiding in die praktyk werk, van die oseaanhouer tot die kliënt se voordeur, watter besluite die meeste saak maak, en waar die werklike koste wegkruip. Dit weerspieël die reëls soos hulle teen middel Oktober 2026 staan en wys op die plekke waar besonderhede steeds beweeg.
Wat 'n pan-EU-hub werklik is
'n Pan-EU-hub is 'n pakhuis, of 'n klein netwerk van pakhuise, geleë binne die doeanegebied van die Europese Unie waar ingevoerde goedere in vrye sirkulasie geplaas word en dan aan kliënte in verskeie lidlande versprei word. Die bepalende kenmerk is nie die gebou nie, maar die wetlike status van die goedere. Sodra belasting en invoer-BTW by die punt van toegang afgehandel is, beweeg die voorraad vrylik oor grense, en elke latere verkoop is óf 'n binnelandse lewering vanaf die land waar die voorraad is óf 'n afstandverkoping binne die EU aan 'n verbruiker elders.
Daardie definisie onderskei 'n spilpunt onmiddellik van die direkte-pakkiemodel wat die afgelope dekade Chinese grensoverschrijdende e-handel oorheers het. In die direkte model is elke bestelling sy eie invoer. Dit dra sy eie doeaneverklaring, sy eie waarde, sy eie reis vanaf 'n oorsprongspakhuis in Shenzhen of Yiwu, en sy eie blootstelling aan watter fooie ook al op klein pakkies daardie spesifieke maand van toepassing is. In die spilpuntmodel vind die invoer een keer plaas vir honderde of duisende eenhede, en die bestellingsvlakreis begin binne Europa.
Drie algemene argitekture
Die meeste verkopers eindig met een van drie opstellings. Die eerste is 'n enkele sentrale spilpunt, tipies in Nederland, België, Duitsland of Pole, wat die hele vasteland vanuit een voorraadpoel bedien. Dit is die eenvoudigste om te bedryf, benodig die minste BTW-registrasies en konsentreer voorraad, wat veiligheidsvoorraad laag hou. Die swakpunt daarvan is afstand, want 'n pakkie van Nederland na Suid-Italië of Griekeland is stadiger en duurder as een wat binne die land verskeep word.
Die tweede is 'n spilpunt met vooruitvoorraadpunte. Die sentrale pakhuis hou die lang stert van die reeks, terwyl die topverkoperprodukte in een of twee bykomende lande gerepliseer word waar besteldigtheid dit regverdig. Die derde is volle plaaslike vervulling, met voorraad in elke groot mark. Markplekprogramme soos Amazon se Pan-Europese FBA leun in hierdie rigting en versprei voorraad oor bergingslande soos Duitsland, Frankryk, Italië, Spanje en Pole. Dit lewer die vinnigste diens en dra die swaarste voldoeningslas.
Geen argitektuur is in die abstrakte reg nie. Die korrekte keuse hang af van bestelvolume per land, gemiddelde bestelwaarde, produkgrootte, terugstuurkoerse en hoeveel belastingadministrasie die besigheid realisties kan dra. 'n Verkoper wat driehonderd bestellings per maand na Spanje doen, behoort nie Spaanse voorraad te hou nie. 'n Verkoper wat dertigduisend doen, behoort amper sekerlik wel.
Waarom 2026 die ekonomie herskryf het
Jare lank het die rekenkunde direkte pakkies bevoordeel. Versendings ter waarde van minder as €150 het die EU vry van doeaneregte binnegekom, en sedert 2021 laat die Invoer-eenstopwinkel platforms toe om BTW by die betaalpunt te vorder. 'n Tien-euro-toestel kon sonder enige belasting en met baie min doeane-wrywing van Shenzhen na Hamburg vlieg. Daardie rekenkunde het op 1 Julie 2026 verander.
Die €3-belasting
Raadsverordening (EU) 2026/382 het die belastingverligting vir lae-waarde besendings verwyder. Van 1 Julie 2026 tot 1 Julie 2028 is 'n tydelike vaste doeanereg van €3 van toepassing op elke itemkategorie in 'n besending ter waarde van €150 of minder. In doeaneterme is 'n itemkategorie 'n afsonderlike ses-syfer-tariefopskrif op die verklaring. 'n Pakkie wat 'n T-hemp, 'n paar jeans en sokkies bevat wat onder drie verskillende opskrifte geklassifiseer word, lok €9, terwyl drie T-hemde onder een opskrif €3 lok.
Die belasting lyk triviaal teen 'n plafon van €150, maar dit is brutaal aan die onderkant van die reeks. Op 'n item van €10 is €3 'n 30 persent-belasting. Op 'n gemengde pakkie van drie klein items ter waarde van €60 in totaal, voeg belasting alleen 15 persent by voordat BTW bereken word. Verkopers wat hul model op baie goedkoop, baie gevarieerde mandjies gebou het, voel dit die meeste.
Die €2 Hanteringsfooi
Die tweede heffing is die Unie-hanteringsfooi. Die Europese Kommissie het op 21 September 2026 'n gedelegeerde regulasie aangeneem wat dit vasstel op €2 per item op goedere wat op 'n afstand van derde lande verkoop word en vir vrye sirkulasie aan kliënte in die EU vrygestel word. Volgens gepubliseerde handelsriglyne is die wet steeds binne sy ondersoektydperk, wat op 21 Oktober eindig, met inwerkingtreding wat na verwagting die volgende dag en toepassing vanaf 1 November sal plaasvind. Anders as die tydelike belasting, het die fooi geen vaste einddatum nie en is dit bedoel om periodiek hersien te word.
Die teks bevat ook 'n detail wat belangrik is vir spilpuntbeplanning: 'n laer fooi word voorsien vanaf 1 Julie 2028 vir goedere wat uit doeanepakhuise vrygestel word vir afstandverkope. Die rigting is duidelik. Brussel wil hê dat voorraad in grootmaat, onder toesig en met volledige data aankom, en prys die alternatief dienooreenkomstig.
Nasionale Byvoegings en Verhuisdatums
Lidstate het nie beleefd gewag nie. Frankryk het vroeg met die belasting opgetree, en Roemenië hef sedert die begin van 2026 'n vaste fooi per pakkie. Italië het sy eie nasionale bydrae van €2 wetgewing ingestel, maar dit meer as een keer uitgestel, met die jongste verslae wat na 1 Desember 2026 wys, en handelskommentaar verwag dat nasionale hanteringsfooie sal verdwyn sodra die Uniefooi van toepassing is. Oostenryk se pakkieheffing van €2, wat na bewering vanaf 1 Oktober 2026 van toepassing sal wees, teiken groot operateurs. Omdat datums en omvang in hierdie gebied van maand tot maand verander, moet enige begrotingsmodel nasionale fooie as veranderlikes hanteer en dit voor elke verkoopseisoen met 'n doeanemakelaar bevestig.
Tabel 1: Belangrike datums vir pan-EU-verspreidingsbeplanning
| datum | Event | Area |
| 1 Julie 2021 | EU-wye drempel van €10 000 vir afstandverkope en IOSS begin | BTW |
| 1 Julie 2026 | Tydelike €3 vaste belasting per itemkategorie op besendings tot €150 | Doeane |
| 21 September 2026 | Die gedelegeerde handeling van die Kommissie stel die Unie se hanteringsfooi vas op €2 per item | Doeane |
| 1 November 2026 (verwag) | Vakbondhanteringsfooi begin van toepassing wees | Doeane |
| 1 Desember 2026 (gerapporteer) | Italiaanse nasionale bydrae van €2, na vroeëre uitstel | nasionale |
| 1 Julie 2028 | Vaste belasting verval; laer fooi vir doeanepakhuisvrystellings; uitgebreide OSS en eie-goedere-oordragskema onder ViDA | Doeane en BTW |
| 1 Julie 2030 | E-fakturering word die standaard onder ViDA | BTW |
Die Eerlike Wiskunde van Plig in 'n Hub-model
Dit sou aanloklik wees om te sê die spilpunt wen altyd met die tarief. Dit doen nie. Wanneer goedere in grootmaat ingevoer word, word hulle teen hul normale tariefkoerse volgens kommoditeitskode geklaar, nie teen die vaste €3 nie. Vir baie verbruikersgoedere is die normale koers nul, wat die spilpunt dramaties goedkoper maak. Vir klere, wat gewoonlik tariewe van ongeveer 12 persent dra, hang die vergelyking af van die waarde van die item.
Tabel 2: Vaste €3-tarief op 'n direkte pakkie teenoor grootmaatinvoer teen standaardtariewe (illustratief)
| Itemwaarde | Direkte pakkie, vaste belasting | Grootmaatinvoer teen 12% tarief | Grootmaatinvoer teen 0% tarief |
| €10 | € 3.00 (30%) | €1.20 | €0.00 |
| €30 | € 3.00 (10%) | €3.60 | €0.00 |
| €50 | € 3.00 (6%) | €6.00 | €0.00 |
| €120 | € 3.00 (2.5%) | €14.40 | €0.00 |
Die patroon verdien 'n noukeurige lees. Vir 'n goedkoop item teen 'n 12 persent-koers bespaar grootmaat-invoer geld. Vir 'n item van €120 teen dieselfde koers is die vaste belasting eintlik laer as die standaardbelasting, wat 'n eienaardigheid van die tydelike regime is wat in 2028 verdwyn. Die spilpuntgeval berus dus minder op die belastinglyn as op alles daaromheen: die hanteringsfooi per item, vinniger aflewering, makliker terugsendings, skoner data en beheer van die BTW-posisie. Enigiemand wat 'n spilpunt bou bloot om €3 te vermy, het die projek verkeerd verstaan.
Die Inkomende Been: Van Shenzhen na die Hub
'n Spoorpunt is net so goed soos sy inkomende vloei. Die meeste pan-EU-bedrywighede word gevoed deur seevrag vanaf China, met lugvrag wat gereserveer is vir lanserings en noodaanvulling en spoor wat 'n deel van die Asië-Europa-verkeer vervoer. Die besluite wat oor hierdie been geneem word, bepaal die gelandkoste van elke eenheid voordat 'n enkele bestelling gekies is.
FCL of LCL
Volhouerlading maak sin wanneer 'n enkele besending die grootste deel van 'n 20-voet- of 40-voet-houer vul. Die koste per kubieke meter is laer, die vrag word by oorsprong verseël en minder keer hanteer, en die risiko van skade of verlies verminder. Minder as houerlading is geskik vir verkopers wat in kleiner lotte verskeep, nuwe produkte toets, of gereeld wil aanvul sonder om kontant in 'n vol boks vas te bind. Die afweging is konsolidasietyd aan beide kante, meer hantering, en 'n neiging dat vervoer 'n paar dae langer duur.
Tabel 3: FCL teenoor LCL vir spilpuntaanvulling
| faktor | FCL | LCL |
| Beste vir | Bewese topverkopers met stabiele vraag | Nuwe produkte, kleiner lotte, gereelde aanvullings |
| Koste per kubieke meter | Laer teen hoë vulsyfers | Hoër, plus konsolidasiekoste |
| hantering | Verseël by oorsprong, oopgemaak by bestemming | Gekonsolideer en gedekonsolideer aan beide kante |
| Tipiese vervoer | Direkte hawe-tot-hawe skedule | Dikwels etlike dae langer |
| Kontant vasgebind in voorraad | Hoër per versending | Laer per versending |
Topway Shipping, met sy hoofkwartier in Shenzhen en aktief sedert 2010, bied buigsame FCL- en LCL-seevrag vanaf China na groot hawens wêreldwyd. Daardie buigsaamheid is belangrik vir spilpuntbouers omdat die twee modusse gewoonlik in volgorde gebruik word. 'n Verkoper kan met gekonsolideerde LCL begin terwyl volumes onseker is, en dan na volle houers oorskakel sodra 'n produk homself bewys. Die stigterspan se meer as vyftien jaar in internasionale logistiek en doeaneklaring help ook hier, aangesien die keuse tussen modusse selde net 'n vragkoersvraag is. Dit hang af van voorspellingsakkuraatheid, betalingsterme met die fabriek en die risiko om gedurende die piekseisoen uit voorraad te raak.
Die keuse van die toegangspoort
Die groot Noordsee-poorte oorheers om goeie redes. Rotterdam, Antwerpen-Brugge, Hamburg en Bremerhaven bied diepwaterkapasiteit, gereelde dienste en sterk binnelandse skakels per spoor, binnevaart en pad. Suidelike hawens soos Valencia, Barcelona, Genua en Piraeus verkort die oseaanbeen vir Mediterreense markte, en Gdansk het gegroei as 'n Baltiese alternatief met direkte toegang tot Sentraal- en Oos-Europa. Die beste toegangshawe is die een wat die houer naaste aan die spilpuntpakhuis teen 'n aanvaarbare tempo en met betroubare skeduleprestasie plaas.
Verkeersopeenhoping, spoorbeskikbaarheid en vragskipskedules verander volgens seisoen en moet voor elke spitstyd hersien word. 'n Goedkoper hawe wat vier dae se terminaalverblyftyd byvoeg, is selde in totaal goedkoper.
Klaring, Klassifikasie en Invoer-BTW
Klaring by die punt van toegang is waar die spilpuntmodel sy plek verdien. Goedere word verklaar met volledige kommoditeitskodes, oorsprong en waarde, belasting word teen die toepaslike tariefkoers gehef, en invoer-BTW word óf betaal óf uitgestel. Onder die 2026-hervormings is akkurate ses-syfer-klassifikasie nie meer 'n netheid nie, want dieselfde kodes dryf die €3-heffing op pakkies aan en voed die risikoprofiele wat doeane gebruik om te besluit wat om te inspekteer.
Twee lande staan uit wat invoer-BTW betref. Nederland en België bied albei meganismes wat toelaat dat invoer-BTW op die periodieke opgawe verreken word eerder as om kontant by die grens betaal te word, onderhewig aan magtiging. Vir 'n verkoper wat verskeie houers per maand invoer, is die kontantvloeiverskil aansienlik, en dit is een van die redes waarom hierdie twee lande steeds bo-aan die spilpuntkortlyste verskyn. Nie-EU-verkopers benodig tipies 'n fiskale verteenwoordiger of 'n gevestigde invoerder van rekord om hierdie fasiliteite te gebruik.
Dokumentasiedissipline is die stil onderskeidende faktor op hierdie been. Die kommersiële faktuur, paklys en vrachtbrief moet ooreenstem oor hoeveelhede, waardes en beskrywings, en elke karton moet gemerk wees sodat die pakhuis dit kan ontvang sonder om elke boks oop te maak. Wanpassings tussen die papierwerk en die fisiese goedere is van die mees algemene oorsake van houe by die grens en van ontvangsvertragings by die spilpunt, en dit is amper altyd voorkombaar met 'n voor-versendingskontrolelys wat met die fabriek ooreengekom is.
Doeane-klaring is een van die dienste wat Topway Shipping lewer as deel van 'n ketting wat ook eerste-been vervoer, oorsese pakhuishouding en laaste-myl aflewering insluit. Vir 'n spilpuntoperateur beteken dit dat een party verantwoordelik kan wees vir dokumente, klassifikasie en oorhandiging aan die pakhuis, eerder as drie verskaffers wat 'n houer heen en weer met onvolledige papierwerk stuur.
Die keuse van die spilpuntligging
Lokasiebesluite word dikwels emosioneel beredeneer, met verkopers wat die land verdedig waar hul agent of 'n sakevennoot toevallig woon. 'n Skoner benadering is om kandidaatlande op vyf kriteria te beoordeel: toegang tot hawens en lughawens, arbeids- en huurkoste, BTW- en doeanefasiliteite, afstand tot vraag, en die diepte van die plaaslike 3PL- en vervoermark.
Tabel 4: Indikatiewe vergelyking van gemeenskaplike spilpuntlande
| Land | Sterkpunte | swakhede | Die beste geskik vir |
| Nederland | Rotterdam en Schiphol, uitstel van invoer-BTW, digte 3PL-mark | Hoë huur- en arbeidskoste, stywe pakhuisvoorraad | Wes- en Sentraal-Europa, goedere met 'n hoër waarde |
| België | Antwerpen-Brugge, BTW-uitstel, sentrale posisie tussen NL, FR en DE | Kleiner binnelandse mark, huurgeld styg naby hawens | Verkopers soek 'n toegangspoort naby Frankryk en Duitsland |
| Duitsland | Grootste verbruikersmark, baie digte diensverskaffernetwerk | Hoë arbeidskoste, veeleisende opbrengskultuur | Verkopers wie se grootste mark Duitsland is |
| Pole | Laer arbeids- en huurkoste, sentraal-oostelike ligging, groeiende Baltiese hawekapasiteit | Langer afstande na Iberië en Italië | Koste-sensitiewe en lywige goedere, Duitsland en Sentrale en Oostelike Ooste |
| Spanje | Valencia en Barcelona hawens, sterk Iberiese bereik | Afstand vanaf Nordiese en Baltiese markte | Iberiese fokus of 'n suidelike voorwaartse voorraadpunt |
Watter telkaart ook al gebruik word, bestellingsdigtheid is die finale arbiter. Die spilpunt moet naby die grootste groep bestellings wees, want elke kilometer tussen pakhuis en kliënt word vir altyd op elke pakkie betaal. Een wyd aangehaalde bedryfsyfer dui daarop dat gelokaliseerde vervulling aflewerings ongeveer 30 persent vinniger kan maak as om alles vanaf een sentrale punt te bedien, wat wys wat op die spel is in markte soos Italië en Frankryk wanneer die pakhuis in Pole of Nederland is.
Seisoenaliteit, pakhuisbeskikbaarheid en minimum kontraktermyne is ook belangrik. Hoogseisoenruimte word dikwels maande vooruit gereserveer, en 'n verkoper wat in Oktober vir November-volume onderhandel, het reeds die meeste van sy hefboomfinansiering verloor.
Nog 'n punt word dikwels tydens die besoek gemis: die gehalte van die arbeidsmark rondom die pakhuis. 'n Gebou met uitstekende toegang tot die hawe is van min nut as die omliggende streek nie genoeg opgeleide plukkers en vurkhyseroperateurs in November kan voorsien nie, of as agentskaparbeidskoste gedurende spitsweke verdubbel. Verkopers moet voornemende pakhuisvennote vra vir realistiese personeelplanne gedurende die spitsseisoen, die gemiddelde dok-tot-voorraad-tyd vir inkomende houers, en die afsnytye vir bestellings wat steeds versending op dieselfde dag moontlik maak. Hierdie operasionele antwoorde is geneig om diensgehalte beter te voorspel as die huur per vierkante meter.
BTW: Die deel wat die meeste hub-planne breek
Logistieke spanne is geneig om BTW as iemand anders se probleem te behandel totdat 'n belastingowerheid aan die maatskappy skryf. In 'n spilpuntmodel volg die belasting die fisiese ligging van die goedere, en daardie enkele feit dryf die meeste van die registrasielas aan.
Wat OSS dek en wat dit nie doen nie
Die Unie Eenstopwinkel laat 'n verkoper toe om een kwartaallikse opgawe in sy tuislidstaat in te dien om BTW op grensoverschrijdende B2C-afstandverkope van goedere te verklaar, met behulp van die tariewe van die kliënte se lande. Sedert 1 Julie 2021 geld 'n enkele EU-wye drempel van €10 000 vir klein EU-gebaseerde verkopers, waarbo BTW in die kliënt se land verskuldig is. Eenstopwinkel is waardevol, maar dit is nouer as wat baie verkopers aanvaar. Dit dek goedere wat een lidstaat verlaat vir verbruikers in 'n ander. Dit dek nie 'n verkoop vanaf 'n Duitse pakhuis aan 'n Duitse verbruiker nie, wat 'n binnelandse Duitse voorraad is, en dit dek nie die beweging van jou eie voorraad tussen pakhuise nie.
Die gevolg is dat die hou van voorraad in 'n tweede land normaalweg 'n plaaslike BTW-registrasie daar vanaf die eerste verkoop veroorsaak, ongeag hoeveel jy oor die grens verkoop. 'n Netwerk met vyf voorraadlande kan dus vyf plaaslike registrasies, OSS boonop, en rapportering van elke intra-EU-voorraadoordrag beteken. Verskeie lande, insluitend Frankryk, Spanje, Italië en Pole, vereis na bewering dat nie-EU-ondernemings 'n fiskale verteenwoordiger aanstel, wat fooie en gedeelde aanspreeklikheid byvoeg.
'n Vinnige kaart van algemene opstellings
Tabel 5: BTW-voetspoor volgens vervullingsopstelling onder huidige reëls
| Setup | Plaaslike BTW-registrasies | OSS | Praktiese nota |
| Enkele spilpunt in land A, wat aan verbruikers regoor die EU verkoop | Slegs Land A | Ja, vir grensoverschrijdende B2C | Eenvoudigste struktuur; verkopers buite die EU benodig steeds 'n geregistreerde invoerder of fiskale verteenwoordiger |
| Naaf in A plus voorwaartse voorraad in B | A en B | Ja | Oordragte van A na B is aanmeldbare gebeurtenisse in beide lande |
| Markplek Pan-EU-program met voorraad in vier of vyf lande | Elke bergingsland | Ja | Hoogste liasseerlading, vinnigste plaaslike aflewering |
| Voorraad in tuisland, bestellings word oor die grens gestuur | Slegs tuisland | Ja | Minder registrasies, hoër grensoverschrijdende vervullingsfooie |
Wat verander in Julie 2028
Die BTW in die Digitale Era-pakket, aangeneem deur Richtlijn (EU) 2025/516, is ontwerp om presies hierdie pyn te verlig. Vanaf 1 Julie 2028 word verwag dat die uitgebreide OSS 'n verkoper se binnelandse B2C-verkope in lande sal dek waar dit nie gevestig is nie, en 'n nuwe skema vir die oordrag van eie goedere sal besighede toelaat om voorraadbewegings in 'n enkele maandelikse OSS-opgawe aan te meld in plaas daarvan om in elke bestemmingsland te registreer. Fiskale verteenwoordiging vir derdeland-operateurs word nie afgeskaf nie, en e-fakturering word die standaard vanaf 2030.
Tot dan is die verstandige benadering om die voetspoor volgens vandag se reëls te beplan en te vermy om 'n struktuur te bou waarvan die enigste voordeel iets is wat binnekort sal verander. 'n Verkoper wat in een of twee spilpunte konsolideer, verloor nou niks wanneer ViDA aankom nie, terwyl 'n verkoper wat voorraad oor ses lande versprei, ses stelle liassering vir byna twee jaar lank dra.
Uitgaande: Van een pakhuis na 27 bestemmings
Sodra voorraad in die spilpunt is, word die uitdaging pakkielogistiek, en die antwoord is selde 'n enkele vervoerder. Nasionale vervoerders soos PostNL, Colissimo, InPost en Correos is sterk binne hul tuisgebiede, terwyl integrators en konsolidators grensoverschrijdende bene hanteer. Die gewone ontwerp is 'n vervoerdermengsel volgens bestemming: 'n premium integrator vir die hoëwaarde-kernmarkte, 'n goedkoper pos- of konsolidatordiens vir die lang stert, en plaaslike laaste-myl-vennote in markte waar eerste poging-afleweringsyfers swak is. In Pole, Frankryk, België en Nederland is pakkie-kluise en afhaalpunte dikwels die standaard eerder as die alternatief, en die vervoerderkeuse behoort dit te weerspieël.
Aanwysende transitotye
Tabel 6: Tipiese standaarddiens-padvervoer in werksdae (indikatief, nie gewaarborg nie)
| Bestemmingsgroep | Van 'n Benelux-sentrum | Van 'n Poolse spilpunt |
| Duitsland | 1 2 om | 1 2 om |
| Frankryk | 1 3 om | 2 4 om |
| Italië | 2 4 om | 2 4 om |
| Spanje en Portugal | 3 5 om | 4 6 om |
| Nordiese lande | 2 4 om | 2 4 om |
| Baltiese state | 3 5 om | 2 3 om |
| Roemenië, Bulgarye, Griekeland | 4 7 om | 3 6 om |
| Ierland | 3 5 om | 4 7 om |
| Malta, Siprus, Baleariese Eilande | 5 10 om | 5 10 om |
Hierdie reekse wys waarom 'n enkele spilpunt goed werk vir kernmarkte en sukkel aan die randmarkte. Landelike Oos-Europa en die eilandgebiede voeg dae en bybetalings by wat onsigbaar is in 'n hooftariefkaart, en verkopers wat dit ignoreer, ontdek die koste eers wanneer margeverslae arriveer.
Die praktiese reaksie is om afleweringsvensters per land te belowe eerder as een kontinentale belofte, en om versending te prys vanaf die werklike tariefkaart van die vervoerder wat aan elke sone toegeken is.
Grensoorskrydende pakkies bring ook papierwerk buite die EU se grense. Aflewerings na Noorweë, Switserland en die Verenigde Koninkryk verlaat die doeane-unie, dus 'n spilpunt wat aflewering na die hele Europa adverteer, benodig 'n duidelike beleid vir daardie bestemmings: wie verklaar die goedere, wie betaal plaaslike BTW en belasting, en wat die kliënt by die betaalpunt meegedeel word. Verkopers wat stilweg na hierdie markte verskeep asof hulle lidlande is, is diegene wie se pakkies weke lank in doeanepakhuise lê.
Terugsendings, nakoming en die koste wat niemand begroot nie
Terugsendings is waar spilpuntekonomie in mode en verbruikersgoedere gewen of verloor word. EU-verbruikers het 'n statutêre 14-dae-onttrekkingsreg op afstandaankope, en die terugsendingsyfers in klere kan hoog wees. Om 'n terugsending na China terug te stuur, is finansieel absurd, dus moet die spilpunt terugsendings plaaslik verwerk of afskryf. 'n Plaaslike terugsendingsadres, 'n inspeksieroetine en 'n hervoorraadproses verander 'n verlore verkoop in voorraad wat binne dae herverkoop kan word, maar dit vereis pakhuisarbeid, graderingsreëls en soms 'n terugsendingsadres in die kliënt se eie land om grensoorskrydende wrywing te vermy.
Produknakoming volg die voorraad. Ingevolge die Algemene Produkveiligheidsregulasie, wat sedert Desember 2024 van toepassing is, benodig produkte wat op die EU-mark geplaas word 'n EU-gebaseerde verantwoordelike persoon en naspeurbaarheidsinligting. CE-gemerkte kategorieë soos elektronika en speelgoed dra bykomende dokumentasie. Verpakking, batterye en elektroniese toerusting veroorsaak uitgebreide produsentverantwoordelikheidsregistrasies wat nasionaal eerder as EU-wyd is, en vermeerder dus met elke land waar die produk verkoop word. Dit is nie opsionele ekstras nie: doeane- en marktoesigowerhede werk harder in 2026, en een van die verklaarde doelwitte van die doeanehervorming is om nie-voldoenende goedere weg van verbruikers te hou.
Data is die laaste item. Die hervorming streef na gestandaardiseerde data op itemvlak en 'n EU-doeanedatasentrum wat besighede reeds vrywillig kan gebruik, met die volle stelsel wat in 2028 in werking tree. 'n Sentrumoperateur wat reeds skoon produkmeesterdata bevat, met kommoditeitskodes, oorsprong, materiale en waardes, sal dit makliker vind om aan elke latere vereiste te voldoen.
'n Praktiese Hub-speelboek
Verkopers wat suksesvol is met pan-EU-verspreiding begin selde met 'n groot ontwerp. Hulle beweeg in fases, en elke fase het 'n sneller wat vir hulle sê wanneer die volgende een geregverdig is.
Fase Een: Een spilpunt, Grensverkope
Begin met 'n enkele spilpunt in die land wat die beste by die grootste groep bestellings pas. Voer in deur LCL of FCL, plaas die voorraad in vrye sirkulasie onder die toepaslike tarief, registreer vir BTW in die spilpuntland en sluit aan by OSS. As 'n algemene reël dien hierdie opstelling die meeste verkopers totdat 'n sekondêre mark ongeveer 15 tot 20 persent van bestellings bereik of totdat stadige aflewering omskakeling begin kos.
Fase Twee: Voorwaartse Voorraad vir die Vinnige Bewegers
Voeg slegs 'n tweede voorraadpunt by vir die topverkoperprodukte, in die land waarvan die bestelvolume en afleweringspyn dit regverdig. Aanvaar die ekstra BTW-registrasie en die oordragrapportering, en hou die sekondêre reeks doelbewus nou sodat voorraad onder beheer bly.
Fase Drie: 'n Streeksnetwerk
'n Streeksnetwerk maak sin wanneer volumes verskeie voltydse pakhuisbedrywighede ondersteun en die finansiële funksie elke maand verskeie indienings kan hanteer. Teen daardie tyd sal BTW-hervorming ook nader wees, en die 2028-veranderinge kan sommige van die registrasies verwyder wat voorraadoordragte andersins sou skep.
Tabel 7: Vergelyking van die hoofnaafmodelle
| model | Voorraaddiepte | BTW-voetspoor | Afleweringspoed | Beste passing |
| Enkele spilpunt | laagste | Een land plus OSS | Goed in die kern, stadiger aan die kante | Verkopers onder ongeveer 5 000 bestellings per maand, of met een dominante mark |
| Hub plus vorentoe voorraad | Matige | Twee of drie lande plus OSS | Sterk in topmarkte | Groeiende verkopers met duidelike topverkopers |
| Streeksnetwerk | Hoogste | Verskeie lande plus OSS | vinnigste | Hoëvolumeverkopers met finansierings- en nakomingskapasiteit |
Die besteldrempels in die laaste ry is algemene reëls, nie regulatoriese limiete nie, en hulle verskuif met die gemiddelde bestelwaarde en produkgrootte. 'n Meubelverkoper en 'n verkoper van telefoonbykomstighede bereik dieselfde besluit teen baie verskillende volumes.
Waar Topway Shipping in die ketting pas
Topway Shipping is sedert 2010 'n verskaffer van grensoverschrijdende e-handelslogistieke oplossings, met sy hoofkwartier in Shenzhen. Die stigterspan bring meer as 15 jaar ondervinding in internasionale logistiek en doeaneverklaring, met 'n sterk fokus op China-VSA vervoer, en die maatskappy se dienste strek oor die hele logistieke ketting: eerste-been vervoer, oorsese pakhuishouding, doeaneverklaring en laaste-myl aflewering. Vir seevrag bied Topway buigsame FCL- en LCL-dienste vanaf China na groot hawens wêreldwyd.
Vir 'n pan-EU-spilpunt word daardie stukke direk op die stadiums wat in hierdie gids beskryf word, gekoppel. Eerste vervoer en seevrag bring voorraad van die fabriek na die gekose Europese toegangspoort. Doeane-klaring verander 'n aankomende houer in wettig sirkulerende goedere met die korrekte klassifikasie. Oorsese pakhuisdienste gee die voorraad 'n tuiste, en laaste-myl aflewering verbind die spilpunt met kliënte. Die waarde van 'n enkele verskaffer oor hierdie stadiums is aanspreeklikheid: wanneer 'n houer vertraag word, 'n dokument verkeerd is of voorraad vermis raak, besit een span die antwoord.
Verkopers wat 'n eerste spilpunt oorweeg, vra dikwels waar om te begin. 'n Praktiese eerste stap is om die produklys, maandelikse bestelvolumes per land en teikenafleweringstye met die Topway Shipping-span te deel, en te vra vir 'n vergelyking van LCL- en FCL-planne, hawe-opsies en die klaringvereistes vir die betrokke kommoditeitskodes. Dit verander 'n abstrakte debat oor een spilpunt teenoor verskeie in syfers wat 'n finansiële span kan goedkeur.
Gevolgtrekking
Pan-EU-verspreiding werk wanneer dit as drie gekoppelde stelsels eerder as een pakhuis behandel word. Die inkomende stelsel skuif goedere van China na 'n Europese toegangspoort en verwerk dit met korrekte data. Die belastingstelsel besluit waar goedere is, watter registrasies daarop volg en hoe verkope gerapporteer word. Die uitgaande stelsel verander 'n enkele voorraadpoel in voorspelbare aflewering oor baie verskillende markte. Swakheid in enige van die drie ondermyn die ander twee.
Die 2026-hervormings maak die argument vir 'n spilpunt sterker, maar nie outomaties nie. Die €3-tarief en die komende €2-hanteringsfooi straf lae-waarde direkte pakkies, maar die spilpunt se voordeel hang af van tariefkoerse, afleweringspoed, terugsendingshantering en nakomingsdissipline eerder as van 'n enkele fooi. Met die 2028 BTW-veranderinge wat nader kom, is die beste strategie vir die meeste verkopers 'n lenige een: begin met een goed geleë spilpunt, hou data skoon, voeg slegs vooruitvoorraad by waar die syfers aandring, en hersien die struktuur wanneer die nuwe OSS-reëls in werking tree.
Vir verkopers wat voorraad van China na Europa verskuif, verminder die samewerking met 'n vennoot wat eerste-been vervoer, seevrag, doeaneverklaring, pakhuisdienste en laaste-myl aflewering dek, die aantal plekke waar 'n spilpuntprojek verkeerd kan gaan. Topway Shipping bied daardie volledige kettingdekking, en 'n kort gesprek oor volumes en teikenmarkte is die vinnigste manier om uit te vind watter spilpuntmodel pas.
Vrae & Antwoorde
V: Het ek 'n BTW-registrasie nodig in elke land waar ek verkoop?
A: Nee. Grensoorskrydende B2C-verkope vanaf 'n enkele spilpunt kan gewoonlik deur OSS verklaar word. 'n Plaaslike registrasie is gewoonlik slegs nodig in lande waar jy voorraad hou of aan ander plaaslike voorwaardes voldoen.
V: Is die €3-belasting van toepassing op goedere wat in grootmaat per houer ingevoer word?
A: Nee. Die vaste tarief is van toepassing op lae-waarde besendings van tot €150 wat op 'n afstand verkoop word. Grootmaat invoere word teen die normale tariefkoers vir hul kommoditeitskode geklaar, wat hoër of laer as €3 per item kan wees.
V: Wanneer begin die €2 Unie-hanteringsfooi?
A: Die Kommissie het dit vasgestel op €2 per item, met 'n verwagte toepassing vanaf 1 November 2026. Bevestig die finale status met u doeane-agent, want die wet was nog in sy ondersoektydperk teen middel Oktober.
V: Watter land is die beste ligging vir 'n eerste spilpunt?
A: Dit hang af van waar die meeste van jou bestellings vandaan kom. Nederland en België is geskik vir verkopers wat uitstel van invoer-BTW en sterk hawe-skakels wil hê, terwyl Pole geskik is vir koste-sensitiewe verkopers wat Duitsland en Sentraal- en Oos-Europa bedien.
V: Moet ek met FCL of LCL begin?
A: Begin met LCL wanneer die vraag onseker is en beweeg oor na FCL sodra 'n produk stabiele verkope en genoeg volume het om die grootste deel van 'n houer te vul.
