
Rooi See Risiko Dreig Steeds: Waarom Roetering Om Dit Steeds Kos Jou
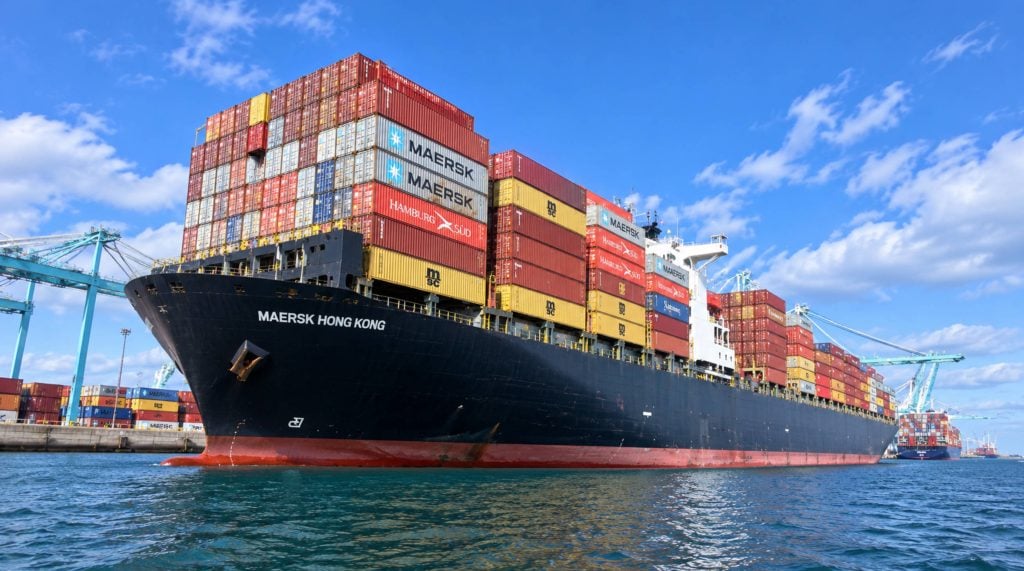
Byna drie jaar nadat die Galaxy Leader op 19 November 2023 in die Rooi See beset is, is die korridor wat eens ongeveer 12-15% van die wêreldhandel vervoer het, steeds nie terug na normaal nie. Aanvalle het vir 'n tydperk afgeneem na die Gaza-wapenstilstand in Oktober 2025, en 'n handjievol vervoerders het selfs vroeg in 2026 'n terugkeer na die Suez-kanaal getoets. Toe, in Junie 2026, het die Houthi's 'n hernieude verbod op Israeli-gekoppelde skeepvaart verklaar toe die Iran-Israel-konflik weer opgevlam het, en die kortstondige optimisme het amper so vinnig verdamp as wat dit gelyk het.
Vir vragversenders, invoerders en enigiemand wat vrag van China-oorsprong bespreek, was die praktiese vraag nooit regtig of die Rooi See eendag weer sou oopmaak nie. Dit gaan daaroor of die kostestruktuur wat oor die afgelope drie jaar opgebou het – die Kaap die Goeie Hoop-ompad, die oorlogsrisikopremies, die stywer vaartuigkapasiteit – binnekort gaan afneem. Gebaseer op waar dinge in September 2026 staan, is die eerlike antwoord: nog nie, en waarskynlik nie vir 'n rukkie nie. Hierdie artikel ontleed wat eintlik op die water gebeur, wat dit aan tariewe en transito-tye baan vir baan doen, en wat versenders nou daaraan kan doen.
'n Krisis wat weier om te eindig
Die Rooi See-krisis het begin as 'n reeks missiel-, hommeltuig- en vlootmynaanvalle deur Houthi-magte gebaseer in Jemen, aanvanklik beraam as vergelding teen skepe wat aan Israel gekoppel is na die uitbreek van die Gaza-oorlog. Binne maande is meer as 100 kommersiële skepe geteiken, en teen vroeg in 2024 het die oorgrote meerderheid van die houerlyne wat tussen Asië en Europa opereer, reeds hul skepe heeltemal uit die Bab el-Mandeb-straat en die Suez-kanaal onttrek en eerder om die Kaap die Goeie Hoop herlei.
Militêre ingryping het min gedoen om die berekening te verander. Operasie Prosperity Guardian, wat in Februarie 2024 deur die Verenigde State en die Verenigde Koninkryk van stapel gestuur is, het Houthi-posisies herhaaldelik aangeval, maar aanvalle het deur 2024 en tot in 2025 voortgeduur. 'n Ware stilte het gevolg op die Gaza-wapenstilstand van Oktober 2025, en vir 'n paar maande het dit gelyk of die bedryf uiteindelik sy kortpad terug sou kry. Daardie venster het in Junie 2026 gesluit, toe hernude gevegte tussen Israel en Iran die Houthi's 'n nuwe regverdiging gegee het om hul verskepingsverbod te herstel.
Die syfers vertel die storie beter as enige enkele opskrif. Die Suez-kanaal se aandeel van globale maritieme verkeer het gedaal van ongeveer 12% voor die krisis tot minder as 9% vandag, en houerskepe se deurgange deur die kanaal het met ongeveer 90% gedaal op die hoogtepunt van die omleidings in 2024. Daardie aandeel het sedertdien nie betekenisvol herstel nie, want die onderliggende veiligheidsrisiko het eenvoudig nie verdwyn nie – dit het slegs intermitterend eerder as konstant geword.
Waarom die "Suez heropen"-opskrifte die punt bly mis
Elke paar maande dui 'n nuwe ronde stories daarop dat die Rooi See op die punt staan om weer vir besigheid oop te maak. In Januarie 2026 het Egipte se Sokhna-hawe naby die suidelike ingang van die kanaal 'n nuwe semi-outomatiese houerterminaal geopen, en 'n klein aantal vervoerders, insluitend 'n Maersk-diens wat Indië, die Midde-Ooste en die Verenigde State verbind, het beperkte deurvoer hervat. Dekking het dit as die begin van die einde van die krisis beskou. Dit was nie.
Versekeraars het hul siening van die streek glad nie versag nie. Versekeraars klassifiseer steeds Rooi See-transito's as hoërisiko, en oorlogsrisikopremies vir skepe wat deur die korridor vaar, het teen die derde kwartaal van 2026 tot ongeveer 1.0% van die rompwaarde gestyg – genoeg om honderdduisende dollars by 'n enkele reis op 'n groot houerskip te voeg. Daardie enkele lynitem alleen is dikwels genoeg om enige brandstof- en tydbesparings wat 'n Suez-transito andersins sou bied, uit te wis.
Die resultaat is 'n tweespoormark eerder as 'n werklike heropening. 'n Minderheid van vervoerders maak af en toe Suez-ritte op spesifieke bane wanneer die veiligheidsprentjie tydelik gunstig lyk, terwyl die meerderheid – volgens die meeste bedryfsberamings, meer as 70% van die Oos-Wes-houerkapasiteit – steeds die Kaap de Goeie Hoop-roete as die standaard, onvoorwaardelike plan gebruik. Die meeste ontleders verwag nou dat hierdie patroon tot ten minste 2027 sal voortduur, en vervoerders het reeds hul vlootontplooiingsplanne, nuweboubestellings en netwerkontwerpe rondom 'n Rooi See wat vir die afsienbare toekoms grootliks gesluit bly, hersien.
Die werklike koste van die lang pad om te gaan
Om die suidpunt van Afrika te herroeteer, is nie net 'n ongerief met die skedulering nie. Dit voeg ongeveer 3 500 seemyl by 'n tipiese Asië-Europa-reis en absorbeer 'n geraamde 2.5 miljoen TEU se globale houerkapasiteit bloot omdat skepe langer op see is en nie so vinnig met die volgende rotasie hergebruik kan word nie. Daardie kapasiteitsabsorpsie is een van die hoofredes waarom vragtariewe struktureel hoog gebly het, selfs al het die vraaggroei afgekoel.
Ekstra Myle, Ekstra Dae
Die bykomende transitotyd wissel volgens handelsroete, maar dit is beduidend oral waar die Kaapse ompad van toepassing is. Die tabel hieronder som die benaderde impak op waarmee vervoerders en versenders tans werk.
| Handelslaan | Roete in gebruik | Bygevoegde transitotyd | Tipiese Totale Transito |
| Asië → Noord-Europa | Kaap die Goeie Hoop | +10 tot 14 dae | 40 om 50 dae |
| Asië → Middellandse See | Kaap die Goeie Hoop | +8 tot 12 dae | 35 om 45 dae |
| Asië → Ooskus van die VSA | Kaap / Suez-mengsel | +8 tot 12 dae | 32 om 40 dae |
| Asië → VSA Weskus | Trans-Pasifiese (onbeïnvloed) | 0 om 2 dae | 14 om 18 dae |
Let daarop dat die Amerikaanse Weskus-roete skaars aangeraak word, aangesien dit nooit in die eerste plek op die Suez-kanaal staatmaak nie. Dit is presies hoekom soveel China-gebaseerde verskepingsmaatskappye die afgelope twee jaar hul volume na Weskus-poorte en binnelandse spoorlyne verskuif het – dit is een van die min maniere om die Rooi See-premie heeltemal te omseil eerder as om dit bloot te absorbeer.
Ekstra brandstof, ekstra fooie
Na verloop van tyd verbrand die Kaapse roete aansienlik meer brandstof. Bedryfsberamings stel die bykomende bunkerkoste van 'n enkele Kaap die Goeie Hoop-omleiding op ongeveer 1.6 miljoen Amerikaanse dollar per groot houerskip in vergelyking met 'n Suez-deurgang, selfs nadat die kanaaltolgelde wat vermy word, in ag geneem is. Egipte het dit akuut gevoel: Die Suez-kanaalowerheid se inkomste het gedaal van ongeveer 10.25 miljard Amerikaanse dollar per jaar voor die krisis tot minder as 4 miljard Amerikaanse dollar, 'n daling wat Egipte weer gedwing het om ander hawefooie en -heffings te verhoog om die tekort te verreken - koste wat uiteindelik terugwerk in die versenders se fakture op die bane wat steeds deur die kanaal beweeg.
Wat dit aan vragtariewe doen, baan vir baan
Seevragtariewe in 2026 neig eintlik oor die algemeen afwaarts, aangesien nuwe vaartuigaflewerings kapasiteit vinniger toegevoeg het as wat die vraag gegroei het. Gemiddelde spottariewe van China na die Amerikaanse weskus en ooskus het byvoorbeeld met onderskeidelik ongeveer 35% en 32% in die eerste deel van die jaar gedaal. Maar daardie breër versagting verbloem 'n hardnekkige, volgehoue premie op die bane wat die meeste blootgestel is aan die Rooi See-omleiding – die gaping tussen wat daardie bane onder normale Suez-roetes sou kos en wat hulle vandag eintlik kos, het nie naastenby so vinnig toegemaak nie.
| Lane | Benaderde koerspremie teenoor voor-krisis | Tipiese 40vt-houertarief (2026) |
| China → Noord-Europa / Middellandse See | 25% tot 40% bo die basislyn | Kontrakkoerse is breedweg in die lae tot middel $2 000 per FEU, met spotkoerse hoër en meer wisselvallig. |
| China → VSA Ooskus | 15% tot 25% bo die basislyn | $ 4,200 tot $ 7,200 |
| China → VSA Weskus | 5% tot 10% bo die basislyn | $ 3,000 tot $ 5,500 |
Langtermynkontrakkoerse vertel 'n soortgelyke storie. Kontrakte van die Verre Ooste na die Middellandse See wat vroeg in 2026 onderteken is, was ongeveer 25% laer as aan die einde van 2025, wat die algemene afwaartse neiging in die mark weerspieël, maar hulle is steeds ver bo die vlakke voor die krisis in 2023 sodra die Rooi See-risikopremie verwyder word. Met ander woorde, verskepingsmaatskappye kry 'n mate van verligting van die breër tariefsiklus, maar die Rooi See self het niks teruggegee nie.
LCL-vrag staar sy eie weergawe van hierdie druk in die gesig. Gekonsolideerde vrag van China na die VSA beloop tans ongeveer 40 tot 90 Amerikaanse dollar per kubieke meter, plus CFS-hanteringsfooie van ongeveer 8 tot 15 Amerikaanse dollar per kubieke meter, en die algemene reël geld steeds: FCL word die meer ekonomiese opsie sodra 'n besending ongeveer 14 tot 15 kubieke meter oorskry. Onder daardie drempel bly LCL goedkoper op papier, hoewel konsolidasieskedules tipies nog twee tot vyf dae byvoeg bo-op 'n reeds langer reis.
Verder as die vragrekening: Versekering, opeenhoping en betroubaarheid
Die direkte tariefpremie is slegs 'n deel van die prentjie. Oorlogsrisikoversekering vir enige vaartuig wat die Suez-roete kies, het amper verpligtend geword eerder as opsioneel, en die rompwaardepremie van ongeveer 1.0% wat vroeër genoem is, word bo-op standaard mariene vragversekering gevoeg , nie 'n plaasvervanger daarvoor nie. Versenders wat deur-tot-deur-pryse vir vrag na Europa kwoteer, moet nou daardie lynitem as 'n vanselfsprekendheid in hul kostemodelle inbou, nie as 'n uitsondering nie.
Europese hawe-opeenhoping het ook vererger as 'n newe-effek van die langer, minder voorspelbare Kaapse roete. Skepe wat in groepe aankom na 'n lang reis plaas druk op terminaalkapasiteit, wat die werklike risiko van demurrage- en aanhoudingskoste vir vrag wat nie vinnig klaar is nie, verhoog. Verskeepers wat daardie koste as 'n seldsame uitsondering beskou het, bou toenemend bufferdae in hul landkostebeplanning in as 'n standaardaanname.
Die betroubaarheid van die skedule het ook 'n knou gekry. Met ongeveer 2.5 miljoen TEU kapasiteit wat effektief vasgesluit is in die langer Kaapse rotasies, het vervoerders minder speling om vertragings, hawestakings of weersveranderinge te absorbeer sonder om leë vaarte te veroorsaak. Vir enige invoerder wat 'n streng aanvullingsiklus het, is daardie verminderde betroubaarheid waarskynlik 'n groter operasionele hoofpyn as die tariefpremie self.
Hoe dit vir 'n tipiese versending afspeel
Neem 'n standaard 40-vt-houer met algemene handelsware wat van 'n fabriek in die suide van China na 'n verspreidingsentrum aan die Amerikaanse ooskus verskuif. Onder die roete wat vir die grootste deel van 2026 in gebruik is, absorbeer daardie verskeping ongeveer 8 tot 12 ekstra transito-dae in vergelyking met 'n Suez-roete voor die krisis, plus 'n tariefpremie in die 15% tot 25%-reeks sodra oorlogsrisikoversekering, brandstoftoeslae en kapasiteitsgedrewe pryse in ag geneem word. Op 'n 40-vt-boks wat enigiets van ongeveer 4 200 tot 7 200 Amerikaanse dollar aangehaal word, kan daardie premie alleen maklik etlike honderde tot meer as 'n duisend dollar se vermybare koste per houer verteenwoordig.
Kleiner versenders wat LCL-volumes vervoer, voel 'n effens ander weergawe van dieselfde druk - minder blootstelling aan koerswisselings per houer, maar meer sensitiwiteit vir konsolidasievertragings wat bo-op 'n reeds uitgebreide oseaanbeen stapel. En omdat die piekseisoen in China-VSA-handel tipies van Augustus tot Oktober loop, voor die kleinhandelstoot aan die einde van die jaar, moet enige versender wat beplan om vrag gedurende daardie venster in 2026 of 2027 te vervoer, tariewe van 40% tot 80% bo die laagtepunt van die eerste kwartaal verwag, wat direk saamgestel word met die Rooi See-premie wat reeds in die basiskoers ingebou is.
Praktiese stappe vir spediteurs en invoerders nou
Niks hiervan beteken dat versenders magteloos is nie. Die versendmaatskappye wat die Rooi See-ontwrigting die beste in 2026 bestuur, is diegene wat dit as 'n beplanningsinset eerder as 'n verrassing beskou, kontraktariewe vassluit waar volume dit toelaat eerder as om wisselvallige spotpryse na te jaag, en 'n lewendige vergelyking tussen Kaap- en Suez-opsies hou vir enige roete waar 'n vervoerder steeds albei aanbied. Om 'n paar ekstra dae se buffervoorraad in aanvullingsplanne in te bou, eerder as om aan te neem dat die 26-dae lange Hong Kong-na-Europa-vervoer voor die krisis ooit ten volle sal terugkeer, het standaardpraktyk geword eerder as 'n oorversigtige verskansing.
Dit is presies die soort omgewing waar 'n versender met diepgaande, gespesialiseerde ervaring op die China-VSA-korridor sy plek verdien. Topway Shipping, met sy hoofkwartier in Shenzhen sedert 2010, het meer as 15 jaar spesifiek gefokus op China-VSA internasionale logistiek en doeane-klaring, en daardie baanspesifieke diepte maak saak wanneer transitotye en bybetalings so gereeld beweeg soos in 2026. Topway se diens dek die volle ketting wat 'n versender eintlik gedurende 'n tydperk soos hierdie nodig het - eerste-been optel en vervoer in China, buigsame volhouervrag en minder-as-houervrag seevrag na groot hawens wêreldwyd, oorsese pakhuise om skedule-variasie te absorbeer, doeane-klaring aan beide kante, en laaste-myl-aflewering in die Amerikaanse mark.
Vir versenders wat probeer besluit tussen die vroegtydige vaslegging van FCL-ruimte of die uitstel van LCL-konsolidasie, of die probeer afweeg of 'n gegewe verskeping die ekstra premie van 'n vinniger maar meer riskante roete werd is, is die verskil tussen 'n gladde piekseisoen en 'n duur een om 'n versender te hê wat werklike transito-tyd en koste-afwegings kan uiteensit – eerder as 'n enkele aangehaalde syfer.
Daar is ook werklike waarde in 'n versender wat vinnig kan beweeg wanneer toestande verander. Omdat die Rooi See-situasie met baie min waarskuwing kan verander, soos in Junie 2026, trek versenders voordeel uit 'n vennoot wat aktief aankondigings van vervoerders dophou, besprekingsaanbevelings aanpas en aandui wanneer 'n spesifieke roete kortliks goedkoper of riskanter as gewoonlik word, eerder as een wat bloot die tarief wat 'n vervoerder daardie week publiseer, deurgee.
Dit is ook die moeite werd om te bepaal wat dit beteken vir 'n middelgrootte invoerder wat byvoorbeeld 200 houers per jaar op 'n Asië-Europa of Asië-VSA ooskus-roete vervoer. Selfs 'n konserwatiewe 15%-tariefpremie, toegepas oor daardie volume teen 'n gemiddelde van 5 000 Amerikaanse dollar per boks, werk neer op ongeveer 150 000 Amerikaanse dollar per jaar in koste wat eenvoudig nie sou bestaan as die Rooi See normaalweg gewerk het nie. Voeg die ekstra pakhuisdae by wat nodig is om te buffer teen langer, minder voorspelbare transito-tye, en die werklike jaarlikse koste van die krisis vir 'n besigheid van daardie grootte kan maklik ses syfers beloop sodra voorraadkoste ingesluit word.
Die pad na 2027 en verder
Of die Rooi See werklik heropen, hang amper geheel en al af van faktore buite die skeepvaartbedryf se beheer – die trajek van die Gaza-situasie, die breër Iran-Israel-konflik, en watter berekening die Houthi's ook al maak oor hul eie invloed in daardie breër streekstryd. Niks hiervan is iets wat 'n vragversender of 'n invoerder kan beïnvloed nie, en dit is presies hoekom soveel van die huidige strategiese advies in die bedryf fokus op die ontwerp rondom die onsekerheid eerder as om op 'n oplossingsdatum te wed.
Vervoerders het reeds langtermyn-weddenskappe gemaak wat hierdie werklikheid weerspieël. Vlootontplooiingsplanne, nuwe boubestellings en netwerkherontwerpe is hersien rondom 'n aanname van voortgesette Kaap die Goeie Hoop-roetes wat tot ten minste 2027 sal duur, en belangstelling in alternatiewe korridors - uitgebreide Panamakanaalkapasiteit, Arktiese skeepvaartroetes en spooropsies soos die Trans-Siberiese korridor - het ooreenstemmend gegroei, al kan geeneen van hulle die Suez-kanaalvolume in die nabye toekoms ten volle vervang nie.
Vir nou is die mees realistiese beplanningsaanname dat die Rooi See-premie nie 'n tydelike toeslag is nie, maar 'n strukturele kenmerk van Asië-Europa en Asië-VSA Ooskus-handel vir ten minste nog 'n jaar, en heel moontlik langer. Versenders wat daardie aanname vandag in hul begrotings, roetebesluite en versendersverhoudings inbou, sal baie beter geposisioneer wees as diegene wat nog wag vir 'n volle terugkeer na die kaart van voor 2023.
Gevolgtrekking
Drie jaar later het die Rooi See-krisis bewys dat dit baie duursamer is as wat die meeste in die bedryf aanvanklik verwag het, en die gebeure van 2026 – 'n kort dooi ná die wapenstilstand in Gaza, gevolg deur 'n hernieude Houthi-verbod nadat die Iran-Israel-konflik weer opgevlam het – is 'n herinnering aan hoe voorwaardelik enige sprake van 'n heropening werklik is. Die koste wat dit geskep het, gaan ook nie stilweg weg nie: bygevoegde deurvoerdae, verhoogde oorlogsrisikoversekering, strenger vaartuigkapasiteit en 'n vragtariefpremie wat skaars vernou het, selfs al het die breër mark versag.
Die praktiese les vir enigiemand wat vrag uit China vervoer, is eenvoudig: beplan rondom die Kaap die Goeie Hoop as die standaard, nie die uitsondering nie, en beskou enige besparings op die Suez-roete as 'n bonus eerder as 'n basislyn. Om met 'n ekspediteur te werk wat beide kante van hierdie afweging verstaan, en wat die netwerk het om dit werklik uit te voer, is een van die meer betroubare maniere om te verhoed dat daardie risiko in onbeplande koste verander. Dit is die rol waarom Topway Shipping sy China-VSA-logistieke besigheid vir meer as 'n dekade gebou het, en dit bly vandag net so relevant as toe die Rooi See-krisis die eerste keer begin het.
Vrae & Antwoorde
V: Is die Rooi See-kanaal veilig om te gebruik vir houervervoer in September 2026?
A: Nie betroubaar nie. 'n Minderheid vervoerders maak steeds af en toe Suez-transito's op spesifieke bane, maar versekeringsmaatskappye behandel die streek steeds as hoërisiko, en die Houthi's het 'n verskepingsverbod in Junie 2026 herstel nadat die Iran-Israel-konflik weer opgevlam het. Die meeste vervoerders gebruik steeds die Kaap die Goeie Hoop-roete.
V: Hoeveel langer neem die Kaap die Goeie Hoop-roete in vergelyking met Suez?
A: Tipies 8 tot 14 ekstra dae, afhangende van die spesifieke oorsprong- en bestemmingshawens, met Asië-na-Noord-Europa-reise wat oor die algemeen die grootste toename sien en Asië-na-VSA-Weskus-verskepings feitlik onaangeraak.
V: Waarom het vragtariewe nie teruggekeer na vlakke voor die krisis nie, al daal die algehele verskepingstariewe in 2026?
A: Breër tariewe daal hoofsaaklik as gevolg van nuwe vaartuigaflewerings wat kapasiteit toevoeg. Die Rooi See-omleiding absorbeer egter steeds 'n geraamde 2.5 miljoen TEU kapasiteit deur langer Kaap die Goeie Hoop-reise, wat 'n strukturele premie op die betrokke roetes in plek hou, selfs al verswak die algemene mark.
V: Moet ek FCL of LCL kies gegewe die huidige Rooi See-verwante vertragings?
A: As 'n algemene reël word FCL meer koste-effektief sodra 'n verskeping ongeveer 14 tot 15 CBM oorskry, aangesien LCL-konsolidasie sy eie twee- tot vyf-dae-vertraging byvoeg bo-op 'n reeds langer seevervoer. Onder daardie volumedrempel is LCL gewoonlik steeds die meer ekonomiese keuse.
V: Hoe kan Topway Shipping help met verskepings tussen China en die VSA gedurende hierdie tydperk?
A: Topway Shipping bied volledige ondersteuning vir China-VSA-logistiek, insluitend eerste-been vervoer, buigsame FCL- en LCL-seevrag, oorsese pakhuisdienste, doeaneverklaring en laaste-myl-aflewering, en steun op 'n stigterspan met meer as 15 jaar internasionale logistiek- en doeane-ervaring wat spesifiek op die China-VSA-handelsroete fokus.