
Verskeep vanaf China na Australië: BTW-drempel en biosekuriteitsreëls
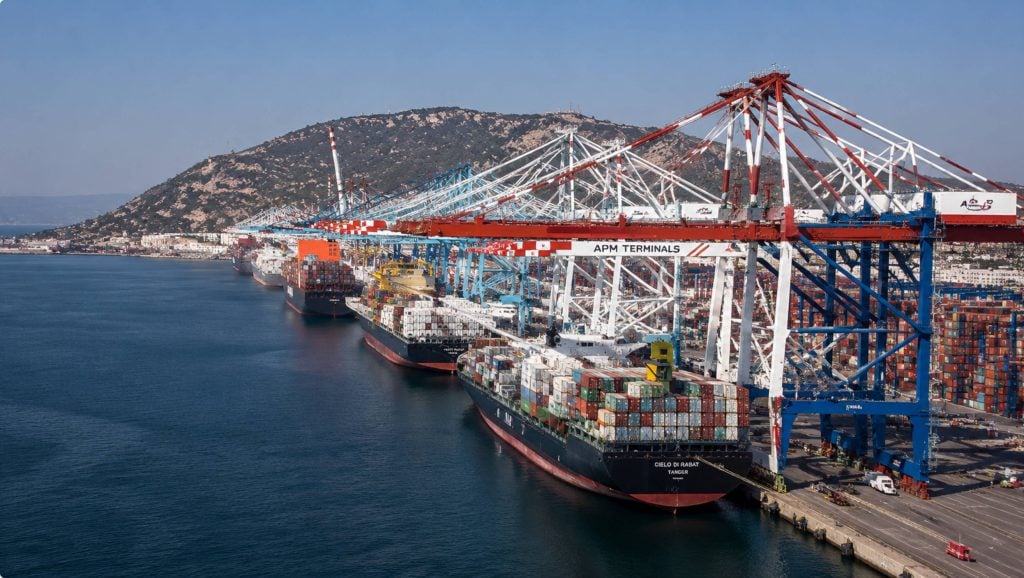
Enigiemand wat al goedere tussen China en Australië gestuur het, verstaan dat die verskeping self selde die moeilike deel is. Om 'n houer te bespreek, te kies vir lugvervoer oor see of 'n skip in die Suid-Chinese See op te spoor, laat nie transaksies misluk nie. Wat invoerders uitvang, van eerstekeerse internetverkopers tot meubelgroothandelaars wat al jare daarmee besig is, is die twee wette wat diskreet agter elke klaring lê: hoe BTW op die produkte bereken word, en wat Australië se biosekuriteitstelsel vereis voordat 'n houer die kaai kan verlaat. Een misstap en 'n verskeping wat op papier heeltemal eenvoudig gelyk het, kan weke lank in 'n doeanepakhuis wag terwyl die koste optel.
Hierdie tutoriaal ondersoek die twee stelsels soos hulle tans staan met behulp van die nuutste gepubliseerde instruksies van die Australiese Belastingkantoor, die Australiese Grensmag en die Departement van Landbou, Visserye en Bosbou. Die doel is praktiese duidelikheid, nie regsgeldige korrektheid nie, en dit is geskep vir individue wat goedere vervoer, nie vir rekenmeesters nie.
Waarom BTW en biosekuriteit sentraal staan in elke verskeping tussen China en Australië
Australië, geografies 'n eilandkontinent, het 'n landbousektor wat dit sterk beskerm, en 'n belastingstelsel wat ingevoerde kommoditeite amper dieselfde beskou as goedere wat binnelands verkoop word. Hierdie twee waarhede beïnvloed amper elke reël wat 'n invoerder teëkom. Die Goedere- en Dienstebelasting is bedoel om te verseker dat dieselfde produk wat by 'n fabriek in Guangdong gekoop word, nie goedkoper is, in terme van belasting, as dieselfde ding wat by 'n winkel in Melbourne gekoop word nie. Biosekuriteitsbeheermaatreëls bestaan om 'n heeltemal ander rede: om plae, siektes en gifstowwe uit 'n omgewing te hou wat miljoene jare in isolasie ontwikkel het.
Die twee stelsels word deur verskillende agentskappe geadministreer – belasting deur die Australiese Belastingkantoor (ATO) en die Australiese Grensmag, en biosekuriteit deur die Departement van Landbou, Visserye en Bosbou (steeds algemeen bekend onder sy ou akroniem DAFF) – so invoerders glo dikwels verkeerdelik dat as hulle aan die vereistes van een stelsel voldoen, hulle ook aan die ander een sal voldoen. Dit doen nie. 'n Verskeping kan 100% belastingvoldoenend wees en steeds by die hawe oor 'n onbehandelde houtpallet gehou word. Net omdat 'n houer volledig behandel en plaagvry is, beteken dit nie dat dit nie 'n onverwagte BTW-rekening sal kry as die papierwerk nie 100% reg is nie.
Die AUD 1 000-drempel: Wat dit eintlik beheer
Die getal wat elke invoerder leer, is AUD 1 000. Dit is die drempel vir lae-waarde produkte wat twee baie verskillende stelsels van belastinginvordering skei, en om te verstaan wat dit wel en nie bepaal nie, is die belangrikste ding wat 'n versender uit hierdie opstel kan leer.
BTW word normaalweg by die verkooppunt gehef, nie by die grens nie, vir besendings met 'n doeanewaarde van AUD 1 000 of minder. Indien 'n oorsese handelaar, markplek of herafleweraar meer as AUD 75 000 se lae-waarde goedere aan Australiese verbruikers binne 'n twaalfmaande-periode verkoop, moet die besigheid vir Australiese BTW registreer, die 10 persent belasting by die betaalpunt hef en dit direk aan die Australiese doeanediens (ATO) terugbesorg. Baie kliënte sal dus reeds BTW by hul faktuur van 'n oorsese verkoper gevoeg hê lank voordat die aflewering selfs by 'n Australiese hawe aangekom het.
Wanneer die doeanewaarde van 'n besending meer as AUD 1 000 is, is die invorderingstegniek heeltemal anders. By die grens word die items vervolgens vrygestel nadat die Australiese Grensmag die BTW plus enige toepaslike doeaneregte en klaringskoste bepaal en invorder het. Die invoerder van rekord – nie die oorsese verkoper nie – is verantwoordelik vir die vereffening van daardie bedrag, en die besending sal eenvoudig nie klaar wees totdat dit betaal is nie.
Een detail verras selfs die mees ervare invoerders: konsolidasie. As jy talle lae-waarde items saam in een pakkie of houer verskeep, en die kumulatiewe doeanewaarde van daardie items meer as AUD 1 000 is, kan die hele besending by die grens belas word in plaas van by die verkooppunt, selfs al was elke item op sigself onder die drempel. Verskaffers wat in grootmaat vir talle klein kopers verskeep, moet doelbewus hieromtrent beplan, aangesien 'n onvoorsiene konsolidasie 'n belastingvrye besending in een met 'n onverwagte rekening kan verander.
Hoe die gelandde BTW-syfer eintlik bereken word
BTW is nie bloot 10 persent van die faktuurprys vir verskepings wat by die grens geklaar word nie. Dit word bereken op die totale belasbare invoerwaarde, wat die som is van die doeanewaarde van die produkte, die buitelandse goedere, die versekering en enige betaalbare doeanereg, en dan word die 10 persent-koers op daardie gekombineerde bedrag toegepas. Dit is die berekening wat heel waarskynlik 'n landkoste sal gee wat groter is as wat die invoerders verwag het, aangesien beide goedere en belasting ingesluit is in die bedrag waarop BTW gehef word, eerder as om dit later bygetel te word.
'n Vinnige vergelykingstabel
| scenario | Wie samel BTW in | Wanneer dit gelaai word |
| Besendingswaarde tot AUD 1 000, verkoop deur 'n geregistreerde oorsese besigheid | Oorsese handelaar of markplek | By die verkooppunt, soos aangedui op die betaalfaktuur |
| Besendingswaarde meer as AUD 1 000 | Australiese grensmag | By die grens, voor die vrystelling van goedere |
| Verskeie lae-waarde items gekonsolideer in een pakkie wat AUD 1 000 oorskry | Australiese Grensmag, tensy die verskaffer BTW korrek by verkoop toegepas het | By die grens, tensy dokumentasie bewys dat BTW reeds gehef is |
| Goedere aangekoop vir 'n BTW-geregistreerde Australiese besigheid wat 'n ABN lewer | Nie deur die oorsese verkoper gehef nie | Besigheid eis insetbelastingkrediet deur sy eie BAS |
Wees asseblief bewus daarvan dat die limiet van AUD 1 000 bereken word op die doeanewaarde van die items en nie op die totale bedrag wat deur die kliënt betaal is nie. Nog 'n rede waarom u altyd oorsese verskaffersfakture noukeurig moet nagaan en nie moet aanvaar dat hulle korrek is nie, is dat BTW betaalbaar bereken word op die verskepings- en versekeringskoste wat deur die verkoper gehef word, maar dit word anders behandel afhangende van of die goedere by die verkooppunt of by die grens beoordeel word.
Biosekuriteit: Australië se ander nie-onderhandelbare hindernis
As BTW oor billikheid in belasting gaan, gaan biosekuriteit oor risiko wat nie ongedaan gemaak kan word wanneer dit kom nie. Die Departement van Landbou sê Australië het 'n streng aanspreeklikheidsraamwerk: invoerders is aanspreeklik vir die nakoming van biosekuriteitsreëls ongeag wie die houer verpak het en 'n geldige argument dat 'n verskaffer die fout begaan het, is nie 'n geloofwaardige verweer nie. Indien inspeksie misluk, word die koste van behandeling, heruitvoer of vernietiging van produkte deur die invoerder gedra.
BICON, die databasis vir biosekuriteitsinvoervoorwaardes wat deur DAFF onderhou word, is die beginpunt vir feitlik alle kommersiële verskepings. Dit is die laaste woord wat 'n invoerder vertel of hul spesifieke produk 'n permit, 'n behandelingsertifikaat of glad niks benodig nie, en omdat voorwaardes op die vlak van individuele produkbeskrywings eerder as breë kategorieë gestel word, is die nagaan van BICON voor die bespreking van goedere, nie nadat dit verskeep is nie, die stap wat die duurste verrassings vermy.
Hout- en houtverpakking
ISPM 15 is die wêreldwye standaard wat hittebehandeling of beroking en 'n amptelike IPPC-stempel op houtpalette, kratte, stuwmateriaal en enige soliede houtverpakking van meer as ses millimeter dik verpligtend maak. Meer Australiese hawens word deur hierdie een vereiste vertraag as byna enige ander biosekuriteitswet, hoofsaaklik te danke aan die feit dat fabrieke soms palette hergebruik of onbehandelde hout gebruik sonder om die koper in kennis te stel. As 'n reël is gerekonstrueerde houtprodukte soos laaghout, spaanplaten en georiënteerde strandbord vrygestel, aangesien die proses wat gebruik word om dit te skep, as 'n behandeling beskou word. Massiewe houtstuwmateriaal wat losweg in 'n houer verpak is, is egter die einste materiaal wat 'n besending vir inspeksie opsy sal trek.
Meubels, tekstiele en organiese besoedeling
Selfs al lyk die eindproduk perfek skoon, hou meubels wat van natuurlike materiale, rotan, bamboes-huisware en -materiale vervaardig is, almal 'n biosekuriteitsrisiko in. Verpakkingsmateriaal is ewe belangrik as kommoditeite. En die vertraging is nie die enigste probleem nie. Die verpakking self was die besoedelingsstof, en hele verskepings is verwoes as gevolg van strooi, gedroogde gras en ander organiese materiaal wat vir opvulling gebruik word. Invoerders wat handwerk of natuurlike materiale koop, sal wys wees om hul verskaffer te vra vir 'n volledige inventaris van verpakking, insluitend die vulsel wat binne-in bokse gebruik word.
Masjinerie, gebruikte toerusting en grondresidu
Gebruikte masjinerie en buitelugtoerusting word veral noukeurig ondersoek, aangesien oliereste, vuilgoed en plantrommel wat in loopvlakke, verbindings of omhulsels vasgevang is, klassieke lifters vir plae is. Hierdie toerusting moet normaalweg ontvet en met hoëdruk gewas word totdat daar geen spore van grond oor is voordat dit gelaai word nie, en invoerders kan verwag dat enigiets wat voorheen buite was, meer ondersoek sal word.
Dokumentasie wat 'n verskeping aan die beweeg hou
Die meeste biosekuriteitsvertragings word nie veroorsaak deur werklik besmette vrag nie. Dit word veroorsaak deur dokumentasie wat nie ooreenstem met wat werklik in die houer is nie. 'n Gedetailleerde en korrekte beskrywing (in teenstelling met 'n beskrywing van items as gemengde kommoditeite, byvoorbeeld) op 'n kommersiële faktuur bevorder nadere studie. Byna altyd sal 'n verpakkingsverklaring wat nie die netheid van die houer sertifiseer nie, of 'n besending bosprodukte wat sonder 'n behandelingsertifikaat aankom, lei tot 'n terughouding, selfs al voldoen die werklike kommoditeite self ten volle aan die vereistes.
Vir 'n tipiese verskeping van China na Australië, is die belangrikste dokumente 'n kommersiële faktuur en paklys met gedetailleerde produkbeskrywings, 'n verpakkingsverklaring wat die toestand van die houer bevestig, behandelings- of berokingsertifikate vir enige houtverpakking, en 'n sertifikaat van oorsprong (indien van toepassing) om voorkeurtariefbehandeling ingevolge die China-Australië Vryhandelsooreenkoms te eis. DAFF kan op 'n verklaring reageer met 'n eenvoudige dokumentkontrole, 'n visuele agterklepinspeksie, of, in die geval van hoër risiko, 'n volledige uitpak van die houer. Watter van hierdie drie plaasvind, word hoofsaaklik beïnvloed deur hoe gedetailleerd en eksplisiet die papierwerk aan die begin was.
| Document | Doel |
| Kommersiële faktuur en paklys | Stel doeanewaarde vas en verskaf 'n akkurate beskrywing van goedere vir beide belasting- en biosekuriteitsassessering |
| Verpakkingsverklaring | Bevestig die netheid van die houer en die tipe verpakkingsmateriaal wat gebruik word |
| Behandeling- of Fumigasiesertifikaat | Bewys dat houtverpakking aan ISPM 15-vereistes voldoen |
| Sertifikaat van oorsprong | Ondersteun verlaagde tariefkoerse kragtens die China-Australië Vryhandelsooreenkoms |
| Invoerpermit, waar nodig | Bevestig DAFF-magtiging vir beperkte goedere wat deur BICON geïdentifiseer is |
Doeaneregte en die Vryhandelsooreenkoms tussen China en Australië
BTW is nie die enigste fooi wat by die grens gehef kan word nie. Doeanereg word afsonderlik bereken op grond van die tariefklassifikasie van die produkte. Doeanereg word bereken deur die toepaslike tariefkoers op die doeanewaarde toe te pas voordat BTW daarby gevoeg word. Daarom word die twee syfers algemeen verwar. Die belasting berus uitsluitlik op wat die produk is en waar dit in die Geharmoniseerde Stelsel-kategorisering is. BTW is gebaseer op die totale waarde van goedere, goedere, versekering en belasting gekombineer.
Ingevolge die China-Australië Vryhandelsooreenkoms word baie produkte wat uit China gestuur word, se tariefkomponent verminder of heeltemal uitgeskakel, solank die goedere in aanmerking kom en die besending 'n geldige sertifikaat van oorsprong insluit. Invoerders los dikwels hierdie geld op die tafel omdat hulle die verskaffer nie betyds vir die sertifikaat gevra het nie, of omdat die produkbeskrywing op die faktuur nie ooreengestem het met die tarieflyn wat nodig is om die konsessie te eis nie. As jy 'n Vryhandelsooreenkoms-eis mis, verloor jy nie net die belasting nie, maar die BTW-heffing is ook 'n bietjie hoër omdat belasting direk in die BTW-berekening by die grens ingaan. Een van die minder bekende tegnieke om die algehele landingskoste te verlaag, is om Vryhandelsooreenkoms-in aanmerking te kom voordat die produkte die vervaardiger verlaat, nie sodra die houer geland het nie.
Dit is ook belangrik om daarop te let dat belastingvrye behandeling nie die behoefte aan biosekuriteit verminder nie. Jy mag dalk 'n besending hê wat kwalifiseer vir 'n nul persent tariefkoers onder die vryhandelsooreenkoms, maar as die houtverpakking binne-in die boks nie behoorlik hanteer is nie, kan dit by die grens vassteek. Die twee stelsels loop parallel en die een gaan nie deur die ander nie.
Seevrag, Lugvrag en Realistiese Transitoverwagtinge
Die keuse van see- of lugvrag verander die manier waarop hierdie regulasies in die praktyk manifesteer, hoofsaaklik met betrekking tot tydsberekening. 'n Volledige houerlading vanaf 'n groot Chinese hawe na Sydney of Melbourne per see neem gewoonlik tussen drie en vyf weke van deur tot deur, insluitend binnelandse vervoer, hawehantering, Australiese doeaneklaring en die seereis. Lugvrag verminder dit tot 'n kwessie van dae, maar teen 'n aansienlik hoër koste per kilogram, wat slegs sin maak vir liggewig, hoëwaarde- of tydkritieke produkte.
Hierdie keuse is belangrik vir biosekuriteitsbeplanning, want seevrag bied baie meer geleentheid om 'n dokumentasiegaping aan te spreek voordat die vaartuig vertrek, terwyl 'n lugvrag wat met 'n onvolledige verpakkingsverklaring aankom, min of geen beweegruimte het voordat die vrag op 'n Australiese lughawe sit en bergingsfooie aangaan nie. Gereelde, hoëvolume-versenders van goedere sal dikwels die verpakkings- en dokumentasieproses van hul verskaffer standaardiseer sodat seevrag, die baie meer ekonomiese opsie vir groter vrag, 'n veilige standaard bly eerder as om elke bestelling weer na te gaan.
Hier is ook 'n spesiale opmerking die geval van minder as 'n houerlading-verskepings. Die vrag van een versender word saamgevoeg met dié van ander versenders in 'n houer wat deur verskeie versenders gedeel word, daarom kan 'n biosekuriteitsprobleem met die vrag van een versender die hantering van die hele houer in gevaar stel. Kopers met kleiner volumes moet by hul versender navraag doen oor hoe LCL-konsolidasie hanteer word en of individuele besendings onafhanklik nagegaan word, aangesien dit van verskaffer tot verskaffer verskil en 'n groot impak kan hê op hoe vinnig 'n andersins voldoenende verskeping eintlik klaarkom.
Waar 'n Vragvennoot Werklik Sy Fooi Verdien
Die keuse van see- of lugvrag verander die manier waarop hierdie regulasies in die praktyk manifesteer, hoofsaaklik met betrekking tot tydsberekening. 'n Volledige houerlading vanaf 'n groot Chinese hawe na Sydney of Melbourne per see neem gewoonlik tussen drie en vyf weke van deur tot deur, insluitend binnelandse vervoer, hawehantering, Australiese doeaneklaring en die seereis. Lugvrag verminder dit tot 'n kwessie van dae, maar teen 'n aansienlik hoër koste per kilogram, wat slegs sin maak vir liggewig, hoëwaarde- of tydkritieke produkte.
Hierdie keuse is belangrik vir biosekuriteitsbeplanning, want seevrag bied baie meer geleentheid om 'n dokumentasiegaping aan te spreek voordat die vaartuig vertrek, terwyl 'n lugvrag wat met 'n onvolledige verpakkingsverklaring aankom, min of geen beweegruimte het voordat die vrag op 'n Australiese lughawe sit en bergingsfooie aangaan nie. Gereelde, hoëvolume-versenders van goedere sal dikwels die verpakkings- en dokumentasieproses van hul verskaffer standaardiseer sodat seevrag, die baie meer ekonomiese opsie vir groter vrag, 'n veilige standaard bly eerder as om elke bestelling weer na te gaan.
Hier is ook 'n spesiale opmerking die geval van minder as 'n houerlading-verskepings. Die vrag van een versender word saamgevoeg met dié van ander versenders in 'n houer wat deur verskeie versenders gedeel word, daarom kan 'n biosekuriteitsprobleem met die vrag van een versender die hantering van die hele houer in gevaar stel. Kopers met kleiner volumes moet by hul versender navraag doen oor hoe LCL-konsolidasie hanteer word en of individuele besendings onafhanklik nagegaan word, aangesien dit van verskaffer tot verskaffer verskil en 'n groot impak kan hê op hoe vinnig 'n andersins voldoenende verskeping eintlik klaarkom.
Algemene foute wat die moeite werd is om te vermy
'n Verrassende hoeveelheid klaringsprobleme spruit uit dieselfde paar foute wat voorkom kan word. Verkopers versuim soms om BTW op lae-waarde goedere te hef wanneer dit behoort te wees, en dit is aan die verbruiker om 'n onverwagte fooi by die grens te vind sodra verskeie pakkies saamgevoeg word. Australiese besighede wat geregistreer is vir BTW wat van oorsee koop, versuim dikwels om hul ABN aan die buitelandse verkoper te verskaf. Dit beteken dat BTW by die betaalpunt gehef word wanneer dit nie moes gewees het nie, en dan volg 'n terugbetalingsproses. En aan die biosekuriteitskant sal verskaffers palette of verpakkingsmateriaal tussen die tyd van die kwotasie en die werklike laai van die houer omruil sonder om die koper in kennis te stel, wat presies die soort laaste minuut verandering is wat daartoe lei dat 'n besending vir inspeksie teruggetrek word.
Sulke foute is nie ongewoon nie. Dit is algemene kommunikasiegapings tussen 'n koper, 'n verskaffer en die talle partye wat 'n besending raak voordat dit Australiese bodem bereik, en dit word byna heeltemal vermy met 'n aangetekende kontrolelys wat goedgekeur word voordat die eerste houer van 'n verhouding ooit verskeep word.
Gevolgtrekking
BTW en biosekuriteit is geen hindernis om invoere te straf nie. Dit is die twee meganismes waarop Australië staatmaak om handel regverdig te hou en die omgewing te beskerm. Beide is heel werkbaar, mits jy die logika daaragter verstaan. Die AUD 1 000-drempel gaan oor wie BTW invorder en wanneer, nie of daar hoegenaamd belasting is nie. BICON en ISPM 15 bepaal watter dokumentasie 'n besending benodig voordat dit mag klaarkom. Invoerders wat BICON nagaan voordat hulle goedere bespreek, aandring op presiese verpakkingsverklarings en vooraf BTW-behandeling met hul verskaffer bevestig, kry altyd vinniger, goedkoper klarings as diegene wat hierdie maatreëls as 'n nagedagte neem. Vir versenders na Australië is dit 'n praktiese metode om hierdie probleme op te spoor voordat dit duur vertragings word deur saam te werk met 'n maatskappy soos Topway Shipping, wat die hele logistieke ketting van oorsprong tot finale aflewering dek.
Vrae & Antwoorde
V: Beteken die drempel van AUD 1 000 dat goedere onder daardie waarde BTW-vry is?
A: Nee. Dit definieer slegs die manier waarop BTW ingevorder word. BTW sal by die betaalpunt gehef word vir goedere ter waarde van minder as AUD 1 000 van geregistreerde oorsese besighede. Goedere ter waarde van meer as AUD 1 000 is onderhewig aan BTW by die Australiese grens.
V: Wat gebeur as verskeie lae-waarde pakkies in een besending gekombineer word?
A: Nee. Dit definieer slegs die manier waarop BTW ingevorder word. BTW sal by die betaalpunt gehef word vir goedere ter waarde van minder as AUD 1 000 van geregistreerde oorsese besighede. Goedere ter waarde van meer as AUD 1 000 is onderhewig aan BTW by die Australiese grens.
V: Moet alle houtpalette behandel word voordat dit na Australië gestuur word?
A: Massiewe houtpakking wat meer as ses mm dik is, benodig gewoonlik ISPM 15-hittebehandeling of -beroking en 'n IPPC-stempel. Gerestoureerde materiale soos laaghout en spaanplaat is dikwels vrygestel, maar indien twyfelagtig, kontroleer BICON voordat die houer gevul word.
V: Waar kan 'n invoerder die presiese biosekuriteitsvereistes vir 'n produk nagaan?
A: Die Departement van Landbou, Visserye en Bosbou het 'n databasis vir biosekuriteitsinvoervoorwaardes genaamd BICON, wat die definitiewe bron is. Dit moet teen die presiese produkbeskrywing nagegaan word voordat goedere bespreek word.
V: Kan 'n vragversender help om hierdie vertragings te vermy?
A: Ja, 'n Ervare versender kan kommersiële fakture, verpakkingsverklarings en behandelingsertifisering by oorsprong verifieer, dus samewerking met 'n verskaffer wat toesig hou oor die hele ketting, soos Topway Shipping, verminder die moontlikheid dat 'n besending by 'n Australiese hawe gehou word.
