
Moet jy nou bespreek of wag? Lees die China-vragkoersseine
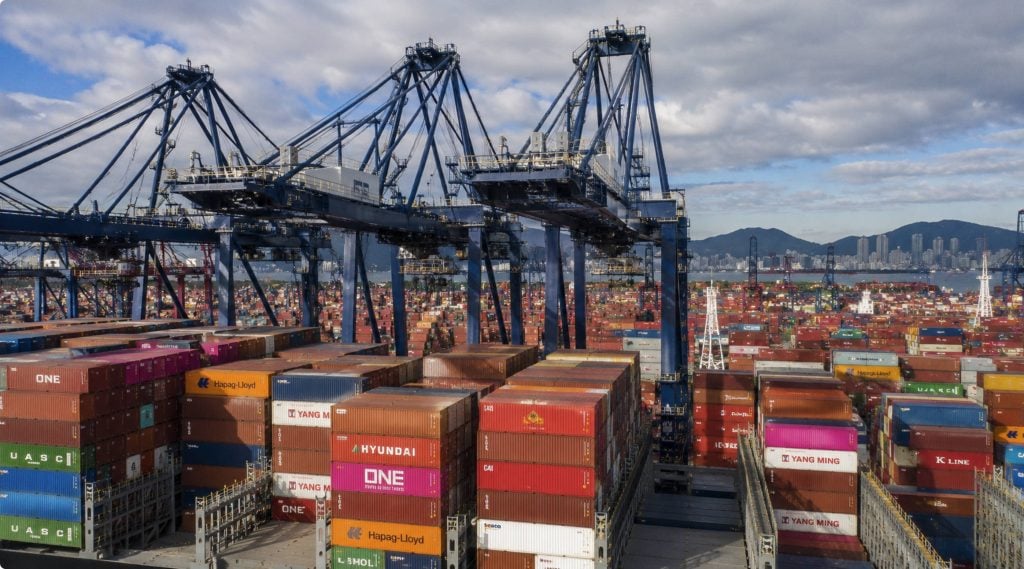
Elke invoerder wat vrag uit China vervoer, vra uiteindelik dieselfde vraag op die slegste moontlike oomblik: is dit die week om te bespreek, of die week om te wag en te kyk of tariewe daal? Wag te lank en 'n tariefverhoging of 'n vlaag van leë vaarte kan 'n goeie plan in 'n geskarrel om spasie verander. Bespreek te vroeg en jy kan 'n premie betaal vir kapasiteit wat 'n paar weke later wyd beskikbaar blyk te wees. Nie een van die foute is goedkoop nie, en in 'n mark so reaktief soos die trans-Stille Oseaan-vrag tot 2026 was, is raai 'n duur gewoonte.
Die goeie nuus is dat vragtariewe nie lukraak is nie. Hulle beweeg in reaksie op 'n redelik klein stel seine: aksies in die vervoerkapasiteit, hawe-opeenhoping, tarief- en handelsbeleidverskuiwings, en die seisoenale ritme van kleinhandelvraag. Sodra jy weet waarna om op te let, hou die besprekingsbesluit op om 'n ingewing te wees en begin dit 'n lesing van die data voor jou wees. Hierdie artikel gaan deur waar China-VSA-oseaantariewe tans staan, wat hulle eintlik dryf, en hoe om te besluit, baan vir baan en verskeping vir verskeping, of dit nou die oomblik is om ruimte vas te sluit of dat geduld sal betaal.
Waar China-VSA seevragtariewe tans staan
Teen vroeg in September 2026 is trans-Pasifiese tariewe verhoog en bly dit stabiel eerder as om in 'n reguit lyn te styg. Vervoerders het die grootste deel van die jaar aktief kapasiteit bestuur deur middel van leë vaarte, en daardie dissipline het die spotpryse ver bo die laagtepunte van vroeg in 2026 gehou, selfs al het die onderliggende vragvraag van sy midsomerpiek afgekoel. Weskuspryse was die meer wisselvallige van die twee kuste, en swaai binne 'n wye band namate promosie- en gekontrakteerde tariewe van die hoofmarkkoers afwyk. Ooskuspryse was stewiger en meer konsekwent hoog, wat knaper ruimte deur die Panamakanaal-aangrensende en waterdienste en die langer blootstelling aan geopolitieke ontwrigting weerspieël.
Die tabel hieronder som die huidige reeks aanduidende marktariewe vir 'n 40-voet-houer op, wat die verskil tussen hoofmarkvlakke en die laer, gebundelde of promosietariewe weerspieël wat sommige vervoerders aanbied om spasie te vul. Werklike kwotasies sal wissel volgens vervoerder, tipe diens en hoe ver vooruit jy bespreek, so beskou dit as 'n verwysingspunt vir die nagaan van jou eie kwotasies eerder as 'n gewaarborgde prys.
| Lane | Hoofmarkkoers (40 voet) | Promosie / Laagste Tarief | tendens |
| China – VSA Weskus | 7,000 $ - 7,500 $ | 5,200 $ - 6,300 $ | Stabiel, versagting op verdiskonteerde toewysings |
| China – VSA Ooskus | 9,800 $ - 11,000 $ | 6,850 $ - 9,400 $ | Vas tot stygend, naby 2026-hoogtepunte |
| China – VSA LCL (per CBM) | 80 $ - 250 $ | $40 – $90 basiskoers | Seisoenaal, piekbelaai |
'n Paar dinge staan uit in daardie verspreiding. Eerstens is die gaping tussen die hoofkoers en die promosiekoers buitengewoon wyd aan die Weskus, wat vir jou sê dat vervoerders meer spasie het as wat hulle adverteer en bereid is om te handel vir volumeverbintenisse. Tweedens het Ooskus-tariewe minder toegee getoon, wat gewoonlik werklike kapasiteitsbeperkings beteken eerder as prystaktieke. Derdens dra LCL-pryse sy eie seisoenale logika en is minder vergewensgesind vir versenders wat wag, aangesien konsolidasiegleuwe vol raak namate FCL-vraag kapasiteit wegtrek van gemengde-vragdienste.
Die kragte wat die mark werklik beweeg
Tariewe verander selde as gevolg van een faktor alleen, en die huidige siklus is 'n goeie voorbeeld van verskeie kragte wat bo-op mekaar lê. Vervoerders het vroeër vanjaar ongeveer 'n vyfde van die trans-Pasifiese kapasiteit uit die mark getrek deur middel van blanko vaarte, 'n vlak van dissipline wat effektief geblyk het om 'n vloer onder spottariewe te plaas, selfs toe vragvolumes afgeneem het. Daardie soort kapasiteitsbestuur keer nie vinnig om nie; vervoerders wat 'n verliesmakende vorige jaar bestee het om prysmag te herstel, het 'n sterk aansporing om daarmee voort te gaan.
Tariefbeleid was 'n ewe groot dryfveer. 'n Veranderende Amerikaanse statutêre tariefomgewing, gekombineer met periodieke toeslaghersienings kragtens Artikel 301 en verwante handelsaksies, het herhaaldelik voorladinggedrag veroorsaak, waar invoerders vrag uitjaag voordat 'n nuwe tarief of toeslag in werking tree. Daardie voorlading komprimeer maande van normale vraag in 'n paar paniekerige weke, wat presies die soort vraagpiek is wat blanko vaarte ontwerp is om te monetiseer. Wanneer 'n beleidstermyn nader kom, is tariewe geneig om in die weke daarvoor te verstewig, ongeag die onderliggende kleinhandelsiklus.
Hawe- en binnelandse opeenhoping voeg 'n derde laag by. Opeenhoping in sentraal- en suidelike China het op verskeie punte van die jaar die effektiewe vaartuigkapasiteit verminder, selfs sonder enige formele blanko vaaraankondiging, omdat skepe eenvoudig nie betyds kan laai en vertrek nie. Aan die ontvangkant vererger opeenhoping by groot Amerikaanse poorte die probleem deur die omkeer van vaartuie te vertraag, wat terugvloei in minder beskikbare vaarte op die terugreis.
Laastens is daar 'n geopolitieke laag wat vanjaar buitengewoon aktief was. Ontwrigting rondom die Straat van Hormuz en voortgesette versigtigheid rondom die Rooi See-roetes het van die Asië-Europa-kapasiteit gedwing om om die Kaap die Goeie Hoop te herlei, wat vaartuigkapasiteit absorbeer wat andersins terug na trans-Pasifiese diens sou terugkeer. Dit is een rede waarom 'n ontwrigting aan die ander kant van die wêreld steeds as 'n hoër kwotasie vir 'n houer wat Shenzhen na Los Angeles verlaat, kan verskyn.
Die argument vir bespreking nou
As jou vrag tydsensitief is, gekoppel is aan 'n vaste kleinhandel-afleweringsvenster, of aanvulling vir die vierde kwartaal se inkopieseisoen voed, is die argument vir noue bespreking eenvoudig. Vervoerders het vanjaar 'n konsekwente patroon getoon van die vermindering van spasie voor beleidstermyne en spitstydperke vir kleinhandel, en besprekings wat naby 'n vertrekdatum gemaak word, is die wat die meeste geneig is om na 'n later vaart oorgedra te word wanneer 'n leë vaart aanbreek. Deur spasie vier tot ses weke voor jou teikenvertrek te verseker, selfs teen 'n koers wat hoog voel relatief tot die stil maande van die jaar, beskerm jy teen die veel groter koste van 'n gemiste afleweringsvenster of 'n noodlugvragrekening wat baie keer die kilogram-koste van oseaan beloop.
Daar is ook 'n strukturele argument vir vroeë bespreking wat niks met tariefvlakke te doen het nie: toewysing. Wanneer vervoerders kapasiteit streng bestuur, is die versenders wat voorkeurruimte kry diegene met staande volumeverbintenisse of voorafbesprekings, nie diegene wat op die nippertjie op die spotmark koop nie. Om te wag om te sien of tariewe versag, kan beteken dat jy te laat ontdek dat daar eenvoudig geen spasie oor is op die vaarte wat jou sperdatum sou gehaal het nie.
Die saak om te wag
Wag maak sin onder 'n ander stel omstandighede. As jou voorraadposisie gemaklik is, jou produk nie aan 'n streng seisoenale sperdatum gekoppel is nie, en jy buigsaamheid het oor watter hawepaar of selfs watter oorsprong jy van verskeep, is daar werklike waarde daarin om 'n wisselvallige mark te laat vestig voordat jy 'n verbintenis tot die transaksie aangaan. Die wye verskil tussen hoof- en promosiepryse op die Weskus-roete is self 'n teken dat sommige vervoerders die geposteerde mark onderskat om skepe te vul, en versenders wat vir daardie vensters kan wag, of wat hulle tot die volumebundels kan verbind wat hulle ontsluit, vaar dikwels beter as versenders wat by die eerste kwotasie wat hulle ontvang, vasmaak.
Seisoenaliteit is die ander argument vir geduld. Tariewe in die aanloop tot Chinese Nuwejaar en weer deur die piekseisoen van die derde kwartaal is struktureel hoër as die Januarie-tot-Maart-venster wat op die vakansiedag volg, wanneer fabrieksproduksie verlangsaam en uitvoervolume daarmee saam daal. As jou goedere nie voor die wintervakansie op die rak benodig word nie, kan die verskuiwing van selfs 'n gedeelte van jou volume na daardie tradisioneel sagter tydperk jou gemiddelde gelandkoste oor die jaar betekenisvol verlaag.
Die risiko met wag is natuurlik dat trans-Pasifiese kapasiteitsdissipline vanjaar duursaam eerder as tydelik bewys het. 'n Verskeper wat op 'n terugkeer na die baie lae tariewe van vroeg in 2026 wed, was meer as een keer teleurgesteld, want vervoerders het getoon dat hulle vaarte aggressief sal laat vaar eerder as om tariewe te laat daal. Wag moet beteken om te wag vir 'n spesifieke, monitorbare sein, nie onbepaald te wag vir 'n prys wat dalk nie sal terugkeer nie.
Vyf seine wat die moeite werd is om dop te hou voordat jy jouself verbind
Eerder as om die mark te probeer voorspel, is dit nuttiger om 'n kort lys aanwysers dop te hou wat geneig is om voor koersveranderinge te beweeg. Nie een hiervan voorspel prys op sy eie nie, maar saam gee hulle 'n redelik betroubare lesing van watter rigting die volgende paar weke op pad is.
| Sein | Wat dit vir jou sê |
| Leë seilvolume (weekliks) | Toenemende kansellasies dui op verstewigende of stygende tariewe; 'n dalende aandeel van onbenutte kapasiteit voorafgaan gewoonlik sagter pryse. |
| Verspreiding tussen hoof- en promosiekoerse | 'n Wye verspreiding beteken dat daar werklike spaarkapasiteit bestaan en gedissiplineerde besprekings of volumebundeling kan die geplaasde tarief klop. |
| Tarief- en Artikel 301-hersieningsdatums | Naderende beleidstermyne veroorsaak betroubaar voorlaai en 'n korttermynkoersstyging in die vorige weke. |
| Verslae oor hawe-opeenhoping (oorsprong en bestemming) | Verkeersopeenhoping verminder effektiewe kapasiteit selfs sonder formele blanko vaarte, en is geneig om agter te bly by die werklike vraagbeeld. |
| Besprekingsleertye aangehaal deur vervoerders | Leweringstye wat verder strek as die normale twee tot drie weke dui op 'n krapper mark wat die moeite werd is om in te bespreek, nie te wag nie. |
Nie een van hierdie seine is maklik om konsekwent op jou eie na te spoor nie, veral as vrag 'n klein deel van 'n veel groter werk is. Dit is waar die praktiese antwoord op "bespreek nou of wag" gewoonlik neerkom op wie die mark vir jou lees.
Hoe Topway Shipping jou help om die mark te betyds
Sedert 2010 werk Topway Shipping, met hoofkwartier in Shenzhen, uitsluitlik in grensoverschrijdende e-handelslogistiek, met 'n stigterspan wat meer as vyftien jaar se internasionale logistiek- en doeaneverklaringservaring bring, gefokus op die China-VSA-korridor. Daardie fokus is hier veral van belang omdat tydsberekeningsbesluite oor hierdie baan afhang van gedetailleerde, huidige inligting oor vervoerdertoewysings, hawetoestande en toeslagaktiwiteit, nie van generiese bedryfsgemiddeldes nie.
Topway se dienslyn dek die volle ketting wat 'n versender nodig het om met vertroue 'n besprekingsbesluit te neem: eerste-been vervoer en oorsprong konsolidasie in China, buigsame volhouer-gelaaide en minder-as-houer-gelaaide seevrag na groot hawens wêreldwyd, oorsese pakhuise by aankoms, doeaneklaring aan beide kante, en laaste-myl aflewering na die Amerikaanse mark. Omdat Topway daardie hele ketting bestuur eerder as 'n enkele been daarvan, kan hul span sien waar die werklike knelpunte in 'n gegewe week lê, of dit nou 'n geblokkeerde uitvaart uit Yantian, 'n doeane-agterstand by 'n Amerikaanse hawe, of 'n pakhuiskapasiteitskrisis voor die piekseisoen is, en kan om hulle roetes roeteer eerder as om dit bloot agterna aan te meld.
Vir 'n versender wat probeer besluit tussen nou bespreek en wag, is daardie operasionele sigbaarheid die verskil tussen 'n raaiskoot en 'n besluit. Topway se span kan adviseer oor of huidige promosietoekennings op 'n gegewe baan waarskynlik sal hou of verdwyn, of 'n volumebundel sin maak vir 'n spesifieke verskepingsgrootte, en of LCL-konsolidasie of 'n volle houer die meer koste-effektiewe keuse is gegewe waar CBM-pryse daardie week is. Die doel is nie om altyd vir 'n kliënt te sê om onmiddellik te bespreek nie, maar om 'n eerlike, huidige lesing van die mark te gee sodat die tydsberekeningsbesluit gebaseer is op wat vervoerders en hawens eintlik doen eerder as op verlede maand se opskrifte.
Gevolgtrekking
Daar is geen enkele korrekte antwoord op die vraag of jy nou moet bespreek of wag nie, want die regte besluit hang af van jou produk, jou sperdatum en hoeveel buigsaamheid jy eintlik in jou voorsieningsketting het. Wat die huidige mark wel duidelik maak, is dat trans-Pasifiese kapasiteitsdissipline die dominante krag agter tariefgedrag was deur die grootste deel van 2026, meer as rou vraag, en daardie dissipline het bewys dat hulle bereid is om tariewe hoog te hou selfs deur periodes van swakker vragvolume. Versenders met streng sperdatums of piekseisoenvoorraad moet die groeiende gaping tussen promosie- en hooftariewe as 'n beperkte tydgeleentheid beskou om vroeg te bespreek eerder as 'n teken dat pryse ineenstort. Versenders met buigsaamheid het 'n werklike saak om te wag, maar daardie geduld werk die beste wanneer dit gekoppel is aan spesifieke seine, blanko seiltendense, tariefsperdatums, besprekingstye, eerder as 'n oop hoop dat die mark vanself versag. Om daardie seine konsekwent te lees, en 'n logistieke vennoot te hê wat hulle intyds dophou, is wat 'n muntstuk-gooi-besluit in 'n verdedigbare een verander.
Vrae & Antwoorde
V: Word daar verwag dat seevragtariewe tussen China en die VSA in die komende weke sal styg of daal? A: Tariewe bly op hoë vlakke, amper die hoogste van 2026, aan die Ooskus en daal effens aan die Weskus as gevolg van promosietoekennings. Dissipline in die vervoerderskapasiteit deur middel van blanko vaarte was die hoof faktor wat verhoed het dat tariewe verder daal, dus is 'n skerp daling op kort termyn onwaarskynlik tensy vervoerders daardie dissipline verslap.
V: Hoe ver vooruit moet ek bespreek as my besending 'n vaste afleweringsdatum het? A: Vier tot ses weke voor jou teikenvertrek is 'n redelike minimum in die huidige mark, en langer gedurende die piekseisoen of voor 'n bekende tarief- of beleidsdatum, aangesien daardie periodes herhaaldelik beperkte spasie en gerolde vrag veroorsaak het.
V: Is LCL 'n veiliger keuse as FCL wanneer tariewe wisselvallig is? A: LCL kan koste verlaag vir kleiner volumes, gewoonlik onder ongeveer 14 tot 15 CBM, maar dit is nie noodwendig veiliger gedurende periodes met beperkte kapasiteit nie, aangesien konsolidasiegleuwe vol word namate FCL-vraag kapasiteit wegtrek van gemengde-vragdienste. Die beter modus hang af van jou volume, nie net van tariefwisselvalligheid nie.
V: Wat is 'n blanko-vaart en hoekom beïnvloed dit my tarief? A: 'n Blanko-vaart is 'n geskeduleerde vaartuigreis waarop 'n vervoerder sekere hawens kanselleer of oorslaan. Vervoerders gebruik blanko-vaarte om kapasiteit uit die mark te onttrek, wat spottariewe ondersteun of verhoog selfs wanneer vragvraag nie besonder sterk is nie.
V: Kan 'n vragversender my werklik help om 'n bespreking beter te betyds as wat ek self sou kon? A: Ja, want versendere met end-tot-end sigbaarheid, soos oorsprongkonsolidasie, seevrag, doeane en bestemmingspakhuise, sien kapasiteit- en opeenhopingsseine soos dit ontwikkel eerder as nadat dit in die hoofkoersindekse verskyn, wat meer tydige besprekings- en modusbesluite moontlik maak.
