
Staal, aluminium, en alles tussenin: Volg Afdeling 232 se groeiende bereik
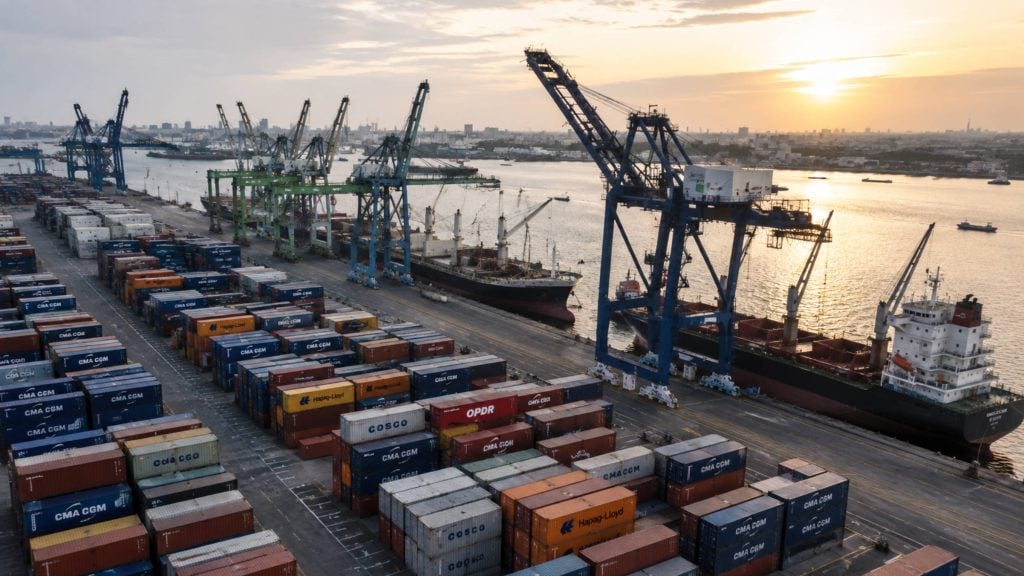
Agt jaar gelede was Artikel 232 van die Handelsuitbreidingswet van 1962 'n redelik eng instrument: 'n 25%-belasting op staal en 'n 10%-belasting op aluminium, gemik op 'n spesifieke stel rou en halfafgewerkte meulprodukte. Enigiemand wat klaarprodukte verskeep – kombuisware, meubels, masjinerie, elektroniese behuisings – kon dit grootliks ignoreer. Dit is nie meer waar nie. Deur 'n reeks proklamasies wat van middel 2025 tot middel 2026 strek, het die Amerikaanse administrasie die basistariewe verdubbel, die manier waarop belastings bereken word, herbou en honderde stroomaf-produkkategorieë in die bestek ingesluit. Vir vragversenders en die invoerders wat hulle bedien, het Artikel 232 stilweg een van die mees ontwrigtende lynitems op 'n landerykostestaat geword.
Hierdie artikel gaan deur waar die program staan teen die laat somer van 2026: hoe die tariefstruktuur nou trapsgewys is, watter lande verligting kry en op watter voorwaardes, waarom die lys van "afgeleide produkte" aanhou uitbrei, en wat versenders en versenders eintlik daaraan kan doen. Onderweg sal ons uitwys waar 'n logistieke vennoot se operasionele keuses - HTS-klassifikasieondersteuning, roetebepaling, pakhuisdienste , dokumentasie - die belasting wat 'n verskeping uiteindelik betaal, betekenisvol kan verander.
Niks hiervan is abstrakte beleids-trivia vir mense wat vrag uit China vervoer nie. Staalrakke, aluminiumbehuisings, vervaardigde metaalkomponente en dosyne ander kategorieë wat algemeen voorkom in grensoverschrijdende e-handelsverskepings, sit nou êrens binne hierdie gelaagde struktuur, en die vlak waarin 'n gegewe SKU val, kan die gelandkoste met tiene persentasiepunte verander. Om die meganika goed genoeg te verstaan om daaromheen te beplan, eerder as om te reageer nadat 'n verskeping reeds by die hawe is, is wat 'n gladde kwartaal van 'n duur een onderskei.
'n Vinnigbewegende Teiken: Die 2025–2026 Tydlyn
Artikel 232 het sedert middel-2025 rofweg elke paar maande van vorm verander, en die tempo het nie verlangsaam nie. Om 'n eenvoudige tydlyn byderhand te hou, is nuttiger as om enige enkele koers te memoriseer, want die koers wat in Januarie saak gemaak het, is dikwels nie die koers wat vandag geld nie.
| datum | Wat het gebeur |
| Junie 2018 | Oorspronklike Artikel 232-tariewe tree in werking: 25% op staal, 10% op aluminium vir die meeste handelsvennote. |
| Junie 2025 | Staal- en aluminiumbelasting word verdubbel tot 50% vir byna alle lande; die VK word op 25% gehou kragtens die bilaterale Ekonomiese Voorspoedooreenkoms. |
| Augustus 2025 | Na die heel eerste produkinsluitingsproses voeg die Departement van Handel meer as 400 bykomende HTSUS-subopskrifte by die lys van afgeleide produkte, wat 'n wye reeks afgeleide klaarprodukte insluit. |
| April 2026 | 'n Nuwe proklamasie herstruktureer die hele program: heffings is nou van toepassing op die volle doeanewaarde van gedekte goedere eerder as net die metaalinhoud, afgeleide produkte word verdeel in 'n 50% "heeltemal metaal"-vlak en 'n 25% "afgeleide"-vlak, en die insluitingsproses word uitgeskakel. |
| Junie 2026 | 'n Verdere proklamasie verbreed die lys van verlaagde tariewe na meer industriële en landboutoerusting, verlaag die vrystellingsdrempel vir Amerikaanse inhoud van 95% tot 85%, en voeg nuwe items - insluitend staalrakke en aluminium litografiese plate - by die lys van afgeleides. |
Die patroon wat die moeite werd is om op te let, is nie 'n individuele verandering nie, maar die rigting waarin dit beweeg: breër produkdekking, belasting bereken op volle waarde eerder as metaalinhoud, en 'n groeiende lappieskombers van landspesifieke en produkspesifieke uitsonderings bo-op 'n hoë basiskoers. Elk van daardie drade voeg 'n voldoeningstap by wat 'n besending óf regkry ten tyde van invoer óf later betaal.
Die Junie 2026 Herkalibrasie: Tariewe, Drempels en Verligting
Die proklamasie van April 2026 het die swaar strukturele werk gedoen – volle doeanewaarde as die belastingbasis, 'n tweevlak-tariefstelsel, geen stuksgewyse insluitingsproses meer nie. Die proklamasie van Junie 2026 wat twee maande later gevolg het, het minder gegaan oor die herskryf van die raamwerk en meer oor die kalibrasie daarvan: die verbreding van die lys van verlaagde tariewe, die verslapping van die vrystelling vir Amerikaanse inhoud, en die byvoeging van 'n handjievol nuut verowerde produkte. Die twee veranderinge word die beste saam gelees.
| dier | Koers | Is van toepassing op |
| Aanhangsel IA | 50% ad valorem | Artikels wat geheel of byna geheel en al van staal of aluminium gemaak is, plus die meeste koperartikels en 'n stel swaar metaalintensiewe afgeleides. |
| Aanhangsel IB | 25% ad valorem | Meeste afgeleide produkte — klaar- of halfklaar goedere waar staal, aluminium of koper 'n belangrike maar nie eksklusiewe inset is nie. |
| Verlaagde-tarieflys | 15% ad valorem | Landboutoerusting, residensiële HVAC-stelsels en -komponente, geselekteerde industriële masjinerie en sekere elektriese netwerktoerusting, tot 31 Desember 2027. |
| Uitgesluit / de minimis | 0% (Artikel 232) | Artikels waar die bedekte metaal minder as 15% van die totale gewig is, en goedere wat van die afgeleide lys onder Aanhangsel II verwyder is — hoewel baie steeds die afsonderlike Artikel 122 globale tarief in die gesig staar. |
Die Amerikaanse inhouddrempel het van 95% na 85% verskuif.
Een van die meer gevolglike tegniese veranderinge in die Junie-proklamasie is maklik om in 'n opsomming mis te kyk. Voorheen het 'n afgeleide produk slegs vir die byna totale vrystelling gekwalifiseer indien ten minste 95% van sy staal- of aluminiuminhoud in die Verenigde State gesmelt en gegiet, of gesmelt en gegiet is – 'n uiters hoë standaard vir die meeste wêreldwye voorsieningskettings. Die Junie-hersiening het daardie drempel tot 85% verlaag. Dit is steeds 'n veeleisende standaard vir enigiets wat buite Noord-Amerika verkry word, maar dit maak die vrystelling oop vir 'n betekenisvol groter stel hibriede komponente, veral vir vervaardigers wat Amerikaanse meulprodukte met 'n kleiner deel ingevoerde metaal meng.
Die Verminderde 15%-lys het aanhou groei
Landboutoerusting en residensiële HVAC-stelsels was vroeë toevoegings tot die 15%-verlaagde koerskategorie; die Junie-opdatering het meer industriële masjinerie ingesluit en die koers tot die einde van 2027 herbevestig. Vir invoerders van kapitaaltoerusting is hierdie vlak die moeite werd om reël vir reël na te gaan - die gaping tussen 15% en 25% of 50% is dikwels die verskil tussen 'n lewensvatbare gelandkoste en 'n gekanselleerde bestelling.
Afgeleide Produkte: Waarom die Net Aanhou Verbreed
Die grootste enkele operasionele hoofpyn in hierdie program is nie die koers nie – dit is die omvang. “Afgeleide produk” klink na ’n eng tegniese term, maar in die praktyk dek dit nou ’n groot deel van vervaardigde goedere wat betekenisvolle staal- of aluminiuminhoud bevat: vervaardigde metaalonderdele, toestelle, meubelkomponente, rakstelsels, litografiese plate, HVAC-toerusting en dosyne ander kategorieë wat bygevoeg is gedurende die Augustus 2025, April 2026 en Junie 2026-aksies.
Doeane- en Grensbeskerming pas oor die algemeen 'n tweeledige toets toe om te besluit of 'n klaarproduk as 'n afgeleide geld: of staal, aluminium of koper 'n beduidende deel van die artikel se materiaalkoste uitmaak, en of die artikel nie self as 'n rou meulproduk geklassifiseer sou word nie. Daardie toets word op die HTS-subopskrifvlak toegepas, en die lyn tussen 'n gedekte en 'n nie-gedekte klassifikasie kan tussen twee aangrensende agt- of tiensyferkodes lê vir produkte wat vir 'n nie-spesialis funksioneel identies lyk. 'n Verskaffer wat 'n komponent se materiaalmengsel met 'n paar persentasiepunte verander, of 'n makelaar wat onder 'n effens ander subopskrif indien, kan 'n besending van belastingvry na 'n 25%- of 50%-aanspreeklikheid verskuif sonder dat iemand dit bedoel het.
Dit is ook hoekom die lys in beide rigtings beweeg. Die proklamasie van April 2026 het 'n groot aantal items met 'n lae metaalinhoud uit die bestek verwyder, selfs terwyl ander bygevoeg is, en die Junie-opdatering het dieselfde op kleiner skaal gedoen. 'n Produk wat in Maart gedek was, mag dalk nie in Julie gedek word nie, en andersom. Enigiemand wat steeds werk vanaf 'n produk-tariefkartering wat selfs ses maande gelede gebou is, moet aanvaar dat dit weer nagegaan moet word.
Landbehandeling: Wie kry die 15%-perk en wie nie
Artikel 232-pligte geld by verstek wêreldwyd, maar 'n groeiende stel bilaterale reëlings beperk die effektiewe uitkoms vir spesifieke handelsvennote. Die tabel hieronder som op hoe sake gestaan het met die proklamasie in Junie 2026.
| Oorsprong | behandeling | Notes |
| EU, VK, Japan, Korea, Switserland, Taiwan en verskeie Latyns-Amerikaanse vennote | Effektiewe limiet van ongeveer 15% totale belastinguitkoms | Die presiese uitkoms hang af van die produk se voorafbestaande MFN of wederkerige koers; die plafon beteken nie altyd 'n vaste 15% nie. |
| Kanada en Mexiko (USMCA) | Belasting geld slegs vir nie-VSA-inhoud | 'n Minimum effektiewe koers van 15% geld steeds sodra nie-VSA-inhoud bereken is. |
| Verenigde Koninkryk | 15% vir artikels wat volledig in die VK gesmelt/gegiet of gesmelt/gegiet is | Gekoppel aan die VSA-VK Ekonomiese Voorspoedooreenkoms; dokumentasie van smelt-en-giet- of smelt-en-giet-oorsprong is noodsaaklik. |
| Rusland | 200% ad valorem op aluminium | Geld vir aluminium van Russiese oorsprong en aluminium wat in Rusland gesmelt of gegiet is, ongeag waar dit later verwerk word. |
| Alle ander oorspronge | Standaard 50%/25% vlakke | Geen algemene vrystelling nie; goedere van oorsprong in China word gedek deur die volle vlakstruktuur plus enige toepaslike Artikel 301-tariewe. |
Vir goedere wat onder USMCA beweeg, is die verskuiwing na die belasting van slegs nie-VSA-inhoud werklik gunstig vir voorsieningskettings wat reeds 'n beduidende deel van hul staal of aluminium binnelands verkry - maar dit verhoog die dokumentasiestandaard aansienlik, aangesien die invoerder nou presies moet staaf hoeveel van die artikel se waarde metaal van nie-VSA-oorsprong is, nie bloot 'n land van vervaardiging moet verklaar nie.
Wat dit op die grond beteken vir vragversender en invoerders
Vir 'n versender wat see- of lugvrag uit China bespreek, verskyn Artikel 232 selde as 'n enkele dramatiese gebeurtenis. Dit verskyn as 'n reeks kleiner wrywings: 'n kliënt wat vra of 'n nuwe SKU gedek word voordat hy 'n aankooporder verbind, 'n doeane-agent wat aandui dat 'n verskeping se HTS-kode tussen kwotasie en indiening verander het, 'n pakhuisbestuurder wat vra of goedere in borg kan bly terwyl 'n klassifikasievraag opgelos word. Vermenigvuldig dit oor 'n boek van honderde SKU's wat weekliks beweeg, en diensbestuur word net soveel deel van die werk as om spasie te bespreek en transitotyd op te spoor.
Die praktiese effek is dat die akkuraatheid van landingskoste nou afhang van inligting wat voorheen geheel en al by die doeanemakelaar geleef het wat stroomop, in die verkrygings- en besprekingsgesprek, beweeg het. 'n Versender wat 'n kliënt, op die punt van kwotasie, kan vertel dat 'n gegewe produk in die 25%-afgeleide vlak val eerder as die 50%-heelmetaalvlak – of dat dit kwalifiseer vir die 15% verlaagde koers as HVAC-toerusting – lewer werklike waarde bo en behalwe verhuisbokse. Omgekeerd, 'n versender wat nie daardie vraag kan beantwoord nie, laat die kliënt blootgestel aan 'n landingskoste wat 25 tot 50 persentasiepunte hoër as verwag kan wees, en word eers ontdek nadat die goedere gestuur is.
Daar is ook 'n kontantvloei-dimensie wat minder aandag kry as die hoofkoerse. Belasting op die volle doeanewaarde, wat by invoer bepaal word, beteken dat invoerders 'n baie groter bedrag per verskeping betaal as wat hulle onder die ou metaalinhoud-enigste berekening was. Vir besighede wat op stywe bedryfskapitaal werk, het die tydsberekening van belastingbetaling relatief tot voorraadverkope 'n beplanningsveranderlike op sigself geword, wat deels die rede is waarom gebonde en buitelandse handelsone-bergingsopsies vanjaar hernude belangstelling getrek het.
Nakomingstaktieke wat die moeite werd is om in jou roetes in te bou
Klassifiseer vroeg, nie op die laaste oomblik nie
Omdat dekking op presiese HTS-subopskrifte staatmaak, is die enkele hoogste waarde-gewoonte wat 'n versender kan aanneem om 'n bindende of ten minste goed gedokumenteerde klassifikasie te kry voordat goedere vervaardig word, nie nadat hulle by die hawe aankom nie. 'n Klassifikasie-oorsig voor versending vang die gevalle op waar 'n klein ontwerp- of materiaalverandering 'n produk tussen vlakke sou skuif, terwyl daar steeds tyd is om verkryging of verpakking aan te pas.
Dokument Land van Oorsprong en Smelt-en-Giet Data
Met die VK se 15%-koers gekoppel aan smelt-en-giet- of smelt-en-giet-oorsprong, en USMCA se nie-VSA-inhoudsberekening wat gedetailleerde verkrygingsdata vereis, is meulsertifikate en verskafferverklarings nie meer papierwerk wat vir oudits weggeberg word nie – dit is die dokumente wat bepaal watter koers by toetrede van toepassing is. Deur 'n gewoonte te kweek om hierdie data van meulens en komponentverskaffers in te samel voordat goedere verskeep word, bespaar dit weke se vertraging later.
Gebruik Bonded Warehousing en FTZ'e waar dit pas
Deur voorraad in 'n douanepakhuis of buitelandse handelsone te hou, word die betaling van belasting uitgestel totdat goedere formeel in die VSA se handel ingevoer word, wat die kontantvloei vir invoerders wat seisoenale vraag bestuur of wag op 'n klassifikasiebeslissing, kan vergemaklik. Dit is nie 'n manier om die tarief te omseil nie, maar dit is 'n wettige manier om te beheer wanneer die rekening betaalbaar word.
Modelleer Landkoste Voordat 'n Bestelling Aan 'n PO Gebind Word
Gegewe hoe gereeld tariewe en produklyste oor die afgelope jaar verskuif het, sal 'n landkostemodel wat nie elke kwartaal herbou word nie, stilweg verouder. Die herhaling van belastingblootstelling teen die huidige aanhangsels voordat 'n aankoopbestelling geplaas word, eerder as nadat die goedere reeds in produksie is, het 'n basiese risikobestuurstap geword vir enigiemand wat metaalbevattende goedere uit China of elders verkry.
Hoe Topway Shipping Versenders Help om deur die Artikel 232-doolhof te navigeer
Sedert 2010 het Topway Shipping sy hoofkwartier in Shenzhen en fokus op grensoverschrijdende e-handelslogistiek tussen China en die Verenigde State, wat die maatskappy in die middel van presies die verskepings plaas wat die meeste deur vanjaar se Artikel 232-veranderinge geraak word. Die stigterspan bring meer as 15 jaar se gekombineerde ervaring in internasionale logistiek en doeaneverklaring, met China-VSA-vervoer as 'n kernspesialiteit - die handelsroete waar tariefwisselvalligheid die skerpste was.
Daardie spesialisasie is belangriker as wat dit dalk klink. 'n Algemene versender wat dosyne handelsroetes hanteer, het selde die bandwydte om elke Artikel 232-aanhangselhersiening in detail na te spoor, wat nog te sê om dit teen 'n spesifieke kliënt se produkkatalogus te karteer. 'n Span wie se daaglikse werk op China-VSA-vrag gekonsentreer is, daarenteen, beskou hierdie proklamasies as 'n roetine-saak eerder as af en toe navorsing, wat presies die soort aandag is wat hierdie program die afgelope twee jaar vereis het.
In die praktyk vertaal daardie ervaring in ondersteuning regoor die volle logistieke ketting: eerste vervoer vanaf Chinese fabrieke, oorsese pakhuise in die Verenigde State, doeaneverklaringshantering en laaste-myl aflewering aan die eindkliënt. Omdat Topway Shipping se span gereeld met hierdie HTS-klassifikasies en klaringsaanmeldings werk, kry kliënte 'n vroeë lesing oor of 'n gegewe produk waarskynlik in die 50%-heelmetaalvlak, die 25%-afgeleide vlak of 'n verlaagde-tariefkategorie sal val - inligting wat baie nuttiger is voordat 'n aankoopbestelling geplaas word as nadat 'n besending by die hawe gehou word.
Topway Shipping bied ook buigsame seevragdienste vir volhouers en minder as 'n houer vanaf China na groot hawens wêreldwyd, wat versenders ruimte gee om kleiner afgeleide produkbestellings in koste-effektiewe FCL-besprekings te konsolideer of dringende volumes via LCL te skuif sonder om te wag om 'n houer te vul. Gekombineer met oorsese pakhuise, stel daardie buigsaamheid kliënte in staat om voorraad nader aan die Amerikaanse mark te hou en die tydsberekening van doeane-inskrywing te bestuur – 'n werklike voordeel in 'n doeane-omgewing waar die koers wat op 'n produk van toepassing is, kan verander tussen die dag waarop dit vervaardig word en die dag waarop dit doeane klaar is.
Vooruitkyk tot 2027
Die verlaagde koers van 15% vir landboutoerusting, HVAC-stelsels en geselekteerde masjinerie is eksplisiet vasgestel om tot 31 Desember 2027 te duur, wat invoerders in daardie kategorieë 'n beplanningshorison gee - maar slegs vir daardie spesifieke lys. Niks in die patroon van die afgelope jaar dui daarop dat die breër program in 'n stabiele toestand gevestig is nie. Elke proklamasie tot dusver het produkte bygevoeg en verwyder, drempels aangepas en die landbehandeling herkalibreer, dikwels binne 'n paar maande na die vorige verandering.
Vir enigiemand wat staal-, aluminium- of koperbevattende goedere van China of elders verkry, is die veiligste aanname vir die komende jaar dat die huidige tarief- en dekkingstabel 'n momentopname is, nie 'n vaste reël nie. Die inbou van hersieningsiklusse – ten minste kwartaalliks – in verkrygings- en doeaneprosesse is nie meer 'n opsionele beste praktyk nie; dit is amper 'n vereiste om landerykoste voorspelbaar te hou in 'n program wat die afgelope twee jaar min of meer elke kwartaal verander het.
Dit is ook die moeite werd om te kyk hoe Artikel 232 interaksie het met die ander tariefinstrumente wat parallel loop – Artikel 301-regte op goedere van Chinese oorsprong, die globale Artikel 122-tarief, en produkspesifieke programme wat motors en halfgeleiers dek. Hierdie stelsels stapel gewoonlik nie bo-op mekaar vir dieselfde artikel nie, maar om uit te vind watter een 'n gegewe besending beheer, vereis dieselfde klassifikasiedissipline wat hierbo bespreek is. 'n Produk wat Artikel 232-dekking heeltemal ontduik, kan steeds onder 'n ander tarieflyn val, dus moet 'n volledige prentjie van gelandkoste die hele stapel in ag neem, nie net die metaalprogram in isolasie nie.
Gevolgtrekking
Artikel 232 het gegroei van 'n nou nasionale veiligheidsmaatreël tot een van die breedste en mees gereeld hersiene tariefprogramme waarmee Amerikaanse invoerders te doen het. Die verskuiwing na volle waarde-belastingassessering, die wyer wordende lys van afgeleide produkte en die lappieskombers van landspesifieke limiete wys almal in dieselfde rigting: klassifikasie-akkuraatheid en dokumentasiedissipline maak nou net soveel saak as die vragtarief self wanneer bereken word wat 'n besending werklik kos om te land. Versenddienste en logistieke vennote wat hierdie veranderinge noukeurig dophou – en wat 'n proklamasie se fyn skrif in 'n praktiese roete- en klaringsstrategie kan vertaal – word 'n werklike deel van 'n versender se risikobestuur, nie net 'n besprekingsdiens nie.
Vrae & Antwoorde
V: Is Artikel 232 van toepassing op verskepings vanaf elke land, of slegs sekere oorspronge?
A: Dit geld by verstek wêreldwyd. Sekere vennote, insluitend die EU, VK, Japan, Korea en USMCA-lede, ontvang verminderde of herberekende behandeling kragtens bilaterale reëlings, maar daar is geen algemene vrystelling vir enige belangrike verkrygingsland nie, insluitend China.
V: Hoe word die belasting nou bereken in vergelyking met voor April 2026?
A: Sedert 6 April 2026 word Artikel 232-regte gehef op die volle doeanewaarde van 'n gedekte artikel, nie net die waarde van die staal-, aluminium- of koperinhoud nie, en daarom het die blootstelling aan doeanebelasting per verskeping vir baie invoerders skerp gestyg.
V: Hoe weet ek of my produk as 'n "afgeleide" ingevolge Artikel 232 tel?
A: Dekking word op die HTS-subopskrifvlak bepaal op grond van of die bedekte metaal 'n beduidende deel van die materiaalkoste uitmaak en of die item nie self 'n rou meulproduk is nie; 'n klassifikasie-oorsig voor versending is die betroubaarste manier om status te bevestig.
V: Kan die betaling van belasting uitgestel word terwyl 'n klassifikasie opgelos word?
A: Pakhuise met douane en buitelandse handelsones laat invoerders toe om goedere te hou sonder om dit onmiddellik in die VSA se handel in te voer, wat die betaaldatum van belasting uitstel, hoewel die tarief self steeds van toepassing is sodra goedere formeel ingevoer word.
V: Sal die huidige tariefstruktuur waarskynlik tot 2027 stabiel bly?
A: Slegs die 15% verlaagde koers vir geselekteerde toerustingkategorieë het 'n verklaarde einddatum van 31 Desember 2027; die res van die program is die afgelope twee jaar ongeveer elke paar maande hersien, dus is deurlopende monitering raadsaam.
