
Waarom seevragtariewe vanaf China elke jaar styg — en hoe om jou verskeping te betyds
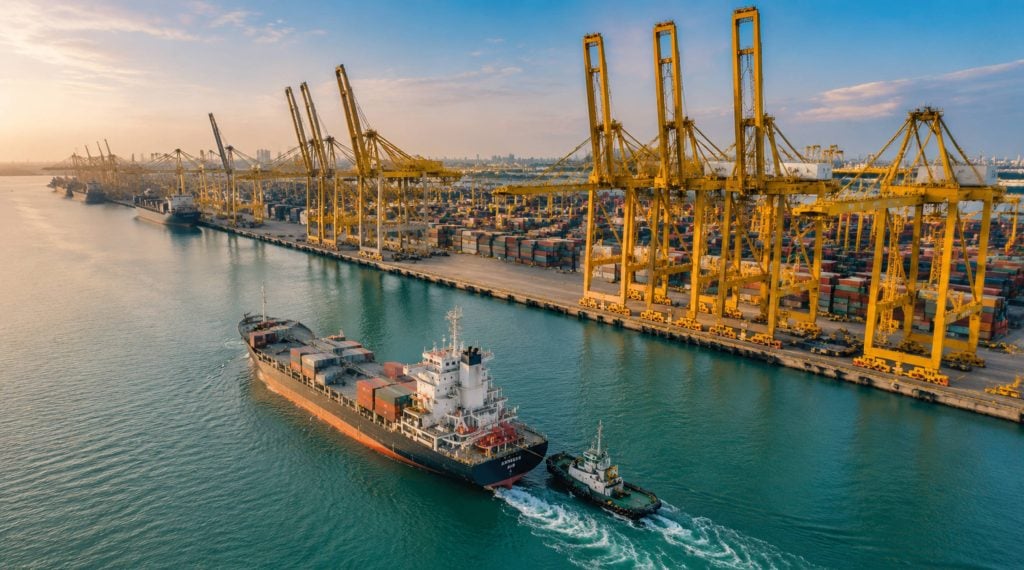
As jy van China invoer, ken jy die gevoel. Jy kry 'n skatting in Maart, jy probeer om dieselfde kanaal in Junie te bespreek, en skielik lyk die nommer op die faktuur asof dit aan 'n heeltemal ander besending behoort. Dit is nie 'n fout in die stelsel nie. Dis die stelsel. Seevragtariewe van China beweeg in gereelde seisoenale patrone, onderbreek deur onverwagte skokke. In 2026 het ons albei gehad, en in oorvloed.
Die Sjanghai Containerized Freight Index het teen laat Mei 2026 vir vyf agtereenvolgende weke gestyg en die 2 200-puntvlak oorskry, ongeveer 70 persent hoër as die laagtepunte wat vroeër vanjaar bereik is. Die spottariewe op sommige transpasifiese roetes het sedert Maart meer as vervierdubbel, met houerkoste na die Amerikaanse weskus wat van ongeveer $1 600-$1 700 tot $2 800-$3 400 gestyg het, en ooskus-vragkoste van ongeveer $3 700-$4 500. Niks hiervan is toevallig nie, en feitlik niks daarvan is blywend nie. Die een ding waarmee 'n versender die piekseisoen kan binnestap wat die waardevolste is, is 'n begrip van waarom tariewe styg en wanneer hulle geneig is om te styg.
In hierdie artikel sal jy deur die werklike meganika agter China se vragtariefsiklus geneem word, spesifiek deur die 2026-marktoestande stap, en jou 'n werkbare raamwerk vir die tydsberekening van besprekings bied sodat jy nie die een is wat premietariewe betaal vir 'n verskeping wat twee weke vroeër vir die helfte van die prys kon verskeep het nie.
Die herhalende kalender agter China se vragstygings
Seevrag uit China gaan nie oral gedurende die jaar nie. Dit volg 'n kalender wat gedryf word deur Chinese industriële siklusse, Westerse kleinhandel-kooppatrone en vervoerkapasiteitsbestuur, en daardie kalender herhaal met genoeg frekwensie dat kundige versenders soos klokslag daaromheen beplan.
Die eerste voorspelbare piek is net voor Chinese Nuwejaar. Invoerders haas hulle om goedere te verskeep voordat die produksiegaping toeslaan, terwyl fabrieke in Guangdong, Zhejiang en Jiangsu provinsies skarrel om agterstande op te klaar voordat hulle vir een tot drie weke sluit. Die tweede groot piekseisoen is in die aanloop tot die somer-tot-herfs piekseisoen, dikwels van Junie tot Augustus, wanneer kleinhandelaars in Noord-Amerika en Europa pakhuise aanvul vir terug-na-skool en vakansievraag. Die onmiddellike na-vakansie periode van Januarie en Februarie word normaalweg gevolg deur 'n kleiner, meer gedempte laagtepunt, wanneer die vraag van 'n krans af daal en vervoerders met oortollige kapasiteit gelaat word.
Seisoenale Patroon in 'n Oogopslag
| Tydperk | Tipiese markgedrag | Waarom dit gebeur |
| Januarie-Februarie | Koerse styg, dan versag | Voor-Chinese Nuwejaar-stormloop, gevolg deur 'n daling in vraag na die vakansie |
| Maart–Mei | Geleidelike stabilisering | Fabrieke begin weer; besprekingsvolumes normaliseer |
| Junie – Augustus | Hoogseisoen-oplewing | Kleinhandelaars laai voorraad vooruit vir K4-vakansieverkope |
| September–November | Tariewe verlaag dikwels | Grootste deel van die vakansievrag is reeds verskeep |
| Desember | Gemeng, roete-afhanklik | Laaste-minuut hervoorraad ding mee met die verlangsaming aan die einde van die jaar |
Wat hierdie kalender moeilik maak om in enige gegewe jaar te verstaan, is dat vervoerders dit nie op outopilot laat werk nie. Leë vaarte vind plaas waar 'n reis gereël word, maar dan net gekanselleer word. Leë vaarte word doelbewus gebruik om vaartuiggebruik naby volle kapasiteit te hou, selfs al beteken dit dat vrag op die dok gelaat word. 'n Handjievol vervoerders wat leë vaarte in dieselfde week koördineer, kan sien dat beskikbare kapasiteit op 'n baan oornag met 10 tot 15 persent daal en pryse reageer onmiddellik.
Wat dryf eintlik die 2026-piek aan?
Vanjaar se tariefomgewing is 'n perfekte voorbeeld van die botsing tussen seisoenale patrone en strukturele versteurings. In die meeste bedryfsbeskouings bly die Rooi See-situasie die mees volgehoue drywer van verhoogde seevragkoste internasionaal. Skepe wat normaalweg deur die Suez-kanaal sou reis, herlei nou roetes om die Kaap die Goeie Hoop, wat ongeveer twee weke by elke heen-en-weer-reis voeg, en in wese 'n groot deel van die wêreld se kapasiteit uit sirkulasie elimineer - alles sonder dat 'n enkele vaartuig eintlik verdwyn.
En bo-op die strukturele verswakking, het 2026 'n abnormaal vroeë voorlaai-golf gehad. In Mei het 'n tydelike tarief-skietstilstand tussen die VSA en China 'n vlaag invoerders gestuur wat geskarrel het om voorraad binne die venster te skuif voordat die voorwaardes weer kon verander. Daardie vraagpiek het vervoerders met reeds stywe skedules getref, en die gevolg was 'n opeenhoping van algemene tariefverhogings wat 40-voet-houertariewe na die $7 000-reeks op sommige roetes gestoot het, met piekseisoen-toeslae wat nog $500-$2 000 per boks bygevoeg het, afhangende van die vervoerder.
Daar was sy eie druk van brandstofkoste. Vervoerders gee brandstofkoste deur deur middel van bunker-aanpassingsfaktore, wat geleidelik gestyg het met jaar-tot-jaar prysstygings vir baie lae-swael stookolie. Hierdie bybetalings is nie die groot, vet basiese vragtariewe wat opslae maak nie, maar hulle is op elke faktuur en kan diskreet honderde dollars per houer byvoeg, nooit ter sprake nie.
Nuwe beperkings kom wat die druk sal vererger. Die Panamakanaal verhoog die diepgang vir Neopanamax-skepe vanaf Julie, wat beteken dat sommige minder vrag sal moet dra of na oorskepingshawens sal moet omlei, wat vertraging en koste byvoeg, veral vir vrag na die Amerikaanse ooskus en die Middeweste. Die Suez-kanaalowerheid het ook tydelike toeslagheffings op verskeie soorte vaartuie gehef vanaf middel Julie, met droëbulkskepe wat die hoogste styging ervaar. Saamgevat word daar breedweg deur bedryfskundiges verwag dat hierdie kragte die transpasifiese tariewe tot ten minste die derde kwartaal verhoog sal hou voordat enige groot matiging ontstaan.
Koersbeweging-kiekie: China na Noord-Amerika
Om behoorlik te sien wat 'n piek is, is dit leersaam om na die ware gedrag van spotpryse oor 'n paar maande in 2026 te kyk. Dit is rowwe statistieke van die spotmark en nie vaste koerse nie, en individuele pryse sal wissel volgens die vervoerder, kontrakstatus en toerustingbeskikbaarheid, maar die tendenslyn is duidelik.
| Route | Maart 2026 | Middel Mei 2026 | Benaderde verandering |
| China/Oos-Asië → VSA Weskus | $ 1,600- $ 1,700 | $ 2,800- $ 3,400 | Rofweg verdubbel |
| China/Oos-Asië → VSA Ooskus | $ 2,200- $ 2,400 | $ 3,700- $ 4,500 | Skerp op |
| China → Europa (algemeen) | Stabiele | Meer as 50% hoër op termynkontrakte | Skerp versnelling |
'n Goeie manier om hierdie tabel te lees, is nie bloot as 'n rekord van pyn nie, maar as 'n rekord van patroon. Elkeen van hierdie spronge kan gekoppel word aan 'n identifiseerbare gebeurtenis – 'n tariefaankondiging, 'n leë seilgolf, 'n kanaalbeperking – eerder as om bloot uit die niet te verskyn. Die verskepers wat nie platvoet betrap word nie, is diegene wat daardie snellers intyds dophou, nie 'n kwotasie van twee maande gelede nie.
Hoe om 'n verskeping werklik rondom hierdie tyd te bepaal
Om die kalender te ken is slegs die helfte van die spel. Die ander helfte is om besprekingsgewoontes te skep wat daartoe bydra. Die kragtigste hefboom wat die meeste invoerders het, is om vroeër te bespreek as wat dit nodig voel. Ruimte en koste raak albei stywer lank voor 'n piekseisoen amptelik begin, wat beteken dat teen die tyd dat die meeste versenders begin inkopies doen, die goedkoopste gleuwe gewoonlik weg is.
Om tariefooreenkomste in die stilstandtyd te kry – gewoonlik die weke onmiddellik na die einde van 'n hoogseisoen, of die stilte na die Chinese Nuwejaar-herstel – kan 'n besigheid teen die ergste van 'n toekomstige oplewing beskerm. Verskeie onlangse bedryfsevaluerings het spesifiek gewys op kontrakte wat voor September onderteken is as 'n metode om honderde dollars per houer in boetes te vermy wat verband hou met verhoogde omgewings- en brandstoftoeslae wat later in die jaar betaalbaar is.
Meer as ooit tevore is dit van kritieke belang om verhoudings met vervoerders te diversifiseer. As jy een vervoerder of alliansie gebruik, sal jy enige blanko seilbesluit wat daardie vervoerder daardie week neem, neem. 'n Versender kan meer geleenthede vind om eintlik 'n houer op 'n vaartuig te kry wanneer een baan onverwags stywer raak deur besprekings oor twee of drie betroubare vennote te versprei.
Dit is ook die moeite werd om die basiese oseaantarief uit die bybetalings wat bo-op gehef word, te onderskei. 'n Kwotasie wat mededingend lyk op sy basiese tarief, kan duurder word wanneer bunkeraanpassingsfaktore, piekseisoenbybetalings en hawe-opeenhopingskoste toegepas word. Om vir 'n allesomvattende skatting van die landingskoste te vra in plaas van net 'n basiese vragnommer, sal jou baie onaangename verrassings bespaar wanneer die faktuur eintlik aankom.
'n Praktiese besprekingskontrolelys
Voordat jy 'n verskepingsdatum vasstel, gaan deur 'n gedagtekontrolelys: het jy al gehoor van enige onlangse aankondigings van 'n Algemene Tariefverhoging op hierdie roete, is daar 'n bekende leë vaart bespreek rondom die verlangde verskepingsdatum, sluit die kwotasie alle bybetalings in of net die basistarief, en is daar buigsaamheid om die bespreking selfs een tot twee weke uit te stel om die grootste deel van 'n seisoenale verhoging te vermy. Om hierdie vrae te vra voordat jy bespreek – nie nadat jy die faktuur ontvang het nie – is dikwels wat 'n aanvaarbare vragkoste van 'n verskriklike een onderskei.
Waar 'n Logistieke Vennoot Werklik Sy Bestaan Verdien
’n Besige bedryfspersoneel het min bandwydte om GRI-indienings te bestuur en vragindekse te lees bo en behalwe alles wat nodig is om ’n voorsieningsketting te bedryf. Dis presies die gaping wat ’n gespesialiseerde vragversender gebou is om te vul, en waar ’n gevestigde vennoot homself meer as keer in ’n onstuimige jaar soos hierdie terugbetaal.
Topway Shipping, gestig in 2010, is in Shenzhen geleë en die stigterspan het meer as 15 jaar se gekombineerde kundigheid in internasionale logistiek en doeaneverklaring, met 'n spesiale sterkpunt in China-VSA vervoer. Aangesien die span die hele logistieke ketting beheer, kan kliënte van die eerste been afhaal in China tot internasionale pakhuisdienste , doeaneverklaring en laaste-myl aflewering, alles in een gekoördineerde operasie sien, in plaas daarvan om 'n besending oor gefragmenteerde verskaffers te stuur.
Vir versenders wat sukkel met die soort tariefwisselvalligheid wat hierbo beskryf word, bied Topway Shipping buigsame seevragdienste vir volle houervrag en minder as houervrag vanaf China na groot hawens regoor die wêreld, wat kleiner en middelgroot invoerders 'n roete na mededingende houerruimte bied sonder die noodsaaklikheid om te verbind tot volumes wat hulle nie kan vul nie. Daardie buigsaamheid, tesame met eerstehandse ervaring in die hantering van doeane- en klaringsprosedures, is dikwels wat 'n verskeping wat suksesvol deur 'n stywer mark kom, onderskei van een wat vasgevang word terwyl hy wag vir die volgende beskikbare gleuf.
In 'n jaar waar tariewe met honderde dollars kan swaai op 'n enkele GRI-vrystelling, is dit nie 'n luukse om 'n logistieke vennoot te hê wat hierdie bewegings daagliks monitor en 'n roete- of besprekingsplan dienooreenkomstig kan aanpas nie. Dit het die basiese verwagting geword vir almal wat teen enige aansienlike volume uit China verskeep.
Gevolgtrekking
China se seevragtariewe styg elke jaar om redes wat meestal vooraf ten volle kenbaar is. Voor-Chinese Nuwejaar-stormlope, somerpiekseisoen-voorlading, vervoerder-geleide kapasiteitsbestuur deur middel van leë vaarte, en strukturele onderbrekings soos die Rooi See-omleidings lei alles tot 'n pryssiklus wat vroeë beplanning bevoordeel en laaste-minuut-besprekings penaliseer. Die 2026-mark het daardie gewone siklus 'n buitengewoon vroeë tarief-wapenstilstand-gedrewe stormloop en nuwe kanaalbeperkings gebring, maar die onderliggende les bly dieselfde: versenders wat die kalender verstaan, intydse tarief-snellers dophou en buigsaamheid in hul besprekingsstrategie inbou, betaal konsekwent minder as diegene wat reaktief bespreek. Deur saam te werk met 'n kundige diensverskaffer wat hierdie situasies daagliks dophou, word daardie inligting in aksie vertaal, wat uiteindelik die verskil is tussen 'n vragpiek en die voorkoming daarvan.
Vrae & Antwoorde
V: Waarom styg seevragtariewe vanaf China elke somer?
A: Kleinhandelaars in Noord-Amerika en Europa laai voorraad vooraf voor die Kersseisoen in die vierde kwartaal tussen ongeveer Junie en Augustus, wat die vraag na houerruimte aansienlik bo normale vlakke gedurende daardie maande verhoog.
V: Wat is 'n blanko seilvaart en hoekom verhoog dit pryse?
A: Leë vaart is die oorslaan van 'n geskeduleerde reis deur 'n vervoerder om beskikbare kapasiteit te verminder en die vlak van vaartuigbenutting hoog te hou. Minder vaarte in 'n kanaal beteken minder ruimte vir dieselfde vraag, wat spottariewe vinnig opstoot.
V: Is dit beter om 'n langtermynkontrak te bespreek of die spotmark te gebruik?
A: Dit hang af van hoeveel en jou risiko-aptyt. Vervoerders beskerm hulself teen potensiële stygings deur langtermynkontrakte vas te sluit wanneer koerse laer is. Maar die spotmark kan besparings lewer wanneer dit stadig is en vervoerders blootstel aan skielike stygings.
V: Hoe ver vooruit moet ek gedurende die spitsseisoen bespreek?
A: Die meeste ervare versenders stel voor dat u drie tot vier weke voor die verwagte verskepingsdatum gedurende piekmaande skeduleer, aangesien beide ruimte en pryse lank voor 'n seisoen formeel as piek beskryf word, strakker raak.
V: Kan 'n vragversender my eintlik laer tariewe kry?
A: Dit kan moeilik wees vir 'n individuele versender wat bespreek om meer voorspelbare pryse en spasie te kry gedurende wisselvallige tye sonder bestaande vervoerderverhoudings en daaglikse sigbaarheid in tariefbewegings van 'n versender soos Topway Shipping.
