
Waarom Suidoos-Asië se infrastruktuur steeds nie die China-uittog kan absorbeer nie
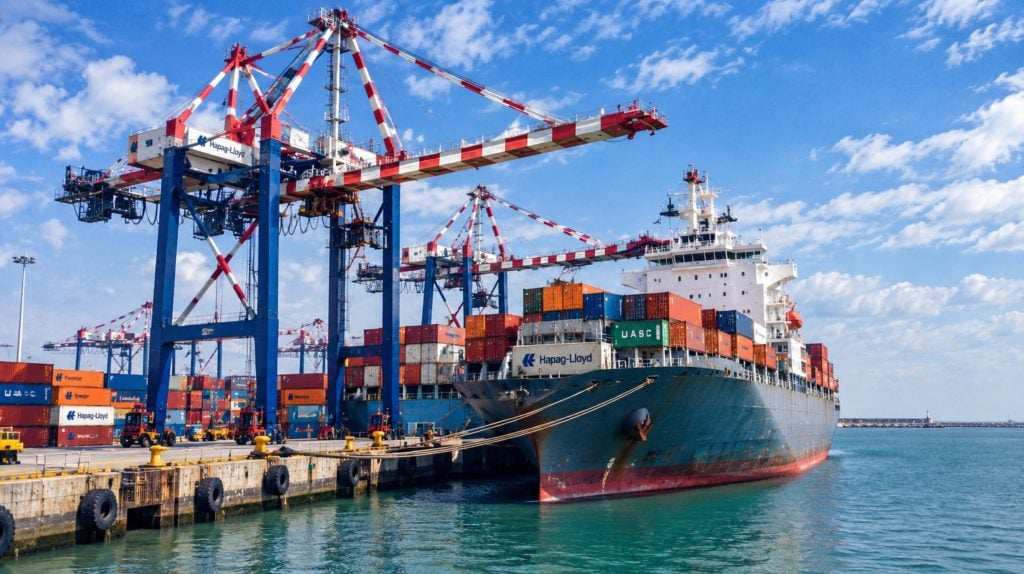
Vir die grootste deel van 'n dekade is "China Plus Een" die frase waarna elke verkrygingsbestuurder gryp wanneer hulle 'n fabriekskuif na Viëtnam, 'n nuwe pakhuis in Johor, of 'n verskaffersoorskakeling na Sentraal-Java verduidelik. Die logika is gesond op papier: versprei tariefblootstelling, verskans teen geopolitieke skokke, en maak gebruik van goedkoper arbeidspoele voordat looninflasie inhaal. Maar logika op 'n sigblad en deurset op 'n kaai is twee baie verskillende dinge. Vra enige vragversender wat die afgelope agtien maande bestee het om ruimte uit Haiphong, Laem Chabang of Tanjung Priok te bespreek, en jy sal 'n meer ingewikkelde storie hoor - een waar houerwerwe gedurende die piekseisoen nie meer stapelruimte het nie, waar 'n fabriek in Bac Ninh 'n produksiedag verloor weens 'n rollende kragonderbreking, en waar 'n vragmotor wat uitvoervrag vervoer, ses uur lank op 'n tweebaan provinsiale pad staan omdat die snelweguitbreiding nog nie voltooi is nie. Die uittog is werklik. Die infrastruktuur om dit te absorbeer, is in die meeste gevalle nog nie daar nie.
Die Eksodus wat nie heeltemal 'n Eksodus is nie
Dit help om presies te wees oor wat werklik gebeur, want die woord "uittog" oordryf die tempo van verandering. China anker steeds die streek se vervaardigingsekosisteem: sy hawe-outomatisering, verskaffersdigtheid en komponentekosisteem bly ongeëwenaard in Suidoos-Asië. Wat eerder ontvou, is 'n gelaagde hervestiging - finale montering, arbeidsintensiewe stikwerk en geselekteerde submonteringswerk wat na Viëtnam, Thailand, Indonesië, Maleisië, Kambodja en die Filippyne verskuif, terwyl hoëwaarde-O&O, presisiegereedskap en kernverskaffernetwerke in Guangdong en Jiangsu bly. Bedryfsontleders beskryf dit toenemend as 'n "China+ASEAN"-model eerder as 'n skoon oordrag.
Die skaal is steeds betekenisvol vir enigiemand wat vrag bespreek. Viëtnam alleen produseer nou ongeveer die helfte van Samsung se wêreldwye slimfoonproduksie en byna 'n derde van die wêreld se hardeskyfaandrywers, terwyl Maleisië 'n dubbelsyfer-aandeel van die wêreldwye halfgeleierverpakking- en toetskapasiteit het. Elektronika het die grootste enkele kategorie van verskuifde vervaardiging geword, en motormontering volg 'n soortgelyke pad na Thailand en Indonesië. Niks daarvan verander die onderliggende beperking waarom hierdie artikel gebou is nie: vragvolumes arriveer vinniger in hierdie markte as wat paaie, hawens en kragnetwerke kan uitbrei om dit te vervoer.
Hawens: Die eerste Chokepoint-aanstuurders voel eintlik
Hawe-opeenhoping is waar die infrastruktuurgaping die vinnigste sigbaar word, want dit verskyn as 'n demurrage-faktuur eerder as 'n beleidsvotnoot. In die suide van Viëtnam hanteer die Cat Lai-terminaal alleen meer as sewentig persent van die land se houerdeurset, maar dit is binne Ho Chi Minh-stad se digte stedelike padnetwerk geleë en deel bane met pendelverkeer gedurende die presiese ure wat uitvoervragmotors moet beweeg. Die resultaat is 'n gedokumenteerde kosteboete: logistieke ontleders wat die korridor dophou, skat die suidelike hawe-tot-fabriek-vragmotorvervoerkoste vyftien tot twintig persent hoër as die noordelike korridor, waar Lach Huyen se diepwater-ligplekke direk met die Hanoi-Haiphong-snelweg verbind sonder om hoegenaamd deur 'n stadsentrum te gaan.
Demurrage-boetes vertel dieselfde storie vanuit 'n ander hoek. Noordelike terminale in Viëtnam het in die eerste kwartaal van 2026 ongeveer tagtig tot eenhonderd-en-twintig Amerikaanse dollar per houer per dag gehef vir vrag wat ná vrye tyd gelaat is, terwyl suidelike terminale negentig tot eenhonderd-en-vyftig dollar per dag gehef het. 'n Enkele onopgeloste doeanedokument – byvoorbeeld 'n ongeverifieerde sertifikaat van oorsprong – kan 'n houer vir twee weke in 'n erf laat staan en stilweg 'n besending se hele winsmarge opslurp voordat dit selfs die vaartuig bereik.
Viëtnam is nie 'n geïsoleerde geval nie. Wêreldwye hawe-opeenhoping het in 2026 weer in die stelsel ingesluip namate vroeë piekseisoenbestellings, herroeteerde vaartuigstringe en streeksinfrastruktuurbeperkings saamwerk om die terminale ommekeer van Suidoos-Asië deur Noord-Europa te vertraag. Vir verskepers wat gewoond is daaraan om China se outomatiese megahawens as die basislyn te beskou, is die aanpassing in verwagte vervoerbetroubaarheid uit nuwer Suidoos-Asiatiese poorte dikwels die eerste werklike verrassing van 'n hervestigingsprojek.
Vergelyking van die hawe-werklikheid regoor die streek
| Gateway | 2026 Verkeersopeenhopingdruk | Kernbeperking |
| Ho Chi Minh-stad (Cat Lai), Viëtnam | Hoog – herhalende piekseisoen-agterstand | Stedelike padnetwerk gedeel met stadsverkeer |
| Haiphong (Lach Huyen), Viëtnam | Matige | Sterk snelwegverbinding, maar beperkte aantal ligplekke vir ultragroot skepe |
| Laem Chabang, Thailand | Matig tot hoog | Werfkapasiteit agter in groei van uitvoere van elektriese voertuie en motoronderdele |
| Tanjung Priok, Indonesië | Hoogte | Pad- en spoorverbindings in die agterland steeds gefragmenteerd |
| Port Klang, Maleisië | Matige | Sterk algehele kapasiteit, maar halfgeleier-gedrewe volumestygings |
| Sihanoukville, Kambodja | Rising | Vlakwaterbeperkings dwing oorskeping via Singapoer of Viëtnam af |
Nie een van hierdie syfers is bedoel om 'n skuif na die streek te ontmoedig nie – hulle is bedoel om realistiese verwagtinge te skep. 'n Verskeping wat gedurende 'n Julie-piek deur Cat Lai gerig word, benodig 'n ander buffer wat in die kliënt se afleweringsbelofte ingebou is as dieselfde verskeping wat in Maart deur Lach Huyen beweeg. Versenders wat baan-vir-baan beplan, eerder as land-vir-land, is geneig om die ergste van hierdie strawwe te vermy.
Kragnetwerke onder druk
Houerwerwe kry die opslae, maar kragbetroubaarheid is waarskynlik die duurder beperking vir die fabrieke wat die vrag in die eerste plek genereer. Viëtnam se elektrisiteitsvraag sal na verwagting styg van ongeveer 330 terawatt-uur in 2025 tot meer as 1 100 terawatt-uur teen 2050, en industriële spilpunte voel reeds die gaping tussen daardie trajek en die uitbou van die netwerk. 'n Kragkrisis in 2023 wat Bac Ninh en Bac Giang - twee van die land se digste elektroniese vervaardigingsgroepe - getref het, het na raming fabrieke daar ongeveer 1.4 miljard Amerikaanse dollar in verlore produksie gekos, en die risiko van 'n tekort in die warmseisoen het sedertdien nie verdwyn nie.
Viëtnam se regering het gereageer met beleidsaksies, insluitend 'n nasionale energiesekuriteitsresolusie wat in Augustus 2025 aangeneem is wat gemik is op die modernisering van die kragnetwerk teen 2030, tesame met 'n breër druk vir ten minste tien persent jaarlikse ekonomiese groei wat wesenlik op vervaardigingsuitbreiding gebou is. Dit is die regte rigting, maar die bou van kragnetwerkinfrastruktuur neem jare, en die fabrieke wat vandag aankom, word gevra om produksieskedules te beplan rondom die risiko van onderbrekings wat nie voor 2027 of 2028 op sy vroegste sal verdwyn nie.
Maleisië en Indonesië staar 'n ligter weergawe van dieselfde druk in die gesig. Maleisië se netwerk is oor die algemeen meer stabiel as Viëtnam s'n, maar halfgeleierfabrieke en datasentrumbou in Penang en Kulim trek op dieselfde substasies wat uitvoervervaardiging bedien, wat gelokaliseerde benoudheid skep eerder as 'n nasionale krisis. Indonesië se uitdaging gaan minder oor totale kapasiteit en meer oor verspreiding - industriële sones buite Java se kernkorridor maak dikwels staat op diesel-rugsteunopwekking om gapings te dek wat 'n meer uitgeboude netwerk nie sou vereis nie.
Paaie, Spoorweë en die Laaste-Myl-probleem
Snelwegkonstruksie regoor die streek versnel werklik, en daardie vordering verdien erkenning eerder as afwysing. Viëtnam se Oostelike Noord-Suid-snelweg is geleidelik besig om 'n logistieke ruggraat aanmekaar te slaan wat vervaardigers uiteindelik in staat sal stel om in die noorde te produseer en deur die suide uit te voer, of andersom, sonder die gefragmenteerde roetes wat vandag dae by 'n aflewering voeg. Binnelandse houerdepots brei ook uit, wat versenders 'n manier gee om houers nader aan fabrieke te plaas en direkte blootstelling aan hawe-hek-opeenhopings te verminder.
Spoorweë vertel 'n minder optimistiese storie amper oral in die streek. Viëtnam se spoorwegnetwerk is uitgebreid op 'n kaart, maar word in die praktyk onderbenut, teruggehou deur verouderde spoorlyne en swak integrasie met hawens en industriële parke. Binnelandse waterweë, wat 'n werklik laekoste-alternatief vir grootmaat- en semi-grootmaatverskepings kan bied, bly beperk deur vlak kanale en verouderde laaifasiliteite in die meeste provinsies. Die praktiese gevolg is dat padvrag 'n oneweredige deel van die eerste- en laaste-myl-beweging absorbeer, wat vragmotorkoste hoog hou en skedule-variasie wyd.
Koue-kettinginfrastruktuur verdien 'n spesifieke vermelding, want dit is maklik om oor die hoof te sien totdat 'n verskeping misluk. Ho Chi Minh-stad en Hanoi groei albei vinniger as hul koue stoorkapasiteit, wat 'n ernstige beperking is vir enige versender wat temperatuurgevoelige elektroniese komponente, farmaseutiese produkte of voedselprodukte deur daardie gange vervoer. Industriële parke regoor die breër streek benodig steeds betekenisvolle opgraderings aan waterbehandeling, afvalhantering en kragbetroubaarheid voordat hulle die hoërwaarde-vervaardiging wat maatskappye toenemend wil verskuif, gemaklik kan huisves.
Landoorsig: Waar die infrastruktuurgapings vandag lê
| Market | Vervaardigingssterkte | Primêre Infrastruktuurgaping |
| Viëtnam | Elektronika, skoene, meubels | Netwerkbetroubaarheid en suidelike hawe-tot-fabriek vragmotorkoste |
| Thailand | Motorvoertuie, EV-montering | Terminale werfkapasiteit teenoor groei in motoronderdele-uitvoere |
| Indonesië | Elektroniese montering, tekstiele | Gefragmenteerde pad- en spoorverbindings in die agterland |
| Maleisië | Halfgeleiers, elektronika | Gelokaliseerde netwerkdigtheid rondom fabriek- en datasentrumgroepe |
| Kambodja | Tekstiele, skoene | Vlakwaterhawens wat oorskeping afdwing |
| Filippyne | Elektronika, uitvoere van sakeprosesse | Inter-eiland logistiek en beperkte diepwater poorte |
Spesiale Ekonomiese Sones: Vinniger Aansporings, Stadiger Nutsdienste
Regerings regoor die streek het hard gesteun op spesiale ekonomiese sones en belastingvakansies om die fabrieke wat China verlaat, in te lok, en aan die aansporingskant werk hierdie strategie. Korporatiewe belastingverligting, vaartbelynde lisensiëring en belastingvrystellings op ingevoerde masjinerie het dit werklik vinniger gemaak om 'n regsentiteit op te rig en produksie in Viëtnam, Thailand of Indonesië te begin as wat dit vyf jaar gelede was. Die wanverhouding wys een laag af, op die vlak van die fisiese park self. Baie van hierdie sones is goedgekeur en bemark voordat die waterbehandelingsaanleg, die substasie-opgradering of die interne padnetwerk eintlik gebou is, wat vroeë huurders laat wat in 'n park werk wat op die ontwikkelaar se brosjure klaar lyk, maar steeds op tydelike nutsverbindings loop.
Dit is nie 'n unieke Suidoos-Asiatiese probleem nie – China het dieselfde volgordebepalingsprobleem in sy eie spesiale ekonomiese sone-era in die 1980's en 1990's deurgemaak – maar dit beteken wel dat 'n fabriek se papiergoedkeuringsdatum en sy werklike volle kapasiteit-bedryfsdatum 'n jaar of meer uitmekaar kan wees. Vir 'n versender wat 'n produksie-opritskedule bou, moet daardie gaping in die plan geprys word eerder as om dit middel-in die projek ontdek te word.
Die Arbeids- en Vaardigheidslaag Agter die Fisiese Infrastruktuur
Fisiese infrastruktuur kry die meeste aandag omdat dit sigbaar en fotografeerbaar is, maar 'n parallelle beperking lê in die diepte van die werksmag. Suidoos-Asië se vervaardigingsbasis het vinnig genoeg gegroei dat daar minder geskoolde tegnici, gelisensieerde doeane-agente en ervare pakhuisbestuurders is as die fabrieksvloerruimte wat gebou is om hulle in diens te neem. Looninflasie in elektronika-swaar groepe soos Bac Ninh en Batam het reeds die streeksgemiddelde oortref, en breindreinering na hoërbetaalde rolle in Singapoer of oorsee dun steeds die mees ervare laag van die werksmag in verskeie markte uit.
Die praktiese effek vir logistieke beplanning is subtiel maar werklik: 'n doeaneverklaring wat 'n vaste, voorspelbare aantal ure in Shenzhen sou neem, kan merkbaar langer neem in 'n nuwer binnelandse doeanepos bloot omdat die personeel wat dit verwerk minder institusionele ervaring met hoëvolume-elektronika of motor-HS-kodes het. Dit is nie 'n kritiek op die werksmag nie – dit is 'n natuurlike gevolg van kapasiteit wat vinniger opskaal as opleidingspyplyne – maar dit is nog 'n rede waarom aanlooptydbuffers vir nuwe Suidoos-Asiatiese bane vrygewiger moet wees as die buffers waaraan 'n versender gewoond is om vir volwasse China-roetes te bou.
Leidtyd-werklikheid: Suidoos-Asiatiese roetes teenoor gevestigde China-roetes
| Roetesegment | Tipiese China-basislyn | Tipiese Suidoos-Asië-aanpassing |
| Fabriek na hawe vragmotor | Dieselfde dag, hoë voorspelbaarheid | Voeg 0.5–2 dae buffer by in oorbelaste stedelike gange |
| uitklaring | Hoogs outomaties, ure | Voeg 1–3 dae by in nuwer binnelandse plasings |
| Poortverblyftyd voor laai | 1–2 dae by groot outomatiese terminale | 2–5 dae gedurende piekseisoen in sekondêre poorte |
| Kragverwante produksierisiko | Laag, rooster hoogs stabiel | Matig in warmseisoen-piekvraagperiodes |
Nie een van hierdie aanpassings is dramaties in isolasie nie, maar hulle vererger. 'n Verskeping wat 'n halwe dag by die fabriekshek, drie dae in doeane en nog drie dae se verblyf in die hawe verloor, het stilweg 'n week by sy skedule gevoeg voordat die skip selfs geseil het – en 'n week is dikwels die verskil tussen die nakoming van 'n kleinhandel-afleweringsvenster en dit mis.
Wat dit beteken vir vragversender en versenders
Vir 'n versender wat 'n verskuiwing beplan, is die praktiese gevolgtrekking om nie Suidoos-Asië te laat vaar nie - die arbeidskostevoordeel, toegang tot handelsooreenkomste onder RCEP, en voordele van tariefdiversifikasie is steeds 'n werklikheid. Die gevolgtrekking is dat baanvlakbeplanning landvlakbeplanning moet vervang. 'n Fabriek in Bac Ninh wat vrag deur Haiphong roeteer, staar 'n werklik ander risikoprofiel in die gesig as dieselfde fabriek wat deur Cat Lai roeteer, en die insluiting van daardie onderskeid in kontrakte, levertydbeloftes en veiligheidsvoorraadvlakke is nou 'n kernonderdeel van die verkrygingstrategie eerder as 'n logistieke nagedagte.
Dit is ook waar die verskil tussen 'n besprekingsagent en 'n operasionele vragversender duidelik word. 'n Versender met werklike sigbaarheid in terminaalvlak-opeenhoping, huidige demurrage-vensters en alternatiewe binnelandse roetes kan 'n ontwrigting absorbeer voordat dit die kliënt bereik. Iemand sonder daardie sigbaarheid gee die vertraging eenvoudig stroomaf en noem dit force majeure.
Versekerings- en kontrakvoorwaardes verdien ook 'n tweede kyk. Force majeure-klousules wat vir volwasse China-roetes geskryf word, veronderstel dikwels 'n vlak van hawe- en netwerkbetroubaarheid wat eenvoudig nog nie by elke Suidoos-Asiatiese toegangspoort geld nie, wat 'n versender onderbeskerm kan laat wanneer 'n gedokumenteerde opeenhopingsgebeurtenis of kragonderbreking 'n afleweringsvenster ontwrig. Om hierdie klousules roete vir roete te hersien, saam met 'n versender wat werklike opeenhopings- en onderbrekingsdata kan verskaf, is 'n klein stap wat 'n veel groter dispuut later voorkom.
Lees die volgende twee tot drie jaar
Die trajek hier is nie staties nie, en versenders wat aanvaar dat vandag se beperkings permanent is, sal môre se bane verkeerd prys. Viëtnam se Oostelike Noord-Suid-snelweg sal na verwagting wesenlike voltooiing binne die huidige beplanningsvenster bereik, wat die kostegaping tussen die noordelike en suidelike korridors betekenisvol behoort te vernou sodra deurverkeer nie meer om onvoltooide segmente hoef te roeteer nie. Netwerkmodernisering gekoppel aan Viëtnam se 2025-energiesekerheidsresolusie is 'n meerjarige program, maar vroeë transmissie-opgraderings in die mees oorbelaste industriële provinsies sal na verwagting die frekwensie van warmseisoen-inkortings verminder voordat die volledige plan voltooi is.
Indonesië en die Filippyne is vroeër in hierdie siklus as Viëtnam, wat beteken dat verskepingsmaatskappye wat vandag na daardie markte beweeg, die grootste gaping tussen aangekondigde infrastruktuurbelegging en voltooide, bruikbare kapasiteit moet verwag. Dit is nie 'n rede om te wag nie – eerste beweegers na 'n mark kry tipies beter pakhuisliggings, beter toegang tot arbeid en sterker verhoudings met plaaslike doeane-agente – maar dit is 'n rede om gebeurlikheid in die eerste agtien tot vier-en-twintig maande van enige nuwe produksielyn in te bou eerder as om van dag een af bestendige prestasie te aanvaar.
Hoe Topway Shipping help om die gaping te oorbrug
Sedert 2010 het Topway Shipping, met hoofkwartier in Shenzhen, China, sy besigheid rondom presies hierdie soort operasionele kompleksiteit gebou. Ons stigterspan bring meer as vyftien jaar ondervinding in internasionale logistiek en doeaneverklaring, met besondere diepte in China-VSA vervoer, en daardie ondervinding strek nou oor die breër China-plus-Suidoos-Asië netwerk wat versenders vandag navigeer.
Omdat ons dienste die volle logistieke ketting dek – eerste-been vervoer, oorsese pakhuisdienste , doeaneverklaring en laaste-myl aflewering – hoef kliënte wat produksie tussen China en opkomende Suidoos-Asiatiese spilpunte verskuif, nie aparte verskaffers vir elke been van die reis saam te stel nie. Ons bied ook buigsame volhouer-gelaaide en minder-as-houer-gelaaide seevrag van China na groot hawens wêreldwyd, wat kleiner en middelgroot versenders 'n manier gee om nuwe verkrygingsroetes te toets sonder om tot volhouervolumes te verbind voordat die vraag bewys is.
In die praktyk beteken dit dat 'n kliënt wat 'n produksielyn verskuif, op Topway Shipping kan staatmaak om presies rondom die bogenoemde beperkings te beplan: die keuse van roetes wat die ergste hawe-hek-opeenhoping vermy, die tydsberekening van verskepings om demurrage-blootstelling te verminder, en die koördinering van doeanedokumentasie voordat 'n houer ooit die werf bereik. Infrastruktuurgapings gaan nie oornag toemaak nie, maar 'n versendingsvennoot wat verstaan waar hulle is, kan 'n voorsieningsketting aan die gang hou ten spyte daarvan.
Gevolgtrekking
Suidoos-Asië se vervaardigingsgroei is nie 'n illusie nie, en die infrastruktuurbelegging wat regoor die streek aan die gang is – nuwe snelweë, uitgebreide hawens, moderniseringsprogramme vir netwerke – is eg en beweeg in verskeie markte vinniger as op enige stadium in die afgelope dekade. Maar belegging en voltooiing is nie dieselfde ding nie, en die gaping tussen hulle is presies waar vragversenders, versenders en fabrieksoperateurs tans leef. Hawens wat vir 'n kleiner ekonomie ontwerp is, absorbeer vandag se uitvoervolumes; netwerke wat vir gister se industriële basis gebou is, dryf môre se elektroniese groepe aan; en paaie wat nog onder konstruksie is, vervoer vrag wat nie kan wag vir die lintknip nie. Niks hiervan beteken dat die hervestiging verlangsaam nie. Dit beteken dat die maatskappye wat rondom hierdie spesifieke, goed gedokumenteerde beperkings beplan – eerder as om Suidoos-Asië as 'n enkele, verwisselbare alternatief vir China te behandel – diegene is wat vrag betroubaar sal vervoer terwyl die streek se infrastruktuur inhaal.
Vrae & Antwoorde
V: Is Suidoos-Asië se infrastruktuur eintlik agter skedule, of is dit 'n tydelike groeipyn?
A: Dit is grootliks 'n tempoprobleem eerder as 'n permanente gaping. Hawens, snelweë en netwerkkapasiteit brei uit oor Viëtnam, Thailand, Indonesië en Maleisië, maar vervaardigingshervestiging oortref konstruksietydlyne in verskeie korridors, veral rondom Suid-Viëtnam en Java se industriële gordel.
V: Watter infrastruktuurprobleem veroorsaak tans die meeste verskepingsvertragings?
A: Opeenhoping in hawens en werwe veroorsaak gewoonlik die mees onmiddellike, koste-sigbare vertragings, veral by stedelike terminale soos Cat Lai in Ho Chi Minh-stad. Kragbetroubaarheid is 'n goeie tweede omdat dit produksieskedules ontwrig voordat goedere ooit die hawe bereik.
V: Moet verskepingsmaatskappye die suidelike Viëtnam-korridor vermy weens verkeersopeenhoping?
A: Nie noodwendig nie. Die suidelike korridor bied steeds sterk verskaffersdigtheid en uitvoervolume; die sleutel is om ekstra transitobuffer te bou en roete- en terminaalvensters versigtig te kies eerder as om die korridor heeltemal te vermy.
V: Hoe kan 'n vragversender blootstelling aan hierdie infrastruktuurbeperkings verminder?
A: Deur op baanvlak eerder as op landsvlak te beplan, buigsame roete-opsies oor verskeie hawens te handhaaf, en doeanedokumentasie proaktief te bestuur om demurrage te vermy wat deur administratiewe vertragings eerder as werklike verkeersopeenhoping veroorsaak word.
V: Ondersteun Topway Shipping verskepings tussen China en Suidoos-Asiatiese vervaardigingsentrums?
A: Ja. Topway Shipping bied eerste-been vervoer, oorsese pakhuisdienste, doeaneverklaring en laaste-myl aflewering, tesame met buigsame FCL- en LCL-seevrag vanaf China na groot hawens wêreldwyd, wat versenders ondersteun terwyl hulle produksie oor die streek diversifiseer.