
مركز واحد، 27 سوقًا: كيف يعمل التوزيع على مستوى الاتحاد الأوروبي فعليًا
المقدمة
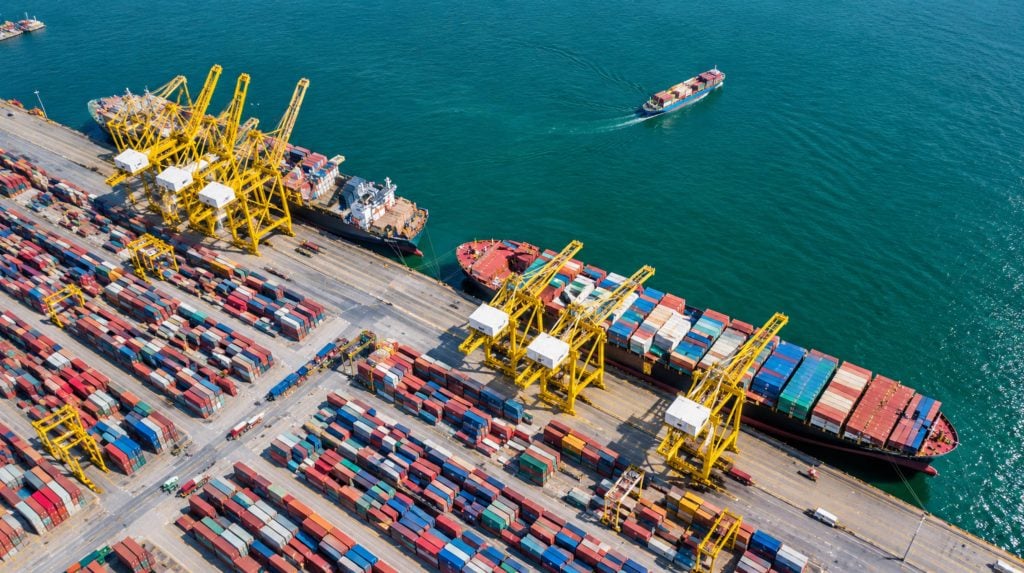
كل بائع يعمل عبر الحدود يصل في النهاية إلى نفس اللحظة المحرجة. تُشحن الطلبات الأولى من ألمانيا كطرود مباشرة من الصين دون أي شكوى. ثم تبدأ الطلبات من فرنسا وإيطاليا بالنمو، فتسأل إحدى الزبونات في لشبونة عن سبب تأخر طلبها ثمانية عشر يومًا، فيرسم أحد أعضاء الفريق خريطة لأوروبا بنقطة واحدة في المنتصف وأسهم تشير إلى الخارج. هذه النقطة هي المركز. الفكرة وراءها بسيطة: استيراد البضائع إلى الاتحاد الأوروبي بكميات كبيرة، وتخليصها جمركيًا مرة واحدة، وتلبية كل طلب من داخل التكتل.
يكمن فشل معظم الخطط في التنفيذ. صحيح أن الاتحاد الأوروبي منطقة جمركية واحدة، لكنه ليس نظامًا ضريبيًا واحدًا، ولا لغة واحدة، ولا قطاع نقل واحد، ولا نمطًا واحدًا من عادات المستهلكين. فالمستودع الواحد لا يمثل سوى نقطة تخزين واحدة لا أكثر. وراء شعار "27 سوقًا" تكمن 27 نظامًا لضريبة القيمة المضافة، ومعدلات موحدة تتراوح بين 17% في لوكسمبورغ و27% في المجر، ومجموعة متباينة من أنظمة الامتثال الوطنية للتغليف والإلكترونيات، وشبكات توصيل تختلف اختلافًا كبيرًا بين روتردام وريف رومانيا. إن التعامل مع المركز كمشروع لوجستي بحت هو أسرع طريق للوقوع في مشكلة ضريبية لا يمكن لأي شركة نقل حلها.
يُضفي التوقيت أهميةً أكبر على هذا الموضوع مقارنةً بالعام الماضي. ففي 1 يوليو/تموز 2026، أنهى الاتحاد الأوروبي الإعفاء الجمركي للشحنات التي تقل قيمتها عن 150 يورو، واستبدله برسوم ثابتة مؤقتة قدرها 3 يورو لكل فئة من الأصناف. ومن المقرر فرض رسوم مناولة منفصلة بقيمة 2 يورو في الاتحاد الأوروبي اعتبارًا من 1 نوفمبر/تشرين الثاني. أما إصلاح ضريبة القيمة المضافة الذي سيُعيد هيكلة تسجيلات المستودعات، فسيدخل حيز التنفيذ في عام 2028. يشرح هذا الدليل آلية التوزيع على مستوى الاتحاد الأوروبي عمليًا، بدءًا من حاوية الشحن البحري وصولًا إلى عتبة منزل العميل، وأهم القرارات المتخذة، ومواطن التكاليف الحقيقية. ويعكس الدليل القواعد السارية في منتصف أكتوبر/تشرين الأول 2026، ويُشير إلى الجوانب التي لا تزال قيد التطوير.
ما هو المركز الأوروبي الشامل حقًا
المركز الأوروبي الشامل هو مستودع، أو شبكة صغيرة من المستودعات، تقع داخل المنطقة الجمركية للاتحاد الأوروبي، حيث تُطرح البضائع المستوردة للتداول الحر ثم تُوزع على العملاء في عدة دول أعضاء. السمة المميزة ليست المبنى بحد ذاته، بل الوضع القانوني للبضائع. فبعد تسوية الرسوم الجمركية وضريبة القيمة المضافة على الواردات عند نقطة الدخول، تنتقل البضائع بحرية عبر الحدود، وكل عملية بيع لاحقة إما أن تكون توريدًا محليًا من الدولة التي توجد بها البضائع أو بيعًا عن بُعد داخل الاتحاد الأوروبي إلى مستهلك في مكان آخر.
يُفرّق هذا التعريف فورًا بين نموذج المركز ونموذج الشحن المباشر الذي هيمن على التجارة الإلكترونية الصينية عبر الحدود خلال العقد الماضي. ففي نموذج الشحن المباشر، يُعتبر كل طلب عملية استيراد مستقلة، وله بيان جمركي خاص به، وقيمة خاصة به، ورحلة خاصة به من مستودع المنشأ في شنتشن أو ييوو، ويخضع لرسوم الشحن المفروضة على الطرود الصغيرة في ذلك الشهر. أما في نموذج المركز، فتتم عملية الاستيراد مرة واحدة لمئات أو آلاف الوحدات، وتبدأ رحلة كل طلب داخل أوروبا.
ثلاثة بنى معمارية شائعة
ينتهي المطاف بمعظم البائعين إلى أحد ثلاثة أنظمة. الأول هو مركز توزيع مركزي واحد، عادةً في هولندا أو بلجيكا أو ألمانيا أو بولندا، يخدم القارة بأكملها من مخزون واحد. وهو الأسهل تشغيلاً، ويتطلب أقل عدد من تسجيلات ضريبة القيمة المضافة، ويركز المخزون، مما يُبقي مخزون الأمان منخفضًا. أما نقطة ضعفه فهي المسافة، لأن شحن طرد من هولندا إلى جنوب إيطاليا أو اليونان يستغرق وقتًا أطول ويكلف أكثر من شحن طرد داخل البلد نفسه.
الخيار الثاني هو مركز توزيع مزود بنقاط تخزين أمامية. يحتوي المستودع المركزي على معظم المنتجات، بينما تُوزّع المنتجات الأكثر مبيعًا في دولة أو دولتين إضافيتين حيثما تبرر كثافة الطلبات ذلك. أما الخيار الثالث فهو التوزيع المحلي الكامل، مع وجود مخزون في كل سوق رئيسي. تميل برامج الأسواق الإلكترونية، مثل برنامج أمازون للتوزيع الأوروبي الشامل (FBA)، إلى هذا التوجه، حيث يتم توزيع المخزون عبر دول تخزين مثل ألمانيا وفرنسا وإيطاليا وإسبانيا وبولندا. يوفر هذا الخيار أسرع خدمة، ولكنه يتطلب أعلى مستوى من الالتزام بالمعايير.
لا يوجد تصميم معماري مثالي من الناحية النظرية. يعتمد الاختيار الصحيح على حجم الطلبات في كل دولة، ومتوسط قيمة الطلب، وحجم المنتج، ومعدلات الإرجاع، وقدرة الشركة على تحمل أعباء إدارة الضرائب. على سبيل المثال، لا ينبغي لبائع يُجري 300 طلب شهريًا إلى إسبانيا الاحتفاظ بمخزون إسباني. أما بائع يُجري 3000 طلب شهريًا، فمن المؤكد تقريبًا أنه ينبغي عليه ذلك.
لماذا أعاد عام 2026 كتابة الاقتصاد؟
لسنوات طويلة، كانت الحسابات تُرجّح كفة الشحنات المباشرة. كانت الشحنات التي تقل قيمتها عن 150 يورو تدخل الاتحاد الأوروبي معفاة من الرسوم الجمركية، ومنذ عام 2021، سمح نظام "المحطة الواحدة للاستيراد" للمنصات بتحصيل ضريبة القيمة المضافة عند الدفع. كان بإمكان جهاز إلكتروني بقيمة 10 يورو أن يُشحن من شنتشن إلى هامبورغ بدون رسوم جمركية وبأقل قدر من الإجراءات الجمركية. لكن هذه الحسابات تغيرت في 1 يوليو 2026.
الرسوم الجمركية البالغة 3 يورو
ألغى قرار المجلس (الاتحاد الأوروبي) 2026/382 الإعفاء الجمركي للشحنات منخفضة القيمة. اعتبارًا من 1 يوليو 2026 وحتى 1 يوليو 2028، تُفرض رسوم جمركية ثابتة مؤقتة قدرها 3 يورو على كل فئة من فئات الأصناف في الشحنات التي لا تتجاوز قيمتها 150 يورو. وتُعرَّف فئة الصنف في المصطلحات الجمركية بأنها بند تعريفي مستقل مكون من ستة أرقام في البيان الجمركي. فعلى سبيل المثال، تُفرض رسوم جمركية قدرها 9 يورو على طرد يحتوي على قميص وبنطال جينز وجوارب مصنفة تحت ثلاثة بنود مختلفة، بينما تُفرض رسوم جمركية قدرها 3 يورو على ثلاثة قمصان مصنفة تحت بند واحد.
تبدو الرسوم الجمركية ضئيلة مقارنةً بسقف 150 يورو، لكنها باهظة للغاية عند أدنى مستويات الأسعار. فعلى سبيل المثال، عند شراء سلعة بقيمة 10 يورو، تُفرض رسوم جمركية بنسبة 30% على سلعة بقيمة 3 يورو. أما عند شراء طرد يحتوي على ثلاث سلع صغيرة بقيمة إجمالية 60 يورو، فتُضاف رسوم جمركية بنسبة 15% قبل احتساب ضريبة القيمة المضافة. ويشعر البائعون الذين بنوا نموذج أعمالهم على سلال سلع رخيصة ومتنوعة للغاية بهذا العبء بشكل خاص.
رسوم المعالجة البالغة 2 يورو
الرسوم الثانية هي رسوم المناولة في الاتحاد الأوروبي. اعتمدت المفوضية الأوروبية لائحة تفويضية في 21 سبتمبر 2026 تحددها بمبلغ 2 يورو لكل سلعة تُباع عن بُعد من دول ثالثة وتُطرح للتداول الحر لعملاء الاتحاد الأوروبي. ووفقًا للتوجيهات التجارية المنشورة، لا يزال القانون قيد المراجعة، والتي تنتهي في 21 أكتوبر، ومن المتوقع دخوله حيز التنفيذ في اليوم التالي وتطبيقه اعتبارًا من 1 نوفمبر. وعلى عكس الرسوم المؤقتة، لا يوجد تاريخ انتهاء محدد لهذه الرسوم، ومن المقرر مراجعتها دوريًا.
يتضمن النص أيضًا تفصيلاً هامًا لتخطيط مراكز التوزيع: من المتوقع خفض الرسوم اعتبارًا من 1 يوليو 2028 على البضائع المفرج عنها من المستودعات الجمركية المخصصة للبيع عن بُعد. والتوجه واضح، إذ ترغب بروكسل في وصول البضائع بكميات كبيرة، تحت إشراف دقيق، مع توفير بيانات كاملة عنها، وهي تُسعّر البديل وفقًا لذلك.
الإضافات الوطنية ومواعيد النقل
لم تنتظر الدول الأعضاء بصبر. فقد سارعت فرنسا إلى فرض الرسوم، وفرضت رومانيا رسومًا ثابتة على كل طرد منذ بداية عام 2026. أما إيطاليا، فقد سنّت قانونًا خاصًا بها بفرض مساهمة وطنية قدرها 2 يورو، لكنها أجّلت تطبيقه أكثر من مرة، وتشير أحدث التقارير إلى أنه سيُطبّق في 1 ديسمبر 2026، ويتوقع المحللون التجاريون إلغاء رسوم المناولة الوطنية بمجرد تطبيق رسوم الاتحاد. وتستهدف رسوم النمسا على الطرود، والبالغة 2 يورو، والتي من المقرر تطبيقها اعتبارًا من 1 أكتوبر 2026، الشركات الكبيرة. ونظرًا لتغير التواريخ والنطاق في هذا المجال شهريًا، ينبغي لأي نموذج ميزانية أن يتعامل مع الرسوم الوطنية كمتغيرات، وأن يتم التحقق منها مع وسيط جمركي قبل كل موسم بيع.
الجدول 1: التواريخ الرئيسية لتخطيط التوزيع على مستوى الاتحاد الأوروبي
| التاريخ | الحدث/الفعالية | المساحة |
| 1 يوليو 2021 | بدء تطبيق عتبة مبيعات عن بعد بقيمة 10,000 يورو على مستوى الاتحاد الأوروبي ونظام IOSS | ضريبة القيمة المضافة |
| 1 يوليو 2026 | رسوم جمركية ثابتة مؤقتة قدرها 3 يورو لكل فئة من فئات الأصناف على الشحنات التي تصل قيمتها إلى 150 يورو | الجمارك |
| 21 سبتمبر 2026 | يحدد قانون المفوضية المفوض رسوم معالجة الاتحاد بمبلغ 2 يورو لكل سلعة | الجمارك |
| 1 نوفمبر 2026 (متوقع) | تبدأ رسوم التعامل مع النقابة في التطبيق | الجمارك |
| 1 ديسمبر 2026 (حسب التقارير) | مساهمة وطنية إيطالية قدرها 2 يورو، بعد تأجيلات سابقة. | محليات |
| 1 يوليو 2028 | انتهاء العمل بنظام الرسوم الثابتة؛ رسوم أقل للإفراج عن البضائع في المستودعات الجمركية؛ توسيع نطاق نظام دعم العمليات (OSS) ونظام نقل البضائع الخاصة بموجب برنامج ViDA | الجمارك وضريبة القيمة المضافة |
| 1 يوليو 2030 | تصبح الفواتير الإلكترونية هي الوضع الافتراضي في نظام ViDA | ضريبة القيمة المضافة |
الحسابات النزيهة للواجب في نموذج المحور
قد يميل البعض إلى الاعتقاد بأن المركز التجاري هو الخيار الأفضل دائمًا من حيث الرسوم الجمركية، لكن هذا غير صحيح. فعند استيراد البضائع بكميات كبيرة، تُفرض عليها الرسوم الجمركية المعتادة حسب رمز السلعة، وليس الرسوم الثابتة البالغة 3 يورو. بالنسبة للعديد من السلع الاستهلاكية، تكون الرسوم الجمركية المعتادة صفرًا، مما يجعل المركز التجاري أرخص بكثير. أما بالنسبة للملابس، التي عادةً ما تُفرض عليها رسوم جمركية تقارب 12%، فإن المقارنة تعتمد على قيمة السلعة.
الجدول 2: رسوم ثابتة قدرها 3 يورو على الطرود المباشرة مقابل الاستيراد بالجملة بالأسعار القياسية (مثال توضيحي)
| قيمة العنصر | شحن مباشر، رسوم ثابتة | استيراد بالجملة برسوم جمركية 12% | استيراد بالجملة برسوم جمركية 0% |
| €10 | 3.00 يورو (30%) | €1.20 | €0.00 |
| €30 | 3.00 يورو (10%) | €3.60 | €0.00 |
| €50 | 3.00 يورو (6%) | €6.00 | €0.00 |
| €120 | 3.00 يورو (2.5%) | €14.40 | €0.00 |
يستحق هذا النمط دراسة متأنية. فبالنسبة لسلعة رخيصة الثمن تخضع لضريبة بنسبة 12%، يوفر الاستيراد بالجملة المال. أما بالنسبة لسلعة سعرها 120 يورو بنفس النسبة، فإن الرسوم الجمركية الثابتة تكون في الواقع أقل من الرسوم القياسية، وهو ما يُعدّ سمة من سمات النظام المؤقت الذي سينتهي في عام 2028. ولذلك، فإن جدوى إنشاء مركز تجاري لا تعتمد على الرسوم الجمركية بقدر ما تعتمد على عوامل أخرى: رسوم المناولة لكل سلعة، وسرعة التسليم، وسهولة الإرجاع، ودقة البيانات، والتحكم في ضريبة القيمة المضافة. إن أي شخص يُنشئ مركزًا تجاريًا لمجرد تجنب ضريبة 3 يورو يكون قد أساء فهم المشروع.
المرحلة القادمة: من شنتشن إلى المركز
لا يُعتبر مركز النقل فعالاً إلا بقدر تدفق الشحنات الواردة إليه. وتعتمد معظم عمليات النقل في عموم الاتحاد الأوروبي على الشحن البحري من الصين، بينما يُخصص الشحن الجوي لعمليات الإطلاق والتزويد الطارئ، وينقل النقل بالسكك الحديدية جزءاً من حركة النقل بين آسيا وأوروبا. وتُحدد القرارات المتخذة في هذه المرحلة التكلفة النهائية لكل وحدة قبل استلام أي طلبية.
FCL أو LCL
يُعدّ الشحن بحمولة حاوية كاملة خيارًا مناسبًا عندما تملأ شحنة واحدة معظم حاوية بطول 20 أو 40 قدمًا. تكون تكلفة المتر المكعب أقل، ويتم إغلاق البضائع بإحكام في بلد المنشأ، ما يقلل من عمليات المناولة، ويخفض من خطر التلف أو الفقد. أما الشحن بحمولة أقل من حمولة حاوية كاملة، فيناسب البائعين الذين يشحنون بكميات صغيرة، أو يختبرون منتجات جديدة، أو يرغبون في إعادة التعبئة بشكل متكرر دون تجميد رأس المال في حاوية كاملة. لكن في المقابل، يتطلب الشحن بحمولة أقل وقتًا للتجميع في كلا الطرفين، ومزيدًا من عمليات المناولة، وميلًا إلى إطالة مدة النقل لعدة أيام.
الجدول 3: مقارنة بين الشحنة الكاملة (FCL) والشحنة الجزئية (LCL) لتجديد المخزون في المركز
| عامل | FCL | LCL |
| أفضل ل | أفضل المبيعات المثبتة مع طلب مستقر | منتجات جديدة، كميات أصغر، عمليات إعادة تعبئة متكررة |
| التكلفة لكل متر مكعب | أقل عند معدلات التعبئة المرتفعة | أعلى، بالإضافة إلى رسوم التوحيد |
| طريقة التعامل | مختوم في بلد المنشأ، ومفتوح في بلد الوجهة | تم دمجها وفك دمجها عند كلا الطرفين |
| العبور النموذجي | جدول رحلات مباشرة من ميناء إلى ميناء | غالباً ما يستغرق الأمر عدة أيام إضافية |
| الأموال المجمدة في الأسهم | أعلى لكل شحنة | أقل لكل شحنة |
تُقدّم شركة توب واي للشحن، التي يقع مقرها الرئيسي في شنتشن وتعمل منذ عام 2010، خدمات شحن بحري مرنة، تشمل الشحن بالحاويات الكاملة (FCL) والشحن الجزئي (LCL)، من الصين إلى الموانئ الرئيسية حول العالم. وتُعدّ هذه المرونة بالغة الأهمية لمنشئي مراكز التوزيع، حيث يُستخدم هذان النمطان عادةً بالتتابع. إذ يُمكن للبائع البدء بالشحن الجزئي المجمّع (LCL) في حال عدم وضوح حجم الطلب، ثم الانتقال إلى الشحن بالحاويات الكاملة بمجرد إثبات المنتج جدارته. كما تُسهم خبرة الفريق المؤسس التي تزيد عن خمسة عشر عامًا في مجال الخدمات اللوجستية الدولية والتخليص الجمركي في هذا الأمر، حيث نادرًا ما يكون اختيار نمط الشحن مُقتصرًا على سعر الشحن فقط، بل يعتمد أيضًا على دقة التوقعات، وشروط الدفع مع المصنع، واحتمالية نفاد المخزون خلال موسم الذروة.
اختيار منفذ الدخول
تهيمن موانئ بحر الشمال الكبرى لأسباب وجيهة. توفر موانئ روتردام، وأنتويرب-بروج، وهامبورغ، وبريمرهافن سعة مياه عميقة، وخدمات منتظمة، وروابط داخلية قوية عبر السكك الحديدية، والنقل النهري، والطرق البرية. أما الموانئ الجنوبية مثل فالنسيا، وبرشلونة، وجنوة، وبيريه، فتُقصر المسافة البحرية إلى أسواق البحر الأبيض المتوسط، وقد برزت غدانسك كبديل على بحر البلطيق مع إمكانية الوصول المباشر إلى وسط وشرق أوروبا. يُعد أفضل ميناء دخول هو الذي يُتيح وصول الحاويات إلى أقرب نقطة من المستودع المركزي بتكلفة مقبولة وجدول زمني موثوق.
تتغير الازدحامات وتوافر خطوط السكك الحديدية وجداول مواعيد النقل النهري باختلاف المواسم، وينبغي مراجعتها قبل كل موسم ذروة. نادراً ما يكون الميناء الأرخص الذي يضيف أربعة أيام إلى مدة بقاء البضائع في المحطة أرخص في المجمل.
التخليص والتصنيف وضريبة القيمة المضافة على الواردات
تكمن أهمية نموذج المركز في التخليص الجمركي عند نقطة الدخول. تُصرّح البضائع برموزها الكاملة، مع تحديد المنشأ والقيمة، وتُحتسب الرسوم الجمركية وفقًا للتعريفة الجمركية المطبقة، ويتم دفع ضريبة القيمة المضافة على الواردات أو تأجيلها. وبموجب إصلاحات عام 2026، لم يعد التصنيف الدقيق بستة أرقام مجرد ميزة إضافية، لأن الرموز نفسها تُستخدم لتحديد رسوم 3 يورو على الطرود، وتُغذي ملفات تعريف المخاطر التي تستخدمها الجمارك لتحديد ما يجب فحصه.
تبرز دولتان في مجال ضريبة القيمة المضافة على الواردات. توفر كل من هولندا وبلجيكا آليات تسمح باحتساب ضريبة القيمة المضافة على الواردات ضمن الإقرار الضريبي الدوري بدلاً من دفعها نقداً عند الحدود، وذلك رهناً بالحصول على ترخيص. بالنسبة للبائع الذي يستورد عدة حاويات شهرياً، يُعدّ هذا الفرق في التدفق النقدي كبيراً، وهو أحد أسباب استمرار ظهور هاتين الدولتين في صدارة قوائم المراكز التجارية المختارة. يحتاج البائعون من خارج الاتحاد الأوروبي عادةً إلى ممثل ضريبي أو مستورد مسجل معتمد للاستفادة من هذه التسهيلات.
يُعدّ الالتزام التام بالوثائق عاملاً حاسماً في هذه المرحلة. يجب أن تتطابق الفاتورة التجارية وقائمة التعبئة وبوليصة الشحن من حيث الكميات والقيم والأوصاف، كما يجب وضع ملصق على كل كرتونة ليسهل على المستودع استلامها دون الحاجة لفتح كل صندوق. تُعدّ حالات عدم التطابق بين الوثائق والبضائع الفعلية من أكثر أسباب احتجاز الشحنات على الحدود وتأخير الاستلام في مركز التوزيع شيوعاً، ويمكن تجنبها في أغلب الأحيان من خلال قائمة مراجعة ما قبل الشحن المتفق عليها مع المصنع.
تُعدّ خدمات التخليص الجمركي إحدى الخدمات التي تُقدّمها شركة توب واي للشحن، ضمن سلسلة خدمات تشمل النقل في المرحلة الأولى، والتخزين في الخارج ، والتوصيل إلى الوجهة النهائية. بالنسبة لمشغل مركز التوزيع، يعني هذا أن جهة واحدة ستكون مسؤولة عن المستندات والتصنيف والتسليم إلى المستودع، بدلاً من ثلاثة موردين يتبادلون الحاوية ذهابًا وإيابًا بأوراق غير مكتملة.
اختيار موقع المركز
غالباً ما تُثار نقاشات عاطفية حول اختيار الموقع، حيث يدافع البائعون عن البلد الذي يقيم فيه وكيلهم أو شريكهم التجاري. ويتمثل النهج الأمثل في تقييم الدول المرشحة بناءً على خمسة معايير: سهولة الوصول إلى الموانئ والمطارات، وتكاليف العمالة والإيجار، وضرائب القيمة المضافة والتسهيلات الجمركية، والمسافة إلى مراكز الطلب، وعمق سوق شركات الخدمات اللوجستية وشركات النقل المحلية.
الجدول 4: مقارنة إرشادية للدول المحورية المشتركة
| الدولة | نقاط القوة | نقاط الضعف | الأنسب ل |
| هولندا | روتردام وشيبول، تأجيل ضريبة القيمة المضافة على الواردات، سوق خدمات لوجستية خارجية كثيفة | ارتفاع الإيجار وتكاليف العمالة، ونقص إمدادات المستودعات | أوروبا الغربية والوسطى، سلع ذات قيمة أعلى |
| بلجيكا | أنتويرب-بروج، تأجيل ضريبة القيمة المضافة، موقع مركزي بين هولندا وفرنسا وألمانيا | سوق محلية أصغر، وارتفاع الإيجارات بالقرب من الموانئ | البائعون الذين يرغبون في بوابة قريبة من فرنسا وألمانيا |
| ألمانيا | أكبر سوق استهلاكية، وشبكة اتصالات كثيفة للغاية | ارتفاع تكلفة العمالة، وثقافة المطالبة بالعوائد | البائعون الذين تعتبر ألمانيا أكبر أسواقهم |
| بولندا | انخفاض تكاليف العمالة والإيجار، وموقع وسطي شرقي، وتزايد طاقة موانئ بحر البلطيق | رحلات طويلة إلى شبه الجزيرة الأيبيرية وإيطاليا | السلع الحساسة للتكلفة والسلع الضخمة، ألمانيا ودول أوروبا الوسطى والشرقية |
| إسبانيا | موانئ فالنسيا وبرشلونة، ونفوذ قوي في شبه الجزيرة الأيبيرية | المسافة من أسواق دول الشمال ودول البلطيق | التركيز الأيبيري أو نقطة الإمداد الأمامية الجنوبية |
بغض النظر عن معيار التقييم المستخدم، فإن كثافة الطلبات هي الفيصل النهائي. ينبغي أن يقع مركز التوزيع بالقرب من أكبر تجمع للطلبات، لأن كل كيلومتر بين المستودع والعميل يُدفع ثمنه على كل طرد، بشكل دائم. تشير إحدى الشخصيات البارزة في القطاع إلى أن التوزيع المحلي يمكن أن يجعل عمليات التسليم أسرع بنحو 30% من التوزيع من نقطة مركزية واحدة، مما يُظهر أهمية ذلك في أسواق مثل إيطاليا وفرنسا عندما يكون المستودع في بولندا أو هولندا.
تُعدّ الموسمية وتوافر المستودعات والحد الأدنى لشروط العقد عوامل مهمة أيضاً. فغالباً ما تُحجز مساحات التخزين خلال موسم الذروة قبل أشهر، والبائع الذي يتفاوض في أكتوبر على حجم مبيعات نوفمبر يكون قد فقد معظم قدرته على التفاوض.
هناك نقطة أخرى غالبًا ما تُغفل خلال زيارة الموقع: جودة سوق العمل المحيط بالمستودع. فالمبنى الذي يتمتع بسهولة الوصول إلى الميناء لا يُجدي نفعًا إذا لم تتمكن المنطقة المحيطة من توفير عدد كافٍ من عمال التجميع المدربين ومشغلي الرافعات الشوكية في نوفمبر، أو إذا تضاعفت تكاليف العمالة المؤقتة خلال أسابيع الذروة. ينبغي على البائعين الاستفسار من شركاء المستودعات المحتملين عن خطط التوظيف الواقعية لموسم الذروة، ومتوسط وقت وصول الحاويات الواردة من الرصيف إلى المخزن، ومواعيد إغلاق الطلبات التي تسمح بالشحن في نفس اليوم. هذه المعلومات التشغيلية تُنبئ بجودة الخدمة بشكل أفضل من إيجار المتر المربع.
ضريبة القيمة المضافة: الجزء الذي يُفسد معظم خطط المراكز التجارية
تميل فرق الخدمات اللوجستية إلى تجاهل ضريبة القيمة المضافة باعتبارها مشكلة تخص جهات أخرى إلى أن تُخطرها مصلحة الضرائب. في نموذج المركز اللوجستي، تتبع الضريبة الموقع الفعلي للبضائع، وهذا العامل وحده يُشكل الجزء الأكبر من عبء التسجيل.
ما يغطيه نظام المصادر المفتوحة وما لا يغطيه
يُتيح نظام المحطة الواحدة للاتحاد الأوروبي للبائع تقديم إقرار ضريبي ربع سنوي واحد في دولته العضو الأصلية للإعلان عن ضريبة القيمة المضافة على مبيعات السلع عن بُعد بين الشركات والمستهلكين عبر الحدود، وذلك باستخدام معدلات ضريبة القيمة المضافة في بلدان العملاء. ومنذ 1 يوليو/تموز 2021، يُطبق حد أدنى موحد على مستوى الاتحاد الأوروبي قدره 10,000 يورو على البائعين الصغار المقيمين في الاتحاد الأوروبي، وتتجاوز قيمة الضريبة الحد الأدنى المطلوب في بلد العميل. يُعد نظام المحطة الواحدة مفيدًا، ولكنه أضيق نطاقًا مما يعتقده العديد من البائعين. فهو يغطي السلع التي تُغادر دولة عضوًا إلى مستهلكين في دولة أخرى. ولا يشمل البيع من مستودع ألماني إلى مستهلك ألماني، والذي يُعتبر توريدًا محليًا في ألمانيا، كما لا يشمل نقل مخزونك الخاص بين المستودعات.
نتيجةً لذلك، فإن الاحتفاظ بالمخزون في دولة ثانية يستلزم عادةً التسجيل في ضريبة القيمة المضافة المحلية هناك بدءًا من أول عملية بيع، بغض النظر عن حجم المبيعات عبر الحدود. وبالتالي، فإن شبكة تضم خمس دول لتخزين البضائع قد تتطلب خمسة تسجيلات محلية، بالإضافة إلى نظام دعم المبيعات عبر الإنترنت (OSS)، والإبلاغ عن كل عملية نقل للمخزون داخل الاتحاد الأوروبي. وتشير التقارير إلى أن العديد من الدول، بما فيها فرنسا وإسبانيا وإيطاليا وبولندا، تشترط على الشركات غير الأعضاء في الاتحاد الأوروبي تعيين ممثل ضريبي، مما يضيف رسومًا ومسؤولية مشتركة.
خريطة سريعة للإعدادات الشائعة
الجدول 5: أثر ضريبة القيمة المضافة حسب إعداد التنفيذ بموجب القواعد الحالية
| اقامة | تسجيلات ضريبة القيمة المضافة المحلية | الولايات المتحدة | ملاحظة عملية |
| مركز واحد في الدولة أ، يبيع للمستهلكين في جميع أنحاء الاتحاد الأوروبي | البلد أ فقط | نعم، بالنسبة للتجارة الإلكترونية بين الشركات والمستهلكين عبر الحدود | أبسط هيكل؛ لا يزال البائعون من خارج الاتحاد الأوروبي بحاجة إلى مستورد مسجل أو ممثل ضريبي |
| مركز التوزيع في أ بالإضافة إلى المخزون الأمامي في ب | أ و ب | نعم | تعتبر عمليات النقل من النقطة أ إلى النقطة ب أحداثًا واجبة الإبلاغ في كلا البلدين |
| برنامج سوق إلكتروني على مستوى الاتحاد الأوروبي مع مخزون في أربع أو خمس دول | كل دولة تخزين | نعم | أعلى معدل تحميل للملفات، وأسرع توصيل محلي |
| المخزون متوفر في البلد الأم، ويتم شحن الطلبات إلى الخارج عبر الحدود | البلد الأم فقط | نعم | انخفاض عدد التسجيلات، وارتفاع رسوم التنفيذ عبر الحدود |
ما هي التغييرات التي ستطرأ في يوليو 2028؟
تهدف حزمة ضريبة القيمة المضافة في العصر الرقمي، المعتمدة بموجب التوجيه (الاتحاد الأوروبي) 2025/516، إلى تخفيف هذه الأعباء تحديدًا. اعتبارًا من 1 يوليو 2028، من المتوقع أن يغطي نظام ضريبة المبيعات الموسع مبيعات الشركات المحلية من الشركات إلى المستهلكين في البلدان التي لا يُطبق فيها هذا النظام، كما سيسمح نظام جديد لنقل البضائع للشركات بالإبلاغ عن تحركات المخزون في إقرار ضريبة مبيعات شهري واحد بدلًا من التسجيل في كل بلد مقصد. ولا يُلغى التمثيل الضريبي للشركات العاملة في دول ثالثة، ويصبح إصدار الفواتير الإلكترونية هو النظام الافتراضي اعتبارًا من عام 2030.
حتى ذلك الحين، يتمثل النهج الأمثل في التخطيط بناءً على القواعد الحالية وتجنب بناء هيكل لا يملك سوى ميزة واحدة ستتغير قريبًا. فالبائع الذي يركز عملياته في مركز أو مركزين لن يخسر شيئًا عند تطبيق نظام ViDA، بينما البائع الذي يوزع بضاعته على ست دول سيضطر إلى تقديم ست ملفات لمدة عامين إضافيين تقريبًا.
الشحن الخارجي: من مستودع واحد إلى 27 وجهة
بمجرد وصول البضائع إلى المركز الرئيسي، يصبح التحدي هو الخدمات اللوجستية للطرود، ونادرًا ما يكون الحل في شركة نقل واحدة. تتمتع شركات النقل الوطنية مثل PostNL وColissimo وInPost وCorreos بقوة في أسواقها المحلية، بينما تتولى شركات التكامل والتجميع عمليات النقل عبر الحدود. عادةً ما يكون التصميم مزيجًا من شركات النقل حسب الوجهة: شركة تكامل متميزة للأسواق الرئيسية ذات القيمة العالية، وخدمة بريدية أو خدمة تجميع أرخص للأسواق الأقل نموًا، وشركاء محليون للتوصيل في المرحلة الأخيرة في الأسواق التي تكون فيها معدلات التسليم من المحاولة الأولى منخفضة. في بولندا وفرنسا وبلجيكا وهولندا، غالبًا ما تكون خزائن الطرود ونقاط الاستلام هي الخيار الافتراضي وليس البديل، ويجب أن يعكس اختيار شركة النقل ذلك.
أوقات العبور التقريبية
الجدول 6: متوسط خدمة النقل البري القياسية خلال أيام العمل (إرشادي، غير مضمون)
| مجموعة الوجهات | من مركز بينيلوكس | من مركز بولندي |
| ألمانيا | 1 إلى 2 | 1 إلى 2 |
| فرنسا | 1 إلى 3 | 2 إلى 4 |
| إيطاليا | 2 إلى 4 | 2 إلى 4 |
| اسبانيا والبرتغال | 3 إلى 5 | 4 إلى 6 |
| دول الشمال | 2 إلى 4 | 2 إلى 4 |
| دول البلطيق | 3 إلى 5 | 2 إلى 3 |
| رومانيا، بلغاريا، اليونان | 4 إلى 7 | 3 إلى 6 |
| أيرلندا | 3 إلى 5 | 4 إلى 7 |
| مالطا، قبرص، جزر البليار | 5 إلى 10 | 5 إلى 10 |
توضح هذه النطاقات سبب نجاح مركز التوزيع الواحد في الأسواق الرئيسية، بينما يواجه صعوبات في الأسواق الطرفية. فمناطق أوروبا الشرقية الريفية والجزر تضيف أيامًا ورسومًا إضافية غير ظاهرة في قائمة الأسعار الرئيسية، ولا يكتشف البائعون الذين يتجاهلونها تكلفتها إلا عند وصول تقارير الهامش.
يتمثل الحل العملي في تقديم وعود بفترات تسليم لكل دولة بدلاً من وعد واحد على مستوى القارة، وتحديد أسعار الشحن من قائمة الأسعار الفعلية لشركة النقل المخصصة لكل منطقة.
تُضيف الطرود العابرة للحدود إجراءات ورقية تتجاوز حدود الاتحاد الأوروبي. فالشحنات إلى النرويج وسويسرا والمملكة المتحدة تخرج من الاتحاد الجمركي، لذا يحتاج أي مركز يُعلن عن خدمات التوصيل إلى جميع أنحاء أوروبا إلى سياسة واضحة لهذه الوجهات: من يُصرّح بالبضائع، ومن يدفع ضريبة القيمة المضافة والرسوم الجمركية المحلية، وما يُبلّغ به العميل عند إتمام عملية الشراء. أما البائعون الذين يشحنون بصمت إلى هذه الأسواق كما لو كانت دولًا أعضاء، فهم من تُحتجز طرودهم في مستودعات الجمارك لأسابيع.
المرتجعات، والامتثال، والتكاليف التي لا يضعها أحد في ميزانيته
تُعدّ عمليات الإرجاع عاملاً حاسماً في تحديد جدوى مراكز التوزيع في قطاعي الأزياء والسلع الاستهلاكية. يتمتع المستهلكون في الاتحاد الأوروبي بحق قانوني في استرداد مشترياتهم خلال 14 يوماً من تاريخ الشراء عن بُعد، وقد تكون معدلات إرجاع الملابس مرتفعة. يُعدّ إرسال المرتجعات إلى الصين مكلفاً للغاية، لذا يتعين على مركز التوزيع إما معالجة المرتجعات محلياً أو شطبها. يُتيح وجود عنوان إرجاع محلي، وإجراءات فحص، وعملية إعادة تخزين، تحويل عملية البيع الضائعة إلى مخزون قابل لإعادة البيع في غضون أيام، إلا أن ذلك يتطلب عمالة في المستودعات، وقواعد تصنيف، وأحياناً عنوان إرجاع في بلد العميل نفسه لتجنب أي مشاكل عبر الحدود.
يخضع المنتج لمعايير السلامة العامة، بما في ذلك المخزون. وبموجب اللائحة العامة لسلامة المنتجات، المطبقة منذ ديسمبر 2024، يجب أن يكون للمنتجات المطروحة في سوق الاتحاد الأوروبي شخص مسؤول مقيم في الاتحاد الأوروبي، وأن تتوفر معلومات تتبعها. وتتطلب المنتجات الحاصلة على علامة CE، مثل الإلكترونيات والألعاب، وثائق إضافية. أما التغليف والبطاريات والمعدات الإلكترونية، فتخضع لتسجيلات مسؤولية المنتج الموسعة، وهي تسجيلات وطنية وليست على مستوى الاتحاد الأوروبي، وبالتالي تتضاعف مع كل دولة يُباع فيها المنتج. هذه ليست إجراءات اختيارية، إذ تعمل سلطات الجمارك ومراقبة السوق بجهد أكبر في عام 2026، ومن الأهداف المعلنة لإصلاح الجمارك منع وصول السلع غير المطابقة إلى المستهلكين.
البيانات هي العنصر الأخير. يدفع الإصلاح نحو بيانات موحدة على مستوى كل سلعة، ومركز بيانات جمركي تابع للاتحاد الأوروبي يمكن للشركات استخدامه طوعًا، على أن يدخل النظام الكامل حيز التنفيذ في عام 2028. سيجد مشغل المركز الذي يمتلك بالفعل بيانات أساسية دقيقة عن المنتجات، تتضمن رموز السلع، والمنشأ، والمواد، والقيم، أن تلبية جميع المتطلبات اللاحقة أسهل.
دليل عملي للمراكز
نادراً ما يبدأ البائعون الناجحون في التوزيع على مستوى الاتحاد الأوروبي بخطة شاملة. بل ينتقلون على مراحل، ولكل مرحلة محفز يحدد لهم متى تصبح المرحلة التالية مبررة.
المرحلة الأولى: مركز واحد، مبيعات عبر الحدود
ابدأ بمركز توزيع واحد في الدولة التي تستوعب أكبر مجموعة من الطلبات. استورد البضائع عبر الشحن الجزئي (LCL) أو الشحن الكامل (FCL)، ثم ضع المخزون في السوق الحرة وفقًا للتعريفة الجمركية المطبقة، وسجّل في ضريبة القيمة المضافة في دولة مركز التوزيع، وانضم إلى نظام دعم المبيعات (OSS). كقاعدة عامة، يخدم هذا النظام معظم البائعين حتى يصل حجم السوق الثانوي إلى ما يقارب 15 إلى 20% من الطلبات، أو حتى يبدأ بطء التسليم في التأثير سلبًا على تكلفة التحويل.
المرحلة الثانية: المخزون المستقبلي للشركات سريعة الحركة
أضف نقطة تخزين ثانية فقط للمنتجات الأكثر مبيعًا، في البلد الذي يبرر حجم الطلبات فيه وصعوبة التوصيل ذلك. اقبل التسجيل الإضافي لضريبة القيمة المضافة والإبلاغ عن التحويل، واحرص على أن يكون نطاق المخزون الثانوي ضيقًا عمدًا لضمان التحكم في المخزون.
المرحلة الثالثة: شبكة إقليمية
تُعدّ الشبكة الإقليمية خيارًا منطقيًا عندما تدعم أحجام البضائع عمليات مستودعات متعددة بدوام كامل، وعندما يكون بإمكان الإدارة المالية التعامل مع العديد من الإقرارات الضريبية شهريًا. وبحلول ذلك الوقت، سيكون إصلاح ضريبة القيمة المضافة أقرب، وقد تُلغي تعديلات عام 2028 بعض التسجيلات التي قد تُنشئها عمليات نقل المخزون.
الجدول 7: مقارنة نماذج المحاور الرئيسية
| الموديل | عمق المخزون | البصمة الضريبية للقيمة المضافة | سرعة التسليم | الأنسب |
| مركز واحد | أدنى | دولة واحدة بالإضافة إلى البرمجيات مفتوحة المصدر | جيد في اللب، أبطأ عند الحواف | البائعون الذين لديهم أقل من 5,000 طلب شهريًا تقريبًا، أو الذين لديهم سوق مهيمن واحد |
| مركز التوزيع بالإضافة إلى المخزون الأمامي | معتدل | دولتان أو ثلاث دول بالإضافة إلى مكتب دعم البرمجيات. | يتمتعون بقوة في الأسواق الرئيسية | بائعون متنامون مع أفضل المبيعات الواضحة |
| شبكة إقليمية | أعلى | عدة دول بالإضافة إلى البرمجيات مفتوحة المصدر | أسرع | بائعون ذوو حجم مبيعات كبير يتمتعون بقدرات مالية والتزامية |
تمثل عتبات الطلبات في الصف الأخير قواعد عامة، وليست حدودًا تنظيمية، وتتغير بتغير متوسط قيمة الطلب وحجم المنتج. فعلى سبيل المثال، يتخذ بائع الأثاث وبائع ملحقات الهواتف القرار نفسه عند أحجام طلبات مختلفة تمامًا.
موقع شركة توب واي للشحن في سلسلة التوريد
تُعدّ شركة توب واي للشحن مزودًا رائدًا لحلول الخدمات اللوجستية للتجارة الإلكترونية عبر الحدود منذ عام 2010، ويقع مقرها الرئيسي في شنتشن. يتمتع الفريق المؤسس بخبرة تزيد عن 15 عامًا في مجال الخدمات اللوجستية الدولية والتخليص الجمركي، مع تركيز قوي على النقل بين الصين والولايات المتحدة. وتغطي خدمات الشركة سلسلة التوريد اللوجستية بأكملها: من النقل الأولي، والتخزين في الخارج، والتخليص الجمركي، وصولًا إلى التوصيل النهائي. أما بالنسبة للشحن البحري، فتُقدّم توب واي خدمات شحن مرنة للحاويات الكاملة (FCL) والحاويات الجزئية (LCL) من الصين إلى الموانئ الرئيسية حول العالم.
بالنسبة لمركز توزيع أوروبي شامل، تتطابق هذه العناصر مباشرةً مع المراحل الموضحة في هذا الدليل. تنقل عملية النقل الأولى والشحن البحري البضائع من المصنع إلى البوابة الأوروبية المختارة. وتُحوّل عملية التخليص الجمركي الحاوية الواصلة إلى بضائع متداولة قانونيًا بتصنيف صحيح. يوفر التخزين في المستودعات الخارجية مكانًا للبضائع، بينما تربط عملية التوصيل النهائية المركز بالعملاء. تكمن قيمة وجود مزود واحد لهذه المراحل في المساءلة: فعندما تتأخر حاوية، أو يكون المستند خاطئًا، أو تُفقد البضائع، يكون فريق واحد مسؤولاً عن الحل.
كثيرًا ما يتساءل البائعون الذين يفكرون في إنشاء مركز توزيع أولي عن كيفية البدء. تتمثل الخطوة العملية الأولى في مشاركة قائمة المنتجات، وحجم الطلبات الشهرية حسب البلد، وأوقات التسليم المستهدفة مع فريق شركة توب واي للشحن، وطلب مقارنة بين خطط الشحن الجزئي (LCL) والشحن الكامل (FCL)، وخيارات الموانئ، ومتطلبات التخليص الجمركي لرموز السلع المعنية. هذا يحوّل النقاش النظري حول مركز توزيع واحد مقابل عدة مراكز إلى أرقام يمكن لفريق الشؤون المالية الموافقة عليها.
خاتمة
تنجح عملية التوزيع على مستوى الاتحاد الأوروبي عندما تُعامل كثلاثة أنظمة مترابطة بدلاً من مستودع واحد. ينقل نظام الاستلام البضائع من الصين إلى بوابة أوروبية ويُجري تخليصها ببيانات دقيقة. يحدد النظام الضريبي مكان تخزين البضائع، والتسجيلات التي تتبعها، وكيفية الإبلاغ عن المبيعات. يحوّل نظام التصدير مخزونًا واحدًا إلى عملية تسليم متوقعة عبر أسواق شديدة التباين. أي خلل في أي من هذه الأنظمة الثلاثة يُضعف النظامين الآخرين.
تُعزز إصلاحات عام 2026 الحاجة إلى مركز توزيع، لكنها لا تضمن استمراريته. فرسوم الـ 3 يورو ورسوم المناولة القادمة البالغة 2 يورو تُثقل كاهل الطرود المباشرة منخفضة القيمة، ومع ذلك، فإن ميزة مركز التوزيع تعتمد على معدلات التعريفة الجمركية، وسرعة التسليم، ومعالجة المرتجعات، والالتزام بالمعايير، وليس على رسوم واحدة. ومع اقتراب تغييرات ضريبة القيمة المضافة في عام 2028، فإن أفضل استراتيجية لمعظم البائعين هي استراتيجية بسيطة: البدء بمركز توزيع واحد في موقع استراتيجي، والحفاظ على دقة البيانات، وإضافة المخزون المُسبق فقط عند الضرورة، وإعادة النظر في الهيكل عند دخول قواعد نظام دعم العمليات الجديدة حيز التنفيذ.
بالنسبة للبائعين الذين ينقلون بضائعهم من الصين إلى أوروبا، فإن التعاون مع شريك يغطي النقل في المرحلة الأولى، والشحن البحري، والتخليص الجمركي، والتخزين، والتوصيل النهائي، يقلل من احتمالية تعثر مشروع مركز التوزيع. تقدم شركة توب واي للشحن هذه التغطية الشاملة، ومحادثة قصيرة حول أحجام البضائع والأسواق المستهدفة هي أسرع طريقة لتحديد نموذج مركز التوزيع الأنسب.
الأسئلة الشائعة
س: هل أحتاج إلى تسجيل ضريبة القيمة المضافة في كل دولة أبيع فيها؟
ج: لا. عادةً ما يمكن الإعلان عن مبيعات الشركات للمستهلكين عبر الحدود من مركز واحد من خلال نظام OSS. ولا يلزم التسجيل المحلي إلا في البلدان التي تحتفظ فيها بمخزون أو تستوفي شروطًا محلية أخرى.
س: هل تنطبق رسوم الـ 3 يورو على البضائع المستوردة بكميات كبيرة عن طريق الحاويات؟
ج: لا. تُطبق الرسوم الجمركية الثابتة على الشحنات منخفضة القيمة التي تصل قيمتها إلى 150 يورو والمباعة عن بُعد. أما الواردات بالجملة فتُخضع للتخليص الجمركي وفقًا للتعريفة الجمركية العادية لرمز السلعة، والتي قد تكون أعلى أو أقل من 3 يورو لكل سلعة.
س: متى يبدأ احتساب رسوم معالجة الاتحاد الأوروبي البالغة 2 يورو؟
ج: حددت المفوضية الرسوم بمبلغ 2 يورو لكل سلعة، ومن المتوقع تطبيقها اعتبارًا من 1 نوفمبر 2026. تأكد من الوضع النهائي مع وسيطك الجمركي، لأن القانون كان لا يزال في فترة التدقيق في منتصف أكتوبر.
س: ما هي الدولة التي تُعتبر أفضل موقع لأول مركز رئيسي؟
ج: يعتمد ذلك على مصدر معظم طلباتك. تناسب هولندا وبلجيكا البائعين الذين يرغبون في تأجيل ضريبة القيمة المضافة على الواردات وروابط قوية مع الموانئ، بينما تناسب بولندا البائعين الذين يهتمون بالتكلفة والذين يخدمون ألمانيا ووسط وشرق أوروبا.
س: هل يجب أن أبدأ بشحنة كاملة أم شحنة جزئية؟
ج: ابدأ بـ LCL عندما يكون الطلب غير مؤكد وانتقل إلى FCL بمجرد أن يكون للمنتج مبيعات مستقرة وحجم كافٍ لملء معظم الحاوية.
