
অতিরিক্ত ধারণক্ষমতা পর্যবেক্ষণ: কেন বিমান সংস্থাগুলো চীন-মার্কিন রুটে এখনও লোকসান করছে
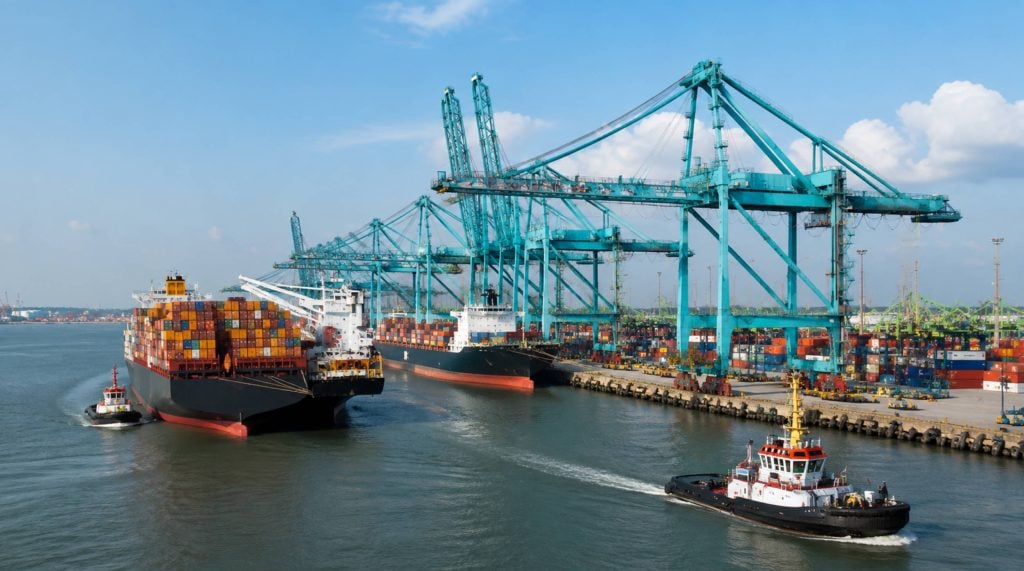
২০২৬ সালে ট্রান্সপ্যাসিফিক রুটে কন্টেইনার শিপিংয়ের শিরোনামগুলো প্রায় স্ববিরোধী মনে হয়। এক মাসে, সুদূর প্রাচ্য থেকে মার্কিন যুক্তরাষ্ট্রের পশ্চিম উপকূলে চল্লিশ-ফুট কন্টেইনারের স্পট রেট বেড়ে প্রায় ৬,০০০ ডলারে পৌঁছায়; কয়েক সপ্তাহ পরেই, ফরওয়ার্ডাররা ঠিক একই রুটে ২,১০০ ডলারের সামান্য বেশি দাম বলছে। এই আকস্মিক পরিবর্তনের আড়ালে একটি অনেক বেশি স্থিতিশীল চিত্র রয়েছে: ২০২৩ সাল থেকে চীন-মার্কিন বাণিজ্যে জাহাজের ধারণক্ষমতার দীর্ঘস্থায়ী অতিরিক্ত সরবরাহ রয়েছে, এবং এমনকি যে সপ্তাহগুলোতে মালবাহী ভাড়া আপাতদৃষ্টিতে ভালো মনে হয়, তখনও জ্বালানি, বন্দর ফি, চার্টার খরচ এবং অলস টনেজের হিসাব করলে দেখা যায় যে, সেই জাহাজগুলো পরিচালনাকারী সংস্থাগুলো প্রায়শই লোকসান করছে।
আমদানিকারক, ফ্রেইট ফরওয়ার্ডার এবং ই-কমার্স বিক্রেতাদের জন্য, যারা চীন-মার্কিন করিডোরের উপর নির্ভরশীল, কোনো একটি সপ্তাহের রেটের পরিসংখ্যান দেখার চেয়ে এই পরিস্থিতি কেন ঘটছে তা বোঝা বেশি গুরুত্বপূর্ণ। এই নিবন্ধে ট্রান্সপ্যাসিফিক ওভারক্যাপাসিটির কার্যপ্রণালী, ক্যারিয়ারদের ক্ষতির পেছনের আর্থিক তথ্য, রেটের ক্রমাগত ওঠানামার কারণ এবং শিল্পটি যখন একটি বহু-বছরের ভারসাম্য পুনর্গঠনের মধ্য দিয়ে যাচ্ছে, তখন শিপাররা তাদের সাপ্লাই চেইন রক্ষা করার জন্য বাস্তবে কী করতে পারে, তা বিশদভাবে আলোচনা করা হয়েছে।
সমৃদ্ধির জন্য নির্মিত একটি বাণিজ্য পথ, এখন এক ঘোর কাটিয়ে ওঠার চেষ্টায়।
আজকের এই অতিরিক্ত ধারণক্ষমতার মূল কারণ খুঁজে পাওয়া যায় ২০২০ থেকে ২০২৩ সালের সময়কালে, যখন মহামারীকালীন মালবাহী জাহাজের ভাড়া ঐতিহাসিক উচ্চতায় পৌঁছেছিল এবং জাহাজ কোম্পানিগুলো এই অপ্রত্যাশিত সুযোগ কাজে লাগিয়ে আগ্রাসীভাবে জাহাজ কেনার আদেশ দিয়েছিল। দক্ষিণ কোরিয়া এবং চীনের জাহাজ নির্মাণ কেন্দ্রগুলো অতি-বৃহৎ কন্টেইনার জাহাজের অর্ডারে ভরে গিয়েছিল, যার বেশিরভাগই ঠিক সেই এশিয়া-উত্তর আমেরিকা রুটের জন্য নির্ধারিত ছিল যেখান থেকে সবচেয়ে বেশি লাভ হতো। সেই জাহাজগুলো এখন বিপুল সংখ্যায় সরবরাহ করা হচ্ছে এবং এমন একটি বাজারে এসে পৌঁছাচ্ছে যেখানে ভোক্তা চাহিদার বৃদ্ধি মন্থর হয়ে গেছে এবং যেখানে শুল্ক নীতির কারণে পণ্য প্রেরণকারীরা কখন ও কীভাবে পণ্য বুক করবে তা অনেক বেশি অনিশ্চিত হয়ে পড়েছে।
এই অসামঞ্জস্যটি মৌসুমী নয়, বরং কাঠামোগত। বিশ্বব্যাপী অর্ডারবুক পর্যবেক্ষণকারী শিল্প বিশ্লেষকদের অনুমান, এই বছর কন্টেইনার ফ্লিট প্রায় ৩.৬ শতাংশ হারে প্রসারিত হচ্ছে, যেখানে অন্তর্নিহিত চাহিদার বৃদ্ধি ৩ শতাংশের কাছাকাছি। এই ব্যবধানটি ছোট মনে হলেও, পুরো এক বছরের জাহাজ চলাচলের হিসাবে এটি বহুগুণে বেড়ে যায়। সি-ইন্টেলিজেন্সের পূর্বাভাসকারীরা উল্লেখ করেছেন যে, বর্তমান অতিরিক্ত ধারণক্ষমতার চক্রটি ২০২৭ সালের আগে শীর্ষে পৌঁছাবে বলে আশা করা হচ্ছে না। এর অর্থ হলো, পরিবহন সংস্থাগুলো যদি এখন পর্যন্ত যা করেছে তার চেয়ে আরও আগ্রাসীভাবে ধারণক্ষমতা হ্রাস না করে, তবে ভাড়া এবং মুনাফার উপর চাপ এই বছরের পরেও দীর্ঘকাল ধরে অব্যাহত থাকার সম্ভাবনা রয়েছে।
শুল্ক নীতি এই কাঠামোগত অতিরিক্ত উৎপাদন ক্ষমতার উপর দ্বিতীয়, আরও একটি অনিয়মিত চাপ সৃষ্টি করেছে। শুল্ক ঘোষণা, ছাড় বা সমঝোতার প্রতিটি পর্যায় আমদানিকারকদের মধ্যে সময়সীমা পার হওয়ার আগেই পণ্য সরবরাহের হিড়িক সৃষ্টি করে, এবং এই হিড়িক কেটে গেলে চাহিদার একটি শূন্যতা তৈরি হয়। এর ফলে পরিবহন সংস্থাগুলো একটি চলমান লক্ষ্যের পেছনে ছুটতে থাকে: তারা এই হিড়িকের সুযোগ নিতে উৎপাদন ক্ষমতা বাড়ায় এবং ভাড়া বৃদ্ধি করে, কিন্তু হিড়িক কমে গেলে তাদের হাতে অনেক খালি স্লট থেকে যায় এবং মূল্য রক্ষার জন্য খালি জাহাজ চলাচলই একমাত্র উপায় হয়ে দাঁড়ায়।
কাঠামোগত অতিরিক্ত সরবরাহ এবং নীতি-চালিত চাহিদা চক্রের এই সংমিশ্রণটি এমন একটি শিল্পের মানদণ্ডেও অস্বাভাবিক, যা বরাবরই উত্থান-পতনের প্রবণতায় অভ্যস্ত। পূর্ববর্তী মন্দাগুলোর সময়, মজুত স্বাভাবিক হয়ে গেলে পরিবহন সংস্থাগুলো সাধারণত একটি পূর্বাভাসযোগ্য মৌসুমী ধারায় চাহিদা পুনরুদ্ধারের ওপর নির্ভর করতে পারত। এবার, চাহিদা পুনরুদ্ধারের সময়টি খুচরা মজুতচক্রের চেয়ে ওয়াশিংটন ও বেইজিং থেকে আসা রাজনৈতিক ঘোষণার সাথে বেশি জড়িত, যা জাহাজ ও স্লট বরাদ্দের সময় একটি শিপিং লাইনের নেটওয়ার্ক পরিকল্পনাকারীদের পক্ষে কয়েক মাস আগে থেকে পূর্বাভাস দেওয়া অনেক বেশি কঠিন।
লাল কালির পেছনের সংখ্যাগুলো
প্রধান পরিবহন সংস্থাগুলোর আর্থিক তথ্য থেকে স্পষ্ট হয়, কীভাবে পরিস্থিতি খুব দ্রুত রেকর্ড মুনাফা থেকে প্রকৃত সংকটের দিকে মোড় নিয়েছে। গত বছরের চতুর্থ ত্রৈমাসিকে মার্স্কের সমুদ্রগামী জাহাজ বিভাগ লোকসানে ব্যবসা করেছে এবং ড্রিউরি মেরিটাইম ফিনান্সিয়াল রিসার্চের বিশ্লেষকরা শীর্ষ কন্টেইনার লাইনগুলোর জন্য তাদের পুরো বছরের আয়ের পূর্বাভাস গত বছরের শুরুতে আনুমানিক ৭৫ বিলিয়ন ডলার থেকে তীব্রভাবে কমিয়ে প্রায় ৩২ বিলিয়ন ডলারে সংশোধন করেছেন। নতুন জাহাজ সরবরাহ অব্যাহত থাকায় এই আয় আরও কমবে বলে আশঙ্কা করা হচ্ছে।
পরিচালনগত দিক থেকে ওশান নেটওয়ার্ক এক্সপ্রেসের ফলাফলও একই চিত্র তুলে ধরে। জাহাজ ব্যবহারের হার প্রায় ৯০ শতাংশের কাছাকাছি থাকা সত্ত্বেও, এই পরিবহন সংস্থাটি গত বছরের তুলনায় এশিয়া থেকে উত্তর আমেরিকায় পূর্বমুখী উল্লেখযোগ্যভাবে কম পণ্য পরিবহন করেছে। এটি ইঙ্গিত দেয় যে, পরিবহন সংস্থাগুলো প্রকৃত চাহিদার শক্তির পরিবর্তে মূলত ভাড়া কমিয়ে জাহাজ পূর্ণ রাখছে। নিচের সারণিতে বর্তমান মন্দার কারণ হিসেবে চিহ্নিত কিছু তথ্য সংক্ষেপে তুলে ধরা হলো।
| ইনডিকেটর | সাম্প্রতিক পঠন | এটি কী সংকেত দেয় |
| পূর্ণ-বছরের ক্যারিয়ার EBIT পূর্বাভাস | প্রায় ৭৫ বিলিয়ন ডলার থেকে প্রায় ৩২ বিলিয়ন ডলারে সংশোধিত হয়েছে | কার্গোর পরিমাণ স্থিতিশীল থাকা সত্ত্বেও শিল্পজুড়ে মুনাফার পতন ঘটেছে। |
| ম্যারস্ক ওশান সেগমেন্টের EBIT (চতুর্থ ত্রৈমাসিক) | নেতিবাচক পরিচালন ফলাফল | শীর্ষ তিন বিমান সংস্থার একটি সমুদ্র কার্যক্রমে সরাসরি লোকসান করেছে |
| বিশ্বব্যাপী যানবাহনের সংখ্যা বৃদ্ধি বনাম চাহিদা বৃদ্ধি | ~৩.৬% বনাম ~৩% | কাঠামোগত অতিরিক্ত সরবরাহ সংকুচিত না হয়ে বরং প্রসারিত হচ্ছে |
| পূর্বগামী এশিয়া-মার্কিন যুক্তরাষ্ট্রের একটি চালান | পূর্ববর্তী বছরের তুলনায় প্রায় ৯০% ব্যবহার কমেছে। | জাহাজগুলো পূর্ণ থাকে শুধুমাত্র ভাড়া কমানোর কারণে, চাহিদা বাড়ার কারণে নয়। |
| চক্রীয় অতিরিক্ত ক্ষমতার শীর্ষ (পূর্বাভাস) | 2027 | পুনর্ভারসাম্য একটি বহু বছরের প্রক্রিয়া, কোনো একটি খারাপ ত্রৈমাসিকের বিষয় নয়। |
এই পরিসংখ্যানগুলোর কোনোটিই ২০০৯ সাল বা মহামারির শুরুর মাসগুলোর মতো শিল্পের অবাধ পতনের ইঙ্গিত দেয় না। বরং, এগুলো একটি ধীরগতির রক্তক্ষরণের চিত্র তুলে ধরে: পরিবহন সংস্থাগুলো এখনও রেকর্ড বা প্রায়-রেকর্ড পরিমাণ পণ্য পরিবহন করছে, কিন্তু একই পণ্যের জন্য অতিরিক্ত খালি স্লট থাকায় প্রতি বক্সের জন্য তাদের ধার্য করার মূল্য কমে গেছে, এবং ভালো পরিচালন মুনাফা ও আজকের পরিসংখ্যানের মধ্যে ব্যবধান ক্রমাগত বেড়েই চলেছে।
এটা মনে রাখা দরকার যে পরিস্থিতি কতটা পাল্টে গেছে। ২০২০ থেকে ২০২২ সাল পর্যন্ত কন্টেইনার লাইনগুলো সম্মিলিতভাবে ৩০০ বিলিয়ন ডলারেরও বেশি মুনাফা অর্জন করেছিল, যা ছিল এক অপ্রত্যাশিত লাভ এবং এই অর্থ দিয়েই নতুন জাহাজ নির্মাণের সেই ঢেউ উঠেছিল যা এখন বাজারের ওপর চাপ সৃষ্টি করছে। সেই অর্থে, বর্তমানে স্বল্প বা লোকসানি মুনাফার এই সময়কালটি একই চক্রের অপর অর্ধেক: শিল্পটি তেজি বাজারের সময় জাহাজ অর্ডার করার মাধ্যমে ভবিষ্যতের চাহিদা বৃদ্ধির ওপর ভিত্তি করে ঋণ নিয়েছিল, এবং এখন এমন এক সময়ে অতিরিক্ত সরবরাহের মাধ্যমে সেই ঋণ পরিশোধ করছে যখন চাহিদার বৃদ্ধি মন্থর হয়ে পড়েছে।
কেন চীন-মার্কিন দর ক্রমাগত ওঠানামা করে
এই বছর চীন-মার্কিন করিডোরে স্পট রেট একটি সত্যিই অস্বাভাবিক ধারায় ওঠানামা করেছে, এবং এই ধারাটি একটি সুস্থ ও ভারসাম্যপূর্ণ বাজারের লক্ষণ না হয়ে বরং অতিরিক্ত ধারণক্ষমতারই একটি উপসর্গ। যে বাজারে অতিরিক্ত অলস ধারণক্ষমতা থাকে, সেখানে চাহিদার সামান্য বৃদ্ধিও তীব্র রেট স্পাইকে পরিণত হয়, কারণ বুকিং সামান্য কমে এলেই ক্যারিয়ারদের রেট বাড়িয়ে দেওয়ার যথেষ্ট কারণ থাকে, যাতে অতিরিক্ত টনেজ আবার ফিরে এসে দাম কমিয়ে আনার আগেই তারা তা করতে পারে।
| কাল | চীন/পূর্ব এশিয়া – ইউএসডব্লিউসি (এফইইউ অনুসারে) | চীন/পূর্ব এশিয়া – ইউএসইসি (এফইইউ অনুসারে) |
| ২০২৬ সালের ফেব্রুয়ারীর প্রথম দিকে | $2,124 | $2,946 |
| ২০২৫ সালের অক্টোবরের শেষ দিকে (যুদ্ধবিরতির পর) | $৩,০৪৪ (গত বছরের তুলনায় ৪৮% কম) | $৩,০৪৪ (গত বছরের তুলনায় ৪৮% কম) |
| ২০২৬ সালের দ্বিতীয় ত্রৈমাসিকে সর্বোচ্চ পর্যায় (বাজার প্রতিবেদন অনুযায়ী) | $ 6,000 + + | $ 7,000 + + |
| ২০২৬ সালের প্রথম দিকে (ড্রুরি ডব্লিউসিআই, মিশ্রিত) | ~ $ 2,100 | - |
এই সারণীতে দৃশ্যমান ওঠানামাগুলো একটি চেনা ঘটনাক্রম দ্বারা চালিত হয়েছিল। ওয়াশিংটন ও বেইজিংয়ের মধ্যে অক্টোবর ২০২৫-এ একটি বাণিজ্য যুদ্ধবিরতি কিছু শুল্ক হ্রাস করে এবং প্রস্তাবিত বন্দর মাশুল স্থগিত করে, যা সাময়িকভাবে বাজারকে শান্ত করলেও অন্তর্নিহিত অতিরিক্ত সরবরাহকে পাল্টে দিতে পারেনি এবং দুর্বল চাহিদার কারণে ২০২৬ সালের শুরু পর্যন্ত ভাড়া কমতে থাকে। এরপর বছরের মাঝামাঝি শুল্কের সময়সীমার আগে অগ্রিম পণ্য পরিবহনের দ্বিতীয় ঢেউ দ্বিতীয় ত্রৈমাসিক জুড়ে ভাড়াকে তীব্রভাবে বাড়িয়ে দেয়, যেখানে জায়গা কমে আসায় পরিবহন সংস্থাগুলো সাধারণ ভাড়া বৃদ্ধি এবং ব্যস্ততম মৌসুমের সারচার্জ আরোপ করে। জুলাই মাস নাগাদ, বেশ কয়েকটি বাজার প্রতিবেদনে ইতিমধ্যেই এই ইঙ্গিত দেওয়া হচ্ছিল যে এই উল্লম্ফন আবার স্থিতিশীল বা দুর্বল হয়ে যেতে পারে, যা এই বিষয়টিকে তুলে ধরে যে এত বেশি অতিরিক্ত ধারণক্ষমতা সম্পন্ন একটি বাজারে মনোভাব কতটা দ্রুত পাল্টে যায়।
যে শিপার পণ্য পরিবহনের চূড়ান্ত খরচের পরিকল্পনা করতে চান, তার জন্য এই ধারাটি সামলানো সত্যিই কঠিন। পণ্য প্রস্তুত হওয়ার দুই সপ্তাহ আগে পাওয়া একটি কোটেশন বুকিং নিশ্চিত হওয়ার সময় নাগাদ এক হাজার ডলার পর্যন্ত বদলে যেতে পারে, এবং ভাড়া বাড়ার কারণে একই সপ্তাহে একাধিক প্রতিযোগী বুকিংয়ের চাপ সৃষ্টি হলে পছন্দের যাত্রার তারিখটিও পুরোপুরি বাতিল হয়ে যেতে পারে। চালানের প্রস্তুত হওয়ার তারিখের অনেক আগেই জায়গা এবং মূল্য চূড়ান্ত করা এখন আর অপ্টিমাইজেশনের বিষয় নয়, বরং এটি ঝুঁকি ব্যবস্থাপনার একটি মৌলিক প্রয়োজনীয়তা হয়ে দাঁড়িয়েছে।
পূর্ব উপকূলের রুটগুলো আরও একটি জটিলতা যোগ করে, যা আলাদাভাবে উল্লেখ করার মতো। যেহেতু পানামা খালের ট্রানজিট ফি এবং দীর্ঘতর সম্পূর্ণ জলপথের রুট একটি স্বাভাবিক বাজারেই পূর্ব উপকূলের মূল্যকে পশ্চিম উপকূলের হারের চেয়ে কয়েকশ থেকে হাজার ডলারেরও বেশি বাড়িয়ে দেয়, তাই যেকোনো ব্যাপক মূল্যবৃদ্ধি শতাংশের হিসাবে পূর্ব উপকূলের বুকিংয়ের উপর আরও কঠিন প্রভাব ফেলে। যে সমস্ত শিপার উভয় উপকূলে তাদের পণ্য ভাগ করে নেন, অথবা যারা সম্পূর্ণ জলপথের রুট এবং পশ্চিম উপকূল ও রেল ইন্টারমোডাল বিকল্পের মধ্যে পরিবর্তন করতে পারেন, তাদের সাধারণত একটিমাত্র বন্দরে আবদ্ধদের তুলনায় আকস্মিক মূল্যবৃদ্ধি সামাল দেওয়ার সুযোগ বেশি থাকে।
খালি পাল: একটি ভোঁতা হাতিয়ার যার কাজ করার সুযোগ ক্রমশ কমে আসছে
দরপতনের মুখে, জাহাজ কোম্পানিগুলো সেই একই কৌশলের আশ্রয় নিয়েছে যা তারা মহামারীকালীন মন্দা এবং এর আগের প্রতিটি মন্দার সময়ে ব্যবহার করেছিল: নির্ধারিত জাহাজ চলাচল বাতিল করা বা ‘ব্ল্যাঙ্কিং’ করা, যাতে জলপথ থেকে ধারণক্ষমতা কমিয়ে এনে দামকে সমর্থন করা যায়। জেনিটার বিশ্লেষকরা এই বছরের শুরুতে সতর্ক করেছিলেন যে, প্রধান ফ্রন্টহল রুটগুলোতে স্পট রেট কমে যাওয়ায় জাহাজ কোম্পানিগুলো আরও আগ্রাসীভাবে ‘ব্ল্যাঙ্কিং’ শুরু করবে, এবং পণ্য প্রেরণকারীদের এই বাস্তব সম্ভাবনাটি মাথায় রাখতে হবে যে, বুক করা কোনো জাহাজ চলাচল বাতিল হয়ে যেতে পারে, এমনকি কখনও কখনও খুব অল্প সময়ের নোটিশেও।
পরিবহন সংস্থাগুলোর জন্য সমস্যা হলো, জাহাজ চলাচল বন্ধ রাখা একটি নির্দিষ্ট সীমা পর্যন্তই ভাড়া ধরে রাখার কৌশল হিসেবে কাজ করে। যেহেতু ক্রমাগত অনেক নতুন জাহাজ পরিষেবাতে আসছে, তাই ভাড়া উল্লেখযোগ্যভাবে বাড়ানোর জন্য বাজার থেকে যে পরিমাণ জাহাজ চলাচল বন্ধ রাখার প্রয়োজন হয়, তার পরিমাণ বেড়েই চলেছে। আর প্রতিবার জাহাজ চলাচল বন্ধ রাখার ফলে পণ্য প্রেরণকারীদের জন্য বিলম্বিত পণ্য, সংযোগ বিচ্ছিন্ন হওয়া এবং অনির্ভরযোগ্য ট্রানজিট সময়ের মতো বাস্তব পরিচালনগত দুর্ভোগ তৈরি হয়। এই নির্ভরযোগ্যতার খরচ শেষ পর্যন্ত কিছু পণ্যকে আকাশপথে পরিবহনের দিকে বা অধিক নির্ভরযোগ্য বলে বিবেচিত পরিবহন সংস্থাগুলোর দিকে ঠেলে দেয়, যা এই শিল্পের অতিরিক্ত পণ্য ধারণক্ষমতার সমস্যার সমাধান না করে বরং এর ভোগান্তি কাকে বহন করতে হবে, সেই বিষয়টিকে পুনর্বণ্টন করে।
কৌশল হিসেবে ফ্লাইট বন্ধ রাখার মধ্যে একটি সমন্বয়ের সমস্যাও অন্তর্নিহিত রয়েছে। এটি কেবল তখনই কার্যকরভাবে রেটকে সমর্থন করে, যখন বেশিরভাগ প্রধান ক্যারিয়ার প্রায় একই সময়ে প্রায় একই অনুপাতে তাদের সক্ষমতা কমিয়ে আনে; যদি একটি জোট সংযত থাকে আর অন্যেরা ব্যাপকভাবে ফ্লাইট বন্ধ রাখে, তাহলে যে ক্যারিয়ারগুলো সক্ষমতা কমিয়েছে, তারা যে শিল্প-ব্যাপী রেট হ্রাসের আশা করেছিল তা ছাড়াই, যারা কমায়নি তাদের কাছে বাজারের অংশ তুলে দেয়। এই গতিশীলতা এই ক্ষেত্রে ক্যারিয়ারগুলোর আচরণকে আরও কঠিন করে তুলেছে, এবং এটি সেই কারণগুলোর মধ্যে একটি যার জন্য এই বছর প্রকাশিত অনেক রেট পূর্বাভাস প্রকাশের কয়েক সপ্তাহের মধ্যেই সংশোধন করতে হয়েছে।
ক্রমাগত অতিরিক্ত উৎপাদন ক্ষমতার ফলে আমদানিকারক এবং ফরওয়ার্ডারদের জন্য কী প্রভাব পড়ে
যেসব কোম্পানি সরাসরি চীনের কারখানা থেকে মার্কিন যুক্তরাষ্ট্রের দোকানে পণ্য পৌঁছে দেয়, তাদের জন্য এটি কেবল পরিবহন সংস্থার ব্যালেন্স শিট সম্পর্কিত কোনো বিমূর্ত শিল্পকাহিনী নয়। এটি বিভিন্ন বাস্তব সিদ্ধান্তকে প্রভাবিত করে, যেমন—কত আগে থেকে বুকিং করতে হবে, স্পট মার্কেটের তুলনায় চুক্তিভিত্তিক রেটের মাধ্যমে একটি চালানের খরচের কতটুকু হেজ করতে হবে, এবং কোনো জাহাজ চলাচল বাতিল হলে বা হঠাৎ রেট বেড়ে গেলে বিক্রির মৌসুম নষ্ট না করে তার প্রভাব সামাল দেওয়ার জন্য কী পরিমাণ বাফার ইনভেন্টরি রাখতে হবে।
যেসব ব্যবসার লেনদেনের পরিমাণ অনুমানযোগ্য ও নিয়মিত, তাদের জন্য সাধারণত মধ্য-মেয়াদী চুক্তির হার স্থির করে নেওয়াই শ্রেয়, বিশেষ করে যখন সামগ্রিক বাজার দুর্বল থাকে। কারণ এই চুক্তিগুলো প্রচলিত স্পট মূল্যের চেয়ে দশ থেকে ত্রিশ শতাংশ কম হয়ে থাকে এবং এ বছরের দ্বিতীয় ত্রৈমাসিকে দেখা যাওয়া আকস্মিক মূল্যবৃদ্ধির মতো পরিস্থিতি থেকে পণ্য প্রেরণকারীকে সুরক্ষিত রাখে। ছোট বা মৌসুমী আমদানিকারকদের প্রায়শই অনুকূল চুক্তি করার মতো লেনদেনের পরিমাণ থাকে না, তাই তারা স্পট-মার্কেটের অস্থিরতার প্রতি বেশি সংবেদনশীল থাকে। তারা সাধারণত একটিমাত্র পরিষেবার উপর নির্ভর না করে, এমন একজন ফরওয়ার্ডারের সাথে কাজ করে সবচেয়ে বেশি লাভবান হয়, যে একাধিক বাহকের সাথে সম্পর্ক এবং রুটিং বিকল্পের সমন্বয় করতে পারে।
এর সাথে সময়সূচী নির্ধারণের একটি দিকও জড়িত, যাকে সহজেই অবমূল্যায়ন করা হয়। যেহেতু পরিবহন সংস্থাগুলো দরপতনের প্রতিক্রিয়ায় শুধু দাম কমিয়ে পূর্ণ সময়সূচী অনুযায়ী জাহাজ চালানোর পরিবর্তে কিছু জাহাজ চলাচল বন্ধ রাখে, তাই মূল দর কমে গেলেও একটি নির্দিষ্ট সপ্তাহে উপলব্ধ জাহাজ চলাচলের সংখ্যা কমে যেতে পারে। এর অর্থ হলো, একটি স্থিতিশীল বাজারের তুলনায় এখন পণ্য প্রস্তুত হওয়ার তারিখ এবং জাহাজ ছাড়ার শেষ তারিখের ওপর আরও নিবিড়ভাবে নজর রাখতে হবে। একটি দুর্বল সময়সূচীতে কোনো চালান একটি যাত্রা মিস করলে, পরবর্তী উপলব্ধ স্লটটি পাওয়ার আগে সেটিকে এক সপ্তাহ বা তারও বেশি সময় ধরে অপেক্ষা করতে হতে পারে।
এর কোনোটিরই মানে এই নয় যে, পরিবহন সংস্থার অতিরিক্ত ধারণক্ষমতার গতিপ্রকৃতির মুখে পণ্য প্রেরণকারীরা ক্ষমতাহীন। একটির পরিবর্তে দুই বা তিনটি মূল পরিবহন সংস্থার সাথে সম্পর্ক স্থাপন করে বৈচিত্র্য আনা, ব্যস্ততম সময়ের জন্য নিরাপত্তা মজুদে একটি ছোট বাফার তৈরি করা, এবং এমন একজন ফরওয়ার্ডারের সাথে স্থায়ী সম্পর্ক বজায় রাখা যিনি কোনো নির্দিষ্ট সপ্তাহে জায়গার স্বল্পতার ওপর নির্ভর করে এফসিএল (FCL) ও এলসিএল (LCL)-এর মধ্যে পরিবর্তন করতে পারেন—এগুলো সবই হলো এমন একটি বাজারের প্রভাবকে প্রশমিত করার বাস্তবসম্মত ও স্বল্প খরচের উপায়, যা সম্ভবত আরও কিছুকাল অস্থিতিশীল থাকবে।
টপওয়ে শিপিং কীভাবে শিপারদের একটি অস্থিতিশীল বাজারে পথ চলতে সাহায্য করে
২০১০ সাল থেকে, চীনের শেনজেনে সদর দপ্তর অবস্থিত টপওয়ে শিপিং, বিশেষভাবে এই ধরনের অস্থিরতাকে মাথায় রেখে তৈরি আন্তঃসীমান্ত ই-কমার্স লজিস্টিকস সমাধানের একটি পেশাদার সরবরাহকারী হিসেবে কাজ করে আসছে। এর প্রতিষ্ঠাতা দলের আন্তর্জাতিক লজিস্টিকস এবং কাস্টমস ক্লিয়ারেন্সে পনেরো বছরেরও বেশি অভিজ্ঞতা রয়েছে এবং তারা চীন-মার্কিন করিডোরের উপর বিশেষভাবে ও সচেতনভাবে মনোনিবেশ করেছে, যা উপরে বর্ণিত অতিরিক্ত ধারণক্ষমতার গল্পের কেন্দ্রবিন্দুতে অবস্থিত।
একটি নির্দিষ্ট সময়ের জন্য একক মূল্য প্রস্তাব দেওয়ার পরিবর্তে, টপওয়ে শিপিং-এর পরিষেবাগুলো সম্পূর্ণ লজিস্টিকস চেইন জুড়ে বিস্তৃত। এর মধ্যে রয়েছে চীনের কারখানা ও কনসোলিডেশন পয়েন্ট থেকে প্রথম ধাপের পরিবহন, বিশ্বজুড়ে প্রধান বন্দরগুলোতে নমনীয় ফুল-কন্টেইনার-লোড ও লেস-দ্যান-কন্টেইনার-লোড সমুদ্রপথে মাল পরিবহন, এবং সবশেষে বিদেশে ওয়্যারহাউজিং , কাস্টমস ক্লিয়ারেন্স ও মার্কিন বাজারে শেষ ধাপের ডেলিভারি। এই এন্ড-টু-এন্ড কাঠামোটি ঠিক তখনই সবচেয়ে বেশি গুরুত্বপূর্ণ হয়ে ওঠে যখন স্পট রেট এবং জাহাজের সময়সূচী অনিশ্চিত থাকে। কারণ, এটি একজন শিপারকে এমন একজন অংশীদারের সাথে কাজ করার সুযোগ দেয়, যিনি বাতিল হওয়া জাহাজ চলাচল বা আকস্মিক রেট পরিবর্তনের প্রতিক্রিয়ায় রুটিং, ক্যারিয়ার নির্বাচন এবং কনসোলিডেশন কৌশল সামঞ্জস্য করতে পারেন। এর ফলে, বাজারের প্রতিটি পরিবর্তনের সাথে সাথে প্রতিটি ধাপের জন্য আলাদাভাবে নতুন করে দর কষাকষি করার প্রয়োজন হয় না।
যেসব ব্যবসা প্রতিষ্ঠান চুক্তিবদ্ধ রেট চূড়ান্ত করা, স্পট মার্কেটের সুবিধা নেওয়া, বা উভয় ক্ষেত্রেই পণ্য পরিবহনের পরিমাণ ভাগ করে নেওয়ার মধ্যে কোনো একটি বেছে নেওয়ার চেষ্টা করে, তাদের জন্য এই ধরনের বাস্তব ও অভিজ্ঞ পরামর্শ প্রায়শই শুধুমাত্র রেটের সংখ্যার চেয়েও বেশি মূল্যবান হয়। চীন-মার্কিন বাণিজ্যের উপর টপওয়ে শিপিং-এর দীর্ঘদিনের মনোযোগের অর্থ হলো, তাদের টিম ইতিমধ্যেই এই ধরনের বেশ কয়েকটি অতিরিক্ত ধারণক্ষমতার চক্রের অভিজ্ঞতা অর্জন করেছে, যা বুকিংয়ের জন্য প্রয়োজনীয় অগ্রিম সময়, ব্যস্ততম মৌসুমের সময় এবং কখন একটি সম্পূর্ণ কন্টেইনারের খরচ সাশ্রয়ের চেয়ে এলসিএল (LCL) নমনীয়তাকে অগ্রাধিকার দেওয়া যুক্তিযুক্ত, সে বিষয়ে আরও বাস্তবসম্মত পরামর্শ দিতে সাহায্য করে।
এটি বিশেষত সেইসব আন্তঃসীমান্ত ই-কমার্স বিক্রেতাদের জন্য প্রাসঙ্গিক, যারা বর্তমান চীন-মার্কিন কার্গোর একটি বড় অংশ পরিচালনা করেন। ছোট ও ঘন ঘন চালানগুলোই কোনো জাহাজ চলাচল বাতিল হওয়া বা আকস্মিক জিআরআই (GRI)-এর সবচেয়ে বেশি ঝুঁকিতে থাকে, কারণ যখন ফুলফিলমেন্ট সেন্টারগুলোতে পণ্যের প্রবাহ অব্যাহত রাখা প্রয়োজন, তখন কেবল একটি খারাপ সপ্তাহ পার করার জন্য অপেক্ষা করার সুযোগ খুব কম থাকে। টপওয়ে শিপিং-এর মডেলের মতো, সমুদ্রপথে মাল পরিবহনের সাথে চূড়ান্ত গ্রাহকের কাছাকাছি বিদেশী গুদামজাতকরণের সমন্বয় এই বিক্রেতাদের এমন একটি সুরক্ষা দেয়, যা শুধুমাত্র বন্দর-থেকে-বন্দর মাল পরিবহনের ব্যবস্থা এককভাবে প্রদান করতে পারে না।
ভবিষ্যৎ দৃষ্টি: ২০২৭ সাল নাগাদ ভারসাম্য পুনঃস্থাপন কেমন হতে পারে
শিল্পের বেশিরভাগ পূর্বাভাসদাতাই পরবর্তী পরিস্থিতি কেমন হবে তার মোটামুটি রূপরেখা নিয়ে একমত, যদিও এর সঠিক সময়কাল এখনও অনিশ্চিত। সি-ইন্টেলিজেন্সের পূর্বাভাস অনুযায়ী, ২০২৭ সালে চক্রাকার অতিরিক্ত ধারণক্ষমতা সর্বোচ্চ পর্যায়ে পৌঁছাবে। এর থেকে বোঝা যায় যে, ট্রান্সপ্যাসিফিক রুটগুলিতে বর্তমানে যে স্বল্প বা লোকসানি মুনাফার ধারা চলছে, তা আরও দীর্ঘস্থায়ী হবে। এবং এই পরিস্থিতির উল্লেখযোগ্য উন্নতি নির্ভর করবে পুরোনো জাহাজগুলো কী গতিতে বাতিল বা নিষ্ক্রিয় করা হচ্ছে, জাহাজ সংস্থাগুলো খালি জাহাজ চলাচল পরিচালনায় কতটা শৃঙ্খলাবদ্ধ, এবং ২০২১-২০২৩ সালের তেজি বাজারের অর্ডারগুলো নিষ্পত্তি হওয়ার সাথে সাথে নতুন জাহাজ সরবরাহের হার কমতে শুরু করে কি না, তার উপর।
বাহ্যিক ধাক্কাগুলোই সবচেয়ে বড় অনিশ্চয়তা। সুয়েজ খাল দিয়ে জাহাজ চলাচল পুরোপুরি পুনরায় শুরু হলে, দীর্ঘতর কেপ অফ গুড হোপ রুটে বর্তমানে আটকে থাকা জাহাজগুলো অবশেষে মুক্ত হবে, যা ইতিমধ্যেই অতিরিক্ত সরবরাহযুক্ত বাজারে আরও ধারণক্ষমতা যোগ করবে। অন্যদিকে, যুক্তরাষ্ট্র-চীন শুল্ক নীতির যেকোনো নতুন বৃদ্ধি ‘ফ্রন্টলোডিং’-এর আরেকটি আকস্মিক বৃদ্ধি ঘটাতে পারে, যার পরে চাহিদায় আরেকটি শূন্যতা তৈরি হতে পারে। যে সমস্ত শিপাররা আজকের রেট পরিস্থিতি স্থিতিশীল থাকবে এমনটা ধরে না নিয়ে, এখন থেকেই তাদের সোর্সিং এবং ফ্রেট কৌশলে নমনীয়তা আনবে, পরবর্তী অপ্রত্যাশিত পরিস্থিতি যেদিক থেকেই আসুক না কেন, তারাই সম্ভবত সবচেয়ে ভালো অবস্থানে থাকবে।
উপসংহার
২০২৬ সালে চীন-মার্কিন সমুদ্রপথে পণ্য পরিবহনের বাজার কোনো একটি নির্দিষ্ট সংকট দ্বারা সংজ্ঞায়িত নয়, বরং এটি অতিরিক্ত জাহাজ এবং অপ্রত্যাশিতভাবে বাড়তে থাকা চাহিদার মধ্যে একটি ধীর ও কাঠামোগত ভারসাম্যহীনতা দ্বারা নির্ধারিত। পরিবহন সংস্থাগুলোর আর্থিক ফলাফল থেকে এটা স্পষ্ট যে, জ্বালানি, ফি এবং অব্যবহৃত সক্ষমতার হিসাব করার পর আপাতদৃষ্টিতে ভালো স্পট রেটও প্রকৃত ক্ষতিকে আড়াল করতে পারে। স্বল্পমেয়াদে কার্যকর হলেও, অর্ডারবুক থেকে ক্রমাগত নতুন পণ্য আসতে থাকায় খালি জাহাজ চলাচল (ব্ল্যাঙ্ক সেইলিং) এখন আর নির্ভরযোগ্য সমাধান থাকছে না। আমদানিকারক এবং ফরওয়ার্ডারদের জন্য বাস্তবসম্মত সমাধানটি পরবর্তী রেটের ওঠানামা অনুমান করার চেয়ে বরং এমন নমনীয়তা, চুক্তির আওতা এবং অভিজ্ঞ লজিস্টিকস অংশীদারিত্ব গড়ে তোলার ওপর বেশি নির্ভরশীল, যা একটি সাপ্লাই চেইনকে অস্থিরতার কারণে পথভ্রষ্ট না হয়ে বরং তা সামলে নিতে সাহায্য করে। টপওয়ে শিপিং-এর মতো একটি প্রতিষ্ঠিত অংশীদারের সাথে কাজ করা, যাদের এক দশকেরও বেশি সময় ধরে তৈরি করা একটি এন্ড-টু-এন্ড চীন-মার্কিন লজিস্টিকস নেটওয়ার্ক রয়েছে, তা হলো একটি বাস্তব উপায় যার মাধ্যমে শিপাররা এই অনিশ্চয়তা মোকাবেলা করছে, যখন শিল্পটি তার বহু-বছরের ভারসাম্য পুনর্গঠনের প্রক্রিয়ার মধ্যে দিয়ে যাচ্ছে।
বিবরণ
প্রশ্ন: কিছু সপ্তাহে মালবাহী ভাড়া বেশি দেখালেও কন্টেইনার লাইনগুলো কেন লোকসান করছে?
কারণ শিরোনামে থাকা স্পট রেট পুরো চিত্রের কেবল একটি অংশই তুলে ধরে। বিমান সংস্থাগুলো উচ্চ জ্বালানি, বন্দর ফি এবং চার্টার খরচ বহন করছে, তার উপর ২০২৩ সাল থেকে সরবরাহ করা নতুন জাহাজগুলোর কারণে তাদের বিপুল পরিমাণ অলস বা অব্যবহৃত ধারণক্ষমতাও রয়েছে। তাই, কাগজে-কলমে লাভজনক মনে হলেও, মোট খরচ হিসাব করার পর একটি সমুদ্রযাত্রা লোকসানের কারণ হতে পারে।
প্রশ্ন: চীন-মার্কিন রুটে অতিরিক্ত ধারণক্ষমতার সমস্যাটি কখন সহজ হবে বলে আশা করা যায়?
অধিকাংশ বিশ্লেষকই ২০২৭ সালকে বর্তমান অতিরিক্ত ধারণক্ষমতা চক্রের সম্ভাব্য শীর্ষবিন্দু হিসেবে চিহ্নিত করছেন। এই পরিস্থিতির উন্নতির গতি নির্ভর করবে কী পরিমাণ পুরোনো জাহাজ বাতিল করা হয়, জাহাজ সংস্থাগুলো খালি জাহাজ চলাচলের ক্ষেত্রে কতটা শৃঙ্খলাবদ্ধ থাকে এবং ২০২১-২০২৩ সালের অর্ডারগুলো সম্পন্ন হওয়ার সাথে সাথে নতুন জাহাজ সরবরাহের গতি কমে আসে কিনা, তার উপর।
আমদানিকারকদের কি এখনই স্পট রেট ব্যবহার করা উচিত, নাকি একটি চুক্তিবদ্ধ রেট স্থির করে নেওয়া উচিত?
যেসব ব্যবসার লেনদেনের পরিমাণ স্থির ও নিয়মিত, তারা সাধারণত বাজার নরম থাকাকালীন মধ্য-মেয়াদী চুক্তির হার স্থির করে নিলে লাভবান হন, কারণ চুক্তির হার সাধারণত স্পট প্রাইসিংয়ের চেয়ে অনেক কম থাকে এবং এটি আকস্মিক মূল্যবৃদ্ধির বিরুদ্ধে সুরক্ষা দেয়। ছোট বা মৌসুমী পণ্য প্রেরণকারীরা প্রায়শই একজন অভিজ্ঞ ফরওয়ার্ডারের মাধ্যমে চুক্তির আওতা এবং স্পট বুকিংয়ের সমন্বয়ে বেশি ভালো ফল পান।
প্রশ্ন: আমার রেট অপরিবর্তিত থাকলেও, খালি জাহাজ চলাচল আমার চালানকে কীভাবে প্রভাবিত করে?
একটি বাতিল জাহাজযাত্রার অর্থ হলো নির্ধারিত জাহাজ আগমন সম্পূর্ণরূপে বাতিল হয়ে যাওয়া, যা নির্ধারিত সময়সীমা পার হয়ে গেলে, সম্মত ভাড়া নির্বিশেষে, বুক করা চালানকে এক সপ্তাহ বা তার বেশি বিলম্বিত করতে পারে। জাহাজের সময়সূচী নিবিড়ভাবে পর্যবেক্ষণ করা এবং আপনার পক্ষ থেকে এটি নিরীক্ষণ করে এমন একজন ফরওয়ার্ডারের সাথে কাজ করলে, এই ধরনের অপ্রত্যাশিত পরিস্থিতির ঝুঁকি কমে যায়।
প্রশ্ন: এই ধরনের দরের অস্থিরতার সম্মুখীন হওয়া ব্যবসাগুলোর জন্য টপওয়ে শিপিং কী সুবিধা প্রদান করে?
টপওয়ে শিপিং চীন-মার্কিন বাণিজ্য পথে আন্তর্জাতিক লজিস্টিকস এবং কাস্টমস ক্লিয়ারেন্সে পনেরো বছরেরও বেশি অভিজ্ঞতাসম্পন্ন একটি প্রতিষ্ঠাতা দলের সহায়তায়, প্রথম ধাপের পরিবহন, নমনীয় এফসিএল ও এলসিএল সমুদ্রপথে মাল পরিবহন, বিদেশে গুদামজাতকরণ, কাস্টমস ক্লিয়ারেন্স এবং শেষ ধাপের ডেলিভারি সহ সম্পূর্ণ চীন-মার্কিন লজিস্টিকস পরিষেবা প্রদান করে।
