
Ngano nga ang China bag-o lang nakarekord sa labing maayo nga bulan sa kargamento bisan pa sa mga rekord nga taripa
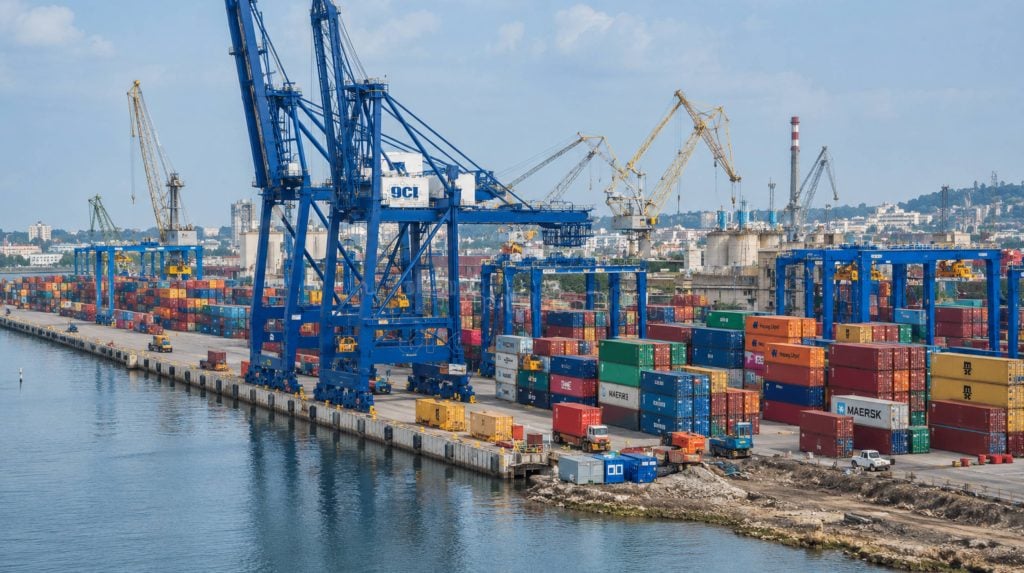
Sulod sa unom ka sunod-sunod nga tuig, ang naglihok nga pangagpas sa industriya sa freight forwarding yano ra: samtang nagkataas ang mga taripa sa mga produkto nga gikan sa China, ang bahin sa China sa merkado sa import sa US gilauman nga mokunhod. Niadtong Hulyo 2026, ang datos midumili sa pagtinabangay. Ang mga pantalan sa Amerika nagdumala og 2.5 milyon nga baynte-ka-tiil nga katumbas nga mga yunit sa containerized cargo, ang ikaupat nga pinakataas nga kinatibuk-ang Hulyo nga natala sukad, ug natago sulod niana nga numero ang usa ka mas talagsaon nga numero: 873,129 ka TEU gikan sa China lamang, ang pinakataas nga binulan nga gidaghanon gikan nianang nag-inusarang gigikanan sa usa ka tibuok tuig. Nahitabo kini sa samang bulan nga gi-activate sa Washington ang usa sa pinakalapad nga mga rehimen sa taripa sa kasaysayan sa Seksyon 301, nga naglangkob sa halos 99.4 porsyento sa tanan nga kantidad sa import sa US.
Alang sa bisan kinsa nga nag-book og mga kargamento sa kadagatan, nagdumala sa customs clearance, o nagplano sa pag-warehousing sa tibuok Pasipiko, dili kini usa ka footnote. Kini usa ka senyales nga ang tibuok ritmo sa transpacific trade nausab na. Ang peak season wala na nagsunod sa retail calendar; kini nagsunod sa tariff calendar. Kini nga artikulo naghulagway sa tinuod nga nahitabo niadtong Hulyo, nganong ang mga containerized export sa China nagpadayon sa pagsupak sa tariff pressure, unsay gipasabot sa mga numero alang sa nahabilin nga bahin sa 2026, ug unsaon sa mga freight forwarder ug importer pagplano palibot sa usa ka supply chain nga karon nagdagan sa mga deadline sa polisiya imbes nga mga holiday shopping season.
Usa ka Pagsaka sa Kargamento nga Wala Gidahom sa Tanan
Ang pangunang numero, 2.5 milyon nga TEU, komportable nga naa sa sulod sa 2.4 hangtod 2.6 milyon nga TEU nga sakup nga kanunay nga gilambigit sa mga ekonomista sa import sa peak shipping season. Ubos sa normal nga mga kahimtang, kini nagpasabot nga ang negosyo sama sa naandan: ang mga retailer nagpuno sa mga estante sa wala pa ang mga holiday sa tingdagdag ug tingtugnaw. Apan ang panahon nagsulti og lahi nga istorya. Ang Descartes Systems Group, kansang binulan nga report sa pagpadala gibantayan pag-ayo sa tibuok industriya sa logistik, namatikdan nga kini nga volume halos walay kalabotan sa mga baligya sa holiday ug halos tanan adunay kalabotan sa usa ka deadline sa taripa nga moabot sa Hulyo 24.
Ang gidaghanon sa mga kargamento nga gikan sa China mao ang mas klaro nga numero. Sa 873,129 TEUs, ang Hulyo 2026 mga 15 porsyento nga mas ubos kaysa sa tanang panahon nga binulan nga kinatas-an nga 1,022,913 TEUs nga natala niadtong Hulyo 2024, apan kini ang labing kusog nga bulan alang sa mga kargamento nga gikan sa China sa miaging dose ka bulan, ug kini milabaw sa matag bulan sa unang katunga sa 2026 sa dakong kalainan. Gi-summarize sa Reuters ang nagpahiping kamatuoran sa ilang pagbalita sa pagpagawas ni Descartes: Ang China nagpadala gihapon og mas daghang containerized nga mga kargamento sa Estados Unidos kaysa sa bisan unsang ubang nasud, bisan pa sa mga taripa.
| Metric | Hulyo 2026 | Tuig-sa-Tuig nga Pagtandi |
| Kinatibuk-ang import sa mga container sa US | 2.5 milyon TEUs | Ika-4 nga pinakataas nga Hulyo nga natala |
| Mga imported nga produkto gikan sa China | 873,129 TEUs | Miubos og ~15% kumpara sa kinatas-ang punto sa Hulyo 2024; pinakataas nga bulan sa usa ka tuig |
| Kinatibuk-ang importasyon sa tuig hangtod karon | Hapit patag | 0.9% mas ubos kon itandi sa samang panahon sa 2025 |
| Bahin sa China sa mga imported nga container sa US | ~ 35% | Miubos gikan sa kinatas-ang punto sa 2022 nga ~41% |
Ang angayng masabtan sa mga freight planner mao nga ang hilaw nga mga numero sa volume mahimong makatago sa tinuod nga hinungdan sa ilang pagkarga. Ang usa ka bulan nga morag normal nga peak season sa panggawas, sa tinuud, usa ka pagdali aron malabyan ang legal nga deadline, ug kana nga kalainan hinungdanon kaayo kung giunsa pagbasa sa mga forwarder ang mga bulan nga mosunod.
Unsay Nausab niadtong Hulyo 24: Ang Pagbalhin sa Taripa Luyo sa Pagdagsang
Aron masabtan nganong ingon ani ang hitsura sa Hulyo, makatabang ang pagsubay sa timeline sa taripa nga misangpot niini. Nagsugod ang istorya sa desisyon sa Korte Suprema niadtong Pebrero 20, 2026, diin giwagtang sa korte ang paggamit sa International Emergency Economic Powers Act isip basehan sa awtoridad sa taripa. Sulod sa pipila ka oras, ang administrasyon mibalhin ngadto sa lahi ug mas karaan nga legal nga himan.
Seksyon 122: Ang Emergency Surcharge nga Natapos na
Gigamit sa White House ang Section 122 sa Trade Act of 1974, usa ka balaod nga nagtugot sa temporaryo nga import surcharge aron matubag ang mga kabalaka sa balance-of-payments, apan gilimitahan ang gidugayon niini sa 150 ka adlaw nga walay posibilidad nga mapalawig pinaagi sa proklamasyon. Ang resulta nga 10 porsyento nga global surcharge nagsugod niadtong Pebrero 24 ug sa ulahi gipataas ngadto sa 15 porsyento, ang statutory ceiling. Tungod kay ang orasan sa Section 122 gitakda sa Kongreso imbes sa executive discretion, ang expiry date niini nga Hulyo 24 gitakda ug gipahibalo daan, nga mao gyud ang naghatag sa mga importer og deadline sa pagplano.
Seksyon 301: Ang Pag-ilis sa No Sunset Clause
Sa alas 12:01 sa kaadlawon sa Eastern Time niadtong Hulyo 24, sa higayon nga natapos ang Section 122, ang US Trade Representative nag-activate og bag-ong rehimen ubos sa Section 301, niining higayona gitukod palibot sa mga kabalaka sa forced-labor. Ang istruktura usa ka two-tier nga sistema: usa ka 10 porsyento nga rate para sa mga ekonomiya nga adunay labing menos partial nga proteksyon sa import sa forced-labor, ug 12.5 porsyento para sa tanan, nga naglangkob sa halos 60 ka ekonomiya nga sa kinatibuk-an nagkantidad og mga 99.4 porsyento sa kinatibuk-ang kantidad sa import sa US. Ang proseso sa luyo niini dili hilom. Ang USTR nagbukas og 60 ka parallel nga imbestigasyon niadtong Marso, nagpahigayon og mga public hearing sa tibuok ting-init diin kapin sa 100 ka mga saksi ang mitestigo, ug nagrepaso og kapin sa 1,600 ka sinulat nga mga komento sa dili pa i-finalize ang mga rate. Dili sama sa gisundan niini, ang Section 301 walay statutory expiration date, mao gyud ang hinungdan nganong 25 ka state attorneys general ug mga gobernador ang nagsang-at og kaso sa US Court of International Trade niadtong Agosto 4, nga nangatarungan nga ang mga taripa milapas sa awtoridad sa balaod. Ang mga entry nga gisumite ubos sa bag-ong rehimen sa pagkakaron walay natukod nga mekanismo sa pag-refund kon molampos ang maong hagit, dili sama sa automated refund system nga gitukod sa CBP alang sa mga naunang taripa nga gibase sa IEEPA.
| Petsa (2026) | Hitabo | Rate / Sakup |
| Feb 20 | Gibasura sa Korte Suprema ang awtoridad sa taripa sa IEEPA | - |
| Feb 24 | Gi-aktibo ang Seksyon 122 nga global surcharge | 10%, sa ulahi gipataas ngadto sa 15% |
| Hulyo 24, 12:01 am | Matapos na ang Seksyon 122; Ma-aktibo na ang mga taripa sa pwersadong pagtrabaho sa Seksyon 301 | 10–12.5%, ~60 ka ekonomiya, 99.4% sa bili sa importasyon |
| Aug 4 | 25 ka mga state AGs ang nagpasaka og kaso sa Court of International Trade | Nagpadayon ang legal nga hagit |
| Aug 19 | Ang Seksyon 338 nga mga taripa sa mga produkto sa Canada moepekto na | Bag-ong punto sa presyur para sa mga kadena sa suplay nga nalambigit sa Canada |
Ang matag usa niadtong mga petsa nagsilbing signal sa panginahanglan alang sa mga importer sa paagi nga wala gihimo sa sentimento sa mga konsumidor. Mao kana ang mekanikal nga katin-awan nganong ang Hulyo daw peak season bisan pa nga kini gimaneho sa mga abogado ug customs brokers imbes sa mga mamalitay.
Ngano nga ang China Nagdominar Pa Gihapon sa Containerized Trade ngadto sa US
Unom ka tuig nga nagkataas nga taripa, upat ka managlahing legal nga awtoridad, ug usa ka desisyon sa Korte Suprema sa ulahi, ang China nagpabilin nga pinakadako nga single-country nga tinubdan sa containerized imports ngadto sa Estados Unidos, ug sa gamay nga kalainan nga walay alternatibong nasud nga makakuha og suplay ang hapit makatupong. Usa ka working paper sa World Bank nga nagsubay sa 2018–2022 trade war nakakaplag nga ang bahin sa China sa mga import sa US mikunhod gikan sa 21.6 porsyento ngadto sa 16.3 porsyento sa maong panahon, usa ka tinuod nga pagbag-o apan usa nga nagpabilin gihapon sa China nga lig-on sa unang pwesto.
Ang mas bag-o nga uso nagsaysay sa susamang istorya. Ang bahin sa China sa mga import sa container sa US mius-os gikan sa kinatas-ang 41 porsyento sa sayong bahin sa 2022 ngadto sa mga 35 porsyento sa Hulyo 2026. Usa ka survey sa McKinsey sa mga lider sa supply chain nga gihimo niadtong Mayo 2025 nakit-an nga 77 porsyento sa mga respondents ang mibalhin labing menos pipila ka sourcing gikan sa China ngadto sa Vietnam, India, Mexico, ug uban pang mga alternatibo, usa ka estratehiya nga kaylap nga nailhan sa industriya nga China+1. Kana nga numero paminawon nga dramatiko hangtod nga imong mamatikdan ang qualifier: pipila ka sourcing. Ang diversification nahimong operating standard alang sa kadaghanan sa dagkong mga importer, apan wala pa kini hapit makapuli sa base sa paggama sa China.
Ang hinungdan kay istruktural imbes nga politikal. Ang mga network sa supplier sa China, imprastraktura sa pantalan, mga skilled labor pool, ug kapasidad sa produksiyon sa liboan ka mga kategorya sa produkto nagkinahanglan og mga dekada aron matukod, ug walay usa ka alternatibong merkado nga karon nagtanyag sa parehas nga kombinasyon sa sukod, katulin, ug gasto sa daghang mga kategorya sa usa ka higayon. Tinuod ang pagkalainlain, kini mas hinay ug mas mahal nga ipatuman kaysa sa kanunay nga gipasabot sa retorika sa palisiya sa pamatigayon.
Ang Frontloading Playbook: Giunsa Pag-time sa mga Shipper ang Pagdali
Wala maghulat ang mga retailer hangtod sa katapusang minuto aron mo-react sa deadline sa Hulyo 24. Sumala sa report sa Reuters niadtong Agosto 10, ang Walmart, Amazon, ug Home Depot, nga naglangkob sa halos katunga sa tanang imported nga container sa US, lakip sa labing agresibo nga mga kompanya sa pagpadayon sa ilang mga purchase order aron ma-clear ang customs sa dili pa ang tariff transition. Kana nga pamatasan usa ka ilustrasyon sa gitawag sa mga tigdukiduki sa supply chain nga bullwhip effect, diin ang usa ka eksternal nga signal, sa kini nga kaso usa ka legal nga deadline imbes nga usa ka pagtaas sa demand, hinungdan sa gipalapdan ug gi-synchronize nga pamatasan sa tibuok logistics chain.
Usa ka pagtuon niadtong Hunyo 2025 nila ni Ivanova ug Dolguib nga gipatik sa International Journal of Production Research ang naghulagway niining dinamiko nga tukma, nga nagpaila sa pagkabalda nga gimaneho sa taripa isip kombinasyon sa diha-diha ug nalangan nga mga epekto nga mikaylap sa mga industriya, nga nag-aghat sa mubo nga termino nga mga tubag sa kalig-on uban sa mas taas nga termino nga istruktural nga pagpahiangay. Mas klaro nga gipahayag kini ni Jonathan Gold sa National Retail Federation sa pagpagawas sa Global Port Tracker sa organisasyon niadtong Agosto 7, nga nag-ingon nga ang sayo nga peak season karong tuiga nagpakita sa mga baligya nga gidala sa wala pa ang mga pagbag-o sa taripa ug gipasamot sa ubang mga pagkabalda, lakip ang nagpadayon nga panagbangi nga nakaapekto sa Strait of Hormuz.
Ang nakapahimo niining sumbanan nga importante alang sa mga freight forwarder kay dili na kini usa ka higayon nga tubag sa usa ka kalit nga pagkurat sa taripa. Kini nahimong naandan nga ritmo sa operasyon sa transpacific trade, nga gisubli sa matag dagkong transisyon sa palisiya sukad nagsugod ang unang pagpataas sa taripa mga katuigan na ang milabay.
Mga Bayad sa Kargamento ug Ruta: Ang Layer sa Gasto Luyo sa mga Numero
Ang pagkarga sa kargamento sa unahan sa gitakdang oras talagsa rang barato. Ang mga importer nga nagdali sa pagpadala sa wala pa ang Hulyo 24 nagbayad sa nag-unang transpacific freight rates dugang sa taripa mismo, ug ang maong mga freight rates mas taas na kay sa mga baseline sa wala pa ang 2025. Daghang mga pagkabalda ang nagkagrabe sa wala pa ang deadline: taas nga risgo sa palibot sa Strait of Hormuz, mas hugot nga mga restriksyon sa draft sa Panama Canal, ug padayon nga pag-usab sa ruta palayo sa Pulang Dagat. Gihulagway ni Descartes ang palibot sa iyang report niadtong Agosto 2026 isip usa ka lugar diin kining mga hinungdan aktibo nga nag-umol sa mga gasto sa kargamento, mga desisyon sa ruta, ug mga estratehiya sa sourcing sa tibuok industriya.
Usa ka pagtuon niadtong 2025 nga gipatik sa Journal of Supply Chain Management sa tigdukiduki nga si Miller nakakaplag nga kini nga matang sa tariff-driven frontloading dili parehas nga giapod-apod sa mga kategorya sa produkto. Ang mga sakyanan sa pasahero ug mga parmasyutiko nagpakita sa labing klaro nga kinaiya sa frontloading, samtang ang mga sinina ug kinatibuk-ang mga gamit sa panimalay nagpakita nga medyo gamay. Kana nga asymmetry adunay tinuod nga mga sangputanan alang sa mga konsumedor, tungod kay ang mga kategorya diin ang mga presyo dili kaayo flexible, mga produkto nga mas taas og bili nga adunay gamay nga mga kapilian sa kapuli, mao gyud kung diin ang gisagol nga mga gasto sa mga taripa, taas nga rate sa kargamento, ug mga premium sa pagpadala nga gimaneho sa deadline ang labing kusog nga nahulog.
Para sa mga freight forwarder, kini ang hut-ong sa istorya nga talagsa ra makita sa mga TEU count apan makita dayon sa badyet sa kliyente. Ang usa ka kargamento nga moabot sa hustong oras apan naa sa pinakataas nga freight rates, nga gipatong-patong sa bag-ong taripa, dili usa ka kadaugan para sa importer bisan kung ang kargamento nakalusot sa dili pa ang deadline.
Unsay Hitsura sa Agosto ug sa Sunod: Ang Hangover
Ang insentibo nga nagduso sa pagdagsa sa Hulyo natapos sa higayon nga natapos ang Seksyon 122, ug ang datos nagpakita na sa pag-ubos. Ang NRF ug Hackett Associates Global Port Tracker, nga gipagawas niadtong Agosto 7, nagbanabana og makanunayon nga pagkunhod sa gidaghanon sa import sa tibuok tingdagdag samtang ang pagtaas sa imbentaryo nga natipon atol sa frontloading sprint nagpamenos sa panginahanglan alang sa mga mubo nga termino nga pag-usab sa order.
| Bulan (2026) | Gibanabana nga Gidaghanon | Pagbag-o sa Tuig-tuig |
| Agosto | 2.22 milyon TEUs | -4.2% |
| Septyembre | 2.16 milyon TEUs | + 2.8% |
| Oktubre | 2.13 milyon TEUs | + 2.7% |
| Nobyembre | 2.03 milyon TEUs | + 0.3% |
Ang kinatibuk-ang ihap sa tibuok tuig sa 2026 gibanabana nga moabot sa gibana-bana nga 25.5 milyon nga TEU, halos parehas kon itandi sa 25.4 milyon sa 2025. Kanang kalig-on sa tinuig nga lebel nagtago sa tinuod nga pagkausab-usab sa ilawom niini, usa ka sumbanan sa agresibo nga pag-una sa mga suplay sa dili pa ang matag transisyon sa palisiya gisundan sa usa ka panahon sa pag-idle, diin ang imbentaryo gikonsumo imbes nga pun-on pag-usab, hangtod nga moabot ang sunod nga deadline. Ang NRF nag-amping sa pag-ila nga kini nga pagkunhod dili katumbas sa kakulang sa holiday; ang mga retailer anaa sa kinatibuk-ang posisyon nga adunay igo nga imbentaryo alang sa panahon. Ang girepresentahan niini mao ang dugang nga pagkompyut sa kaniadto usa ka lapad, matag-an nga kinapungkayan sa ulahing bahin sa ting-init ngadto sa usa ka mas pig-ot, bintana nga gimaneho sa palisiya.
Usa pa ka deadline ang naa na sa kalendaryo. Ang Section 338 nga mga taripa sa mga produkto sa Canada moepekto sa Agosto 19, ug ang kasaysayan nagsugyot nga kana nga petsa lamang mahimong hinungdan sa mas gamay nga bersyon sa pagdagsa sa Hulyo alang sa subset sa mga importer kansang mga supply chain moagi sa Canada.
Unsay Kahulugan Niini para sa mga Freight Forwarder ug Importer
Ang praktikal nga implikasyon alang sa bisan kinsa nga nag-book og transpacific freight mao nga ang pagplano sa imbentaryo nga gitukod sa palibot sa daang peak season sa Septyembre-Oktubre dili na usa ka kasaligan nga modelo. Ang mga siklo sa pagplano karon kinahanglan nga tukuron subay sa legal ug regulasyon nga kalendaryo sa Washington ug Beijing, dili subay sa Black Friday.
Ang mga gasto sa pagsunod sa mga regulasyon dungan nga nagkataas. Sa bahin sa China, ang General Administration of Customs nagpalapad sa mga kasabutan sa mutual recognition sa AEO ug nagpadayon sa pagpalapad sa mga sistema sa paperless tax rebate, uban sa bag-ong mga nasudnong sumbanan alang sa mga electronic delivery order ug import manifests nga nagsugod niadtong Agosto 1. Sa bahin sa destinasyon, ang Import Control System 2 sa EU nagpaila sa usa ka gi-update nga stop-word list niadtong Agosto 3 nga nagsalikway sa sobra ka generic nga mga deskripsyon sa kargamento sama sa mga piyesa, kagamitan, o kemikal, nga nanginahanglan sa mga shipper nga i-align ang mga deskripsyon sa produkto nga makanunayon sa komersyal nga invoice, listahan sa pag-pack, ug mga instruksyon sa pagpadala. Ang Mexico gilain nga nagpasidaan nga ang dili tukma nga impormasyon sa manifest mahimong hinungdan sa mga silot nga molapas sa 100,000 pesos, ug ang US Customs nagsenyas nga ang mga kargamento nga adunay mga dokumento sa pag-eksport nga dili nahiuyon sa datos sa manifest mahimong mag-atubang sa pagkabilanggo.
Labaw pa niana tanan mao ang wala masulbad nga legal nga kahimtang sa mga taripa sa Section 301 nga pwersadong pagtrabaho. Tungod kay walay natukod nga mekanismo sa pag-refund kon molampos ang kasamtangang hagit sa korte, ang mga importer nga nagsumiter og mga entry karon epektibong nag-absorb sa legal nga risgo nga wala maglungtad ubos sa miaging istruktura sa taripa. Alang sa mga freight forwarder, kini ang higayon nga mahimong partido sa supply chain nga proaktibo nga nagsubay niining mga deadline imbes nga reaktibo, tungod kay ang gasto sa pagkawala sa petsa sa transisyon, sa mga taripa, mga premium sa kargamento, o mga silot sa pagsunod, karon anaa na sa bisan kinsa nga nagdumala sa booking.
Giunsa Pagtabang sa Topway Shipping Kanimo ang Pag-navigate sa usa ka Tariff-Drived Supply Chain
Mao gyud kini ang palibot diin ang bili sa usa ka eksperyensiyado nga kauban sa logistik sa China-US nahimong klaro. Sukad sa 2010, ang Topway Shipping, nga adunay hedkuwarter sa Shenzhen, nagtukod sa negosyo niini palibot sa mga solusyon sa logistik sa e-commerce nga cross-border, nga adunay usa ka founding team nga adunay kapin sa 15 ka tuig nga kasinatian sa internasyonal nga kargamento ug customs clearance, kadaghanan niini naka-focus sa China-US corridor sa sentro sa kagubot sa taripa karong tuiga.
Imbis nga pasagdan ang mga kliyente nga mag-atubang sa mga bintana sa frontloading, mga petsa sa transisyon sa taripa, ug pagbalhin sa mga kinahanglanon sa dokumentasyon sa customs sa ilang kaugalingon, ang Topway Shipping nagsakup sa tibuuk nga kadena sa logistik gikan sa sinugdanan hangtod sa katapusan, gikan sa unang bahin sa transportasyon gikan sa mga pabrika sa China, hangtod sa bodega sa gawas sa nasud, clearance sa customs, ug katapusang paghatud hangtod sa katapusang destinasyon. Alang sa mga shipper nga kinahanglan nga ibalhin dayon ang gidaghanon sa mga kargamento sa dili pa ang deadline sama sa Hulyo 24 o Agosto 19, o kinsa kinahanglan nga magtukod pag-usab sa imbentaryo nga episyente kung mawala na ang pagdagsa sa frontloading, ang Topway nagtanyag usab og flexible nga full-container-load ug less-than-container-load nga mga serbisyo sa kargamento sa kadagatan gikan sa China hangtod sa mga dagkong pantalan sa tibuok kalibutan, nga nagtugot sa mga importer nga madugangan o maminusan ang kapasidad sumala sa gidikta sa kalendaryo sa taripa imbes nga mopasalig sa estrikto nga gidaghanon sa pagpadala mga bulan nga abante.
Sa usa ka palibot sa supply chain diin ang kalainan tali sa clearing sa customs sa wala pa o pagkahuman sa pagbag-o sa rate masukod sa tinuod nga kwarta, ang pagbaton og forwarder nga nakasabot na sa mekanismo sa mga pamaagi sa pag-eksport sa China ug sa nagbag-o nga pagsunod sa mga regulasyon sa US dili na sayon. Kini usa ka kinahanglanon sa istruktura aron magpabiling kompetisyon.
Panapos
Ang Hulyo 2026 naghatag ug tinuod nga sukwahi nga resulta: Ang pinakamaayong bulan sa kargamento sa China sulod sa usa ka tuig, nga miabot sa eksaktong adlaw nga gi-activate sa Estados Unidos ang usa sa pinakalapad nga rehimen sa taripa sa kasaysayan niini. Ang katin-awan dili nga ang mga taripa wala mogana. Kini mao nga ang unom ka tuig nga nagkataas nga mga lakang sa pamatigayon nag-usab sa ritmo sa global nga pagpadala imbes nga wagtangon ang papel sa China niini. Ang peak season karon nagsunod sa legal nga kalendaryo sa Washington sama sa pagsunod niini sa kalendaryo sa retail, ang frontloading nahimong permanente nga bahin sa transpacific trade imbes nga usa ka higayon nga reaksyon, ug ang palas-anon sa pagsunod sa duha ka kilid sa Pasipiko nagpadayon sa paglapad bisan pa nga ang mga volume nag-usab-usab matag bulan. Alang sa mga freight forwarder, importer, ug mga nagbaligya sa e-commerce, ang mga kompanya nga labing maayo nga modumala niini nga palibot mao kadtong nagsubay sa mga deadline sa taripa sama sa ilang pagsubay sa mga iskedyul sa paglayag, ug nga nagtukod og mga panag-uban sa logistik nga igo nga flexible aron masuhop ang sunod nga pagdagsang ug sunod nga hangover, bisan kanus-a sila moabot.
FAQs
P: Ngano nga ang China nakatala sa pinakamaayong bulan sa kargamento sa 2026 niadtong Hulyo, sa dihang nagsugod na ang bag-ong mga taripa?
A: Ang pagdagsang sa mga baligya tungod sa frontloading. Gidali-dali sa mga importer ang pagpadala sa mga kargamento ngadto sa mga pantalan sa US sa wala pa matapos ang Section 122 surcharge ug ang bag-ong Section 301 forced-labor tariffs mi-epekto niadtong Hulyo 24, dili tungod sa panginahanglan sa mga holiday. Ang gidaghanon sa mga baligya gikan sa China miabot sa 873,129 TEUs, ang pinakataas sa usa ka tuig, bisan pa sa pag-aktibo sa mga bag-ong taripa sa samang adlaw.
P: Nagkadako ba o nagkagamay ang bahin sa China sa mga import sa container sa US?
A: Hinay-hinay nga mikunhod, dili nahugno. Ang bahin sa China sa mga import sa container sa US mikunhod gikan sa mga 41 porsyento sa sayong bahin sa 2022 ngadto sa mga 35 porsyento sa Hulyo 2026, tungod kay daghang mga importer ang nagsagop sa estratehiya sa China+1 sourcing, apan ang China nagpabilin nga pinakadako nga tinubdan sa mga import sa container sa US sa dako nga margin.
P: Unsa ang kalainan tali sa daang taripa sa Seksyon 122 ug sa bag-ong taripa sa Seksyon 301?
A: Ang Seksyon 122 usa ka temporaryo nga 10 ngadto sa 15 porsyento nga global surcharge nga gilimitahan sa balaod sa 150 ka adlaw, mao nga kini awtomatik nga natapos niadtong Hulyo 24. Ang kapuli niini, usa ka Seksyon 301 nga forced-labor tariff nga 10 ngadto sa 12.5 porsyento nga naglangkob sa mga 60 ka ekonomiya, walay statutory expiration date, bisan pa nga kini karon nag-atubang og legal nga hagit gikan sa 25 ka state attorneys general.
P: Ang mga importer ba magdahom nga ang gidaghanon magpadayon sa pag-ubos sa nahabilin nga tuig 2026?
A: Oo, labing menos hangtod sa tingdagdag. Ang NRF ug Hackett Associates nagbanabana nga ang gidaghanon sa importasyon mokunhod gikan sa kinapungkayan sa Hulyo hangtod sa Nobyembre, tungod kay ang taas nga imbentaryo nga natukod atol sa frontloading rush nagpamenos sa panginahanglan alang sa mga short-term reorders, sa dili pa ang tibuok tuig moabot sa gibana-bana nga 25.5 milyon nga TEU, halos parehas sa 2025.
P: Unsaon pagtabang sa usa ka freight forwarder sa pagsaka sa mga kargamento sa barko tungod sa taripa?
A: Ang usa ka eksperyensiyado nga China-US forwarder nagsubay sa mga petsa sa transisyon sa taripa ug nagtabang sa mga shipper sa pag-iskedyul sa mga booking, pagdumala sa dokumentasyon sa customs, ug pag-scale sa full-container-load o less-than-container-load capacity sulod sa maong mga deadline. Ang mga provider sama sa Topway Shipping naghiusa sa first-leg transportation, overseas warehousing, customs clearance, ug last-mile delivery aron ang mga importer dili kinahanglan nga modumala sa matag leg nga gilain atol sa mga panahon nga dili kanunay mogana.
