
Πράσινη ναυτιλία από την Κίνα: Κοστίζουν περισσότερο οι βιώσιμες διαδρομές το 2026;
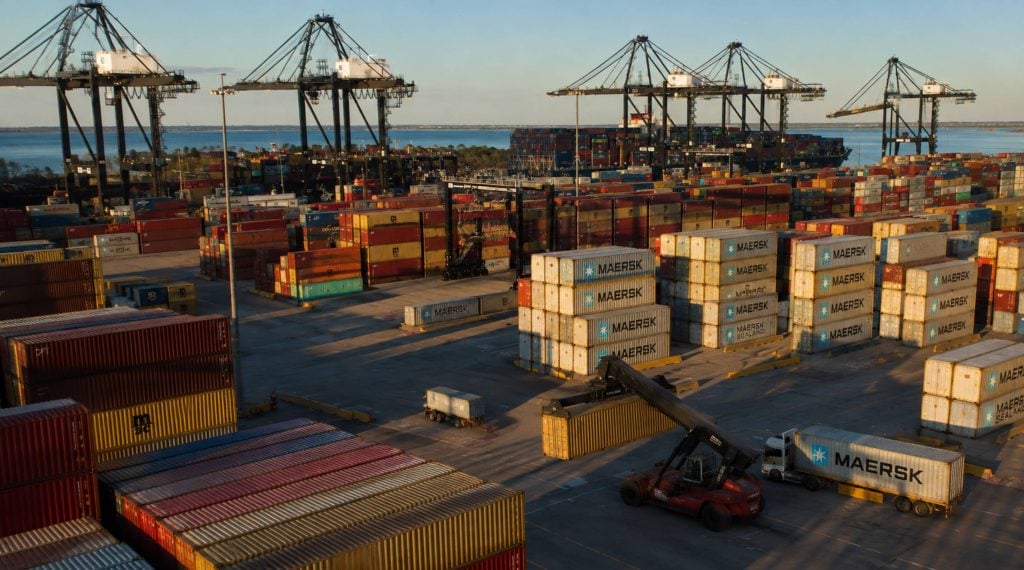
Εισαγωγή
Ρωτήστε οποιονδήποτε διαχειριστή εμπορευματικών μεταφορών που προμηθεύεται από την Κίνα το 2026 εάν η «πράσινη» ναυτιλία εξακολουθεί να σημαίνει μια εξειδικευμένη προσθήκη και η απάντηση έχει αλλάξει. Αυτό που κάποτε ήταν ένα κουτάκι ελέγχου μάρκετινγκ σε μια χούφτα premium ωκεάνιες υπηρεσίες αποτελεί πλέον δομικό μέρος σχεδόν κάθε προσφοράς μεταφοράς εμπορευμάτων που φεύγει από τη Σεντζέν, τη Σαγκάη, το Νίνγκμπο ή το Τσινγκτάο. Οι διαπραγματεύσεις του Διεθνούς Ναυτιλιακού Οργανισμού για το Πλαίσιο Μηδενικών Δικαιωμάτων (Net-Zero Framework) του Διεθνούς Ναυτιλιακού Οργανισμού, το πλήρως εφαρμοσμένο Σύστημα Εμπορίας Εκπομπών της Ευρωπαϊκής Ένωσης και ένα κύμα νέας δυναμικότητας ανεφοδιασμού με πράσινη μεθανόλη κατά μήκος των κινεζικών ακτών έχουν όλα συγκλίνει στο ίδιο δωδεκάμηνο παράθυρο και οι φορτωτές το αισθάνονται στους υπολογισμούς του κόστους προσγείωσης.
Το ερώτημα στον τίτλο δεν είναι ρητορικό. Είναι το ερώτημα που οι αγοραστές, οι μεταφορείς εμπορευμάτων και οι πωλητές ηλεκτρονικού εμπορίου θέτουν στην πραγματικότητα στους συνεργάτες τους στον τομέα της εφοδιαστικής φέτος: η δρομολόγηση φορτίου μέσω ενός διαδρόμου χαμηλότερων εκπομπών, ενός πλοίου διπλού καυσίμου ή ενός μεταφορέα με ισχυρότερο ιστορικό συμμόρφωσης κοστίζει στην πραγματικότητα περισσότερο από τη συμβατική εναλλακτική λύση ή μήπως το χάσμα έχει ήδη αρχίσει να κλείνει; Αυτό το άρθρο αναλύει τι έχει αλλάξει το 2026, πώς φαίνονται οι πραγματικοί αριθμοί ανά διαδρομή και πώς οι μεταφορείς που μεταφέρουν εμπορεύματα από την Κίνα προσαρμόζουν τη στρατηγική τους ως προς την προμήθεια και τους μεταφορείς ως απάντηση.
Αξίζει να πούμε εκ των προτέρων ότι δεν υπάρχει μία και μοναδική απάντηση που να ισχύει για κάθε αποστολέα. Ένας μεγάλος εισαγωγέας FCL που μεταφέρει ηλεκτρονικά είδη από το Σεντζέν στο Ρότερνταμ αντιμετωπίζει μια πολύ διαφορετική δομή κόστους από μια μικρή μάρκα ηλεκτρονικού εμπορίου που ενοποιεί φορτίο LCL σε ένα κέντρο εκπλήρωσης παραγγελιών στις ΗΠΑ, και το χάσμα μεταξύ της «πράσινης» και της «συμβατικής» τιμολόγησης φαίνεται και πάλι διαφορετικό ανάλογα με τον κανονισμό, το ζεύγος λιμένων και το σημείο αναφοράς καυσίμων που χρησιμοποιείται. Το υπόλοιπο αυτού του άρθρου προσπαθεί να διαχωρίσει αυτές τις μεταβλητές αντί να τις συμπτύξει σε έναν τίτλο.
Η Ρυθμιστική Κλίση που Αναδιαμορφώνει τις Λωρίδες Εξαγωγών της Κίνας
Τρία επικαλυπτόμενα ρυθμιστικά πεδία κάνουν το μεγαλύτερο μέρος της δουλειάς πίσω από τις φετινές συζητήσεις για το κόστος. Το πρώτο είναι το Σύστημα Εμπορίας Δικαιωμάτων Εκπομπών της ΕΕ, το οποίο έφτασε σε πλήρη κάλυψη εκπομπών 100% για τη θαλάσσια ναυτιλία την 1η Ιανουαρίου 2026, από 40% το 2024 και 70% το 2025. Το πεδίο εφαρμογής διευρύνθηκε επίσης πέρα από το διοξείδιο του άνθρακα ώστε να συμπεριλάβει το μεθάνιο και το υποξείδιο του αζώτου, πράγμα που σημαίνει ότι ένα μεγαλύτερο μερίδιο του συνολικού προφίλ εκπομπών ενός πλοίου φέρει πλέον μια τιμή. Οι μεταφορείς που εξυπηρετούν γραμμές από την Κίνα προς την Ευρώπη έχουν ανταποκριθεί αυξάνοντας απότομα τις επιβαρύνσεις εκπομπών, με αρκετές μεγάλες εταιρείες να αυξάνουν τους συντελεστές κατά 40 έως 50% σε σύγκριση με τα επίπεδα του 2025.
Το δεύτερο σκέλος είναι το FuelEU Maritime, το οποίο τέθηκε σε ισχύ τον Ιανουάριο του 2025 και λειτουργεί διαφορετικά από ένα σύστημα ανώτατου ορίου εκπομπών. Αντί να τιμολογεί άμεσα τις εκπομπές, θέτει ένα συρρικνούμενο ανώτατο όριο στην ένταση των αερίων του θερμοκηπίου του καυσίμου που καίει ένα πλοίο, με τις πρώτες προθεσμίες επαλήθευσης και υποβολής εκθέσεων να λήγουν στις αρχές του 2026. Τα πλοία που δεν επιτυγχάνουν τον στόχο έντασης πληρώνουν πρόστιμο, και αυτό το κόστος προστίθεται στην επιβάρυνση του EU ETS, και όχι αντί αυτής.
Η τρίτη κατεύθυνση είναι παγκόσμια και όχι περιφερειακή. Το Πλαίσιο Μηδενικού Δικαίου του ΙΜΟ, που βασίζεται σε μια μέτρηση Έντασης Καυσίμων Αερίων Θερμοκηπίου και μια προσέγγιση λογιστικής που βασίζεται στην αρχή της άνθησης, είχε αρχικά προγραμματιστεί για υιοθέτηση στα τέλη του 2025, αλλά αναβλήθηκε μετά την αποτυχία των κρατών μελών να συμφωνήσουν σε έναν μηχανισμό τιμολόγησης. Η Κίνα, μαζί με τη Βραζιλία, τη Σαουδική Αραβία και τη Νότια Αφρική, έχει προτιμήσει μια προσέγγιση τύπου ανώτατου ορίου και εμπορίας αντί του ενιαίου φόρου ανά τόνο που υποστηρίζεται από περίπου εξήντα άλλες χώρες, και δύο επιπλέον ενδιάμεσες συναντήσεις προγραμματίστηκαν το 2026 για να διατηρηθεί η διαπραγμάτευση προς την έναρξη ισχύος το 2027.
Τι σημαίνει στην πραγματικότητα η λέξη «βιώσιμο» σε μια προσφορά για τις κινεζικές μεταφορές εμπορευμάτων;
Οι φορτωτές ακούν τη λέξη «πράσινη» να χρησιμοποιείται χαλαρά, επομένως βοηθάει να διαχωρίσουμε τι πραγματικά πληρώνεται. Μια βιώσιμη διαδρομή το 2026 περιλαμβάνει γενικά ένα ή περισσότερα από τα ακόλουθα: ένα πλοίο που καίει καύσιμο χαμηλότερης περιεκτικότητας σε άνθρακα, όπως βιομεθανόλη, βιο-LNG ή ολοένα και πιο πράσινη μεθανόλη που παράγεται εγχώρια στην Κίνα· έναν μεταφορέα του οποίου η βαθμολογία Δείκτη Έντασης Άνθρακα τον κρατά μακριά από περιορισμούς ταχύτητας ή υποχρεώσεις αναβάθμισης· ή μια επιλογή διαδρομής που ελαχιστοποιεί τον χρόνο που αφιερώνεται εντός του πεδίου εφαρμογής του EU ETS, καθώς η επιβάρυνση υπολογίζεται με βάση την απόσταση που διανύει ένα πλοίο εντός της γεωγραφικής εμβέλειας του κανονισμού και όχι στο ταξίδι στο σύνολό του.
Τίποτα από αυτά δεν είναι αισθητικό. Ένα πλοίο που καίει πράσινη μεθανόλη με το σημερινό spread τιμών καυσίμων απορροφά μια πραγματική διαφορά κόστους που δεν έχει το συμβατικό βαρύ μαζούτ, και αυτή η διαφορά τελικά εμφανίζεται κάπου στον ναύλο, είτε ως συνδυασμένη πριμοδότηση είτε ως ξεχωριστή γραμμή επιβάρυνσης πράσινων καυσίμων.
Το πραγματικό χάσμα κόστους: Οικολογικές έναντι συμβατικών διαδρομών
Η ειλικρινής απάντηση στο κύριο ερώτημα είναι: ναι, οι βιώσιμες διαδρομές εξακολουθούν να κοστίζουν περισσότερο το 2026, αλλά η πριμοδότηση δεν είναι πλέον ομοιόμορφη και σε ορισμένες διαδρομές συρρικνώνεται ταχύτερα από το αναμενόμενο. Τα στοιχεία για τις τιμές καυσίμων από τη Σιγκαπούρη, τον μεγαλύτερο κόμβο ανεφοδιασμού καυσίμων στον κόσμο, καταδεικνύουν ξεκάθαρα το υποκείμενο χάσμα. Το πετρέλαιο θέρμανσης πολύ χαμηλής περιεκτικότητας σε θείο διαπραγματεύεται περίπου στα 913 δολάρια ανά μετρικό τόνο, ενώ η 100% βιώσιμη μεθανόλη έχει τιμολογηθεί κοντά στα 1,964 δολάρια ανά τόνο ισοδύναμου VLSFO - περισσότερο από το διπλάσιο. Αυτή η διαφορά είναι ο σημαντικότερος λόγος για τον οποίο τα πράσινα ασφάλιστρα επιμένουν, ακόμη και καθώς η ρυθμιστική πίεση ωθεί τους μεταφορείς προς καθαρότερα καύσιμα.
| Οδηγός κόστους | Συμβατική Διαδρομή (2026) | Πράσινη / Συμβατή Διαδρομή (2026) |
| Δείκτης αναφοράς καυσίμου (ανά τόνο, ισοδύναμο VLSFO) | ~913 δολάρια ΗΠΑ (VLSFO) | ~1,964 δολάρια ΗΠΑ (100% πράσινη μεθανόλη) |
| Επιβάρυνση EU ETS, Ασία–Βόρεια Ευρώπη (40 μέτρα) | Δ/Υ (εκτός ΕΕ σκέλη) | ~168 δολάρια ΗΠΑ ανά εμπορευματοκιβώτιο (μέσος όρος, 6–7% της βασικής τιμής) |
| Πρόσθετο άνθρακα LCL (ανά CBM, με προορισμό την ΕΕ) | Μόνο βασικό φορτίο | 5–8 δολάρια ΗΠΑ (αύξηση από 3–5 δολάρια ΗΠΑ το 2025) |
| Πράσινο πριμοδοτημένο διάδρομο (υπηρεσία αποκλειστικής χρήσης μεθανόλης) | - | 12–18% πάνω από το κόστος των συμβατικών καυσίμων |
| Όριο επιβάρυνσης δομικού πράσινου (ανά κοντέινερ, όλες οι λωρίδες) | - | 150$–400$ ανάλογα με τη διαδρομή |
Αυτό που δεν αποτυπώνει πλήρως ο πίνακας είναι ο κίνδυνος χρονισμού. Οι τιμές των δικαιωμάτων άνθρακα στην ΕΕ είναι οι ίδιες ασταθείς, με την Deutsche Bank να προβλέπει ένα εύρος συναλλαγών για το 2026 περίπου 60 έως 150 ευρώ ανά τόνο, επομένως μια επιβάρυνση που είναι κλειδωμένη σε μια προσφορά τον Ιανουάριο μπορεί να φαίνεται συντηρητική ή επιθετική μέχρι το τρίτο τρίμηνο, ανάλογα με το πώς θα κινηθεί η αγορά άνθρακα της ΕΕ. Οι φορτωτές που αντιμετωπίζουν την πράσινη πριμοδότηση ως σταθερό αριθμό και όχι ως κυμαινόμενο τείνουν να είναι αυτοί που αιφνιδιάζονται κατά την ανανέωση της σύμβασης.
Η άνθηση του ανεφοδιασμού καυσίμων στην Κίνα: Σαγκάη, Νίνγκμπο-Ζουσάν και οι νέοι πράσινοι διάδρομοι
Μία από τις λιγότερο αναφερόμενες αλλαγές το 2026 είναι η ταχύτητα με την οποία η Κίνα έχει αναπτύξει τη δική της δυναμικότητα ανεφοδιασμού με πράσινα καύσιμα, η οποία αρχίζει να αλλάζει την εξίσωση κόστους από την πλευρά της προσφοράς και όχι από την κανονιστική πλευρά. Το λιμάνι Yangshan της Σαγκάης έχει γίνει η κορυφαία τοποθεσία ανεφοδιασμού με πράσινη μεθανόλη στον κόσμο, έχοντας προμηθεύσει περίπου 36,000 τόνους από την πρώτη λειτουργία του τον Απρίλιο του 2024. Τον Αύγουστο του 2026, το λιμάνι σημείωσε νέο παγκόσμιο ρεκόρ ανεφοδιάζοντας 8,016 τόνους εγχώριας παραγωγής πράσινης μεθανόλης σε ένα μόνο πλοίο διπλού καυσίμου CMA CGM σε μία επιχείρηση - μια κλίμακα που θα ήταν αδιανόητη μόλις δύο χρόνια νωρίτερα.
Το λιμάνι Ningbo-Zhoushan, το μεγαλύτερο λιμάνι στον κόσμο σε χωρητικότητα φορτίου, δεν απέχει πολύ. Ολοκλήρωσε τον πρώτο ανεφοδιασμό με πράσινη μεθανόλη από πλοίο σε πλοίο τον Απρίλιο του 2026 και έκτοτε έχει υπογράψει συμφωνία με το γαλλικό HAROPA PORT για την ανάπτυξη ενός ειδικού πράσινου ναυτιλιακού διαδρόμου μεταξύ των δύο κόμβων. Πίσω από τα δύο λιμάνια βρίσκεται ένα κρατικό σχέδιο, το οποίο έχει εγκριθεί από δέκα υπουργεία της κεντρικής κυβέρνησης, με στόχο ένα εκατομμύριο κυβικά μέτρα δεσμευμένης χωρητικότητας LNG και ένα εκατομμύριο τόνους συνδυασμένου ανεφοδιασμού με μεθανόλη και βιοκαύσιμα έως το 2030.
Για τους μεταφορείς, το πρακτικό αποτέλεσμα είναι ότι η προμήθεια πράσινων καυσίμων γίνεται ευκολότερη στην εγχώρια αγορά και όχι μόνο μέσω ευρωπαϊκών ή σιγκαπουριανών δικτύων ανεφοδιασμού καυσίμων, κάτι που με την πάροδο του χρόνου θα πρέπει να περιορίσει τη διαφορά τιμών καυσίμων που επί του παρόντος καθορίζει το μεγαλύτερο μέρος της πράσινης πριμοδότησης. Αυτό το φαινόμενο δεν έχει φτάσει ακόμη πλήρως στους ναύλους μεταφοράς, αλλά η υποδομή που κατασκευάζεται φέτος αποτελεί το θεμέλιο γι' αυτό.
Αποστολείς LCL και μικρές μάρκες: Πού πονάει περισσότερο η συμπίεση
Οι μεταφορείς πλήρους φορτίου εμπορευματοκιβωτίων μπορούν να απορροφήσουν ή να διαπραγματευτούν γύρω από τις επιβαρύνσεις εκπομπών πιο εύκολα από τους μικρούς και μεσαίους πωλητές ηλεκτρονικού εμπορίου που βασίζονται σε ενοποίηση φορτίου μικρότερου από εμπορευματοκιβώτιο για να φτάσουν σε αποθήκες Amazon FBA, 3PL ή κέντρα εκπλήρωσης στο εξωτερικό. Οι προσαυξήσεις άνθρακα LCL για φορτίο με προορισμό την ΕΕ έχουν αυξηθεί σε περίπου 5 έως 8 δολάρια ανά κυβικό μέτρο το 2026, από 3 έως 5 δολάρια το προηγούμενο έτος, και επειδή τα εμπορεύματα LCL τιμολογούνται ήδη ανά μονάδα όγκου και όχι ανά εμπορευματοκιβώτιο, αυτή η αύξηση επηρεάζει άμεσα τα οικονομικά της μονάδας με τρόπο που είναι πιο δύσκολο να αραιωθεί σε μια μεγάλη παραγγελία.
Αυτό ακριβώς είναι το είδος της πίεσης που μπορεί να αντισταθμίσει ένας συνεργάτης logistics με βαθιά εμπειρία σε πρώτο σκέλος και ενοποιήσεις. Η Topway Shipping, με έδρα τη Σεντζέν από το 2010, έχει χτίσει τις διασυνοριακές δραστηριότητες logistics ηλεκτρονικού εμπορίου γύρω από αυτό το τμήμα της αγοράς, συνδυάζοντας ευέλικτες θαλάσσιες μεταφορές FCL και LCL από την Κίνα σε μεγάλα λιμάνια παγκοσμίως με μεταφορά πρώτου σκέλους, αποθήκευση στο εξωτερικό , εκτελωνισμό και παράδοση τελευταίου μιλίου κάτω από μία στέγη. Για τους πωλητές που προσπαθούν να καταλάβουν εάν μια πράσινη επιβάρυνση σε μια δεδομένη λωρίδα είναι δικαιολογημένη ή υπερβολική, η ύπαρξη ενός μεταφορέα που μπορεί να δείξει τις υποκείμενες επιλογές δρομολόγησης και ενοποίησης - αντί να διεκπεραιώνει απλώς ό,τι προσφέρει ένας μόνο μεταφορέας - τείνει να έχει μεγαλύτερη σημασία από το να κυνηγήσει την ενιαία χαμηλότερη τιμή.
Αυτού του είδους η ορατότητα έχει ακόμη μεγαλύτερη σημασία μόλις εισέλθει η αποθήκευση στο εξωτερικό. Μια αποστολή που εκτελωνίζεται ομαλά και προσγειώνεται σε μια καλά τοποθετημένη αποθήκη στο εξωτερικό μπορεί να απορροφήσει ένα μέτριο πράσινο ασφάλιστρο για θαλάσσια μεταφορά πολύ πιο εύκολα από μια αποστολή που κολλάει σε καθυστερήσεις στις εσωτερικές μεταφορές ή σε σημεία συμφόρησης στο τελευταίο μίλι, επειδή η σύγκριση του συνολικού κόστους προσγείωσης πρέπει να περιλαμβάνει ολόκληρη την αλυσίδα, όχι μόνο το θαλάσσιο σκέλος. Αυτός είναι ένας από τους λόγους για τους οποίους οι μεταφορείς που προσφέρουν παραλαβή πρώτου σκέλους, θαλάσσια μεταφορά, εκτελωνισμό, αποθήκευση και παράδοση στο τελευταίο μίλι ως μία συντονισμένη υπηρεσία τείνουν να δίνουν στους μεταφορείς μια σαφέστερη εικόνα για το πού αξίζει πραγματικά να πληρώσει ένα πράσινο ασφάλιστρο.
Η αναφορά ESG προσθέτει ένα δεύτερο επίπεδο πίεσης
Οι επιβαρύνσεις άνθρακα δεν είναι η μόνη δύναμη που ωθεί τους μεταφορείς προς πιο οικολογικές αποφάσεις δρομολόγησης. Η αναφορά εκπομπών Scope 3 - η κατηγορία που καλύπτει την αλυσίδα εφοδιασμού και τις εκπομπές πλοίων μιας εταιρείας και όχι τις δικές της άμεσες δραστηριότητες - καθίσταται υποχρεωτική για μεγάλες εταιρείες σε όλη τη Σιγκαπούρη, την Αυστραλία, την Κίνα, το Χονγκ Κονγκ και τη Μαλαισία, με σταδιακή εφαρμογή που ξεκινά το 2026. Για τις μάρκες που πωλούν σε αυτές τις αγορές ή για τους προμηθευτές εταιρειών που εδρεύουν εκεί, οι επιλογές δρομολόγησης που έγιναν φέτος εμφανίζονται όλο και περισσότερο στις γνωστοποιήσεις βιωσιμότητας που μπορούν να δουν όλοι οι πελάτες, οι επενδυτές και οι ρυθμιστικές αρχές.
Από την πλευρά των ΗΠΑ, η εικόνα είναι πιο κατακερματισμένη. Η Ουάσινγκτον έχει μπλοκάρει ένα παγκόσμιο τέλος εκπομπών από τις θαλάσσιες μεταφορές σε επίπεδο ΙΜΟ και δεν υπάρχει ομοσπονδιακός φόρος άνθρακα στις θαλάσσιες μεταφορές, αλλά η Υπηρεσία Προστασίας του Περιβάλλοντος αναμένεται να εισαγάγει νέους κανόνες για τις θαλάσσιες εκπομπές το 2026 και μεμονωμένες πολιτείες όπως η Καλιφόρνια συνεχίζουν να πιέζουν για αυστηρότερες απαιτήσεις γνωστοποίησης Scope 3. Το αποτέλεσμα είναι ότι μια αποστολή από Κίνα προς ΗΠΑ μπορεί να αντιμετωπίσει ένα πολύ διαφορετικό βάρος αναφοράς ανάλογα με την πολιτεία και τον κλάδο του αγοραστή, ακόμη και όταν το ίδιο το κόστος των θαλάσσιων μεταφορών φαίνεται παρόμοιο μεταξύ των μεταφορέων.
Στιγμιότυπο διαδρομής προς διαδρομή
Δεν έχουν όλες οι εξαγωγές της Κίνας την ίδια έκθεση. Η επιβάρυνση του EU ETS, για παράδειγμα, υπολογίζεται με βάση το ποσοστό ενός ταξιδιού που εμπίπτει στα ισχύοντα για την ΕΕ ύδατα, επομένως μια υπηρεσία που πραγματοποιεί την τελευταία της προσέγγιση εκτός ΕΕ κοντά στις ευρωπαϊκές ακτές απορροφά πολύ μικρότερη χρέωση από μια υπηρεσία που δρομολογείται μέσω ενός μακρινού κόμβου μεταφόρτωσης.
| Lane | 2026 Έκθεση | Τυπικό πρόσθετο που σχετίζεται με το πράσινο |
| Κίνα – Βόρεια Ευρώπη (Σαγκάη–Ρότερνταμ/Αμβούργο) | Υψηλό – πλήρες πεδίο εφαρμογής του ETS, η εκτροπή του Ακρωτηρίου της Καλής Ελπίδας προσθέτει 10–14 ημέρες | 30–45 δολάρια ΗΠΑ ανά TEU σε μεγάλα σκέλη που ισχύουν για την ΕΕ |
| Κίνα – Ηνωμένο Βασίλειο (μέσω σύντομης τηλεφωνικής κλήσης ΕΕ τύπου Felixstowe) | Χαμηλή – ελάχιστη απόσταση που ισχύει από την ΕΕ | 3–10 δολάρια ΗΠΑ ανά TEU |
| Κίνα – Δυτική Ακτή ΗΠΑ (Διαερχόμενος Ειρηνικός) | Χαμηλή άμεση έκθεση στην ΕΕ, αλλά ισχύει το κατώτατο όριο επιβάρυνσης για το πράσινο που συνδέεται με το CII | 150–400 δολάρια ΗΠΑ ανά εμπορευματοκιβώτιο, ανάλογα με τη διαδρομή |
| Κίνα – Ανατολική Ακτή ΗΠΑ (μέσω Σουέζ/Παναμά ή επαναδρομολόγησης Ερυθράς Θάλασσας) | Μέτριο – Ασφάλιστρο Ερυθράς Θάλασσας και επιπτώσεις στη χωρητικότητα | Ενσωματωμένο στη βασική τιμή συν την προσαρμογή καυσίμου |
| Ενδο-Ασία | Χαμηλή – περιορισμένη κανονιστική επικάλυψη | Ελάχιστο, κυρίως με γνώμονα το CII |
Οι εξαγωγείς της Βόρειας Κίνας που μεταφέρουν μέσω Τσινγκτάο αντί να μεταφέρουν φορτηγά στην ενδοχώρα προς τη Σαγκάη βλέπουν επίσης ένα δευτερεύον αποτέλεσμα εξοικονόμησης, μειώνοντας κατά 200 έως 400 δολάρια ανά εμπορευματοκιβώτιο το κόστος μεταφοράς εμπορευμάτων με προορισμό την Ευρώπη - μια λεπτομέρεια που δεν έχει καμία σχέση άμεσα με την πολιτική εκπομπών, αλλά ενσωματώνεται ολοένα και περισσότερο στην ίδια συζήτηση δρομολόγησης, επειδή και οι δύο αποφάσεις λαμβάνονται ταυτόχρονα.
Πώς οι αποστολείς διαχειρίζονται το ασφάλιστρο
Οι περισσότεροι έμπειροι Κινέζοι εξαγωγείς δεν προσπαθούν πλέον να αποφύγουν εντελώς το κόστος που σχετίζεται με το πράσινο. Αυτό το πλοίο, ας πούμε, έχει σαλπάρει. Αντίθετα, η πιο συνηθισμένη προσέγγιση το 2026 είναι η σκόπιμη διαχείριση της έκθεσης. Αυτό σημαίνει σύγκριση των γνωστοποιήσεων επιβαρύνσεων των μεταφορέων με την πραγματική τιμολόγηση της αγοράς δικαιωμάτων της ΕΕ αντί να αποδεχόμαστε έναν σταθερό αριθμό, καθώς μια ανάλυση του 2024 από την Transport & Environment διαπίστωσε ότι ορισμένοι μεταφορείς δημιουργούν απροσδόκητα κέρδη από επιβαρύνσεις που ξεπερνούσαν το πραγματικό κόστος συμμόρφωσής τους. Σημαίνει επίσης την ενσωμάτωση στοιχείων γραμμής που σχετίζονται με τον άνθρακα σε μοντέλα κόστους εκφόρτωσης εκ των προτέρων αντί να τα αντιμετωπίζουμε ως έκπληξη κατά την ώρα του τιμολογίου, και την παραμονή ευέλικτης στο λιμάνι φόρτωσης όταν μια συντομότερη δρομολόγηση που ισχύει για την ΕΕ μπορεί να μειώσει σημαντικά την επιβάρυνση.
Η συνεργασία με έναν μεταφορέα που δραστηριοποιείται ήδη σε ολόκληρη την αλυσίδα — παραλαβή πρώτου σκέλους στην Κίνα, κράτηση θαλάσσιων εμπορευμάτων, αποθήκευση στο εξωτερικό και παράδοση τελευταίου μιλίου — δίνει στους μεταφορείς περισσότερα μόχλευση από την κράτηση κάθε σκέλους ξεχωριστά. Η ιδρυτική ομάδα της Topway Shipping διαθέτει περισσότερα από δεκαπέντε χρόνια εμπειρίας στη διεθνή εφοδιαστική και τον εκτελωνισμό, με ιδιαίτερο βάθος στις μεταφορές Κίνας-ΗΠΑ, κάτι που είναι χρήσιμο ακριβώς επειδή οι διακρατικές λωρίδες αναδιαμορφώνονται λιγότερο από τους κανόνες άνθρακα της ΕΕ και περισσότερο από τα κατώτατα όρια πράσινων επιβαρύνσεων που συνδέονται με το CII και τη μετατόπιση της χωρητικότητας. Έχοντας έναν συνεργάτη που κατανοεί και τα δύο κανονιστικά περιβάλλοντα, και όχι μόνο το ευρωπαϊκό, διευκολύνει την επιλογή μιας στρατηγικής δρομολόγησης και ενοποίησης που διατηρεί την πράσινη πριμοδότηση αναλογική αντί να την ανατοκίζει.
Ένας μικρότερος αλλά αυξανόμενος αριθμός μεταφορέων αρχίζει επίσης να ρωτά απευθείας τους μεταφορείς σχετικά με τον τύπο καυσίμου και την ηλικία του πλοίου κατά την κράτηση premium ή χρονικά ευαίσθητου φορτίου, αντιμετωπίζοντας την απόδοση των εκπομπών ως ένα ακόμη χαρακτηριστικό της υπηρεσίας παράλληλα με τον χρόνο διαμετακόμισης και την αξιοπιστία. Δεν είναι ακόμη ο αποφασιστικός παράγοντας για τις περισσότερες κρατήσεις, αλλά το γεγονός ότι ρωτάται καθόλου σηματοδοτεί μια μετατόπιση από το σημείο όπου βρισκόταν η συζήτηση πριν από δύο χρόνια.
Υπάρχει επίσης μια αυξανόμενη συνήθεια στρατηγικού διαχωρισμού του φορτίου — δρομολόγηση χρονικά ευαίσθητων ή υψηλού περιθωρίου κέρδους SKU μέσω ταχύτερων, υψηλότερα συμβατών υπηρεσιών, ενώ παράλληλα ενοποιείται το πιο αργό απόθεμα σε τυπικά δρομολόγια όπου η επιβάρυνση για το πράσινο έχει μικρότερο σχετικό αντίκτυπο. Αυτό το είδος μικτής στρατηγικής λειτουργεί καλά μόνο όταν ένας μεταφορέας μπορεί στην πραγματικότητα να προσφέρει και τις δύο επιλογές στην ίδια εμπορική διαδρομή, γεγονός που αποτελεί μέρος του λόγου για τον οποίο πολλές μεσαίου μεγέθους μάρκες ενοποιούν τις σχέσεις τους με τις μεταφορές με λιγότερους, πιο ικανούς συνεργάτες αντί να κατανέμουν τις κρατήσεις σε πολλούς μικρούς πράκτορες.
Προς τα πού οδεύει αυτό: 2027 και μετά
Το Πλαίσιο Μηδενικών Εκπομπών του ΙΜΟ, εάν εγκριθεί μετά την ολοκλήρωση των καθυστερημένων διαπραγματεύσεών του, αναμένεται να τεθεί σε ισχύ το 2027 και θα εισαγάγει ένα παγκόσμιο πρότυπο καυσίμων παράλληλα με κάποια μορφή τιμολόγησης των εκπομπών — μια δομή τελών, έναν μηχανισμό ανώτατου ορίου και εμπορίας εκπομπών ή ένα υβρίδιο των δύο, ανάλογα με το πώς θα καταλήξουν οι τρέχουσες διαπραγματευτικές θέσεις. Αναλυτές της PwC έχουν εκτιμήσει ότι, βάσει ενός σεναρίου παγκόσμιων τελών, το κόστος καυσίμων για πλοία που εξακολουθούν να λειτουργούν εξ ολοκλήρου με βαρύ μαζούτ θα μπορούσε ουσιαστικά να αυξηθεί κατά 30% έως το 2030 και σχεδόν να διπλασιαστεί έως το 2035, γεγονός που θα άλλαζε ουσιαστικά την οικονομική κατάσταση μεταξύ συμβατικών και πράσινων πλοίων πολύ πριν από τα μέσα της επόμενης δεκαετίας.
Αξίζει επίσης να σημειωθεί ότι οι ίδιοι οι πράσινοι διάδρομοι ναυτιλίας πολλαπλασιάζονται ταχύτερα από ό,τι αναμενόταν στις περισσότερες προβλέψεις. Υπήρχαν μόνο έξι ενεργές πρωτοβουλίες για πράσινους διαδρόμους παγκοσμίως το 2023. Μέχρι τον Μάρτιο του 2026, ο αριθμός αυτός είχε αυξηθεί σε είκοσι επτά, καλύπτοντας διαδρομές πολύ πέρα από τα αρχικά πιλοτικά έργα που επικεντρώνονταν στην Ευρώπη. Καθώς περισσότεροι από αυτούς τους διαδρόμους συνδέονται απευθείας με κινεζικά λιμάνια, η απόφαση δρομολόγησης για έναν φορτωτή θα αφορά όλο και περισσότερο λιγότερο την επιλογή μεταξύ μιας πράσινης και μιας συμβατικής επιλογής, και περισσότερο την επιλογή του πράσινου διαδρόμου που ταιριάζει καλύτερα στις απαιτήσεις χρόνου και κόστους διέλευσης.
Η ανάπτυξη ανεφοδιασμού καυσίμων της Κίνας έχει χρονομετρηθεί για να ανταποκριθεί σε αυτή την αλλαγή και όχι να αντιδράσει σε αυτήν. Με τη Σαγκάη να στοχεύει σε μια δυναμικότητα ανεφοδιασμού LNG και μεθανόλης «διπλού εκατομμυρίου» έως το 2030, και την υποβολή εκθέσεων για τις εκπομπές Scope 3 που καθίστανται υποχρεωτικές για μεγάλες εταιρείες σε όλη την Κίνα, τη Σιγκαπούρη, το Χονγκ Κονγκ και άλλους περιφερειακούς κόμβους από το 2026, η κατεύθυνση του ταξιδιού δεν αμφισβητείται πραγματικά. Η εναπομένουσα αβεβαιότητα αφορά τον ρυθμό και την τιμή, όχι τον προορισμό - γι' αυτό ακριβώς οι μεταφορείς που αρχίζουν να δημιουργούν συνήθειες δρομολόγησης με επίγνωση του άνθρακα τώρα, αντί να περιμένουν την πλήρη διευθέτηση των κανόνων, τείνουν να καταλήγουν με πιο σταθερούς προϋπολογισμούς μεταφοράς εμπορευμάτων όταν φτάσει η επόμενη φάση της ρύθμισης.
Συμπέρασμα
Οι βιώσιμες ναυτιλιακές διαδρομές από την Κίνα εξακολουθούν να κοστίζουν περισσότερο το 2026, και το χάσμα είναι πραγματικό παρά θεωρητικό - ορατό στα spreads τιμών καυσίμων, στις επιβαρύνσεις του EU ETS που τώρα καλύπτουν πλήρως το 100%, και σε ένα διαρθρωτικό κατώτατο όριο πράσινης επιβάρυνσης που ισχύει ακόμη και εκτός Ευρώπης. Αλλά το ασφάλιστρο δεν είναι στατικό. Η ταχεία αύξηση της εγχώριας χωρητικότητας ανεφοδιασμού πράσινης μεθανόλης και LNG από την Κίνα, η επέκταση των συμφωνιών για πράσινους διαδρόμους και ο αυξανόμενος ανταγωνισμός μεταξύ των μεταφορέων όσον αφορά την απόδοση των εκπομπών, όλα αυτά συμβάλλουν στη μείωση αυτού του χάσματος με την πάροδο του χρόνου, ακόμη και όταν νέοι κανόνες όπως το Πλαίσιο Μηδενικού Δικαίου του ΙΜΟ απειλούν να το διευρύνουν ξανά από την άλλη κατεύθυνση. Για τους μεταφορείς, το πρακτικό συμπέρασμα είναι λιγότερο η επιλογή μιας πλευράς μεταξύ «πράσινου» και «φθηνού» και περισσότερο η διαμόρφωση δρομολογίων, ενοποίησης και αποφάσεων μεταφορέων που παραμένουν ευέλικτες καθώς η δομή κόστους συνεχίζει να μεταβάλλεται - κάτι που ένας συνεργάτης logistics με πλήρη ορατότητα στην αλυσίδα, όπως η Topway Shipping, είναι σε θέση να βοηθήσει στη διαχείριση παρά απλώς να περάσει.
Συχνές Ερωτήσεις
Ε: Είναι οι επιβαρύνσεις για την πράσινη αποστολή ίδιες σε κάθε διαδρομή εξαγωγής της Κίνας;
Α: Όχι. Η έκθεση εξαρτάται από το πόσο μεγάλο μέρος ενός ταξιδιού εμπίπτει σε ύδατα που ρυθμίζονται από την ΕΕ ή από την απόδοση του στόλου ενός αερομεταφορέα σε σχέση με τον Δείκτη Έντασης Άνθρακα, επομένως μια υπηρεσία Κίνας-Ηνωμένου Βασιλείου με σύντομη προσέγγιση στην ΕΕ μπορεί να κοστίσει πολύ λιγότερο από μια υπηρεσία Κίνας-Βόρειας Ευρώπης την ίδια εβδομάδα.
Ε: Θα εξαφανιστεί τελικά η πράσινη πριμοδότηση;
Α: Οι περισσότεροι αναλυτές αναμένουν ότι θα μειωθεί αντί να εξαφανιστεί, καθώς η εγχώρια παραγωγή πράσινων καυσίμων στην Κίνα και αλλού κλείνει το χάσμα τιμών με τα συμβατικά καύσιμα, αλλά ένας πλήρης παγκόσμιος φόρος του ΙΜΟ μετά το 2027 θα μπορούσε επίσης να αυξήσει το βασικό κόστος της συμβατικής ναυτιλίας.
Ε: Το φορτίο LCL χρεώνεται με τον ίδιο τρόπο όπως τα πλήρη εμπορευματοκιβώτια;
Α: Όχι. Οι αποστολές LCL χρεώνονται συνήθως με πρόσθετο άνθρακα ανά κυβικό μέτρο, το οποίο το 2026 ανέρχεται σε περίπου 5 έως 8 δολάρια ΗΠΑ για φορτίο με προορισμό την ΕΕ, και αυτό πλήττει τους αποστολείς μικρού όγκου αναλογικά περισσότερο από τις μεγάλες κρατήσεις FCL.
Ε: Μπορεί η επιλογή διαφορετικού κινεζικού λιμανιού να μειώσει το κόστος που σχετίζεται με την πράσινη οικονομία;
Α: Μερικές φορές. Η φόρτωση από ένα λιμάνι όπως το Τσινγκτάο αντί για μεταφορά με φορτηγό στην ενδοχώρα προς τη Σαγκάη μπορεί να μειώσει το κόστος μεταφοράς με drayage, και η επιλογή μιας υπηρεσίας με συντομότερη διαδρομή που ισχύει για την ΕΕ μπορεί να μειώσει το μέρος της επιβάρυνσης που συνδέεται με το ETS.
Ε: Πώς μπορεί ένας μεταφορέας εμπορευμάτων να βοηθήσει στη διαχείριση αυτών των εξόδων;
Α: Ένας μεταφορέας με πλήρη ορατότητα στην αλυσίδα, από την παραλαβή του πρώτου σκέλους έως τις θαλάσσιες μεταφορές, τον εκτελωνισμό και την παράδοση στο τελευταίο μίλι, μπορεί να συγκρίνει επιλογές δρομολόγησης και ενοποίησης αντί να περάσει την επιβάρυνση ενός μόνο μεταφορέα ως έχει.
