
Ο κίνδυνος για την Ερυθρά Θάλασσα εξακολουθεί να υπάρχει: Γιατί η παράκαμψή του εξακολουθεί να σας κοστίζει
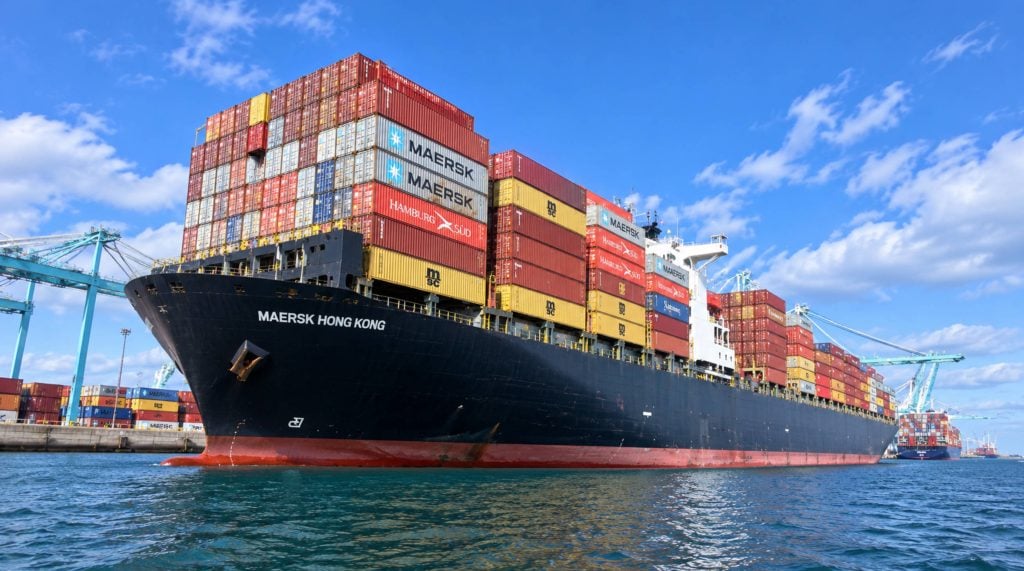
Σχεδόν τρία χρόνια μετά την κατάληψη του Galaxy Leader στην Ερυθρά Θάλασσα στις 19 Νοεμβρίου 2023, ο διάδρομος που κάποτε μετέφερε περίπου το 12-15% του παγκόσμιου εμπορίου δεν έχει ακόμη επιστρέψει στο φυσιολογικό. Οι επιθέσεις μειώθηκαν για ένα διάστημα μετά την κατάπαυση του πυρός στη Γάζα τον Οκτώβριο του 2025, και μια χούφτα μεταφορικών εταιρειών δοκίμασαν ακόμη και την επιστροφή τους στη Διώρυγα του Σουέζ στις αρχές του 2026. Στη συνέχεια, τον Ιούνιο του 2026, οι Χούθι κήρυξαν ανανεωμένη απαγόρευση στις πλοίες που συνδέονται με το Ισραήλ, καθώς η σύγκρουση Ιράν-Ισραήλ αναζωπυρώθηκε, και η σύντομη αισιοδοξία εξατμίστηκε σχεδόν τόσο γρήγορα όσο φαινόταν.
Για τους μεταφορείς εμπορευμάτων, τους εισαγωγείς και όποιον κάνει κρατήσεις για φορτία κινεζικής προέλευσης, το πρακτικό ερώτημα δεν ήταν ποτέ αν η Ερυθρά Θάλασσα θα άνοιγε ξανά κάποια μέρα. Το ερώτημα είναι αν η δομή κόστους που έχει συσσωρευτεί τα τελευταία τρία χρόνια - η παράκαμψη του Ακρωτηρίου της Καλής Ελπίδας, τα ασφάλιστρα κινδύνου πολέμου, η περιορισμένη χωρητικότητα των πλοίων - πρόκειται να χαλαρώσει σύντομα. Με βάση την κατάσταση των πραγμάτων τον Σεπτέμβριο του 2026, η ειλικρινής απάντηση είναι: όχι ακόμα, και πιθανώς όχι για λίγο καιρό. Αυτό το άρθρο αναλύει τι συμβαίνει στην πραγματικότητα στο νερό, τι κάνει στα ναύλα και τους χρόνους διέλευσης ανά λωρίδα και τι μπορούν να κάνουν οι μεταφορείς γι' αυτό αυτή τη στιγμή.
Μια κρίση που αρνείται να τελειώσει
Η κρίση στην Ερυθρά Θάλασσα ξεκίνησε ως μια σειρά επιθέσεων με πυραύλους, μη επανδρωμένα αεροσκάφη και ναυτικές νάρκες από δυνάμεις των Χούθι με έδρα την Υεμένη, οι οποίες αρχικά θεωρήθηκαν ως αντίποινα εναντίον πλοίων που συνδέονται με το Ισραήλ μετά το ξέσπασμα του πολέμου στη Γάζα. Μέσα σε λίγους μήνες, περισσότερα από 100 εμπορικά πλοία είχαν γίνει στόχος και στις αρχές του 2024 η συντριπτική πλειοψηφία των γραμμών μεταφοράς εμπορευματοκιβωτίων που λειτουργούσαν μεταξύ Ασίας και Ευρώπης είχαν ήδη αποσύρει τα πλοία τους από το στενό Μπαμπ ελ-Μαντέμπ και τη διώρυγα του Σουέζ, ανακατευθύνοντας αντ' αυτού το δρομολόγιό τους γύρω από το Ακρωτήριο της Καλής Ελπίδας.
Η στρατιωτική επέμβαση δεν άλλαξε και πολύ τον υπολογισμό. Η Επιχείρηση «Φύλακας της Ευημερίας», που ξεκίνησε από τις Ηνωμένες Πολιτείες και το Ηνωμένο Βασίλειο τον Φεβρουάριο του 2024, έπληξε επανειλημμένα θέσεις των Χούθι, ωστόσο οι επιθέσεις συνεχίστηκαν καθ' όλη τη διάρκεια του 2024 και του 2025. Μια πραγματική ανάπαυλα ακολούθησε την κατάπαυση του πυρός στη Γάζα τον Οκτώβριο του 2025 και για μερικούς μήνες φαινόταν ότι η βιομηχανία θα μπορούσε επιτέλους να βρει τον συντομότερο δυνατό δρόμο. Αυτό το παράθυρο έκλεισε τον Ιούνιο του 2026, όταν οι ανανεωμένες συγκρούσεις μεταξύ Ισραήλ και Ιράν έδωσαν στους Χούθι μια νέα δικαιολογία για να επαναφέρουν την απαγόρευση των πλοίων.
Οι αριθμοί αφηγούνται την ιστορία καλύτερα από οποιονδήποτε μεμονωμένο τίτλο. Το μερίδιο της Διώρυγας του Σουέζ στην παγκόσμια θαλάσσια κυκλοφορία έχει μειωθεί από περίπου 12% πριν από την κρίση σε κάτω από 9% σήμερα, και οι διελεύσεις πλοίων μεταφοράς εμπορευματοκιβωτίων μέσω της διώρυγας μειώθηκαν κατά περίπου 90% στο αποκορύφωμα των εκτροπών το 2024. Το μερίδιο αυτό δεν έχει ανακάμψει ουσιαστικά έκτοτε, επειδή ο υποκείμενος κίνδυνος ασφαλείας απλώς δεν έχει εξαφανιστεί - έχει γίνει μόνο διαλείπων και όχι σταθερός.
Γιατί οι τίτλοι των εφημερίδων με τίτλο «Το Σουέζ ανοίγει ξανά» συνεχίζουν να χάνουν το νόημα
Κάθε λίγους μήνες, ένας νέος γύρος ειδήσεων υποδηλώνει ότι η Ερυθρά Θάλασσα πρόκειται να ανοίξει ξανά για τις δραστηριότητές της. Τον Ιανουάριο του 2026, το λιμάνι Σόχνα της Αιγύπτου, κοντά στη νότια είσοδο της διώρυγας, άνοιξε έναν νέο ημιαυτόματο τερματικό σταθμό εμπορευματοκιβωτίων και ένας μικρός αριθμός μεταφορέων, συμπεριλαμβανομένης μιας υπηρεσίας της Maersk που συνδέει την Ινδία, τη Μέση Ανατολή και τις Ηνωμένες Πολιτείες, επανέλαβαν τις περιορισμένες διαμετακομίσεις. Η κάλυψη χαρακτήρισε αυτό ως την αρχή του τέλους της κρίσης. Δεν ήταν.
Οι ασφαλιστές δεν έχουν καθόλου μαλακώσει την άποψή τους για την περιοχή. Οι ασφαλιστές εξακολουθούν να κατατάσσουν τις διελεύσεις μέσω της Ερυθράς Θάλασσας ως υψηλού κινδύνου και τα ασφάλιστρα κινδύνου πολέμου για τα πλοία που πλέουν μέσω του διαδρόμου έχουν αυξηθεί σε περίπου 1.0% της αξίας του κύτους μέχρι το τρίτο τρίμηνο του 2026 - αρκετά για να προσθέσουν εκατοντάδες χιλιάδες δολάρια σε ένα μόνο ταξίδι με ένα μεγάλο πλοίο μεταφοράς εμπορευματοκιβωτίων. Αυτό και μόνο το στοιχείο γραμμής είναι συχνά αρκετό για να εξαλείψει όποια εξοικονόμηση καυσίμων και χρόνου θα προσέφερε διαφορετικά μια διέλευση μέσω Σουέζ.
Το αποτέλεσμα είναι μια αγορά δύο κατευθύνσεων και όχι ένα πραγματικό άνοιγμα. Μια μειοψηφία μεταφορέων πραγματοποιεί περιστασιακά δρομολόγια μέσω Σουέζ σε συγκεκριμένες λωρίδες όταν η εικόνα ασφαλείας φαίνεται προσωρινά ευνοϊκή, ενώ η πλειοψηφία - σύμφωνα με τις περισσότερες εκτιμήσεις του κλάδου, περισσότερο από το 70% της χωρητικότητας εμπορευματοκιβωτίων Ανατολής-Δύσης - συνεχίζει να εκτελεί τη διαδρομή Ακρωτηρίου της Καλής Ελπίδας ως το προεπιλεγμένο, άνευ όρων σχέδιο. Οι περισσότεροι αναλυτές αναμένουν τώρα ότι αυτό το μοτίβο θα συνεχιστεί τουλάχιστον έως το 2027 και οι μεταφορείς έχουν ήδη επαναφέρει τα σχέδια ανάπτυξης του στόλου τους, τις παραγγελίες νέων πλοίων και τα σχέδια δικτύου γύρω από μια Ερυθρά Θάλασσα που παραμένει σε μεγάλο βαθμό κλειστή για το άμεσο μέλλον.
Το πραγματικό κόστος του να κάνεις μια μεγάλη προσπάθεια
Η αλλαγή δρομολογίου γύρω από το νότιο άκρο της Αφρικής δεν αποτελεί απλώς μια ταλαιπωρία στον προγραμματισμό. Προσθέτει περίπου 3,500 ναυτικά μίλια σε ένα τυπικό ταξίδι Ασίας-Ευρώπης και απορροφά περίπου 2.5 εκατομμύρια TEU παγκόσμιας χωρητικότητας εμπορευματοκιβωτίων, απλώς και μόνο επειδή τα πλοία βρίσκονται στη θάλασσα για μεγαλύτερο χρονικό διάστημα και δεν μπορούν να επαναχρησιμοποιηθούν τόσο γρήγορα στην επόμενη εναλλαγή. Αυτή η απορρόφηση χωρητικότητας είναι ένας από τους κύριους λόγους για τους οποίους οι ναύλοι των ναύλων έχουν παραμείνει διαρθρωτικά υψηλοί, ακόμη και όταν η αύξηση της ζήτησης έχει επιβραδυνθεί.
Επιπλέον Μίλια, Επιπλέον Μέρες
Ο πρόσθετος χρόνος διέλευσης ποικίλλει ανάλογα με τη λωρίδα εμπορίου, αλλά είναι σημαντικός όπου εφαρμόζεται η παράκαμψη του Ακρωτηρίου. Ο παρακάτω πίνακας συνοψίζει κατά προσέγγιση τους φορείς κρούσης και τους μεταφορείς με τους οποίους εργάζονται αυτήν τη στιγμή.
| Εμπορική Οδός | Διαδρομή σε χρήση | Προστέθηκε χρόνος μετάβασης | Τυπική Συνολική Διαμετακόμιση |
| Ασία → Βόρεια Ευρώπη | Ακρωτήριο της Καλής Ελπίδας | +10 έως 14 ημέρες | 40 να 50 ημέρες |
| Ασία → Μεσόγειος | Ακρωτήριο της Καλής Ελπίδας | +8 έως 12 ημέρες | 35 να 45 ημέρες |
| Ασία → Ανατολική Ακτή ΗΠΑ | Μείγμα Ακρωτηρίου / Σουέζ | +8 έως 12 ημέρες | 32 να 40 ημέρες |
| Ασία → Δυτική Ακτή ΗΠΑ | Δια-Ειρηνικός (δεν επηρεάζεται) | 0 να 2 ημέρες | 14 να 18 ημέρες |
Παρατηρήστε ότι η λωρίδα της Δυτικής Ακτής των ΗΠΑ δεν αγγίζεται σχεδόν καθόλου, καθώς δεν βασίζεται ποτέ στη Διώρυγα του Σουέζ. Αυτός ακριβώς είναι ο λόγος για τον οποίο τόσες πολλές κινεζικές εταιρείες μεταφορών έχουν μετατοπίσει τον όγκο των μεταφορών προς τις πύλες της Δυτικής Ακτής και τον εσωτερικό σιδηρόδρομο τα τελευταία δύο χρόνια - είναι ένας από τους λίγους τρόπους για να παρακαμφθεί εντελώς η πριμοδότηση της Ερυθράς Θάλασσας αντί απλώς να την απορροφήσει.
Επιπλέον Καύσιμα, Επιπλέον Τέλη
Με την πάροδο του χρόνου, η διαδρομή του Ακρωτηρίου καταναλώνει σημαντικά περισσότερα καύσιμα. Οι εκτιμήσεις της βιομηχανίας τοποθετούν το πρόσθετο κόστος καυσίμων μιας μόνο εκτροπής από το Ακρωτήριο της Καλής Ελπίδας σε περίπου 1.6 εκατομμύρια δολάρια ΗΠΑ ανά μεγάλο πλοίο μεταφοράς εμπορευματοκιβωτίων σε σύγκριση με μια διέλευση από το Σουέζ, ακόμη και μετά τον υπολογισμό των διοδίων που αποφεύγονται. Η Αίγυπτος το έχει βιώσει έντονα: τα έσοδα της Αρχής της Διώρυγας του Σουέζ έχουν μειωθεί από περίπου 10.25 δισεκατομμύρια δολάρια ΗΠΑ ετησίως πριν από την κρίση σε κάτω από 4 δισεκατομμύρια δολάρια ΗΠΑ, μια πτώση που, με τη σειρά της, ώθησε την Αίγυπτο να αυξήσει άλλα λιμενικά τέλη και χρεώσεις για να αντισταθμίσει το έλλειμμα - κόστη που τελικά επιστρέφουν στα τιμολόγια των φορτωτών στις διαδρομές που εξακολουθούν να διέρχονται από το κανάλι.
Τι κάνει στις τιμές των εμπορευματικών μεταφορών, λωρίδα προς λωρίδα
Οι τιμές των θαλάσσιων ναύλων το 2026 στην πραγματικότητα παρουσιάζουν συνολικά πτωτική τάση, καθώς οι παραδόσεις νέων πλοίων έχουν προσθέσει χωρητικότητα ταχύτερα από ό,τι έχει αυξηθεί η ζήτηση. Οι μέσες τιμές spot από την Κίνα προς τη Δυτική και Ανατολική Ακτή των ΗΠΑ, για παράδειγμα, μειώθηκαν κατά περίπου 35% και 32% αντίστοιχα κατά το πρώτο μέρος του έτους. Αλλά αυτή η ευρύτερη χαλάρωση καλύπτει μια επίμονη, επίμονη αύξηση στις διαδρομές που είναι περισσότερο εκτεθειμένες στην εκτροπή της Ερυθράς Θάλασσας - το χάσμα μεταξύ του κόστους αυτών των διαδρομών υπό την κανονική διαδρομή του Σουέζ και του κόστους που πραγματικά κοστίζουν σήμερα δεν έχει κλείσει τόσο γρήγορα.
| Lane | Προσεγγιστικό ποσοστό ασφαλίστρων έναντι προ κρίσης | Τυπική τιμή εμπορευματοκιβωτίων 40 ποδών (2026) |
| Κίνα → Βόρεια Ευρώπη / Μεσόγειος | 25% έως 40% πάνω από την αρχική τιμή | Τα συμβατικά επιτόκια κυμαίνονται σε γενικές γραμμές στα χαμηλά έως μέσα των 2,000 δολαρίων ανά FEU, τα spot επιτόκια υψηλότερα και πιο ασταθή. |
| Κίνα → Ανατολική Ακτή ΗΠΑ | 15% έως 25% πάνω από την αρχική τιμή | $ $ 4,200 να 7,200 |
| Κίνα → Δυτική Ακτή ΗΠΑ | 5% έως 10% πάνω από την αρχική τιμή | $ $ 3,000 να 5,500 |
Τα μακροπρόθεσμα ασφάλιστρα συμβάσεων παρουσιάζουν παρόμοια εικόνα. Τα συμβόλαια από την Άπω Ανατολή προς τη Μεσόγειο που υπογράφηκαν στις αρχές του 2026 ήταν περίπου 25% χαμηλότερα από ό,τι στο τέλος του 2025, αντανακλώντας τη γενική καθοδική τάση στην αγορά, ωστόσο εξακολουθούν να βρίσκονται πολύ πάνω από τα επίπεδα προ κρίσης του 2023, όταν καταργηθεί το ασφάλιστρο κινδύνου της Ερυθράς Θάλασσας. Με άλλα λόγια, οι ναυλωτές λαμβάνουν κάποια ανακούφιση από τον ευρύτερο κύκλο των τιμών, αλλά η ίδια η Ερυθρά Θάλασσα δεν έχει δώσει τίποτα πίσω.
Το φορτίο LCL αντιμετωπίζει τη δική του εκδοχή αυτής της πίεσης. Οι ενοποιημένες μεταφορές από την Κίνα προς τις ΗΠΑ κοστίζουν σήμερα περίπου 40 έως 90 δολάρια ΗΠΑ ανά κυβικό μέτρο, συν τα τέλη χειρισμού CFS που κυμαίνονται περίπου στα 8 έως 15 δολάρια ΗΠΑ ανά CBM, και ο γενικός εμπειρικός κανόνας εξακολουθεί να ισχύει: η FCL γίνεται η πιο οικονομική επιλογή όταν μια αποστολή υπερβαίνει τα 14 έως 15 CBM περίπου. Κάτω από αυτό το όριο, η LCL παραμένει φθηνότερη στα χαρτιά, αν και τα χρονοδιαγράμματα ενοποίησης συνήθως προσθέτουν άλλες δύο έως πέντε ημέρες επιπλέον ενός ήδη μεγαλύτερου ταξιδιού.
Πέρα από το νομοσχέδιο για τις μεταφορές: Ασφάλιση, συμφόρηση και αξιοπιστία
Το άμεσο ασφάλιστρο είναι μόνο ένα μέρος της εικόνας. Η ασφάλιση κινδύνου πολέμου για οποιοδήποτε πλοίο επιλέγει τη διαδρομή του Σουέζ έχει γίνει σχεδόν υποχρεωτική παρά προαιρετική, και το ασφάλιστρο περίπου 1.0% επί της αξίας του κύτους που αναφέρθηκε προηγουμένως προστίθεται στην τυπική ασφάλιση θαλάσσιου φορτίου και δεν την αντικαθιστά. Οι μεταφορείς που προσφέρουν τιμές από πόρτα σε πόρτα για εμπορεύματα με προορισμό την Ευρώπη πρέπει τώρα να ενσωματώσουν αυτό το στοιχείο γραμμής στα μοντέλα κόστους τους ως αυτονόητο, όχι ως εξαίρεση.
Η συμφόρηση στα ευρωπαϊκά λιμάνια έχει επίσης επιδεινωθεί ως παρενέργεια της μεγαλύτερης και λιγότερο προβλέψιμης διαδρομής του Ακρωτηρίου. Τα πλοία που φτάνουν σε ομάδες μετά από ένα εκτεταμένο ταξίδι ασκούν πίεση στη χωρητικότητα των τερματικών σταθμών, γεγονός που αυξάνει τον πραγματικό κίνδυνο χρεώσεων επίσταξης και κράτησης για φορτίο που δεν εκτελωνίζεται γρήγορα. Οι φορτωτές που αντιμετώπιζαν αυτές τις χρεώσεις ως σπάνια εξαίρεση, ενσωματώνουν όλο και περισσότερο ημέρες buffer στον προγραμματισμό κόστους εκφόρτωσης ως προεπιλεγμένη υπόθεση.
Η αξιοπιστία του χρονοδιαγράμματος έχει επίσης πληγεί. Με περίπου 2.5 εκατομμύρια TEU χωρητικότητας ουσιαστικά δεσμευμένη στις μεγαλύτερες εναλλαγές του Cape, οι μεταφορείς έχουν λιγότερη ευελιξία για να αντιμετωπίσουν καθυστερήσεις, απεργίες λιμένων ή καιρικές διαταραχές χωρίς να προκαλέσουν κενά δρομολόγια. Για κάθε εισαγωγέα που διαχειρίζεται έναν στενό κύκλο αναπλήρωσης, αυτή η μειωμένη αξιοπιστία αποτελεί αναμφισβήτητα μεγαλύτερο λειτουργικό πονοκέφαλο από την ίδια την προσαύξηση ναύλων.
Πώς εξελίσσεται αυτό για μια τυπική αποστολή
Πάρτε για παράδειγμα ένα τυπικό εμπορευματοκιβώτιο 40 ποδών με γενικά εμπορεύματα που μετακινείται από ένα εργοστάσιο στη νότια Κίνα σε ένα κέντρο διανομής στην ανατολική ακτή των ΗΠΑ. Σύμφωνα με τη διαδρομή που χρησιμοποιείται κατά το μεγαλύτερο μέρος του 2026, αυτή η αποστολή απορροφά περίπου 8 έως 12 επιπλέον ημέρες διαμετακόμισης σε σύγκριση με μια διαδρομή του Σουέζ πριν από την κρίση, συν ένα ασφάλιστρο της τάξης του 15% έως 25%, αφού ληφθούν υπόψη η ασφάλιση κινδύνου πολέμου, οι επιβαρύνσεις καυσίμων και η τιμολόγηση που εξαρτάται από την χωρητικότητα. Σε ένα κιβώτιο 40 ποδών με τιμή που κυμαίνεται από περίπου 4,200 έως 7,200 δολάρια ΗΠΑ, μόνο αυτό το ασφάλιστρο μπορεί εύκολα να αντιπροσωπεύει από αρκετές εκατοντάδες έως και πάνω από χίλια δολάρια κόστους ανά εμπορευματοκιβώτιο που θα μπορούσε να αποφευχθεί.
Οι μικρότεροι μεταφορείς που μεταφέρουν όγκους LCL αισθάνονται μια ελαφρώς διαφορετική εκδοχή της ίδιας πίεσης - λιγότερη έκθεση σε διακυμάνσεις τιμών ανά εμπορευματοκιβώτιο, αλλά μεγαλύτερη ευαισθησία στις καθυστερήσεις στις ενοποιήσεις, που προστίθενται σε ένα ήδη εκτεταμένο ωκεάνιο σκέλος. Και επειδή η περίοδος αιχμής στο εμπόριο Κίνας-ΗΠΑ συνήθως διαρκεί από τον Αύγουστο έως τον Οκτώβριο, πριν από την ώθηση λιανικής στο τέλος του έτους, κάθε μεταφορέας που σχεδιάζει να μεταφέρει φορτίο κατά τη διάρκεια αυτού του παραθύρου το 2026 ή το 2027 θα πρέπει να αναμένει τιμές 40% έως 80% πάνω από το χαμηλό του πρώτου τριμήνου, οι οποίες θα προστίθενται άμεσα στο ασφάλιστρο της Ερυθράς Θάλασσας που έχει ήδη ενσωματωθεί στη βασική τιμή.
Πρακτικές κινήσεις για μεταφορείς και εισαγωγείς τώρα
Τίποτα από αυτά δεν σημαίνει ότι οι μεταφορείς είναι ανίσχυροι. Οι μεταφορείς που διαχειρίζονται καλύτερα την αναστάτωση στην Ερυθρά Θάλασσα το 2026 είναι αυτοί που την αντιμετωπίζουν ως στοιχείο σχεδιασμού και όχι ως έκπληξη, κλειδώνοντας τις τιμές των συμβολαίων όπου το επιτρέπει ο όγκος αντί να κυνηγούν την ασταθή τιμολόγηση spot, και διατηρώντας μια ζωντανή σύγκριση μεταξύ των επιλογών του Ακρωτηρίου και του Σουέζ για οποιαδήποτε διαδρομή όπου ένας μεταφορέας εξακολουθεί να προσφέρει και τις δύο. Η ενσωμάτωση μερικών επιπλέον ημερών αποθέματος ασφαλείας σε σχέδια αναπλήρωσης, αντί να υποθέσουμε ότι η 26ήμερη διαμετακόμιση από το Χονγκ Κονγκ προς την Ευρώπη πριν από την κρίση θα επιστρέψει ποτέ πλήρως, έχει γίνει συνήθης πρακτική και όχι υπερβολικά προσεκτική αντιστάθμιση.
Αυτό ακριβώς είναι το είδος του περιβάλλοντος όπου ένας μεταφορέας με βαθιά, εξειδικευμένη εμπειρία στον διάδρομο Κίνας-ΗΠΑ κερδίζει τα προς το ζην. Η Topway Shipping, με έδρα τη Σεντζέν από το 2010, έχει αφιερώσει περισσότερα από 15 χρόνια εστιάζοντας ειδικά στη διεθνή εφοδιαστική και τον εκτελωνισμό Κίνας-ΗΠΑ, και αυτό το βάθος που εξαρτάται από τη διαδρομή έχει σημασία όταν οι χρόνοι διαμετακόμισης και οι επιβαρύνσεις μεταβάλλονται τόσο συχνά όσο το 2026. Η υπηρεσία της Topway καλύπτει ολόκληρη την αλυσίδα που πραγματικά χρειάζεται ένας μεταφορέας σε μια περίοδο όπως αυτή - παραλαβή και μεταφορά πρώτου σκέλους στην Κίνα, ευέλικτες θαλάσσιες μεταφορές πλήρους φορτίου εμπορευματοκιβωτίων και λιγότερου φορτίου από εμπορευματοκιβώτια σε μεγάλα λιμάνια παγκοσμίως, αποθήκευση στο εξωτερικό για την απορρόφηση της μεταβλητότητας του χρονοδιαγράμματος, εκτελωνισμός και στα δύο άκρα και παράδοση τελευταίου μιλίου στην αγορά των ΗΠΑ.
Για τους αποστολείς που προσπαθούν να αποφασίσουν μεταξύ του να κλειδώσουν νωρίς τον χώρο FCL ή να περιμένουν την ενοποίηση των LCL, ή να προσπαθήσουν να ζυγίσουν εάν μια δεδομένη αποστολή αξίζει το επιπλέον κόστος μιας ταχύτερης αλλά πιο επικίνδυνης δρομολόγησης, η ύπαρξη ενός μεταφορέα που μπορεί να καθορίσει πραγματικούς συμβιβασμούς χρόνου και κόστους μεταφοράς - αντί για έναν μόνο αριθμό - είναι συχνά η διαφορά μεταξύ μιας ομαλής περιόδου αιχμής και μιας ακριβής.
Υπάρχει επίσης πραγματική αξία σε έναν μεταφορέα που μπορεί να κινηθεί γρήγορα όταν αλλάζουν οι συνθήκες. Επειδή η κατάσταση στην Ερυθρά Θάλασσα μπορεί να αλλάξει με πολύ μικρή προειδοποίηση, όπως συνέβη τον Ιούνιο του 2026, οι μεταφορείς επωφελούνται από έναν συνεργάτη που παρακολουθεί ενεργά τις ανακοινώσεις των μεταφορέων, προσαρμόζει τις προτάσεις κράτησης και επισημαίνει πότε μια συγκεκριμένη λωρίδα γίνεται για λίγο φθηνότερη ή πιο επικίνδυνη από το συνηθισμένο, αντί για έναν συνεργάτη που απλώς μεταδίδει οποιαδήποτε τιμή δημοσιεύει ένας μεταφορέας εκείνη την εβδομάδα.
Αξίζει επίσης να δοθεί ένας αριθμός για το τι σημαίνει αυτό για έναν μεσαίου μεγέθους εισαγωγέα που μετακινεί, ας πούμε, 200 εμπορευματοκιβώτια ετησίως σε μια διαδρομή Ασίας-Ευρώπης ή Ασίας-Ανατολικής Ακτής ΗΠΑ. Ακόμη και μια συντηρητική προσαύξηση συντελεστή 15%, εφαρμοζόμενη σε αυτόν τον όγκο με μέσο όρο 5,000 δολάρια ΗΠΑ ανά κιβώτιο, ανέρχεται σε περίπου 150,000 δολάρια ΗΠΑ ετησίως σε κόστος που απλώς δεν θα υπήρχε αν η Ερυθρά Θάλασσα λειτουργούσε κανονικά. Προσθέστε σε αυτό και τις επιπλέον ημέρες αποθήκευσης που απαιτούνται για να αντισταθμιστεί ο μεγαλύτερος, λιγότερο προβλέψιμος χρόνος διαμετακόμισης, και το πραγματικό ετήσιο κόστος της κρίσης για μια επιχείρηση αυτού του μεγέθους μπορεί εύκολα να φτάσει σε εξαψήφιο αριθμό, όταν συμπεριληφθούν τα έξοδα διατήρησης αποθεμάτων.
Ο δρόμος προς το 2027 και μετά
Το αν η Ερυθρά Θάλασσα θα ανοίξει ξανά εξαρτάται σχεδόν εξ ολοκλήρου από παράγοντες που βρίσκονται πολύ πέρα από τον έλεγχο της ναυτιλιακής βιομηχανίας - την πορεία της κατάστασης στη Γάζα, την ευρύτερη σύγκρουση Ιράν-Ισραήλ και όποιους υπολογισμούς κάνουν οι Χούθι σχετικά με τη δική τους επιρροή σε αυτή την ευρύτερη περιφερειακή αντιπαράθεση. Τίποτα από αυτά δεν είναι κάτι που μπορεί να επηρεάσει ένας μεταφορέας ή ένας εισαγωγέας, γι' αυτό και τόσο μεγάλο μέρος των τρεχουσών στρατηγικών συμβουλών στον κλάδο επικεντρώνεται στον σχεδιασμό γύρω από την αβεβαιότητα παρά στο να στοιχηματίζει κανείς σε μια ημερομηνία επίλυσης.
Οι μεταφορείς έχουν ήδη κάνει μακροπρόθεσμα στοιχήματα που αντικατοπτρίζουν αυτήν την πραγματικότητα. Τα σχέδια ανάπτυξης στόλου, οι παραγγελίες για νέες κατασκευές και οι ανασχεδιασμοί δικτύων έχουν επαναπροσδιοριστεί γύρω από την υπόθεση της συνεχιζόμενης δρομολόγησης του Ακρωτηρίου της Καλής Ελπίδας τουλάχιστον έως το 2027, και το ενδιαφέρον για εναλλακτικούς διαδρόμους - διευρυμένη χωρητικότητα της Διώρυγας του Παναμά, θαλάσσιες διαδρομές της Αρκτικής και σιδηροδρομικές επιλογές όπως ο Υπερσιβηρικός διάδρομος - έχει αυξηθεί αντίστοιχα, παρόλο που κανένας από αυτούς δεν μπορεί να υποκαταστήσει πλήρως τον όγκο των μεταφορών της Διώρυγας του Σουέζ βραχυπρόθεσμα.
Προς το παρόν, η πιο ρεαλιστική υπόθεση σχεδιασμού είναι ότι η πριμοδότηση της Ερυθράς Θάλασσας δεν αποτελεί προσωρινή επιβάρυνση, αλλά ένα διαρθρωτικό χαρακτηριστικό του εμπορίου Ασίας-Ευρώπης και Ασίας-Ανατολικής Ακτής ΗΠΑ για τουλάχιστον ένα ακόμη έτος, και πιθανώς και περισσότερο. Οι φορτωτές που ενσωματώνουν αυτήν την υπόθεση στους προϋπολογισμούς τους, στις αποφάσεις δρομολόγησης και στις σχέσεις τους με τους μεταφορείς σήμερα θα βρίσκονται σε πολύ καλύτερη θέση από εκείνους που εξακολουθούν να περιμένουν μια πλήρη επιστροφή στον χάρτη πριν από το 2023.
Συμπέρασμα
Τρία χρόνια αργότερα, η κρίση στην Ερυθρά Θάλασσα αποδείχθηκε πολύ πιο ανθεκτική από ό,τι αρχικά περίμεναν οι περισσότεροι στον κλάδο, και τα γεγονότα του 2026 - μια σύντομη απόψυξη μετά την εκεχειρία στη Γάζα, ακολουθούμενη από μια ανανεωμένη απαγόρευση των Χούθι μόλις αναζωπυρώθηκε η σύγκρουση Ιράν-Ισραήλ - αποτελούν υπενθύμιση του πόσο υπό όρους είναι στην πραγματικότητα κάθε συζήτηση για επαναλειτουργία. Το κόστος που έχει δημιουργήσει αυτό δεν εξαφανίζεται ήσυχα: πρόσθετες ημέρες διαμετακόμισης, αυξημένη ασφάλιση κινδύνου πολέμου, περιορισμένη χωρητικότητα πλοίων και ένα ασφάλιστρο ναύλου που έχει ελάχιστα μειωθεί, ακόμη και καθώς η ευρύτερη αγορά έχει μαλακώσει.
Το πρακτικό συμπέρασμα για όποιον μεταφέρει φορτίο εκτός Κίνας είναι απλό: σχεδιάστε γύρω από το Ακρωτήριο της Καλής Ελπίδας ως προεπιλογή, όχι ως εξαίρεση, και αντιμετωπίστε τυχόν εξοικονομήσεις από τη διαδρομή του Σουέζ ως μπόνους και όχι ως σημείο αναφοράς. Η συνεργασία με έναν μεταφορέα που κατανοεί και τις δύο πλευρές αυτού του συμβιβασμού και που διαθέτει το δίκτυο για να το εκτελέσει πραγματικά, είναι ένας από τους πιο αξιόπιστους τρόπους για να αποτρέψετε τη μετατροπή αυτού του κινδύνου σε απρόβλεπτο κόστος. Αυτός είναι ο ρόλος γύρω από τον οποίο η Topway Shipping έχει χτίσει την επιχειρηματική της δραστηριότητα logistics μεταξύ Κίνας και ΗΠΑ για πάνω από μια δεκαετία και παραμένει εξίσου επίκαιρος σήμερα όσο ήταν όταν ξεκίνησε η κρίση της Ερυθράς Θάλασσας.
Συχνές Ερωτήσεις
Ε: Είναι ασφαλές να χρησιμοποιηθεί η Διώρυγα της Ερυθράς Θάλασσας για μεταφορά εμπορευματοκιβωτίων τον Σεπτέμβριο του 2026;
Α: Όχι αξιόπιστα. Μια μειοψηφία μεταφορέων εξακολουθεί να πραγματοποιεί περιστασιακές διελεύσεις από το Σουέζ σε συγκεκριμένες λωρίδες, αλλά οι ασφαλιστικές εταιρείες συνεχίζουν να θεωρούν την περιοχή ως υψηλού κινδύνου και οι Χούθι επανέφεραν την απαγόρευση των πλοίων τον Ιούνιο του 2026, μετά την αναζωπύρωση της σύγκρουσης Ιράν-Ισραήλ. Οι περισσότεροι μεταφορείς εξακολουθούν να προτιμούν τη διαδρομή του Ακρωτηρίου της Καλής Ελπίδας.
Ε: Πόσο περισσότερο χρόνο διαρκεί η διαδρομή μέσω του Ακρωτηρίου της Καλής Ελπίδας σε σύγκριση με το Σουέζ;
Α: Συνήθως 8 έως 14 επιπλέον ημέρες, ανάλογα με τα συγκεκριμένα λιμάνια προέλευσης και προορισμού, με τα ταξίδια από την Ασία προς τη Βόρεια Ευρώπη να παρουσιάζουν γενικά τη μεγαλύτερη αύξηση και τις αποστολές από την Ασία προς τη Δυτική Ακτή των ΗΠΑ ουσιαστικά ανεπηρέαστες.
Ε: Γιατί οι ναύλοι μεταφοράς δεν έχουν μειωθεί στα προ κρίσης επίπεδα, παρόλο που οι συνολικοί ναύλοι μεταφοράς μειώνονται το 2026;
Α: Οι ευρύτεροι ναύλοι μειώνονται κυρίως λόγω των παραδόσεων νέων πλοίων που αυξάνουν τη χωρητικότητα. Η εκτροπή της Ερυθράς Θάλασσας, ωστόσο, εξακολουθεί να απορροφά περίπου 2.5 εκατομμύρια TEU χωρητικότητας μέσω μεγαλύτερων ταξιδιών στο Ακρωτήριο της Καλής Ελπίδας, γεγονός που διατηρεί ένα διαρθρωτικό ασφάλιστρο στις πληγείσες διαδρομές, ακόμη και καθώς η γενική αγορά υποχωρεί.
Ε: Πρέπει να επιλέξω FCL ή LCL δεδομένων των τρεχουσών καθυστερήσεων που σχετίζονται με την Ερυθρά Θάλασσα;
Α: Κατά γενικό κανόνα, η FCL γίνεται πιο οικονομικά αποδοτική όταν μια αποστολή υπερβαίνει περίπου τα 14 έως 15 CBM, καθώς η ενοποίηση LCL προσθέτει τη δική της καθυστέρηση δύο έως πέντε ημερών επιπλέον μιας ήδη μεγαλύτερης θαλάσσιας διαμετακόμισης. Κάτω από αυτό το όριο όγκου, η LCL εξακολουθεί να είναι συνήθως η πιο οικονομική επιλογή.
Ε: Πώς μπορεί η Topway Shipping να βοηθήσει με τις αποστολές Κίνας-ΗΠΑ κατά τη διάρκεια αυτής της περιόδου;
Α: Η Topway Shipping προσφέρει πλήρη υποστήριξη αλυσίδας για την εφοδιαστική αλυσίδα Κίνας-ΗΠΑ, συμπεριλαμβανομένης της μεταφοράς πρώτου σκέλους, ευέλικτων θαλάσσιων εμπορευμάτων FCL και LCL, αποθήκευσης στο εξωτερικό, εκτελωνισμού και παράδοσης τελευταίου μιλίου, βασιζόμενη σε μια ιδρυτική ομάδα με περισσότερα από 15 χρόνια διεθνούς εμπειρίας στη εφοδιαστική και τα τελωνεία, με επίκεντρο ειδικά την εμπορική οδό Κίνας-ΗΠΑ.