
Βιετνάμ, Ινδία, Μεξικό: Ποιος προορισμός «Κίνα+1» αποδίδει πραγματικά;
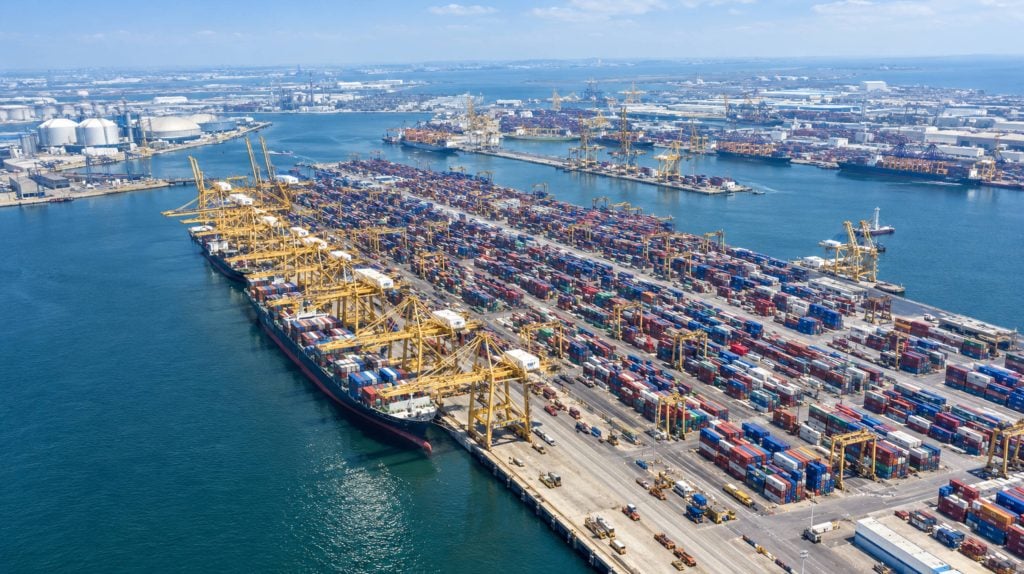
Κάθε μεταφορέας εμπορευμάτων έχει ακούσει την ίδια οδηγία φέτος: «Χρειαζόμαστε ένα σχέδιο Κίνα+1 και πρέπει να λειτουργήσει πραγματικά». Η ίδια η φράση υπάρχει από το 2013 περίπου, αλλά το 2026 έχει σταματήσει να αποτελεί θέμα συζήτησης και έχει γίνει επιχειρησιακή αναγκαιότητα. Τα δασμολογικά καθεστώτα έχουν αλλάξει δύο φορές μέσα σε δώδεκα μήνες, η συμφόρηση στα λιμάνια έχει μετακινηθεί από τη Σαγκάη στο Κάι Μεπ και στη συνέχεια στη Ναβά Σεβά και το χάσμα μεταξύ αυτού που υπόσχεται μια χώρα στα χαρτιά και αυτού που προσφέρει στο νερό δεν ήταν ποτέ πιο ορατό.
Αυτό το άρθρο ξεφεύγει από τους τίτλους και θέτει ένα πιο συγκεκριμένο, πιο χρήσιμο ερώτημα: από τους τρεις προορισμούς που κυριαρχούν στη συζήτηση Κίνα+1 - Βιετνάμ, Ινδία και Μεξικό - ποιος πραγματικά παραδίδει, από άποψη εμπορευματικών μεταφορών, αυτή τη στιγμή; Θα εξετάσουμε την έκθεση στους δασμούς, τους χρόνους διέλευσης, τις λιμενικές και εσωτερικές υποδομές, καθώς και τους πρακτικούς συμβιβασμούς στην εφοδιαστική που καθορίζουν εάν μια μετατόπιση στην προμήθεια μετατρέπεται σε μετατόπιση του κόστους εκφόρτωσης ή απλώς σε μετατόπιση των πονοκεφάλων.
Η ιστορία China+1 το 2026: Περισσότερος θόρυβος από ποτέ
Το φόντο των φετινών αποφάσεων προμήθειας είναι ένα πολιτικό περιβάλλον που βρίσκεται πραγματικά σε κίνηση, όχι απλώς συζητείται. Μια απόφαση του Ανώτατου Δικαστηρίου των ΗΠΑ τον Φεβρουάριο του 2026 ακύρωσε τους ευρείς «αμοιβαίους» δασμούς IEEPA που είχαν ορίσει το 2025, αντικαθιστώντας τους με μια πιο επίπεδη επιβάρυνση του Άρθρου 122 και, από τον Ιούλιο του 2026, ένα σύνολο ειδικών ανά χώρα δασμών αναγκαστικής εργασίας του Άρθρου 301. Το καθαρό αποτέλεσμα ήταν μια μερική επαναφορά: αρκετοί Ασιάτες εξαγωγείς που αντιμετώπιζαν δασμούς της τάξης του 30% έως 50% πριν από ένα χρόνο, τώρα βρίσκονται πιο κοντά στο 10% έως 12.5%, ενώ η Κίνα εξακολουθεί να φέρει τον βαρύτερο σωρευτικό δασμολογικό συντελεστή από οποιαδήποτε άλλη σημαντική πηγή προμήθειας.
Βοηθάει επίσης να θυμόμαστε γιατί ο όρος κέρδισε έδαφος εξαρχής. Ο όρος «Κίνα+1» δεν είχε ποτέ σκοπό να περιγράψει την εγκατάλειψη της Κίνας εντελώς — οι περισσότερες μεγάλες μάρκες εξακολουθούν να εξαρτώνται από αυτήν για βάθος εξαρτημάτων, τεχνογνωσία σε εργαλεία και ταχεία κατασκευή πρωτοτύπων που καμία άλλη χώρα δεν μπορεί να φτάσει αυτή τη στιγμή στην ίδια κλίμακα. Αυτό που έχει αλλάξει είναι η επιθυμία για διοχέτευση όλου του όγκου των τελικών προϊόντων σε μία μόνο χώρα, μετά από αρκετά χρόνια διακοπής λειτουργίας λόγω πανδημίας, απότομων αυξήσεων του κόστους αποστολής και τώρα της αύξησης των δασμών που απέδειξαν πόσο ακριβός μπορεί να είναι αυτός ο κίνδυνος συγκέντρωσης.
Τίποτα από αυτά δεν απλοποιεί την απόφαση. Αν μη τι άλλο, η ταχύτητα των πολιτικών μεταβολών έχει κάνει τους μεταφορείς πιο επιφυλακτικούς ως προς το να στοιχηματίσουν ολόκληρη την αλυσίδα εφοδιασμού σε μία μόνο εναλλακτική λύση. Αυτό που παλιά διατυπωνόταν ως «φύγετε από την Κίνα, πηγαίνετε στο Χ» τώρα διατυπώνεται ως «κατασκευάστε δύο ή τρεις λωρίδες εργασίας και συνεχίστε να μετακινείτε τον όγκο μεταξύ τους καθώς αλλάζουν οι συνθήκες». Αυτή η αλλαγή νοοτροπίας είναι ακριβώς ο λόγος για τον οποίο το επίπεδο μεταφοράς εμπορευμάτων και εφοδιαστικής - όχι μόνο η σύγκριση κόστους-δαπέδου εργοστασίου - έχει γίνει ο αποφασιστικός παράγοντας για το εάν μια στρατηγική Κίνα+1 αντέχει πραγματικά υπό πίεση.
Αξίζει να θυμόμαστε ότι τα τιμολόγια εξελίσσονται ταχύτερα από ό,τι οι περισσότερες συμβάσεις. Μια τιμή που φαίνεται ελκυστική όταν υπογράφεται μια απόφαση προμήθειας μπορεί να μεταβληθεί ουσιαστικά μέχρι να σαλπάρει το πρώτο εμπορευματοκιβώτιο. Αυτός είναι ένας ακόμη λόγος για τον οποίο οι έμπειροι συνεργάτες μεταφορών παρασύρονται νωρίτερα σε συζητήσεις για την προμήθεια, οι οποίες παλαιότερα γίνονταν αποκλειστικά με τις ομάδες προμηθειών.
Βιετνάμ: Ο κατεστημένος υπό πίεση
Το Βιετνάμ παραμένει η προεπιλεγμένη απάντηση για τις περισσότερες μάρκες που ρωτούν για την Κίνα+1, και για καλό λόγο. Έχει περάσει το μεγαλύτερο μέρος μιας δεκαετίας απορροφώντας εργασίες συναρμολόγησης σε υποδήματα, ένδυση, έπιπλα και ολοένα και περισσότερα ηλεκτρονικά είδη, και βρίσκεται μέσα σε ένα πυκνό δίκτυο εξαρτημάτων που εξακολουθούν να αποστέλλονται από Κινέζους προμηθευτές ακριβώς απέναντι από τα σύνορα. Αυτή η εγγύτητα είναι το μεγαλύτερο δομικό πλεονέκτημα του Βιετνάμ: τα εργοστάσια μπορούν να αντλήσουν υποσυναρμολογήσεις από την Γκουανγκντόνγκ ή την Γκουανγκσί μέσα σε λίγες μέρες, κάτι που η Ινδία και το Μεξικό δεν μπορούν εύκολα να αναπαράγουν.
Έλεγχος Πραγματικότητας Δασμών
Η δασμολογική εικόνα για το Βιετνάμ έχει μεταβληθεί απότομα τους τελευταίους δεκαοκτώ μήνες. Τα βιετναμέζικα προϊόντα αντιμετώπισαν έναν προτεινόμενο αμοιβαίο συντελεστή 46% τον Απρίλιο του 2025, προτού το ποσό αυτό διαπραγματευτεί και αργότερα ακυρωθεί από την απόφαση του Ανωτάτου Δικαστηρίου. Σύμφωνα με την πιο πρόσφατη ενέργεια του USTR τον Ιούλιο του 2026, το Βιετνάμ βρίσκεται στο υψηλότερο επίπεδο του 12.5% του νέου δασμού καταναγκαστικής εργασίας του Άρθρου 301, επιπλέον των τυπικών δασμών ΜΕΚ που κυμαίνονται κατά μέσο όρο κάτω από 8% για τις περισσότερες κατηγορίες προϊόντων. Το Βιετνάμ δεν αντιμετωπίζει τους δασμούς του Άρθρου 301 που αφορούν την Κίνα, οι οποίοι κυμαίνονται από 7.5 έως 25%, επομένως σε ένα ομοειδές προϊόν, ο συνολικός δασμός που εισάγεται στην Κίνα εξακολουθεί να είναι σημαντικά χαμηλότερος από την προμήθεια του ίδιου προϊόντος από την Κίνα.
Το πρόβλημα είναι ότι το πλεονέκτημα του Βιετνάμ παρακολουθείται στενά για τυχόν καταστρατήγηση. Τα Τελωνεία των ΗΠΑ έχουν ξεκινήσει πολλαπλές έρευνες κατά της καταστρατήγησης σε προϊόντα που απλώς έχουν υποστεί τελική επεξεργασία ή έχουν υποστεί ελαφρά μεταποίηση στο Βιετνάμ με τη χρήση εξαρτημάτων κινεζικής προέλευσης, και οι εντολές αντιντάμπινγκ ήδη αφορούν κατηγορίες όπως τα κατεψυγμένα παγκάσιους, οι γαρίδες θερμών υδάτων και ορισμένα προϊόντα χάλυβα. Οι φορτωτές που βασίζονται στο Βιετνάμ ως μέσο διέλευσης και όχι ως πραγματική βάση παραγωγής αναλαμβάνουν πραγματικό ελεγκτικό κίνδυνο, όχι μόνο θεωρητικό.
Από την πλευρά της φυσικής εφοδιαστικής, το ωκεάνιο δίκτυο του Βιετνάμ είναι ώριμο. Το Cai Mep-Thi Vai κοντά στην πόλη Χο Τσι Μινχ χειρίζεται πλέον απευθείας υπηρεσίες κύριας γραμμής προς τη Δυτική Ακτή των ΗΠΑ, μειώνοντας τη στάση μεταφόρτωσης στη Σιγκαπούρη ή το Χονγκ Κονγκ που παλαιότερα πρόσθετε μια εβδομάδα στη διαμετακόμιση. Η τυπική διαμετακόμιση στον Ειρηνικό από το Cai Mep προς το Λος Άντζελες ή το Λονγκ Μπιτς διαρκεί 16 έως 20 ημέρες, ανταγωνιστική με τις αναχωρήσεις από λιμάνια της Νότιας Κίνας. Ωστόσο, οι εσωτερικές μεταφορές με φορτηγά από βόρειες βιομηχανικές ζώνες όπως το Bac Ninh και το Haiphong προς τα νότια λιμάνια εξαγωγής προσθέτουν κόστος και χρόνο που ένας μεταφορέας με έδρα τη Σεντζέν ή το Νίνγκμπο απλά δεν μεταφέρει.
Ο πληθωρισμός του κόστους εργασίας είναι ο μακροπρόθεσμος παράγοντας κινδύνου που επηρεάζει τις περισσότερες ομάδες που προμηθεύονται λιγότερο εξοπλισμό. Οι μισθοί στις βασικές βιομηχανικές επαρχίες του Βιετνάμ έχουν αυξηθεί σταθερά καθώς η ζήτηση για πολυεθνικές εταιρείες συναρμολόγησης έχει συσσωρευτεί και το εργατικό δυναμικό σε ηλικία εργασίας της χώρας, αν και εξακολουθεί να αυξάνεται, είναι μικρότερο από αυτό της Ινδίας κατά πολύ. Για τους αγοραστές που σχεδιάζουν πενταετή ορίζοντα αντί για μονοετή αντιστάθμιση, αυτό έχει σημασία.
Ινδία: Κλιμάκωση χωρίς ταχύτητα
Η προσέγγιση της Ινδίας είναι διαφορετική από αυτή του Βιετνάμ: λιγότερο για την εγγύτητα με την Κίνα, περισσότερο για την καθαρή κλίμακα. Ένα εργατικό δυναμικό άνω του μισού δισεκατομμυρίου ανθρώπων, μισθοί που σε πολλούς τομείς είναι 30 έως 40 τοις εκατό χαμηλότεροι από αυτούς του Βιετνάμ για συγκρίσιμα επίπεδα δεξιοτήτων, και μια κυβέρνηση που έχει περάσει χρόνια συσσωρεύοντας προγράμματα κινήτρων που συνδέονται με την παραγωγή πάνω σε ειδικές οικονομικές ζώνες. Τα αποτελέσματα είναι ορατά στην ηλεκτρονική - το μερίδιο της Ινδίας στην παγκόσμια συναρμολόγηση iPhone αυξήθηκε σε περίπου το ένα τέταρτο της συνολικής παραγωγής το 2025, και οι εξαγωγές ηλεκτρονικών ειδών της έχουν αυξηθεί με ρυθμό που λίγες άλλες οικονομίες μπορούν να φτάσουν.
Όσον αφορά τους δασμούς, η Ινδία έχει βιώσει μια από τις πιο δραματικές διακυμάνσεις από οποιονδήποτε άλλο εξαγωγέα. Οι δασμοί που κορυφώθηκαν κοντά στο 50% στα μέσα του 2025, εν μέρει λόγω πρόσθετων δασμών που συνδέονται με τις αγορές ρωσικού πετρελαίου, μειώθηκαν στο 18% βάσει ενός διμερούς πλαισίου του Φεβρουαρίου 2026 και στη συνέχεια ενσωματώθηκαν στο επίπεδο αναφοράς του Άρθρου 122 του 10% μετά την απόφαση του Ανωτάτου Δικαστηρίου αργότερα τον ίδιο μήνα. Τα φαρμακευτικά προϊόντα, οι ημιαγωγοί και αρκετές άλλες στρατηγικές κατηγορίες έχουν ξεχωριστή, συχνά χαμηλότερη, μεταχείριση. Η κατεύθυνση του ταξιδιού έχει σαφώς ευνοήσει τους Ινδούς εξαγωγείς φέτος, αν και η υποκείμενη νομική βάση για τον συντελεστή 10% βρίσκεται υπό αμφισβήτηση, επομένως ο αριθμός που σχεδιάζουν οι μεταφορείς σήμερα μπορεί να μην είναι ο αριθμός που θα πληρώσουν το τέταρτο τρίμηνο.
Εκεί που η Ινδία εξακολουθεί να υστερεί είναι το κομμάτι που ενδιαφέρει περισσότερο τους μεταφορείς εμπορευμάτων: τη μεταφορά ενός εμπορευματοκιβωτίου από το δάπεδο του εργοστασίου στο πλοίο. Η παραγωγικότητα των λιμένων στο Nhava Sheva (JNPT) και στο Mundra έχει βελτιωθεί σημαντικά τα τελευταία χρόνια, αλλά οι χρόνοι παραμονής και η τελωνειακή επεξεργασία παραμένουν λιγότερο προβλέψιμοι από ό,τι στις κινεζικές ή βιετναμέζικες πύλες. Η εσωτερική εφοδιαστική επιδεινώνει το πρόβλημα - η οδική και σιδηροδρομική συνδεσιμότητα μεταξύ των εσωτερικών βιομηχανικών συγκροτημάτων και των παράκτιων λιμένων βελτιώνεται στο πλαίσιο των εθνικών προγραμμάτων υποδομών, αλλά εξακολουθεί να προσθέτει ημέρες που ένα εργοστάσιο στο Δέλτα του ποταμού Περλ απλά δεν χάνει.
Η ταύτιση της κατηγορίας έχει επίσης μεγαλύτερη σημασία με την Ινδία παρά με το Βιετνάμ. Τα κλωστοϋφαντουργικά προϊόντα, τα είδη οικιακής χρήσης , τα φαρμακευτικά προϊόντα και ολοένα και περισσότερο τα ηλεκτρονικά είδη ευρείας κατανάλωσης αποτελούν ισχυρούς συνδυασμούς. Τα σύνθετα, πολυσυστατικά βιομηχανικά προϊόντα που εξαρτώνται από ένα πυκνό τοπικό οικοσύστημα προμηθευτών είναι πιο δύσκολο να πωληθούν — η βάση εξαρτημάτων της Ινδίας, αν και επεκτείνεται γρήγορα, δεν είναι ακόμη τόσο βαθιά όσο της Κίνας ή ακόμα και του Βιετνάμ για ορισμένες εισροές ηλεκτρονικών ειδών.
Μεξικό: Νίκη στη Γεωγραφία, όχι σε Όλα
Η περίπτωση του Μεξικού βασίζεται σχεδόν εξ ολοκλήρου σε μία μεταβλητή: την απόσταση από τον καταναλωτή των ΗΠΑ. Σύμφωνα με την USMCA, τα περισσότερα προϊόντα μεξικανικής καταγωγής που πληρούν τα όρια των κανόνων προέλευσης εισέρχονται στις Ηνωμένες Πολιτείες αδασμολόγητα και το Μεξικό έχει μέχρι στιγμής αποφύγει το είδος της αστάθειας των δασμών ανά χώρα που έχει πλήξει το Βιετνάμ και την Ινδία. Οι άμεσες ξένες επενδύσεις στη μεξικανική μεταποίηση έφτασαν στο ρεκόρ των 36.1 δισεκατομμυρίων δολαρίων το 2024, επικεντρώνοντας σε μεγάλο βαθμό στην αυτοκινητοβιομηχανία, την αεροδιαστημική, τις συσκευές και τη συναρμολόγηση ηλεκτρονικών ειδών σε πολιτείες όπως το Nuevo León, το Jalisco και το Querétaro.
Για έναν εισαγωγέα που επικεντρώνεται στις ΗΠΑ, τα μαθηματικά των εμπορευμάτων είναι δύσκολο να ξεπεραστούν. Η μεταφορά φορτηγών από τους μεγάλους κόμβους nearshoring προς τα σύνορα των ΗΠΑ διαρκεί μία έως τρεις ημέρες, και η σιδηροδρομική ή διατροπική υπηρεσία προς τα κέντρα διανομής της Μεσοδυτικής και Νοτιοανατολικής περιοχής συνήθως κλείνει τον κύκλο εντός μίας εβδομάδας από την έξοδο από το εργοστάσιο. Συγκρίνετε αυτό με 16 έως 30 ημέρες θαλάσσιας μεταφοράς συν εσωτερικές μεταφορές από την Ασία, και η εξοικονόμηση κεφαλαίου κίνησης και αποθεμάτων από μόνη της μπορεί να αντισταθμίσει ένα σημαντικά υψηλότερο κόστος παραγωγής ανά μονάδα.
Οι περιορισμοί του Μεξικού εμφανίζονται εκτός των κατηγοριών αυτοκινήτων και συσκευών στις οποίες ήδη κυριαρχεί. Το εξειδικευμένο εργατικό δυναμικό για τη συναρμολόγηση σύνθετων ηλεκτρονικών ειδών είναι σε έλλειψη στους πιο δημοφιλείς διαδρόμους nearshoring, τα κατώτατα όρια μισθών είναι υψηλότερα από ό,τι στο Βιετνάμ ή την Ινδία και μεγάλο μέρος της βιομηχανικής βάσης παραμένει στενά συνδεδεμένο με αγοραστές από τις ΗΠΑ αντί να χρησιμεύει ως εναλλακτική λύση γενικής χρήσης για τις παγκόσμιες μάρκες. Για τις εταιρείες που αποστέλλουν κυρίως στην Ευρώπη ή την Ασία, το Μεξικό χάνει επίσης το βασικό του πλεονέκτημα - η θαλάσσια διαμετακόμιση εμπορευμάτων μέσω του Ατλαντικού, διάρκειας 18 έως 25 ημερών, διαβρώνει το επιχείρημα της ταχύτητας που καθιστά το Μεξικό εξαρχής ελκυστικό για την αγορά των ΗΠΑ.
Υπάρχει επίσης μια πειθαρχία κανόνων προέλευσης που αποκλείει τους νεότερους συμμετέχοντες. Η προτίμηση της USMCA δεν είναι αυτόματη. Εξαρτάται από το περιφερειακό περιεχόμενο αξίας και, σε τομείς όπως η αυτοκινητοβιομηχανία, από συγκεκριμένους κανόνες περιεχομένου αξίας εργασίας. Οι μάρκες που υποθέτουν ότι το «κατασκευασμένο στο Μεξικό» είναι συνώνυμο με το «αφορολόγητο στις ΗΠΑ» χωρίς να επαληθεύουν τον ουσιαστικό μετασχηματισμό έχουν υποστεί αναδρομικές αξιολογήσεις περισσότερες από μία φορές φέτος.
Ένας ακόμη παράγοντας που αξίζει να ληφθεί υπόψη είναι το βάθος του ταλέντου στη διαχείριση εμπορευματικών μεταφορών και τελωνείων. Η κοινότητα των μεσιτών του Βιετνάμ έχει αναπτυχθεί παράλληλα με το κύμα εργοστασίων με ξένες επενδύσεις και γενικά είναι εξοικειωμένη με τα έγγραφα που προορίζονται για τις ΗΠΑ. Η τελωνειακή διαδικασία της Ινδίας, αν και βελτιώνεται, εξακολουθεί να ποικίλλει περισσότερο ανά λιμάνι και ανά κατηγορία προϊόντος, γεγονός που αποτελεί μέρος του λόγου για τον οποίο τα χρονοδιαγράμματα αποστολών εκεί έχουν μεγαλύτερο περιθώριο σφάλματος. Η υποδομή διέλευσης των συνόρων του Μεξικού είναι ώριμη για αυτοκινητοβιομηχανικά και βιομηχανικά προϊόντα, αλλά λιγότερο δοκιμασμένη για μικρότερους όγκους δεμάτων τύπου ηλεκτρονικού εμπορίου, κάτι που αποτελεί μια ολοένα και πιο σημαντική περίπτωση χρήσης, καθώς περισσότερες μάρκες μετατοπίζουν την άμεση εκπλήρωση παραγγελιών προς τον καταναλωτή πιο κοντά στον τελικό πελάτη.
Δίπλα-δίπλα: Πώς συγκρίνονται στην πραγματικότητα οι τρεις προορισμοί
Οι αριθμοί αλλάζουν γρήγορα σε αυτό το περιβάλλον, επομένως ο παρακάτω πίνακας θα πρέπει να ερμηνεύεται ως μια στιγμιότυπο των συνθηκών κατά το τρίτο τρίμηνο του 2026 και όχι ως μια σταθερή αναφορά. Παρόλα αυτά, αποτυπώνει τους συμβιβασμούς που τείνουν να παραμένουν σταθεροί ανεξάρτητα από την κατεύθυνση που θα διαμορφωθούν στη συνέχεια τα τιμολογιακά προγράμματα.
| Παράγοντας | Vietnam | India | Μεξικό |
| Κατά προσέγγιση δασμολογικό βάρος των ΗΠΑ (2026) | ~12.5% Άρθρο 301 + ΜΕΚ | ~10% Άρθρο 122 + ΜΕΚ | Αφορολόγητα βάσει του USMCA για επιλέξιμα εμπορεύματα |
| Ωκεάνια διαμετακόμιση προς τη Δυτική Ακτή των ΗΠΑ | 16-20-ημέρες | 28-35 ημέρες (μέσω Σουέζ/Ακρωτηρίου ή μεταφόρτωσης) | Δ/Υ – χερσαία/σιδηροδρομική διαδρομή 1-7 ημέρες προς ΗΠΑ |
| Ισχυρότερες κατηγορίες | Υποδήματα, ενδύματα, έπιπλα, συναρμολόγηση ηλεκτρονικών ειδών | Υφάσματα, φαρμακευτικά προϊόντα, είδη οικιακής χρήσης, ηλεκτρονικά είδη | Αυτοκινητοβιομηχανία, συσκευές, αεροδιαστημική, ιατρικές συσκευές |
| Αξιοπιστία λιμένων/εσωτερικής χρήσης | Ισχυρό στην ακτή, πιο αδύναμο στην ενδοχώρα | Βελτιούμενο, ακόμα λιγότερο προβλέψιμο | Ισχυρή μέσω των χερσαίων συνόρων, ασθενέστερη για τα εμπορεύματα της ΕΕ με προορισμό τον ωκεανό |
| Οικοσύστημα στοιχείων | Βαθιά, σε μεγάλο βαθμό συνδεδεμένη με την Κίνα | Αυξανόμενο, λιγότερο βαθύ από το Βιετνάμ | Αιχμάλωτος στις ΗΠΑ, ειδικός για τον τομέα |
| Ιδανική για | Αγοραστές που επιθυμούν μια γρήγορη, χαμηλής τριβής μετατόπιση από την Κίνα | Αγοραστές που δίνουν προτεραιότητα στην κλίμακα και τη μακροπρόθεσμη σταθερότητα των μισθών | Αγοραστές που δίνουν προτεραιότητα στην ταχύτητα στην αγορά των ΗΠΑ |
Διαβάστε όλες τις γραμμές και προκύπτει ένα μοτίβο: κανένας προορισμός δεν κερδίζει σε κάθε διάσταση και το σκέλος των εμπορευματικών μεταφορών είναι συχνά αυτό που καθορίζει την απόφαση προμήθειας με τον έναν ή τον άλλο τρόπο, μόλις μοντελοποιηθεί πλήρως το κόστος προσγείωσης, όχι μόνο η τιμή εισόδου-εξόδου του εργοστασίου.
Τι σημαίνει αυτό για την αποστολή εμπορευμάτων και την εκτέλεση της εφοδιαστικής αλυσίδας
Ένας χαμηλότερος δασμολογικός συντελεστής ή ένας μικρότερος χρόνος διαμετακόμισης στα χαρτιά δεν μεταφράζεται αυτόματα σε μια ομαλότερη αλυσίδα εφοδιασμού. Η λειτουργική πραγματικότητα της λειτουργίας της προμήθειας από πολλαπλές πηγές προέλευσης είναι ότι κάθε νέα λωρίδα φέρνει τις δικές της απαιτήσεις τελωνειακής τεκμηρίωσης, τις δικές της σχέσεις με τους μεταφορείς, το δικό της αποθεματικό και το δικό της δίκτυο τελευταίου μιλίου. Οι μάρκες που προσπαθούν να διαχειριστούν τρεις ή τέσσερις χώρες προέλευσης με το ίδιο εγχειρίδιο που χρησιμοποίησαν για τις προμήθειες από μία μόνο πηγή στην Κίνα τείνουν να αντιμετωπίζουν πρώτα τις τριβές και στη συνέχεια το κόστος.
Αυτό ακριβώς είναι το επίπεδο όπου ένας έμπειρος συνεργάτης διασυνοριακής εφοδιαστικής κερδίζει τα προς το ζην. Η Topway Shipping, με έδρα τη Σεντζέν από το 2010, έχει χτίσει τις δραστηριότητές της γύρω από αυτό ακριβώς το είδος πολυπλοκότητας πολλαπλών προελεύσεων, με μια ιδρυτική ομάδα που διαθέτει περισσότερα από 15 χρόνια εμπειρίας στη διεθνή εφοδιαστική και τον εκτελωνισμό και ένα ιδιαίτερο βάθος στις μεταφορές Κίνας-ΗΠΑ. Αντί να αντιμετωπίζει την παραλαβή πρώτου σκέλους, τις θαλάσσιες μεταφορές, τον εκτελωνισμό, την αποθήκευση στο εξωτερικό και την παράδοση τελευταίου μιλίου ως ξεχωριστούς προμηθευτές για συντονισμό, η Topway τις λειτουργεί ως μία συνδεδεμένη αλυσίδα, κάτι που έχει μεγάλη σημασία όταν ένας αποστολέας προσπαθεί να συγκρίνει μια λωρίδα Βιετνάμ με μια λωρίδα Ινδίας με μια απευθείας λωρίδα Κίνας σε ισότιμη βάση.
Για τους μεταφορείς που εξακολουθούν να μεταφέρουν το μεγαλύτερο μέρος του όγκου τους μέσω Κίνας, ενώ παράλληλα δοκιμάζουν μια λωρίδα Βιετνάμ ή Ινδίας — η οποία, όπως συμβουλεύουν πλέον οι περισσότεροι σύμβουλοι προμηθειών, είναι ο ασφαλέστερος τρόπος εκτέλεσης της γραμμής Κίνα+1 παρά μια απότομη αλλαγή — οι ευέλικτες υπηρεσίες θαλάσσιων εμπορευματικών μεταφορών FCL και LCL της Topway από την Κίνα προς μεγάλα λιμάνια παγκοσμίως παρέχουν τη σταθερότητα για να διατηρηθεί η βασική αλυσίδα εφοδιασμού σε λειτουργία, ενώ επικυρώνεται η εναλλακτική λωρίδα. Αυτή η προσέγγιση παράλληλης τροχιάς λειτουργεί μόνο εάν ο συνεργάτης logistics μπορεί πραγματικά να προσαρμόσει τον όγκο μεταξύ των προελεύσεων χωρίς να αναγκάζει έναν μεταφορέα να ανοικοδομεί τις σχέσεις μεταφοράς εμπορευμάτων από την αρχή κάθε φορά που αλλάζει ένα πρόγραμμα τιμολόγησης.
Η αποθήκευση στο εξωτερικό είναι ένα άλλο κομμάτι που τείνει να υποτιμάται μέχρι να γίνει σημείο συμφόρησης. Καθώς η προμήθεια επεκτείνεται σε περισσότερες χώρες, η τοποθέτηση των αποθεμάτων γίνεται πιο περίπλοκη, όχι λιγότερο — μια μάρκα που κατανέμει την παραγωγή μεταξύ Κίνας και Βιετνάμ εξακολουθεί να χρειάζεται ενοποιημένη, προβλέψιμη παράδοση στο ίδιο δίκτυο εκπλήρωσης των ΗΠΑ. Ο συνδυασμός της μεταφοράς πρώτου σκέλους με την αποθήκευση στο εξωτερικό και την παράδοση στο τελευταίο μίλι υπό έναν πάροχο αφαιρεί ένα επίπεδο μεταβίβασης που διαφορετικά τείνει να είναι το σημείο όπου οι αποστολές χάνουν μέρες.
Αξίζει επίσης να επισημανθεί ένα κόστος που σπάνια εμφανίζεται στο αρχικό υπολογιστικό φύλλο προμηθειών: το κόστος μετάβασης για τη δημιουργία μιας νέας λωρίδας. Η πιστοποίηση νέων προμηθευτών, οι νέοι έλεγχοι ποιοτικού ελέγχου, οι νέες τελωνειακές εγγυήσεις και οι νέες συμβάσεις μεταφορέων απαιτούν χρόνο και χρήμα πριν καν φτάσει η πρώτη εμπορική αποστολή. Ένας συνεργάτης μεταφορών που έχει ήδη δημιουργήσει εμπορικές λωρίδες, τελωνειακή εμπειρία και σχέσεις αποθήκευσης σε πολλαπλές χώρες προέλευσης συμπιέζει σημαντικά αυτήν την περίοδο αύξησης, η οποία συχνά αποτελεί τη διαφορά μεταξύ ενός έργου China+1 που αποδίδει εντός ενός έτους και ενός που διαρκεί δύο ή τρία χρόνια.
Επιλέγοντας το σωστό μείγμα China+1 για την επιχείρησή σας
Δεν υπάρχει καθολική απάντηση στο ερώτημα «Βιετνάμ, Ινδία ή Μεξικό» και η αντιμετώπιση του ερωτήματος ως μίας μόνο επιλογής είναι ίσως το πιο συνηθισμένο λάθος σε αυτόν τον τομέα. Το πιο χρήσιμο ερώτημα είναι ποιος συνδυασμός προορισμών ταιριάζει με το μείγμα προϊόντων μιας εταιρείας, τις αγορές-στόχους και την ανοχή κινδύνου για την αστάθεια των πολιτικών.
Μια μάρκα υποδημάτων ή ένδυσης που πουλάει κυρίως στη Βόρεια Αμερική, με περιορισμένο εποχιακό χρονοδιάγραμμα και μια βάση εξαρτημάτων που εξακολουθεί να είναι σε μεγάλο βαθμό κινεζική, συνήθως θα βρει το Βιετνάμ ως την οδό της μικρότερης αντίστασης. Μια μάρκα κλωστοϋφαντουργικών προϊόντων ή ειδών οικιακής χρήσης με μεγαλύτερο ορίζοντα σχεδιασμού και λιγότερη επείγουσα ανάγκη σχετικά με τους χρόνους παράδοσης μπορεί να εξασφαλίσει πιο βιώσιμες εξοικονομήσεις από την Ινδία, υπό την προϋπόθεση ότι διαθέτει προϋπολογισμό για λιγότερο προβλέψιμους χρόνους παραμονής στο λιμάνι. Μια εταιρεία ανταλλακτικών αυτοκινήτων, συσκευών ή ιατρικών συσκευών που πουλάει σχεδόν αποκλειστικά στην αγορά των ΗΠΑ πιθανότατα θα βρει το πλεονέκτημα ταχύτητας του Μεξικού καθοριστικό, εφόσον η αλυσίδα εφοδιασμού της μπορεί να πληροί τις απαιτήσεις των κανόνων προέλευσης της USMCA χωρίς συντομεύσεις.
Πολλοί μεσαίου και μεγάλου μεγέθους εισαγωγείς καταλήγουν σε μια μικτή λύση: να διατηρήσουν μια βάση στην Κίνα για σύνθετη ή υψηλής μίξης παραγωγή, να προσθέσουν το Βιετνάμ για κατηγορίες με αυστηρές προθεσμίες στις ΗΠΑ και να επεκτείνουν την Ινδία ή το Μεξικό για συγκεκριμένες σειρές προϊόντων όπου τα δυνατά τους σημεία ευθυγραμμίζονται. Η καλή λειτουργία αυτού του είδους μικτού δικτύου εξαρτάται λιγότερο από την επιλογή της «σωστής» χώρας και περισσότερο από την ύπαρξη ενός συνεργάτη logistics που μπορεί να κινείται απρόσκοπτα σε όλες αυτές τις διαδρομές χωρίς ο αποστολέας να χρειάζεται να ανακατασκευάσει τις διαδικασίες για κάθε μία.
Συμπέρασμα
Το Βιετνάμ, η Ινδία και το Μεξικό δεν ανταγωνίζονται για να αποτελέσουν την μοναδική αντικατάσταση της Κίνας — η καθεμία λύνει ένα διαφορετικό κομμάτι του παζλ προμηθειών. Το Βιετνάμ προσφέρει την ταχύτερη και με τις χαμηλότερες τριβές μετατόπιση για αγοραστές που χρειάζονται μια αλυσίδα εφοδιασμού δίπλα στην Κίνα χωρίς έκθεση σε κινεζικούς δασμούς. Η Ινδία προσφέρει σταθερότητα κλίμακας και μακροπρόθεσμο κόστος για αγοραστές που είναι πρόθυμοι να αποδεχτούν μια μακρύτερη, λιγότερο προβλέψιμη αλυσίδα εφοδιαστικής. Το Μεξικό προσφέρει απαράμιλλη ταχύτητα στην αγορά των ΗΠΑ για αγοραστές των οποίων οι κατηγορίες ταιριάζουν ήδη στη βιομηχανική του βάση.
Αυτό που καθορίζει εάν κάποιος από αυτούς τους προορισμούς πραγματικά «παραδίδει» σπάνια είναι μόνο η τιμή στην πύλη του εργοστασίου. Είναι η εκτέλεση των εμπορευμάτων πίσω από αυτό: πόσο αξιόπιστα γίνεται η παραλαβή από το πρώτο σκέλος, πώς γίνεται ο εκτελωνισμός, πώς τοποθετείται το απόθεμα στο εξωτερικό και πόσο σταθερά φτάνει στον τελικό πελάτη η παράδοση στο τελευταίο μίλι. Αυτό είναι το επίπεδο όπου ένας συνεργάτης logistics με πραγματικό διασυνοριακό βάθος, αντί για έναν προμηθευτή μίας μόνο υπηρεσίας, τείνει να διαχωρίζει μια στρατηγική Κίνα+1 που λειτουργεί σε ένα υπολογιστικό φύλλο από μια που λειτουργεί στην πράξη.
Συχνές Ερωτήσεις
Ε: Ποια χώρα έχει το χαμηλότερο δασμολογικό βάρος των ΗΠΑ αυτή τη στιγμή, το Βιετνάμ, η Ινδία ή το Μεξικό;
Α: Το Μεξικό έχει γενικά το χαμηλότερο βάρος για τα εμπορεύματα που πληρούν τις προϋποθέσεις για προτίμηση USMCA, καθώς τα περισσότερα προϊόντα που πληρούν τις προϋποθέσεις εισέρχονται στις ΗΠΑ αφορολόγητα. Μεταξύ Βιετνάμ και Ινδίας, η Ινδία βρίσκεται επί του παρόντος ελαφρώς χαμηλότερα κάτω από το βασικό πλαίσιο του Άρθρου 122, αν και και τα δύο στοιχεία υπόκεινται σε αλλαγές καθώς η εμπορική πολιτική των ΗΠΑ συνεχίζει να εξελίσσεται έως το 2026.
Ε: Μπορεί μια επιχείρηση να διαχειρίζεται ταυτόχρονα την Κίνα, το Βιετνάμ και την Ινδία ως προμηθευτής;
Α: Ναι, και οι περισσότεροι σύμβουλοι προμηθειών το συνιστούν πλέον ως προσέγγιση διαχείρισης κινδύνου και όχι ως μια επιλογή «όλα ή τίποτα». Η κύρια απαίτηση είναι μια εγκατάσταση logistics που μπορεί να χειριστεί πολλαπλές προελεύσεις χωρίς να διπλασιάζεται το κόστος και η πολυπλοκότητα για κάθε νέα λωρίδα.
Ε: Διατρέχει κίνδυνο ο εφοδιασμός του Βιετνάμ από τους κανόνες κατά της καταστρατήγησης;
Α: Μπορεί να ισχύει, εάν ένα προϊόν υποβληθεί σε μόνο μικρής κλίμακας τελική επεξεργασία στο Βιετνάμ, ενώ τα βασικά του συστατικά παραμένουν κινεζικής προέλευσης. Τα Τελωνεία των ΗΠΑ έχουν αυξήσει τον έλεγχο των υποθέσεων μεταφόρτωσης και καταστρατήγησης, επομένως ο πραγματικός ουσιαστικός μετασχηματισμός στο Βιετνάμ έχει σημασία για τη διατήρηση της προτιμησιακής δασμολογικής μεταχείρισης.
Ε: Γιατί το Μεξικό χάνει το πλεονέκτημά του έναντι των αγορών εκτός ΗΠΑ;
Α: Το βασικό πλεονέκτημα του Μεξικού είναι η εγγύτητα με τις Ηνωμένες Πολιτείες μέσω χερσαίων και σιδηροδρομικών μεταφορών. Για τις αποστολές που κατευθύνονται στην Ευρώπη ή την Ασία, αυτό το πλεονέκτημα εξαφανίζεται και η θαλάσσια διαμετακόμιση από τα μεξικανικά λιμάνια μπορεί στην πραγματικότητα να διαρκέσει περισσότερο από την αποστολή απευθείας από την Κίνα.
Ε: Πώς μπορεί να βοηθήσει ένας μεταφορέας πέρα από την απλή κράτηση θαλάσσιων μεταφορών;
Α: Ένας πάροχος πλήρους εξυπηρέτησης που καλύπτει τη μεταφορά πρώτου σκέλους, τον εκτελωνισμό, την αποθήκευση στο εξωτερικό και την παράδοση τελευταίου μιλίου μειώνει τον αριθμό των παραδόσεων σε μια αλυσίδα εφοδιασμού πολλαπλών προελεύσεων, όπου συνήθως συμβαίνουν καθυστερήσεις και πρόσθετο κόστος.