
Ülevõimsuse jälgimine: miks vedajad kaotavad endiselt raha Hiina-USA liinidel
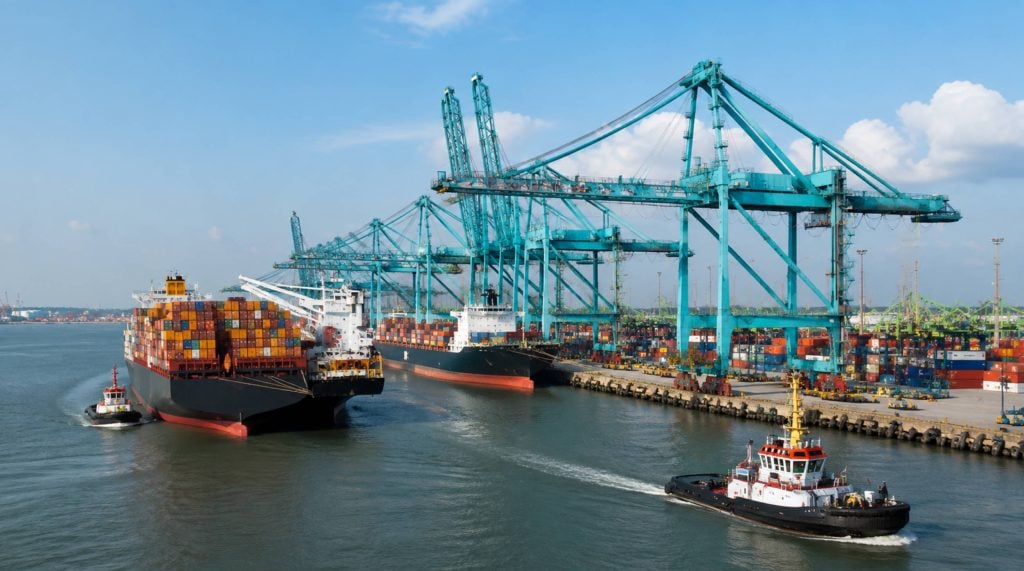
Konteinerveo pealkirjad Vaikse ookeani ülesel liinil 2026. aastal kõlavad peaaegu vastuoluliselt. Ühe kuuga tõusid Kaug-Idast USA läänerannikule suunduvate konteinerite hinnad 6,000 dollarini 40-jalase konteineri kohta; mõni nädal hiljem pakuvad ekspediitorid samal marsruudil numbreid, mis on veidi üle 2,100 dollari. Selle hoobi taga peitub palju kindlam lugu: Hiina ja USA vaheline kaubandus on alates 2023. aastast olnud krooniliselt ülekoormatud laevade mahutavusega ning isegi nädalatel, mil kaubaveohinnad näivad pealtnäha terved, kaotavad neid laevu opereerivad vedajad sageli raha, kui võrrandisse lisada kütus, sadamatasud, prahtimiskulud ja jõudeolev tonnaaž.
Importijate, ekspediitorite ja e-kaubanduse müüjate jaoks, kes sõltuvad Hiina-USA koridorist, on selle põhjuste mõistmine olulisem kui ühe nädala hindade muutumise jälgimine. See artikkel käsitleb Vaikse ookeani piirkonna ülekoormuse mehhanismi, vedajate kaotuste taga olevaid finantsandmeid, hindade pideva tõusu põhjuseid ja seda, mida saatjad saavad praktiliselt teha oma tarneahelate kaitsmiseks, samal ajal kui tööstusharu tegeleb mitmeaastase tasakaalustamisega.
Buumi jaoks ehitatud kaubatee, mis elab nüüd läbi pohmelli
Tänase ülevõimsuse juured ulatuvad aastatesse 2020–2023, mil pandeemiaaegsed kaubaveohinnad saavutasid ajaloolised kõrgtasemed ja vedajad kasutasid ootamatut tulu agressiivseks tellimiseks. Lõuna-Korea ja Hiina laevatehased täitusid ülisuurte konteinerlaevade tellimustega, millest paljud olid suunatud just Aasia ja Põhja-Ameerika vahelistele liinidele, mis olid toonud kõige suurema marginaali. Neid laevu tarnitakse nüüd suurtes kogustes, jõudes turule, kus tarbijate nõudluse kasv on jahtunud ja kus tariifipoliitika on muutnud lastivedajad palju vähem prognoositavaks selles, kuidas ja millal nad lasti broneerivad.
See ebakõla on pigem struktuurne kui hooajaline. Globaalset tellimuste portfelli jälgivad tööstusanalüütikud hindavad, et konteinerlaevastik laieneb sel aastal umbes 3.6 protsenti, samas kui aluseks oleva nõudluse kasv on lähemal 3 protsendile. See vahe kõlab väikesena, kuni see kogu aasta jooksul kokku liidetakse, ja Sea-Intelligence'i prognoosijad on juhtinud tähelepanu sellele, et praegune ülevõimsuse tsükkel ei peaks haripunkti jõudma enne 2027. aastat, mis tähendab, et surve hindadele ja marginaalidele püsib tõenäoliselt ka pärast seda aastat, kui vedajad ei vähenda võimsust agressiivsemalt kui seni.
Tariifipoliitika on sellele struktuursele ülevõimsusele lisaks tekitanud teise, ebapüsivama surve. Iga tariifide väljakuulutamise, erandite või vaherahu voor käivitab eeljaotuse laine, kuna importijad püüavad tähtaegadest kinni pidada, millele järgneb nõudluse õhutasku, kui laine möödub. Vedajad hakkavad taga ajama liikuvat sihtmärki: nad lisavad võimsust ja tõstavad hindu, et eeljaotuse lainet ära kasutada, kuid jäävad siis, kui laine vaibub ja tühjad laevad muutuvad ainsaks hinnakujunduse kaitsmise hoobiks, liiga paljude tühjade piludega.
See struktuurse ülekülluse ja poliitikast tingitud nõudlustsükli kombinatsioon on ebatavaline isegi tööstusharu standardite järgi, mis on alati olnud altid tõusude ja mõõnade vaheldumisele. Varasemate languste ajal võisid vedajad üldiselt loota nõudluse taastumisele vastavalt prognoositavale hooajalisele kõverale, kui varud normaliseeruvad. Seekord on nõudluse taastumise ajastus vähem seotud jaemüügi varude täiendamise tsüklitega ja rohkem Washingtonist ja Pekingist tulevate poliitiliste teadaannetega, mille puhul on laevandusettevõtte võrguplaneerijatel palju raskem kuude kaupa ette ennustada, millal laevu ja teenindusaegu on vaja eraldada.
Punase tindi taga olevad numbrid
Peamiste vedajate finantsaruanded näitavad, kui kiiresti on meeleolu rekordkasumlikkusest tõelise pinge alla nihkunud. Maerski ookeanisegment teatas eelmise aasta neljandas kvartalis negatiivsest tegevustulemusest ning Drewry Maritime Financial Researchi analüütikud korrigeerisid oma kogu aasta tuluprognoosi peamiste konteinerlaevade kohta järsult, langetades eelmise aasta alguses prognoositud umbes 75 miljardilt dollarilt aasta lõpuks lähemale 32 miljardile dollarile, kusjuures edasist langust oodatakse, kuna uute laevade tarned jätkuvad.
Ocean Network Expressi tulemused räägivad operatiivse poole pealt sarnast lugu. Vedaja vedas aastaga Aasiast Põhja-Ameerikasse ida suunas märgatavalt vähem kaupa, isegi kui laevade kasutusaste oli peaaegu 90 protsenti, mis näitab, et vedajad hoiavad laevu täis peamiselt hindade kärpimise, mitte tegeliku nõudluse tugevnemise abil. Allolev tabel võtab kokku mõned andmepunktid, mis on praegust langust iseloomustanud.
| Indikaator | Hiljutine lugemine | Mida see annab märku |
| Kogu aasta operaatori EBIT prognoos | Muudetud ~75 miljardilt dollarilt ~32 miljardi dollarini | Tööstusharu kasum langes vaatamata stabiilsetele kaubamahtudele |
| Maerski ookeani segmendi EBIT (4. kvartal) | Negatiivne tegevustulemus | Kolme suurima lennuettevõtja hulgas on ookeanioperatsioonides otsene kahjum |
| Globaalse autopargi kasv vs nõudluse kasv | ~3.6% vs ~3% | Struktuurne ülepakkumine pigem laieneb kui sulgub |
| ÜKS idasuunaline Aasia-USA vaheline lend | Võrreldes eelmise aastaga langes kasutusmäär ~90% juures | Laevad püsivad täis ainult seetõttu, et hindu langetatakse, mitte nõudluse kasvu tõttu. |
| Tsükliline ületootmisvõimsuse tipp (prognoos) | 2027 | Tasakaalustamine on mitmeaastane protsess, mitte üks halb kvartal |
Ükski neist arvudest ei viita sellisele vabalangusele nagu 2009. aastal või pandeemia alguskuudel. Selle asemel kirjeldavad need aeglast langust: vedajad veavad endiselt rekordilisi või rekordilisi koguseid, kuid kasti kohta küsitavat hinda on langetanud liiga palju sama lasti taga ajavaid saadaolevaid pilusid ning lõhe hea tegevusmarginaali ja tänaste numbrite vahel aina suureneb.
Tasub meeles pidada, kui kaugele pendel on kõikunud. Konteinerlaevaliinid teenisid aastatel 2020–2022 kokku üle 300 miljardi dollari kasumit – see ootamatu tulu rahastas turgu praegu koormavat uusehituslaine. Praegune õhukeste või negatiivsete marginaalide periood on selles mõttes sama tsükli teine pool: tööstusharu laenas tulevase nõudluse kasvu vastu, kui tellis laevu buumi ajal, ja maksab seda nüüd tagasi ülepakkumise näol perioodil, mil nõudluse kasv on aeglustunud.
Miks Hiina ja USA vahelised intressimäärad pidevalt tõusevad?
Hiina-USA koridori hetkehinnad on sel aastal liikunud tõeliselt ebatavalises mustris ja see muster iseenesest on pigem ülevõimsuse sümptom kui terve ja tasakaalustatud turu märk. Liiga suure vaba võimsusega turg on ka turg, kus tagasihoidlik nõudluse impulss võimendub järsuks hinnatõusuks, sest lennuettevõtjatel on igati stiimul hindu tõsta hetkel, kui broneeringud kasvõi veidi vähenevad, enne kui liigne tonnaaž tagasi tulvab ja hindu uuesti alla tõmbab.
| Periood | Hiina/Ida-Aasia – USWC (vastavalt FEU-le) | Hiina/Ida-Aasia – USEC (FEU alusel) |
| 2026. aasta veebruari alguses | $2,124 | $2,946 |
| 2025. aasta oktoobri lõpus (pärast vaherahu) | 2,147 dollarit (59% vähem kui aasta varem) | 3,044 dollarit (48% vähem kui aasta varem) |
| 2026. aasta II kvartali tipp (turuaruannete kohaselt) | $ 6,000 + | $ 7,000 + |
| 2026. aasta algus (Drewry WCI, segatud) | ~ $ 2,100 | - |
Selles tabelis nähtavad kõikumised olid tingitud äratuntavast sündmuste jadast. Washingtoni ja Pekingi vaheline 2025. aasta oktoobri kaubandusleping langetas teatud tariife ja peatas kavandatud sadamatasud, mis rahustas turgu ajutiselt, kuid ei pööranud ümber aluseks olevat ülepakkumist, ja tariifid jätkasid langust 2026. aasta alguses nõrga nõudluse tõttu. Teine eeljaotuse laine enne aasta keskpaiga tariifide tähtaegu tõstis seejärel tariife teises kvartalis järsult, kusjuures vedajad toetasid üldist tariifitõusu ja tipphooaja lisatasusid, kuna ruumi napib. Juuliks andsid mitmed turuaruanded juba märke, et tõus võib stabiliseeruda või taas leevenduda, rõhutades, kui kiiresti meeleolu nii suure vaba tootmisvõimsusega turul muutub.
Saatja jaoks, kes püüab planeerida kauba saabumise kulusid, on selle mustriga tõeliselt keeruline töötada. Kaks nädalat enne kauba valmimist saadud hinnapakkumine võib broneeringu kinnitamise ajaks olla tuhande dollari võrra odavam ja eelistatud väljasõidukuupäev võib täielikult kaduda, kui hinnatõus toob samale nädalale hulga konkureerivaid broneeringuid. Ruumi ja hinna fikseerimine juba ammu enne kauba saatmise valmimiskuupäeva on muutunud vähem optimeerimiseks ja pigem riskijuhtimise põhivajaduseks.
Idaranniku marsruudid lisavad veel ühe keerukusastme, mida tasub eraldi esile tõsta. Kuna Panama kanali transiiditasud ja pikem ainult veekogudel kulgev marsruut tõstavad idaranniku hinnad juba niigi mitmesaja kuni enam kui tuhande dollari võrra kõrgemaks kui lääneranniku hinnad tavapärasel turul, kipub iga ulatuslik hinnatõus protsentuaalselt idaranniku tellimustele veelgi suuremat mõju avaldama. Vedajatel, kes jagavad veomahtu mõlema ranniku vahel või kes saavad paindlikult valida ainult veekogudel kulgeva marsruudi ja lääneranniku ning raudtee intermodaalse variandi vahel, on üldiselt rohkem ruumi järsu tõusu kompenseerimiseks kui neil, kes on seotud ühe sadamapaariga.
Tühjad purjed: nüri tööriist, mille tööruumi väheneb
Langevate hindadega silmitsi seistes on vedajad toetunud samale tööriistale, mida nad kasutasid pandeemiast tingitud majanduslanguse ajal ja igas eelnevas pehmes tsüklis: plaanipäraste reiside tühistamine või blokeerimine, et vähendada mahutavust ja toetada hinnakujundust. Xeneta analüütikud hoiatasid selle aasta alguses, et vedajad hakkavad agressiivsemalt tühistama reise, kuna kohapealsed hinnad langevad peamistel esivedude marsruutidel, ning et lastisaatjad peaksid arvestama reaalse võimalusega, et broneeritud reis tühistatakse, mõnikord väga lühikese etteteatamisega.
Vedajate probleem on see, et tühjendatud kaubaveo mahutavus toimib tariifitoetusmehhanismina vaid teatud punktini. Kuna teenistusse tuleb nii palju uusi laevu, kasvab turult väljavõetava mahutavuse maht, et hindu sisuliselt muuta, ning iga tühjade laevade voor tekitab vedajatele reaalset tegevusalast ebamugavust hilinenud kauba, mahajäänud ühenduste ja ebausaldusväärsete transiidiaegade näol. See usaldusväärsuse hind surub lõpuks osa kaubast õhutranspordi või usaldusväärsemate vedajate poole, mis ei lahenda mitte niivõrd tööstusharu ülevõimsuse probleemi, kuivõrd jaotab ümber selle, kes selle valu kannab.
Samuti on strateegiasse „maha jätmine“ sisse põimitud koordineerimisprobleem. See toetab hindu tõhusalt ainult siis, kui enamik suuremaid operaatoreid vähendab oma mahtu enam-vähem samas proportsioonis enam-vähem samal ajal; kui üks liit hoiab tagasi, samal ajal kui teised vähendavad mahtu agressiivselt, siis operaatorid, kes mahtu vähendavad, annavad lihtsalt turuosa üle neile, kes seda ei tee, ilma et nad saaksid loodetud kogu tööstusharu hõlmavat hinnasoodustust. See dünaamika on muutnud operaatorite käitumise selles osas ennustamise raskemaks ja see on üks põhjus, miks nii paljusid sel aastal avaldatud hinnaprognoose on tulnud muuta nädalate jooksul pärast avaldamist.
Mida tähendab püsiv ülevõimsus importijate ja ekspediitorite jaoks
Ettevõtete jaoks, kes tegelikult kaupu Hiina tehastest USA riiulitele liigutavad, ei ole see lihtsalt abstraktne tööstusharu lugu vedajate bilanssist. See kujundab tegelikke otsuseid selle kohta, kui kaua ette broneerida, kui suurt osa saadetise maksumusest maandada lepinguliste hindade kaudu võrreldes hetketuruga ja kui palju puhvervaru hoida, et kompenseerida tühja reisi või järsku hinnatõusu ilma müügihooaega kaotamata.
Ettevõtted, millel on prognoositavad ja korduvad mahud, on üldiselt paremini teenindatud keskpika perioodi lepinguhindade fikseerimisega, samal ajal kui laiem turg jääb nõrgaks, kuna need lepingud kipuvad olema kümme kuni kolmkümmend protsenti madalamad kui valitsevad hetkehinnad ja kaitsevad saatjat sellise järsu hüppe eest, mida täheldati selle aasta teise kvartali tõusu ajal. Väiksemad või hooajalisemad importijad, kellel sageli puudub maht soodsate lepingute läbirääkimiseks, on hetketuru volatiilsusele rohkem avatud ja saavad tavaliselt kõige rohkem kasu koostööst ekspediitoriga, kes suudab ühendada mitu vedaja suhet ja marsruudivalikuid, selle asemel et loota ühele teenusele.
Samuti on oluline ajakava mõõde, mida on lihtne alahinnata. Kuna vedajad reageerivad soodsatele hindadele tühjade reisidega, selle asemel et lihtsalt hindu langetada ja täisgraafikuid täita, võib saadaolevate reiside arv antud nädalal väheneda isegi siis, kui põhihinnad langevad, mis tähendab, et lasti valmimiskuupäevi ja laevade tarnetähtaegu tuleb jälgida täpsemalt kui stabiilsemal turul. Saadetis, mis hõredama graafiku korral ühest reisist maha jääb, võib seista nädal või kauem, enne kui järgmine vaba aeg vabaneb.
See kõik ei tähenda, et saatjad oleksid vedajatasandi ülevõimsuse dünaamika ees võimetud. Mitmekesistamine kahe või kolme põhilise vedajasuhte vahel ühe asemel, väikese puhvri loomine ohutusvaru loomiseks tippperioodideks ja püsiva suhte hoidmine ekspediitoriga, kes saab FCL-i ja LCL-i vahel vahetada olenevalt sellest, kui piiratud on ruum antud nädalal, on kõik praktilised ja odavad viisid turu mõju leevendamiseks, mis tõenäoliselt veel mõnda aega volatiilseks jääb.
Kuidas Topway Shipping aitab saatjatel ebastabiilsel turul navigeerida
Alates 2010. aastast on Shenzhenis Hiinas asuv Topway Shipping olnud professionaalne piiriülese e-kaubanduse logistikalahenduste pakkuja, mis on loodud just sellise volatiilsuse jaoks. Selle asutajaliikmetel on üle viieteistkümne aasta kogemust rahvusvahelises logistikas ja tollivormistuses ning tugev ja teadlik fookus on Hiina-USA koridoril, mis on eespool kirjeldatud ülevõimsuse loo keskmes.
Ühe kindla ajahetke hinnapakkumise asemel hõlmavad Topway Shippingu teenused kogu logistikaahelat, alates esimese etapi transpordist Hiina tehastest ja konsolideerimispunktidest kuni paindliku täis- ja osakoormaga mereveo ja suurematesse sadamatesse üle maailma ning välisladustamise , tollivormistuse ja viimase miili tarnimiseni USA turule. See otsast lõpuni struktuur on kõige olulisem just siis, kui hetkehinnad ja laevade sõiduplaanid on ettearvamatud, sest see võimaldab saatjal teha koostööd ühe partneriga, kes saab marsruutimist, vedaja valikut ja konsolideerimisstrateegiat kohandada vastavalt tühjadele reisidele või ootamatutele hinnakõikumistele, selle asemel, et iga etapi üle iga kord turul toimuvate muutuste korral eraldi läbi rääkida.
Ettevõtete jaoks, kes püüavad otsustada lepingulise hinna fikseerimise, spot-turu ärakasutamise või mahu mõlema vahel jagamise vahel, on selline praktiline ja kogenud juhendamine sageli väärtuslikum kui hinnanumber ise. Topway Shippingu pikaajaline keskendumine Hiina-USA kaubandusele tähendab ka seda, et nende meeskond on juba läbi elanud mitu sellist ülevõimsuse tsüklit, mis kujundab realistlikumaid nõuandeid broneerimise tähtaegade, tipphooaja ajastuse ja selle kohta, millal on mõistlik eelistada LCL-i paindlikkust täiskonteineri kulutõhususele.
See on eriti oluline piiriüleste e-kaubanduse müüjate jaoks, kes moodustavad suure osa praegusest Hiina-USA kaubaveost. Väiksemad ja sagedasemad saadetised on just see profiil, mis on kõige enam avatud tühjade laevade või ootamatute globaalsete riskide langusele, kuna on vähem ruumi lihtsalt halva nädala ootamiseks, kui varud peavad täitmiskeskustesse voolama. Mereveo sidumine välismaise ladustamisega lõppkliendi lähedal, nagu Topway Shippingu mudel teeb, annab neile müüjatele puhvri, mida pelgalt sadamast sadamasse kaubaveo kokkulepe iseenesest ei suuda pakkuda.
Tulevikku vaadates: milline võiks tasakaalustamine 2027. aastal välja näha
Enamik tööstusharu prognoosijaid on järgmiste sammude osas ühel meelel, isegi kui täpne ajastus on ebakindel. Sea-Intelligence'i prognoos, et tsükliline ülevõimsus saavutab haripunkti 2027. aastal, viitab sellele, et praegune õhukeste või negatiivsete marginaalide periood Vaikse ookeani ületavatel marsruutidel peab veel kestma ning et märkimisväärne paranemine sõltub sellest, kui kiiresti vanem tonnaaž utiliseeritud või seisma pandud on, kui distsiplineeritud on vedajad tühjade laevade kasutuselevõtul ja kas uute laevade ehitus hakkab vähenema, kuna 2021.–2023. aasta buumi tellimusraamatud süsteemis toimivad.
Välised šokid jäävad suurimaks ohuteguriks. Suessi kanali transiidi täielik taastamine vabastaks lõpuks laevad, mida praegu hõivab pikem Hea Lootuse neeme marsruut, lisades veelgi võimsust niigi ülepakutud turule, samas kui iga uus USA-Hiina tariifipoliitika eskaleerumine võib käivitada uue eelvarustamise hüppe, millele järgneb nõudluse õhutasku. Lastivõtjad, kes lisavad oma hankimis- ja kaubaveostrateegiasse paindlikkuse juba praegu, selle asemel, et eeldada tänase hinnakeskkonna muutumatust, on tõenäoliselt parimas positsioonis, olenemata sellest, kust järgmine üllatus tuleb.
Järeldus
Hiina ja USA vahelise ookeaniveo turu 2026. aastal ei iseloomusta mitte üksainus kriis, vaid aeglane ja struktuuriline tasakaalustamatus liiga paljude laevade ja ettearvamatute pursetena saabuva nõudluse vahel. Vedajate finantstulemused näitavad selgelt, et isegi terved näivad hetkehinnad võivad varjata tegelikke kahjusid, kui kütus, tasud ja alakasutatud võimsus on arvesse võetud, ning tühjad reisid, kuigi lühiajaliselt tõhusad, on muutumas vähem usaldusväärseks lahenduseks, kuna tellimusraamat annab pidevalt uut tonnaaži. Importijate ja ekspediitorite jaoks ei seisne praktiline reageering niivõrd järgmise hinnakõikumise ennustamises, kuivõrd paindlikkuse, lepingute ulatuse ja kogenud logistikapartnerluste loomises, mis võimaldavad tarneahelal volatiilsust absorbeerida, selle asemel, et see seda kursilt maha lüüa. Koostöö sellise väljakujunenud partneriga nagu Topway Shipping, mille Hiina-USA logistikavõrgustik on üles ehitatud enam kui kümne aasta jooksul, on üks konkreetne viis, kuidas saatjad seda ebakindlust juhivad, samal ajal kui tööstusharu tegeleb oma mitmeaastase tasakaalustamisega.
KKK
K: Miks konteinerveoettevõtted kaotavad raha isegi siis, kui mõnel nädalal tunduvad veohinnad kõrged?
V: Sest tegelikud hinnad räägivad vaid osa loost. Vedajad kannavad ka kõrgemaid kütuse-, sadamatasude ja prahtimiskulusid, millele lisandub suur hulk alates 2023. aastast ehitatud uusehituste laine tõttu kasutamata või alakasutatud võimsust, seega võib paberil kasumlik hind reisi ikkagi kahjumisse jätta, kui kogukulud on arvesse võetud.
K: Millal peaks Hiina-USA vahelise liini üleliigse mahutavuse probleem leevenema?
V: Enamik analüütikuid peab praeguse ülevõimsuse tsükli tõenäoliseks haripunktiks 2027. aastat, kusjuures paranemise tempo sõltub sellest, kui palju vanemat tonnaaži utiliseeritud on, kui distsiplineeritud on laevafirmad tühjade laevade reisimisega ja kas uute laevade tarnimine aeglustub 2021.–2023. aasta tellimuste läbitöötamise käigus.
K: Kas importijad peaksid praegu kasutama hetkehindu või fikseerima lepingulise hinna?
V: Ettevõtted, kellel on püsivad ja korduvad mahud, saavad üldiselt kasu keskpika tähtajaga lepinguhindade fikseerimisest, kuni turg püsib pehme, kuna lepingud on tavaliselt oluliselt madalamad kui hetkehinnad ja kaitsevad äkiliste hinnatõusude eest. Väiksemad või hooajalised vedajad saavad sageli paremini hakkama, ühendades lepingulise katvuse hetkebroneeringutega kogenud ekspediitori kaudu.
K: Kuidas mõjutavad tühjad saadetised minu saadetist, isegi kui minu hind pole muutunud?
A: Tühi reisimine tühistab plaanipärase laeva külastuse täielikult, mis võib broneeritud saadetist hilineda nädala või rohkem, kui see saabub tähtajast mööda, olenemata kokkulepitud hinnast. Laevade sõiduplaanide hoolikas jälgimine ja koostöö ekspediitoriga, kes seda teie nimel jälgib, vähendab vahelejäämise ohtu.
K: Mida pakub Topway Shipping ettevõtetele, kes sellise hinnakõikumisega tegelevad?
A: Topway Shipping pakub Hiina-USA vahelise logistika terviklahendusi, sealhulgas esimese etapi transporti, paindlikku täis- ja osakoormaga (FCL) merevedu, välisladustamist, tollivormistust ja viimase miili kohaletoimetamist. Ettevõtte asutajaliige on enam kui viieteistkümneaastase kogemusega rahvusvahelises logistikas ja tollivormistuses, mis keskendub Hiina-USA kaubateele.
