
Lähialueiden viennin nousu: Menettääkö Kiinasta länteen suuntautuva merenkulku jalansijaa?
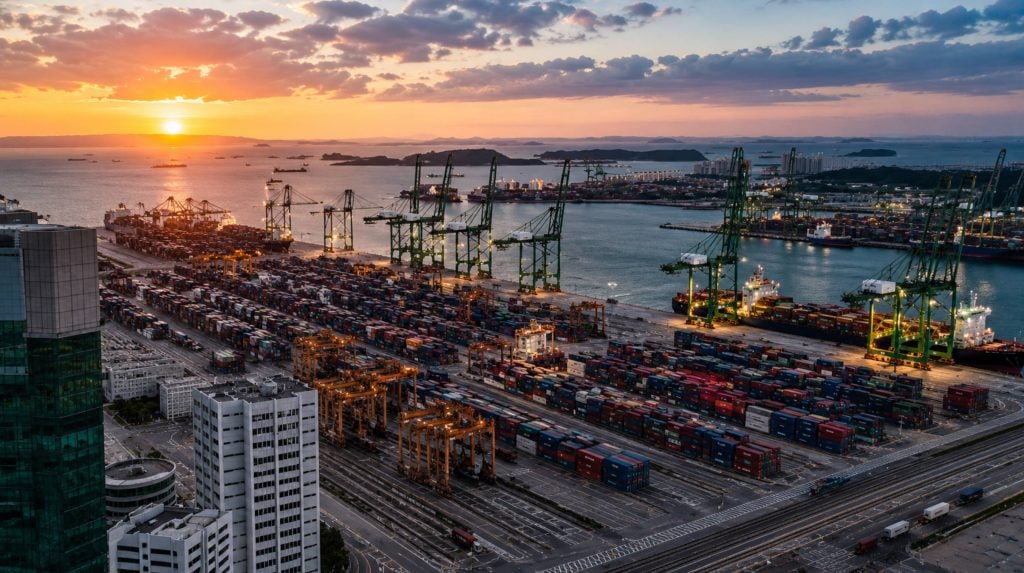
Kolmen vuosikymmenen ajan ilmaus ”valmistettu Kiinassa, toimitettu länteen” toimi lähes kuin fysiikan laki globaalissa kaupassa. Tehtaat ryhmittyivät Helmijoen ja Jangtse-joen suistojen ympärille, konttialukset jonottivat Los Angelesin ja Rotterdamin ulkopuolella, ja maahantuojat rakensivat koko liiketoimintamallinsa Shenzhenistä tai Ningbosta kuuden viikon merikuljetusten ympärille. Tätä oletusta ei voida enää pitää turvallisena tehdä.
Tullikriisit, pandemian aiheuttamat häiriöt ja rakenteellinen pyrkimys toimitusketjujen kestävyyteen ovat muuttaneet lähialueiden tuotannon kapeasta riskienhallintataktiikasta valtavirran hankintastrategiaksi. Meksiko on ohittanut Kiinan Yhdysvaltojen tärkeimpänä kauppakumppanina, huolitsijat mainitsevat Monterreyn rekkareittejä samaan aikaan kuin Shanghain valtamerireittejä, ja johtokunnissa ympäri Pohjois-Amerikkaa ja Eurooppaa pohditaan samaa kysymystä: menettääkö Kiinasta länteen suuntautuva merenkulku todella jalansijaa, vai onko kyse vain äänekkäästä uudelleentasapainottamisesta edelleen hallitsevan valmistuspohjan ympärillä? Tämä artikkeli pureutuu vuoden 2026 todellisiin tietoihin – kauppamääriin, rahtihintoihin, kuljetusaikoihin ja tariffirakenteisiin – antaakseen perustellun vastauksen ja tarkastelee, mitä se tarkoittaa tuojille, jotka ovat edelleen riippuvaisia Kiinasta peräisin olevasta rahdista.
Mitä nearshoring oikeastaan on ja miksi sitä on kaikkialla juuri nyt?
Nearshoring tarkoittaa tuotannon tai hankinnan siirtämistä maahan, joka on maantieteellisesti lähellä loppukuluttajamarkkinoita, tyypillisesti siten, että tavarat voivat kulkea kuorma-autolla tai rautateitse usean viikon merimatkan sijaan. Yhdysvaltalaisille tuotemerkeille tämä tarkoittaa ylivoimaisesti Meksikoa ja vähäisemmässä määrin Keski-Amerikkaa ja Karibian aluetta. Se eroaa "Kiina Plus Yksi" -strategiasta, joka on siihen liittyvä mutta erilainen strategia, jossa yritys pitää Kiinan toimituspohjansa ennallaan ja lisää samalla toisen tuotantolähteen, usein Vietnamissa, Intiassa tai Meksikossa, pelkästään yhden maan riskin pienentämiseksi.
Kolme voimaa yhdessä ajavat tätä muutosta. Ensinnäkin tullien epävakaisuudesta on tullut uusi lähtökohta eikä niinkään väliaikainen ärsyke: kiinalaisten tuotteiden pykälät 301 ja 232 tullit ovat edelleen voimassa, ja joidenkin tuotekategorioiden yhdistetyt tullit ovat lähes 100 prosenttia, vaikka Yhdysvaltain korkein oikeus kumosi erilliset hätätullit. Toiseksi, vuonna 2026 tehty USMCA-sopimuksen tarkistus, johon liittyivät viralliset tekniset neuvottelut heinäkuussa, pakottaa tuotemerkit tekemään hankintapäätökset nyt sen sijaan, että odottaisivat lopullista sääntökirjaa. Kolmanneksi, pandemian aikaisten varastokatkosten ja Punaisenmeren häiriöiden vuodet ovat pysyvästi nostaneet hankintatiimien painoarvoa nopeudelle ja ennustettavuudelle, eivätkä pelkästään yksikkökustannuksille.
Data: Kuinka paljon kauppaa on todellisuudessa siirtynyt pois Kiinasta?
Otsikkoluvut ovat todellisia, mutta ne kuvaavat tasapainottumista, eivät romahdusta. Yhdysvaltojen, Meksikon ja Kanadan välinen kauppa saavutti ennätykselliset 1.57 biljoonaa Yhdysvaltain dollaria, mikä edustaa noin 30.8 prosenttia Yhdysvaltojen kokonaiskaupasta, ja Meksikon osuus Yhdysvaltojen kokonaiskaupasta on nyt noin 16.3 prosenttia – riittävästi, jotta se pysyy maan tärkeimpänä kauppakumppanina. Yhdysvaltojen ja Meksikon väliset kuorma-autoliikenne on kasvanut 18 prosenttia vuodesta 2023, ja ulkomaiset suorat investoinnit Meksikon teollisuuteen ylittivät 40 miljardia dollaria pelkästään vuonna 2025, ja teollisuusalueiden vajaakäyttö Monterreyn ja Guadalajaran kaltaisissa keskuksissa on alle 4 prosenttia.
Kiinan puolella tilanne on pikemminkin pehmenemisen kuin katoamisen suuntainen. Yhdysvaltojen konttituonti Kiinasta vuoden 2026 ensimmäisellä puoliskolla oli yhteensä noin 5.08 miljoonaa TEU:ta, mikä on edelleen suurin yksittäinen alkuperämaa, mutta noin 1.3 prosenttia vähemmän kuin edellisenä vuonna. Kuukausittaiset tilannekuvat osoittavat jyrkempiä vaihteluita: huhtikuussa 2026 Kiinan vienti Yhdysvaltoihin laski noin 17.5 prosenttia edellisvuodesta, kun taas Kaakkois-Aasian alkuperämaat, kuten Vietnam, Thaimaa ja Kambodža, kasvoivat kaksinumeroisin luvuin samalla ajanjaksolla. Alla oleva taulukko esittää yhteenvedon keskeisistä vertailuluvuista, joita rahdinantajilla on tänä vuonna käytössä.
| metrinen | Kiinasta peräisin oleva kaista | Meksiko / rannikon lähellä oleva kaista |
| Tyypillinen ovelta ovelle -kuljetus Yhdysvaltoihin | 25–45 päivää (meri) | 7–10 päivää (kuorma-auto/juna) |
| Yhdysvaltojen osuus kokonaiskaupasta (2026) | Osuus laskee, edelleen suurin aasialainen lähde | ~16.3 % – Yhdysvaltojen tärkein kauppakumppani |
| H1 2026 volyymitrendi (Yhdysvaltoihin) | ~5.08 miljoonaa TEU:ta, laskua ~1.3 % edellisvuodesta | Kuorma-autojen ylitykset lisääntyneet ~18 % vuodesta 2023 |
| Tariffiriski | 301/232 §:n mukaiset velvollisuudet, jotkut luokat lähes 100 % | Suurin osa tullivapaata USMCA:n alkuperäsääntöjen mukaisesti |
| Ensisijainen kustannusajuri | Merirahti + tullit + varastointikustannukset | Kuorma-autojen kapasiteetti + rajanylitysten noudattaminen |
Miksi yritykset harkitsevat uudelleen Kiinasta lähtöisin olevia toimituksia
Ennen kustannukset olivat koko keskustelun avain, mutta nyt ne ovat vain yksi muuttuja muiden joukossa. Kiinasta Yhdysvaltojen länsirannikolle siirrettävän kontin keskimääräinen hinta on edelleen noin 2 700–5 500 dollaria 40 jalan laatikosta viikosta ja kuljetusyrityksestä riippuen, kun taas itärannikon reitit ovat kalliimpia Panaman kanavan kautta kulkevan lisämatkan tai meneillään olevien Hyväntoivonniemen kiertoteiden vuoksi, jotka lisäävät 10–14 päivää ja 800–1 500 dollaria konttia kohden reiteillä, jotka muuten kulkisivat Suezin kanavan kautta. Kun rahdin lisäksi lisätään tullit, purkukustannusten vaihteluita on vaikea ennustaa edes neljännesvuotta etukäteen.
Nopeus on toinen ajuri, ja se on luultavasti ratkaisevampi nopeasti liikkuville tuoteryhmille, kuten vaatteille, sesonkituotteille ja kulutuselektroniikan lisävarusteille. Shenzhenistä tai Ningbosta lähtevän lähetyksen saapuminen Yhdysvaltain varastoon ovelta ovelle kestää edelleen noin 25–45 päivää, kun otetaan huomioon merikuljetukset, satamassa viipymäaika ja sisämaan kuorma-autokuljetukset. Meksikolaisesta teollisuuspuistosta lähtevä kuorma-autollinen voi saapua Yhdysvaltain jakelukeskukseen 7–10 päivässä. Brändeille, jotka jahtaavat trendisyklejä tai täydentävät verkkokaupan varastoa, pelkästään tämä ero voi ratkaista, myydäänkö tuote täydellä hinnalla vai alennetaanko sitä.
Kolmas ajuri on yksinkertaisesti riskien hajauttaminen. Kiinasta Yhdysvaltoihin kulkevalla reitillä toimivat varustamot ovat turvautuneet entistä enemmän omaan tonnistoonsa – joka edustaa nyt noin 63 prosenttia operoidusta kapasiteetista – osittain eristääkseen itsensä kiristyneiltä vuokrattujen alusten markkinoilta. Tämä kapasiteettikuri yhdistettynä yli 10 prosentin rakenteelliseen laivaston ylikapasiteettiin tärkeimmillä itä-länsi-reiteillä tarkoittaa, että hinnat voivat nousta jyrkästi sesonkiaikaan tai tyhjien lähtöjen aikaan jopa yleisesti ottaen heikkenevillä markkinoilla. Hankintatiimit, jotka kärsivät vuosien 2021–2022 hintapiikistä, eivät ole enää halukkaita pitämään kaikkia hankintakanaviaan yhdessä maantieteellisessä korissa.
Merirahti vuonna 2026: Hinnat, kapasiteetti ja mitä Kiinasta länteen suuntautuva meriliikenne todellisuudessa maksaa
Kaikista nearshoring-otsikoista huolimatta merirahti on edelleen maailmankaupan selkäranka ja sen osuus maailmankaupasta on edelleen yli 80 prosenttia, ja Kiina on edelleen tämän verkoston ankkuri. Muutos on kuitenkin siinä, mitä hintavakautta rahdinantajilla on odotettavissa. Vuosien 2020 ja 2023 välillä tehdyt massiiviset alusten tilauskannat on nyt toimitettu, mikä on ajanut maailmanlaajuista kapasiteettia ylitarjontaan ja yleisesti ottaen laskenut pitkän aikavälin sopimushintoja – vaikka lyhytaikaiset hinnat nousevat kiinalaisen uudenvuoden, sesonkiajan tai Punaisenmeren uudelleenreititysten tienoilla, mikä pitää markkinat arvaamattomina viikosta toiseen.
| Kauppatie | Tyypillinen 40 jalan FCL-nopeus (2026) | Merkittävä kuljettaja |
| Kiina → Yhdysvaltain länsirannikko | $ 2,700- $ 5,500 | Kaluston ylitarjonta pitää hinnat alhaisina, lentoyhtiöiden kapasiteettikuri |
| Kiina → Yhdysvaltain itärannikko | $ 2,900- $ 7,200 | Panaman kanavan reititys sekä Punaisenmeren/Suezin reittimuutosmaksut |
| Kiina → Eurooppa (pääsatamat) | $ 2,500- $ 3,600 | Suezin osittainen normalisoituminen edelleen kesken, ruuhkautumisriski |
| Meksiko → Yhdysvaltain raja (kuorma-autollinen) | Hinnoiteltu kuormaa kohden, ei konttia kohden | USMCA:n verovapaa asema, mutta kapasiteetti epätasapainossa pohjoiseen päin |
Yrityksille, jotka edelleen siirtävät suurimman osan rahtimääristään pois Kiinasta, käytännön johtopäätös on, että vuoden 2026 määrittelevä piirre on hintojen vaihtelu, ei tasainen ylös- tai alaspäin suuntautuva viiva. Varhainen varaus, joustavien satamavaihtoehtojen, kuten Xiamenin, Qingdaon tai Lianyungangin, pitäminen Shanghain ja Ningbon rinnalla sekä yhteistyö sellaisen huolitsijan kanssa, joka pystyy siirtymään täysien konttien ja osakonttien kuorman välillä lyhyellä varoitusajalla, on tullut pikemminkin perusvaatimuksista kuin mukavista hankinnoista.
Onko Kiina todella "menettämässä jalanjälkeään" vai vain laajentamassa sitä?
Tiedot tukevat vivahteikkaampaa tarinaa kuin yksinkertaista laskua. Kiinan maailmanlaajuinen konttivienti on pysynyt lähellä historiallisia huippuja, ja maa hallitsee edelleen Aasian ja Euroopan välistä konttikauppaa ja kattaa yli kolme neljäsosaa kyseisen käytävän toimituksista. Muutoksia on kuitenkin kohdejakaumassa: Kiinan vienti ASEAN-naapurimaihin on kasvanut nopeasti, ja pelkästään Vietnam nieli yli 72 miljardin dollarin arvosta kiinalaisia tavaroita vuoden 2026 neljän ensimmäisen kuukauden aikana, ohittaen Thaimaan, Malesian ja Indonesian. Merkittävä osa Yhdysvaltojen tuontitilastoissa näkyvästä "Vietnamin buumista" on tarkemmin tarkasteltuna kiinalaisten komponenttien ja osakokoonpanojen valmistuminen Vietnamin tai Kambodžan tehtaissa ennen kuin ne jatkavat Yhdysvaltoihin – Kiinan toimitusketju laajenee sivusuunnassa kutistumisen sijaan.
Tällä on merkitystä sen kannalta, miten maahantuojien tulisi tulkita nearshoring-narratiivia. Tukkumyynnin sijaan käynnissä on hybridimalli: pidetään Kiinan toimituspohja niille tuoteryhmille, joissa sen valmistusekosysteemi, komponenttien saatavuus ja yksikkötaloudellisuus ovat vertaansa vailla, samalla kun lisätään lähialueiden tai Kaakkois-Aasian kapasiteettia tariffiherkille tai aikaherkille tuotelinjoille. Huolitsijoiden, jotka rakensivat liiketoimintansa pelkästään yhden maan Kiinasta Yhdysvaltoihin -väylien ympärille, on sopeuduttava useiden alkuperämaiden ja monimuotologistiikkapalvelujen tarjoajiin pysyäkseen relevantteina asiakkailleen.
Juuri tällaiseen sopeutumiseen yritykset, kuten Topway Shipping, ovat kasvaneet. Shenzhenissä pääkonttoriaan pitävä ja vuodesta 2010 lähtien toiminut Topway Shipping perustettiin perustajatiimin toimesta, jolla oli yli viidentoista vuoden kokemus kansainvälisestä logistiikasta ja tulliselvityksestä, ja pitkäaikainen keskittyminen oli erityisesti Kiinan ja Yhdysvaltojen väliseen kauppakäytävään. Yhden ainoan kuljetusmuodon sijaan yritys kattaa koko logistiikkaketjun – alkuvaiheen kuljetukset Kiinan tehtailta, ulkomaan varastoinnin , tulliselvityksen molemmissa päissä ja viimeisen mailin toimitukset – sekä joustavat täyskontti- ja osakonttikuljetukset merirahtiin maailman suurimpiin satamiin. Brändeille, jotka yrittävät säilyttää Kiinan hankintapohjan ja samalla hallita edellä kuvattuja kustannus- ja aikataulupaineita, tällainen kokonaisvaltainen kattavuus tekee epävakaasta kauppareitistä hallittavan.
Missä Kiina edelleen voittaa: Kategoriat, jotka eivät lähialueelle siirry lähiaikoina
Lähialueiden tuotanto on taloudellisesti järkevintä kookkaille, yksinkertaisille tai tullimaksuille alttiille tavaroille, joissa nopeus on tärkeämpää kuin yksikkökustannus – huonekalut, kodinkoneet ja tietyt autonosat ovat hyviä esimerkkejä. Se on paljon vähemmän järkevää kategorioille, jotka ovat riippuvaisia syvistä, erikoistuneista toimittajaekosysteemeistä, joiden rakentaminen on kestänyt vuosikymmeniä. Elektroniikka, puolijohteet, tarkkuuskomponentit ja monimutkaiset moniosaiset kokoonpanot ovat edelleen voimakkaasti keskittyneitä Kiinaan ja osiin Itä-Aasiaa, missä sadat komponenttitoimittajat sijaitsevat päivän ajomatkan päässä yhdestä kokoonpanotehtaasta. Tämän tiheyden toistaminen Meksikossa tai Vietnamissa on mahdollista kymmenen vuoden aikajänteellä, ei kahden vuoden.
Rajat ylittävä verkkokauppa on toinen kategoria, jossa Kiinan edut ovat pikemminkin rakenteellisia kuin satunnaisia. Amazon FBA-, Shopify- tai TikTok Shop -myymälöitä pyörittävät myyjät ovat riippuvaisia nopeista pientuotantoajoista, nopeasta prototyyppien valmistuksesta ja yhdistetyistä toimituksista Shenzhenin ja Guangzhoun kaltaisista keskuksista, jotka sijaitsevat lähellä maailman tehokkaimpia tulliselvitysinfrastruktuureja erityisesti Yhdysvaltojen itärannikon reitillä. Tälle tuojasegmentille käytännön kysymys on harvoin "pitäisikö meidän lähteä Kiinasta", vaan pikemminkin "miten teemme Kiinasta peräisin olevista toimituksista nopeampia, halvempia ja ennustettavampia".
Mitä tämä tarkoittaa maahantuojille ja rajat ylittäville verkkokaupoille
Useimmille pienille ja keskisuurille tuojille täydellinen nearshoring ei ole realistista eikä välttämätöntä. Yleisempi ja puolustettavampi strategia on hybridistrategia: ydinosaamisen hankinta Kiinassa pidetään edelleen niissä kategorioissa, joissa laatu, komponenttien saatavuus tai hinta edelleen suosii sitä, samalla kun nearshoringia käsitellään kohdennettuna suojana tietyille tuoteryhmille, joihin kohdistuu jyrkin tulliriski tai tiukimmat toimitusajat. Tämän hybridimallin onnistunut toteuttaminen riippuu paljon enemmän logistiikan toteutuksesta kuin pelkästään valmistusstrategiasta.
Tässä kohtaa koko ketjun kumppani ansaitsee arvonsa. Sen sijaan, että jonglöörattaisiin erillisten toimittajien kanssa tehtaalta lähtevien kuorma-autokuljetusten, merirahtivarausten, tulliselvityksen ja viimeisen mailin toimitusten osalta, yhden palveluntarjoajan, kuten Topway Shippingin, kanssa työskentelevät brändit voivat siirtää lähetyksen Shenzhenin tuotantolinjalta ulkomaan varastoinnin ja tulliselvityksen kautta viimeisen mailin toimitukseen yhden koordinoidun suunnitelman mukaisesti. Koska palvelu kattaa sekä FCL- että LCL-merirahdin tärkeimpiin satamiin maailmanlaajuisesti, pienemmät myyjät, jotka eivät pysty täyttämään täyttä konttia, eivät joudu maksamaan korkeampia yksikkökustannuksia tai pidempiä konsolidointiodotuksia, jotka usein liittyvät useiden alueellisten huolitsijoiden jonglööraamiseen.
Käytännössä vuonna 2026 suunnistavien tuojien tulisi suhtautua satamien joustavuuteen, ennakkovarauksiin ja alkuperän monipuolistamiseen normaalina toimintatapana pikemminkin kuin hätätoimenpiteinä. Puskuriajan rakentaminen kiinalaisen uudenvuoden ja sesongin ympärille, tariffiluokittelumuutosten tarkka seuranta ja sellaisen logistiikkakumppanin valitseminen, jolla on todellista tulliselvityskokemusta Kiinan ja Yhdysvaltojen välisestä käytävästä – ei pelkästään varauskapasiteetin – on tärkeämpää purkauskustannusten ja oikea-aikaisen toimituksen kannalta kuin se, missä yksittäisessä maassa tuote sattuu olemaan valmistettu.
Yhteenveto
Kiinan ja länteen suuntautuva merenkulku ei ole katoamassa, mutta se ei ole enää kiistaton oletusarvo kuin kymmenen vuotta sitten. Meksikon nousu, tullien aiheuttama monipuolistuminen Kaakkois-Aasiaan ja jatkuva merirahtiliikenteen epävakaus ovat kaikki vähentäneet Kiinan osuutta Yhdysvaltoihin suuntautuvasta kaupasta, vaikka Kiinan valmistuspohja on edelleen maailman syvin ja kustannuskilpailukykyisin monimutkaisten ja komponenttipainotteisten tavaroiden osalta. Vuoden 2026 todellinen tarina on alueellistaminen ja hybridisaatio, ei korvaaminen: useimmat menestyneet maahantuojat käyttävät kaksiraiteisia toimitusketjuja sen sijaan, että valitsisivat yhden voittajan.
Brändeille, jotka edelleen luottavat Kiinasta peräisin olevaan rahtiin – mikä on edelleen suurin osa rajat ylittävistä verkkokaupoista – kilpailuetu tulee nyt logistiikan toteutuksesta eikä pelkästään maantieteestä. Yhteistyö kokeneen, koko ketjun kattavan toimittajan, kuten Topway Shippingin, kanssa, joka ymmärtää sekä Kiinan puolen että Yhdysvaltojen tullien ja viimeisen mailin toimitusten realiteetit, erottaa usein brändin, joka selviytyy vuoden 2026 rahtivaihteluista sujuvasti, brändistä, joka jää niiden kanssa jumiin.
UKK
K: Korvaako lähialueiden tuotanto todella Kiinan valmistustukikohtana?
A: Ei tukkumyyntiä. Nearshoring kasvaa nopeimmin kookkaiden, tulliherkkien tai aikakriittisten tavaroiden osalta, kun taas Kiinalla on vahva johtoasema elektroniikassa, komponenteissa ja monimutkaisissa kokoonpanoissa, joissa sen toimittajaekosysteemillä ei ole vielä helppoa korvaajaa.
K: Kuinka paljon kauemmin toimitus Kiinasta kestää verrattuna Meksikoon?
A: Merirahti Kiinasta Yhdysvaltoihin kestää tyypillisesti 25–45 päivää ovelta ovelle, kun taas Meksikosta kuorma-autolla kuljetettuna Yhdysvaltain jakelukeskukseen voi päästä noin 7–10 päivässä, minkä vuoksi aikaherkät tavarat liikkuvat ensin.
K: Ovatko Kiinan ja Yhdysvaltojen väliset tullit tärkein syy yritysten monipuolistamiseen?
A: Tullit ovat merkittävä tekijä – joihinkin tuotekategorioihin sovelletaan lähes 100 prosentin yhdistettyjä tulleja – mutta rahtihintojen vaihtelu, satamien ruuhkautumisriski ja halu välttää riippuvuutta yhdestä maasta ovat myös merkittäviä tekijöitä.
K: Tarkoittaako tuotannon siirtäminen Vietnamiin tai Kaakkois-Aasiaan Kiinan jättämistä kokonaan?
A: Usein ei. Suuri osa Kaakkois-Aasian viennin kasvusta tulee kiinalaisista komponenteista ja kiinalaisten rahoittamista tehtaista, jotka viimeistelevät tavarat paikallisesti ennen jälleenvientiä, joten Kiinan toimitusketjun vaikutusvalta pikemminkin laajenee kuin katoaa.
K: Mitä pienen verkkokaupan myyjän pitäisi tehdä kaiken tämän epävakauden suhteen?
A: Pidä hankinta joustavana, varaa merirahti ajoissa sesonkiaikoina, hajauta lähtösatamia ja tee yhteistyötä logistiikkakumppanin kanssa, joka pystyy käsittelemään sekä FCL- että LCL-määrät tulliselvityksen ja viimeisen mailin toimitukset.
