
लाल सागर का खतरा अभी भी मंडरा रहा है: इससे बचकर मार्ग बदलने से आपको अभी भी नुकसान क्यों हो सकता है?
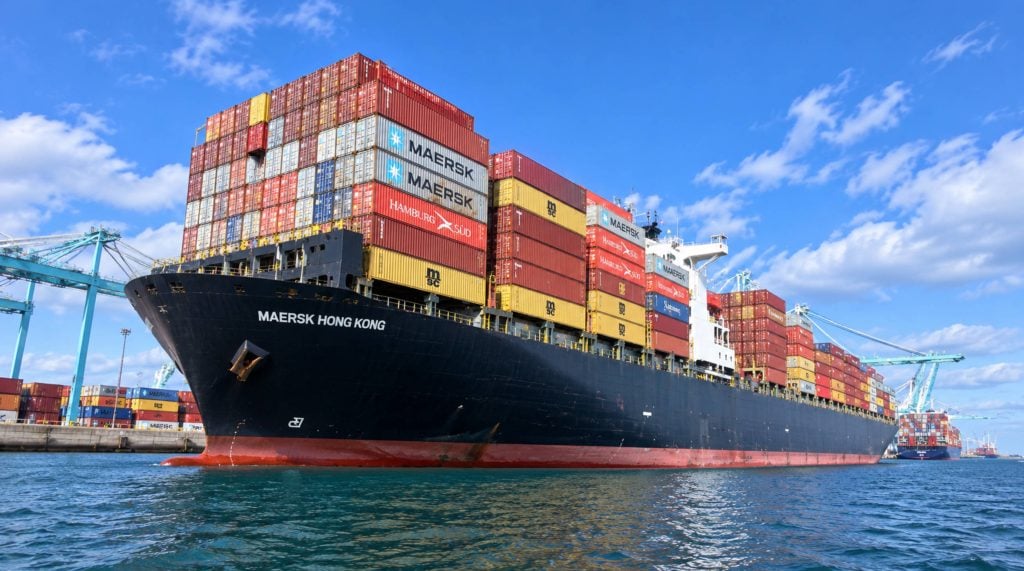
19 नवंबर, 2023 को लाल सागर में गैलेक्सी लीडर जहाज पर कब्जा किए जाने के लगभग तीन साल बाद भी, वह समुद्री मार्ग जो कभी वैश्विक व्यापार का लगभग 12-15% हिस्सा संभालता था, अभी तक सामान्य स्थिति में नहीं लौटा है। अक्टूबर 2025 में गाजा युद्धविराम के बाद कुछ समय के लिए हमले कम हुए और 2026 की शुरुआत में कुछ विमानवाहक पोतों ने स्वेज नहर में वापसी का परीक्षण भी किया। फिर, जून 2026 में, ईरान-इजराइल संघर्ष के फिर से भड़कने के साथ ही, हौथियों ने इजराइल से जुड़े जहाजों पर नए सिरे से प्रतिबंध लगा दिया और यह संक्षिप्त आशावाद जितनी तेजी से आया उतनी ही तेजी से गायब भी हो गया।
फ्रेट फॉरवर्डर्स, आयातकों और चीन से माल भेजने वाले किसी भी व्यक्ति के लिए, व्यावहारिक सवाल कभी यह नहीं था कि लाल सागर कभी खुलेगा या नहीं। सवाल यह है कि पिछले तीन वर्षों में बनी लागत संरचना - केप ऑफ गुड होप मार्ग से होने वाला वैकल्पिक मार्ग, युद्ध जोखिम प्रीमियम, जहाजों की सीमित क्षमता - क्या जल्द ही कम होगी। सितंबर 2026 की स्थिति के आधार पर, इसका सीधा जवाब है: अभी नहीं, और शायद कुछ समय तक नहीं। यह लेख बताता है कि वास्तव में जलमार्ग पर क्या हो रहा है, इससे दरों और पारगमन समय पर लेन-दर-लेन क्या प्रभाव पड़ रहा है, और माल भेजने वाले अभी इसके बारे में क्या कर सकते हैं।
एक ऐसा संकट जो खत्म होने का नाम ही नहीं ले रहा
लाल सागर संकट की शुरुआत यमन स्थित हाउथी बलों द्वारा मिसाइल, ड्रोन और नौसैनिक खदान हमलों की एक श्रृंखला के रूप में हुई, जिसे शुरू में गाजा युद्ध के प्रकोप के बाद इजरायल से जुड़े जहाजों के खिलाफ प्रतिशोध के रूप में देखा गया। कुछ ही महीनों में, 100 से अधिक वाणिज्यिक जहाजों को निशाना बनाया गया, और 2024 की शुरुआत तक एशिया और यूरोप के बीच चलने वाली अधिकांश कंटेनर लाइनों ने अपने जहाजों को बाब अल-मंडेब जलडमरूमध्य और स्वेज नहर से पूरी तरह से हटा लिया था और इसके बजाय केप ऑफ गुड होप के चारों ओर से मार्ग बदल दिया था।
सैन्य हस्तक्षेप से स्थिति में कोई खास बदलाव नहीं आया। अमेरिका और ब्रिटेन द्वारा फरवरी 2024 में शुरू किए गए ऑपरेशन प्रॉस्पेरिटी गार्डियन ने हौथी ठिकानों पर बार-बार हमले किए, फिर भी 2024 और 2025 में भी हमले जारी रहे। अक्टूबर 2025 में गाजा में हुए युद्धविराम के बाद कुछ समय के लिए शांति छाई रही और कुछ महीनों के लिए ऐसा लगा कि उद्योग को आखिरकार अपना शॉर्टकट वापस मिल जाएगा। लेकिन जून 2026 में यह मौका हाथ से निकल गया, जब इजरायल और ईरान के बीच फिर से शुरू हुई लड़ाई ने हौथियों को अपने शिपिंग प्रतिबंध को फिर से लागू करने का नया कारण दे दिया।
आंकड़े किसी भी खबर से बेहतर कहानी बयां करते हैं। संकट से पहले स्वेज नहर का वैश्विक समुद्री यातायात में हिस्सा लगभग 12% था, जो आज घटकर 9% से भी कम रह गया है। 2024 में जब समुद्री यातायात में बदलाव चरम पर था, तब नहर से गुजरने वाले कंटेनर जहाजों की आवाजाही में लगभग 90% की गिरावट आई थी। तब से इस हिस्सेदारी में कोई खास सुधार नहीं हुआ है, क्योंकि अंतर्निहित सुरक्षा जोखिम पूरी तरह से खत्म नहीं हुआ है - यह अब लगातार होने के बजाय रुक-रुक कर होता है।
“स्वेज नहर फिर से खुल रही है” वाली सुर्खियाँ असल मुद्दे से क्यों भटकती रहती हैं?
हर कुछ महीनों में, नई खबरें आने लगती हैं कि लाल सागर में व्यापार फिर से शुरू होने वाला है। जनवरी 2026 में, नहर के दक्षिणी प्रवेश द्वार के पास स्थित मिस्र के सोखना बंदरगाह पर एक नया अर्ध-स्वचालित कंटेनर टर्मिनल खोला गया, और भारत, मध्य पूर्व और संयुक्त राज्य अमेरिका को जोड़ने वाली माएर्स्क सेवा सहित कुछ ही वाहकों ने सीमित परिचालन फिर से शुरू किया। खबरों में इसे संकट के अंत की शुरुआत के रूप में पेश किया गया। लेकिन ऐसा नहीं था।
बीमाकर्ताओं ने इस क्षेत्र के प्रति अपना दृष्टिकोण बिल्कुल भी नरम नहीं किया है। बीमा कंपनियाँ अब भी लाल सागर पारगमन को उच्च जोखिम वाली श्रेणी में रखती हैं, और इस गलियारे से गुजरने वाले जहाजों के लिए युद्ध-जोखिम प्रीमियम 2026 की तीसरी तिमाही तक जहाज के मूल्य का लगभग 1.0% तक बढ़ गया है - जो एक बड़े कंटेनर जहाज की एक यात्रा में लाखों डॉलर का इजाफा कर सकता है। केवल यही एक मद अक्सर स्वेज नहर पारगमन से होने वाली ईंधन और समय की बचत को पूरी तरह से खत्म कर देता है।
इसका नतीजा यह हुआ है कि बाज़ार पूरी तरह से खुलने के बजाय दो-तरफ़ा हो गया है। कुछ ही शिपिंग कंपनियाँ सुरक्षा स्थिति में अस्थायी रूप से अनुकूल दिखने पर कुछ खास मार्गों पर कभी-कभार स्वेज़ नहर के रास्ते माल ढुलाई करती हैं, जबकि अधिकांश कंपनियाँ - उद्योग के अनुमानों के अनुसार, पूर्व-पश्चिम कंटेनर क्षमता का 70% से अधिक - केप ऑफ गुड होप मार्ग को ही अपना नियमित और बिना शर्त मार्ग मानती हैं। अधिकांश विश्लेषकों का मानना है कि यह स्थिति कम से कम 2027 तक बनी रहेगी, और शिपिंग कंपनियों ने अपने बेड़े की तैनाती योजनाओं, नए जहाजों के निर्माण के आदेशों और नेटवर्क डिज़ाइन को लाल सागर के संभावित बंद रहने की स्थिति के अनुसार पहले ही बदल दिया है।
लंबा रास्ता अपनाने की असली कीमत
अफ्रीका के दक्षिणी छोर से होकर मार्ग बदलना केवल समय-सारणी की असुविधा नहीं है। इससे एशिया-यूरोप की सामान्य यात्रा में लगभग 3,500 समुद्री मील की दूरी बढ़ जाती है और वैश्विक कंटेनर क्षमता का लगभग 2.5 लाख टन-प्रतिशत (टीईयू) हिस्सा खर्च हो जाता है, क्योंकि जहाज लंबे समय तक समुद्र में रहते हैं और अगले दौर में उन्हें तुरंत पुनः उपयोग नहीं किया जा सकता। क्षमता का यह उपयोग माल ढुलाई दरों के संरचनात्मक रूप से उच्च बने रहने का एक मुख्य कारण है, जबकि मांग में वृद्धि धीमी हो गई है।
अतिरिक्त मील, अतिरिक्त दिन
अतिरिक्त पारगमन समय व्यापार मार्ग के अनुसार भिन्न होता है, लेकिन केप मार्ग से होकर जाने वाले इस वैकल्पिक मार्ग से यात्रा करने पर हर जगह इसका प्रभाव महत्वपूर्ण होता है। नीचे दी गई तालिका में वाहकों और अग्रेषणकर्ताओं पर पड़ने वाले अनुमानित प्रभाव का सारांश दिया गया है।
| ट्रेड लेन | उपयोग में आने वाला मार्ग | अतिरिक्त पारगमन समय | विशिष्ट कुल पारगमन |
| एशिया → उत्तरी यूरोप | केप ऑफ गुड होप | +10 से 14 दिन | 40 दिनों तक 50 |
| एशिया → भूमध्यसागरीय | केप ऑफ गुड होप | +8 से 12 दिन | 35 दिनों तक 45 |
| एशिया → अमेरिका का पूर्वी तट | केप / स्वेज मिश्रण | +8 से 12 दिन | 32 दिनों तक 40 |
| एशिया → अमेरिका का पश्चिमी तट | ट्रांस-पैसिफिक (अप्रभावित) | 0 दिनों तक 2 | 14 दिनों तक 18 |
ध्यान दें कि अमेरिकी पश्चिमी तट मार्ग पर इसका कोई खास असर नहीं पड़ा है, क्योंकि यह स्वेज नहर पर निर्भर ही नहीं है। यही कारण है कि पिछले दो वर्षों में चीन स्थित कई मालवाहक कंपनियों ने अपना माल पश्चिमी तट के मार्गों और अंतर्देशीय रेल मार्ग की ओर मोड़ दिया है - यह लाल सागर के अतिरिक्त शुल्क को पूरी तरह से टालने के कुछ चुनिंदा तरीकों में से एक है, न कि उसे पूरी तरह से स्वीकार करने का।
अतिरिक्त ईंधन, अतिरिक्त शुल्क
समय बीतने के साथ-साथ, केप नहर मार्ग से ईंधन की खपत काफी बढ़ जाती है। उद्योग के अनुमानों के अनुसार, स्वेज नहर मार्ग की तुलना में केप ऑफ गुड होप मार्ग से होकर गुजरने वाले एक बड़े कंटेनर पोत पर ईंधन की अतिरिक्त लागत लगभग 1.6 लाख अमेरिकी डॉलर है, भले ही नहर शुल्क में छूट मिल जाए। मिस्र ने इसका गहरा प्रभाव महसूस किया है: संकट से पहले स्वेज नहर प्राधिकरण का वार्षिक राजस्व लगभग 10.25 अरब अमेरिकी डॉलर था, जो अब घटकर 4 अरब अमेरिकी डॉलर से भी कम हो गया है। इस गिरावट के कारण मिस्र को घाटे की भरपाई के लिए अन्य बंदरगाह शुल्क और प्रभार बढ़ाने पड़े हैं - ये लागतें अंततः नहर से होकर गुजरने वाले मालवाहक जहाजों के बिलों में जुड़ जाती हैं।
माल ढुलाई दरों पर इसका लेन-दर-लेन क्या प्रभाव पड़ रहा है?
2026 में समुद्री माल ढुलाई दरें कुल मिलाकर नीचे की ओर जा रही हैं, क्योंकि नए जहाजों की डिलीवरी से क्षमता में मांग की तुलना में अधिक तेजी से वृद्धि हुई है। उदाहरण के लिए, चीन से अमेरिका के पश्चिमी तट और पूर्वी तट तक औसत स्पॉट दरों में साल के पहले भाग में क्रमशः लगभग 35% और 32% की गिरावट आई। लेकिन इस व्यापक नरमी के बावजूद, लाल सागर मार्ग परिवर्तन से सबसे अधिक प्रभावित मार्गों पर एक लगातार बना हुआ प्रीमियम बना हुआ है - सामान्य स्वेज मार्ग के तहत इन मार्गों की लागत और वर्तमान में उनकी वास्तविक लागत के बीच का अंतर उतनी तेजी से कम नहीं हुआ है।
| लेन | संकट-पूर्व की तुलना में अनुमानित दर प्रीमियम | 40 फीट कंटेनर का सामान्य किराया (2026) |
| चीन → उत्तरी यूरोप / भूमध्यसागरीय क्षेत्र | बेसलाइन से 25% से 40% अधिक | अनुबंध दरें आम तौर पर 2,000 डॉलर प्रति एफईयू के निचले से मध्य स्तर पर हैं, जबकि स्पॉट दरें अधिक और अस्थिर हैं। |
| चीन → अमेरिका का पूर्वी तट | बेसलाइन से 15% से 25% अधिक | $ 4,200 करने के लिए $ 7,200 |
| चीन → अमेरिका पश्चिमी तट | बेसलाइन से 5% से 10% अधिक | $ 3,000 करने के लिए $ 5,500 |
दीर्घकालिक अनुबंध दरों से भी यही कहानी सामने आती है। 2026 की शुरुआत में हस्ताक्षरित सुदूर पूर्व से भूमध्य सागर तक के अनुबंध 2025 के अंत की तुलना में लगभग 25% कम थे, जो बाजार में सामान्य गिरावट को दर्शाता है। फिर भी, लाल सागर जोखिम प्रीमियम को हटा देने के बाद भी ये दरें 2023 के संकट-पूर्व स्तरों से काफी ऊपर हैं। दूसरे शब्दों में, माल भेजने वालों को व्यापक दर चक्र से कुछ राहत मिल रही है, लेकिन लाल सागर ने बदले में कुछ भी नहीं दिया है।
कम और मध्यम आकार की माल ढुलाई (एलसीएल) भी इसी तरह की समस्या का सामना कर रही है। चीन से अमेरिका को भेजे जाने वाले समेकित माल भाड़े की दर वर्तमान में लगभग 40 से 90 अमेरिकी डॉलर प्रति घन मीटर है, साथ ही सीएफएस (कम्ब स्टेशन सर्विस) का हैंडलिंग शुल्क लगभग 8 से 15 अमेरिकी डॉलर प्रति घन मीटर है। सामान्य नियम अभी भी लागू है: लगभग 14 से 15 घन मीटर से अधिक माल होने पर एफसीएल (फुल-कंसोलिडेटेड कार्गो) अधिक किफायती विकल्प बन जाता है। इस सीमा से नीचे, कागजों पर एलसीएल सस्ता दिखता है, हालांकि समेकन के कारण यात्रा में आमतौर पर दो से पांच दिन और जुड़ जाते हैं।
माल ढुलाई बिल से परे: बीमा, भीड़भाड़ और विश्वसनीयता
प्रत्यक्ष दर प्रीमियम तो बस एक हिस्सा है। स्वेज मार्ग चुनने वाले किसी भी जहाज के लिए युद्ध-जोखिम बीमा अब अनिवार्य हो गया है, न कि वैकल्पिक। पहले उल्लेखित लगभग 1.0% पतवार-मूल्य प्रीमियम मानक समुद्री माल बीमा के ऊपर लगाया जाता है , न कि उसका विकल्प। यूरोप जाने वाले माल के लिए डोर-टू-डोर मूल्य निर्धारण करने वाले फ़ॉरवर्डर्स को अब इस मद को अपने लागत मॉडल में अनिवार्य रूप से शामिल करना होगा, न कि अपवाद के रूप में।
केप मार्ग के लंबे और कम अनुमानित होने के कारण यूरोपीय बंदरगाहों पर भीड़भाड़ की समस्या और भी बढ़ गई है। लंबी यात्रा के बाद एक साथ कई जहाजों के आने से टर्मिनल की क्षमता पर दबाव पड़ता है, जिससे माल की शीघ्र निकासी न होने पर विलंब शुल्क और हिरासत शुल्क लगने का खतरा बढ़ जाता है। पहले इन शुल्कों को एक दुर्लभ अपवाद माना जाता था, लेकिन अब माल ढुलाई की योजना में अतिरिक्त दिनों को एक सामान्य धारणा के रूप में शामिल किया जा रहा है।
समय-सारणी की विश्वसनीयता पर भी असर पड़ा है। लगभग 2.5 लाख टीईयू क्षमता के लंबे केप रोटेशन में फंस जाने के कारण, वाहकों के पास देरी, बंदरगाह हड़ताल या मौसम संबंधी व्यवधानों को संभालने के लिए पर्याप्त गुंजाइश नहीं है, जिससे उन्हें बिना किसी कारण के माल ढुलाई रद्द करनी पड़ सकती है। किसी भी आयातक के लिए, जो एक सख्त आपूर्ति चक्र का पालन करता है, यह घटी हुई विश्वसनीयता संभवतः दर प्रीमियम से भी बड़ी परिचालन समस्या है।
एक सामान्य शिपमेंट के लिए यह प्रक्रिया कैसे चलती है
दक्षिणी चीन के एक कारखाने से अमेरिका के पूर्वी तट पर स्थित वितरण केंद्र तक सामान्य माल से भरे एक मानक 40 फुट के कंटेनर का उदाहरण लीजिए। 2026 के अधिकांश समय तक उपयोग में आने वाले मार्ग के अनुसार, स्वेज संकट से पहले के मार्ग की तुलना में इस शिपमेंट में लगभग 8 से 12 अतिरिक्त पारगमन दिन लगते हैं, साथ ही युद्ध-जोखिम बीमा, ईंधन अधिभार और क्षमता-आधारित मूल्य निर्धारण को ध्यान में रखने पर 15% से 25% तक का अतिरिक्त शुल्क भी लगता है। लगभग 4,200 से 7,200 अमेरिकी डॉलर के 40 फुट के कंटेनर पर, केवल यह अतिरिक्त शुल्क ही प्रति कंटेनर सैकड़ों से लेकर एक हजार डॉलर से भी अधिक की अनावश्यक लागत का कारण बन सकता है।
कम लंबाई वाले मालवाहक (एलसीएल) जहाजों पर इसी तरह का थोड़ा अलग दबाव होता है - प्रति कंटेनर दर में उतार-चढ़ाव का उन पर कम असर पड़ता है, लेकिन पहले से ही लंबी समुद्री यात्रा के साथ-साथ समेकन में देरी होने की संभावना अधिक होती है। और चूंकि चीन-अमेरिका व्यापार का चरम मौसम आमतौर पर अगस्त से अक्टूबर तक चलता है, जो साल के अंत में खुदरा बिक्री बढ़ने से पहले का समय होता है, इसलिए 2026 या 2027 में इस अवधि के दौरान माल भेजने की योजना बना रहे किसी भी जहाजधारक को पहली तिमाही के निचले स्तर से 40% से 80% अधिक दरों की उम्मीद करनी चाहिए, जो सीधे तौर पर आधार दर में पहले से शामिल लाल सागर प्रीमियम के साथ जुड़ जाएगी।
फॉरवर्डर्स और आयातकों के लिए अभी व्यावहारिक कदम
इन सब बातों का यह मतलब नहीं है कि माल भेजने वाले लाचार हैं। 2026 में लाल सागर में आई रुकावट को सबसे अच्छे से संभालने वाले फॉरवर्डर्स वे हैं जो इसे अप्रत्याशित घटना के बजाय योजना बनाने में सहायक मानते हैं, अस्थिर स्पॉट कीमतों का पीछा करने के बजाय वॉल्यूम के हिसाब से अनुबंध दरों को तय करते हैं, और उन सभी मार्गों के लिए केप और स्वेज विकल्पों की लगातार तुलना करते हैं जहां कोई वाहक अभी भी दोनों विकल्प प्रदान करता है। संकट से पहले की 26 दिन की हांगकांग से यूरोप तक की ट्रांजिट अवधि के पूरी तरह से बहाल होने की उम्मीद करने के बजाय, पुनःपूर्ति योजनाओं में कुछ अतिरिक्त दिनों का बफर स्टॉक शामिल करना अब एक मानक प्रक्रिया बन गई है, न कि अति सतर्कता का उपाय।
यह ठीक वैसा ही वातावरण है जहां चीन-अमेरिका कॉरिडोर पर गहन, विशिष्ट अनुभव रखने वाली फॉरवर्डिंग कंपनी अपनी साख साबित करती है। 2010 से शेन्ज़ेन में मुख्यालय वाली टॉपवे शिपिंग ने 15 वर्षों से अधिक समय विशेष रूप से चीन-अमेरिका अंतरराष्ट्रीय लॉजिस्टिक्स और सीमा शुल्क निकासी पर केंद्रित किया है, और यह विशिष्ट मार्ग का अनुभव तब मायने रखता है जब पारगमन समय और अधिभार 2026 की तरह लगातार बदल रहे हों। टॉपवे की सेवा एक शिपर को इस तरह की अवधि के दौरान वास्तव में आवश्यक पूरी श्रृंखला को कवर करती है - चीन में पहले चरण का पिकअप और ढुलाई, दुनिया भर के प्रमुख बंदरगाहों तक लचीला पूर्ण-कंटेनर-लोड और कम-कंटेनर-लोड समुद्री माल ढुलाई, शेड्यूल परिवर्तनशीलता को संभालने के लिए विदेशी वेयरहाउसिंग , दोनों छोर पर सीमा शुल्क निकासी, और अमेरिकी बाजार में अंतिम मील डिलीवरी।
जो शिपर्स एफसीएल स्पेस को जल्दी बुक करने या एलसीएल कंसोलिडेशन का इंतजार करने के बीच फैसला करने की कोशिश कर रहे हैं, या यह तय करने की कोशिश कर रहे हैं कि किसी खास शिपमेंट के लिए तेज लेकिन जोखिम भरे रूटिंग का अतिरिक्त प्रीमियम देना उचित है या नहीं, उनके लिए एक ऐसा फॉरवर्डर होना जो वास्तविक ट्रांजिट-टाइम और लागत के फायदे-नुकसान को स्पष्ट रूप से बता सके - न कि केवल एक उद्धृत संख्या - अक्सर एक सुचारू पीक सीजन और एक महंगे पीक सीजन के बीच का अंतर होता है।
परिस्थितियों में बदलाव आने पर तुरंत कार्रवाई करने में सक्षम फॉरवर्डर का भी वास्तविक महत्व होता है। चूंकि लाल सागर की स्थिति बहुत कम समय में बदल सकती है, जैसा कि जून 2026 में हुआ था, इसलिए शिपर्स को ऐसे पार्टनर से लाभ होता है जो कैरियर की घोषणाओं पर सक्रिय रूप से नज़र रखता है, बुकिंग संबंधी सुझावों को समायोजित करता है, और यह सूचित करता है कि कोई विशिष्ट मार्ग सामान्य से कम या अधिक जोखिम भरा कब हो जाता है, बजाय इसके कि वह केवल कैरियर द्वारा उस सप्ताह प्रकाशित दर को ही आगे बढ़ा दे।
यह भी समझना ज़रूरी है कि एशिया-यूरोप या एशिया-अमेरिका पूर्वी तट मार्ग पर सालाना 200 कंटेनर भेजने वाले मध्यम आकार के आयातक के लिए इसका क्या मतलब है। अगर हम इस मात्रा पर औसतन 5,000 अमेरिकी डॉलर प्रति बॉक्स की दर से 15% का मामूली प्रीमियम भी लागू करें, तो यह लगभग 150,000 अमेरिकी डॉलर प्रति वर्ष का अतिरिक्त खर्च होगा, जो लाल सागर मार्ग के सामान्य रूप से चलने पर नहीं होता। इसमें लंबे और अनिश्चित परिवहन समय से निपटने के लिए आवश्यक अतिरिक्त भंडारण दिनों को भी जोड़ दें, तो इन्वेंट्री लागत को शामिल करने के बाद इस आकार के व्यवसाय के लिए संकट की वास्तविक वार्षिक लागत आसानी से लाखों में पहुंच सकती है।
2027 और उसके आगे का रास्ता
लाल सागर का दोबारा खुलना लगभग पूरी तरह से उन कारकों पर निर्भर करता है जो शिपिंग उद्योग के नियंत्रण से बाहर हैं — गाजा की स्थिति का रुख, ईरान-इजराइल का व्यापक संघर्ष, और हूथियों द्वारा इस व्यापक क्षेत्रीय गतिरोध में अपनी स्थिति को लेकर किए जा रहे आकलन। इनमें से कोई भी ऐसी चीज नहीं है जिसे माल अग्रेषणकर्ता या आयातक प्रभावित कर सके, यही कारण है कि उद्योग में वर्तमान रणनीतिक सलाह का अधिकांश हिस्सा किसी समाधान की तारीख पर दांव लगाने के बजाय अनिश्चितता को ध्यान में रखते हुए योजना बनाने पर केंद्रित है।
इस वास्तविकता को ध्यान में रखते हुए, विमान परिवहन कंपनियों ने पहले ही दीर्घकालिक योजनाएँ बना ली हैं। बेड़े की तैनाती की योजनाएँ, नए जहाजों के निर्माण के आदेश और नेटवर्क के पुनर्रचना को इस धारणा के आधार पर फिर से निर्धारित किया गया है कि केप ऑफ गुड होप मार्ग कम से कम 2027 तक चलता रहेगा, और वैकल्पिक गलियारों - पनामा नहर की विस्तारित क्षमता, आर्कटिक शिपिंग मार्ग और ट्रांस-साइबेरियन कॉरिडोर जैसे रेल विकल्पों - में रुचि भी उसी अनुपात में बढ़ी है, भले ही निकट भविष्य में इनमें से कोई भी स्वेज नहर की कुल मात्रा का पूरी तरह से विकल्प नहीं बन सकता है।
फिलहाल, सबसे व्यावहारिक योजना यही है कि लाल सागर प्रीमियम एक अस्थायी अधिभार नहीं है, बल्कि कम से कम एक और वर्ष के लिए, और संभवतः उससे भी अधिक समय तक, एशिया-यूरोप और एशिया-अमेरिका के पूर्वी तट के व्यापार की एक संरचनात्मक विशेषता है। जो शिपर्स आज ही अपने बजट, रूटिंग निर्णयों और फॉरवर्डर संबंधों में इस धारणा को शामिल कर लेते हैं, वे उन लोगों की तुलना में कहीं बेहतर स्थिति में होंगे जो अभी भी 2023 से पहले की स्थिति में पूरी तरह लौटने का इंतजार कर रहे हैं।
निष्कर्ष
तीन साल बीतने के बाद, लाल सागर संकट उद्योग जगत के अधिकांश लोगों की शुरुआती उम्मीदों से कहीं अधिक टिकाऊ साबित हुआ है, और 2026 की घटनाओं - गाजा युद्धविराम के बाद संक्षिप्त नरमी, और फिर ईरान-इजराइल संघर्ष के दोबारा भड़कने पर हौथी विद्रोहियों द्वारा लगाए गए प्रतिबंध - ने यह स्पष्ट कर दिया है कि दोबारा खोलने की कोई भी बात कितनी सशर्त है। इससे उत्पन्न लागतें भी आसानी से कम नहीं हो रही हैं: अतिरिक्त पारगमन दिन, युद्ध-जोखिम बीमा में वृद्धि, जहाजों की सीमित क्षमता, और माल ढुलाई दरों में भारी वृद्धि जो व्यापक बाजार में नरमी आने के बावजूद नगण्य रूप से कम हुई है।
चीन से माल भेजने वाले किसी भी व्यक्ति के लिए व्यावहारिक सीख सीधी-सादी है: केप ऑफ गुड होप मार्ग को अपवाद नहीं, बल्कि सामान्य मार्ग मानकर योजना बनाएं और स्वेज नहर मार्ग से होने वाली किसी भी बचत को बोनस समझें, न कि अनिवार्य शर्त। ऐसे फॉरवर्डर के साथ काम करना जो इस लेन-देन के दोनों पहलुओं को समझता हो और जिसके पास इसे प्रभावी ढंग से लागू करने के लिए पर्याप्त नेटवर्क हो, इस जोखिम को अप्रत्याशित लागत में बदलने से रोकने का एक विश्वसनीय तरीका है। टॉपवे शिपिंग ने एक दशक से अधिक समय से अपने चीन-अमेरिका लॉजिस्टिक्स व्यवसाय को इसी आधार पर विकसित किया है, और यह आज भी उतना ही प्रासंगिक है जितना कि लाल सागर संकट की शुरुआत में था।
अक्सर पूछे जाने वाले प्रश्न
प्रश्न: क्या सितंबर 2026 में कंटेनर परिवहन के लिए लाल सागर नहर का उपयोग करना सुरक्षित है?
ए: भरोसेमंद नहीं। कुछ ही जहाज़ कंपनियाँ अभी भी कुछ खास मार्गों से कभी-कभार स्वेज़ नहर पार करती हैं, लेकिन बीमा कंपनियाँ इस क्षेत्र को उच्च जोखिम वाला मानती हैं, और ईरान-इज़राइल संघर्ष के फिर से भड़कने के बाद जून 2026 में हूथियों ने जहाज़ों के आवागमन पर प्रतिबंध फिर से लगा दिया था। ज़्यादातर जहाज़ कंपनियाँ अभी भी केप ऑफ गुड होप मार्ग का ही इस्तेमाल करती हैं।
प्रश्न: स्वेज की तुलना में केप ऑफ गुड होप मार्ग से कितना अधिक समय लगता है?
ए: आमतौर पर 8 से 14 अतिरिक्त दिन, यह विशिष्ट मूल और गंतव्य बंदरगाहों पर निर्भर करता है, जिसमें एशिया से उत्तरी यूरोप की यात्राओं में सबसे बड़ी वृद्धि देखी जाती है और एशिया से अमेरिका के पश्चिमी तट की शिपमेंट मूल रूप से अप्रभावित रहती हैं।
प्रश्न: 2026 में समग्र शिपिंग दरों में गिरावट के बावजूद माल ढुलाई दरें संकट-पूर्व स्तर पर वापस क्यों नहीं आ पाई हैं?
ए: व्यापक दरों में गिरावट मुख्य रूप से नए जहाजों की डिलीवरी से क्षमता में वृद्धि के कारण हो रही है। हालांकि, लाल सागर मार्ग से होने वाला मार्ग, केप ऑफ गुड होप की लंबी यात्राओं के माध्यम से अनुमानित 2.5 मिलियन टीईयू क्षमता को अवशोषित करता है, जिससे सामान्य बाजार में नरमी के बावजूद प्रभावित मार्गों पर संरचनात्मक प्रीमियम बना रहता है।
प्रश्न: लाल सागर से संबंधित मौजूदा देरी को देखते हुए, मुझे एफसीएल या एलसीएल में से किसे चुनना चाहिए?
उत्तर: सामान्य तौर पर, जब शिपमेंट लगभग 14 से 15 क्यूबिक मीटर से अधिक हो जाता है, तो एफसीएल अधिक किफायती हो जाता है, क्योंकि एलसीएल समेकन पहले से ही लंबे समुद्री परिवहन के अलावा दो से पांच दिन की अतिरिक्त देरी भी जोड़ देता है। इस सीमा से कम मात्रा में, एलसीएल आमतौर पर अधिक किफायती विकल्प होता है।
प्रश्न: इस अवधि के दौरान चीन-अमेरिका शिपमेंट में टॉपवे शिपिंग किस प्रकार सहायता कर सकती है?
ए: टॉपवे शिपिंग चीन-अमेरिका लॉजिस्टिक्स के लिए पूर्ण-श्रृंखला सहायता प्रदान करता है, जिसमें प्रथम चरण का परिवहन, लचीला एफसीएल और एलसीएल समुद्री माल ढुलाई, विदेशी भंडारण, सीमा शुल्क निकासी और अंतिम-मील डिलीवरी शामिल है। इसकी संस्थापक टीम के पास 15 वर्षों से अधिक का अंतरराष्ट्रीय लॉजिस्टिक्स और सीमा शुल्क का अनुभव है, जो विशेष रूप से चीन-अमेरिका व्यापार मार्ग पर केंद्रित है।