
Vörös-tengeri kockázat továbbra is fennáll: Miért kerül még mindig sokba a megkerülése?
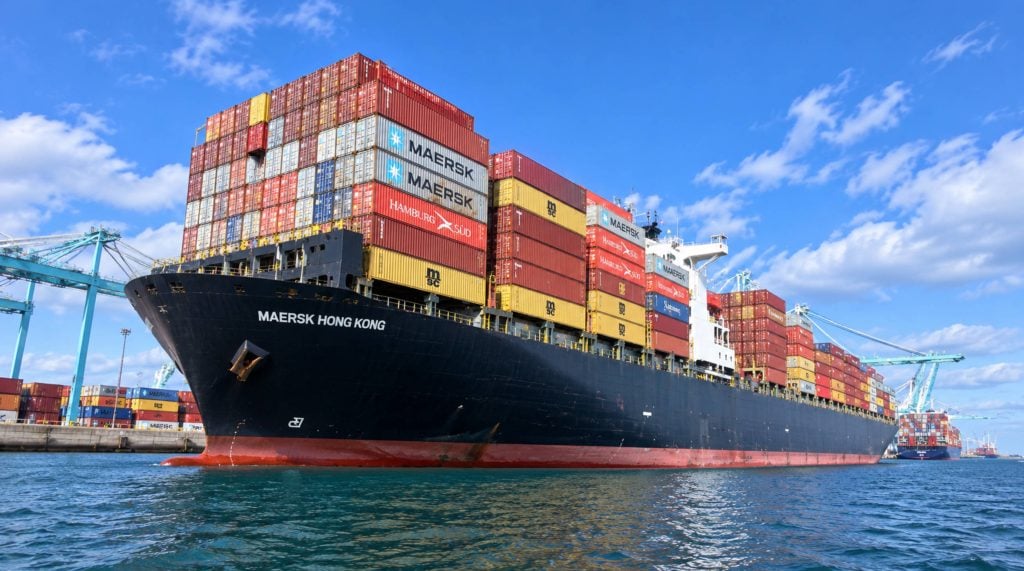
Majdnem három évvel azután, hogy a Galaxy Leadert 2023. november 19-én lefoglalták a Vörös-tengeren, a folyosó, amely egykor a globális kereskedelem nagyjából 12-15%-át bonyolította le, még mindig nem normalizálódott. A támadások egy időre enyhültek a 2025. októberi gázai tűzszünet után, és néhány anyahajó 2026 elején még a Szuezi-csatornához való visszatérést is tesztelte. Aztán 2026 júniusában a húszik megújították az Izraelhez köthető hajózási tilalmat, mivel az iráni-izraeli konfliktus újra fellángolt, és a rövid optimizmus szinte olyan gyorsan elpárolgott, mint ahogy megjelent.
A szállítmányozók, importőrök és bárki számára, aki kínai eredetű rakományt foglal, a gyakorlati kérdés soha nem az volt, hogy vajon a Vörös-tenger valaha újra megnyílik-e. Hanem az, hogy vajon az elmúlt három évben felhalmozódott költségstruktúra – a Jóreménység-foki kerülőút, a háborús kockázati prémiumok, a szűkebb hajókapacitás – hamarosan megszűnik-e. A 2026 szeptemberi állás alapján az őszinte válasz: még nem, és valószínűleg egy ideig nem. Ez a cikk lebontja, hogy mi történik valójában a vízen, hogyan befolyásolja ez a díjakat és a tranzitidőket sávonként, és mit tehetnek a szállítók most ez ügyben.
Egy válság, amely nem akar véget érni
A vörös-tengeri válság a jemeni húszi erők rakéta-, drón- és aknatámadásainak sorozatával kezdődött, amelyeket kezdetben a gázai háború kitörése utáni Izraelhez köthető hajók elleni megtorlásként vázoltak fel. Hónapokon belül több mint 100 kereskedelmi hajót vettek célba, és 2024 elejére az Ázsia és Európa között működő konténerszállító társaságok túlnyomó többsége már teljesen kivonta hajóit a Bab el-Mandeb-szorosból és a Szuezi-csatornából, és ehelyett a Jóreménység-foka körül terelték át az útvonalukat.
A katonai beavatkozás nem sokat változtatott a számításokon. Az Egyesült Államok és az Egyesült Királyság által 2024 februárjában indított Prosperity Guardian hadművelet többször is csapást mért a húszik állásaira, a támadások mégis folytatódtak 2024-ben és 2025-ben is. A 2025. októberi gázai tűzszünetet valódi szünet követte, és néhány hónapig úgy tűnt, hogy az iparág végre visszakapja a rövidebb utat. Ez az időszak 2026 júniusában bezárult, amikor az Izrael és Irán közötti kiújult harcok újabb indokot adtak a húsziknak a hajózási tilalom visszaállítására.
A számok jobban elárulják a történetet, mint bármelyik főcím. A Szuezi-csatorna részesedése a globális tengeri forgalomban a válság előtti körülbelül 12%-ról mára 9% alá csökkent, a csatornán áthaladó konténerszállító hajók száma pedig nagyjából 90%-kal esett vissza a 2024-es elterelések csúcspontján. Ez a részesedés azóta sem állt helyre érdemben, mivel az alapvető biztonsági kockázat egyszerűen nem tűnt el – csak időszakossá vált, nem pedig állandóvá.
Miért nem veszik figyelembe a lényeget a „Szuez újra megnyílik” című szalagcímek?
Néhány havonta újabb hírek érkeznek arról, hogy a Vörös-tenger hamarosan újra megnyílik az üzleti élet előtt. 2026 januárjában az egyiptomi Sokhna kikötő, a csatorna déli bejáratának közelében, egy új, félautomata konténerterminált nyitott, és néhány fuvarozó, köztük egy Indiát, a Közel-Keletet és az Egyesült Államokat összekötő Maersk szolgáltatás, újraindította a korlátozott tranzitokat. A tudósítások ezt a válság végének kezdeteként ábrázolták. Nem az volt.
A biztosítók egyáltalán nem enyhítettek a régióval kapcsolatos véleményükön. A biztosítók továbbra is magas kockázatúnak minősítik a Vörös-tengeren áthaladó tranzitokat, és a folyosón áthaladó hajók háborús kockázati prémiumai 2026 harmadik negyedévére a hajótest értékének nagyjából 1.0%-ára emelkedtek – ez elég ahhoz, hogy egyetlen nagy konténerszállító hajóút több százezer dollárral növelje az utazás költségeit. Ez az egyetlen tétel önmagában gyakran elég ahhoz, hogy semmissé tegyen minden üzemanyag- és időmegtakarítást, amelyet egy szuezi tranzit egyébként kínálna.
Az eredmény egy kétsávos piac, nem pedig egy valódi újranyitás. A fuvarozók kisebbsége alkalmanként indít szuezi járatokat bizonyos útvonalakon, amikor a biztonsági helyzet átmenetileg kedvezőnek tűnik, míg a többség – a legtöbb iparági becslés szerint a kelet-nyugati konténerkapacitás több mint 70%-a – továbbra is a Jóreménység-foki útvonalat használja alapértelmezett, feltétel nélküli tervként. A legtöbb elemző most arra számít, hogy ez a tendencia legalább 2027-ig fennmarad, és a fuvarozók már átállították flottakihelyezési terveiket, új hajóépítési megrendeléseiket és hálózati terveiket a Vörös-tenger körül, amely a belátható jövőben nagyrészt zárva marad.
A hosszú út megtételének valódi költsége
Az Afrika déli csücskének megkerülése nem csupán ütemezési nehézséget okoz. Nagyjából 3,500 tengeri mérfölddel növeli egy tipikus Ázsia-Európa utat, és becslések szerint 2.5 millió TEU globális konténerkapacitást vesz fel, egyszerűen azért, mert a hajók hosszabb ideig vannak a tengeren, és a következő rotációban nem tudják olyan gyorsan újra felhasználni. Ez a kapacitásfelszívódás az egyik fő oka annak, hogy a fuvardíjak strukturálisan magasak maradtak, miközben a kereslet növekedése lecsillapodott.
Extra kilométerek, extra napok
A többlet tranzitidő kereskedelmi útvonalanként változik, de mindenhol jelentős, ahol a fokföldi kerülőút érvényes. Az alábbi táblázat összefoglalja a jelenleg együttműködő fuvarozók és szállítmányozók hozzávetőleges hatását.
| Kereskedelmi sáv | Használatban lévő útvonal | Hozzáadott szállítási idő | Tipikus teljes tranzit |
| Ázsia → Észak-Európa | Jóreménység foka | +10-14 nap | 40 - 50 nap |
| Ázsia → Mediterrán | Jóreménység foka | +8-12 nap | 35 - 45 nap |
| Ázsia → USA keleti partvidéke | Fokföldi / Szuezi keverék | +8-12 nap | 32 - 40 nap |
| Ázsia → USA nyugati partvidéke | Transz-csendes-óceáni (érintetlen) | 0 - 2 nap | 14 - 18 nap |
Figyeljük meg, hogy az USA nyugati parti útvonalát alig érinti a csatorna, mivel az soha nem támaszkodik a Szuezi-csatornára. Pontosan ezért helyezte át annyi kínai székhelyű szállító a szállítmányokat a nyugati parti átjárók és a belföldi vasút felé az elmúlt két évben – ez az egyik kevés módja annak, hogy a Vörös-tenger felára teljes mértékben elkerülhető legyen, ahelyett, hogy egyszerűen elnyelné azt.
Extra üzemanyag, extra díjak
Az idő múlásával a fokföldi útvonal lényegesen több üzemanyagot éget el. Az iparági becslések szerint egyetlen Jóreménység-foki elterelés többlet üzemanyag-költsége nagy konténerszállító hajónként körülbelül 1.6 millió dollár egy szuezi áthaladáshoz képest, még a megspórolt csatornadíjak figyelembevétele után is. Egyiptom ezt erősen megérezte: a Szuezi-csatorna Hatóság bevétele a válság előtti évi nagyjából 10.25 milliárd dollárról 4 milliárd dollár alá esett, ami viszont arra késztette Egyiptomot, hogy más kikötői díjakat és illetékeket emeljen a hiány ellensúlyozására – ezek a költségek végül visszakerülnek a szállítmányozók számláiba azokon a szakaszokon, amelyek továbbra is áthaladnak a csatornán.
Mit tesz ez a fuvardíjakkal, sávról sávra?
A tengeri fuvardíjak 2026-ban összességében csökkenő tendenciát mutatnak, mivel az új hajók szállítása gyorsabban növelte a kapacitást, mint ahogy a kereslet nőtt. Kínából az Egyesült Államok nyugati partjára és keleti partjára irányuló átlagos spot árak például az év első felében nagyjából 35%-kal, illetve 32%-kal csökkentek. Ez az általános gyengülés azonban elfedi a Vörös-tenger elterelésének leginkább kitett útvonalakon fennálló makacs, tartós prémiumot – a különbség aközött, hogy mennyibe kerülnének ezek az útvonalak a normál szuezi útvonalon, és aközött, hogy mennyibe kerülnek ma, közel sem csökkent olyan gyorsan.
| Ösvény | Hozzávetőleges kamatlábprémium a válság előttihez képest | Tipikus 40 lábas konténer díjszabás (2026) |
| Kína → Észak-Európa / Mediterrán | 25–40%-kal az alapérték felett | A szerződéses kamatok nagyjából 2,000 dollár/FEU alsó és középső tartományában mozognak, a spot kamatok magasabbak és volatilisebbek. |
| Kína → USA keleti partvidéke | 15–25%-kal az alapérték felett | $ És $ 4,200 7,200 |
| Kína → USA nyugati partvidéke | 5–10%-kal az alapérték felett | $ És $ 3,000 5,500 |
A hosszú távú szerződéses kamatlábak hasonló képet mutatnak. A 2026 elején aláírt Távol-Keletről a Földközi-tengerre vonatkozó szerződések értéke körülbelül 25%-kal alacsonyabb volt, mint 2025 végén, ami a piac általános lefelé irányuló elmozdulását tükrözi, de a vörös-tengeri kockázati prémium kiszűrése után még mindig jóval a 2023-as válság előtti szint felett van. Más szóval, a szállítók némi enyhülést kapnak a szélesebb körű kamatciklusból, de maga a Vörös-tenger nem adott vissza semmit.
Az LCL rakományok esetében ez a nehézség a saját verziójával néz szembe. A Kínából az Egyesült Államokba irányuló konszolidált áruszállítás jelenleg köbméterenként körülbelül 40-90 dollárba kerül, plusz a CFS kezelési díjai nagyjából 8-15 dollárt tesznek ki köbméterenként, és az általános szabály továbbra is érvényes: az FCL a gazdaságosabb megoldássá válik, ha a szállítmány meghaladja a 14-15 köbmétert. Ezen küszöbérték alatt az LCL papíron olcsóbb marad, bár a konszolidációs ütemtervek általában további két-öt nappal egészítik ki a már amúgy is hosszabb utat.
A fuvardíjon túl: biztosítás, torlódások és megbízhatóság
A közvetlen díjszabású biztosítás csak egy része a képnek. A háborús kockázatokra vonatkozó biztosítás minden olyan hajó esetében, amely a Szuezi útvonalat választja, szinte kötelezővé vált a választható helyett, és a korábban említett, nagyjából 1.0%-os hajótest-érték díj a standard tengeri szállítmánybiztosításon felül értendő , nem pedig annak helyettesítője. Azoknak a szállítmányozóknak, akik házhozszállítási árakat kínálnak az Európába tartó árukra, most már magától értetődően, nem pedig kivételként kell beépíteniük ezt a tételt a költségmodelljeikbe.
Az európai kikötők torlódása a hosszabb, kevésbé kiszámítható fokföldi útvonal mellékhatásaként szintén súlyosbodott. A hosszabb út után csomóban érkező hajók nyomást gyakorolnak a terminálok kapacitására, ami növeli a késedelmesen kiürített rakományok miatti várakozási és visszatartási díjak valós kockázatát. A szállítók, akik korábban ezeket a díjakat ritka kivételnek tekintették, egyre inkább puffernapokat építenek be a kirakodási költségtervezésbe alapértelmezett feltételezésként.
A menetrend megbízhatósága is visszaesett. Mivel a hosszabb fokföldi rotációkban nagyjából 2.5 millió TEU kapacitás van gyakorlatilag lekötve, a fuvarozóknak kevesebb tartalékuk van a késések, kikötői sztrájkok vagy időjárási zavarok elviselésére anélkül, hogy üresjáratokat kellene indítaniuk. Bármely importőr számára, amely szoros utánpótlási ciklust futtat, ez a csökkent megbízhatóság vitathatatlanul nagyobb működési fejfájást okoz, mint maga a díjprémium.
Hogyan működik ez egy tipikus szállítmány esetében?
Vegyünk egy szabványos, 40 lábas konténert, amely vegyes árucikkeket szállít egy dél-kínai gyárból egy az Egyesült Államok keleti partján található elosztóközpontba. A 2026 nagy részében alkalmazott útvonal szerint ez a szállítmány nagyjából 8-12 extra tranzitnapot vesz igénybe a válság előtti szuezi útvonalhoz képest, plusz egy 15-25%-os díjprémiumot, ha figyelembe vesszük a háborús kockázati biztosítást, az üzemanyag-felárakat és a kapacitásvezérelt árképzést. Egy 40 lábas doboz esetében, amelynek ára körülbelül 4,200 és 7,200 amerikai dollár között van, ez a prémium önmagában könnyen jelenthet több száz vagy akár több ezer dollárnyi elkerülhető költséget konténerenként.
A kisebb, LCL-köteteket szállító szállítók ugyanezen nyomás kissé eltérő változatát érzik – kevésbé vannak kitéve a konténerenkénti díjak ingadozásának, de érzékenyebbek a konszolidációs késedelmekre, amelyek egy már elhúzódó tengeri szakaszra halmozódnak. És mivel a kínai-amerikai kereskedelem főszezonja jellemzően augusztustól októberig tart, az év végi kiskereskedelmi fellendülés előtt, minden szállítónak, amely 2026-ban vagy 2027-ben ebben az időszakban tervezi a rakomány szállítását, az első negyedévi mélypontnál 40%-kal és 80%-kal magasabb díjakra kell számítania, amelyek közvetlenül a vörös-tengeri felárral együtt már beépülnek az alapárba.
Gyakorlati lépések szállítmányozóknak és importőröknek most azonnal
Mindez nem jelenti azt, hogy a szállítmányozók tehetetlenek. Azok a szállítmányozók, akik 2026-ban a legjobban kezelik a Vörös-tenger zavarait, azok, akik inkább tervezési bemenetként, mint meglepetésként kezelik azt, a szerződéses árakat ott rögzítik, ahol a mennyiség megengedi, ahelyett, hogy az ingadozó spot árakat hajszolnák, és élő összehasonlítást tartanak a fokföldi és a szuezi opciók között minden olyan útvonalon, ahol a fuvarozó még mindkettőt kínálja. Ahelyett, hogy feltételeznénk, hogy a válság előtti 26 napos Hongkong-Európa tranzit valaha is teljesen helyreáll, bevett gyakorlattá vált, nem pedig túlzott óvatosságra.
Pontosan ez az a fajta környezet, ahol egy Kína-USA folyosón mélyreható, speciális tapasztalattal rendelkező szállítmányozó megélhetést szerezhet. A 2010 óta Sencsenben székelő Topway Shipping több mint 15 éve kifejezetten a Kína-USA nemzetközi logisztikára és vámkezelésre összpontosít, és ez az útvonalspecifikus mélység számít, amikor a tranzitidők és a felárak olyan gyakran mozognak, mint 2026-ban. A Topway szolgáltatása lefedi a teljes láncot, amire egy szállítónak valójában szüksége van egy ilyen időszakban – első szakaszú felvétel és szállítás Kínában, rugalmas teljes konténeres és részrakományos tengeri szállítmányozás a világ nagyobb kikötőibe, tengerentúli raktározás a menetrend változékonyságának elviselésére, vámkezelés mindkét oldalon, valamint az utolsó mérföldes kézbesítés az amerikai piacra.
Azoknak a szállítóknak, akik a teljes fuvarozási (FCL) hely korai lefoglalása és a részrakományos (LCL) konszolidáció között próbálnak dönteni, illetve mérlegelni szeretnék, hogy egy adott szállítmány megéri-e a gyorsabb, de kockázatosabb útvonaltervezés plusz prémiumát, gyakran egy olyan szállítmányozó jelenléte jelenti a különbséget a zökkenőmentes főszezon és a drága időszak között, aki valós tranzitidő- és költségkompromisszumokat tud meghatározni – egyetlen megadott szám helyett.
Valódi értéket képvisel egy olyan szállítmányozó, amely gyorsan tud reagálni a körülmények változására. Mivel a Vörös-tenger helyzete nagyon kevés előzetes figyelmeztetéssel megváltozhat, ahogyan az 2026 júniusában is történt, a szállítók profitálnak egy olyan partnerből, aki aktívan nyomon követi a fuvarozói bejelentéseket, módosítja a foglalási ajánlásokat, és jelzi, ha egy adott útvonal rövid időre olcsóbbá vagy kockázatosabbá válik a szokásosnál, ahelyett, hogy egyszerűen csak továbbadná a fuvarozó által az adott héten közzétett árat.
Érdemes számszerűsíteni is, hogy mit jelent ez egy közepes méretű importőr számára, amely mondjuk évi 200 konténert mozgat egy Ázsia-Európa vagy Ázsia-USA keleti parti útvonalon. Még egy konzervatív 15%-os prémium is, amelyet erre a mennyiségre alkalmaznak, átlagosan 5,000 amerikai dollárral ládánként, nagyjából évi 150 000 dolláros költséget jelent, amely egyszerűen nem létezne, ha a Vörös-tenger normálisan működne. Ehhez hozzáadódnak a hosszabb, kevésbé kiszámítható tranzitidők kiküszöbölésére szükséges extra raktározási napok, és a válság valódi éves költsége egy ekkora vállalkozás számára könnyen elérheti a hatszámjegyű összeget, ha a készlettartási költségeket is beleszámítjuk.
Az út 2027-ig és azon túl
Az, hogy a Vörös-tenger valóban újra megnyílik-e, szinte teljes mértékben olyan tényezőktől függ, amelyek messze kívül esnek a hajózási iparág ellenőrzésén – a gázai helyzet alakulásától, a tágabb értelemben vett iráni-izraeli konfliktustól, és attól, hogy a húszik milyen számításokat végeznek a saját befolyásukról ebben a tágabb regionális patthelyzetben. Ezek egyike sem olyasmi, amit egy szállítmányozó vagy importőr befolyásolhat, pontosan ezért összpontosít az iparág jelenlegi stratégiai tanácsainak nagy része a bizonytalanság figyelembevételére, ahelyett, hogy egy megoldási dátumra fogadna.
A fuvarozók már hosszú távú fogadásokat kötöttek, amelyek tükrözik ezt a valóságot. A flottakihelyezési terveket, az új hajóépítési megrendeléseket és a hálózat átalakítását a Jóreménység-foki útvonal legalább 2027-ig tartó folytatásának feltételezése köré állították át, és az alternatív folyosók – a kibővített Panama-csatorna kapacitása, az északi-sarki hajózási útvonalak és a vasúti lehetőségek, mint például a transzszibériai folyosó – iránti érdeklődés ennek megfelelően nőtt, annak ellenére, hogy egyik sem tudja teljes mértékben helyettesíteni a Szuezi-csatorna forgalmát a közeljövőben.
Jelenleg a legreálisabb tervezési feltételezés az, hogy a Vörös-tengeri prémium nem átmeneti felár, hanem az Ázsia-Európa és az Ázsia-USA keleti partvidék közötti kereskedelem strukturális jellemzője legalább még egy évig, de akár még tovább is. Azok a szállítók, akik ezt a feltételezést beépítik a költségvetésükbe, az útvonalválasztási döntéseikbe és a szállítmányozói kapcsolataikba, sokkal jobb helyzetben lesznek, mint azok, akik még mindig a 2023 előtti térképhez való teljes visszatérésre várnak.
Összegzés
Három évvel később a Vörös-tengeri válság sokkal tartósabbnak bizonyult, mint amire az iparág legtöbb szereplője kezdetben számított, és a 2026-os események – a gázai tűzszünet utáni rövid enyhülés, majd az iráni-izraeli konfliktus kiújulása utáni megújult húszi tilalom – emlékeztetnek arra, hogy mennyire feltételesek valójában az újranyitásról szóló beszélgetések. Az ebből eredő költségek sem tűnnek el csendben: a megnövekedett tranzitnapok, a megnövekedett háborús kockázati biztosítás, a szűkebb hajókapacitás és a fuvardíj-prémium alig csökkent, miközben a tágabb piac gyengült.
A gyakorlati tanulság egyszerű bárki számára, aki Kínából szállít árut: a Jóreménység-fokot alapértelmezettként, ne kivételként kell megtervezni, és a szuezi útvonalon elért megtakarításokat bónuszként, ne pedig alapértékként kell kezelni. Egy olyan szállítmányozóval való együttműködés, amely mindkét oldalt megérti ennek a kompromisszumnak, és rendelkezik a szükséges hálózattal ahhoz, hogy ténylegesen végrehajtsa azt, az egyik legmegbízhatóbb módja annak, hogy ez a kockázat ne váljon nem tervezett költségekké. A Topway Shipping több mint egy évtizede erre a szerepre építette kínai-amerikai logisztikai üzletágát, és ez ma is ugyanolyan releváns, mint a vörös-tengeri válság kezdetekor volt.
GYIK
K: Biztonságos-e a Vörös-tengeri csatorna konténerszállításra 2026 szeptemberében?
V: Nem megbízhatóan. Néhány fuvarozó még mindig alkalmanként áthalad Szuez felett bizonyos útvonalakon, de a biztosítók továbbra is magas kockázatúként kezelik a régiót, és a húszik 2026 júniusában visszaállították a hajózási tilalmat, miután az iráni-izraeli konfliktus újraéledt. A legtöbb fuvarozó továbbra is a Jóreménység-foka útvonalat használja.
K: Mennyivel hosszabb a Jóreménység-foki útvonal Szuezhez képest?
V: Általában 8-14 plusznap, a kiindulási és célkikötőktől függően, az Ázsiából Észak-Európába tartó utaknál tapasztalható a legnagyobb növekedés, az Ázsiából az USA nyugati partvidékére tartó szállítmányok pedig lényegében változatlanok maradnak.
K: Miért nem csökkentek vissza a fuvardíjak a válság előtti szintre, annak ellenére, hogy az általános szállítási díjak 2026-ban csökkennek?
V: Az általános díjszabás főként az új hajószállítások miatt csökken, amelyek növelik a kapacitást. A Vörös-tenger elterelése azonban a becslések szerint még mindig 2.5 millió TEU kapacitást nyel el a hosszabb Jóreménység-foki utak révén, ami strukturális prémiumot tart fenn az érintett útvonalakon, még akkor is, ha az általános piac gyengül.
K: A jelenlegi Vörös-tengerrel kapcsolatos késések miatt FCL-t vagy LCL-t válasszam?
V: Általános szabályként az FCL költséghatékonyabbá válik, ha a szállítmány mérete meghaladja a nagyjából 14-15 köbmétert (CMM), mivel az LCL konszolidáció további két-öt napos késedelmet jelent a már amúgy is hosszabb tengeri szállításon felül. Ezen mennyiségi küszöb alatt az LCL általában továbbra is a gazdaságosabb választás.
K: Hogyan segíthet a Topway Shipping a kínai-amerikai szállítmányokban ebben az időszakban?
A: A Topway Shipping teljes körű logisztikai támogatást nyújt Kína és USA között, beleértve az első szakaszú szállítást, a rugalmas FCL és LCL tengeri szállítmányozást, a tengerentúli raktározást, a vámkezelést és az utolsó mérföldes kézbesítést, egy több mint 15 éves nemzetközi logisztikai és vámügyi tapasztalattal rendelkező alapító csapatra támaszkodva, amely kifejezetten a Kína és USA közötti kereskedelmi útvonalra összpontosít.