
סכנת הים האדום עדיין נשקפת: מדוע ניתוב עקיף עדיין עולה לכם
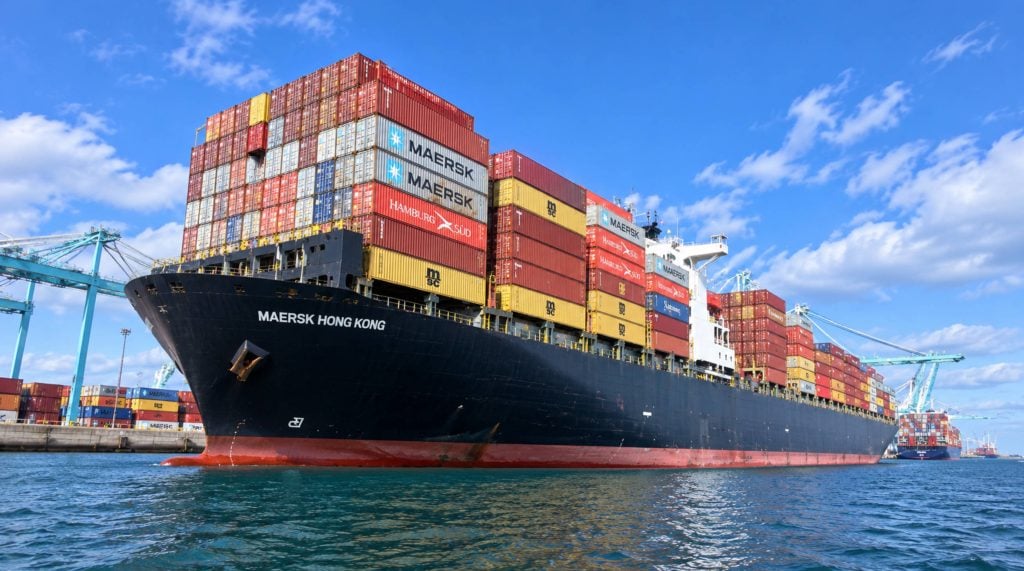
כמעט שלוש שנים לאחר שנתפסה הגלקסי לידר בים סוף ב-19 בנובמבר 2023, המסדרון שבעבר הוביל כ-12-15% מהסחר העולמי עדיין לא חזר לשגרה. ההתקפות פחתו לתקופה מסוימת לאחר הפסקת האש בעזה באוקטובר 2025, וקומץ חברות תעופה אף ניסו לחזור לתעלת סואץ בתחילת 2026. לאחר מכן, ביוני 2026, הכריזו החות'ים על איסור מחודש על שיט הקשור לישראל כאשר הסכסוך בין איראן לישראל התלקח מחדש, והאופטימיות הקצרה התפוגגה כמעט באותה מהירות שנראתה.
עבור משלחים, יבואנים וכל מי שמזמין מטען מסין, השאלה המעשית מעולם לא הייתה האם ים סוף ייפתח מחדש מתישהו. השאלה היא האם מבנה העלויות שנבנה בשלוש השנים האחרונות - עיקוף כף התקווה הטובה, פרמיות סיכון המלחמה, קיבולת כלי השיט הצפופה יותר - עומד להתפוגג בקרוב. בהתבסס על מצב הדברים בספטמבר 2026, התשובה הכנה היא: עדיין לא, וכנראה שלא בזמן הקרוב. מאמר זה מפרט את מה שקורה בפועל על המים, מה זה עושה לתעריפים וזמני המעבר נתיב אחר נתיב, ומה משלחים יכולים לעשות בנידון כרגע.
משבר שמסרב להיגמר
משבר ים סוף החל כסדרה של תקיפות טילים, רחפנים ומוקשים ימיים על ידי כוחות חות'ים בתימן, שתוכננו בתחילה כנקמה על כלי שיט הקשורים לישראל לאחר פרוץ מלחמת עזה. תוך חודשים ספורים, יותר מ-100 כלי שיט מסחריים היו מטרה, ובתחילת 2024 הרוב המכריע של קווי המכולות שפעלו בין אסיה לאירופה כבר משכו את ספינותיהם ממצרי באב אל-מנדב ותעלת סואץ לחלוטין, והסיטו את מסלולם סביב כף התקווה הטובה.
התערבות צבאית לא שינתה את המצב הנפוץ. מבצע "שומר השגשוג", שהושק על ידי ארצות הברית ובריטניה בפברואר 2024, תקף עמדות חות'ים שוב ושוב, אך ההתקפות נמשכו לאורך 2024 וגם בשנת 2025. רגיעה של ממש השתררה לאחר הפסקת האש בעזה באוקטובר 2025, ולמשך מספר חודשים נראה היה שהתעשייה סוף סוף תשיג את קיצור הדרך שלה. חלון זה נסגר ביוני 2026, כאשר חידוש הלחימה בין ישראל לאיראן נתן לחות'ים הצדקה חדשה להחזיר את איסור הספנות שלהם.
המספרים מספרים את הסיפור טוב יותר מכל כותרת אחת. חלקה של תעלת סואץ בתנועה הימית העולמית ירד מכ-12% לפני המשבר לפחות מ-9% כיום, ותנועת אוניות מכולות דרך התעלה ירדה בכ-90% בשיאן של ההסטות בשנת 2024. חלק זה לא התאושש באופן משמעותי מאז, משום שהסיכון הביטחוני הבסיסי פשוט לא נעלם - הוא הפך לסירוגין ולא קבוע.
למה הכותרות של "סואץ נפתחת מחדש" ממשיכות לפספס את הנקודה
כל כמה חודשים, סבב חדש של ידיעות מצביע על כך שיתחיל להיפתח מחדש לעסקים בים סוף. בינואר 2026, נמל סוחנה במצרים, ליד הכניסה הדרומית של התעלה, פתח מסוף מכולות חצי-אוטומטי חדש, ומספר קטן של חברות תעופה, כולל שירות של מארסק המקשר בין הודו, המזרח התיכון וארצות הברית, חידשו את פעילותן המוגבלת. הסיקור תיאר זאת כתחילתו של סוף המשבר. זה לא היה המצב.
חתמי הביטוח לא ריככו כלל את דעתם על האזור. חברות הביטוח עדיין מסווגות מעברים בים סוף כבעלי סיכון גבוה, ופרמיות סיכון מלחמה עבור כלי שיט השטים דרך המסדרון טיפסו לכ-1.0% מערך גוף הספינה עד הרבעון השלישי של 2026 - מספיק כדי להוסיף מאות אלפי דולרים להפלגה אחת על אוניית מכולות גדולה. סעיף זה לבדו מספיק לעתים קרובות כדי למחוק את כל החיסכון בדלק ובזמן שמעבר סואץ היה מציע אחרת.
התוצאה היא שוק דו-מסלולי ולא פתיחה מחדש של ממש. מיעוט של חברות תעופה מבצעות מדי פעם הפלגות סואץ בנתיבים ספציפיים כאשר תמונת הביטחון נראית חיובית באופן זמני, בעוד שרובן - על פי רוב הערכות התעשייה, יותר מ-70% מקיבולת המכולות ממזרח למערב - ממשיכות להפעיל את נתיב כף התקווה הטובה כתוכנית ברירת המחדל והבלתי מותנית. רוב האנליסטים צופים כעת שדפוס זה יימשך עד 2027 לפחות, וחברות תעופה כבר איפסו את תוכניות פריסת הצי שלהן, הזמנות בנייה חדשות ועיצובי הרשת שלהן סביב ים סוף שנשאר סגור ברובו בעתיד הנראה לעין.
העלות האמיתית של הליכה ארוכה
שינוי מסלול סביב הקצה הדרומי של אפריקה אינו רק אי נוחות בתזמון. הוא מוסיף כ-3,500 מיילים ימיים להפלגה טיפוסית בין אסיה לאירופה וסופג כ-2.5 מיליון TEU של קיבולת מכולות עולמית, פשוט משום שאוניות נמצאות בים זמן רב יותר ולא ניתן לעשות בהן שימוש חוזר באותה מהירות בסיבוב הבא. ספיגת קיבולת זו היא אחת הסיבות העיקריות לכך שתעריפי ההובלה נותרו גבוהים מבחינה מבנית גם כאשר צמיחת הביקוש התקררה.
מיילים נוספים, ימים נוספים
זמן המעבר הנוסף משתנה בהתאם לנתיב הסחר, אך הוא משמעותי בכל מקום בו חל עיקוף הקייפ. הטבלה שלהלן מסכמת את ההשפעה המשוערת שספקי התחבורה והמשלחים עובדים איתה כעת.
| נתיב המסחר | מסלול בשימוש | זמן מעבר נוסף | סך כל המעבר האופייני |
| אסיה → צפון אירופה | כף התקווה הטובה | +10 עד 14 ימים | 40 לימי 50 |
| אסיה → ים תיכוני | כף התקווה הטובה | +8 עד 12 ימים | 35 לימי 45 |
| אסיה → החוף המזרחי של ארה"ב | תערובת קייפ/סואץ | +8 עד 12 ימים | 32 לימי 40 |
| אסיה → החוף המערבי של ארה"ב | טרנס-פסיפי (לא מושפע) | 0 לימי 2 | 14 לימי 18 |
שימו לב שנתיב החוף המערבי של ארה"ב כמעט ולא נוגע בו, מכיוון שהוא מעולם לא מסתמך על תעלת סואץ מלכתחילה. זו בדיוק הסיבה לכך שכל כך הרבה חברות משלוחים מסין העבירו את נפח המסחר לעבר שערי חוף מערבי ורכבות פנים ארציות בשנתיים האחרונות - זוהי אחת הדרכים הבודדות לעקוף לחלוטין את פרמיית ים סוף במקום פשוט לספוג אותה.
דלק נוסף, עמלות נוספות
מעבר לזמן, נתיב כף התקווה שורף הרבה יותר דלק. הערכות בתעשייה מעריכות את עלות הבונקר הנוספת של הסחת נתיב בודד של כף התקווה הטובה בכ-1.6 מיליון דולר אמריקאי לכל אוניית מכולות גדולה בהשוואה למעבר סואץ, גם לאחר התחשבות באגרות התעלה שנמנעות. מצרים הרגישה זאת בצורה חריפה: הכנסות רשות תעלת סואץ ירדו מכ-10.25 מיליארד דולר אמריקאי בשנה לפני המשבר לפחות מ-4 מיליארד דולר אמריקאי, ירידה שדחפה, בתורה, את מצרים להעלות אגרות ותשלומים אחרים של נמלים כדי לקזז את הגירעון - עלויות שבסופו של דבר חוזרות לחשבוניות של המשלחים בנתיבים שעדיין עוברים בתעלה.
מה זה עושה לתעריפי ההובלה, נתיב אחר נתיב
תעריפי ההובלה הימית בשנת 2026 נמצאים למעשה במגמת ירידה בסך הכל, שכן משלוחי כלי שיט חדשים הוסיפו קיבולת מהר יותר מגידול הביקוש. תעריפי ההובלה הממוצעים מסין לחוף המערבי והמזרחי של ארה"ב, לדוגמה, ירדו בכ-35% ו-32% בהתאמה במחצית הראשונה של השנה. אך ריכוך רחב יותר זה מסתיר פרמיה עקשנית ומתמשכת על הנתיבים החשופים ביותר להסטת ים סוף - הפער בין מה שנתיבים אלה היו עולים תחת נתיב סואץ רגיל לבין מה שהם עולים בפועל כיום לא נסגר כמעט באותה מהירות.
| נתיב | פרמיית שיעור משוערת לעומת טרום המשבר | קצב מכולות טיפוסי של 40 רגל (2026) |
| סין → צפון אירופה / הים התיכון | 25% עד 40% מעל לקו הבסיס | שיעורי החוזים נעים בדרך כלל בין 2,000 דולר ל-FEU, כאשר שיעורי הספוט גבוהים ותנודתיים יותר. |
| סין → החוף המזרחי של ארה"ב | 15% עד 25% מעל לקו הבסיס | $ 4,200 ל 7,200 |
| סין → החוף המערבי של ארה"ב | 5% עד 10% מעל לקו הבסיס | $ 3,000 ל 5,500 |
תעריפי חוזים ארוכי טווח מספרים סיפור דומה. חוזים מהמזרח הרחוק לים התיכון שנחתמו בתחילת 2026 היו נמוכים בכ-25% מאשר בסוף 2025, דבר המשקף את הירידה הכללית בשוק, אך הם עדיין גבוהים בהרבה מרמות טרום המשבר של 2023 לאחר הסרת פרמיית הסיכון בים סוף. במילים אחרות, חברות הספנות מקבלות הקלה מסוימת ממחזור התעריפים הרחב יותר, אך ים סוף עצמו לא נתן דבר בחזרה.
מטען LCL מתמודד עם גרסה משלו ללחץ הזה. מטען מאוחד מסין לארה"ב עולה כיום כ-40 עד 90 דולר אמריקאי למטר מעוקב, בתוספת דמי טיפול ב-CFS של כ-8 עד 15 דולר אמריקאי למטר מעוקב, והכלל הכללי עדיין בתוקף: FCL הופך לאופציה הכלכלית יותר ברגע שמשלוח עולה על כ-14 עד 15 מטר מעוקב. מתחת לסף זה, LCL נשאר זול יותר על הנייר, אם כי לוחות זמנים של איחוד מטען בדרך כלל מוסיפים עוד יומיים עד חמישה ימים בנוסף להפלגה ארוכה ממילא.
מעבר לחשבון ההובלה: ביטוח, עומס ואמינות
פרמיית התעריף הישיר היא רק חלק מהתמונה. ביטוח סיכוני מלחמה עבור כל כלי שיט שבוחר בנתיב סואץ הפך כמעט לחובה ולא אופציונלי, ופרמיית גוף הספינה, בשיעור של כ-1.0%, שהוזכרה קודם לכן, מתווספת לביטוח מטען ימי סטנדרטי , ואינה תחליף לו. משלחים המציעים מחיר מדלת לדלת עבור הובלה לאירופה צריכים כעת לשלב סעיף זה במודלי העלות שלהם כמובן מאליו, ולא כחריג.
עומס בנמלים באירופה החמיר גם הוא כתופעת לוואי של המסלול הארוך והפחות צפוי בקייפ. ספינות המגיעות בקבוצות צפופות לאחר מסע ממושך מפעילות לחץ על קיבולת הטרמינל, מה שמעלה את הסיכון האמיתי לדמי עיכוב והחזקה עבור מטען שאינו מתפזר במהירות. שולחים שנהגו להתייחס לחיובים אלה כיוצאי דופן נדירים, משלחים יותר ויותר ימי חיץ בתכנון עלות ההפלגה שלהם כהנחת ברירת מחדל.
גם אמינות לוח הזמנים ספגה מכה. עם קיבולת של כ-2.5 מיליון TEU הנעולים למעשה בסבבי הפלגות ארוכים יותר בקייפ, לחברות התעופה יש פחות מרווח זמן לספוג עיכובים, שביתות נמלים או הפרעות מזג אוויר מבלי לגרום להפלגות ריק. עבור כל יבואן שמפעיל מחזור חידוש מלאי צפוף, אמינות מופחתת זו היא כנראה כאב ראש תפעולי גדול יותר מאשר פרמיית התעריפים עצמה.
איך זה מתבטא במשלוח טיפוסי
קחו לדוגמה מכולה סטנדרטית של סחורה כללית באורך 40 רגל (40 רגל) שעוברת ממפעל בדרום סין למרכז הפצה בחוף המזרחי של ארה"ב. במסלול הנפוץ במשך רוב שנת 2026, משלוח זה סופג כ-8 עד 12 ימי מעבר נוספים בהשוואה למסלול סואץ שלפני המשבר, בתוספת פרמיית תעריף בטווח של 15% עד 25% לאחר התחשבות בביטוח סיכוני מלחמה, תוספות דלק ותמחור תלוי קיבולת. על ארגז 40 רגל שמחירו נע בין 4,200 ל-7,200 דולר אמריקאי, פרמיה זו לבדה יכולה לייצג בקלות כמה מאות עד הרבה יותר מאלף דולרים של עלות שניתן היה להימנע ממנה למכולה.
חברות משלוח קטנות יותר שמעבירות כמויות של LCL חשות גרסה מעט שונה של אותו לחץ - פחות חשיפה לתנודות במחירים למכולה, אך רגישות רבה יותר לעיכובים באיחוד המטענים המצטברים על גבי קטע ימי שכבר ארוך. ומכיוון שעונת השיא בסחר בין סין לארה"ב נמשכת בדרך כלל מאוגוסט עד אוקטובר, לפני הדחיפה הקמעונאית בסוף השנה, כל חברות משלוח המתכננות להעביר מטענים במהלך חלון זה בשנת 2026 או 2027 צריכות לצפות לתעריפים בגובה 40% עד 80% מעל לשפל של הרבעון הראשון, שיתווספו ישירות לפרמיית ים סוף שכבר משולבת בתעריף הבסיס.
צעדים מעשיים למשלחים ויבואנים כרגע
כל זה לא אומר שהמשלוחים חסרי אונים. המשלחים שמנהלים את השיבושים בצורה הטובה ביותר ב-2026 הם אלה שמתייחסים אליהם כקלט תכנוני ולא כהפתעה, נועלים את תעריפי החוזה היכן שהנפח מאפשר זאת במקום לרדוף אחר תמחור ספוט תנודתי, ושומרים על השוואה בזמן אמת בין אפשרויות קייפ וסואץ עבור כל נתיב שבו חברת שילוח עדיין מציעה את שתיהן. בניית כמה ימים נוספים של מלאי חיץ בתוכניות חידוש האספקה, במקום להניח שהמעבר מהונג קונג לאירופה בן 26 הימים שלפני המשבר יחזור אי פעם במלואו, הפך לנוהג סטנדרטי ולא לגדר חיה מדי.
זהו בדיוק סוג הסביבה שבה משלח עם ניסיון מעמיק ומיוחד במסדרון סין-ארה"ב מרוויח את מקומו. Topway Shipping, שבסיסה בשנג'ן מאז 2010, הקדישה יותר מ-15 שנה להתמקדות ספציפית בלוגיסטיקה בינלאומית ושחרור ממכס בין סין לארה"ב, ועומק ספציפי לנתיב הזה חשוב כאשר זמני המעבר והתוספות משתנים בתדירות גבוהה כמו שהיו בשנת 2026. השירות של Topway מכסה את כל השרשרת ששולח זקוק לה בפועל בתקופה כזו - איסוף והובלה ראשונה בסין, הובלה ימית גמישה של מכולות מלאות והובלה קטנה ממכולות לנמלים מרכזיים ברחבי העולם, אחסנה מעבר לים לספיגת שינויים בלוחות הזמנים, שחרור ממכס משני הצדדים ומשלוח עד למייל האחרון לשוק האמריקאי.
עבור משלחים המנסים להחליט בין שמירה מוקדמת של מקום ב-FCL או המתנה לאיחוד LCL, או ניסיון לשקול האם משלוח נתון שווה את הפרמיה הנוספת של מסלול מהיר אך מסוכן יותר, חברת משלח שיכולה לפרט פשרות אמיתיות של זמן מעבר ועלויות - במקום מספר מצוטט יחיד - היא לעתים קרובות ההבדל בין עונת שיא חלקה לעונת שיא יקרה.
יש גם ערך אמיתי בחברת שילוח שיכולה לפעול במהירות כאשר התנאים משתנים. מכיוון שהמצב בים סוף יכול להשתנות עם מעט מאוד אזהרה, כפי שקרה ביוני 2026, משלחים נהנים משותף שעוקב באופן פעיל אחר הודעות של ספקים, מתאים המלצות להזמנות ומסמן כאשר נתיב מסוים הופך לזמן קצר לזול יותר או מסוכן יותר מהרגיל, במקום כזה שפשוט מעביר את התעריף שספק מפרסם באותו שבוע.
כמו כן, ראוי לציין את המשמעות של זה עבור יבואן בינוני שמעביר, נניח, 200 מכולות בשנה בנתיב אסיה-אירופה או אסיה-ארה"ב בחוף המזרחי. אפילו פרמיית תעריף שמרנית של 15%, המוחלת על פני נפח זה, בממוצע של 5,000 דולר אמריקאי לקופסה, מסתכמת בכ-150,000 דולר אמריקאי בשנה בעלויות שלא היו קיימות אם ים סוף היה פועל כרגיל. הוסיפו את ימי האחסון הנוספים הדרושים כדי לחסום זמני מעבר ארוכים ופחות צפויים, והעלות השנתית האמיתית של המשבר עבור עסק בגודל כזה יכולה בקלות להגיע לשש ספרות לאחר שכללו את עלויות נשיאת המלאי.
הדרך לשנת 2027 והלאה
האם ים סוף באמת ייפתח מחדש תלוי כמעט לחלוטין בגורמים שאינם בשליטת תעשיית הספנות - מסלול המצב בעזה, הסכסוך הרחב יותר בין איראן לישראל, וכל חישוב שהחות'ים עושים לגבי המניע שלהם עצמם במבוי סתום זה. שום דבר מזה אינו משהו שחברת משלוחים או יבואנים יכולים להשפיע עליו, וזו בדיוק הסיבה שחלק גדול מהייעוץ האסטרטגי הנוכחי בתעשייה מתמקד בתכנון סביב אי הוודאות במקום להמר על תאריך פתרון.
חברות תעופה כבר ביצעו הימורים ארוכי טווח המשקפים מציאות זו. תוכניות פריסת צי, הזמנות לבנייה חדשה ועיצוב מחדש של הרשת עוצבו מחדש סביב ההנחה של המשך מסלולי כף התקווה הטובה עד לפחות 2027, והעניין במסדרונות חלופיים - קיבולת מורחבת של תעלת פנמה, נתיבי שיט ארקטיים ואפשרויות רכבת כמו המסדרון הטרנס-סיבירי - גדל בהתאם, למרות שאף אחת מהן אינה יכולה להחליף באופן מלא את נפח תעלת סואץ בטווח הקרוב.
לעת עתה, הנחת התכנון הריאליסטית ביותר היא שפרמיית ים סוף אינה תוספת זמנית אלא מאפיין מבני של הסחר בין אסיה לאירופה ובין אסיה לארה"ב בחוף המזרחי למשך שנה נוספת לפחות, ואולי אף יותר. משלחים שישלבו הנחה זו בתקציבים שלהם, בהחלטות המסלול שלהם וביחסי המשלחים שלהם כיום יהיו במצב טוב בהרבה מאלה שעדיין ממתינים לחזרה מלאה למפה שלפני 2023.
סיכום
שלוש שנים לאחר מכן, משבר ים סוף הוכיח את עצמו כעמיד הרבה יותר ממה שרוב התעשייה ציפתה בתחילה, ואירועי 2026 - הפשרה קצרה לאחר הפסקת האש בעזה, ואחריה איסור מחודש על החות'ים לאחר התלקחות הסכסוך בין איראן לישראל - הם תזכורת עד כמה כל דיבור על פתיחה מחדש מותנה באמת. גם העלויות שנוצרו בכך אינן נעלמות בשקט: ימי מעבר נוספים, ביטוח מוגבר לסיכוני מלחמה, קיבולת ספינות מצומצמת יותר ופרמיית תעריפי הובלה שכמעט ולא הצטמצמה אפילו כאשר השוק הרחב התרכך.
המסר המעשי לכל מי שמעביר מטען מסין הוא פשוט: לתכנן את מסלול כף התקווה הטובה כברירת מחדל, לא כיוצא מן הכלל, ולהתייחס לכל חיסכון בנתיב סואץ כבונוס ולא כבסיס. עבודה עם חברת שילוח שמבינה את שני צידי הפשרה הזו, ובעלת הרשת הנדרשת לממש אותה בפועל, היא אחת הדרכים האמינות יותר למנוע מהסיכון הזה להפוך לעלות לא מתוכננת. זהו התפקיד שסביבו בנתה Topway Shipping את עסקי הלוגיסטיקה שלה בין סין לארה"ב במשך למעלה מעשור, והוא נותר רלוונטי כיום בדיוק כפי שהיה כשהמשבר בים סוף החל לראשונה.
שאלות נפוצות
ש: האם תעלת ים סוף בטוחה לשימוש למשלוח מכולות בספטמבר 2026?
א: לא באופן אמין. מיעוט של חברות תעופה עדיין מבצעים מדי פעם מעברים דרך סואץ בנתיבים ספציפיים, אך חברות הביטוח ממשיכות להתייחס לאזור כאזור בסיכון גבוה, והחות'ים החזירו את איסור הספנות ביוני 2026 לאחר שהסכסוך בין איראן לישראל התלקח מחדש. רוב חברות התעופה עדיין נוקטות בנתיב כף התקווה הטובה.
ש: כמה זמן לוקח להפליג במסלול כף התקווה הטובה בהשוואה למסלול סואץ?
א: בדרך כלל 8 עד 14 ימים נוספים, תלוי בנמלי המוצא והיעד הספציפיים, כאשר הפלגות מאסיה לצפון אירופה רואות בדרך כלל את העלייה הגדולה ביותר ומשלוחים מאסיה לחוף המערבי של ארה"ב כמעט ולא הושפעו.
ש: מדוע מחירי ההובלה לא ירדו לרמות שלפני המשבר למרות שתעריפי השילוח הכוללים יורדים בשנת 2026?
א: תעריפים רחבים יותר יורדים בעיקר בגלל אספקת ספינות חדשות המוסיפות קיבולת. עם זאת, הסטת הים האדום עדיין סופגת קיבולת של כ-2.5 מיליון TEU באמצעות הפלגות ארוכות יותר בכף התקווה הטובה, מה ששומר על פרמיה מבנית בנתיבים המושפעים גם כאשר השוק הכללי מתרכך.
ש: האם עליי לבחור ב-FCL או ב-LCL בהתחשב בעיכובים הנוכחיים הקשורים לים סוף?
א: ככלל, FCL הופך להיות חסכוני יותר ברגע שמשלוח עולה על 14 עד 15 רגל מעוקב (CBM), מכיוון שאיחוד LCL מוסיף עיכוב משלו של יומיים עד חמישה ימים בנוסף למעבר ימי ארוך יותר ממילא. מתחת לסף נפח זה, LCL הוא בדרך כלל עדיין הבחירה הכלכלית יותר.
ש: כיצד Topway Shipping יכולה לסייע במשלוחים מסין-ארה"ב בתקופה זו?
א: Topway Shipping מציעה תמיכה מלאה בשרשרת הלוגיסטיקה בין סין לארה"ב, כולל הובלה בקטע ראשון, הובלה ימית גמישה של FCL ו-LCL, אחסנה לחו"ל, שחרור ממכס ומשלוחים עד למייל האחרון, תוך הסתמכות על צוות מייסדים עם יותר מ-15 שנות ניסיון בלוגיסטיקה ומכס בינלאומיים המתמקדים ספציפית בנתיב הסחר בין סין לארה"ב.