
מדוע סין רשמה את חודש המטענים הטוב ביותר שלה למרות מכסי שיא
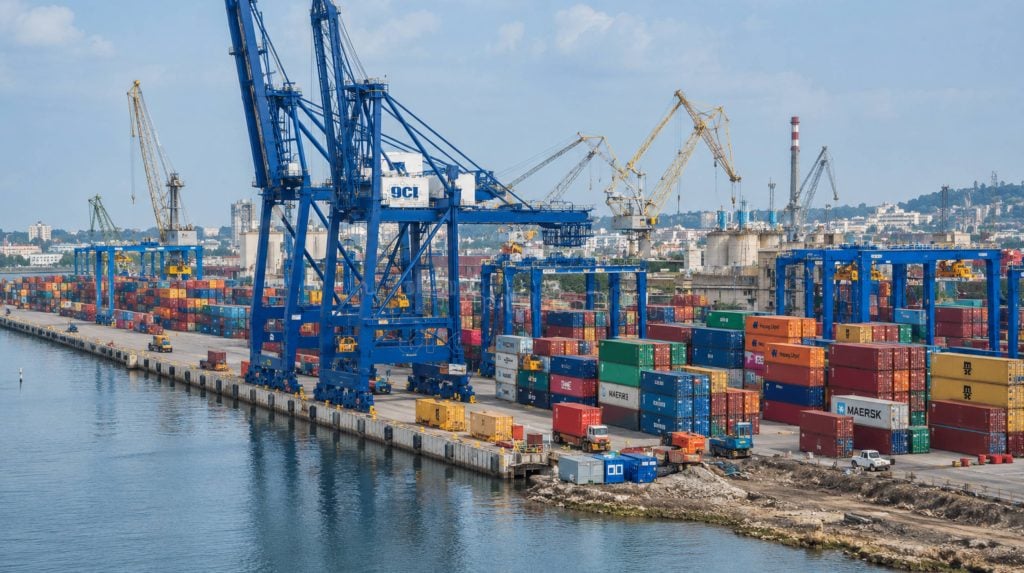
במשך שש שנים רצופות, הנחת העבודה בתעשיית השילוח הייתה פשוטה: ככל שהמכסים על סחורות ממקור סיני יעלו, חלקה של סין בשוק היבוא של ארה"ב אמור להתכווץ. ביולי 2026, הנתונים סירבו לשתף פעולה. נמלי ים אמריקאים טיפלו ב-2.5 מיליון יחידות מטען מכולות במשקל של עשרים רגל, הסכום הרביעי בגובהו שנרשם אי פעם ביולי, ובתוך מספר זה טמון נתון בולט אף יותר: 873,129 TEU הגיעו מסין לבדה, הנפח החודשי הגבוה ביותר ממקור יחיד זה בשנה שלמה. זה קרה באותו חודש בו וושינגטון הפעילה את אחד ממשטרי המכסים הרחבים ביותר בהיסטוריה של סעיף 301, המכסה כ-99.4 אחוזים מכלל ערך היבוא של ארה"ב.
עבור כל מי שמזמין הובלה ימית, מנהל שחרור ממכס או מתכנן אחסנה ברחבי האוקיינוס השקט, זו אינה הערת שוליים. זהו אות לכך שכל קצב הסחר הטרנס-פסיפי השתנה. עונת השיא כבר לא עוקבת אחר לוח השנה הקמעונאי; היא עוקבת אחר לוח השנה של המכסים. מאמר זה מפרט מה קרה בפועל ביולי, מדוע היצוא המכולות של סין ממשיך להתריס נגד לחץ המכסים, מה המשמעות של המספרים לשאר 2026, וכיצד משלחים ויבואנים יכולים לתכנן סביב שרשרת אספקה שפועלת כעת על פי מועדי מדיניות ולא על פי עונות קניות לחגים.
ריבאונד מטען שאף אחד לא ציפה לו במלואה
המספר העיקרי, 2.5 מיליון TEU, נמצא בנוחות בטווח של 2.4 עד 2.6 מיליון TEU שכלכלני יבוא קישרו היסטורית עם שיא עונת הספנות. בנסיבות רגילות, זה היה מצביע על עסקים כרגיל: קמעונאים ממלאים את המדפים לקראת חגי הסתיו והחורף. אבל התזמון מספר סיפור אחר. קבוצת דקארט סיסטמס, שדו"ח הספנות החודשי שלה נצפה מקרוב ברחבי ענף הלוגיסטיקה, ציינה כי נפח זה כמעט ולא קשור לסחורות לחגים וכמעט לחלוטין למועד אחרון להטלת מכסים ב-24 ביולי.
נפח המטענים מסין הוא הנתון החושף יותר. עם 873,129 TEU, יולי 2026 ירד בכ-15 אחוזים מהשיא החודשי של כל הזמנים של 1,022,913 TEU שנרשם ביולי 2024, אך זה היה בנוחות החודש החזק ביותר עבור מטען מסין ב-12 החודשים שקדמו לכך, והוא עקף את כל החודשים במחצית הראשונה של 2026 בהפרש ניכר. רויטרס סיכמה את המציאות הבסיסית בצורה בוטה בסיקור פרסום דקארט: סין עדיין שולחת יותר סחורות במכולות לארצות הברית מכל מדינה אחרת, למרות המכסים.
| מטרי | יולי 2026 | השוואה משנה לשנה |
| סך יבוא המכולות מארה"ב | 2.5 מיליון TEU | יולי הרביעי בגובהו שנרשם |
| יבוא ממקור סין | 873,129 TEUs | ירידה של ~15% לעומת שיא יולי 2024; החודש הגבוה ביותר בשנה |
| סך היבוא מתחילת השנה | שטוח בערך | 0.9% מתחת לתקופה המקבילה בשנת 2025 |
| חלקה של סין ביבוא המכולות מארה"ב | ~% 35 | ירידה משיא של ~41% בשנת 2022 |
המסקנה המתכננים של הובלות היא שנתוני נפח גולמיים יכולים להסוות את הנהג האמיתי שמאחוריהם. חודש שנראה על פני השטח כמו עונת שיא רגילה היה, למעשה, חודש של ריצה לעמוד בדד-ליין חוקי, והבחנה זו חשובה מאוד לאופן שבו משלחים צריכים לפרש את החודשים הבאים.
מה השתנה ב-24 ביולי: מעבר המכסים מאחורי הזינוק
כדי להבין מדוע יולי נראה כפי שנראה, כדאי לעקוב אחר ציר הזמן של המכסים שהוביל אליו. הסיפור מתחיל בפסיקת בית המשפט העליון ב-20 בפברואר 2026, שבה בית המשפט ביטל את השימוש בחוק סמכויות החירום הכלכליות הבינלאומיות כבסיס לסמכות מכס. תוך שעות ספורות, הממשל עבר לכלי משפטי אחר וישן יותר.
סעיף 122: תוספת החירום שפג תוקפה
הבית הלבן הפעיל את סעיף 122 של חוק הסחר משנת 1974, חוק המתיר תוספת ייבוא זמנית כדי לטפל בחששות בנוגע למאזן התשלומים, אך מגביל את משך תוקפו ל-150 יום ללא אפשרות להארכה באמצעות הכרזה. תוספת היטל הגלובלית של 10% נכנסה לתוקף ב-24 בפברואר, ולאחר מכן הועלתה ל-15%, התקרה הסטטוטורית. מכיוון שהשעון בסעיף 122 נקבע על ידי הקונגרס ולא על פי שיקול דעתו של המנהל, תאריך התפוגה שלו, 24 ביולי, נקבע ופורסם מראש, וזה בדיוק מה שנתן ליבואנים מועד אחרון לתכנן סביבו.
סעיף 301: ההחלפה ללא סעיף שקיעה
בשעה 12:01 לפנות בוקר שעון מזרח ארה"ב ב-24 ביולי, בדיוק ברגע שסעיף 122 פג תוקפו, נציג הסחר של ארה"ב הפעיל משטר חדש במסגרת סעיף 301, הפעם בנוי סביב חששות של עבודת כפייה. המבנה הוא מערכת דו-שכבתית: שיעור של 10 אחוזים לכלכלות עם הגנות יבוא חלקיות לפחות מפני עבודת כפייה, ו-12.5 אחוזים לכל השאר, המשתרעות על פני כ-60 כלכלות המהוות יחד כ-99.4 אחוזים מסך ערך היבוא של ארה"ב. התהליך שמאחורי זה לא היה שקט. USTR פתחה ב-60 חקירות מקבילות במרץ, קיימה דיונים ציבוריים במהלך הקיץ בהם העידו יותר מ-100 עדים, וסקרה למעלה מ-1,600 הערות בכתב לפני שקבעה סופית את השיעורים. שלא כמו קודמו, לסעיף 301 אין תאריך תפוגה סטטוטורי, וזו בדיוק הסיבה ש-25 תובעים כלליים של מדינות ומושלים הגישו תביעה לבית המשפט לסחר בינלאומי של ארה"ב ב-4 באוגוסט, בטענה שהמכסים חורגים מסמכות החוק. לרשומות שהוגשו במסגרת המשטר החדש אין כיום מנגנון החזר מבוסס אם ערעור זה יצליח, בניגוד למערכת ההחזר האוטומטית שבנה CBP עבור המכסים הקודמים המבוססים על IEEPA.
| תאריך (2026) | אירוע | שיעור / היקף |
| פבואר 20 | בית המשפט העליון מבטל את סמכות המכסים של IEEPA | - |
| פבואר 24 | תוספת תשלום גלובלית לפי סעיף 122 הופעלה | 10%, מאוחר יותר הועלה ל-15% |
| 24 ביולי, 12:01 לפנות בוקר | סעיף 122 פג תוקפו; סעיף 301 על עבודות כפייה מופעלים | 10–12.5%, ~60 כלכלות, 99.4% מערך היבוא |
| אוגוסט 4 | 25 יועצי משפט של מדינות תובעים בבית המשפט לסחר בינלאומי | אתגר משפטי תלוי ועומד |
| אוגוסט 19 | סעיף 338 של המכסים על סחורות קנדיות נכנס לתוקף | נקודת לחץ חדשה עבור שרשראות אספקה הקשורות לקנדה |
כל אחד מהתאריכים הללו שימש כאות ביקוש עבור יבואנים באופן שסנטימנט הצרכנים פשוט לא. זהו ההסבר המכני לכך שיולי נראה כמו עונת שיא למרות שהוא הונע על ידי עורכי דין ועמילי מכס ולא על ידי קונים.
מדוע סין עדיין שולטת בסחר המכולות לארה"ב
שש שנים של הסלמה במכסים, ארבע רשויות משפטיות נפרדות ופסיקה של בית המשפט העליון מאוחר יותר, סין נותרה המקור הגדול ביותר של יבוא מכולות לארצות הברית, ובפער שאף מדינה אחרת לא מתקרבת אליו. מסמך עבודה של הבנק העולמי שעקב אחר מלחמת הסחר 2018–2022 מצא כי חלקה של סין ביבוא מארה"ב ירד מ-21.6 אחוזים ל-16.3 אחוזים בתקופה זו, שינוי אמיתי אך כזה שעדיין הותיר את סין במקום הראשון.
המגמה האחרונה מספרת סיפור דומה. חלקה של סין ביבוא המכולות מארה"ב ירד משיא של כ-41 אחוזים בתחילת 2022 לכ-35 אחוזים נכון ליולי 2026. סקר של מקינזי בקרב מנהיגי שרשרת אספקה שנערך במאי 2025 מצא כי 77 אחוזים מהנשאלים העבירו לפחות חלק מהמקורות מסין לכיוון וייטנאם, הודו, מקסיקו וחלופות אחרות, אסטרטגיה המוכרת בתעשייה כ-China+1. נתון זה נשמע דרמטי עד ששמים לב לסימן המגביל: מקורות מסוימים. גיוון הפך לסטנדרט התפעולי עבור רוב היבואנים הגדולים, אך הוא לא התקרב להחלפת בסיס הייצור של סין.
הסיבה היא מבנית ולא פוליטית. בניית רשתות הספקים, תשתיות הנמלים, מאגרי כוח אדם מיומן ויכולת הייצור של סין על פני אלפי קטגוריות מוצרים ארוכה במשך עשרות שנים, ואף שוק חלופי יחיד אינו מציע כיום את אותו שילוב של קנה מידה, מהירות ועלות על פני כל כך הרבה קטגוריות בו זמנית. גיוון הוא אמיתי, הוא פשוט איטי ויקר יותר לביצוע ממה שרטוריקה של מדיניות סחר מרמזת לעתים קרובות.
ספר ההובלה הקדמית: כיצד משלחים תזמנו את הבהלה
קמעונאים לא חיכו עד הרגע האחרון כדי להגיב למועד האחרון של ה-24 ביולי. על פי דיווח של רויטרס מ-10 באוגוסט, וולמארט, אמזון והום דיפו , המהוות יחד כמחצית מכלל יבוא המכולות מארה"ב, היו בין החברות האגרסיביות ביותר בדחיית הזמנות הרכש שלהן לשחרור מהמכס לפני מעבר המכס. התנהגות זו היא דוגמה פשוטה למה שחוקרי שרשרת האספקה מכנים "אפקט השוט", שבו אות חיצוני יחיד, במקרה זה מועד אחרון חוקי ולא עלייה חדה בביקוש, גורם להתנהגות מוגברת ומסונכרנת לאורך שרשרת הלוגיסטיקה כולה.
מחקר שנערך ביוני 2025 על ידי איבנובה ודולגיב ופורסם בכתב העת הבינלאומי למחקר ייצור תיאר דינמיקה זו במדויק, ואפיין שיבושים המונעים על ידי מכסים כשילוב של השפעות מיידיות והשפעות מאוחרות המתפשטות על פני תעשיות שונות, ומובילות לתגובות חוסן לטווח קצר לצד הסתגלות מבנית לטווח ארוך. ג'ונתן גולד מהפדרציה הלאומית לקמעונאות ניסח זאת בצורה ברורה יותר בהודעה לעיתון Global Port Tracker של הארגון מ-7 באוגוסט, וציין כי עונת השיא המוקדמת של השנה שיקפה סחורות שהובאו לפני שינויי מכסים והוחמרו על ידי שיבושים אחרים, כולל הסכסוך המתמשך המשפיע על מיצרי הורמוז.
מה שהופך את הדפוס הזה למשמעותי עבור משלחי מטענים הוא שהוא כבר לא תגובה חד פעמית לזעזוע מכסים יחיד. הוא הפך לקצב התפעול המוגדר כברירת מחדל של הסחר הטרנס-פסיפי, וחוזר על עצמו בכל שינוי מדיניות משמעותי מאז שהחלו העלאות המכס הראשונות לפני שנים.
תעריפי הובלה וניתוב: שכבת העלויות שמאחורי המספרים
העמסת מטען מוקדמת לפני מועד אחרון היא לעיתים רחוקות זולה. יבואנים שדחפו משלוחים לפני 24 ביולי שילמו את תעריפי ההובלה הטרנס-פסיפית השוררים בנוסף למכס עצמו, ותעריפי הובלה אלה כבר היו גבוהים בהרבה מעל קווי הבסיס שלפני 2025. מספר שיבושים הצטברו בו זמנית לקראת מועד זה: סיכון מוגבר סביב מיצרי הורמוז, הגבלות טיוטה מחמירות יותר בתעלת פנמה, והמשך ניתוב מחדש הרחק מים סוף. דקארט תיאר את הסביבה בדו"ח שלו מאוגוסט 2026 כסביבה שבה גורמים אלה יחד עיצבו באופן פעיל את עלויות ההובלה, החלטות הניתוב ואסטרטגיות המקור ברחבי התעשייה.
מחקר משנת 2025 שפורסם בכתב העת Journal of Supply Chain Management על ידי החוקר מילר מצא כי סוג זה של העמסה קדמית המונעת על ידי מכסים אינו מחולק באופן שווה בין קטגוריות מוצרים. כלי רכב נוסעים ותרופות הראו את התנהגות ההעמסה הקדמית הבולטת ביותר, בעוד שביגוד ומוצרי בית כלליים הראו פחותה יחסית. לאסימטריה זו יש השלכות ממשיות על הצרכנים, שכן הקטגוריות שבהן המחירים הכי פחות גמישים, סחורות בעלות ערך גבוה יותר עם פחות אפשרויות תחליף, הן בדיוק המקום שבו העלויות המורכבות של מכסים, תעריפי הובלה גבוהים יותר ופרמיות משלוח המונעות על ידי דד-ליינים נוחתות בצורה הקשה ביותר.
עבור משלחי מטענים, זהו הרובד בסיפור שכמעט ולא מופיע בספירות TEU, אך מופיע מיד בתקציבי הלקוחות. משלוח שמגיע בזמן אך במחירי הובלה גבוהים, בנוסף למכס חדש, אינו ניצחון עבור היבואן, גם אם המטען עבר לפני המועד האחרון.
איך נראה אוגוסט והלאה: ההנגאובר
התמריץ שהניע את הבהלה של יולי פג ברגע שסעיף 122 פג תוקפו, והנתונים כבר משקפים את הירידה. מעקב הנמלים הגלובלי של NRF ו-Hackett Associates, שפורסם ב-7 באוגוסט, צופה ירידה מתמדת בנפחי היבוא לאורך הסתיו, שכן מלאי מוגבר שהצטבר במהלך ספרינט הטעינה הקדמית מפחית את הצורך בהזמנות חוזרות לטווח קצר.
| חודש (2026) | נפח צפוי | שינוי משנה לשנה |
| אוגוסט | 2.22 מיליון TEU | -4.2% |
| סֶפּטֶמבֶּר | 2.16 מיליון TEU | +% 2.8 |
| אוֹקְטוֹבֶּר | 2.13 מיליון TEU | +% 2.7 |
| נוֹבֶמבֶּר | 2.03 מיליון TEU | +% 0.3 |
סך כל התפוקה לשנת 2026 צפוי להיות כ-25.5 מיליון TEU, יחסית ללא שינוי לעומת 25.4 מיליון בשנת 2025. יציבות זו ברמה השנתית מסתירה מתחתיה תנודתיות אמיתית, דפוס של העמסה אגרסיבית של המלאי לפני כל מעבר מדיניות, ולאחר מכן תקופה של חוסר פעילות, שבה המלאי נצרך במקום להתמלא מחדש, עד להגעת המועד האחרון הבא. ה-NRF הקפיד לציין כי ירידה זו אינה מסתכמת במחסור בחגים; קמעונאים נמצאים במצב כללי שיהיה להם מלאי מספיק לעונה. מה שהיא מייצגת הוא דחיסה נוספת של מה שהיה פעם שיא רחב וצפוי בסוף הקיץ לחלון צר יותר, מונחה על ידי מדיניות.
מועד אחרון נוסף כבר נמצא בלוח השנה. מכסי סעיף 338 על סחורות קנדיות ייכנסו לתוקף ב-19 באוגוסט, וההיסטוריה מצביעה על כך שתאריך זה לבדו עשוי לעורר גרסה קטנה יותר של הבהלה של יולי עבור קבוצת היבואנים ששרשראות האספקה שלהם עוברות דרך קנדה.
מה המשמעות עבור משלחים ויבואנים
המשמעות המעשית עבור כל מי שמזמין הובלה טרנס-פסיפית היא שתכנון מלאי שנבנה סביב עונת השיא הישנה של ספטמבר-אוקטובר אינו עוד מודל אמין. כעת יש לבנות מחזורי תכנון סביב לוח השנה המשפטי והרגולטורי בוושינגטון ובבייג'ינג כאחד, ולא סביב בלאק פריידי.
במקביל, עלויות הציות עולות. בצד הסיני, המנהל הכללי של המכס הרחיב את הסכמי ההכרה ההדדית של AEO והמשיך לפרוס מערכות החזר מס ללא נייר, לצד סטנדרטים לאומיים חדשים להזמנות משלוח אלקטרוניות ומניפי ייבוא שנכנסו לתוקף ב-1 באוגוסט. בצד היעד, מערכת בקרת הייבוא 2 של האיחוד האירופי הציגה ב-3 באוגוסט רשימה מעודכנת של מילות סיום הדוחה תיאורי מטען גנריים מדי כגון חלקים, ציוד או כימיקלים, ומחייבת משלחים ליישר קו בין תיאורי מוצרים באופן עקבי בחשבונית המסחרית, ברשימת האריזה ובהוראות המשלוח. מקסיקו הזהירה בנפרד כי מידע לא מדויק במניף עלול להוביל לקנסות העולים על 100,000 פזו, והמכס האמריקאי אותת כי משלוחים עם מסמכי יצוא שאינם תואמים את נתוני המניף עלולים לעמוד בפני מעצר.
מעל לכל זה מתווסף הסטטוס המשפטי הלא פתור של מכסי עבודת הכפייה עצמם לפי סעיף 301. מכיוון שאין מנגנון החזר מבוסס אם הערעור המשפטי הנוכחי יצליח, יבואנים המגישים רישומים כיום סופגים למעשה סיכון משפטי שלא היה קיים תחת מבנה המכס הקודם. עבור משלחי מטענים, זה הרגע להיות הצד בשרשרת האספקה שעוקב אחר מועדים אלה באופן יזום ולא באופן תגובתי, שכן העלות של החמצת תאריך מעבר, במכסים, בפרמיות הובלה או קנסות ציות, נופלת כעת ישירות על מי שמנהל את ההזמנה.
כיצד Topway Shipping עוזרת לך לנווט בשרשרת אספקה מונעת מכסים
זוהי בדיוק הסביבה שבה מתברר הערך של שותף לוגיסטיקה מנוסה בין סין לארה"ב. מאז 2010, Topway Shipping, שבסיסה בשנג'ן, בנתה את עסקיה סביב פתרונות לוגיסטיקה חוצי גבולות למסחר אלקטרוני, כאשר צוות המייסדים נושא יותר מ-15 שנות ניסיון בתחום ההובלה הבינלאומית ושחרור ממכס, כאשר חלק ניכר ממנו התמקד במסדרון סין-ארה"ב במרכז סערת המכס השנה.
במקום להשאיר את הלקוחות לנווט בכוחות עצמם בין חלונות הובלת מכולות, תאריכי מעבר למכסים ודרישות תיעוד מכס משתנות, Topway Shipping מכסה את כל שרשרת הלוגיסטיקה מקצה לקצה, החל מהובלה ראשונה ממפעלים סיניים, דרך אחסנה בחו"ל, שחרור ממכס ומשלוחים עד ליעד הסופי. עבור משלחים שצריכים להעביר נפח במהירות לפני מועד אחרון כמו 24 ביולי או 19 באוגוסט, או שצריכים לבנות מחדש את המלאי ביעילות לאחר שההמולה של הובלת מכולות שוככת, Topway מציעה גם שירותי הובלה ימית גמישים של עמוסות מכולות מלאות ופחות ממכולות מסין לנמלים מרכזיים ברחבי העולם, מה שמאפשר ליבואנים להגדיל או להקטין את הקיבולת בהתאם ללוח הזמנים של המכסים במקום להתחייב לנפחי משלוח נוקשים חודשים מראש.
בסביבת שרשרת אספקה שבה ההבדל בין שחרור ממכס לפני או אחרי שינוי תעריף ניתן למדידה בכסף אמיתי, נוכחות של חברת שילוח שכבר מבינה הן את המכניקה של הליכי היצוא הסיניים והן את נוף הציות המשתנה בצד האמריקאי אינה עוד נוחות. זוהי דרישה מבנית להישאר תחרותיים.
סיכום
יולי 2026 הניב תוצאה מנוגדת להבנה: חודש המטענים הטוב ביותר של סין מזה שנה, והגיע בדיוק ביום בו ארצות הברית הפעילה את אחד ממשטרי המכסים הרחבים ביותר בתולדותיה. ההסבר אינו שהמכסים נכשלו. אלא ששש שנים של צעדי סחר מחמירים עיצבו מחדש את קצב השילוח העולמי במקום לבטל את תפקידה של סין בו. עונת השיא עוקבת כעת אחר לוח השנה המשפטי של וושינגטון בדיוק כפי שהיא עוקבת אחר לוח השנה הקמעונאי, העמסה מוקדמת הפכה למאפיין קבוע של הסחר הטרנס-פסיפי ולא לתגובה חד פעמית, ונטל הציות משני צידי האוקיינוס השקט ממשיך לגדול גם כאשר הנפחים משתנים מחודש לחודש. עבור משלחי מטענים, יבואנים ומוכרי מסחר אלקטרוני כאחד, החברות שינהלו את הסביבה הזו בצורה הטובה ביותר הן אלו שעוקבות אחר מועדי המכסים באותה מידה שהן עוקבות אחר לוחות הזמנים של הפלגות, ובונות שותפויות לוגיסטיות גמישות מספיק כדי לספוג את הגל הבא ואת ההנגאובר הבא, בכל עת שיגיעו.
שאלות נפוצות
ש: מדוע סין רשמה את חודש המטענים הטוב ביותר שלה לשנת 2026 ביולי, בדיוק כשהמכסים החדשים נכנסו לתוקף?
א: העלייה נבעה מ"העמסה מוקדמת". יבואנים מיהרו לשלוח משלוחים לנמלי ארה"ב לפני שפג תוקפו של תוספת ההיטל לפי סעיף 122 והמכסים החדשים על עבודת כפייה לפי סעיף 301 נכנסו לתוקף ב-24 ביולי, ולא עקב ביקוש בחגים. נפח הייצור מסין הגיע ל-873,129 TEU, השיא בשנה, גם כאשר מכסים חדשים נכנסו לתוקף באותו יום.
ש: האם חלקה של סין ביבוא המכולות האמריקאי גדל או מצטמצם?
א: מתכווץ בהדרגה, לא קורס. חלקה של סין ביבוא המכולות מארה"ב ירד מכ-41 אחוזים בתחילת 2022 לכ-35 אחוזים ביולי 2026, ככל שיותר יבואנים מאמצים אסטרטגיית הייצור של סין+1, אך סין נותרה המקור הגדול ביותר של יבוא מכולות מארה"ב בפער ניכר.
ש: מה ההבדל בין התעריף הישן לפי סעיף 122 לתעריף החדש לפי סעיף 301?
א: סעיף 122 היה תוספת תשלום גלובלית זמנית של 10 עד 15 אחוזים שהוגבלה על פי חוק ל-150 יום, ולכן היא פגה אוטומטית ב-24 ביולי. להחלפתו, תעריף עבודת כפייה לפי סעיף 301 בשיעור של 10 עד 12.5 אחוזים המכסה כ-60 כלכלות, אין תאריך תפוגה סטטוטורי, אם כי הוא עומד כעת בפני אתגר משפטי מצד 25 תובעים כלליים של מדינות.
ש: האם על היבואנים לצפות שהנפחים ימשיכו לרדת בהמשך שנת 2026?
א: כן, לפחות עד הסתיו. NRF ו-Hackett Associates צופים ירידה בכמויות היבוא משיא יולי ועד נובמבר, שכן מלאי מוגבר שנוצר במהלך העומס הקדמי מפחית את הצורך בהזמנות חוזרות לטווח קצר, לפני שהשנה כולה תסתיים בכ-25.5 מיליון TEU, כמעט ללא שינוי לעומת 2025.
ש: כיצד חברת שילוח יכולה לסייע עם עליות תעריפי משלוח כתוצאה ממכסים?
א: משלח מנוסה בין סין לארה"ב עוקב אחר תאריכי מעבר מכסים ועוזר למשלחים לתזמן הזמנות, לנהל תיעוד מכס ולהגדיל את קיבולת העמסת המכולה המלאה או העמסת המכולה הקטנה סביב מועדי היעד הללו. ספקים כמו Topway Shipping משלבים הובלה בקטע הראשון, אחסנה לחו"ל, שחרור ממכס ומשלוח במייל האחרון, כך שיבואנים אינם צריכים לנהל כל קטע בנפרד בתקופות תנודתיות.
