
2026年に20フィートコンテナの予約が突然難しくなる理由
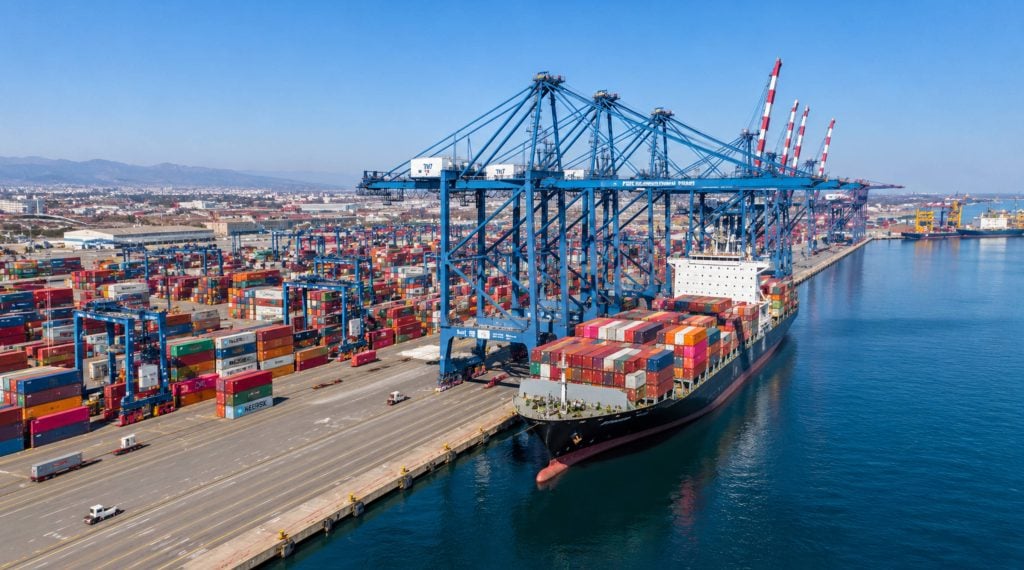
現在、中国との貿易ルートで貨物輸送を請け負っている業者に尋ねれば、皆同じような不満を口にするでしょう。40フィートコンテナはいくらでも空いているのに、清潔な20フィートドライコンテナ、特に中国の港で迅速に引き渡せるコンテナの予約が難しくなっているというのです。これは、重量のある貨物を扱う荷主にとっては大きな問題です。この記事では、2026年に何が起こったのか、なぜ小型コンテナが大型コンテナよりも大きな影響を受けているのか、そして市場が落ち着くまでの間、輸入業者と輸出業者がどのような実際的な対策を講じることができるのかを検証します。
簡単に説明すると、2026年はピークシーズン全体がわずか数週間に凝縮され、空コンテナの再配置という通常のリズムが崩れ、紅海航路変更で既に逼迫していたサプライチェーンに、いくつかの突発的な需要ショックが加わった。大型貨物、厚みのある貨物、あるいは高価な貨物の輸送に選ばれる20フィートコンテナは、まさにその渦中に巻き込まれてしまったのだ。
ピークシーズンが早く到来し、その後も衰えることはなかった。
例年であれば、太平洋横断輸送のピークシーズンは6月下旬から徐々に拡大し、8月から10月にかけてピークを迎える。しかし、2026年はそのスケジュールが事実上崩壊した。需要は、様々な要因が複合的に作用し、約2ヶ月前倒しされた。電子商取引プラットフォームはプロモーションのスケジュールを夏期に前倒しし、メーカーやイベント主催者は北米ワールドカップに先駆けてグッズや家電製品の販売を開始し、欧州のバッテリー、ソーラーパネル、電気自動車の購入者は、予想される規制変更に先んじて発注を前倒しした。
ワシントンと北京間の関税をめぐる不確実性が加わった結果、5月には中国からの予約が短期間ながら急激に増加し、その後、典型的な緩やかな増加ではなく、初夏にかけて継続的な圧力がかかった。上海や青島などの港では船舶の待機時間が通常よりはるかに長くなったと報告されており、上海コンテナ貨物指数は5月下旬まで5週連続で上昇し、冬の最低水準から約70%上昇した。
繁忙期が短縮されること自体が混乱を招くが、特に深刻なのは、コンテナ船隊の確保という点だ。運送業者やリース会社は、急激な需要増ではなく、緩やかな増加を見越して船隊を編成しているからだ。もしある月に予約が急増した場合、空のコンテナを前回到着した港から必要な港まで輸送するのに十分な時間が確保できない。
状況がこれほど急速に好転したのも興味深い。2026年初頭には、複数の業界モニターが仕向地ヤードで遊休設備が過剰になっていると報告しており、関税の不確実性の中で輸出業者が停滞したため、古いコンテナの価格が下落していた。予約市場が再び逼迫した状態に陥ったのは、前倒し輸送が始まってからわずか数週間後のことだった。これは、設備の入手可能性が、長期的な船隊規模の変化ではなく、短期的な購買行動の変化にいかに敏感であるかを改めて示している。
なぜ20フィートのボックスは40フィートのボックスよりも影響を受けやすいのか
コンテナ不足が全般的に発生すれば、あらゆるサイズのコンテナに等しく影響が出ると思われがちですが、コンテナ市場はそう単純ではありません。20フィートのドライコンテナは、機械部品、タイル、金属部品、缶詰など、サイズに対して重量のある貨物、あるいは40フィートコンテナに積載すると道路重量制限を超えてしまうような高密度貨物の輸送に推奨されています。そのため、20フィートコンテナは、よりニッチで専門的な顧客層にとって頼りになる存在となっています。そして、需要が増加すると、供給量が限られているほど供給不足が早く発生するのです。
また、これらのコンテナの移動方法にも機械的な不均衡が生じています。中国から世界各地へ大量のコンテナ貿易が流れ出ているため、アジアからヨーロッパ、アジアから北米といった貿易ルートは主に一方通行となり、目的地では空のコンテナが蓄積され、出発港では不足が生じています。米国やヨーロッパのターミナル運営会社は、ヤードが空のコンテナでいっぱいになっていると指摘する一方、深セン、寧波、塩田の輸出業者はコンテナの積み込みに苦労しています。こうした在庫を出発地に戻すには船舶スペースが必要となり、繁忙期には船舶スペースは船会社が最も手放したくないもののひとつです。
紅海問題も加わると、アジア・ヨーロッパ間およびアジア・米国東海岸間の輸送ルートの大部分がスエズ運河ではなく喜望峰を迂回せざるを得なくなり、再配置の計算はさらに悪化する。測定方法にもよるが、アフリカを迂回するルートでは、往復それぞれ10日から14日の航海時間が追加される。つまり、そのルートで停泊しているコンテナは、迂回前よりもほぼ2週間長く積み替えができなくなる。これを全船隊に適用すると、実際に存在するコンテナの数は変わらないにもかかわらず、実質的な世界のコンテナプールは縮小する。
重量制限は事態をさらに悪化させるだけだ。多くの荷主の考えとは異なり、20フィートコンテナの総重量制限はどのサイズよりも低いが、40フィートコンテナよりも自重が低い。そのため、より大きなコンテナに分散させると道路重量制限を超えてしまう商品を輸送するには、20フィートコンテナしか選択肢がない。農産物輸出業者、金属加工業者、タイル・陶磁器会社は、不足を避けるために40フィートコンテナに切り替えることはできない。なぜなら、そうすると半分しか入っていないコンテナを単位当たりのコストが大幅に高くなるか、仕向港で重量違反のリスクを負うことになるからだ。
圧迫の背景にある数字
しかし、スポット運賃は全体像の一部に過ぎません。スペース確保を目指す荷主にとって最も有用な指標は、わずか1年の間に状況がどれほど急激に変化したかということです。以下の表は、Drewry、上海コンテナ貨物指数、および太平洋横断航路とアジア・ヨーロッパ航路を追跡している複数の貨物輸送業者から得られたデータに基づき、2026年半ばにおける市場の一般的な推移を示しています。
| インジケータ | 初期2026 | 2026年半ば | 20フィートの予約にどのような影響があるか |
| ドリューリー・ワールド・コンテナ・インデックス(40フィートコンテナあたり) | $ 2,100周り | 第2四半期から第3四半期にかけて上昇 | 20フィートコンテナの料金は通常、FEU(フルコンテナ換算)の60~70%に連動するため、FEUのベンチマークが上昇するとTEU(10フィートコンテナ換算)の価格も上昇する。 |
| 上海コンテナ貨物指数 | 約1,890ポイント | 2,200ポイント以上 | 5週連続の値上げは、価格だけでなく設備も市場における制約要因となっていることを示している。 |
| ピークシーズン追加料金(コンテナ1個あたり) | $ 200-$ 800 | $ 500-$ 2,000 | 通信事業者は、需要が高い時だけでなく、機器が不足している時にもPSSをより積極的に適用する。 |
| 喜望峰経由の輸送とスエズ運河経由の輸送 | アジア・ヨーロッパ間の弦の大部分 | 2026年半ば時点でも依然として大多数を占める | 航海期間が長くなることで、コンテナは往復ごとに数週間余計に市場に出回らなくなる。 |
| 中国発米国行き航空券予約件数 | 2024年の水準を約30%下回る | 関税期限前後の急激な短期的な反発 | 輸送量の急激な増加により、運送業者の機器計画ははるかに困難になる。 |
これらの数値はいずれも直線的に推移しているわけではなく、2026年後半の予測は極めて不確実です。ほとんどのアナリストは、紅海の交通量が正常化し、大量の新造船による輸送能力の供給が続けば、料金は緩和されると予想していますが、紅海情勢の解決、新たな料金改定、あるいは需要の急増などによって、わずか数週間でその傾向が逆転する可能性も十分にあります。
知っておくべき地域差
こうした利用可能性は大陸全体で一貫しているわけではなく、地域のパターンを把握している荷主は通常、最悪の事態を回避できる。太平洋横断貨物の大部分を担い、紅海ルート変更の影響を直接受けていない米国西海岸では、東海岸に比べて機器の流れが比較的安定している。東海岸では、従来スエズ運河を全水路で利用しており、現在はコンテナ1個あたり数百ドルから1,000ドル以上のルート変更費用が発生している。中国では、深センや寧波などの沿岸工業地帯の方が、内陸部よりも移動した機器を入手しやすい。これは、これらの地域が再配置を実行している港に近いためである。
一方、関税の不確実性からバイヤーが中国以外の地域へ調達先を多様化しているため、ベトナム、タイ、インドネシアをはじめとする東南アジア諸国が太平洋横断輸送量に占める割合が高まっており、機器需要もこれらの地域へとシフトし始めている。出発港や到着港に柔軟性のある荷主は、輸送ルートを変更するだけで、よりシンプルな予約状況を実現できる場合が多い。
料金や設備ほど注目されていないものの、書類手続きという側面も存在します。運航会社は欠航便が相次ぎ、輸送能力が限られているため、予約が次の便に繰り越されることがますます一般的になっています。通関書類に問題があったり、商業送り状が不足していたりすると、1週間の待ち時間が1ヶ月の遅延にまで膨れ上がる可能性があります。書類をきちんと整え、早めに提出した荷主は、船が再予約された際に順番待ちの列の最後尾に回されることを避けることができます。ターミナル側は、既に通関済みの貨物を優先的に積み込む傾向があるためです。
荷主が実際にできること
これほど逼迫した市場において万能な解決策はありませんが、2026年を乗り切るのに最も有利な立場にある荷主には、いくつかの共通点があるようです。通常よりも早めに予約する(平穏な年には2週間前で十分でしたが、理想的には4~8週間前)ことで、フォワーダーは輸送枠が埋まる前に割り当てを確保する時間を確保できます。特定の船会社にこだわるのではなく、運送業者や船舶に柔軟に対応することで、厳格な予約方法では見落としてしまうような代替輸送能力の可能性が広がります。
また、そもそも出荷に特定の20フィートコンテナが必要かどうかを再考する時期でもあります。LCL(混載コンテナ)輸送は、機器市場の最も逼迫した分野の負担を軽減するのに役立ちます。LCL輸送では、14~15立方メートル以下の貨物の場合、1つの希少なコンテナをめぐって各顧客が競合するのではなく、複数の顧客の貨物でスペースを共有するからです。20フィートコンテナの重量容量を本当に必要とする荷送人にとっては、スポット市場で出荷ごとに探すのではなく、運送業者に割り当てを事前に予約してくれるフォワーダーと取引する方が、機器が不足している場合でも、通常ははるかに安定した結果が得られます。
まさに、中国と米国を結ぶ航路で確固たる事業基盤を持つ物流パートナーが真価を発揮する場です。深センに拠点を置き、2010年から越境EC物流事業を展開しているTopway Shippingは、こうしたチャネル専門知識を基盤として設立されました。創業チームは、国際物流と通関業務において合計15年以上の経験を持ち、中国と米国間の貨物輸送において長年の実績を誇ります。Topway Shippingは、中国から世界各地の主要港へのフルコンテナ(FCL)および混載コンテナ(LCL)の海上輸送サービスを柔軟に提供しているため、専用の20フィートコンテナが必要かどうかを検討している荷主は、契約前に両方の選択肢を簡単に評価できます。
このような緊急事態において同様に重要なのは、コンテナが港を出港した後の対応です。Topway Shippingのソリューションは、工場からの最初の輸送から、海上倉庫保管、通関手続き、そして最終配送まで、サプライチェーン全体を網羅しています。つまり、荷主は4つの異なるベンダーとの調整や、機器の確保に奔走する必要がありません。予約が直前に変更になった場合でも、下流工程を既に担当しているパートナーが1社あれば、軽微なスケジュール変更で済むか、サプライチェーン全体が混乱するかの分かれ目となります。
さらに、コスト計画についても触れておく必要があります。機器市場の逼迫は、通常、基本運賃の面でニュースになるのではなく、付帯料金、繁忙期割増料金、機器の不均衡料金、そして当初の見積もりには含まれていない直前のロールオーバー費用といった形で現れます。運送予算担当者は、3か月前の見積もりで示された料金がそのまま維持されると想定するのではなく、2026年後半に向けて余裕を持たせた予算を組む必要があります。これは、最も慎重な輸入業者だけが行う予防策ではなく、基本的な計画上の必須事項です。
市場は過渡期にあるが、恒久的な不足ではない
ここで少し立ち止まって、現在のプレッシャーを文脈に沿って捉え直してみる価値がある。世界のコンテナ船隊は縮小しているわけではない。新造船や設備の納入は引き続き好調で、既存船隊に対する受注残高は依然として過去最高水準にある。2026年に起きている事態は、需要のタイミングの問題に重なった流通の問題と捉える方が適切だろう。つまり、間違った場所に大量のコンテナが集中し、平均的なピークシーズンの需要が数ヶ月分、わずか数週間の慌ただしい時期に集中するという状況だ。
この枠組みは計画策定において重要である。真の構造的不足には、特定の機器リース契約を締結するなど、より長期的な対策が必要となる。一方、流通とタイミングの問題は、現在集中している受注が処理され、再配置が追いつけば緩和される傾向がある。ただし、その正確なタイミングは、個々の荷主のコントロールが及ばない要因、特に紅海航路の正常化や次回の関税政策の展開に大きく左右される。
結論
2026年の20フィートコンテナ市場の逼迫は、複数の要因が複合的に作用した結果である。すなわち、繁忙期の早期到来、喜望峰経由の航路変更による輸送設備の不足、そして関税期限や世界情勢に関連した需要ショックなどが挙げられる。これらの要因はいずれも単独では永続的なものではないが、複合的に作用することで、特にギリギリまで待つ荷主や特定の運送業者に依頼したい荷主にとって、20フィートコンテナの輸送スケジュールを確保することが、わずか1年前と比べてもはるかに困難になっている。
実際の対応は複雑ではありませんが、規律が必要です。早めに予約し、ルートと運送業者に柔軟に対応し、量が許せばLCLを検討し、ベンダーごとに旅程をつなぎ合わせるのではなく、割り当てを事前に予約し、出荷のエンドツーエンドの管理を行っているフォワーダーと協力します。10年以上中国と米国に注力してきたTopway Shippingのようなパートナーは、最初の区間の輸送からラストマイル配送まで、このような変動を荷主に代わって吸収するように設計されているため、機器市場の逼迫は配送の遅延ではなく、合理的な迷惑となります。
よくあるご質問
Q:なぜ現在、20フィートコンテナは40フィートコンテナよりも入手困難なのでしょうか?
A: 20フィートコンテナは、重量のある高密度貨物の輸送に好まれており、需要が設備の移設速度を上回るペースで急増している限られた荷主層にしか利用されていません。一方、40フィートコンテナは、多くのヤードで比較的入手しやすい状態です。
質問:2026年に20フィートコンテナを予約する場合、どれくらい前に予約すれば良いですか?
A:現在、ほとんどのフォワーダーは、出航の4~8週間前に予約すべきだと言っています。閑散期には約2週間前で予約すれば良いのですが、特に太平洋横断航路やアジア・ヨーロッパ航路ではその傾向が顕著です。
質問:20フィートのコンテナ枠を確保できない場合、LCLは良い代替手段でしょうか?
A: LCL(混載貨物)輸送は、14~15立方メートル以下の貨物の場合、多くの場合、より安価で予約も容易です。専用コンテナを競合することなく、共有コンテナの容量を利用します。
質問:2026年後半には20フィートコンテナの供給状況は改善するでしょうか?
A:アナリストらは、紅海の交通量が正常に戻り、新造船の納入が継続すれば、規制緩和は段階的に進むと見ている。しかし、その時期は予測不可能であり、さらなる関税変更や需要の急増によって急速に変化する可能性がある。
Q:この機器不足の状況において、Topway Shippingはどのように支援できますか?
A: Topway Shippingは、荷主がすべてのニーズに対応できる単一のパートナーとして、中国から世界の主要港へのFCL(コンテナ単位輸送)およびLCL(混載輸送)の海上輸送サービスに加え、一次輸送、海外倉庫保管、通関手続き、最終配送までを提供します。状況の変化に応じて、顧客は輸送ルートやコンテナ戦略を変更できます。
