
लाल समुद्राचा धोका अजूनही कायम आहे: त्याला वळसा घालण्याचे नुकसान का होते
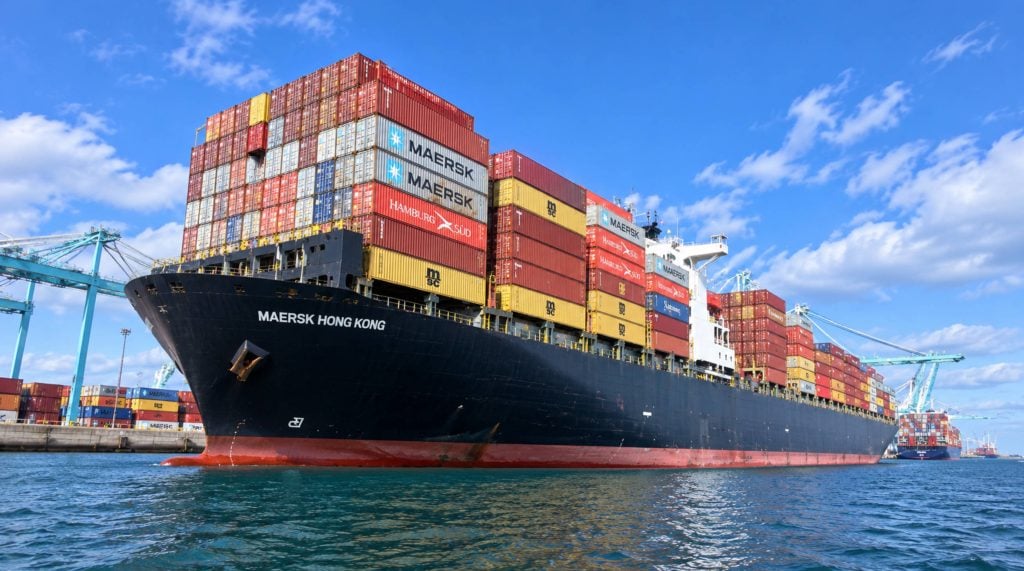
१९ नोव्हेंबर २०२३ रोजी लाल समुद्रात गॅलेक्सी लीडर ताब्यात घेतल्याच्या घटनेला जवळपास तीन वर्षे उलटून गेली असली तरी, एकेकाळी जागतिक व्यापाराच्या अंदाजे १२-१५% वाहतूक करणारा हा मार्ग अजूनही पूर्वपदावर आलेला नाही. ऑक्टोबर २०२५ मध्ये गाझा येथे झालेल्या युद्धविरामानंतर काही काळासाठी हल्ले कमी झाले होते आणि २०२६ च्या सुरुवातीला काही मोजक्या जहाजांनी सुएझ कालव्यात परतण्याचा प्रयत्नही केला होता. त्यानंतर, जून २०२६ मध्ये, इराण-इस्रायल संघर्ष पुन्हा पेटल्याने हुथींनी इस्रायलशी संबंधित जहाज वाहतुकीवर पुन्हा बंदी जाहीर केली आणि तो क्षणिक आशावाद जितक्या वेगाने निर्माण झाला होता, तितक्याच वेगाने नाहीसा झाला.
मालवाहतूकदार, आयातदार आणि चीनमधून येणाऱ्या मालाची नोंदणी करणाऱ्या प्रत्येकासाठी, तांबडा समुद्र कधीतरी पुन्हा खुला होईल की नाही हा व्यावहारिक प्रश्न कधीच नव्हता. खरा प्रश्न हा आहे की, गेल्या तीन वर्षांत तयार झालेली खर्चाची रचना — केप ऑफ गुड होपचा वळसा, युद्धाच्या जोखमीचे प्रीमियम, जहाजांच्या क्षमतेवर आलेली मर्यादा — लवकरच कमी होणार आहे का. सप्टेंबर २०२६ मधील सद्यस्थिती पाहता, याचे प्रामाणिक उत्तर आहे: अजून नाही, आणि कदाचित काही काळ तरी नाही. हा लेख, समुद्रावर प्रत्यक्षात काय घडत आहे, त्याचा प्रत्येक मार्गावरील दरांवर आणि वाहतुकीच्या वेळेवर काय परिणाम होत आहे, आणि माल पाठवणारे यावर आत्ता काय करू शकतात, याचे सविस्तर विश्लेषण करतो.
न संपणारे संकट
लाल समुद्रातील संकटाची सुरुवात येमेनस्थित हुथी दलांनी केलेल्या क्षेपणास्त्र, ड्रोन आणि सागरी सुरुंगांच्या हल्ल्यांच्या मालिकेतून झाली. सुरुवातीला, गाझा युद्धाच्या उद्रेकानंतर इस्रायलशी संबंधित जहाजांवरील प्रतिशोध म्हणून हे हल्ले केले गेले असे भासवण्यात आले. काही महिन्यांतच, १०० हून अधिक व्यापारी जहाजांना लक्ष्य करण्यात आले आणि २०२४ च्या सुरुवातीपर्यंत आशिया आणि युरोप दरम्यान कार्यरत असलेल्या बहुसंख्य कंटेनर कंपन्यांनी आपली जहाजे बाब अल-मंदेब सामुद्रधुनी आणि सुएझ कालव्यातून पूर्णपणे काढून घेतली होती आणि त्याऐवजी केप ऑफ गुड होप मार्गे वळवली होती.
लष्करी हस्तक्षेपामुळे परिस्थितीत फारसा बदल झाला नाही. अमेरिका आणि युनायटेड किंगडमने फेब्रुवारी २०२४ मध्ये सुरू केलेल्या 'ऑपरेशन प्रॉस्पेरिटी गार्डियन'ने हुथींच्या ठिकाणांवर वारंवार हल्ले केले, तरीही २०२४ आणि २०२५ मध्येही हल्ले सुरूच राहिले. ऑक्टोबर २०२५ मध्ये गाझामध्ये झालेल्या युद्धविरामानंतर खऱ्या अर्थाने शांतता पसरली आणि काही महिन्यांसाठी असे वाटले की या उद्योगाला अखेर आपला शॉर्टकट परत मिळेल. जून २०२६ मध्ये ती संधी संपली, जेव्हा इस्रायल आणि इराण यांच्यातील नव्याने सुरू झालेल्या संघर्षामुळे हुथींना त्यांच्या जहाज वाहतुकीवरील बंदी पुन्हा लागू करण्याचे नवीन कारण मिळाले.
कोणत्याही एका मथळ्यापेक्षा आकडेवारीच सर्व काही अधिक चांगल्या प्रकारे सांगते. जागतिक सागरी वाहतुकीतील सुएझ कालव्याचा वाटा संकटापूर्वीच्या सुमारे १२% वरून आज ९% पेक्षा कमी झाला आहे, आणि २०२४ मध्ये मार्गातील बदलांच्या ऐन काळात या कालव्यातून होणारी कंटेनर जहाजांची वाहतूक अंदाजे ९०% ने घटली होती. तेव्हापासून त्या वाट्यात लक्षणीय सुधारणा झालेली नाही, कारण मूळ सुरक्षेचा धोका मुळीच नाहीसा झालेला नाही — तो सततचा न राहता केवळ अधूनमधून उद्भवणारा झाला आहे.
‘सुएझ पुन्हा सुरू होत आहे’ या मथळ्यांमध्ये मूळ मुद्दा का दुर्लक्षित होतो?
दर काही महिन्यांनी, तांबडा समुद्र पुन्हा व्यापारासाठी खुला होणार असल्याच्या बातम्यांची एक नवीन मालिका समोर येते. जानेवारी २०२६ मध्ये, कालव्याच्या दक्षिण प्रवेशद्वाराजवळ असलेल्या इजिप्तच्या सोख्ना बंदरात एक नवीन अर्ध-स्वयंचलित कंटेनर टर्मिनल सुरू झाले आणि भारत, मध्य पूर्व व अमेरिका यांना जोडणाऱ्या मेर्स्कच्या सेवेसह काही मोजक्या कंपन्यांनी मर्यादित वाहतूक पुन्हा सुरू केली. या वृत्तांकनाने याला संकटाच्या समाप्तीची सुरुवात म्हणून सादर केले. पण तसे नव्हते.
विमा कंपन्यांनी या प्रदेशाबद्दलचा आपला दृष्टिकोन अजिबात नरम केलेला नाही. विमा कंपन्या अजूनही तांबड्या समुद्रातील प्रवासाला उच्च-जोखीम म्हणून वर्गीकृत करतात, आणि या मार्गावरून प्रवास करणाऱ्या जहाजांसाठी युद्धाच्या जोखमीचे प्रीमियम २०२६ च्या तिसऱ्या तिमाहीपर्यंत जहाजाच्या एकूण मूल्याच्या अंदाजे १.०% पर्यंत वाढले होते — जे एका मोठ्या कंटेनर जहाजाच्या एकाच प्रवासात लाखो डॉलर्सची भर घालण्यासाठी पुरेसे आहे. केवळ ही एकच बाब अनेकदा सुएझ प्रवासातून मिळणारी इंधन आणि वेळेची बचत नाहीशी करण्यासाठी पुरेशी ठरते.
याचा परिणाम म्हणजे खऱ्या अर्थाने बाजारपेठ पुन्हा सुरू होण्याऐवजी दुहेरी मार्गांवर उभी राहिली आहे. जेव्हा सुरक्षेची परिस्थिती तात्पुरती अनुकूल दिसते, तेव्हा काही मोजक्याच मालवाहू कंपन्या विशिष्ट मार्गांवरून अधूनमधून सुएझच्या फेऱ्या करतात, तर बहुसंख्य कंपन्या — बहुतेक उद्योग अंदाजांनुसार, पूर्व-पश्चिम कंटेनर क्षमतेच्या ७०% पेक्षा जास्त — केप ऑफ गुड होप मार्गाचाच पूर्वनिर्धारित, बिनशर्त पर्याय म्हणून वापर करत आहेत. बहुतेक विश्लेषकांना आता किमान २०२७ पर्यंत हीच पद्धत कायम राहील अशी अपेक्षा आहे, आणि मालवाहू कंपन्यांनी आधीच त्यांच्या जहाजांच्या तैनातीची योजना, नवीन जहाजांच्या बांधणीच्या ऑर्डर्स आणि नेटवर्कची रचना अशा तांबड्या समुद्राच्या अनुषंगाने नव्याने आखून घेतली आहे, जो नजीकच्या भविष्यात मोठ्या प्रमाणात बंदच राहणार आहे.
लांबचा वळसा घालण्याची खरी किंमत
आफ्रिकेच्या दक्षिण टोकावरून मार्ग बदलणे ही केवळ वेळापत्रकाची गैरसोय नाही. यामुळे आशिया-युरोपच्या सामान्य प्रवासात अंदाजे ३,५०० सागरी मैलांची भर पडते आणि अंदाजे २५ लाख टीईयू (TEU) जागतिक कंटेनर क्षमता वापरली जाते, कारण जहाजे जास्त काळ समुद्रात राहतात आणि पुढच्या फेरीत त्यांचा तितक्या लवकर पुनर्वापर करता येत नाही. मागणीची वाढ मंदावली असतानाही मालवाहतुकीचे दर संरचनात्मकदृष्ट्या वाढलेले राहण्यामागे, क्षमतेचा हा वापर हे एक प्रमुख कारण आहे.
अतिरिक्त मैल, अतिरिक्त दिवस
वाढीव वाहतुकीचा वेळ प्रत्येक व्यापारी मार्गानुसार बदलतो, परंतु जिथे जिथे केप वळणमार्ग लागू होतो, तिथे तो लक्षणीय असतो. खालील तक्त्यामध्ये वाहक आणि फॉरवर्डर्स सध्या ज्या अंदाजित परिणामाचा सामना करत आहेत, त्याचा सारांश दिला आहे.
| ट्रेड लेन | वापरातील मार्ग | वाढीव वाहतूक वेळ | सामान्य एकूण परिवहन |
| आशिया → उत्तर युरोप | केप ऑफ गुड होप | +५ ते ७ दिवस | 40 ते 50 दिवस |
| आशिया → भूमध्यसागरीय | केप ऑफ गुड होप | +५ ते ७ दिवस | 35 ते 45 दिवस |
| आशिया → अमेरिकेचा पूर्व किनारा | केप / सुएझ मिश्रण | +५ ते ७ दिवस | 32 ते 40 दिवस |
| आशिया → अमेरिकेचा पश्चिम किनारा | ट्रान्स-पॅसिफिक (अप्रभावित) | 0 ते 2 दिवस | 14 ते 18 दिवस |
लक्षात घ्या की अमेरिकेच्या पश्चिम किनारपट्टीच्या मार्गाला जवळजवळ स्पर्शही झालेला नाही, कारण तो मुळातच सुएझ कालव्यावर अवलंबून नाही. नेमके याच कारणामुळे गेल्या दोन वर्षांत चीनमधील अनेक मालवाहतूकदारांनी आपला मालवाहतुकीचा ओघ पश्चिम किनारपट्टीवरील प्रवेशद्वारांकडे आणि अंतर्गत रेल्वेमार्गांकडे वळवला आहे — लाल समुद्रावरील अतिरिक्त शुल्क केवळ स्वतः सोसण्याऐवजी ते पूर्णपणे टाळण्याच्या काही मोजक्या मार्गांपैकी हा एक आहे.
अतिरिक्त इंधन, अतिरिक्त शुल्क
वेळेव्यतिरिक्त, केप मार्गाने जाणाऱ्या जहाजाला लक्षणीयरीत्या जास्त इंधन लागते. उद्योग क्षेत्राच्या अंदाजानुसार, सुएझ मार्गे थेट जाण्याच्या तुलनेत, केप ऑफ गुड होप मार्गे एकदा जहाज वळवल्यास प्रत्येक मोठ्या कंटेनर जहाजामागे अतिरिक्त इंधनाचा खर्च सुमारे १.६ दशलक्ष अमेरिकन डॉलर्स येतो, आणि यात टाळलेला कालव्याचा टोल विचारात घेतला तरीही हा खर्च तसाच राहतो. इजिप्तला याचा तीव्र फटका बसला आहे: संकटापूर्वी सुएझ कालवा प्राधिकरणाचा वार्षिक महसूल अंदाजे १०.२५ अब्ज अमेरिकन डॉलर्सवरून घसरून ४ अब्ज अमेरिकन डॉलर्सपेक्षा कमी झाला आहे. या घसरणीमुळे, ही तूट भरून काढण्यासाठी इजिप्तला इतर बंदरांवरील शुल्क आणि दर वाढवावे लागले आहेत — हे खर्च अखेरीस, ज्या मार्गांवरून अजूनही कालव्यातून वाहतूक होते, तेथील मालवाहतूकदारांच्या बिलांमध्ये परत समाविष्ट होतात.
मालवाहतुकीच्या दरांवर लेननुसार काय परिणाम होत आहे
२०२६ मध्ये सागरी मालवाहतुकीचे दर एकूणच खाली येण्याचा कल दर्शवत आहेत, कारण नवीन जहाजांच्या आगमनामुळे मागणीच्या वाढीपेक्षा अधिक वेगाने क्षमता वाढली आहे. उदाहरणार्थ, वर्षाच्या पहिल्या भागात चीन ते अमेरिकेच्या पश्चिम आणि पूर्व किनाऱ्यापर्यंतचे सरासरी स्पॉट दर अनुक्रमे सुमारे ३५% आणि ३२% नी घसरले. परंतु ही व्यापक घसरण, रेड सी मार्गातील बदलामुळे सर्वाधिक प्रभावित झालेल्या मार्गांवरील एका हट्टी आणि कायमस्वरूपी प्रीमियमला लपवते — सामान्य सुएझ मार्गानुसार या मार्गांसाठी लागणारा खर्च आणि आज प्रत्यक्षात लागणारा खर्च यातील तफावत तितक्या वेगाने कमी झालेली नाही.
| लेन | संकटापूर्वीच्या तुलनेत अंदाजे दर प्रीमियम | सर्वसाधारण ४० फूट कंटेनर दर (२०२६) |
| चीन → उत्तर युरोप / भूमध्यसागरीय प्रदेश | बेसलाइनपेक्षा ५% ते १०% जास्त | करार दर साधारणपणे प्रति FEU दोन हजार ते मध्यम डॉलरच्या दरम्यान, स्पॉट दर जास्त आणि अधिक अस्थिर. |
| चीन → अमेरिका पूर्व किनारा | बेसलाइनपेक्षा ५% ते १०% जास्त | $ 4,200 ते $ 7,200 |
| चीन → अमेरिका पश्चिम किनारा | बेसलाइनपेक्षा ५% ते १०% जास्त | $ 3,000 ते $ 5,500 |
दीर्घकालीन करारांचे दरही अशीच कहाणी सांगतात. २०२६ च्या सुरुवातीला झालेले सुदूर पूर्व ते भूमध्य सागरीय करार, २०२५ च्या अखेरच्या दरांपेक्षा सुमारे २५% नी कमी होते, जे बाजारातील सामान्य घसरणीचे द्योतक आहे. तरीही, एकदा का तांबड्या समुद्राचा जोखीम प्रीमियम वगळला की, हे दर २०२३ च्या संकटपूर्व पातळीपेक्षा बरेच वर आहेत. दुसऱ्या शब्दांत सांगायचे झाल्यास, मालवाहतूकदारांना व्यापक दरचक्रातून काहीसा दिलासा मिळत आहे, परंतु स्वतः तांबड्या समुद्राने त्याबदल्यात काहीही दिलेले नाही.
एलसीएल (LCL) कार्गोला अशाच प्रकारच्या कोंडीचा सामना करावा लागतो. चीनमधून अमेरिकेला होणाऱ्या एकत्रित मालवाहतुकीचा दर सध्या प्रति घनमीटर सुमारे ४० ते ९० अमेरिकन डॉलर्स आहे, शिवाय सीएफएस (CFS) हाताळणी शुल्क अंदाजे प्रति घनमीटर ८ ते १५ अमेरिकन डॉलर्स लागते. आणि सर्वसाधारण नियम अजूनही लागू होतो: एकदा मालाचे वजन सुमारे १४ ते १५ घनमीटरपेक्षा जास्त झाले की, एफसीएल (FCL) हा अधिक किफायतशीर पर्याय ठरतो. त्या मर्यादेखाली, कागदोपत्री एलसीएल स्वस्तच राहते, पण एकत्रीकरणाच्या वेळापत्रकामुळे आधीच लांब असलेल्या प्रवासात साधारणपणे आणखी दोन ते पाच दिवसांची भर पडते.
मालवाहतुकीच्या बिलाच्या पलीकडे: विमा, वाहतूक कोंडी आणि विश्वसनीयता
थेट दराचा प्रीमियम हा संपूर्ण चित्राचा केवळ एक भाग आहे. सुएझ मार्गाची निवड करणाऱ्या कोणत्याही जहाजासाठी युद्ध-जोखीम विमा आता ऐच्छिक न राहता जवळजवळ अनिवार्य झाला आहे, आणि पूर्वी नमूद केलेला अंदाजे १.०% जहाजाच्या मूल्यावरील प्रीमियम हा प्रमाणित सागरी मालवाहतूक विम्यावर अतिरिक्त आकारला जातो , तो त्याचा पर्याय नाही. युरोपला जाणाऱ्या मालासाठी 'डोअर-टू-डोअर' दरांची माहिती देणाऱ्या फॉरवर्डर्सना आता ही बाब त्यांच्या खर्चाच्या मॉडेलमध्ये अपवाद म्हणून नव्हे, तर एक सामान्य बाब म्हणून समाविष्ट करणे आवश्यक आहे.
लांब आणि कमी अंदाज लावता येण्याजोग्या केप मार्गाचा दुष्परिणाम म्हणून युरोपातील बंदरांवरील गर्दीही वाढली आहे. लांबच्या प्रवासानंतर जहाजे एकाच वेळी मोठ्या संख्येने येत असल्याने टर्मिनलच्या क्षमतेवर दबाव येतो, ज्यामुळे लवकर माल न मिळाल्यास त्यावर विलंब शुल्क आणि ताब्यात ठेवण्याचे शुल्क आकारले जाण्याचा खरा धोका वाढतो. जे मालवाहतूकदार पूर्वी या शुल्कांना एक दुर्मिळ अपवाद मानत असत, ते आता माल उतरवण्याच्या खर्चाच्या नियोजनात एक मूलभूत गृहितक म्हणून अधिकाधिक अतिरिक्त दिवसांचा समावेश करत आहेत.
वेळापत्रकाच्या विश्वासार्हतेलाही फटका बसला आहे. केपच्या लांब पल्ल्याच्या फेऱ्यांमध्ये अंदाजे २५ लाख टीईयू क्षमता प्रभावीपणे अडकल्यामुळे, मालवाहू कंपन्यांकडे रिकाम्या फेऱ्या सुरू न करता होणारा विलंब, बंदरांवरील संप किंवा हवामानातील व्यत्यय सहन करण्यासाठी कमी लवचिकता उरली आहे. ज्या आयातदाराचे माल भरण्याचे चक्र अत्यंत काटेकोर आहे, त्याच्यासाठी ही कमी झालेली विश्वासार्हता, कदाचित प्रत्यक्ष दरवाढीपेक्षाही मोठी कार्यात्मक डोकेदुखी आहे.
एका सामान्य शिपमेंटसाठी हे कसे घडते
दक्षिण चीनमधील एका कारखान्यातून अमेरिकेच्या पूर्व किनाऱ्यावरील वितरण केंद्राकडे जाणाऱ्या सामान्य मालाच्या एका मानक ४० फूट कंटेनरचे उदाहरण घ्या. २०२६ च्या बहुतांश कालावधीत वापरात असलेल्या मार्गानुसार, संकटापूर्वीच्या सुएझ मार्गाच्या तुलनेत या मालवाहतुकीला अंदाजे ८ ते १२ अतिरिक्त दिवस लागतात, शिवाय युद्ध-जोखीम विमा, इंधन अधिभार आणि क्षमतेवर आधारित दर या सर्वांचा विचार केल्यावर १५% ते २५% पर्यंत अतिरिक्त दर लागतो. सुमारे ४,२०० ते ७,२०० अमेरिकन डॉलर्स इतका दर असलेल्या ४० फूट कंटेनरसाठी, केवळ हा अतिरिक्त दरच प्रति कंटेनर शेकडो ते हजार डॉलर्सपेक्षा जास्त टाळता येण्याजोगा खर्च सहजपणे दर्शवू शकतो.
एलसीएल (LCL) व्हॉल्यूमची वाहतूक करणाऱ्या लहान शिपर्सना त्याच दबावाचा थोडा वेगळा प्रकार जाणवतो — प्रति-कंटेनर दरातील चढ-उतारांचा धोका कमी असतो, परंतु आधीच लांबलेल्या सागरी प्रवासावर कन्सॉलिडेशनमधील विलंबाचा भार वाढण्याची अधिक शक्यता असते. आणि चीन-अमेरिका व्यापाराचा पीक सिझन साधारणपणे वर्षाअखेरीच्या रिटेलच्या तेजीपूर्वी, ऑगस्ट ते ऑक्टोबरपर्यंत असतो, त्यामुळे २०२६ किंवा २०२७ मध्ये या कालावधीत मालवाहतूक करण्याची योजना आखणाऱ्या कोणत्याही शिपरने पहिल्या तिमाहीतील नीचांकी दरापेक्षा ४०% ते ८०% अधिक दरांची अपेक्षा करावी, आणि हा दर मूळ दरात आधीच समाविष्ट असलेल्या रेड सी प्रीमियमसोबत थेट वाढत जाईल.
फॉरवर्डर्स आणि आयातदारांसाठी आत्ताच्या व्यावहारिक कृती
याचा अर्थ असा नाही की माल पाठवणारे हतबल आहेत. २०२६ मध्ये जे फॉरवर्डर्स रेड सी वाहतुकीतील व्यत्ययाचे सर्वोत्तम व्यवस्थापन करत आहेत, ते याला एक अनपेक्षित धक्का न मानता नियोजनाचा एक भाग म्हणून पाहत आहेत; अस्थिर स्पॉट दरांचा पाठलाग करण्याऐवजी, जिथे मालाचे प्रमाण जास्त आहे तिथे करारानुसार दर निश्चित करत आहेत; आणि ज्या मार्गांवर एखादा वाहक अजूनही केप आणि सुएझ हे दोन्ही पर्याय देत आहे, तिथे त्या पर्यायांची सतत तुलना करत आहेत. संकटापूर्वीचा २६ दिवसांचा हाँगकाँग-ते-युरोप वाहतूक कालावधी कधी पूर्णपणे पूर्ववत होईल असे गृहीत धरण्याऐवजी, माल पुन्हा भरण्याच्या योजनांमध्ये काही अतिरिक्त दिवसांचा बफर साठा ठेवणे, ही आता एक अतिसावधगिरीची खबरदारी न राहता एक प्रमाणित पद्धत बनली आहे.
हे अगदी असेच वातावरण आहे जिथे चीन-अमेरिका कॉरिडॉरवर सखोल आणि विशेष अनुभव असलेला फॉरवर्डर आपले स्थान टिकवून ठेवतो. २०१० पासून शेन्झेनमध्ये मुख्यालय असलेल्या टॉपवे शिपिंगने १५ वर्षांहून अधिक काळ विशेषतः चीन-अमेरिका आंतरराष्ट्रीय लॉजिस्टिक्स आणि कस्टम्स क्लिअरन्सवर लक्ष केंद्रित केले आहे, आणि २०२६ मध्ये ज्याप्रकारे ट्रान्झिट टाइम्स आणि सरचार्जेसमध्ये बदल होत आहेत, तेव्हा या विशिष्ट मार्गावरील अनुभवाची सखोलता महत्त्वाची ठरते. टॉपवेची सेवा अशा काळात शिपरला आवश्यक असलेली संपूर्ण साखळी पुरवते — चीनमधील पहिल्या टप्प्यातील पिकअप आणि वाहतूक, जगभरातील प्रमुख बंदरांपर्यंत लवचिक फुल-कंटेनर-लोड आणि लेस-दॅन-कंटेनर-लोड सागरी मालवाहतूक, वेळापत्रकातील बदल सामावून घेण्यासाठी परदेशातील वेअरहाउसिंग , दोन्ही टोकांवर कस्टम्स क्लिअरन्स, आणि अमेरिकेच्या बाजारपेठेत शेवटच्या टप्प्यातील डिलिव्हरी.
FCL जागा लवकर बुक करावी की LCL कन्सॉलिडेशनसाठी थांबावे, याबद्दल निर्णय घेणाऱ्या शिपर्ससाठी; किंवा जलद पण अधिक जोखमीच्या मार्गासाठी लागणारा अतिरिक्त प्रीमियम एखाद्या विशिष्ट शिपमेंटसाठी योग्य आहे की नाही, याचा विचार करणाऱ्यांसाठी, केवळ एकच आकडा सांगण्याऐवजी, वाहतुकीचा नेमका कालावधी आणि खर्चातील तडजोडी स्पष्टपणे मांडणारा फॉरवर्डर असणे, हे अनेकदा गर्दीच्या हंगामातील त्रास कमी करणारे आणि खर्च वाढवणारा अनुभव ठरवणारे ठरते.
परिस्थिती बदलल्यावर त्वरीत हालचाल करू शकणाऱ्या फॉरवर्डरचेही खरे मूल्य असते. जून २०२६ मध्ये घडल्याप्रमाणे, रेड सीमधील परिस्थिती अगदी कमी सूचनेवर बदलू शकते, त्यामुळे मालवाहतूकदारांना अशा भागीदाराचा फायदा होतो जो वाहकांच्या घोषणांवर सक्रियपणे लक्ष ठेवतो, बुकिंगच्या शिफारसींमध्ये बदल करतो आणि जेव्हा एखादा विशिष्ट मार्ग नेहमीपेक्षा थोड्या काळासाठी स्वस्त किंवा अधिक जोखमीचा होतो तेव्हा त्याबद्दल सूचित करतो; याउलट, जो केवळ त्या आठवड्यात वाहकाने प्रसिद्ध केलेला कोणताही दर पुढे पाठवतो, तो त्यांना फायदेशीर ठरत नाही.
आशिया-युरोप किंवा आशिया-अमेरिका पूर्व किनारा मार्गावर वर्षाला २०० कंटेनरची वाहतूक करणाऱ्या मध्यम आकाराच्या आयातदारासाठी याचा काय अर्थ होतो, हे आकड्यांमध्ये मांडणेही महत्त्वाचे आहे. अगदी माफक १५% दराचा अतिरिक्त भार जरी त्या संपूर्ण मालवाहतुकीवर प्रति बॉक्स सरासरी ५,००० अमेरिकन डॉलर्स या दराने लावला, तरी तो अंदाजे वर्षाला १,५०,००० अमेरिकन डॉलर्स इतका होतो. जर तांबडा समुद्रमार्ग सामान्यपणे कार्यरत असता, तर हा खर्च मुळीच झाला नसता. यात जास्त आणि अनिश्चित वाहतूक कालावधीची भरपाई करण्यासाठी लागणारे अतिरिक्त गोदाम दिवस जोडल्यास, मालसाठा ठेवण्याचा खर्च समाविष्ट केल्यावर त्या आकाराच्या व्यवसायासाठी या संकटाचा खरा वार्षिक खर्च सहजपणे सहा-अंकी आकड्यात पोहोचू शकतो.
2027 आणि पलीकडे जाणारा रस्ता
तांबडा समुद्र खरोखरच पुन्हा खुला होईल की नाही, हे जवळजवळ पूर्णपणे जहाज वाहतूक उद्योगाच्या नियंत्रणाबाहेरच्या घटकांवर अवलंबून आहे — जसे की गाझाच्या परिस्थितीची दिशा, व्यापक इराण-इस्रायल संघर्ष आणि त्या व्यापक प्रादेशिक संघर्षात हुथी आपल्या प्रभावाविषयी काय हिशोब करत आहेत यावर. यापैकी कशावरही मालवाहतूकदार किंवा आयातदार प्रभाव टाकू शकत नाही, आणि नेमके याच कारणामुळे या उद्योगातील सध्याचा बराचसा धोरणात्मक सल्ला हा तोडगा निघण्याच्या तारखेवर पैज लावण्याऐवजी अनिश्चिततेनुसार मार्ग काढण्यावर लक्ष केंद्रित करतो.
मालवाहू कंपन्यांनी हे वास्तव दर्शवणारी दीर्घकालीन गुंतवणूक आधीच केली आहे. किमान २०२७ पर्यंत केप ऑफ गुड होप मार्गाची वाहतूक सुरू राहील या गृहितकावर आधारित जहाजांच्या ताफ्याच्या तैनाती योजना, नवीन जहाजांच्या बांधणीच्या मागण्या आणि नेटवर्कची पुनर्रचना करण्यात आली आहे. त्याचबरोबर, पर्यायी मार्गांमध्ये — जसे की पनामा कालव्याची विस्तारित क्षमता, आर्क्टिकमधील सागरी मार्ग आणि ट्रान्स-सायबेरियन कॉरिडॉरसारखे रेल्वे पर्याय — रस वाढला आहे, जरी नजीकच्या काळात यांपैकी कोणताही मार्ग सुएझ कालव्याच्या वाहतुकीची पूर्णपणे जागा घेऊ शकत नाही.
सध्यासाठी, सर्वात वास्तववादी नियोजनाचे गृहीतक हे आहे की, रेड सी प्रीमियम हा तात्पुरता अधिभार नसून, किमान आणखी एक वर्ष आणि शक्यतो त्याहूनही अधिक काळ आशिया-युरोप आणि आशिया-अमेरिका पूर्व किनारा व्यापाराचे एक संरचनात्मक वैशिष्ट्य आहे. जे मालवाहतूकदार आजच हे गृहीतक त्यांच्या अंदाजपत्रकात, मार्गाच्या निर्णयांमध्ये आणि फॉरवर्डर संबंधांमध्ये समाविष्ट करतील, ते २०२३ पूर्वीच्या नकाशावर पूर्णपणे परत येण्याची वाट पाहणाऱ्यांपेक्षा अधिक चांगल्या स्थितीत असतील.
निष्कर्ष
तीन वर्षांनंतर, लाल समुद्रातील संकट हे या क्षेत्रातील बहुतेकांच्या सुरुवातीच्या अपेक्षेपेक्षा खूपच जास्त काळ टिकणारे सिद्ध झाले आहे, आणि २०२६ मधील घटना — गाझा युद्धविरामानंतर आलेली तात्पुरती शिथिलता, आणि त्यानंतर इराण-इस्रायल संघर्ष पुन्हा पेटल्यावर हुथींनी पुन्हा लागू केलेली बंदी — या गोष्टी पुन्हा सुरू करण्याच्या कोणत्याही चर्चेला किती अटी लागू आहेत याची आठवण करून देतात. यामुळे निर्माण झालेला खर्चही सहजपणे कमी होत नाहीये: मालवाहतुकीसाठी लागणारे अतिरिक्त दिवस, वाढलेला युद्ध-जोखीम विमा, जहाजांच्या क्षमतेवर आलेली मर्यादा, आणि व्यापक बाजारपेठेत मंदी असतानाही मालवाहतुकीच्या दरात झालेली किंचितही घट नसलेली वाढ.
चीनमधून मालवाहतूक करणाऱ्या प्रत्येकासाठी एक सोपा व्यावहारिक निष्कर्ष आहे: केप ऑफ गुड होपला अपवाद न मानता, एक पूर्वनिर्धारित पर्याय म्हणून नियोजन करा आणि सुएझ मार्गावरील कोणतीही बचत ही एक मूलभूत गरज न मानता, एक बोनस समजा. या देवाणघेवाणीच्या दोन्ही बाजू समजणाऱ्या आणि प्रत्यक्षात त्याची अंमलबजावणी करण्यासाठी नेटवर्क असलेल्या फॉरवर्डरसोबत काम करणे, हा धोका अनियोजित खर्चात बदलण्यापासून रोखण्याचा एक अधिक विश्वासार्ह मार्ग आहे. टॉपवे शिपिंगने गेल्या दशकाहून अधिक काळ आपला चीन-अमेरिका लॉजिस्टिक्स व्यवसाय याच भूमिकेवर उभारला आहे, आणि जेव्हा रेड सी संकट पहिल्यांदा सुरू झाले होते, तेव्हा ते जितके समर्पक होते, तितकेच ते आजही समर्पक आहे.
वारंवार विचारले जाणारे प्रश्न
सप्टेंबर २०२६ मध्ये कंटेनर वाहतुकीसाठी रेड सी कॅनॉल वापरणे सुरक्षित आहे का?
उत्तर: खात्रीशीरपणे नाही. काही मोजक्याच मालवाहू कंपन्या अजूनही विशिष्ट मार्गांवरून अधूनमधून सुएझमधून प्रवास करतात, परंतु विमा कंपन्या अजूनही या प्रदेशाला उच्च-जोखीम असलेला प्रदेश मानतात आणि इराण-इस्रायल संघर्ष पुन्हा पेटल्यानंतर हुथींनी जून २०२६ मध्ये जहाज वाहतुकीवर पुन्हा बंदी घातली. बहुतेक मालवाहू कंपन्या अजूनही केप ऑफ गुड होप मार्गाचाच वापर करतात.
सुएझच्या तुलनेत केप ऑफ गुड होपच्या मार्गाला किती जास्त वेळ लागतो?
उत्तर: साधारणपणे ८ ते १४ अतिरिक्त दिवस लागतील, हे विशिष्ट मूळ आणि गंतव्य बंदरांवर अवलंबून आहे. यामध्ये आशिया-ते-उत्तर युरोप प्रवासांमध्ये सामान्यतः सर्वात मोठी वाढ दिसून येते, तर आशिया-ते-अमेरिकेच्या पश्चिम किनारपट्टीवरील मालवाहतुकीवर मात्र कोणताही परिणाम होत नाही.
२०२६ मध्ये एकूण मालवाहतूक दर कमी होत असूनही, मालवाहतुकीचे दर संकटापूर्वीच्या पातळीवर परत का आले नाहीत?
नवीन जहाजांच्या वितरणाने क्षमता वाढत असल्यामुळे व्यापक दर प्रामुख्याने कमी होत आहेत. तथापि , रेड सी मार्गावरील वळणामुळे केप ऑफ गुड होपच्या लांब पल्ल्याच्या प्रवासांमधून अंदाजे २.५ दशलक्ष टीईयू क्षमतेचा वापर होतो, ज्यामुळे सर्वसाधारण बाजारपेठ नरम पडत असली तरी, प्रभावित मार्गांवर एक संरचनात्मक प्रीमियम कायम राहतो.
प्रश्न: सध्या रेड सी मुळे होणाऱ्या विलंबाच्या पार्श्वभूमीवर, मी FCL निवडावे की LCL?
सर्वसाधारणपणे, जेव्हा मालाचे वजन अंदाजे १४ ते १५ घनमीटरपेक्षा जास्त होते, तेव्हा FCL अधिक किफायतशीर ठरते, कारण LCL कन्सॉलिडेशनमुळे आधीच जास्त वेळ लागणाऱ्या सागरी वाहतुकीवर आणखी दोन ते पाच दिवसांचा विलंब होतो. त्या वजनाच्या मर्यादेखाली, LCL हाच सहसा अधिक किफायतशीर पर्याय ठरतो.
या काळात चीन-अमेरिका शिपमेंटसाठी टॉपवे शिपिंग कशी मदत करू शकते?
टॉपवे शिपिंग चीन-अमेरिका लॉजिस्टिक्ससाठी संपूर्ण साखळी समर्थन पुरवते, ज्यामध्ये पहिल्या टप्प्यातील वाहतूक, लवचिक FCL आणि LCL सागरी मालवाहतूक, परदेशी वेअरहाउसिंग, सीमाशुल्क मंजुरी आणि शेवटच्या टप्प्यातील वितरण यांचा समावेश आहे. यासाठी त्यांच्या संस्थापक टीमकडे आंतरराष्ट्रीय लॉजिस्टिक्स आणि सीमाशुल्काचा १५ वर्षांहून अधिक अनुभव असून, त्यांचे लक्ष विशेषतः चीन-अमेरिका व्यापार मार्गावर केंद्रित आहे.