
Satu Hab, 27 Pasaran: Bagaimana Pengedaran Pan-EU Sebenarnya Berfungsi
Pengenalan
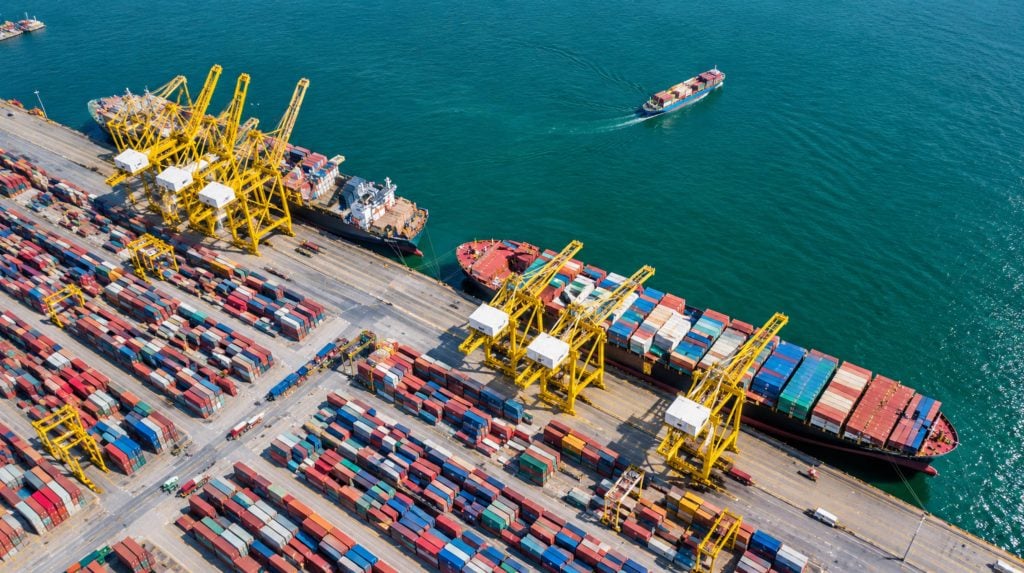
Setiap penjual rentas sempadan akhirnya sampai ke saat yang sama tidak selesa. Pesanan pertama dari Jerman dihantar sebagai bungkusan terus dari China dan tiada siapa yang merungut. Kemudian Perancis dan Itali mula berkembang, seorang pelanggan di Lisbon bertanya mengapa pesanannya telah dalam transit selama lapan belas hari, dan seseorang dalam pasukan melukis peta Eropah dengan satu titik di tengah dan anak panah menghala ke luar. Titik itu adalah habnya. Idea di sebaliknya adalah mudah: membawa stok ke Kesatuan Eropah secara pukal, meluluskan kastam sekali, dan memenuhi setiap pesanan dari dalam blok tersebut.
Pelaksanaan adalah tempat di mana kebanyakan rancangan gagal. Kesatuan Eropah merupakan satu wilayah kastam, tetapi ia bukanlah satu sistem cukai, satu bahasa, satu landskap pembawa atau satu set tabiat pengguna. Sebuah gudang tunggal mewujudkan satu titik stok dan tidak lebih daripada itu. Di sebalik slogan 27 pasaran terletaknya 27 rejim VAT, kadar standard yang bermula dari 17 peratus di Luxembourg hingga 27 peratus di Hungary, gabungan skim pematuhan pembungkusan dan elektronik kebangsaan, dan rangkaian penghantaran yang bertindak sangat berbeza di Rotterdam dan di luar bandar Romania. Melayan hab sebagai projek logistik tulen adalah cara terpantas untuk menyelesaikan masalah cukai yang tidak dapat diselesaikan oleh mana-mana pembawa.
Masanya menjadikan topik ini lebih mendesak berbanding setahun yang lalu. Pada 1 Julai 2026, EU telah menamatkan pelepasan duti untuk konsainan di bawah €150 dan menggantikannya dengan duti tetap sementara sebanyak €3 setiap kategori item. Yuran pengendalian Kesatuan €2 yang berasingan dijadualkan akan menyusul pada 1 November. Pembaharuan VAT yang akan membentuk semula pendaftaran gudang akan tiba pada tahun 2028. Panduan ini menerangkan cara pengedaran pan-EU berfungsi dalam praktiknya, dari kontena lautan hingga ke depan pintu pelanggan, keputusan yang paling penting, dan di mana kos sebenar tersembunyi. Ia mencerminkan peraturan seperti yang berlaku pada pertengahan Oktober 2026 dan menunjukkan tempat di mana butiran masih berubah.
Apakah Hab Pan-EU Sebenarnya?
Hab pan-EU ialah gudang, atau rangkaian kecil gudang, yang terletak di dalam wilayah kastam Kesatuan Eropah di mana barangan import diletakkan dalam edaran bebas dan kemudian diedarkan kepada pelanggan di beberapa negara anggota. Ciri yang menentukan bukanlah bangunan tetapi status undang-undang barangan tersebut. Sebaik sahaja duti dan VAT import telah diuruskan di tempat kemasukan, stok bergerak bebas merentasi sempadan, dan setiap jualan kemudian adalah sama ada bekalan domestik dari negara tempat stok berada atau jualan jarak jauh intra-EU kepada pengguna di tempat lain.
Definisi itu serta-merta memisahkan hab daripada model bungkusan langsung yang mendominasi e-dagang rentas sempadan China selama sedekad yang lalu. Dalam model langsung, setiap pesanan adalah importnya sendiri. Ia membawa pengisytiharan kastamnya sendiri, nilainya sendiri, perjalanannya sendiri dari gudang asal di Shenzhen atau Yiwu, dan pendedahannya sendiri kepada apa jua yuran yang dikenakan pada bungkusan kecil pada bulan tertentu. Dalam model hab, import berlaku sekali untuk ratusan atau ribuan unit, dan perjalanan peringkat pesanan bermula di dalam Eropah.
Tiga Seni Bina Biasa
Kebanyakan penjual mempunyai salah satu daripada tiga persediaan. Yang pertama ialah hab pusat tunggal, biasanya di Belanda, Belgium, Jerman atau Poland, yang melayani seluruh benua dari satu kumpulan stok. Ia adalah yang paling mudah dikendalikan, memerlukan pendaftaran VAT paling sedikit dan menumpukan inventori, yang memastikan stok keselamatan rendah. Kelemahannya ialah jarak, kerana bungkusan dari Belanda ke selatan Itali atau Greece adalah lebih perlahan dan lebih mahal daripada yang dihantar dalam negara.
Yang kedua ialah hab dengan titik stok hadapan. Gudang pusat memegang bahagian ekor panjang rangkaian, manakala produk terlaris direplikasi di satu atau dua negara tambahan di mana kepadatan pesanan mewajarkannya. Yang ketiga ialah pemenuhan tempatan penuh, dengan stok di setiap pasaran utama. Program pasaran seperti FBA Pan-Eropah Amazon condong ke arah ini, menyebarkan inventori merentasi negara penyimpanan seperti Jerman, Perancis, Itali, Sepanyol dan Poland. Ia menyediakan perkhidmatan terpantas dan menanggung beban pematuhan yang paling berat.
Tiada seni bina yang betul secara abstrak. Pilihan yang betul bergantung pada jumlah pesanan setiap negara, purata nilai pesanan, saiz produk, kadar pulangan dan berapa banyak pentadbiran cukai yang boleh dibawa oleh perniagaan secara realistik. Penjual yang membuat tiga ratus pesanan sebulan ke Sepanyol tidak sepatutnya memegang saham Sepanyol. Penjual yang membuat tiga puluh ribu hampir pasti perlu.
Mengapa 2026 Menulis Semula Ekonomi
Selama bertahun-tahun, aritmetik mengutamakan bungkusan terus. Konsainan bernilai di bawah €150 memasuki EU tanpa duti kastam, dan sejak 2021, Kedai Sehenti Import membenarkan platform mengutip VAT semasa pembayaran. Sebuah alat sepuluh euro boleh terbang dari Shenzhen ke Hamburg tanpa duti dan geseran kastam yang sangat sedikit. Aritmetik itu berubah pada 1 Julai 2026.
Duti €3
Peraturan Majlis (EU) 2026/382 telah menghapuskan pelepasan duti untuk konsainan bernilai rendah. Dari 1 Julai 2026 hingga 1 Julai 2028, duti kastam tetap sementara sebanyak €3 dikenakan untuk setiap kategori barang dalam konsainan bernilai €150 atau kurang. Dalam istilah kastam, kategori barang ialah tajuk tarif enam digit yang berbeza pada pengisytiharan. Bungkusan yang mengandungi kemeja-T, sepasang seluar jeans dan stokin yang dikelaskan di bawah tiga tajuk berbeza dikenakan bayaran €9, manakala tiga kemeja-T di bawah satu tajuk dikenakan bayaran €3.
Cukai tersebut kelihatan remeh berbanding had siling €150, tetapi ia sangat tinggi pada julat terendah. Bagi barang €10, €3 ialah cukai 30 peratus. Bagi bungkusan campuran tiga barang kecil bernilai €60 secara keseluruhan, cukai sahaja menambah 15 peratus sebelum VAT dikira. Penjual yang membina model mereka pada bakul yang sangat murah dan pelbagai jenis paling merasakan perkara ini.
Yuran Pengendalian €2
Caj kedua ialah yuran pengendalian Kesatuan. Suruhanjaya Eropah telah mengguna pakai peraturan yang diwakilkan pada 21 September 2026 yang menetapkannya pada €2 setiap item untuk barangan yang dijual pada jarak yang jauh dari negara ketiga dan dikeluarkan untuk edaran bebas kepada pelanggan di EU. Menurut panduan perdagangan yang diterbitkan, akta ini masih dalam tempoh penelitiannya, yang berakhir pada 21 Oktober, dengan permulaan kuat kuasa dijangka pada hari berikutnya dan pelaksanaannya mulai 1 November. Tidak seperti duti sementara, yuran tersebut tidak mempunyai tarikh akhir yang tetap dan bertujuan untuk disemak secara berkala.
Teks tersebut juga mengandungi butiran yang penting untuk perancangan hab: yuran yang lebih rendah dijangkakan mulai 1 Julai 2028 untuk barangan yang dikeluarkan dari gudang kastam untuk jualan jarak jauh. Arah perjalanan adalah jelas. Brussels mahu stok tiba secara pukal, di bawah pengawasan dan dengan data penuh, dan ia menetapkan harga alternatif yang sewajarnya.
Tambahan Kebangsaan dan Tarikh Perpindahan
Negara-negara anggota tidak menunggu dengan sopan. Perancis bertindak lebih awal dalam urusan cukai, dan Romania telah mengenakan yuran tetap setiap bungkusan sejak awal tahun 2026. Itali telah menggubal sumbangan kebangsaan €2 sendiri tetapi telah menangguhkannya lebih daripada sekali, dengan laporan terkini menunjukkan 1 Disember 2026, dan ulasan perdagangan menjangkakan yuran pengendalian kebangsaan akan berkurangan sebaik sahaja yuran Kesatuan dikenakan. Levi bungkusan €2 Austria, yang dilaporkan akan dikenakan mulai 1 Oktober 2026, menyasarkan pengendali besar. Oleh kerana tarikh dan skop dalam bidang ini berubah dari bulan ke bulan, sebarang model bajet harus menganggap yuran kebangsaan sebagai pembolehubah dan mengesahkannya dengan broker kastam sebelum setiap musim jualan.
Jadual 1: Tarikh-tarikh penting untuk perancangan pengedaran pan-EU
| Tarikh | Acara | Kawasan |
| 1 Julai 2021 | Ambang jualan jarak jauh €10,000 di seluruh EU dan IOSS bermula | VAT |
| 1 Julai 2026 | Cukai tetap sementara €3 bagi setiap kategori item untuk konsainan sehingga €150 | Kastam |
| 21 September 2026 | Akta yang diwakilkan oleh Suruhanjaya menetapkan yuran pengendalian Kesatuan pada €2 setiap item | Kastam |
| 1 November 2026 (dijangka) | Yuran pengendalian kesatuan mula dikenakan | Kastam |
| 1 Disember 2026 (dilaporkan) | Sumbangan kebangsaan Itali €2, selepas penangguhan sebelum ini | Nasional |
| 1 Julai 2028 | Duti tetap tamat tempoh; yuran lebih rendah untuk pelepasan gudang kastam; skim OSS dan pemindahan barang sendiri yang diperluas di bawah ViDA | Kastam dan VAT |
| 1 Julai 2030 | E-invois menjadi lalai di bawah ViDA | VAT |
Matematik Tugas yang Jujur dalam Model Hab
Adalah menarik untuk mengatakan bahawa hab sentiasa menang semasa bertugas. Tetapi tidak. Apabila barangan diimport secara pukal, ia akan diluluskan pada kadar tarif biasa mengikut kod komoditi, bukan pada kadar tetap €3. Bagi kebanyakan barangan pengguna, kadar biasa adalah sifar, yang menjadikan hab jauh lebih murah. Bagi pakaian, yang biasanya mempunyai kadar sekitar 12 peratus, perbandingan bergantung pada nilai barang tersebut.
Jadual 2: Cukai tetap €3 ke atas bungkusan langsung berbanding import pukal pada kadar standard (ilustrasi)
| Nilai item | Bungkusan terus, duti tetap | Import pukal pada tarif 12% | Import pukal pada tarif 0% |
| €10 | € 3.00 (30%) | €1.20 | €0.00 |
| €30 | € 3.00 (10%) | €3.60 | €0.00 |
| €50 | € 3.00 (6%) | €6.00 | €0.00 |
| €120 | € 3.00 (2.5%) | €14.40 | €0.00 |
Corak ini wajar dibaca dengan teliti. Untuk barang yang murah pada kadar 12 peratus, import pukal menjimatkan wang. Untuk barang €120 pada kadar yang sama, duti tetap sebenarnya lebih rendah daripada duti standard, yang merupakan kebiasaan rejim sementara yang hilang pada tahun 2028. Oleh itu, kes hab kurang bergantung pada garisan duti berbanding pada semua perkara di sekelilingnya: yuran pengendalian setiap barang, penghantaran yang lebih pantas, pemulangan yang lebih mudah, data yang lebih bersih dan kawalan kedudukan VAT. Sesiapa yang membina hab semata-mata untuk mengelakkan €3 telah salah faham tentang projek tersebut.
Perjalanan Masuk: Dari Shenzhen ke Hab
Sebuah hab hanya sebaik aliran masuknya. Kebanyakan operasi pan-EU dibekalkan oleh pengangkutan laut dari China, dengan pengangkutan udara dikhaskan untuk pelancaran dan pengisian semula kecemasan dan kereta api yang membawa sebahagian daripada trafik Asia-Eropah. Keputusan yang dibuat pada peringkat ini menetapkan kos pendaratan setiap unit sebelum satu pesanan diambil.
FCL atau LCL
Muatan kontena penuh adalah masuk akal apabila satu penghantaran memenuhi sebahagian besar kontena 20 kaki atau 40 kaki. Kos setiap meter padu adalah lebih rendah, kargo dimeteraikan di tempat asal dan dikendalikan lebih sedikit kali, dan risiko kerosakan atau kerugian berkurangan. Muatan kontena kurang sesuai untuk penjual yang menghantar dalam lot yang lebih kecil, menguji produk baharu atau ingin menambah nilai dengan kerap tanpa mengikat wang tunai dalam kotak yang penuh. Pertimbangannya ialah masa penyatuan di kedua-dua hujung, lebih banyak pengendalian dan kecenderungan transit berjalan beberapa hari lebih lama.
Jadual 3: FCL berbanding LCL untuk pengisian semula hab
| Faktor | FCL | LCL |
| Terbaik untuk | Terbukti terlaris dengan permintaan yang stabil | Produk baharu, lot yang lebih kecil, tambah nilai yang kerap |
| Kos setiap meter padu | Lebih rendah pada kadar pengisian yang tinggi | Lebih tinggi, ditambah caj penyatuan |
| pengendalian | Dimeteraikan di tempat asal, dibuka di tempat tujuan | Disatukan dan dinyahsatukan di kedua-dua hujungnya |
| Transit biasa | Jadual terus dari pelabuhan ke pelabuhan | Selalunya beberapa hari lagi |
| Tunai terikat dalam stok | Lebih tinggi setiap penghantaran | Lebih rendah setiap penghantaran |
Topway Shipping, yang beribu pejabat di Shenzhen dan aktif sejak 2010, menyediakan pengangkutan laut FCL dan LCL yang fleksibel dari China ke pelabuhan utama di seluruh dunia. Fleksibiliti itu penting bagi pembina hab kerana kedua-dua mod biasanya digunakan secara berurutan. Penjual boleh bermula dengan LCL gabungan sementara jumlahnya tidak menentu, kemudian beralih kepada kontena penuh sebaik sahaja produk terbukti berkesan. Pengalaman lebih lima belas tahun pasukan pengasas dalam logistik antarabangsa dan pelepasan kastam juga membantu di sini, kerana pilihan antara mod jarang sekali hanya soal kadar tambang. Ia bergantung pada ketepatan ramalan, terma pembayaran dengan kilang dan risiko kehabisan stok semasa musim puncak.
Memilih Pelabuhan Masuk
Gerbang Laut Utara yang besar mendominasi atas sebab-sebab yang baik. Rotterdam, Antwerp-Bruges, Hamburg dan Bremerhaven menawarkan kapasiti laut dalam, perkhidmatan yang kerap dan hubungan pedalaman yang kukuh melalui kereta api, tongkang dan jalan raya. Pelabuhan selatan seperti Valencia, Barcelona, Genoa dan Piraeus memendekkan perjalanan lautan untuk pasaran Mediterranean, dan Gdansk telah berkembang sebagai alternatif Baltik dengan akses terus ke Eropah Tengah dan Timur. Pelabuhan masuk terbaik ialah pelabuhan yang meletakkan kontena paling dekat dengan gudang hab pada kadar yang boleh diterima dan dengan prestasi jadual yang boleh dipercayai.
Kesesakan, ketersediaan kereta api dan jadual tongkang berubah mengikut musim dan harus dikaji semula sebelum setiap puncak. Pelabuhan yang lebih murah yang menambah masa penginapan terminal selama empat hari jarang sekali lebih murah secara keseluruhan.
Pelepasan, Pengelasan dan VAT Import
Pelepasan di tempat kemasukan adalah tempat model hab mendapat manfaatnya. Barangan diisytiharkan dengan kod komoditi penuh, asal usul dan nilai, duti dinilai pada kadar tarif yang berkenaan, dan VAT import sama ada dibayar atau ditangguhkan. Di bawah pembaharuan 2026, pengelasan enam digit yang tepat bukan lagi satu kelebihan, kerana kod yang sama memacu caj €3 ke atas bungkusan dan memberi profil risiko yang digunakan oleh kastam untuk memutuskan apa yang perlu diperiksa.
Dua negara menonjol dari segi VAT import. Belanda dan Belgium kedua-duanya menawarkan mekanisme yang membenarkan VAT import diambil kira pada penyata berkala dan bukannya dibayar secara tunai di sempadan, tertakluk kepada kebenaran. Bagi penjual yang mengimport beberapa kontena sebulan, perbezaan aliran tunai adalah besar, dan inilah salah satu sebab kedua-dua negara ini terus muncul di senarai pendek hab teratas. Penjual bukan EU biasanya memerlukan wakil fiskal atau pengimport berdaftar yang mantap untuk menggunakan kemudahan ini.
Disiplin dokumentasi merupakan pembeza senyap dalam aspek ini. Invois komersial, senarai pembungkusan dan bil muatan mesti bersetuju dengan kuantiti, nilai dan perihalan, dan setiap karton hendaklah dilabelkan supaya gudang boleh menerimanya tanpa membuka setiap kotak. Ketidakpadanan antara dokumen dan barangan fizikal adalah antara punca paling biasa penangguhan di sempadan dan kelewatan penerimaan di hab, dan ia hampir selalu boleh dicegah dengan senarai semak pra-penghantaran yang dipersetujui dengan kilang.
Pelepasan kastam merupakan salah satu perkhidmatan yang disediakan oleh Topway Shipping sebagai sebahagian daripada rangkaian yang turut merangkumi pengangkutan peringkat pertama, pergudangan luar negara dan penghantaran peringkat akhir. Bagi pengendali hab, ini bermakna satu pihak boleh bertanggungjawab untuk dokumen, klasifikasi dan penyerahan kepada gudang, dan bukannya tiga vendor yang menghantar kontena berulang-alik dengan dokumen yang tidak lengkap.
Memilih Lokasi Hab
Keputusan lokasi sering dipertikaikan secara emosional, dengan penjual mempertahankan negara tempat ejen atau rakan niaga mereka tinggal. Pendekatan yang lebih bersih adalah dengan menilai negara calon berdasarkan lima kriteria: akses pelabuhan dan lapangan terbang, kos buruh dan sewa, VAT dan kemudahan kastam, jarak ke permintaan, dan kedalaman pasaran 3PL dan pembawa tempatan.
Jadual 4: Perbandingan indikatif negara hab umum
| Negara | Kekuatan | weaknesses | Paling sesuai untuk |
| Belanda | Rotterdam dan Schiphol, penangguhan VAT import, pasaran 3PL yang padat | Kos sewa dan buruh yang tinggi, bekalan gudang yang terhad | Eropah Barat dan Tengah, barangan bernilai lebih tinggi |
| Belgium | Antwerp-Bruges, penangguhan VAT, kedudukan tengah antara NL, FR dan DE | Pasaran domestik yang lebih kecil, sewa meningkat berhampiran pelabuhan | Penjual mahukan pintu masuk berhampiran Perancis dan Jerman |
| Jerman | Pasaran pengguna terbesar, rangkaian pembawa yang sangat padat | Kos buruh yang tinggi, budaya pulangan yang mendesak | Penjual yang pasaran terbesarnya ialah Jerman |
| Poland | Kos buruh dan sewa yang lebih rendah, kedudukan timur tengah, kapasiti pelabuhan Baltik yang semakin meningkat | Perjalanan lebih jauh ke Iberia dan Itali | Barangan sensitif kos dan besar, Jerman dan CEE |
| Sepanyol | Pelabuhan Valencia dan Barcelona, jangkauan Iberia yang kuat | Jarak dari pasaran Nordik dan Baltik | Fokus Iberia atau titik stok hadapan selatan |
Apa pun kad skor yang digunakan, kepadatan pesanan adalah penentu terakhir. Hab harus berada berhampiran dengan kelompok pesanan terbesar, kerana setiap kilometer antara gudang dan pelanggan dibayar untuk setiap bungkusan, selama-lamanya. Satu angka industri yang dipetik secara meluas mencadangkan pemenuhan setempat boleh membuat penghantaran sekitar 30 peratus lebih cepat daripada melayani semuanya dari satu titik pusat, yang menunjukkan apa yang dipertaruhkan di pasaran seperti Itali dan Perancis apabila gudang berada di Poland atau Belanda.
Ketersediaan gudang, ketersediaan gudang dan terma kontrak minimum juga penting. Ruang musim puncak selalunya ditempah beberapa bulan lebih awal, dan penjual yang berunding pada bulan Oktober untuk volum November telah pun kehilangan sebahagian besar leverajnya.
Satu lagi perkara yang sering terlepas pandang dalam lawatan tapak: kualiti pasaran buruh di sekitar gudang. Sebuah bangunan dengan akses pelabuhan yang sangat baik tidak banyak berguna jika kawasan sekitarnya tidak dapat membekalkan pemetik dan pengendali forklift yang terlatih yang mencukupi pada bulan November, atau jika kos buruh agensi meningkat dua kali ganda semasa minggu puncak. Penjual harus bertanya kepada bakal rakan kongsi gudang tentang rancangan kakitangan musim puncak yang realistik, purata masa dok ke stok untuk kontena masuk, dan masa tamat pesanan yang masih membenarkan penghantaran pada hari yang sama. Jawapan operasi ini cenderung untuk meramalkan kualiti perkhidmatan dengan lebih baik daripada sewa setiap meter persegi.
VAT: Bahagian Yang Merosakkan Kebanyakan Pelan Hab
Pasukan logistik cenderung untuk menganggap VAT sebagai masalah orang lain sehingga pihak berkuasa cukai menulis surat kepada syarikat tersebut. Dalam model hab, cukai mengikut lokasi fizikal barang, dan fakta tunggal itu memacu sebahagian besar beban pendaftaran.
Apa yang Dilindungi oleh OSS dan Apa yang Tidak Dilindunginya
Kedai Sehenti Kesatuan membenarkan penjual memfailkan satu penyata suku tahunan di negara anggota asalnya untuk mengisytiharkan VAT ke atas jualan barang jarak jauh B2C rentas sempadan, menggunakan kadar negara pelanggan. Sejak 1 Julai 2021, satu ambang tunggal €10,000 di seluruh EU terpakai kepada penjual kecil yang berpangkalan di EU, yang mana VAT perlu dibayar di negara pelanggan melebihinya. OSS adalah berharga, tetapi ia lebih sempit daripada yang diandaikan oleh ramai penjual. Ia meliputi barangan yang meninggalkan satu negara anggota untuk pengguna di negara lain. Ia tidak meliputi jualan dari gudang Jerman kepada pengguna Jerman, yang merupakan bekalan domestik Jerman, dan ia tidak meliputi pergerakan stok anda sendiri antara gudang.
Akibatnya, penyimpanan inventori di negara kedua biasanya mencetuskan pendaftaran VAT tempatan di sana dari jualan pertama, tanpa mengira berapa banyak yang anda jual rentas sempadan. Oleh itu, rangkaian dengan lima negara saham boleh bermaksud lima pendaftaran tempatan, OSS di atasnya, dan pelaporan setiap pemindahan saham intra-EU. Beberapa negara, termasuk Perancis, Sepanyol, Itali dan Poland, dilaporkan mewajibkan perniagaan bukan EU melantik wakil fiskal, yang menambah yuran dan liabiliti bersama.
Peta Ringkas Persediaan Biasa
Jadual 5: Jejak VAT mengikut persediaan pemenuhan di bawah peraturan semasa
| Persediaan | Pendaftaran VAT tempatan | OSS | Nota praktikal |
| Hab tunggal di negara A, menjual kepada pengguna di seluruh EU | Negara A sahaja | Ya, untuk B2C rentas sempadan | Struktur paling mudah; penjual bukan EU masih memerlukan pengimport rekod atau wakil fiskal |
| Hab dalam A tambah stok hadapan dalam B | A dan B | Ya | Pemindahan dari A ke B adalah peristiwa yang boleh dilaporkan di kedua-dua negara |
| Program Marketplace Pan-EU dengan saham di empat atau lima negara | Setiap negara penyimpanan | Ya | Beban pemfailan tertinggi, penghantaran tempatan terpantas |
| Stok di negara asal, pesanan dihantar ke luar negara merentasi sempadan | Negara asal sahaja | Ya | Pendaftaran yang lebih sedikit, yuran pemenuhan rentas sempadan yang lebih tinggi |
Apa Perubahan pada Julai 2028
VAT dalam pakej Era Digital, yang diguna pakai melalui Arahan (EU) 2025/516, direka untuk mengurangkan masalah ini. Mulai 1 Julai 2028, OSS yang diperluas dijangka meliputi jualan B2C domestik penjual di negara-negara yang belum diwujudkan, dan skim baharu untuk pemindahan barangan sendiri akan membolehkan perniagaan melaporkan pergerakan stok dalam satu penyata OSS bulanan dan bukannya mendaftar di setiap negara destinasi. Perwakilan fiskal untuk pengendali negara ketiga tidak dimansuhkan, dan e-invois menjadi lalai mulai 2030.
Sehingga itu, pendekatan yang bijak adalah merancang jejak pada peraturan hari ini dan mengelakkan pembinaan struktur yang satu-satunya kelebihannya adalah sesuatu yang akan berubah tidak lama lagi. Penjual yang bergabung menjadi satu atau dua hab kini tidak akan kehilangan apa-apa apabila ViDA tiba, manakala penjual yang menyebarkan stok merentasi enam negara membawa enam set pemfailan selama hampir dua tahun lagi.
Keluar: Dari Satu Gudang ke 27 Destinasi
Sebaik sahaja stok berada di hab, cabarannya menjadi logistik bungkusan, dan jawapannya jarang sekali hanya satu syarikat penerbangan. Syarikat penerbangan kebangsaan seperti PostNL, Colissimo, InPost dan Correos kukuh di dalam wilayah asal mereka, manakala penyepadu dan penyatu mengendalikan operasi rentas sempadan. Reka bentuk biasa ialah campuran syarikat penerbangan mengikut destinasi: penyepadu premium untuk pasaran teras bernilai tinggi, perkhidmatan pos atau penyatu yang lebih murah untuk syarikat penerbangan jarak jauh, dan rakan kongsi peringkat akhir tempatan di pasaran di mana kadar penghantaran percubaan pertama adalah rendah. Di Poland, Perancis, Belgium dan Belanda, loker bungkusan dan tempat pengambilan selalunya menjadi pilihan lalai dan bukannya alternatif, dan pemilihan syarikat penerbangan harus mencerminkannya.
Masa Transit Indikatif
Jadual 6: Transit jalan raya perkhidmatan standard biasa pada hari bekerja (indikatif, tidak dijamin)
| Kelompok destinasi | Dari hab Benelux | Dari hab Poland |
| Jerman | 1 hingga 2 | 1 hingga 2 |
| Perancis | 1 hingga 3 | 2 hingga 4 |
| Italy | 2 hingga 4 | 2 hingga 4 |
| Sepanyol dan Portugal | 3 hingga 5 | 4 hingga 6 |
| Negara Nordik | 2 hingga 4 | 2 hingga 4 |
| Negeri Baltic | 3 hingga 5 | 2 hingga 3 |
| Romania, Bulgaria, Greece | 4 hingga 7 | 3 hingga 6 |
| Ireland | 3 hingga 5 | 4 hingga 7 |
| Malta, Cyprus, Kepulauan Balearic | 5 hingga 10 | 5 hingga 10 |
Julat ini menunjukkan mengapa hab tunggal berfungsi dengan baik untuk pasaran teras dan menghadapi kesukaran di pinggir. Luar bandar Eropah Timur dan wilayah pulau menambah hari dan surcaj yang tidak kelihatan dalam kad kadar utama, dan penjual yang mengabaikannya hanya akan menemui kos apabila laporan margin tiba.
Respons praktikalnya adalah dengan menjanjikan tempoh penghantaran setiap negara dan bukannya satu janji benua, dan menetapkan harga penghantaran daripada kad kadar sebenar syarikat penerbangan yang diberikan kepada setiap zon.
Bungkusan rentas sempadan juga membawa dokumen ke luar sempadan EU. Penghantaran ke Norway, Switzerland dan United Kingdom meninggalkan kesatuan kastam, jadi hab yang mengiklankan penghantaran ke seluruh Eropah memerlukan dasar yang jelas untuk destinasi tersebut: siapa yang mengisytiharkan barang, siapa yang membayar VAT dan duti tempatan, dan apa yang diberitahu kepada pelanggan semasa pembayaran. Penjual yang secara senyap-senyap menghantar ke pasaran ini seolah-olah mereka adalah negara anggota adalah mereka yang bungkusannya tersimpan di gudang kastam selama berminggu-minggu.
Pulangan, Pematuhan dan Kos yang Tiada Sesiapa Anggarkan
Pulangan adalah tempat ekonomi hab menang atau kalah dalam fesyen dan barangan pengguna. Pengguna EU mempunyai hak pengeluaran berkanun 14 hari untuk pembelian jarak jauh, dan kadar pemulangan pakaian boleh menjadi tinggi. Menghantar pemulangan kembali ke China adalah tidak masuk akal dari segi kewangan, jadi hab mesti memproses pemulangan secara tempatan atau menghapuskannya. Alamat pemulangan tempatan, rutin pemeriksaan dan proses penstokan semula menukar jualan yang hilang kepada inventori yang boleh dijual semula dalam beberapa hari, tetapi ia memerlukan tenaga kerja gudang, peraturan penggredan dan kadangkala alamat pemulangan di negara pelanggan sendiri untuk mengelakkan geseran rentas sempadan.
Pematuhan produk mengikut stok. Di bawah Peraturan Keselamatan Produk Am, yang telah diguna pakai sejak Disember 2024, produk yang diletakkan di pasaran EU memerlukan orang yang bertanggungjawab dan maklumat kebolehkesanan yang berpangkalan di EU. Kategori yang ditanda CE seperti elektronik dan mainan membawa dokumentasi tambahan. Pembungkusan, bateri dan peralatan elektronik mencetuskan pendaftaran tanggungjawab pengeluar yang diperluas yang bersifat kebangsaan dan bukannya seluruh EU, dan dengan itu berganda dengan setiap negara tempat produk tersebut dijual. Ini bukanlah tambahan pilihan: pihak berkuasa kastam dan pengawasan pasaran sedang berusaha lebih keras pada tahun 2026, dan salah satu matlamat yang dinyatakan dalam pembaharuan kastam adalah untuk menjauhkan barangan yang tidak mematuhi peraturan daripada pengguna.
Data adalah perkara terakhir. Pembaharuan ini mendorong ke arah data peringkat item yang diseragamkan dan Hab Data Kastam EU yang boleh digunakan oleh perniagaan secara sukarela, dengan rejim penuh akan tiba pada tahun 2028. Pengendali hab yang sudah memegang data induk produk bersih, dengan kod komoditi, asal usul, bahan dan nilai, akan mendapati setiap keperluan kemudian lebih mudah dipenuhi.
Buku Panduan Hab Praktikal
Penjual yang berjaya dengan pengedaran pan-EU jarang sekali bermula dengan reka bentuk besar. Mereka bergerak secara berperingkat, dan setiap fasa mempunyai pencetus yang memberitahu mereka bila fasa seterusnya wajar.
Fasa Satu: Satu Hab, Jualan Rentas Sempadan
Mulakan dengan satu hab di negara ini yang paling sesuai dengan kelompok pesanan terbesar. Import melalui LCL atau FCL, letakkan stok dalam edaran bebas di bawah tarif yang berkenaan, daftar untuk VAT di negara hab dan sertai OSS. Sebagai peraturan praktikal, persediaan ini melayani kebanyakan penjual sehingga pasaran sekunder mencapai kira-kira 15 hingga 20 peratus pesanan atau sehingga penghantaran yang perlahan mula menukar kos.
Fasa Dua: Stok Hadapan untuk Penggerak Pantas
Tambahkan titik stok kedua hanya untuk produk terlaris, di negara yang jumlah pesanan dan masalah penghantarannya mewajarkannya. Terima pendaftaran VAT tambahan dan pelaporan pemindahan, dan pastikan julat sekunder sengaja dikecilkan supaya inventori kekal terkawal.
Fasa Tiga: Rangkaian Serantau
Rangkaian serantau adalah masuk akal apabila volum menyokong beberapa operasi gudang sepenuh masa dan fungsi kewangan boleh mengendalikan berbilang pemfailan setiap bulan. Menjelang masa itu, pembaharuan VAT juga akan semakin hampir, dan perubahan 2028 mungkin akan menghapuskan beberapa pendaftaran yang sepatutnya diwujudkan oleh pemindahan stok.
Jadual 7: Membandingkan model hab utama
| model | Kedalaman inventori | Jejak VAT | Kelajuan penghantaran | Paling sesuai |
| Hab tunggal | Terendah | Satu negara tambah OSS | Baik di teras, lebih perlahan di tepi | Penjual di bawah kira-kira 5,000 pesanan sebulan, atau dengan satu pasaran dominan |
| Hab tambah stok hadapan | Sederhana | Dua atau tiga negara ditambah OSS | Kukuh di pasaran teratas | Penjual yang semakin meningkat dengan jualan terlaris yang jelas |
| Rangkaian serantau | Tertinggi | Beberapa negara serta OSS | Paling laju | Penjual volum tinggi dengan kapasiti kewangan dan pematuhan |
Ambang pesanan di baris terakhir adalah peraturan umum, bukan had kawal selia, dan ia berubah mengikut nilai pesanan purata dan saiz produk. Seorang penjual perabot dan penjual aksesori telefon mencapai keputusan yang sama pada jumlah yang sangat berbeza.
Di Mana Penghantaran Topway Sesuai dalam Rantaian
Topway Shipping telah menjadi penyedia penyelesaian logistik e-dagang rentas sempadan sejak tahun 2010, dengan ibu pejabatnya di Shenzhen. Pasukan pengasas ini mempunyai lebih daripada 15 tahun pengalaman dalam logistik antarabangsa dan pelepasan kastam, dengan tumpuan yang kuat pada pengangkutan China-AS, dan perkhidmatan syarikat merangkumi keseluruhan rantaian logistik: pengangkutan peringkat pertama, pergudangan luar negara, pelepasan kastam dan penghantaran peringkat akhir. Untuk pengangkutan laut, Topway menawarkan perkhidmatan FCL dan LCL yang fleksibel dari China ke pelabuhan utama di seluruh dunia.
Bagi hab pan-EU, bahagian-bahagian tersebut dipadankan terus ke peringkat yang diterangkan dalam panduan ini. Pengangkutan peringkat pertama dan pengangkutan laut membawa stok dari kilang ke pintu masuk Eropah yang dipilih. Pelepasan kastam menukar kontena yang tiba kepada barangan yang diedarkan secara sah dengan klasifikasi yang betul. Pergudangan luar negara memberikan stok tempat tinggal, dan penghantaran peringkat akhir menghubungkan hab kepada pelanggan. Nilai penyedia tunggal merentasi peringkat ini adalah akauntabiliti: apabila kontena tertangguh, dokumen salah atau stok hilang, satu pasukan memiliki jawapannya.
Penjual yang mempertimbangkan hab pertama sering bertanya di mana hendak bermula. Langkah pertama yang praktikal adalah untuk berkongsi senarai produk, jumlah pesanan bulanan mengikut negara dan masa penghantaran sasaran dengan pasukan Topway Shipping, dan meminta perbandingan pelan LCL dan FCL, pilihan pelabuhan dan keperluan pelepasan untuk kod komoditi yang terlibat. Ini mengubah perdebatan abstrak tentang satu hab berbanding beberapa hab kepada nombor yang boleh diluluskan oleh pasukan kewangan.
Kesimpulan
Pengedaran Pan-EU berfungsi apabila ia dianggap sebagai tiga sistem yang bersambung dan bukannya satu gudang. Sistem masuk memindahkan barang dari China ke pintu masuk Eropah dan membersihkannya dengan data yang betul. Sistem cukai menentukan kedudukan barang, pendaftaran yang mengikutinya dan cara jualan dilaporkan. Sistem keluar menukarkan satu kumpulan stok kepada penghantaran yang boleh diramal merentasi pasaran yang sangat berbeza. Kelemahan dalam mana-mana satu daripada tiga sistem tersebut menjejaskan dua sistem yang lain.
Pembaharuan 2026 menjadikan alasan untuk hab lebih kukuh tetapi tidak automatik. Cukai €3 dan yuran pengendalian €2 yang akan datang menghukum bungkusan langsung bernilai rendah, namun kelebihan hab bergantung pada kadar tarif, kelajuan penghantaran, pengendalian pemulangan dan disiplin pematuhan dan bukannya pada satu yuran sahaja. Dengan perubahan VAT 2028 yang semakin hampir, strategi terbaik untuk kebanyakan penjual adalah strategi yang lebih ramping: mulakan dengan satu hab yang terletak di lokasi yang baik, pastikan data bersih, tambahkan stok hadapan hanya di tempat yang diperlukan oleh angka, dan semak semula struktur apabila peraturan OSS baharu berkuat kuasa.
Bagi penjual yang memindahkan stok dari China ke Eropah, bekerjasama dengan rakan kongsi yang meliputi pengangkutan peringkat pertama, pengangkutan laut, pelepasan kastam, pergudangan dan penghantaran peringkat akhir dapat mengurangkan bilangan tempat di mana projek hab boleh mengalami kesilapan. Topway Shipping menawarkan liputan rantaian penuh itu, dan perbualan ringkas tentang jumlah dan pasaran sasaran adalah cara terpantas untuk mengetahui model hab yang sesuai.
Soalan Lazim
S: Adakah saya memerlukan pendaftaran VAT di setiap negara tempat saya menjual?
A: Tidak. Jualan B2C rentas sempadan daripada satu hab biasanya boleh diisytiharkan melalui OSS. Pendaftaran tempatan biasanya hanya diperlukan di negara tempat anda memegang stok atau memenuhi syarat tempatan yang lain.
S: Adakah duti €3 terpakai kepada barangan yang diimport secara pukal melalui kontena?
A: Tidak. Duti tetap terpakai untuk konsainan bernilai rendah sehingga €150 yang dijual dari jarak jauh. Import pukal diluluskan pada kadar tarif biasa untuk kod komoditi mereka, yang mungkin lebih tinggi atau lebih rendah daripada €3 setiap item.
S: Bilakah yuran pengendalian Kesatuan €2 bermula?
A: Suruhanjaya telah menetapkannya pada €2 setiap barang, dengan permohonan dijangka bermula 1 November 2026. Sahkan status muktamad dengan broker kastam anda, kerana akta tersebut masih dalam tempoh penelitiannya pada pertengahan Oktober.
S: Negara manakah lokasi terbaik untuk hab pertama?
A: Ia bergantung pada dari mana kebanyakan pesanan anda datang. Belanda dan Belgium sesuai dengan penjual yang mahukan penangguhan VAT import dan hubungan pelabuhan yang kukuh, manakala Poland sesuai dengan penjual yang sensitif kos yang melayani Jerman dan Eropah Tengah dan Timur.
S: Patutkah saya mulakan dengan FCL atau LCL?
A: Mulakan dengan LCL apabila permintaan tidak menentu dan beralih kepada FCL sebaik sahaja sesuatu produk mempunyai jualan yang stabil dan jumlah yang mencukupi untuk mengisi sebahagian besar bekas.
