
Risiko Laut Merah Masih Membayangi: Mengapa Penghalaan Di Sekelilingnya Masih Membebankan Anda
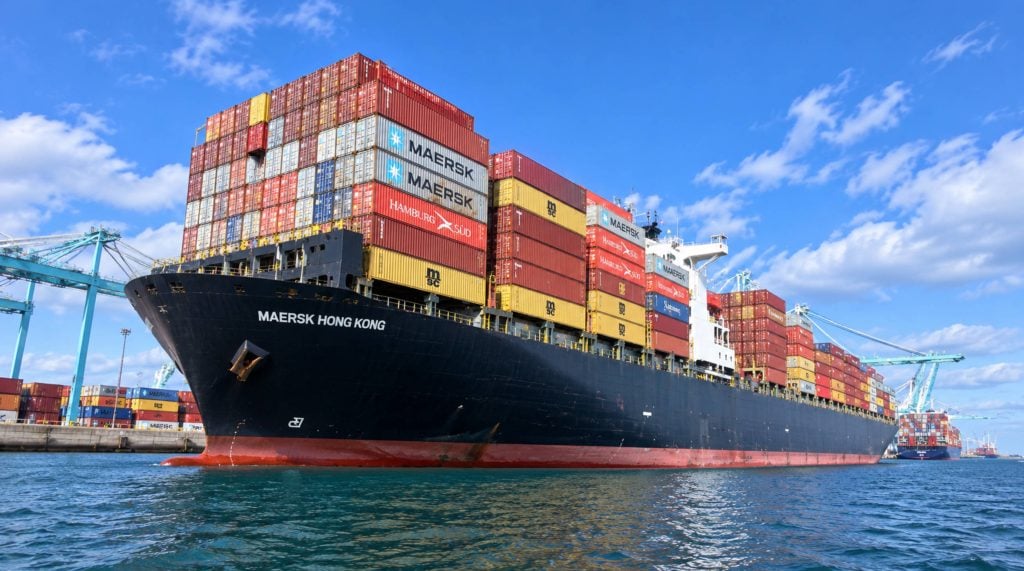
Hampir tiga tahun selepas Galaxy Leader dirampas di Laut Merah pada 19 November 2023, koridor yang pernah membawa kira-kira 12-15% perdagangan global masih belum kembali normal. Serangan reda seketika selepas gencatan senjata Gaza Oktober 2025, dan segelintir syarikat penerbangan juga menguji kepulangan ke Terusan Suez pada awal 2026. Kemudian, pada Jun 2026, Houthi mengisytiharkan larangan baharu ke atas perkapalan berkaitan Israel apabila konflik Iran-Israel kembali memuncak, dan optimisme singkat itu hilang sepantas yang disangka.
Bagi penghantar barang, pengimport, dan sesiapa sahaja yang menempah kargo asal China, persoalan praktikalnya bukanlah sama ada Laut Merah akan dibuka semula suatu hari nanti. Ia adalah sama ada struktur kos yang terkumpul sejak tiga tahun lalu — lencongan Tanjung Harapan, premium risiko perang, kapasiti kapal yang lebih ketat — akan berkurangan dalam masa terdekat. Berdasarkan kedudukannya pada September 2026, jawapan yang jujur ialah: belum lagi, dan mungkin tidak untuk seketika. Artikel ini menghuraikan apa yang sebenarnya berlaku di atas air, apa yang dilakukannya terhadap kadar dan masa transit lorong demi lorong, dan apa yang boleh dilakukan oleh penghantar barang mengenainya sekarang.
Krisis Yang Enggan Berakhir
Krisis Laut Merah bermula sebagai satu siri serangan peluru berpandu, dron dan periuk api tentera laut oleh pasukan Houthi yang berpangkalan di Yaman, yang pada mulanya dianggap sebagai tindakan balas terhadap kapal-kapal yang dikaitkan dengan Israel susulan tercetusnya perang Gaza. Dalam beberapa bulan, lebih daripada 100 kapal komersial telah disasarkan, dan menjelang awal tahun 2024, sebahagian besar syarikat kontena yang beroperasi antara Asia dan Eropah telah menarik kapal mereka keluar dari selat Bab el-Mandeb dan Terusan Suez sepenuhnya, sebaliknya mengubah laluan di sekitar Tanjung Harapan.
Campur tangan ketenteraan tidak banyak mengubah kalkulus tersebut. Operasi Prosperity Guardian, yang dilancarkan oleh Amerika Syarikat dan United Kingdom pada Februari 2024, telah menyerang kedudukan Houthi berulang kali, namun serangan berterusan sehingga tahun 2024 dan hingga 2025. Ketenangan sebenar berlaku selepas gencatan senjata Gaza pada Oktober 2025, dan selama beberapa bulan, industri itu kelihatan seperti akhirnya akan mendapat jalan pintasnya kembali. Tempoh itu ditutup pada Jun 2026, apabila pertempuran baharu antara Israel dan Iran memberi Houthi justifikasi baharu untuk mengembalikan larangan perkapalan mereka.
Angka-angka tersebut menceritakan kisahnya dengan lebih baik daripada mana-mana tajuk utama. Bahagian Terusan Suez daripada trafik maritim global telah menurun daripada sekitar 12% sebelum krisis kepada kurang daripada 9% hari ini, dan transit kapal kontena melalui terusan itu menurun kira-kira 90% pada kemuncak lencongan pada tahun 2024. Bahagian itu tidak pulih secara bermakna sejak itu, kerana risiko keselamatan yang mendasarinya tidak hilang — ia hanya menjadi sekejap-sekejap dan bukannya berterusan.
Mengapa Tajuk Utama "Suez Sedang Dibuka Semula" Terus Terlepas Titiknya
Setiap beberapa bulan, satu pusingan cerita baharu menunjukkan Laut Merah bakal dibuka semula untuk perniagaan. Pada Januari 2026, Pelabuhan Sokhna Mesir berhampiran pintu masuk selatan terusan itu telah membuka terminal kontena separa automatik baharu, dan sebilangan kecil syarikat penerbangan, termasuk perkhidmatan Maersk yang menghubungkan India, Timur Tengah dan Amerika Syarikat, menyambung semula transit terhad. Liputan membingkaikan ini sebagai permulaan berakhirnya krisis. Namun, sebenarnya tidak.
Penaja jamin langsung tidak melembutkan pandangan mereka terhadap rantau ini. Penanggung insurans masih mengklasifikasikan transit Laut Merah sebagai berisiko tinggi, dan premium risiko perang untuk kapal yang belayar melalui koridor itu meningkat kepada kira-kira 1.0% daripada nilai badan kapal menjelang suku ketiga 2026 — cukup untuk menambah ratusan ribu dolar kepada satu pelayaran di atas kapal kontena yang besar. Item baris tunggal itu sahaja selalunya cukup untuk memadamkan apa sahaja penjimatan bahan api dan masa yang ditawarkan oleh transit Suez.
Hasilnya adalah pasaran dua landasan dan bukannya pembukaan semula yang sebenar. Sebilangan kecil syarikat penerbangan sekali-sekala menggunakan laluan Suez di lorong tertentu apabila gambaran keselamatan kelihatan baik buat sementara waktu, manakala majoriti — mengikut kebanyakan anggaran industri, lebih daripada 70% kapasiti kontena Timur-Barat — terus menggunakan laluan Tanjung Harapan sebagai pelan lalai dan tanpa syarat. Kebanyakan penganalisis kini menjangkakan corak ini akan berterusan sehingga sekurang-kurangnya 2027, dan syarikat penerbangan telah menetapkan semula pelan penggunaan armada mereka, pesanan binaan baharu dan reka bentuk rangkaian di sekitar Laut Merah yang sebahagian besarnya kekal ditutup untuk masa hadapan yang boleh dijangka.
Kos Sebenar untuk Perjalanan Jauh
Perubahan laluan di sekitar hujung selatan Afrika bukan sekadar menyusahkan penjadualan. Ia menambah kira-kira 3,500 batu nautika kepada pelayaran Asia-Eropah yang tipikal dan menyerap anggaran 2.5 juta TEU kapasiti kontena global hanya kerana kapal berada di laut lebih lama dan tidak boleh digunakan semula secepat mungkin pada putaran seterusnya. Penyerapan kapasiti itu adalah salah satu sebab utama kadar tambang kekal tinggi secara struktur walaupun pertumbuhan permintaan telah berkurangan.
Batu Tambahan, Hari Tambahan
Masa transit tambahan berbeza mengikut lorong perdagangan, tetapi ia adalah ketara di mana-mana lencongan Cape terpakai. Jadual di bawah meringkaskan anggaran syarikat pengangkutan impak dan penghantar yang sedang bekerjasama.
| Lorong Perdagangan | Laluan yang Digunakan | Masa Transit Ditambah | Jumlah Transit Biasa |
| Asia → Eropah Utara | Tanjung Harapan | +10 hingga 14 hari | 40 untuk hari 50 |
| Asia → Mediterranean | Tanjung Harapan | +8 hingga 12 hari | 35 untuk hari 45 |
| Asia → Pantai Timur AS | Campuran Tanjung / Suez | +8 hingga 12 hari | 32 untuk hari 40 |
| Asia → Pantai Barat AS | Trans-Pasifik (tidak terjejas) | 0 untuk hari 2 | 14 untuk hari 18 |
Perhatikan bahawa laluan Pantai Barat AS hampir tidak disentuh, kerana ia tidak pernah bergantung pada Terusan Suez. Itulah sebabnya ramai pengirim yang berpangkalan di China telah mengalihkan jumlah ke arah pintu masuk Pantai Barat dan landasan kereta api pedalaman sejak dua tahun lalu — ia adalah salah satu daripada beberapa cara untuk mengelakkan premium Laut Merah sepenuhnya daripada hanya menyerapnya.
Bahan Api Tambahan, Yuran Tambahan
Melangkaui masa, laluan Cape menggunakan lebih banyak bahan api. Anggaran industri meletakkan kos bunker tambahan bagi satu lencongan Cape of Good Hope sekitar 1.6 juta dolar AS bagi setiap kapal kontena besar berbanding transit Suez, walaupun selepas mengambil kira tol terusan yang dielakkan. Mesir amat merasakan perkara ini: Hasil Pihak Berkuasa Terusan Suez telah jatuh daripada kira-kira 10.25 bilion dolar AS setiap tahun sebelum krisis kepada kurang daripada 4 bilion dolar AS, satu penurunan yang seterusnya mendorong Mesir untuk menaikkan yuran dan caj pelabuhan lain untuk mengimbangi kekurangan tersebut — kos yang akhirnya akan kembali kepada invois pengirim di lorong yang masih melalui terusan tersebut.
Apa yang Ia Lakukan terhadap Kadar Pengangkutan, Lorong demi Lorong
Kadar pengangkutan laut pada tahun 2026 sebenarnya menunjukkan trend menurun secara keseluruhan, memandangkan penghantaran kapal baharu telah menambah kapasiti lebih cepat daripada peningkatan permintaan. Kadar spot purata dari China ke Pantai Barat dan Pantai Timur AS, sebagai contoh, masing-masing menurun kira-kira 35% dan 32% pada bahagian pertama tahun ini. Tetapi pelembutan yang lebih luas itu menutupi premium yang degil dan berterusan di lorong yang paling terdedah kepada lencongan Laut Merah — jurang antara kos lorong tersebut di bawah laluan Suez biasa dan kos sebenar hari ini tidak ditutup secepat itu.
| Lane | Anggaran Kadar Premium vs. Pra-Krisis | Kadar Kontena 40 kaki Lazim (2026) |
| China → Eropah Utara / Mediterranean | 25% hingga 40% melebihi garis dasar | Kadar kontrak secara amnya dalam lingkungan rendah hingga pertengahan $2,000 setiap FEU, kadar spot lebih tinggi dan lebih tidak menentu |
| China → Pantai Timur AS | 15% hingga 25% melebihi garis dasar | $ 4,200 7,200 kepada $ |
| China → Pantai Barat AS | 5% hingga 10% melebihi garis dasar | $ 3,000 5,500 kepada $ |
Kadar kontrak jangka panjang menceritakan kisah yang serupa. Kontrak Timur Jauh ke Mediterranean yang ditandatangani pada awal tahun 2026 adalah kira-kira 25% lebih rendah berbanding akhir tahun 2025, mencerminkan penurunan pasaran secara umum, namun ia masih berada jauh di atas paras pra-krisis 2023 sebaik sahaja premium risiko Laut Merah dikurangkan semula. Dalam erti kata lain, pengirim mendapat sedikit kelegaan daripada kitaran kadar yang lebih luas, tetapi Laut Merah sendiri tidak memberikan apa-apa kembali.
Kargo LCL menghadapi versi tersendiri bagi tekanan ini. Pengangkutan gabungan dari China ke AS kini berharga kira-kira 40 hingga 90 dolar AS setiap meter padu, ditambah yuran pengendalian CFS kira-kira 8 hingga 15 dolar AS setiap CBM, dan peraturan umum masih terpakai: FCL menjadi pilihan yang lebih menjimatkan sebaik sahaja penghantaran melebihi sekitar 14 hingga 15 CBM. Di bawah ambang itu, LCL kekal lebih murah di atas kertas, walaupun jadual penyatuan biasanya menambah dua hingga lima hari lagi di atas pelayaran yang sudah lebih lama.
Melangkaui Bil Pengangkutan: Insurans, Kesesakan dan Kebolehpercayaan
Premium kadar langsung hanyalah sebahagian daripada gambaran tersebut. Insurans risiko perang bagi mana-mana kapal yang memilih laluan Suez telah menjadi hampir mandatori dan bukannya pilihan, dan premium nilai badan kapal kira-kira 1.0% yang disebut sebelum ini berlapis di atas insurans kargo marin standard , bukan penggantinya. Penghantar yang memetik harga dari pintu ke pintu untuk pengangkutan ke Eropah kini perlu membina item baris tersebut ke dalam model kos mereka sebagai satu perkara yang biasa, bukan sebagai pengecualian.
Kesesakan pelabuhan Eropah juga telah bertambah buruk sebagai kesan sampingan laluan Cape yang lebih panjang dan kurang dapat diramalkan. Kapal-kapal yang tiba dalam kumpulan berkelompok selepas pelayaran yang panjang memberi tekanan kepada kapasiti terminal, yang meningkatkan risiko sebenar caj demurrage dan penahanan untuk kargo yang tidak cepat sampai. Penghantar barang yang dahulunya menganggap caj tersebut sebagai pengecualian yang jarang berlaku semakin menambah hari penampan dalam perancangan kos pendaratan mereka sebagai andaian lalai.
Kebolehpercayaan jadual juga terjejas. Dengan kira-kira 2.5 juta TEU kapasiti yang terkunci dalam putaran Cape yang lebih panjang, syarikat penerbangan mempunyai kurang kelonggaran untuk menampung kelewatan, mogok pelabuhan atau gangguan cuaca tanpa mencetuskan pelayaran kosong. Bagi mana-mana pengimport yang menjalankan kitaran pengisian semula yang ketat, kebolehpercayaan yang berkurangan itu boleh dikatakan sebagai masalah operasi yang lebih besar daripada premium kadar itu sendiri.
Bagaimana Ini Berlaku untuk Penghantaran Biasa
Ambil contoh kontena standard 40 kaki berisi barangan am yang dipindahkan dari kilang di selatan China ke pusat pengedaran di Pantai Timur AS. Di bawah laluan yang digunakan sepanjang tahun 2026, penghantaran tersebut mengambil masa kira-kira 8 hingga 12 hari transit tambahan berbanding laluan Suez sebelum krisis, ditambah premium kadar dalam lingkungan 15% hingga 25% sebaik sahaja insurans risiko perang, surcaj bahan api dan harga berasaskan kapasiti diambil kira. Pada kotak 40 kaki yang disebut harganya antara kira-kira 4,200 hingga 7,200 dolar AS, premium itu sahaja boleh mewakili beberapa ratus hingga lebih seribu dolar kos yang boleh dielakkan setiap kontena.
Penghantar barang yang lebih kecil yang memindahkan isipadu LCL merasakan versi tekanan yang sedikit berbeza daripada tekanan yang sama — kurang pendedahan kepada perubahan kadar setiap kontena, tetapi lebih sensitiviti terhadap kelewatan penyatuan yang bertindih di atas leg lautan yang sudah berpanjangan. Dan kerana musim puncak perdagangan China-AS biasanya berlangsung dari Ogos hingga Oktober, menjelang desakan runcit akhir tahun, mana-mana penghantar barang yang merancang untuk memindahkan kargo semasa tempoh tersebut pada tahun 2026 atau 2027 harus menjangkakan kadar 40% hingga 80% melebihi paras terendah Suku Pertama, berkompaun secara langsung dengan apa jua premium Laut Merah yang telah dimasukkan ke dalam kadar asas.
Langkah Praktikal untuk Penghantar dan Pengimport Sekarang
Semua ini tidak bermakna pengirim tidak berdaya. Penghantar yang menguruskan gangguan Laut Merah dengan sebaik mungkin pada tahun 2026 adalah mereka yang menganggapnya sebagai input perancangan dan bukannya kejutan, mengunci kadar kontrak di mana volum membenarkan dan bukannya mengejar harga spot yang tidak menentu, dan menyimpan perbandingan langsung antara pilihan Cape dan Suez untuk mana-mana lorong di mana syarikat penerbangan masih menawarkan kedua-duanya. Membina beberapa hari tambahan inventori penimbal ke dalam pelan pengisian semula, daripada menganggap transit Hong Kong-ke-Eropah 26 hari pra-krisis akan kembali sepenuhnya, telah menjadi amalan standard dan bukannya lindung nilai yang terlalu berhati-hati.
Inilah persekitaran yang sesuai untuk penghantar barang dengan pengalaman mendalam dan khusus di koridor China-AS. Topway Shipping, yang beribu pejabat di Shenzhen sejak 2010, telah menghabiskan lebih 15 tahun memberi tumpuan khusus kepada logistik antarabangsa dan pelepasan kastam China-AS, dan kedalaman khusus lorong itu penting apabila masa transit dan caj tambahan bergerak sekerap pada tahun 2026. Perkhidmatan Topway meliputi rantaian penuh yang sebenarnya diperlukan oleh penghantar barang dalam tempoh seperti ini — pengambilan dan pengangkutan peringkat pertama di China, pengangkutan laut muatan penuh kontena yang fleksibel dan muatan kurang daripada kontena ke pelabuhan utama di seluruh dunia, pergudangan luar negara untuk menyerap kebolehubahan jadual, pelepasan kastam di kedua-dua hujungnya, dan penghantaran peringkat akhir ke pasaran AS.
Bagi penghantar yang cuba membuat keputusan antara mengunci ruang FCL lebih awal atau menangguhkan penyatuan LCL, atau cuba mempertimbangkan sama ada penghantaran tertentu berbaloi dengan premium tambahan penghalaan yang lebih pantas tetapi lebih berisiko, mempunyai penghantar yang boleh menetapkan keseimbangan masa transit dan kos sebenar — bukannya satu nombor yang disebut — selalunya merupakan perbezaan antara musim puncak yang lancar dan musim puncak yang mahal.
Terdapat juga nilai sebenar dalam syarikat penghantaran yang boleh bergerak pantas apabila keadaan berubah. Oleh kerana situasi Laut Merah boleh berubah dengan sedikit amaran, seperti yang berlaku pada Jun 2026, pengirim mendapat manfaat daripada rakan kongsi yang secara aktif menjejaki pengumuman syarikat penerbangan, melaraskan cadangan tempahan dan memberi amaran apabila lorong tertentu menjadi lebih murah atau lebih berisiko daripada biasa buat sementara waktu, dan bukannya seseorang yang hanya menyampaikan apa sahaja kadar yang diterbitkan oleh syarikat penerbangan pada minggu itu.
Adalah juga berbaloi untuk meletakkan angka tentang apa yang dimaksudkan dengan ini bagi pengimport bersaiz sederhana yang memindahkan, katakan, 200 kontena setahun di laluan Pantai Timur Asia-Eropah atau Asia-AS. Malah premium kadar konservatif 15%, yang dikenakan merentasi jumlah tersebut pada purata 5,000 dolar AS setiap kotak, bersamaan dengan kira-kira 150,000 dolar AS setahun dalam kos yang tidak akan wujud jika Laut Merah beroperasi seperti biasa. Tambahkan hari pergudangan tambahan yang diperlukan untuk menampung masa transit yang lebih lama dan kurang dapat diramalkan, dan kos tahunan sebenar krisis untuk perniagaan bersaiz itu boleh mencecah enam angka dengan mudah sebaik sahaja kos penyimpanan inventori dimasukkan.
Jalan Menuju 2027 dan Seterusnya
Sama ada Laut Merah benar-benar dibuka semula bergantung hampir sepenuhnya kepada faktor-faktor yang jauh di luar kawalan industri perkapalan — trajektori situasi Gaza, konflik Iran-Israel yang lebih luas, dan apa sahaja kalkulus yang dibuat oleh Houthi tentang pengaruh mereka sendiri dalam kebuntuan serantau yang lebih luas itu. Semua itu bukanlah sesuatu yang boleh dipengaruhi oleh penghantar barang atau pengimport, itulah sebabnya mengapa begitu banyak nasihat strategik semasa dalam industri ini memberi tumpuan kepada mereka bentuk berdasarkan ketidakpastian dan bukannya bertaruh pada tarikh penyelesaian.
Syarikat penerbangan telah pun membuat pertaruhan jangka panjang yang mencerminkan realiti ini. Pelan penggunaan armada, pesanan pembinaan baharu dan reka bentuk semula rangkaian telah ditetapkan semula berdasarkan andaian laluan Tanjung Harapan yang berterusan sehingga sekurang-kurangnya 2027, dan minat terhadap koridor alternatif — kapasiti Terusan Panama yang diperluas, laluan perkapalan Artik dan pilihan kereta api seperti koridor Trans-Siberia — telah meningkat dengan sewajarnya, walaupun tiada satu pun daripadanya yang dapat menggantikan sepenuhnya jumlah Terusan Suez dalam jangka masa terdekat.
Buat masa ini, andaian perancangan yang paling realistik ialah premium Laut Merah bukanlah surcaj sementara tetapi ciri struktur perdagangan Asia-Eropah dan Pantai Timur Asia-AS untuk sekurang-kurangnya setahun lagi, dan mungkin lebih lama lagi. Pengirim yang membina andaian itu ke dalam bajet, keputusan penghalaan dan hubungan penghantar mereka hari ini akan berada pada kedudukan yang jauh lebih baik daripada mereka yang masih menunggu kembali sepenuhnya ke peta pra-2023.
Kesimpulan
Tiga tahun kemudian, krisis Laut Merah telah terbukti jauh lebih tahan lama daripada kebanyakan yang dijangkakan dalam industri pada mulanya, dan peristiwa pada tahun 2026 — pencairan seketika selepas gencatan senjata Gaza, diikuti dengan larangan Houthi yang diperbaharui sebaik sahaja konflik Iran-Israel kembali berlaku — merupakan peringatan tentang betapa bersyaratnya sebarang perbincangan tentang pembukaan semula. Kos yang ditimbulkan ini juga tidak akan hilang secara senyap: hari transit tambahan, insurans risiko perang yang tinggi, kapasiti kapal yang lebih ketat, dan premium kadar tambang yang hampir tidak mengecil walaupun pasaran yang lebih luas telah menjadi lemah.
Kesimpulan praktikal bagi sesiapa sahaja yang memindahkan kargo keluar dari China adalah mudah: rancang di sekitar Tanjung Harapan sebagai langkah lalai, bukan pengecualian, dan anggap sebarang penjimatan laluan Suez sebagai bonus dan bukannya garis dasar. Bekerjasama dengan syarikat penghantaran yang memahami kedua-dua belah pertukaran ini, dan yang mempunyai rangkaian untuk benar-benar melaksanakannya, adalah salah satu cara yang lebih andal untuk mengelakkan risiko itu daripada bertukar menjadi kos yang tidak dirancang. Itulah peranan Topway Shipping yang telah membina perniagaan logistik China-AS selama lebih sedekad, dan ia kekal relevan hari ini seperti ketika krisis Laut Merah pertama kali bermula.
Soalan Lazim
S: Adakah Terusan Laut Merah selamat digunakan untuk penghantaran kontena pada September 2026?
A: Tidak boleh dipercayai. Sebilangan kecil syarikat penerbangan masih membuat transit Suez sekali-sekala di lorong tertentu, tetapi syarikat insurans terus menganggap rantau ini sebagai berisiko tinggi, dan Houthi telah mengembalikan larangan perkapalan pada Jun 2026 selepas konflik Iran-Israel tercetus semula. Kebanyakan syarikat penerbangan masih ingkar ke laluan Tanjung Harapan.
S: Berapa lamakah masa yang diambil untuk laluan Tanjung Harapan berbanding dengan Suez?
A: Biasanya 8 hingga 14 hari tambahan, bergantung pada pelabuhan asal dan destinasi tertentu, dengan pelayaran Asia-ke-Eropah Utara secara amnya menyaksikan peningkatan terbesar dan penghantaran Asia-ke-AS-Pantai Barat pada dasarnya tidak terjejas.
S: Mengapakah kadar tambang belum menurun kembali ke tahap pra-krisis walaupun kadar penghantaran keseluruhan menurun pada tahun 2026?
A: Kadar yang lebih luas menurun terutamanya disebabkan oleh penghantaran kapal baharu yang menambah kapasiti. Walau bagaimanapun, lencongan Laut Merah masih menyerap anggaran 2.5 juta TEU kapasiti melalui pelayaran Tanjung Harapan yang lebih panjang, yang mengekalkan premium struktur di lorong yang terjejas walaupun pasaran umum menjadi lebih lembap.
S: Patutkah saya memilih FCL atau LCL memandangkan kelewatan semasa berkaitan Laut Merah?
A: Sebagai peraturan umum, FCL menjadi lebih kos efektif sebaik sahaja penghantaran melebihi kira-kira 14 hingga 15 CBM, memandangkan penyatuan LCL menambah kelewatan dua hingga lima hari sendiri di atas transit laut yang sudah lebih lama. Di bawah ambang volum tersebut, LCL biasanya masih merupakan pilihan yang lebih menjimatkan.
S: Bagaimanakah Topway Shipping boleh membantu penghantaran China-AS dalam tempoh ini?
A: Topway Shipping menawarkan sokongan rantaian penuh untuk logistik China-AS, termasuk pengangkutan peringkat pertama, pengangkutan laut FCL dan LCL yang fleksibel, pergudangan luar negara, pelepasan kastam dan penghantaran peringkat akhir, dengan menggunakan pasukan pengasas dengan lebih daripada 15 tahun pengalaman logistik dan kastam antarabangsa yang tertumpu khusus pada laluan perdagangan China-AS.