
Transport maritim ecologic din China: costă rutele sustenabile mai mult în 2026?
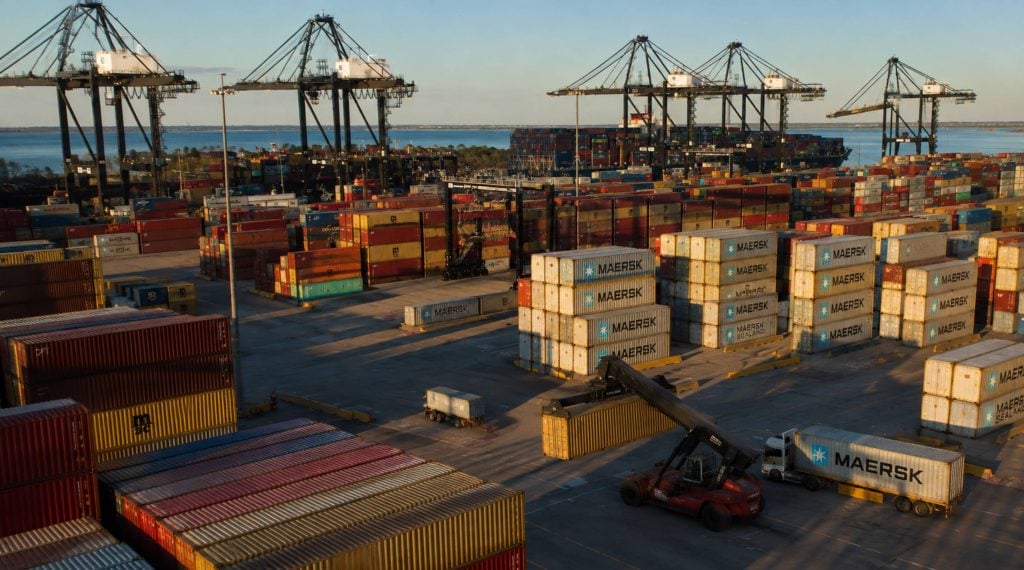
Introducere
Întrebați orice manager de transport de marfă care își aprovizionează transportul din China în 2026 dacă transportul maritim „verde” înseamnă încă un element de nișă suplimentar, iar răspunsul se va schimba. Ceea ce obișnuia să fie o opțiune de marketing pentru câteva servicii maritime premium este acum o parte structurală a aproape fiecărei oferte de transport de marfă care pleacă din Shenzhen, Shanghai, Ningbo sau Qingdao. Negocierile privind Cadrul Net-Zero al Organizației Maritime Internaționale, Sistemul de comercializare a certificatelor de emisii implementat treptat al Uniunii Europene și un val de noi capacități de alimentare cu metanol verde de-a lungul coastei chineze au convergut toate în aceeași fereastră de douăsprezece luni, iar transportatorii simt acest lucru în calculele lor privind costurile de transport la destinație.
Întrebarea din titlu nu este retorică. Este întrebarea pe care cumpărătorii, expeditorii de mărfuri și vânzătorii online o adresează de fapt partenerilor lor logistici în acest an: costă de fapt mai mult rutarea mărfurilor printr-un coridor cu emisii reduse, o navă cu combustibil dual sau un transportator cu un istoric de conformitate mai bun decât alternativa convențională sau a început deja să se reducă acest decalaj? Acest articol analizează ce s-a schimbat în 2026, cum arată cifrele reale rută cu rută și cum își ajustează expeditorii care transportă mărfuri din China strategia de aprovizionare și de transport ca răspuns.
Merită menționat de la bun început că nu există un singur răspuns aplicabil fiecărui expeditor. Un mare importator FCL care transportă electronice din Shenzhen în Rotterdam se confruntă cu o structură de costuri foarte diferită față de un mic brand de comerț electronic care consolidează mărfurile LCL într-un centru de distribuție din SUA, iar diferența dintre prețurile „ecologice” și cele „convenționale” arată din nou diferit în funcție de reglementarea, perechea de porturi și indicatorul de referință pentru combustibil utilizat. Restul acestui articol încearcă să separe aceste variabile, în loc să le reunească într-o singură cifră principală.
Valul de reglementări care remodelează rutele de export ale Chinei
Trei direcții de reglementare care se suprapun fac cea mai mare parte a eforturilor din spatele discuțiilor privind costurile din acest an. Prima este Sistemul UE de comercializare a certificatelor de emisii, care a atins o acoperire completă de 100% a emisiilor pentru transportul maritim la 1 ianuarie 2026, în creștere de la 40% în 2024 și 70% în 2025. Domeniul de aplicare s-a extins, de asemenea, dincolo de dioxidul de carbon pentru a include metanul și oxidul de azot, ceea ce înseamnă că o pondere mai mare din profilul total de emisii al unei nave are acum un cost. Transportatorii care deservesc rutele China-Europa au răspuns prin creșterea bruscă a suprataxelor pentru emisii, mai multe companii majore majorând ratele cu 40 până la 50% față de nivelurile din 2025.
A doua inițiativă este FuelEU Maritime, care a intrat în vigoare în ianuarie 2025 și funcționează diferit față de o schemă de plafonare și comercializare a emisiilor. În loc să stabilească prețuri directe pentru emisii, aceasta stabilește un plafon tot mai mic pentru intensitatea gazelor cu efect de seră ale combustibilului consumat de o navă, primele termene limită de verificare și raportare ajungând la începutul anului 2026. Navele care nu ating obiectivul de intensitate plătesc o penalizare, iar acest cost se adaugă la suprataxa EU ETS, nu în locul acesteia.
A treia direcție este globală, nu regională. Cadrul Net-Zero al OMI, construit în jurul unei metrici a intensității combustibilului cu efect de seră și a unei abordări contabile de la sursă la suprafață, a fost inițial programat pentru adoptare la sfârșitul anului 2025, dar a fost amânat după ce statele membre nu au reușit să convină asupra unui mecanism de stabilire a prețurilor. China, alături de Brazilia, Arabia Saudită și Africa de Sud, a favorizat o abordare de tip plafonare și comercializare a emisiilor în locul taxei fixe pe tonă susținute de aproximativ șaizeci de alte țări, iar două reuniuni intersesionale suplimentare au fost programate în 2026 pentru a menține negocierile către o intrare în vigoare în 2027.
Ce înseamnă de fapt „sustenabil” într-o ofertă de transport de marfă în China
Expeditorii aud cuvântul „verde” folosit în sens larg, așa că este util să se separe ceea ce se plătește de fapt. O rută sustenabilă în 2026 implică, în general, unul sau mai multe dintre următoarele: o navă care folosește un combustibil cu emisii reduse de carbon, cum ar fi biometanolul, bioGNL-ul sau metanolul din ce în ce mai ecologic, produs pe plan intern în China; un transportator al cărui Indicator de Intensitate a Carbonului îl scutește de restricțiile de viteză sau de obligațiile de modernizare; sau o alegere de rută care minimizează timpul petrecut în domeniul de aplicare al EU ETS, deoarece suprataxa este calculată pe baza distanței pe care o parcurge o navă în raza geografică de acoperire a regulamentului, mai degrabă decât pe baza întregii călătorii.
Niciuna dintre acestea nu este cosmetică. O navă care arde metanol verde la diferența actuală de preț a combustibilului absoarbe o diferență de cost reală pe care păcura grea convențională nu o suportă, iar această diferență apare în cele din urmă undeva în tariful de transport, fie ca o primă inclusă, fie ca o linie separată de suprataxă pentru combustibilul verde.
Diferența reală de costuri: rute ecologice versus rute convenționale
Răspunsul sincer la întrebarea principală este: da, rutele sustenabile costă în continuare mai mult în 2026, dar prima nu mai este uniformă, iar pe unele rute se reduce mai repede decât se aștepta. Datele privind prețurile combustibililor din Singapore, cel mai mare centru de bunkeraj din lume, ilustrează clar diferența de fond. Păcura cu conținut foarte scăzut de sulf s-a tranzacționat în jur de 913 dolari pe tonă metrică, în timp ce metanolul 100% sustenabil a fost cotat la aproximativ 1,964 dolari pe tonă echivalentă VLSFO - mai mult decât dublu. Această diferență este principalul motiv pentru care primele ecologice persistă, chiar dacă presiunea de reglementare împinge transportatorii către combustibili mai curați.
| Inductorul de cost | Rută convențională (2026) | Rută verde / conformă (2026) |
| Referință pentru combustibil (pe tonă, echivalent VLSFO) | ~913 USD (VLSFO) | ~1,964 USD (metanol 100% verde) |
| Suprataxă EU ETS, Asia–Europa de Nord (40 m) | N/A (piese din afara UE) | ~168 USD pe container (în medie, 6–7% din tariful de bază) |
| Supliment de carbon LCL (per CBM, cu destinația UE) | Numai transport de bază | 5–8 USD (în creștere de la 3–5 USD în 2025) |
| Premium pentru coridorul verde (serviciu dedicat de metanol) | - | 12–18% peste costul combustibilului convențional |
| Suprataxă structurală verde (per container, toate benzile) | - | 150–400 USD, în funcție de rută |
Ceea ce tabelul nu surprinde pe deplin este riscul de sincronizare. Prețurile certificatelor de carbon din UE sunt ele însele volatile, Deutsche Bank proiectând un interval de tranzacționare pentru 2026 de aproximativ 60 EUR până la 150 EUR pe tonă, astfel încât o suprataxă fixată într-o cotație din ianuarie poate părea conservatoare sau agresivă până în al treilea trimestru, în funcție de cum evoluează piața carbonului din UE. Expeditorii care tratează prima verde ca pe o cifră fixă, mai degrabă decât una variabilă, tind să fie cei luați prin surprindere la reînnoirea contractului.
Boom-ul bunkerajului în China: Shanghai, Ningbo-Zhoushan și noile coridoare verzi
Una dintre schimbările mai puțin raportate din 2026 este viteza cu care China și-a construit propria capacitate de bunkeraj cu combustibil verde, ceea ce începe să schimbe ecuația costurilor din punct de vedere al ofertei, mai degrabă decât din punct de vedere al reglementărilor. Portul Yangshan din Shanghai a devenit principala locație de bunkeraj cu metanol verde din lume, furnizând aproximativ 36,000 de tone de la prima sa operațiune din aprilie 2024. În august 2026, portul a stabilit un nou record global prin bunkerarea a 8,016 tone de metanol verde produs pe plan intern într-o singură navă cu combustibil dual CMA CGM într-o singură operațiune - o scară care ar fi fost de neconceput cu doar doi ani mai devreme.
Portul Ningbo-Zhoushan, cel mai mare port din lume ca tonaj de marfă, nu este cu mult în urmă. Acesta a finalizat prima sa alimentare cu metanol ecologic de la o navă la alta în aprilie 2026 și a semnat de atunci un acord cu portul HAROPA din Franța pentru a dezvolta un coridor de transport maritim ecologic dedicat între cele două centre. În spatele ambelor porturi se află un plan susținut de stat, aprobat de zece ministere ale guvernului central, care vizează un milion de metri cubi de capacitate GNL garantată și un milion de tone de alimentare combinată cu metanol și biocombustibil până în 2030.
Pentru transportatori, rezultatul practic este că combustibilul ecologic devine mai ușor de aprovizionat pe plan intern, nu doar prin rețelele de bunkeraj europene sau singaporeze, ceea ce, în timp, ar trebui să reducă diferența de preț a combustibilului care determină în prezent cea mai mare parte a primei ecologice. Acest efect nu a fost încă atins complet la nivelul tarifelor de transport, dar infrastructura construită în acest an este fundamentul acestuia.
Expeditorii LCL și mărcile mici: Unde presiunea economică doare cel mai mult
Expeditorii de containere complete pot absorbi sau negocia suprataxele pentru emisii mai ușor decât vânzătorii de comerț electronic mici și mijlocii care se bazează pe consolidarea încărcăturilor parțiale decât containerele pentru a ajunge la depozitele Amazon FBA, 3PL-uri sau centrele de distribuție din străinătate. Suplimentele la emisiile de carbon LCL pentru mărfurile cu destinația UE au crescut la aproximativ 5 până la 8 dolari pe metru cub în 2026, de la 3 la 5 dolari în anul precedent, iar pentru că transportul LCL este deja tarifat pe unitatea de volum, mai degrabă decât pe container, această creștere afectează direct economia unității, într-un mod care este mai greu de diluat într-o comandă mare.
Acesta este exact genul de presiune pe care un partener logistic cu experiență vastă în transportul pe prima etapă și în consolidare o poate ajuta să o compenseze. Topway Shipping, cu sediul central în Shenzhen din 2010, și-a construit afacerea de logistică transfrontalieră pentru comerțul electronic în jurul acestui segment de piață, combinând transportul maritim flexibil FCL și LCL din China către porturile majore din întreaga lume cu transportul pe prima etapă, depozitarea în străinătate , vămuirea și livrarea pe ultimul kilometru sub un singur acoperiș. Pentru vânzătorii care încearcă să stabilească dacă o suprataxă ecologică pe o anumită rută este justificată sau exagerată, a avea un expeditor care poate arăta opțiunile de rutare și consolidare subiacente - în loc să treacă pur și simplu prin ceea ce cotează un singur transportator - tinde să conteze mai mult decât urmărirea celui mai mic tarif general.
Acest tip de vizibilitate contează și mai mult odată ce intră în peisaj depozitarea în străinătate. O livrare care trece fără probleme de vamă și aterizează într-un depozit în străinătate bine poziționat poate absorbi mult mai ușor o primă verde modestă pentru transportul maritim decât una care se blochează în întârzieri ale transportului rutier intern sau în blocaje pe ultimul kilometru, deoarece comparația costurilor totale la debarcare trebuie să includă întregul lanț, nu doar segmentul maritim. Acesta este unul dintre motivele pentru care expeditorii care oferă preluare pe primul segment, transport maritim, vămuire, depozitare și livrare pe ultimul kilometru ca un serviciu coordonat tind să ofere expeditorilor o imagine mai clară despre locurile unde merită de fapt să plătească o primă verde.
Raportarea ESG adaugă un al doilea nivel de presiune
Suprataxele de carbon nu sunt singura forță care îi împinge pe transportatori să ia decizii de rutare mai ecologice. Raportarea emisiilor din Domeniul 3 - categoria care acoperă lanțul de aprovizionare și emisiile provenite din transportul maritim al unei companii, mai degrabă decât propriile operațiuni directe - devine obligatorie pentru companiile mari din Singapore, Australia, China, Hong Kong și Malaezia, implementarea treptată începând cu 2026. Pentru mărcile care vând pe aceste piețe sau pentru furnizorii companiilor cu sediul central acolo, alegerile de rutare făcute în acest an apar din ce în ce mai mult în informațiile privind sustenabilitatea, pe care clienții, investitorii și autoritățile de reglementare le pot vedea cu toții.
Din partea SUA, situația este mai fragmentată. Washingtonul a blocat o taxă globală pentru emisiile transporturilor maritime la nivelul OMI și nu există o taxă federală privind carbonul pentru transportul maritim, dar se așteaptă ca Agenția pentru Protecția Mediului să introducă noi reguli privind emisiile maritime în 2026, iar state individuale precum California continuă să insiste asupra unor cerințe mai stricte de divulgare a informațiilor din Domeniul 3. Rezultatul este că o livrare din China către SUA se poate confrunta cu o sarcină de raportare foarte diferită, în funcție de statul și industria cumpărătorului, chiar și atunci când costul transportului maritim în sine este similar pentru toți transportatorii.
Instantaneu rută cu rută
Nu toate rutele de export către China prezintă aceeași expunere. Suprataxa EU ETS, de exemplu, este calculată pe baza proporției unei călătorii care se încadrează în apele aplicabile UE, astfel încât un serviciu care își face ultima escală în afara UE în apropierea coastei europene absoarbe o taxă mult mai mică decât unul care trece printr-un hub de transbordare îndepărtat.
| Bandă | 2026 Expunere | Add-on tipic legat de mediu |
| China – Europa de Nord (Shanghai–Rotterdam/Hamburg) | Ridicat – domeniul de aplicare complet al ETS, devierea Capului Bunei Speranțe adaugă 10-14 zile | 30–45 USD per TEU pe segmente lungi aplicabile în UE |
| China – Regatul Unit (prin apel scurt cu UE în stilul lui Felixstowe) | Distanță minimă aplicabilă în UE - joasă | 3–10 dolari americani pe TEU |
| China – Coasta de Vest a SUA (Transpacifică) | Expunere directă redusă la UE, dar se aplică un plafon minim al suprataxei verzi legate de CII | 150–400 USD per container, în funcție de rută |
| China – Coasta de Est a SUA (prin Suez/Panama sau redirecționarea Mării Roșii) | Moderat – efectele asupra primei și capacității la Marea Roșie | Încorporat în rata de bază plus ajustarea combustibilului |
| Intra-Asia | Suprapunere reglementară redusă – limitată | Minimal, în mare parte bazat pe CII |
Exportatorii din nordul Chinei care transportă mărfuri prin Qingdao, în loc să transporte mărfuri în interiorul țării până la Shanghai, observă, de asemenea, un efect secundar de economii, reducând costurile de transport cu 200 până la 400 de dolari pe container pentru mărfurile care se îndreaptă spre Europa - un detaliu care nu are nicio legătură directă cu politica privind emisiile, dar este din ce în ce mai mult inclus în aceeași discuție despre rutare, deoarece ambele decizii sunt luate în același timp.
Cum gestionează expeditorii prima
Majoritatea exportatorilor chinezi experimentați nu mai încearcă să evite complet costurile legate de mediu; acea navă, ca să spunem așa, a plecat. În schimb, abordarea mai comună în 2026 este de a gestiona expunerea în mod deliberat. Aceasta înseamnă compararea informațiilor despre suprataxele transportatorilor cu prețurile reale de pe piața certificatelor UE, în loc să se accepte o cifră fixă, deoarece o analiză din 2024 realizată de Transport & Environment a constatat că unii transportatori generează profituri neașteptate din suprataxe care le-au depășit costurile reale de conformitate. De asemenea, înseamnă includerea de la început a elementelor legate de emisiile de carbon în modelele de costuri de transport, în loc să le trateze ca pe o surpriză la momentul facturării, și menținerea flexibilității în ceea ce privește portul de încărcare atunci când o rută mai scurtă aplicabilă în UE poate reduce semnificativ suprataxa.
Colaborarea cu un expeditor care operează deja pe întregul lanț - preluare prima etapă în China, rezervare transport maritim, depozitare peste hotare și livrare pe ultimul kilometru - oferă expeditorilor mai multe pârghii de utilizat decât rezervarea fiecărei etape separat. Echipa fondatoare a Topway Shipping are peste cincisprezece ani de experiență în logistică internațională și vămuire, cu o experiență deosebită în transportul China-SUA, ceea ce este util tocmai pentru că rutele transpacifice sunt remodelate mai puțin de regulile UE privind carbonul și mai mult de suprataxele ecologice legate de CII și de capacitatea schimbătoare. A avea un partener care înțelege ambele medii de reglementare, mai degrabă decât doar cel european, facilitează alegerea unei strategii de rutare și consolidare care menține prima ecologică proporțională, mai degrabă decât să se combine.
Un număr mai mic, dar tot mai mare, de expeditori încep, de asemenea, să întrebe direct transportatorii despre tipul de combustibil și vârsta navei atunci când rezervă mărfuri premium sau urgente, tratând performanța emisiilor ca încă un atribut al serviciului, alături de timpul de tranzit și fiabilitate. Nu este încă factorul decisiv pentru majoritatea rezervărilor, dar faptul că este întrebat deloc marchează o schimbare față de cum se afla conversația chiar acum doi ani.
Există, de asemenea, un obicei tot mai mare de a împărți strategic încărcătura - direcționând SKU-urile urgente sau cu marjă mare de profit prin servicii mai rapide și cu conformitate mai mare, consolidând în același timp inventarul cu mișcare mai lentă pe curse standard, unde suprataxa verde are un impact relativ mai mic. Acest tip de strategie mixtă funcționează bine doar atunci când un expeditor poate oferi ambele opțiuni pe aceeași rută comercială, acesta fiind unul dintre motivele pentru care multe mărci de dimensiuni medii își consolidează relațiile de transport de marfă cu parteneri mai puțini și mai capabili, în loc să distribuie rezervările între mulți agenți mici.
Încotro se îndreaptă acest lucru: 2027 și nu numai
Cadrul Net-Zero al OMI, dacă va fi adoptat după încheierea negocierilor amânate, se așteaptă să intre în vigoare în 2027 și ar introduce un standard global pentru combustibil, alături de o formă de stabilire a prețului emisiilor - o structură de taxe, un mecanism de plafonare și comercializare a emisiilor sau un hibrid al celor două, în funcție de modul în care se rezolvă pozițiile actuale de negociere. Analiștii de la PwC au estimat că, într-un scenariu de taxă globală, costurile combustibilului pentru navele care încă funcționează în întregime cu păcură grea ar putea crește efectiv cu 30% până în 2030 și aproape se vor dubla până în 2035, ceea ce ar schimba semnificativ diferența economică dintre navele convenționale și cele ecologice cu mult înainte de mijlocul următorului deceniu.
De asemenea, merită menționat faptul că, în sine, coridoarele verzi de transport maritim se înmulțesc mai rapid decât se așteptau majoritatea previziunilor. În 2023 existau doar șase inițiative active de coridoare verzi la nivel mondial; până în martie 2026, acest număr crescuse la douăzeci și șapte, acoperind rute mult dincolo de proiectele pilot inițiale axate pe Europa. Pe măsură ce tot mai multe dintre aceste coridoare se conectează direct la porturile chineze, decizia privind ruta pentru un expeditor va fi din ce în ce mai puțin legată de alegerea între o opțiune verde și una convențională și mai mult de alegerea coridorului verde care se potrivește cel mai bine cerințelor sale de tranzit și costuri.
Dezvoltarea sistemului de bunkeraj al Chinei este programată să se adapteze acestei schimbări, mai degrabă decât să reacționeze la ea. Având în vedere că Shanghai vizează o capacitate de bunkeraj de „două milioane” de lire sterline (GNL) și metanol până în 2030, iar raportarea emisiilor de tip Scope 3 devine obligatorie pentru companiile mari din China, Singapore, Hong Kong și alte centre regionale începând cu 2026, direcția de deplasare nu este cu adevărat pusă la îndoială. Incertitudinea rămasă se referă la ritm și preț, nu la destinație - acesta fiind exact motivul pentru care transportatorii care încep să își dezvolte acum obiceiuri de rutare conștiente de emisiile de carbon, în loc să aștepte ca regulile să se stabilească complet, tind să ajungă la bugete de transport de marfă mai stabile atunci când va sosi următoarea fază de reglementare.
Concluzie
Rutele de transport maritim sustenabile din China costă în continuare mai mult în 2026, iar diferența este reală mai degrabă decât teoretică - vizibilă în diferențele de prețuri ale combustibililor, suprataxele EU ETS care acoperă acum 100% și un prag structural pentru suprataxa verde care se aplică chiar și în afara Europei. Însă prima nu este statică. Dezvoltarea rapidă a capacității interne de alimentare cu metanol verde și GNL de către China, extinderea acordurilor privind coridoarele verzi și concurența tot mai mare dintre transportatori în ceea ce privește performanța emisiilor contribuie la reducerea acestui decalaj în timp, chiar dacă noi reguli, precum Cadrul IMO Net-Zero, amenință să-l lărgească din nou din direcția opusă. Pentru expeditori, concluzia practică constă mai puțin în alegerea unei părți între „verde” și „ieftin” și mai mult în construirea unor decizii flexibile privind rutele, consolidarea și transportatorii pe măsură ce structura costurilor continuă să se schimbe - lucru pe care un partener logistic cu vizibilitate asupra întregului lanț, precum Topway Shipping, este poziționat să îl ajute să îl gestioneze, mai degrabă decât să îl transmită pur și simplu.
Întrebări frecvente
Î: Suprataxele ecologice pentru transport maritim sunt aceleași pe fiecare rută de export din China?
R: Nu. Expunerea depinde de cât de mult dintr-o călătorie se încadrează în apele reglementate de UE sau de modul în care flota unui transportator se comportă în raport cu Indicatorul Intensității Carbonului, astfel încât un serviciu China-Regatul Unit cu o scurtă escală în UE poate fi mult mai ieftin decât un serviciu China-Europa de Nord în aceeași săptămână.
Î: Va dispărea în cele din urmă prima verde?
R: Majoritatea analiștilor se așteaptă ca acesta să se reducă, în loc să dispară, deoarece producția internă de combustibili ecologici din China și din alte părți a țării elimină decalajul de preț față de combustibilul convențional, dar o taxă globală completă a OMI după 2027 ar putea, de asemenea, să crească costul de bază al transportului maritim convențional.
Î: Marfa LCL este taxată în același mod ca și containerele pline?
R: Nu. Transporturile LCL sunt de obicei taxate cu o taxă suplimentară de carbon pe metru cub, care în 2026 se ridică la aproximativ 5 până la 8 dolari americani pentru mărfurile cu destinația UE, iar acest lucru afectează expeditorii de volume mici proporțional mai mult decât comenzile mari de transport FCL.
Î: Poate alegerea unui alt port chinezesc să reducă costurile legate de mediu?
R: Uneori. Încărcarea dintr-un port precum Qingdao, în loc de transportul cu camionul în interiorul țării până la Shanghai, poate reduce costurile de transport, iar alegerea unui serviciu cu o rută mai scurtă aplicabilă UE poate reduce partea din suprataxa legată de ETS.
Î: Cum poate un expeditor de mărfuri să ajute la gestionarea acestor costuri?
R: Un expeditor cu vizibilitate asupra întregului lanț, de la preluarea pe prima etapă, până la transportul maritim, vămuirea și livrarea pe ultimul kilometru, poate compara opțiunile de rutare și consolidare, în loc să transfere suprataxa unui singur transportator.
