
De ce infrastructura Asiei de Sud-Est încă nu poate absorbi exodul Chinei
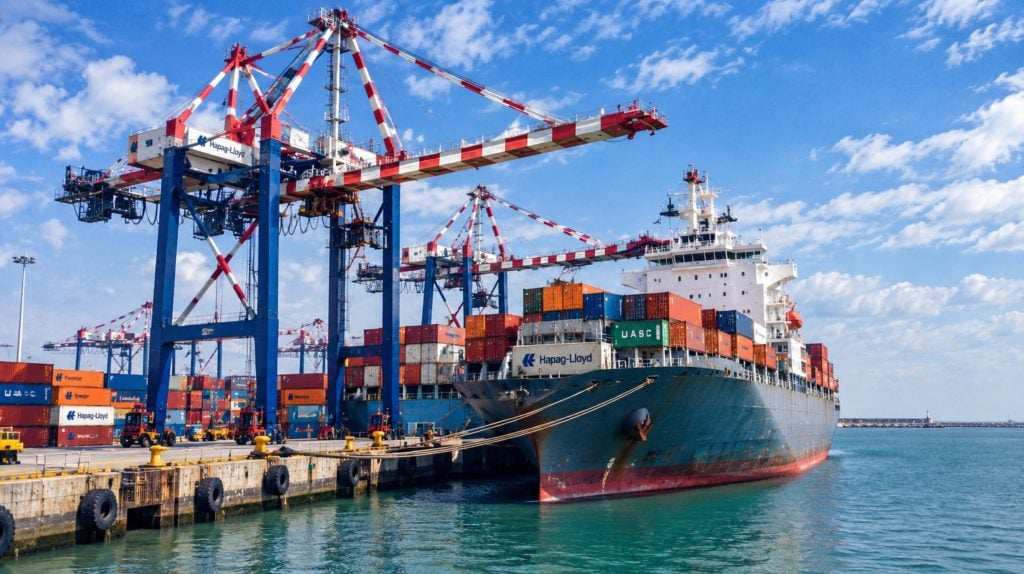
Timp de aproape un deceniu, „China Plus Unu” a fost expresia folosită de fiecare manager de aprovizionare atunci când explică mutarea unei fabrici în Vietnam, un nou depozit în Johor sau schimbarea furnizorului în centrul Java. Logica este solidă pe hârtie: extinderea expunerii tarifare, protejarea împotriva șocurilor geopolitice și accesarea unor baze de forță de muncă mai ieftine înainte ca inflația salariilor să ajungă în vârf. Dar logica pe o foaie de calcul și debitul pe un debarcader sunt două lucruri foarte diferite. Întrebați orice expeditor de mărfuri care a petrecut ultimele optsprezece luni rezervând spațiu din Haiphong, Laem Chabang sau Tanjung Priok și veți auzi o poveste mai complicată - una în care depozitele de containere rămân fără spațiu de stivuire în timpul sezonului de vârf, în care o fabrică din Bac Ninh pierde o zi de producție din cauza unei pene de curent și în care un camion care transportă marfă de export stă timp de șase ore pe un drum provincial cu două benzi, deoarece extinderea autostrăzii încă nu este finalizată. Exodul este real. Infrastructura care să-l absoarbă, în majoritatea cazurilor, nu există încă.
Exodul care nu este chiar un Exod
Este util să fim precisi în ceea ce privește ceea ce se întâmplă de fapt, deoarece cuvântul „exod” exagerează ritmul schimbării. China încă ancorează ecosistemul de producție al regiunii: automatizarea portuară, densitatea furnizorilor și ecosistemul de componente rămân neegalate nicăieri în Asia de Sud-Est. Ceea ce se desfășoară în schimb este o relocare stratificată - asamblarea finală, cusăturile care necesită multă forță de muncă și lucrările de subasamblare selectate se mută în Vietnam, Thailanda, Indonezia, Malaezia, Cambodgia și Filipine, în timp ce cercetarea și dezvoltarea de înaltă valoare, sculele de precizie și rețelele principale de furnizori rămân în Guangdong și Jiangsu. Analiștii din industrie descriu din ce în ce mai mult acest lucru ca pe un model „China+ASEAN”, mai degrabă decât ca pe o transferare simplă.
Amploarea este încă semnificativă pentru oricine rezervă transport de marfă. Vietnamul produce acum aproximativ jumătate din producția globală de smartphone-uri Samsung și aproape o treime din hard disk-urile mondiale, în timp ce Malaezia deține o cotă de două cifre din capacitatea globală de ambalare și testare a semiconductorilor. Electronica a devenit cea mai mare categorie de producție relocată, iar asamblarea auto urmează o cale similară în Thailanda și Indonezia. Nimic din toate acestea nu schimbă constrângerea fundamentală în jurul căreia este construit acest articol: volumele de marfă sosesc pe aceste piețe mai repede decât se pot extinde drumurile, porturile și rețelele electrice pentru a le transporta.
Porturi: Primii expeditori de tip „chokepoint” simt cu adevărat
Congestia portuară este locul unde deficitul de infrastructură devine cel mai rapid vizibil, deoarece apare ca o factură de demurrage, mai degrabă decât ca o notă de subsol a politicii. În sudul Vietnamului, terminalul Cat Lai gestionează singur peste șaptezeci la sută din debitul de containere al țării, însă se află în interiorul rețelei rutiere urbane dense a orașului Ho Chi Minh, împărțind benzile cu traficul de navetiști exact în intervalul orar în care camioanele de export trebuie să se deplaseze. Rezultatul este o penalizare documentată a costurilor: analiștii logistici care urmăresc coridorul estimează că transportul rutier de la port la fabrică din sud este cu cincisprezece până la douăzeci la sută mai mare decât în coridorul nordic, unde danele de mare adâncime ale Lach Huyen se conectează direct la autostrada Hanoi-Haiphong fără a trece deloc prin centrul orașului.
Penalizările pentru demurrage spun aceeași poveste dintr-o perspectivă diferită. Terminalele nordice din Vietnam percepeau între optzeci și o sută douăzeci de dolari americani pe container pe zi pentru marfa lăsată după ora liberă în primul trimestru al anului 2026, în timp ce terminalele sudice percepeau între nouăzeci și o sută cincizeci de dolari pe zi. Un singur document vamal nerezolvat - de exemplu, un certificat de origine neverificat - poate lăsa un container într-un depozit timp de două săptămâni, consumând în liniște întreaga marjă a unei transporturi înainte ca aceasta să ajungă la navă.
Vietnamul nu este un caz izolat. Congestia portuară globală a revenit în sistem pe parcursul anului 2026, deoarece comenzile timpurii din sezonul de vârf, redirecționarea șirurilor de nave și limitele regionale ale infrastructurii se combină pentru a încetini rotația terminalelor din Asia de Sud-Est prin Europa de Nord. Pentru transportatorii obișnuiți să considere mega-porturile automate ale Chinei ca fiind punctul de referință, ajustarea fiabilității preconizate a tranzitului dinspre noile porți de intrare în Asia de Sud-Est este adesea prima surpriză reală a unui proiect de relocare.
Compararea realității portuare în regiune
| Poartă | Presiunea congestiei din 2026 | Constrângere de bază |
| Orașul Ho Chi Minh (Cat Lai), Vietnam | Restanțe ridicate – recurente în sezonul de vârf | Rețea rutieră urbană partajată cu traficul urban |
| Haiphong (Lach Huyen), Vietnam | Moderat | Legătură puternică cu autostrada, dar număr limitat de dane pentru navele ultra-mare |
| Laem Chabang, Thailanda | De la moderat la ridicat | Capacitatea depozitelor de vehicule electrice este în urma creșterii exporturilor de piese auto și vehicule electrice |
| Tanjung Priok, Indonezia | Înalt | Conexiunile rutiere și feroviare din interiorul țării sunt încă fragmentate |
| Port Klang, Malaezia | Moderat | Capacitate generală puternică, dar creșteri bruște ale volumului determinate de semiconductori |
| Sihanoukville, Cambodgia | În creștere | Limitele de pescaj superficial forțează transbordarea prin Singapore sau Vietnam |
Niciuna dintre aceste cifre nu are scopul de a descuraja o mutare în regiune - acestea sunt menite să stabilească așteptări realiste. O livrare care trece prin Cat Lai în timpul unui vârf în iulie are nevoie de o marjă de rezervă diferită, inclusă în promisiunea de livrare pentru client, față de aceeași livrare care trece prin Lach Huyen în martie. Expeditorii care planifică rută cu rută, mai degrabă decât țară cu țară, tind să evite cele mai grave dintre aceste penalități.
Rețelele electrice sub presiune
Depozitele de containere sunt în prim-planul ziarelor, dar fiabilitatea energiei electrice este, fără îndoială, cea mai costisitoare constrângere pentru fabricile care generează marfa. Se preconizează că cererea de energie electrică a Vietnamului va crește de la aproximativ 330 de terawați-oră în 2025 la peste 1,100 de terawați-oră până în 2050, iar centrele industriale resimt deja decalajul dintre această traiectorie și dezvoltarea rețelei. Se estimează că o criză energetică din 2023, care a lovit Bac Ninh și Bac Giang - două dintre cele mai dense clustere de producție electronică din țară - a costat fabricile de acolo aproximativ 1.4 miliarde de dolari americani în pierderi de producție, iar riscul de penurie în sezonul cald nu a dispărut de atunci.
Guvernul Vietnamului a răspuns cu măsuri politice, inclusiv o rezoluție privind securitatea energetică națională adoptată în august 2025, care vizează modernizarea rețelei până în 2030, alături de un efort mai amplu pentru o creștere economică anuală de cel puțin zece procente, bazată substanțial pe extinderea producției. Aceasta este direcția corectă, dar infrastructura rețelei durează ani de zile pentru a fi construită, iar fabricile care sosesc astăzi sunt rugate să planifice programele de producție în funcție de riscul de întrerupere a producției, care nu va dispărea înainte de 2027 sau 2028 cel mai devreme.
Malaezia și Indonezia se confruntă cu o versiune mai ușoară a aceleiași presiuni. Rețeaua electrică a Malaeziei este în general mai stabilă decât cea a Vietnamului, dar fabricile de semiconductori și centrele de date construite în Penang și Kulim utilizează aceleași substații care deservesc producția pentru export, creând congestii localizate, mai degrabă decât o criză națională. Provocarea Indoneziei constă mai puțin în capacitatea totală și mai mult în distribuție - zonele industriale din afara coridorului central al insulei Java depind adesea de generarea de rezervă cu motorină pentru a acoperi golurile pe care o rețea mai dezvoltată nu le-ar necesita.
Drumuri, căi ferate și problema ultimului kilometru
Construcția de autostrăzi în regiune se accelerează cu adevărat, iar acest progres merită să fie recunoscut, nu ignorat. Autostrada expres est-nord-sud din Vietnam construiește treptat o coloană logistică care va permite în cele din urmă producătorilor să producă în nord și să exporte prin sud sau invers, fără ruta fragmentată care adaugă zile la o livrare astăzi. Depozitele de containere din interiorul țării se extind, oferind transportatorilor o modalitate de a plasa containerele mai aproape de fabrici și de a reduce expunerea directă la congestionarea de la porțile portuare.
Rețeaua feroviară prezintă o poveste mai puțin optimistă aproape peste tot în regiune. Rețeaua feroviară din Vietnam este extinsă pe hartă, dar subutilizată în practică, fiind afectată de liniile vechi și de integrarea slabă cu porturile și parcurile industriale. Căile navigabile interioare, care ar putea oferi o alternativă cu adevărat ieftină pentru transporturile vrac și semi-vrac, rămân constrânse de canale puțin adânci și de instalații de încărcare învechite în majoritatea provinciilor. Consecința practică este că transportul rutier de mărfuri absoarbe o cotă disproporționată din transportul pe primul și ultimul kilometru, ceea ce menține costurile de transport ridicate și variabilitatea programului de transport la scară largă.
Infrastructura lanțului frigorific merită o mențiune specială, deoarece este ușor de trecut cu vederea până când o livrare eșuează. Orașul Ho Chi Minh și Hanoi cresc ambele mai rapid decât capacitatea lor de depozitare la rece, ceea ce reprezintă o constrângere serioasă pentru orice expeditor care transportă componente electronice sensibile la temperatură, produse farmaceutice sau alimentare prin aceste coridoare. Parcurile industriale din regiunea extinsă au nevoie în continuare de modernizări semnificative ale tratării apei, manipulării deșeurilor și fiabilității energiei electrice înainte de a putea găzdui confortabil producția cu valoare mai mare pe care companiile doresc din ce în ce mai mult să o relocheze.
Imagine de ansamblu asupra țării: Unde se află lacunele în infrastructură astăzi
| Piață | Puterea de fabricație | Deficit în infrastructura primară |
| Vietnam | Electronică, încălțăminte, mobilă | Fiabilitatea rețelei și costurile transportului rutier de la portul din sud la fabrică |
| Thailand | Auto, asamblare vehicule electrice | Capacitatea curții terminale vs. creșterea exporturilor de piese auto |
| Indonesia | Asamblare electronică, textile | Conexiuni rutiere și feroviare fragmentate în interiorul țării |
| Malaysia | Semiconductori, electronică | Strângerea localizată a grilei în jurul clusterelor de fabrici și centre de date |
| Cambogia | Textile, încălțăminte | Porturi cu pescaj mic care obligă la transbordare |
| Filipine | Exporturi de electronice și procese de afaceri | Logistică interinsulară și porți de acces limitate în ape adânci |
Zone economice speciale: stimulente mai rapide, utilități mai lente
Guvernele din regiune au mizat puternic pe zone economice speciale și scutiri de taxe pentru a atrage fabricile care părăsesc China, iar din punct de vedere al stimulentelor, această strategie funcționează. Scutirile de taxe pentru corporații, licențele simplificate și scutirile de taxe pentru utilajele importate au făcut ca înființarea unei entități juridice și începerea producției în Vietnam, Thailanda sau Indonezia să fie cu adevărat mai rapidă decât era acum cinci ani. Neconcordanța se vede la nivelul parcului fizic în sine. Multe dintre aceste zone au fost aprobate și comercializate înainte de construirea stației de tratare a apei, a modernizării substației sau a rețelei rutiere interne, ceea ce îi lasă pe primii chiriași să opereze într-un parc care pare finalizat în broșura dezvoltatorului, dar care încă funcționează cu conexiuni temporare la utilități.
Aceasta nu este o problemă specifică Asiei de Sud-Est — China a trecut prin aceeași problemă de secvențiere în propria sa eră a zonei economice speciale din anii 1980 și 1990 — dar înseamnă că data aprobării pe hârtie a unei fabrici și data efectivă de funcționare la capacitate maximă pot fi diferite de un an sau mai mult. Pentru un transportator care își construiește un program de creștere a producției, această diferență trebuie inclusă în plan, mai degrabă decât descoperită în mijlocul proiectului.
Stratul de forță de muncă și competențe din spatele infrastructurii fizice
Infrastructura fizică atrage cea mai mare atenție deoarece este vizibilă și ușor de fotografiat, dar o constrângere paralelă constă în densitatea forței de muncă. Baza de producție din Asia de Sud-Est a crescut suficient de rapid încât tehnicienii calificați, brokerii vamali autorizați și managerii de depozite cu experiență sunt mai puțini decât spațiul de producție construit pentru a-i angaja. Inflația salarială în clustere cu o mare producție de electronice, precum Bac Ninh și Batam, a depășit deja media regională, iar exodul creierelor către roluri mai bine plătite în Singapore sau în străinătate continuă să subțieze cel mai experimentat strat al forței de muncă pe mai multe piețe.
Efectul practic asupra planificării logisticii este subtil, dar real: o vămuire care ar dura un număr fix și previzibil de ore în Shenzhen poate dura considerabil mai mult într-un post vamal interior mai nou, pur și simplu pentru că personalul care o procesează are mai puțină experiență instituțională cu electronice de volum mare sau coduri HS pentru industria auto. Aceasta nu este o critică la adresa forței de muncă - este o consecință naturală a creșterii capacității mai rapide decât a cursurilor de formare - dar este încă un motiv pentru care termenele de livrare pentru noile rute din Asia de Sud-Est ar trebui să fie mai generoase decât termenele de livrare pe care un expeditor este obișnuit să le construiască pentru rutele mature din China.
Realitatea timpului de livrare: Rute către Asia de Sud-Est vs. rute consacrate către China
| Segment de rută | Referință tipică pentru China | Ajustarea tipică a Asiei de Sud-Est |
| Transport rutier de la fabrică la port | În aceeași zi, predictibilitate ridicată | Adăugați o perioadă tampon de 0.5–2 zile în coridoarele urbane aglomerate |
| Vamuire | Automatizare avansată, ore | Adăugați 1–3 zile în postările mai noi din interiorul țării |
| Timp de staționare în port înainte de încărcare | 1–2 zile la terminalele automate majore | 2–5 zile în sezonul de vârf în porți de intrare secundare |
| Riscul de producție legat de energie | Scăzut, grilă foarte stabilă | Moderat în perioadele de vârf cu cerere în sezonul cald |
Niciuna dintre aceste ajustări nu este dramatică în mod izolat, dar se combină. O livrare care pierde o jumătate de zi la poarta fabricii, trei zile în vamă și încă trei zile de staționare în port a adăugat discret o săptămână la programul său înainte ca nava să fi plecat măcar - iar o săptămână este adesea diferența dintre a respecta un interval orar de livrare cu amănuntul și a-l rata.
Ce înseamnă acest lucru pentru expeditorii de mărfuri și expeditori
Pentru un transportator care planifică o relocare, concluzia practică este să nu abandoneze Asia de Sud-Est - avantajul în ceea ce privește costul forței de muncă, accesul la acordurile comerciale în cadrul RCEP și beneficiile diversificării tarifare sunt încă reale. Concluzia este că planificarea la nivel de rută trebuie să înlocuiască planificarea la nivel de țară. O fabrică din Bac Ninh care direcționează mărfuri prin Haiphong se confruntă cu un profil de risc cu adevărat diferit față de aceeași fabrică care direcționează marfa prin Cat Lai, iar integrarea acestei distincții în contracte, promisiuni privind termenele de livrare și niveluri ale stocurilor de siguranță este acum o parte esențială a strategiei de aprovizionare, mai degrabă decât o idee logistică ulterioară.
Aici devine evidentă și diferența dintre un agent de rezervări și un expeditor de mărfuri operațional. Un expeditor cu vizibilitate reală asupra congestiei la nivel de terminal, a intervalelor de așteptare actuale și a rutelor alternative pe uscat poate absorbi o întrerupere înainte ca aceasta să ajungă la client. Un expeditor fără această vizibilitate pur și simplu transmite întârzierea în aval și o numește forță majoră.
Și asigurările și termenii contractuali merită o a doua analiză. Clauzele de forță majoră redactate pentru rutele mature din China presupun adesea un nivel de fiabilitate a porturilor și a rețelei care pur și simplu nu este valabil pentru fiecare poartă de acces din Asia de Sud-Est, ceea ce poate lăsa un expeditor subprotejat atunci când un eveniment de congestie documentat sau o reducere a energiei electrice perturbă o fereastră de livrare. Revizuirea acestor clauze rută cu rută, alături de un expeditor care poate furniza date reale despre congestie și întreruperi, este un mic pas care previne o dispută mult mai mare ulterioară.
Citind în următorii doi-trei ani
Traiectoria nu este statică, iar expeditorii care presupun că constrângerile actuale sunt permanente vor stabili prețuri greșite pentru benzile de mâine. Autostrada expres Nord-Sud estică a Vietnamului este programată să fie finalizată substanțial în fereastra de planificare actuală, ceea ce ar trebui să reducă semnificativ diferența de costuri dintre coridoarele nordice și sudice, odată ce traficul de tranzit nu va mai trebui să se deplaseze pe lângă segmentele neterminate. Modernizarea rețelei, legată de rezoluția privind securitatea energetică a Vietnamului din 2025, este un program multianual, dar se așteaptă ca modernizările timpurii ale transportului în provinciile industriale cele mai aglomerate să reducă frecvența restricțiilor din sezonul cald înainte de finalizarea planului complet.
Indonezia și Filipine se află mai devreme în acest ciclu decât Vietnamul, ceea ce înseamnă că transportatorii care intră astăzi pe aceste piețe ar trebui să se aștepte la cel mai mare decalaj între investițiile anunțate în infrastructură și capacitatea utilizabilă finalizată. Acesta nu este un motiv pentru a aștepta - primii care intră pe o piață primesc de obicei locații mai bune pentru depozite, acces mai bun la forța de muncă și relații mai puternice cu brokerii vamali locali - dar este un motiv pentru a integra o situație de contingență în primele optsprezece până la douăzeci și patru de luni ale oricărei noi linii de producție, în loc să se presupună o performanță constantă încă din prima zi.
Cum ajută Topway Shipping să reducă decalajul
Din 2010, Topway Shipping, cu sediul central în Shenzhen, China, și-a construit afacerea exact în jurul acestui tip de complexitate operațională. Echipa noastră fondatoare are peste cincisprezece ani de experiență în logistică internațională și vămuire, cu o experiență deosebită în transportul China-SUA, iar această experiență se extinde acum la întreaga rețea mai largă dintre China și Asia de Sud-Est pe care expeditorii o navighează astăzi.
Deoarece serviciile noastre acoperă întregul lanț logistic - transport pe prima etapă, depozitare în străinătate , vămuire și livrare pe ultimul kilometru - clienții care își mută producția între China și centrele emergente din Asia de Sud-Est nu trebuie să unească furnizori separați pentru fiecare etapă a călătoriei. De asemenea, oferim transport maritim flexibil de marfă cu containere complete și cu încărcătură parțială din China către porturile majore din întreaga lume, ceea ce oferă transportatorilor mai mici și mijlocii o modalitate de a testa noi rute de aprovizionare fără a se angaja la volume de containere complete înainte ca cererea să fie dovedită.
În practică, asta înseamnă că un client care își mută o linie de producție se poate baza pe Topway Shipping pentru a planifica exact în jurul constrângerilor descrise mai sus: alegerea unei rute care evită cea mai gravă congestie la porți, programarea transporturilor pentru a reduce expunerea la demurrage și coordonarea documentației vamale înainte ca un container să ajungă în depozit. Lacunele în infrastructură nu se vor elimina peste noapte, dar un partener de expediere care înțelege unde se află poate menține un lanț de aprovizionare în mișcare în ciuda acestora.
Concluzie
Creșterea producției din Asia de Sud-Est nu este un miraj, iar investițiile în infrastructură care se desfășoară în regiune - autostrăzi noi, porturi extinse, programe de modernizare a rețelelor - sunt autentice și, pe mai multe piețe, se mișcă mai rapid decât în orice moment din ultimul deceniu. Însă investițiile și finalizarea nu sunt același lucru, iar decalajul dintre ele este exact locul în care se află expeditorii de mărfuri, transportatorii și operatorii de fabrici chiar acum. Porturile care au fost proiectate pentru o economie mai mică absorb volumele de export de astăzi; rețelele construite pentru baza industrială de ieri alimentează clusterele de electronice de mâine; iar drumurile încă în construcție transportă mărfuri care nu așteaptă să fie inaugurate. Nimic din toate acestea nu înseamnă că relocarea încetinește. Înseamnă că firmele care planifică în jurul acestor constrângeri specifice, bine documentate - în loc să trateze Asia de Sud-Est ca o alternativă unică, interschimbabilă la China - sunt cele care vor transporta mărfurile în mod fiabil, în timp ce infrastructura regiunii recuperează terenul pierdut.
Întrebări frecvente
Î: Este infrastructura Asiei de Sud-Est într-adevăr în urmă sau este vorba de o problemă temporară?
R: Este în mare măsură o problemă de ritm, mai degrabă decât o lacună permanentă. Porturile, autostrăzile și capacitatea rețelei se extind în Vietnam, Thailanda, Indonezia și Malaezia, dar relocarea producției depășește termenele de construcție pe mai multe coridoare, în special în jurul sudului Vietnamului și al centurii industriale a insulei Java.
Î: Ce problemă de infrastructură cauzează cele mai multe întârzieri la livrări în acest moment?
A: Congestia porturilor și a depozitelor de mărfuri tinde să provoace cele mai imediate întârzieri, vizibile din punct de vedere al costurilor, în special la terminalele urbane precum Cat Lai din orașul Ho Și Min. Fiabilitatea energiei electrice este pe locul doi, deoarece perturbă programele de producție înainte ca mărfurile să ajungă în port.
Î: Ar trebui transportatorii să evite coridorul sudic al Vietnamului din cauza aglomerației?
R: Nu neapărat. Coridorul sudic oferă în continuare o densitate mare a furnizorilor și un volum mare de exporturi; cheia este construirea unui buffer suplimentar de tranzit și alegerea cu atenție a rutelor și a ferestrelor terminalelor, în loc să se evite complet coridorul.
Î: Cum poate un expeditor de mărfuri să reducă expunerea la aceste constrângeri de infrastructură?
R: Prin planificare la nivel de rută, mai degrabă decât la nivel de țară, menținerea unor opțiuni flexibile de rutare în mai multe porturi și gestionarea proactivă a documentației vamale pentru a evita demurrage-ul declanșat de întârzieri administrative, mai degrabă decât de congestie reală.
Î: Topway Shipping acceptă livrări între China și centrele de producție din Asia de Sud-Est?
R: Da. Topway Shipping oferă transport pe prima etapă, depozitare în străinătate, vămuire și livrare pe ultimul kilometru, împreună cu transport maritim flexibil FCL și LCL din China către porturile importante din întreaga lume, sprijinind expeditorii în diversificarea producției în regiune.