
红海风险依然存在:绕道航行为何仍需付出代价?
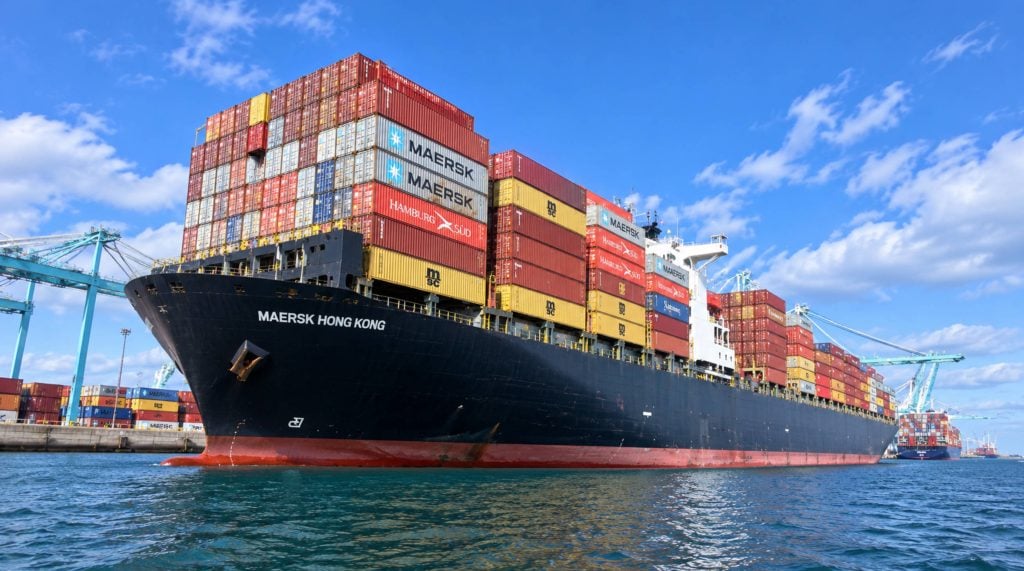
2023年11月19日,“银河领袖”号货轮在红海被扣押近三年后,这条曾经承载着全球约12%至15%贸易量的通道仍未恢复正常。2025年10月加沙停火后,袭击事件一度有所缓和,少数船只甚至在2026年初尝试重返苏伊士运河。然而,2026年6月,随着伊朗-以色列冲突再度升温,胡塞武装宣布再次禁止与以色列有关的船只通行,短暂的乐观情绪几乎瞬间消散。
对于货运代理、进口商以及所有预订中国原产货物的企业而言,真正的问题从来都不是红海是否会在未来重新开放,而是过去三年积累的成本结构——绕道好望角、战争风险溢价、船舶运力紧张——是否会在短期内得到缓解。根据2026年9月的情况来看,坦率的答案是:目前还不会,而且可能还要过一段时间。本文将逐条分析海上实际情况,探讨其对运价和运输时间的影响,以及托运人现在可以采取的应对措施。
一场迟迟不结束的危机
红海危机始于也门胡塞武装发动的一系列导弹、无人机和水雷袭击,最初被认为是加沙战争爆发后对与以色列有关的船只的报复。短短几个月内,超过100艘商船成为袭击目标。到2024年初,往返于亚欧之间的绝大多数集装箱航运公司已完全撤出曼德海峡和苏伊士运河,转而绕道好望角。
军事干预并未改变局势。美国和英国于2024年2月发起的“繁荣卫士行动”多次打击胡塞武装阵地,但袭击事件在2024年及2025年仍持续不断。2025年10月加沙停火后,局势一度出现短暂的平静,几个月内,航运业似乎终于可以重获捷径。然而,这一机会在2026年6月再次破灭,以色列和伊朗之间的冲突再次爆发,胡塞武装以此为由恢复了航运禁令。
数据比任何单一标题都能更好地说明问题。苏伊士运河在全球海运交通量中的份额已从危机前的约12%下滑至如今的不足9%,而2024年航运改道高峰期,通过该运河的集装箱船通行量更是下降了约90%。此后,这一份额并未得到实质性恢复,因为潜在的安全风险并未消失——它只是从持续存在转变为间歇性存在。
为什么“苏伊士运河重新开放”的标题总是忽略重点
每隔几个月,就会有新的报道暗示红海即将重新开放。2026年1月,位于运河南入口附近的埃及苏赫纳港启用了一个新的半自动化集装箱码头,包括马士基一条连接印度、中东和美国的航线在内的一些航运公司恢复了有限的过境运输。媒体将此解读为危机结束的开始。然而,事实并非如此。
保险公司对该地区的风险评估丝毫没有软化。他们仍然将红海航线列为高风险航线,到2026年第三季度,途经该航线的船舶的战争风险保费已攀升至船体价值的约1.0%——这足以使大型集装箱船的单次航行成本增加数十万美元。仅这一项保费就足以抵消苏伊士运河航线原本可以节省的燃料和时间。
其结果是市场呈现双轨运行模式,而非真正意义上的重新开放。少数承运商会在安全形势暂时有利时,偶尔在特定航线上运营苏伊士运河航线,而绝大多数承运商——据业内人士估计,超过70%的东西向集装箱运力——仍然将好望角航线作为默认且无条件的运输方案。大多数分析师预计,这种模式至少会持续到2027年,而承运商已经围绕着在可预见的未来仍将基本关闭的红海,重新调整了船队部署计划、新船订单和航线网络设计。
绕远路的真正代价
绕道非洲南端并非仅仅造成航程安排上的不便。它会使典型的亚欧航线增加约3,500海里,并占用约2.5万标准箱的全球集装箱运力,原因很简单:船舶在海上航行时间延长,无法迅速投入下一航次。这种运力占用是即使需求增长放缓,运费仍居高不下的主要原因之一。
额外里程,额外天数
增加的运输时间因航线而异,但凡需要绕道好望角的航线,增加的时间都相当可观。下表总结了承运商和货运代理目前正在应对的大致影响。
| 贸易通道 | 正在使用的路线 | 增加运输时间 | 典型总交通量 |
| 亚洲 → 北欧 | 好望角 | +10至14天 | 40到50天 |
| 亚洲 → 地中海 | 好望角 | +8至12天 | 35到45天 |
| 亚洲 → 美国东海岸 | 开普敦/苏伊士运河混合 | +8至12天 | 32到40天 |
| 亚洲 → 美国西海岸 | 跨太平洋(未受影响) | 0到2天 | 14到18天 |
值得注意的是,美国西海岸航线几乎未受影响,因为它原本就不依赖苏伊士运河。正因如此,过去两年里,许多中国货主将货运量转移到了西海岸门户和内陆铁路——这是为数不多的能够完全规避红海溢价而非直接承担其影响的方法之一。
额外燃油费,额外费用
除了耗时之外,好望角航线的燃油消耗量也显著高于苏伊士运河航线。据业内人士估计,即使考虑到避免了运河通行费,大型集装箱船绕道好望角的单次额外燃油成本也约为每艘1.6万美元,远高于苏伊士运河航线。埃及对此感受尤为深刻:苏伊士运河管理局的收入已从危机前的每年约10.25亿美元骤降至不足4亿美元,这一降幅迫使埃及不得不提高其他港口费用和收费以弥补收入缺口——而这些成本最终都会转嫁到仍然选择经运河航线的货主的账单上。
逐条线路分析其对货运费率的影响
2026年的海运运价总体呈下降趋势,因为新船交付速度超过了需求增长速度。例如,今年上半年,从中国到美国西海岸和东海岸的平均即期运价分别下降了约35%和32%。但这种整体疲软掩盖了受红海改道影响最大的航线上持续存在的顽固溢价——这些航线在正常苏伊士运河航线下的成本与当前实际成本之间的差距并未迅速缩小。
| 车道 | 与危机前相比的约数溢价 | 40英尺集装箱典型运价(2026年) |
| 中国 → 北欧/地中海 | 比基线高出 25% 至 40%。 | 合同价格普遍在每标准箱2,000美元出头到中段,现货价格更高且波动更大。 |
| 中国 → 美国东海岸 | 比基线高出 15% 至 25%。 | 4,200至7,200美元 |
| 中国 → 美国西海岸 | 比基线高出 5% 至 10%。 | 3,000至5,500美元 |
长期合同运价也呈现出类似的趋势。2026年初签订的远东至地中海航线运价较2025年底下降约25%,反映了市场整体的下行趋势,但剔除红海风险溢价后,仍远高于2023年危机前的水平。换言之,托运人从整体运价周期中获得了一定的缓解,但红海本身并未带来任何回报。
拼箱货运也面临着类似的困境。目前,从中国到美国的拼箱货运价格约为每立方米40至90美元,外加每立方米约8至15美元的集装箱货运站(CFS)装卸费。一般而言,当货物超过14至15立方米时,整箱货运(FCL)就更经济实惠。低于这个阈值,从账面上看拼箱货运仍然更便宜,但拼箱运输通常会在原本就较长的航程基础上再增加两到五天。
运费之外:保险、拥堵和可靠性
直接运费溢价只是问题的一部分。对于任何选择苏伊士运河航线的船舶而言,战争险几乎已成为强制性保险而非可选项,而前文提到的约1.0%的船体价值溢价是在标准海运货物保险之上叠加的,而非替代。货运代理在为开往欧洲的货物提供门到门报价时,现在必须将这部分费用纳入其成本模型,这已成为惯例,而非例外。
由于航线延长且航程难以预测,欧洲港口拥堵问题也随之加剧。经过漫长航程后,船舶成群结队抵达港口,给码头吞吐能力带来压力,导致货物无法及时清关,从而增加了滞期费和滞箱费的风险。过去将此类费用视为罕见例外情况的托运人,如今越来越多地将预留缓冲天数作为到岸成本计划的默认假设。
航班时刻表的可靠性也受到了影响。由于约有2.5万标准箱的运力被锁定在较长的开普敦航线上,承运商应对延误、港口罢工或天气干扰的余地更小,否则就只能取消航次。对于任何补货周期紧凑的进口商而言,这种可靠性的降低无疑比运费溢价本身更令人头疼。
典型货运流程是怎样的
假设一个标准的40英尺集装箱,装载着普通货物,从中国南方的一家工厂运往美国东海岸的配送中心。按照目前到2026年大部分时间仍在使用的运输路线,与危机前的苏伊士运河路线相比,这批货物大约需要额外8到12天的运输时间,此外,考虑到战争风险保险、燃油附加费和运力定价等因素,运费还会上涨15%到25%。对于一个报价在4,200到7,200美元之间的40英尺集装箱来说,仅这一项溢价就可能使每个集装箱的成本增加数百到上千美元,而这些成本原本是可以避免的。
运输拼箱货物的小型托运人感受到的压力略有不同——他们受单箱运费波动的影响较小,但对拼箱延误更为敏感,而拼箱延误又会加剧原本就已延长的海运航程。由于中美贸易旺季通常从8月持续到10月,早于年底零售旺季,任何计划在2026年或2027年这一时期运输货物的托运人都应预期运费将比第一季度低点高出40%至80%,再加上已计入基础运费的红海溢价,最终运费将进一步上涨。
货运代理和进口商现在应该采取的实用措施
但这并不意味着托运人束手无策。那些在2026年红海航运中断问题上应对得最好的货运代理,是将此次中断视为规划的必要因素而非意外,在货量允许的情况下锁定合同价格,而不是追逐波动剧烈的现货价格,并对任何承运商仍提供好望角和苏伊士运河航线的方案进行实时比较。在补货计划中预留几天缓冲库存,而不是假设危机前香港至欧洲26天的运输时间会完全恢复,已成为标准做法,而非过度谨慎的对冲。
在这样的环境下,拥有中美航线深厚专业经验的货运代理公司才能真正发挥作用。自2010年总部设在深圳以来,拓普威航运已在中美国际物流和清关领域深耕超过15年。在运输时间和附加费像2026年这样频繁变动的情况下,这种对特定航线的深入了解至关重要。拓普威的服务涵盖了托运人在当前形势下实际需要的全程服务——包括在中国境内的首段提货和运输、灵活的整箱和拼箱海运服务(运往全球主要港口)、用于应对时刻表波动的海外仓储、两端的清关服务以及最终的美国市场配送。
对于那些试图决定是提前锁定整箱货运空间还是等待拼箱货运,或者试图权衡特定货物运输是否值得支付更快但风险更高的路线的额外费用的托运人来说,拥有一个能够提供实际运输时间和成本权衡(而不是单一报价)的货运代理,往往是顺利度过旺季和昂贵旺季之间的区别。
对于货代而言,能够快速应对市场变化的能力也至关重要。例如,红海海域的情况瞬息万变,如同2026年6月那样,因此,货代更需要的是能够积极追踪承运商公告、调整订舱建议,并在特定航线价格短暂下降或风险上升时及时发出警报的合作伙伴,而不是仅仅将承运商当周公布的价格转达给货代的合作伙伴。
对于一家每年通过亚欧或亚美东海岸航线运输200个集装箱的中型进口商来说,值得量化一下这意味着什么。即使保守估计,按每箱平均5,000美元的溢价计算,15%的溢价也适用于如此庞大的货运量,每年大约会增加150,000万美元的成本。如果红海航线正常运营,这些成本原本是可以避免的。再加上为应对更长、更难以预测的运输时间而需要的额外仓储时间,对于这样规模的企业来说,一旦计入库存持有成本,这场危机造成的实际年度损失很容易达到六位数。
通往 2027 年及未来之路
红海能否真正重新开放几乎完全取决于航运业无法控制的因素——加沙局势的走向、更广泛的伊朗-以色列冲突,以及胡塞武装如何权衡自身在这一更广泛的地区对峙中的影响力。所有这些都不是货运代理或进口商能够左右的,正因如此,目前业内许多战略建议都侧重于如何应对这种不确定性,而不是押注于某个特定的解决方案日期。
承运商已做出反映这一现实的长期投资。船队部署计划、新船订单和航线网络重新设计都围绕着好望角航线至少持续运营至2027年的假设而进行调整,同时,对其他替代航线的兴趣也相应增长,例如扩建巴拿马运河、北极航线以及铁路运输(如跨西伯利亚走廊),尽管这些航线在短期内都无法完全替代苏伊士运河的货运量。
目前最现实的规划假设是,红海溢价并非暂时的附加费,而是亚欧航线和亚美东海岸航线的结构性特征,至少在未来一年内,甚至可能更长时间都将持续存在。如果托运人现在就将这一假设纳入预算、航线选择和货运代理关系中,那么他们将比那些仍在等待完全恢复到2023年以前航线格局的托运人更有优势。
结语
三年过去了,红海危机的持续时间远超业内人士最初的预期。2026年的种种事件——加沙停火后的短暂缓和,以及伊朗-以色列冲突重燃后胡塞武装再次被禁——提醒我们,任何关于重新开放的讨论都存在诸多不确定因素。由此产生的成本也并未悄然消失:运输时间延长、战争风险保险费用上涨、船舶运力紧张,以及即便整体市场疲软,运费溢价也几乎没有收窄。
对于任何从中国运出货物的人来说,切实可行的经验很简单:默认选择绕行好望角,而不是将其作为例外;将苏伊士运河航线节省的费用视为额外收益,而不是基本成本。与一家了解这种权衡利弊,并且拥有实际执行能力的货运代理合作,是避免风险转化为计划外成本的可靠方法之一。十多年来,拓普威航运一直以此为核心构建其中美物流业务,而时至今日,这一理念依然至关重要,正如红海危机爆发之初一样。
常见问题
问:2026年9月,红海运河是否适合集装箱运输?
答:不太可靠。少数承运商仍会偶尔选择特定航线穿越苏伊士运河,但保险公司仍然将该地区视为高风险地区,而且在伊朗-以色列冲突重燃后,胡塞武装于2026年6月重新实施了航运禁令。大多数承运商仍然选择绕道好望角航线。
问:与苏伊士运河航线相比,经好望角航线需要多花费多少时间?
答:通常会额外增加 8 到 14 天,具体取决于始发港和目的港,其中亚洲到北欧的航程通常会增加最多,而亚洲到美国西海岸的货运基本上不受影响。
问:尽管2026年整体航运费率将下降,但为什么货运费率还没有回落到危机前的水平?
答:整体运价下降主要是由于新船交付增加了运力。然而,红海航线的改道仍然通过延长好望角航程吸收了约2.5万标准箱的运力,即使整体市场疲软,受影响航线的结构性溢价依然存在。
问:鉴于目前红海海域的延误情况,我应该选择整箱货 (FCL) 还是拼箱货 (LCL)?
答:一般来说,当货物体积超过大约 14 至 15 立方米时,整箱运输 (FCL) 就更具成本效益,因为拼箱运输 (LCL) 会在原本就较长的海运时间基础上再增加 2 至 5 天的延误。低于这个体积阈值时,拼箱运输通常仍然是更经济的选择。
问:在此期间,拓普威航运如何帮助处理中美之间的货物运输?
答:拓普威航运为中美物流提供全链支持,包括首程运输、灵活的整箱和拼箱海运、海外仓储、清关和最后一公里配送,其创始团队拥有超过 15 年的国际物流和海关经验,专注于中美贸易航线。