
Pagbantay sa Sobra nga Kapasidad: Ngano nga ang mga Carrier Nagpadayon sa Pagkalugi sa mga Ruta sa China-US
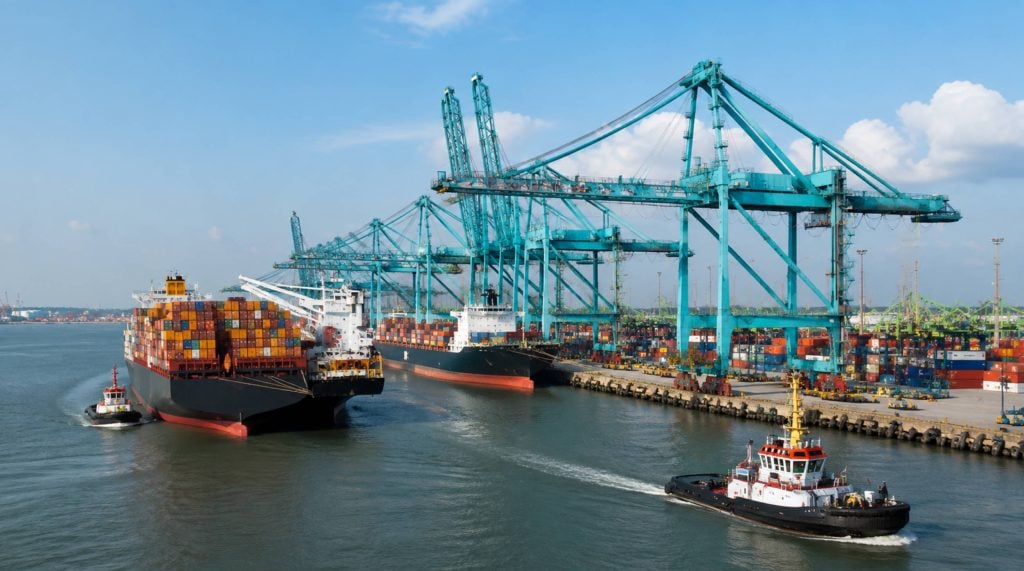
Ang mga ulohan sa balita sa pagpadala sa mga container sa transpacific lane sa 2026 daw usa ka kontradiksyon. Sulod sa usa ka bulan, ang spot rates gikan sa Far East ngadto sa US West Coast misaka ngadto sa $6,000 kada kwarenta ka tiil nga container; pipila ka semana ang milabay, ang mga forwarder nagkutlo og mga numero nga halos molapas sa $2,100 sa samang ruta. Ubos niana nga labad sa ulo anaa ang mas lig-on nga istorya: ang pamatigayon sa China-US kanunay nga sobra ang suplay sa kapasidad sa barko sukad sa 2023, ug bisan sa mga semana nga ang mga bayranan sa kargamento daw maayo sa panggawas, ang mga carrier nga nagpadagan sa maong mga barko kanunay nga mawad-an og kwarta kung ang gasolina, bayad sa pantalan, gasto sa charter, ug idle tonnage iapil na sa equation.
Para sa mga importer, freight forwarder, ug mga nagbaligya og e-commerce nga nagsalig sa China-US corridor, ang pagsabot nganong nahitabo kini mas importante kay sa pagtan-aw sa bisan unsang semana nga rate print. Kini nga artikulo nagtuki sa mekanismo sa transpacific overcapacity, ang pinansyal nga datos luyo sa mga pagkawala sa carrier, ang mga hinungdan nganong ang mga rate nagpadayon sa pag-usab-usab, ug unsay praktikal nga mahimo sa mga shipper aron mapanalipdan ang ilang mga supply chain samtang ang industriya nagtrabaho pinaagi sa multi-year rebalancing.
Usa ka Trade Lane nga Gitukod alang sa Boom, Karon Nagpuyo nga Nag-antos sa Hangover
Ang sinugdanan sa sobra nga kapasidad karon nagsugod pa sa tuig 2020 hangtod 2023, sa dihang ang mga rate sa kargamento sa panahon sa pandemya nakaabot sa makasaysayanong kataas ug gigamit sa mga carrier ang windfall aron agresibo nga mag-order. Ang mga shipyard sa South Korea ug China napuno sa mga order alang sa ultra-large containerships, kadaghanan niini gipadulong gyud sa mga lane sa Asia-North America nga nakamugna og pinakadato nga ganansya. Kanang mga barko karon gihatud sa daghang gidaghanon, nga miabot sa usa ka merkado diin ang pagtubo sa panginahanglan sa mga konsumidor mihinay ug diin ang palisiya sa taripa naghimo sa mga shipper nga dili matag-an kung giunsa ug kanus-a sila mag-book og kargamento.
Ang dili pagsinabtanay kay istruktural imbes nga pana-panahon. Ang mga analista sa industriya nga nagsubay sa global orderbook nagbanabana nga ang container fleet molapad og gibana-bana nga 3.6 porsyento karong tuiga, samtang ang nagpahiping pagtubo sa panginahanglan hapit na sa 3 porsyento. Kana nga kal-ang paminawon gamay ra hangtod nga mograbe kini sa tibuok tuig nga mga paglayag, ug ang mga forecaster sa Sea-Intelligence nagpunting nga ang kasamtangang siklo sa sobra nga kapasidad dili gilauman nga moabot sa kinapungkayan hangtod sa 2027, nga nagpasabut nga ang presyur sa mga rate ug margin lagmit nga magpadayon lapas pa karong tuiga gawas kung ang mga carrier magtangtang sa kapasidad nga mas agresibo kaysa sa ilang gibuhat hangtod karon.
Ang polisiya sa taripa nagbutang ug ikaduha, mas dili makanunayon nga presyur ibabaw niining sobra nga istruktura sa kapasidad. Ang matag hugna sa mga anunsyo sa taripa, mga eksepsiyon, o mga paghunong sa patigayon nagpahinabo sa pagdagsa sa frontloading samtang ang mga importer naningkamot nga lapason ang usa ka deadline, gisundan sa usa ka demand air-pocket kung molabay na ang pagdagsa. Ang mga carrier matapos sa paggukod sa usa ka naglihok nga target: nagdugang sila og kapasidad ug nagpataas sa mga rate aron makuha ang pagdagsa sa frontloading, apan madakpan nga adunay daghang mga bakanteng slot kung ang pagdagsa mawala ug ang mga blangko nga sailings mahimo na lamang nga lever nga nahabilin aron depensahan ang presyo.
Kining kombinasyon sa structural glut ug usa ka policy-driven demand cycle talagsaon bisan sa mga sumbanan sa usa ka industriya nga kanunay nga daling maapektuhan sa boom-and-bust swings. Sa nangaging mga pag-ubos sa presyo, ang mga carrier kasagaran makasalig sa pag-ayo sa demand subay sa matag-an nga seasonal curve sa higayon nga mobalik sa normal ang imbentaryo. Niining higayona, ang panahon sa pag-ayo sa demand dili kaayo nalambigit sa retail restocking cycles ug mas nalambigit sa mga anunsyo sa politika gikan sa Washington ug Beijing, nga mas lisod para sa mga network planner sa usa ka shipping line nga magtagna daan sa mga bulan kung kanus-a kinahanglan nga i-allocate ang mga barko ug slots.
Ang mga Numero sa Luyo sa Pulang Tinta
Ang mga pagbutyag sa pinansyal gikan sa mga dagkong carrier nagpakita kung unsa ka paspas ang pagbalhin sa mood gikan sa rekord nga ganansya ngadto sa tinuod nga kalisud. Ang bahin sa kadagatan sa Maersk nagtaho og negatibo nga resulta sa operasyon sa ika-upat nga kwarter sa miaging tuig, ug ang mga analista sa Drewry Maritime Financial Research nagbag-o sa ilang tibuok tuig nga forecast sa kita alang sa mga nanguna nga linya sa container nga mikunhod pag-ayo gikan sa gibana-bana nga $75 bilyon nga giplano sa pagsugod sa miaging tuig ngadto sa hapit $32 bilyon sa katapusan sa tuig, nga adunay dugang nga pagkunhod nga gilauman samtang ang mga bag-ong paghatud sa barko nagpadayon sa pag-abot sa tubig.
Ang mga resulta sa Ocean Network Express nagsaysay sa susamang istorya sa bahin sa operasyon. Ang carrier nakamatikod nga mas gamay nga kargamento nga gidala paingon sa sidlakan gikan sa Asya ngadto sa North America matag tuig, bisan pa sa pagmintinar sa paggamit sa barko nga hapit 90 porsyento, usa ka indikasyon nga ang mga carrier nagpabilin nga puno sa mga barko pinaagi sa pagpaubos sa mga rate imbes sa tinuod nga kusog sa panginahanglan. Ang talaan sa ubos nagsumaryo sa pipila ka mga punto sa datos nga naghubit sa kasamtangang paghinay.
| timailhan | Bag-ong mga Pagbasa | Unsay Gipasabot Niini |
| Panagna sa EBIT sa tibuok tuig nga carrier | Gibag-o gikan sa ~$75bn ngadto sa ~$32bn | Pagkahugno sa ganansya sa tibuok industriya bisan pa sa makanunayon nga gidaghanon sa kargamento |
| EBIT sa bahin sa Maersk Ocean (Q4) | Negatibo nga resulta sa operasyon | Usa ka top-three nga carrier ang naka-post og hingpit nga kapildihan sa mga operasyon sa kadagatan |
| Pagtubo sa tibuok kalibutan nga fleet vs. pagtubo sa panginahanglan | ~3.6% batok sa ~3% | Pagpalapad sa sobra nga suplay sa istruktura imbes nga pagsira |
| USA ka gidaghanon sa sidlakang Asya-US | Mikunhod kon itandi sa miaging tuig sa ~90% nga paggamit | Ang mga barko magpabiling puno tungod lang kay gipaubos ang mga presyo, dili tungod kay misaka ang panginahanglan |
| Kinatas-ang siklo sa sobra nga kapasidad (tagna) | 2027 | Ang pagbalanse pag-usab usa ka proseso nga molungtad og daghang tuig, dili usa ka dili maayong kwarter |
Wala niini nga mga numero ang nagsugyot nga ang industriya naa sa freefall sama sa 2009 o sa mga unang bulan sa pandemya. Hinuon, kini naghulagway sa usa ka hinay nga pag-agos sa kargamento: ang mga carrier nagpadayon sa paglihok nga rekord o hapit sa rekord nga gidaghanon, apan ang presyo nga ilang maningil matag kahon gipaubos na tungod sa daghang magamit nga mga slot nga naggukod sa parehas nga kargamento, ug ang kal-ang tali sa himsog nga operating margin ug sa mga numero karon nagpadayon sa paglapad.
Angayan hinumdoman kung unsa na kalayo ang naabot sa pendulum. Ang mga linya sa container sa kinatibuk-an nakakuha og kapin sa 300 bilyon dolyares nga kinatibuk-ang ganansya sa tibuok 2020 hangtod 2022, usa ka dako nga ganansya nga nagpondo sa bag-ong mga bilding nga karon nagbug-at sa merkado. Ang kasamtangang bahin sa nipis o negatibo nga mga margin, sa ingon nga diwa, mao ang laing katunga sa parehas nga siklo: ang industriya nangutang batok sa umaabot nga pagtubo sa panginahanglan sa dihang nag-order kini og mga barko atol sa pag-uswag, ug karon gibayran kini sa porma sa sobra nga suplay sa panahon nga ang pagtubo sa panginahanglan mihinay.
Ngano nga ang Rates sa China-US Padayon nga Nag-usab-usab
Ang spot rates sa China-US corridor naglihok sa usa ka talagsaon nga sumbanan karong tuiga, ug kana nga sumbanan mismo usa ka simtomas sa sobra nga kapasidad imbes nga timaan sa usa ka himsog ug balanse nga merkado. Ang usa ka merkado nga adunay sobra nga idle capacity usa usab ka merkado diin ang kasarangan nga pulso sa demand mokusog ngadto sa usa ka mahait nga pagtaas sa rate, tungod kay ang mga carrier adunay tanan nga insentibo sa pagpataas sa mga rate sa higayon nga ang mga booking mohigpit bisan gamay, sa dili pa mobalik ang sobra nga tonelada ug mopaubos pag-usab sa mga presyo.
| Period | Tsina/Sidlakang Asya – USWC (matag FEU) | Tsina/Sidlakang Asya – USEC (matag FEU) |
| Sayong bahin sa Pebrero 2026 | $2,124 | $2,946 |
| Ulahing bahin sa Oktubre 2025 (human sa hunong-gubat) | $2,147 (mikunhod og 59% YoY) | $3,044 (mikunhod og 48% YoY) |
| Kinatas-ang presyo sa Q2 2026 (sumala sa mga report sa merkado) | $ 6,000 + | $ 7,000 + |
| Sayong bahin sa 2026 (Drewry WCI, gisagol) | ~ $ 2,100 | - |
Ang mga pag-usab-usab nga makita niini nga talaan gimaneho sa usa ka mailhan nga sunod-sunod nga mga panghitabo. Ang usa ka kasabutan sa pamatigayon niadtong Oktubre 2025 tali sa Washington ug Beijing nagpaubos sa pipila ka mga taripa ug mihunong sa gisugyot nga mga bayranan sa pantalan, nga sa makadiyot nakapakalma sa merkado apan wala mabaliktad ang nagpahiping sobra nga suplay, ug ang mga rate nagpadayon sa pag-ubos hangtod sa sayong bahin sa 2026 tungod sa hinay nga panginahanglan. Ang ikaduhang hugna sa frontloading sa wala pa ang mga deadline sa taripa sa tunga-tunga sa tuig unya nagduso sa mga rate nga mas taas sa ikaduhang quarter, diin ang mga carrier nagpatong-patong sa kinatibuk-ang pagtaas sa rate ug mga surcharge sa peak season samtang nagkahugot ang espasyo. Pagka-Hulyo, daghang mga taho sa merkado ang nagpakita na og mga timailhan nga ang pag-usbaw mahimong molig-on o mohumok pag-usab, nga nagpasiugda kung unsa ka paspas ang pagbag-o sa sentimento sa usa ka merkado nga nagdala niining daghang ekstrang kapasidad.
Para sa usa ka shipper nga naningkamot sa pagplano sa gasto sa pagdunggo, kini nga sumbanan lisod gyud sundon. Ang usa ka presyo nga nakuha duha ka semana sa wala pa ang kargamento mahimong mas barato og usa ka libo ka dolyar sa dili pa makumpirma ang booking, ug ang gusto nga petsa sa paglayag mahimong hingpit nga mawala kung ang pagtaas sa presyo makadani sa sunod-sunod nga mga booking nga magkompetensya sa parehas nga semana. Ang pag-lock sa espasyo ug presyo nga mas sayo pa sa petsa sa pagkaandam sa kargamento dili na kaayo usa ka pag-optimize ug mas usa ka sukaranan nga kinahanglanon sa pagdumala sa peligro.
Ang mga ruta sa East Coast nagdugang ug laing lut-od sa pagkakomplikado nga angayng markahan nga gilain. Tungod kay ang mga bayranan sa transit sa Panama Canal ug ang mas taas nga all-water routing nagduso na sa presyo sa East Coast gikan sa gatosan ngadto sa kapin sa usa ka libo ka dolyar nga labaw sa mga rate sa West Coast sa normal nga merkado, ang bisan unsang halapad nga pagtaas sa rate lagmit nga mas lisod alang sa mga booking sa East Coast sa porsyento. Ang mga shipper nga nagbahin sa gidaghanon sa duha ka baybayon, o kinsa mahimong mobalhin tali sa usa ka all-water routing ug usa ka West Coast plus rail intermodal nga kapilian, kasagaran adunay mas daghang lugar aron mosuhop sa kalit nga pagtaas kaysa niadtong naa sa usa ka pares sa pantalan.
Blangko nga mga Paglayag: Usa ka Hapsay nga Himan nga Nagkunhod ang Lugar sa Pagtrabaho
Tungod sa pag-ubos sa presyo sa mga biyahe, ang mga carrier misalig sa samang himan nga ilang gigamit atol sa pag-ubos sa presyo sa pandemya ug sa matag hinay nga siklo sa wala pa kini: pagkansela, o pag-blank, sa naka-eskedyul nga mga biyahe aron makuha ang kapasidad gikan sa tubig ug suportahan ang presyo. Ang mga analista sa Xeneta nagpasidaan sayo ning tuiga nga ang mga carrier magsugod sa pag-blank nga mas agresibo samtang ang mga spot rates moubos sa mga dagkong fronthaul lane, ug nga ang mga shipper kinahanglan nga mokonsiderar sa tinuod nga posibilidad nga ang usa ka booked nga biyahe makansela, usahay nga walay pahibalo.
Ang problema sa mga carrier kay ang blanking molihok lang isip mekanismo sa pagsuporta sa rate hangtod sa usa ka punto. Tungod kay daghang bag-ong mga barko ang nagpadayon sa pagsulod sa serbisyo, ang gidaghanon sa kapasidad nga kinahanglan kuhaon gikan sa merkado aron makahuluganon nga mabalhin ang mga rate nagpadayon sa pagtubo, ug ang matag hugna sa blank sailings nagmugna og tinuod nga kalisud sa operasyon alang sa mga shipper sa porma sa nalangan nga kargamento, wala makontak nga mga koneksyon, ug dili kasaligan nga oras sa pagbiyahe. Kana nga gasto sa kasaligan sa kadugayan nagduso sa pipila ka kargamento ngadto sa air freight o ngadto sa mga carrier nga nakita nga mas kasaligan, nga wala makasulbad sa problema sa sobra nga kapasidad sa industriya apan nag-apod-apod pag-usab kung kinsa ang nag-antos sa kasakit niini.
Adunay usab problema sa koordinasyon nga gisulod sa blanking isip usa ka estratehiya. Epektibo lamang kini nga mosuporta sa mga rate kung kadaghanan sa mga dagkong carrier mokuha sa kapasidad sa halos parehas nga proporsyon sa halos parehas nga oras; kung ang usa ka alyansa mopugong samtang ang uban agresibo nga mo-blank, ang mga carrier nga mopakunhod sa kapasidad mohatag lang sa bahin sa merkado ngadto sa mga wala, nga wala ang kahupayan sa rate sa tibuok industriya nga ilang gilauman. Kana nga dinamiko nakapahimo sa pamatasan sa carrier niini nga bahin nga mas lisud matagna, ug kini ang bahin sa kung ngano nga daghang mga forecast sa rate nga gipatik karong tuiga ang kinahanglan nga usbon sulod sa mga semana human kini ma-isyu.
Unsay Kahulugan sa Padayon nga Sobra nga Kapasidad para sa mga Importer ug Forwarder
Para sa mga kompanya nga aktuwal nga nagbalhin sa mga produkto gikan sa mga pabrika sa China ngadto sa mga estante sa US, dili lang kini usa ka abstract nga istorya sa industriya bahin sa mga balance sheet sa carrier. Naghulma kini sa tinuod nga mga desisyon kung unsa ka dugay ang pag-book daan, pila ang gasto sa usa ka kargamento aron mapanalipdan ang mga rate sa kontrata batok sa spot market, ug pila ka buffer inventory ang huptan aron masuhop ang usa ka blanko nga paglayag o usa ka kalit nga pagtaas sa rate nga dili masipyat sa usa ka selling season.
Ang mga negosyo nga adunay matag-an ug balik-balik nga gidaghanon sa mga produkto kasagaran mas maayo nga maka-lock sa medium term contract rates samtang ang mas lapad nga merkado nagpabilin nga hinay, tungod kay kini nga mga kasabutan lagmit nga modagan napulo ngadto sa traynta porsyento nga mas ubos kaysa sa naglungtad nga spot pricing ug nagpanalipod sa usa ka shipper gikan sa matang sa kalit nga pag-usbaw nga nakita atol sa pag-usbaw sa ikaduhang kwarter karong tuiga. Ang gagmay o mas daghang seasonal importers, nga kasagaran kulang sa gidaghanon aron makignegosasyon sa paborableng mga kontrata, mas naladlad sa spot-market volatility ug kasagaran makabenepisyo pag-ayo gikan sa pagtrabaho uban sa usa ka forwarder nga makasagol sa daghang mga relasyon sa carrier ug mga kapilian sa routing imbes nga magsalig sa usa ka serbisyo.
Adunay usab dimensyon sa pag-iskedyul nga dali ra ibaliwala. Tungod kay ang mga carrier motubag sa hinay nga mga rate pinaagi sa blangko nga mga paglayag imbes nga ipaubos lang ang mga presyo ug molayag nga puno ang mga iskedyul, ang gidaghanon sa magamit nga mga paglayag sa usa ka gihatag nga semana mahimong mokunhod bisan kung moubos ang mga headline rates, nga nagpasabut nga ang mga petsa sa pagkaandam sa kargamento ug mga petsa sa pagtapos sa barko kinahanglan nga masubay pag-ayo kaysa sa usa ka mas lig-on nga merkado. Ang usa ka kargamento nga wala’y usa ka paglayag sa usa ka nipis nga iskedyul mahimong magpabilin sulod sa usa ka semana o labaw pa sa dili pa magbukas ang sunod nga magamit nga slot.
Wala kini magpasabot nga ang mga shipper walay mahimo atubangan sa dinamika sa sobra nga kapasidad sa carrier-level. Ang pag-diversify sa duha o tulo ka core carrier relationships imbes nga usa ra, pagtukod og gamay nga buffer ngadto sa safety stock para sa peak periods, ug pagmintinar og standing relationship sa usa ka forwarder nga makabalhin tali sa FCL ug LCL depende kung unsa ka hugot ang espasyo sa usa ka semana pulos praktikal ug barato nga mga paagi aron makunhuran ang epekto sa usa ka merkado nga lagmit magpabilin nga dali ra mausab sulod sa pipila ka panahon.
Giunsa Pagtabang sa Topway Shipping ang mga Shipper sa Pag-navigate sa Dili Lig-on nga Merkado
Sukad sa 2010, ang Topway Shipping, nga adunay hedkuwarter sa Shenzhen, China, usa ka propesyonal nga tighatag og mga solusyon sa cross-border e-commerce logistics nga gitukod ilabi na niining matang sa pagkausab-usab sa sitwasyon. Ang founding team niini adunay kapin sa kinse ka tuig nga kasinatian sa internasyonal nga logistics ug customs clearance, nga adunay lig-on ug tinuyo nga pagtutok sa China-US corridor nga nahimutang sa sentro sa istorya sa sobra nga kapasidad nga gihulagway sa ibabaw.
Imbis nga magtanyag og usa ka point-in-time nga kinutlo, ang mga serbisyo sa Topway Shipping naglangkob sa tibuok logistics chain, gikan sa first-leg nga transportasyon gikan sa mga pabrika sa China ug mga consolidation point, hangtod sa flexible nga full-container-load ug less-than-container-load nga kargamento sa kadagatan ngadto sa mga dagkong pantalan sa tibuok kalibutan, ngadto sa overseas warehousing , customs clearance, ug last-mile delivery ngadto sa merkado sa US. Kana nga end-to-end nga istruktura labing importante kung ang mga spot rates ug mga iskedyul sa barko dili matag-an, tungod kay kini nagtugot sa usa ka shipper nga makigtambayayong sa usa ka partner nga maka-adjust sa routing, pagpili sa carrier, ug consolidation strategy agig tubag sa mga blanked sailings o kalit nga paglihok sa rate, imbes nga kinahanglan nga mag-renegotiate sa matag leg nga gilain matag higayon nga magbalhin ang merkado.
Para sa mga negosyo nga naningkamot sa pagdesisyon tali sa pag-lock sa usa ka contract rate, paggamit sa spot market, o pagbahin sa volume sa duha, kana nga klase sa hands-on ug eksperyensiyado nga giya kasagaran mas bililhon kaysa sa numero sa rate mismo. Ang dugay nang pagtutok sa Topway Shipping sa China-US trade nagpasabot usab nga ang team niini nakaagi na sa pipila niining mga overcapacity cycle, nga naghulma sa mas realistiko nga tambag sa booking lead times, peak season timing, ug kung kanus-a angay unahon ang LCL flexibility kaysa sa cost efficiency sa usa ka puno nga container.
Kini ilabi na nga may kalabutan alang sa mga nagbaligya og e-commerce nga nagtabok sa utlanan nga naglangkob sa dakong bahin sa kasamtangang kargamento sa China-US. Ang gagmay ug mas kanunay nga mga kargamento mao gyud ang labing naladlad sa usa ka blanko nga paglayag o usa ka kalit nga GRI, tungod kay gamay ra ang lugar nga maghulat lang sa usa ka dili maayo nga semana kung ang imbentaryo kinahanglan nga magpadayon sa pag-agos sa mga sentro sa pagtagbaw. Ang pagpares sa kargamento sa kadagatan uban sa overseas warehousing nga duol sa katapusan nga kustomer, sama sa gibuhat sa modelo sa Topway Shipping, naghatag niining mga nagbaligya og usa ka buffer nga dili mahatag sa usa ka puro nga port-to-port freight arrangement nga mag-inusara.
Pagtan-aw sa Umaabot: Unsa ang Mahimong Hitsura sa Pagbalanse Pag-usab sa 2027
Kadaghanan sa mga tigtagna sa industriya miuyon sa kinatibuk-ang porma sa sunod nga mahitabo bisan kung ang eksaktong oras dili pa sigurado. Ang proyeksyon sa Sea-Intelligence nga ang cyclical overcapacity mosaka sa kinapungkayan sa 2027 nagpasabot nga ang kasamtangang bahin sa nipis o negatibo nga mga margin sa mga ruta sa transpacific adunay pa nga dugang nga pag-uswag, ug nga ang makahuluganon nga pag-uswag magdepende sa katulin sa pagtangtang o pagtipig sa mga daan nga tonelada, kung unsa ka disiplinado ang mga carrier bahin sa pag-deploy sa mga blangko nga paglayag, ug kung ang mga paghatud sa bag-ong mga barko magsugod sa pagkunhod samtang ang mga orderbook gikan sa 2021-2023 boom molihok sa sistema.
Ang mga eksternal nga kakurat nagpabilin nga pinakadako nga wildcard. Ang hingpit nga pagpadayon sa mga transit sa Suez Canal sa ngadto-ngadto makapalingkawas sa mga barko nga karon nasuhop sa mas taas nga ruta sa Cape of Good Hope, nga magdugang og dugang kapasidad sa usa ka merkado nga sobra na ang suplay, samtang ang bisan unsang bag-ong pag-usbaw sa polisiya sa taripa sa US-China mahimong hinungdan sa laing pagsaka sa frontloading nga gisundan sa laing air-pocket sa panginahanglan. Ang mga shipper nga nagtukod og flexibility sa ilang sourcing ug freight strategy karon, imbes nga maghunahuna nga ang rate environment karon magpabilin nga lig-on, lagmit mao ang labing maayo nga naa sa posisyon bisan asa nga direksyon maggikan ang sunod nga sorpresa.
Panapos
Ang merkado sa kargamento sa kadagatan sa China-US sa 2026 wala gihubit sa usa ka krisis apan sa usa ka hinay, istruktural nga dili balanse tali sa daghang mga barko ug panginahanglan nga kanunay nga moabot sa dili matag-an nga pagbuto. Ang mga resulta sa pinansyal sa carrier nagpatin-aw nga bisan ang himsog nga tan-awon nga mga spot rates mahimong makatabon sa tinuod nga mga pagkawala kung ang gasolina, bayad, ug wala magamit nga kapasidad maihap, ug ang mga blangko nga paglayag, samtang epektibo sa mubo nga panahon, nahimong dili kaayo kasaligan nga solusyon samtang ang orderbook nagpadayon sa paghatud sa bag-ong tonelada. Alang sa mga importer ug forwarder, ang praktikal nga tubag dili kaayo bahin sa pagtagna sa sunod nga pagbag-o sa rate ug labi pa bahin sa pagtukod sa pagka-flexible, coverage sa kontrata, ug eksperyensiyado nga mga panag-uban sa logistik nga nagtugot sa usa ka supply chain nga mosuhop sa pagkausab-usab imbes nga mapakyas niini. Ang pagtrabaho kauban ang usa ka natukod nga kauban sama sa Topway Shipping, uban ang end-to-end nga China-US logistics network nga gitukod sulod sa kapin sa usa ka dekada, usa ka konkreto nga paagi sa pagdumala sa mga shipper sa kana nga kawalay kasiguruhan samtang ang industriya nagtrabaho pinaagi sa multi-year rebalancing niini.
FAQs
P: Ngano nga ang mga linya sa container napildi bisan kung ang mga bayranan sa kargamento morag taas sa pipila ka mga semana?
A: Kay ang mga headline spot rates nagsaysay lang sa bahin sa istorya. Ang mga carrier nagdala usab og mas taas nga gasolina, bayad sa pantalan, ug gasto sa charter, dugang pa sa daghang idle o underused nga kapasidad gikan sa newbuild wave nga gihatud sukad sa 2023, busa ang usa ka rate nga daw mapuslanon sa papel mahimo gihapon nga magbilin sa usa ka biyahe nga mapildi kung maihap na ang kinatibuk-ang gasto.
P: Kanus-a gilauman nga mokunhod ang problema sa sobra nga kapasidad sa ruta sa China-US?
A: Kadaghanan sa mga analista nagpunting sa 2027 isip lagmit nga kinapungkayan sa kasamtangang siklo sa sobra nga kapasidad, diin ang gikusgon sa pag-uswag nagdepende kung unsa kadaghan ang daan nga tonelada nga giwagtang, kung unsa ka disiplinado ang mga carrier sa mga blangko nga paglayag, ug kung mohinay ba ang paghatud sa mga bag-ong barko samtang gitrabaho ang 2021-2023 nga orderbook.
P: Kinahanglan ba nga mogamit ang mga importer og spot rates o mag-lock og contract rate karon dayon?
A: Ang mga negosyo nga adunay makanunayon ug balik-balik nga gidaghanon sa mga kargamento kasagaran makabenepisyo gikan sa pag-lock sa medium-term nga mga rate sa kontrata samtang ang merkado nagpabilin nga hinay, tungod kay ang mga kontrata kasagaran modagan nga mas ubos kaysa sa spot pricing ug makaprotekta batok sa kalit nga pagtaas. Ang gagmay o seasonal nga mga shipper kasagaran mas maayo nga magsagol sa coverage sa kontrata sa spot bookings pinaagi sa usa ka eksperyensiyado nga forwarder.
P: Unsa ang epekto sa mga blank sailings sa akong kargamento bisan kung wala mausab ang akong rate?
A: Ang blanked sailing hingpit nga makatangtang sa naka-eskedyul nga pagdunggo sa barko, nga mahimong makalangan sa naka-book nga kargamento og usa ka semana o labaw pa kon kini dili makaabot sa cut-off, bisan unsa pa ang gikasabutan nga rate. Ang pagsubay pag-ayo sa mga iskedyul sa barko, ug ang pakigtambayayong sa usa ka forwarder nga nagmonitor niini alang kanimo, makapakunhod sa risgo nga madakpan.
P: Unsa ang gitanyag sa Topway Shipping para sa mga negosyo nga nakasinati niining klase sa pagkausab-usab sa presyo?
A: Ang Topway Shipping naghatag og end-to-end nga logistics gikan sa China hangtod sa US, lakip ang first-leg nga transportasyon, flexible nga FCL ug LCL nga kargamento sa kadagatan, overseas warehousing, customs clearance, ug last-mile delivery, nga gisuportahan sa usa ka founding team nga adunay kapin sa kinse ka tuig nga kasinatian sa internasyonal nga logistics ug customs clearance nga naka-focus sa China-US trade lane.
