
Kinahanglan Ka Bang Mag-book Karon o Maghulat? Pagbasa sa mga Senyales sa Rate sa Kargamento sa China
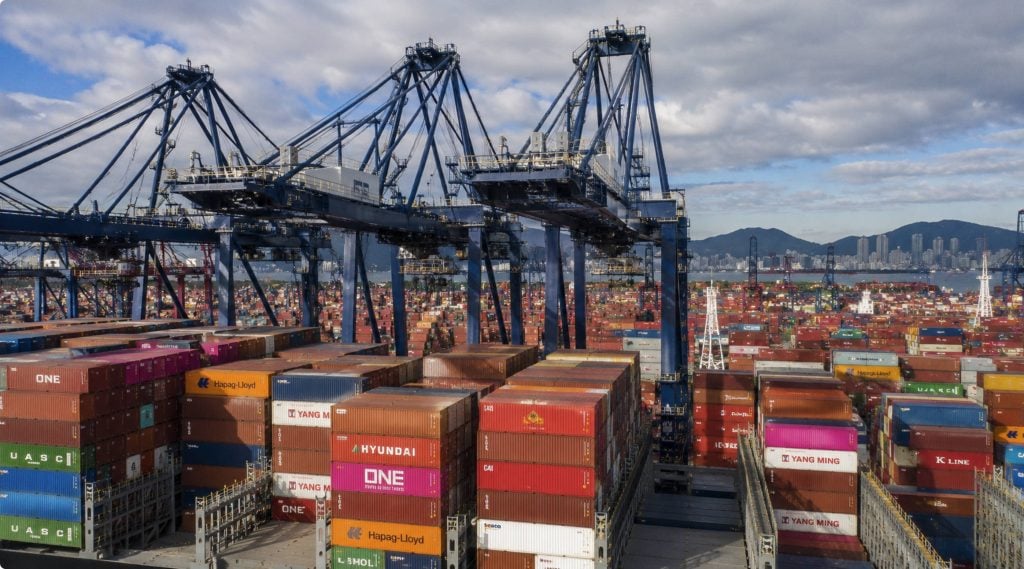
Ang matag importer nga mobalhin og kargamento gikan sa China sa ngadto-ngadto mangutana sa samang pangutana sa pinakagrabe nga higayon: kini ba ang semana sa pag-book, o ang semana sa paglangan ug pagtan-aw kon moubos ba ang mga presyo? Paghulat og dugay ug ang pagtaas sa presyo o ang sunod-sunod nga mga bakanteng biyahe mahimong makahimo sa usa ka maayong plano nga usa ka pag-ilog sa luna. Kon mag-book ka og sayo kaayo ug mahimo kang mobayad og mahal alang sa kapasidad nga mahimong kaylap nga magamit pipila ka semana ang milabay. Walay sayop nga barato, ug sa usa ka merkado nga sama ka reaktibo sa trans-Pacific ocean freight nga nahitabo hangtod sa 2026, ang pagtag-an usa ka mahal nga batasan.
Ang maayong balita kay ang mga bayranan sa kargamento dili basta-basta. Kini mobalhin agig tubag sa gamay nga hugpong sa mga senyales: mga aksyon sa kapasidad sa carrier, kahuot sa pantalan, mga pagbag-o sa taripa ug palisiya sa pamatigayon, ug ang ritmo sa panginahanglan sa retail sa panahon. Kung nahibal-an na nimo kung unsa ang bantayan, ang desisyon sa pag-book dili na mahimong usa ka gut call ug magsugod na nga usa ka pagbasa sa datos nga anaa sa imong atubangan. Kini nga artikulo naghulagway kung asa karon ang mga bayranan sa kadagatan sa China-US, unsa gyud ang nagduso niini, ug kung giunsa pagdesisyon, lane por lane ug shipment por shipment, kung karon na ba ang panahon aron mag-lock sa espasyo o kung ang pailub mabayran ba.
Asa Na Karon ang Presyo sa Kargamento sa Dagat sa China–US
Sukad sa sayong bahin sa Septyembre 2026, ang mga rate sa trans-Pacific mas taas ug nagpabilin imbes nga mosaka sa usa ka tul-id nga linya. Ang mga carrier aktibo nga nagdumala sa kapasidad pinaagi sa mga blangko nga paglayag sa kadaghanan sa tuig, ug kana nga disiplina nagpabilin sa mga spot rate nga labaw sa labing ubos nga nakita sa sayong bahin sa 2026 bisan pa nga ang nagpahiping panginahanglan sa kargamento mikunhod gikan sa kinapungkayan sa tunga-tunga sa ting-init. Ang presyo sa West Coast mao ang mas dali nga mausab sa duha ka baybayon, nga nag-usab-usab sulod sa usa ka halapad nga banda samtang ang mga promotional ug contracted rates lahi gikan sa headline market rate. Ang presyo sa East Coast mas lig-on ug mas makanunayon nga taas, nga nagpakita sa mas pig-ot nga wanang pinaagi sa mga serbisyo sa Panama Canal ug all-water ug ang mas taas nga pagkaladlad sa transit sa geopolitical disruption.
Ang talaan sa ubos nagsumaryo sa kasamtangang range sa indicative market rates para sa usa ka 40-foot nga container, nga nagpakita sa kalainan tali sa headline market levels ug sa mas ubos, bundled o promotional rates nga gitanyag sa pipila ka carrier aron mapuno ang espasyo. Ang aktuwal nga mga presyo magkalahi depende sa carrier, klase sa serbisyo, ug kung unsa ka dugay ka mag-book, busa isipa kini isip usa ka reference point para sa pagsusi sa imong kaugalingong mga presyo imbes nga usa ka garantiyado nga presyo.
| Lane | Presyo sa Pangunang Merkado (40ft) | Promosyonal / Pinakabarato nga Presyo | trend |
| Tsina – Kasadpang Baybayon sa Estados Unidos | $ 7,000 - $ 7,500 | $ 5,200 - $ 6,300 | Lig-on, mohumok sa mga diskwento nga alokasyon |
| Tsina – Sidlakang Baybayon sa Estados Unidos | $ 9,800 - $ 11,000 | $ 6,850 - $ 9,400 | Lig-on nga mosaka, hapit na sa kinatas-ang lebel sa 2026 |
| Tsina – US LCL (kada CBM) | $ 80 - $ 250 | $40 – $90 nga base rate | Pana-panahon, puno sa kusog |
Pipila ka butang ang talagsaon sa maong pagkaylap. Una, ang kalainan tali sa headline rate ug sa promotional rate dili kasagaran lapad sa West Coast, nga nagsulti kanimo nga ang mga carrier adunay mas daghang espasyo kaysa sa ilang gi-advertise ug andam nga makig-atubang alang sa mga volume commitment. Ikaduha, ang mga rate sa East Coast nagpakita og gamay nga paghatag, nga kasagaran nagpasabut sa tinuod nga mga limitasyon sa kapasidad kaysa mga taktika sa pagpresyo. Ikatulo, ang pagpresyo sa LCL adunay kaugalingon nga seasonal nga lohika ug dili kaayo mapasayloon alang sa mga shipper nga naghulat, tungod kay ang mga consolidation slot mapuno samtang ang panginahanglan sa FCL mobira sa kapasidad gikan sa mixed-cargo services.
Ang mga Pwersa nga Aktuwal nga Nagpalihok sa Merkado
Ang mga rate talagsa ra mobalhin tungod sa usa ka butang lamang, ug ang kasamtangang siklo usa ka maayong ehemplo sa daghang pwersa nga nagpatong-patong. Ang mga carrier nakakuha og halos ikalima nga bahin sa kapasidad sa trans-Pacific gikan sa merkado pinaagi sa mga blangko nga paglayag sa sayo pa sa tuig, usa ka lebel sa disiplina nga napamatud-an nga epektibo sa pagbutang sa usa ka salog ubos sa spot rates bisan kung ang gidaghanon sa kargamento mihinay. Kana nga matang sa pagdumala sa kapasidad dili dayon mabalik; ang mga carrier nga migugol og usa ka tuig nga napildi sa pagpabalik sa gahum sa pagpresyo adunay kusgan nga insentibo nga ipadayon kini.
Ang polisiya sa taripa usa usab ka dakong hinungdan. Ang nag-usab-usab nga palibot sa taripa sa balaod sa US, inubanan sa pana-panahong pagrepaso sa surcharge ubos sa Seksyon 301 ug mga may kalabutan nga aksyon sa pamatigayon, balik-balik nga nagpahinabo sa front-loading nga pamatasan, diin ang mga importer nagdali sa pagpagawas sa kargamento sa dili pa moepekto ang usa ka bag-ong taripa o surcharge. Kanang front-loading nagpakunhod sa mga bulan sa normal nga panginahanglan ngadto sa pipila ka nagdali nga mga semana, nga mao gyud ang klase sa pagtaas sa panginahanglan nga gidisenyo sa mga blank sailings aron makakwarta. Kung nagkaduol na ang deadline sa polisiya, ang mga rate lagmit nga molig-on sa mga semana sa wala pa kini, bisan unsa pa ang nagpahiping siklo sa retail.
Ang kahuot sa pantalan ug sa sulod sa nasod nagdugang ug ikatulong lut-od. Ang kahuot sa pantalan sa sentral ug habagatang Tsina, sa nagkalain-laing mga punto sa tuig, nakapakunhod sa epektibong kapasidad sa barko bisan walay pormal nga pahibalo sa paglayag, tungod kay ang mga barko dili makarga ug makabiya sa hustong oras. Sa laing bahin, ang kahuot sa pantalan sa mga dagkong ganghaan sa US nagpalala sa problema pinaagi sa paghinay sa pagbalik sa barko, nga moresulta sa mas gamay nga mga biyahe sa barko sa pagbalik.
Sa katapusan, adunay usa ka geopolitical layer nga dili kasagaran aktibo karong tuiga. Ang pagkabalda sa palibot sa Strait of Hormuz ug ang padayon nga pag-amping sa palibot sa ruta sa Red Sea nagduso sa pipila ka kapasidad sa Asia-Europe sa pag-usab sa ruta palibot sa Cape of Good Hope, nga mosuhop sa kapasidad sa barko nga unta mobalik sa serbisyo sa trans-Pacific. Mao kana ang usa ka hinungdan ngano nga ang pagkabalda sa pikas nga bahin sa kalibutan mahimo gihapon nga makita isip mas taas nga presyo alang sa usa ka container nga mobiya sa Shenzhen padulong sa Los Angeles.
Ang Kaso sa Pag-book Karon
Kon ang imong kargamento sensitibo sa oras, nahigot sa usa ka piho nga panahon sa paghatud sa retail, o nagpakaon og dugang alang sa ika-upat nga kwarter nga panahon sa pagpamalit, ang kaso alang sa pag-book karon yano ra. Ang mga carrier nagpakita og makanunayon nga sumbanan karong tuiga sa pagpahugot sa espasyo sa dili pa ang mga deadline sa polisiya ug mga peak retail window, ug ang mga booking nga gihimo duol sa petsa sa pagbiya mao ang lagmit nga maapil sa ulahi nga paglayag kung adunay blangko nga paglayag. Ang pagsiguro og espasyo upat ngadto sa unom ka semana sa dili pa ang imong target nga pagbiya, bisan sa rate nga daw taas kon itandi sa hilom nga mga bulan sa tuig, manalipod kanimo gikan sa mas dako nga gasto sa wala ma-deliver nga panahon o usa ka emergency air freight bill nga molapas sa gasto kada kilo sa kadagatan.
Adunay usab istruktural nga argumento alang sa sayo nga pag-book nga walay kalabotan sa lebel sa rate: ang alokasyon. Kung ang mga carrier hugot nga nagdumala sa kapasidad, ang mga shipper nga makakuha og prayoridad nga espasyo mao kadtong adunay standing volume commitments o advance bookings, dili kadtong namalit sa spot market sa katapusang minuto. Ang paghulat aron makita kung mohinay ba ang mga rate mahimong magpasabot nga mahibal-an, ulahi na kaayo, nga wala nay espasyo nga nahabilin sa mga biyahe nga unta nakaabot sa imong deadline.
Ang Kaso sa Paghulat
Ang paghulat makatarunganon ubos sa lahi nga hugpong sa mga kondisyon. Kung komportable ang imong posisyon sa imbentaryo, ang imong produkto wala gihigot sa usa ka higpit nga seasonal deadline, ug ikaw adunay flexibility kung unsang pares sa pantalan o bisan unsang gigikanan ang imong ipadala, adunay tinuod nga bili sa pagtugot sa usa ka dali nga pag-usab-usab nga merkado nga mokalma sa dili pa mokompromiso. Ang halapad nga kalainan tali sa headline ug promotional rates sa West Coast lane mismo usa ka senyales nga ang pipila ka mga carrier nag-undershoot sa posted market aron pun-on ang mga barko, ug ang mga shipper nga makahulat sa maong mga bintana, o kinsa makapasalig sa mga volume bundle nga nag-unlock niini, kasagaran mas maayo kaysa mga shipper nga naka-lock sa unang quote nga ilang nadawat.
Ang pagka-seasonal mao ang laing argumento para sa pailob. Ang mga rate sa pagpangandam sa Chinese New Year ug pag-usab hangtod sa peak season sa ikatulong kwarter mas taas sa istruktura kay sa Enero hangtod Marso nga bintana nga mosunod sa holiday, diin ang output sa pabrika mohinay ug ang gidaghanon sa eksport moubos uban niini. Kung ang imong mga produkto dili kinahanglan sa estante sa dili pa ang mga holiday sa tingtugnaw, ang pagbalhin bisan usa ka bahin sa imong volume ngadto sa tradisyonal nga mas hinay nga panahon mahimong makapakunhod sa imong average nga gasto sa yuta sa tibuok tuig.
Ang risgo sa paghulat, siyempre, mao nga ang disiplina sa kapasidad sa trans-Pacific napamatud-an nga lig-on karong tuiga imbes nga temporaryo lang. Ang usa ka shipper nga nagpusta sa pagbalik sa ubos kaayo nga rate sa sayong bahin sa 2026 nasagmuyo labaw sa makausa, tungod kay ang mga carrier nagpakita nga agresibo nilang i-blank ang mga sailings imbes nga pasagdan nga mo-slow ang mga rate. Ang paghulat kinahanglan magpasabot nga maghulat alang sa usa ka piho, mabantayan nga signal, dili maghulat hangtod sa hangtod alang sa usa ka presyo nga mahimong dili na mobalik.
Lima ka Senyales nga Angay Bantayan Sa Dili Pa Mo Mopasalig
Imbis nga sulayan pagtagna ang merkado, mas mapuslanon ang pagsubay sa usa ka mubo nga lista sa mga timailhan nga lagmit nga mouswag sa unahan sa mga pagbag-o sa rate. Wala niini ang makatagna sa presyo sa iyang kaugalingon, apan kon magdungan, kini makahatag og kasaligan nga pagbasa kung unsang direksyon ang padulngan sa sunod nga pipila ka semana.
| Signal | Unsa ang Gisulti Niini Kanimo |
| Gidaghanon sa blangko nga paglayag (kada semana) | Ang nagkataas nga mga pagkansela nagpakita sa pag-usbaw o pagsaka sa mga rate; ang pagkunhod sa blanked capacity kasagaran mag-una sa mas hinay nga presyo. |
| Pagkabahin tali sa mga presyo sa ulohan ug promosyon | Ang halapad nga gidaghanon nagpasabot nga adunay tinuod nga ekstrang kapasidad ug ang disiplinado nga pag-book o pag-bundle sa gidaghanon mas maayo kay sa naka-post nga presyo. |
| Mga deadline sa pagrepaso sa Taripa ug Seksyon 301 | Ang pagduol sa mga deadline sa polisiya kasaligang makapahinabog front-loading ug mubo nga termino nga pagsaka sa rate sa mga semana sa wala pa kini. |
| Mga report sa kahuot sa pantalan (gigikanan ug destinasyon) | Ang kahuot sa trapiko mopahugot sa epektibong kapasidad bisan walay pormal nga blangko nga mga sakayan, ug lagmit nga dili makaabot sa tinuod nga hulagway sa panginahanglan. |
| Ang mga oras sa pag-book nga gikutlo sa mga carrier | Ang lead time nga molapas sa naandan nga duha ngadto sa tulo ka semana senyales sa paghugot sa merkado nga angayan sulayan, dili hulaton. |
Walay usa niini nga mga signal nga sayon sundan nga makanunayon sa imong kaugalingon, labi na kung ang kargamento usa ka gamay nga bahin sa usa ka mas dako nga trabaho. Dinhi diin ang praktikal nga tubag sa "book now or wait" kasagaran magdepende kung kinsa ang nagbasa sa merkado alang kanimo.
Giunsa Pagtabang sa Topway Shipping nga Ma-Oras ang Merkado
Sukad sa 2010, ang Topway Shipping, nga ang hedkuwarter anaa sa Shenzhen, eksklusibo nga nagtrabaho sa cross-border e-commerce logistics, uban sa usa ka founding team nga nagdala og kapin sa kinse ka tuig nga internasyonal nga logistics ug customs clearance nga kasinatian nga naka-focus sa China-US corridor. Kana nga pokus importante dinhi ilabi na tungod kay ang mga desisyon sa timing niini nga lane nagdepende sa detalyado ug kasamtangang impormasyon bahin sa mga alokasyon sa carrier, mga kondisyon sa pantalan, ug kalihokan sa surcharge, dili sa generic industry averages.
Ang linya sa serbisyo sa Topway naglangkob sa tibuok kadena nga gikinahanglan sa usa ka shipper aron makahimo og desisyon sa pag-book nga may pagsalig: first-leg nga transportasyon ug pagkonsolida sa gigikanan sa China, flexible nga full-container-load ug less-than-container-load nga kargamento sa kadagatan ngadto sa mga dagkong pantalan sa tibuok kalibutan, overseas warehousing sa pag-abot, customs clearance sa duha ka tumoy, ug last-mile delivery ngadto sa merkado sa US. Tungod kay ang Topway ang nagdumala sa tibuok kadena imbes nga usa lang ka bahin niini, makita sa team niini kung asa ang tinuod nga mga bottleneck sa usa ka semana, kini man usa ka blanko nga paglayag gikan sa Yantian, usa ka customs backlog sa usa ka pantalan sa US, o usa ka kakulang sa kapasidad sa bodega sa wala pa ang peak season, ug mahimo kining rutahan libot niini imbes nga ireport lang kini pagkahuman sa panghitabo.
Para sa usa ka shipper nga naningkamot sa pagdesisyon tali sa pag-book karon o paghulat, ang operational visibility mao ang kalainan tali sa usa ka pangagpas ug usa ka desisyon. Ang team sa Topway makatambag kung ang kasamtangang promotional allocations sa usa ka gihatag nga lane lagmit magpabilin o mawala, kung ang usa ka volume bundle ba angay alang sa usa ka piho nga gidak-on sa kargamento, ug kung ang LCL consolidation o usa ka full container ba ang mas barato nga kapilian kung gihatag kung asa nahimutang ang presyo sa CBM nianang semanaha. Ang tumong dili kanunay nga sultihan ang usa ka kustomer nga mag-book dayon, apan aron makahatag usa ka matinud-anon ug kasamtangang pagbasa sa merkado aron ang desisyon sa oras gibase sa kung unsa gyud ang gibuhat sa mga carrier ug pantalan kaysa sa mga ulohan sa balita sa miaging bulan.
Panapos
Walay usa ka saktong tubag kon kinahanglan ka bang mag-book karon o maghulat, tungod kay ang saktong desisyon nagdepende sa imong produkto, sa imong deadline, ug kung unsa ka dako ang imong pagka-flexible sa imong supply chain. Ang giklaro sa kasamtangang merkado mao nga ang disiplina sa kapasidad sa trans-Pacific mao ang dominanteng puwersa sa luyo sa pamatasan sa rate sa kadaghanan sa 2026, labi pa kaysa sa hilaw nga panginahanglan, ug kana nga disiplina napamatud-an nga andam nga ipadayon ang mga rate bisan sa mga panahon nga mas hinay ang gidaghanon sa kargamento. Ang mga shipper nga adunay lisod nga mga deadline o peak-season nga imbentaryo kinahanglan nga isipon ang nagkalapad nga kal-ang tali sa promotional ug headline rates isip usa ka limitado nga oras nga oportunidad sa pag-book og sayo imbes nga usa ka timaan nga ang mga presyo nagkahugno. Ang mga shipper nga adunay pagka-flexible adunay tinuod nga rason sa paghulat, apan kana nga pailub labing molihok kung kini nalambigit sa piho nga mga signal, blangko nga mga uso sa paglayag, mga deadline sa taripa, mga oras sa pag-book sa lead, imbes nga usa ka bukas nga paglaum nga ang merkado mohumok sa kaugalingon. Ang kanunay nga pagbasa niining mga signal, ug ang pagbaton og kauban sa logistik nga nagbantay niini sa tinuud nga oras, mao ang naghimo sa usa ka desisyon sa pag-flip sa sensilyo nga usa ka mapanalipdan.
FAQs
P: Gilauman ba nga mosaka o mokanaog ang mga singil sa kargamento sa kadagatan tali sa China ug US sa umaabot nga mga semana? T: Ang mga singil nagpabilin sa taas, hapit sa 2026 nga lebel sa East Coast ug medyo mihinay sa West Coast tungod sa mga promotional allocation. Ang disiplina sa kapasidad sa carrier pinaagi sa mga blangko nga paglayag mao ang pangunang hinungdan nga nagpugong sa mga singil nga mokanaog pa, busa ang usa ka mahait nga pagkunhod sa mubo nga panahon dili mahimo gawas kung ang mga carrier mopagaan sa maong disiplina.
P: Unsa ka dugay ko kinahanglan mag-book daan kon ang akong kargamento adunay gitakdang deadline sa pagpadala? T: Upat ngadto sa unom ka semana nga mas sayo sa imong target nga pagbiya usa ka makatarunganon nga minimum sa kasamtangang merkado, ug mas dugay pa sa peak season o mas sayo sa nahibal-an nga deadline sa taripa o polisiya, tungod kay kini nga mga panahon balik-balik nga hinungdan sa paghuot sa espasyo ug rolled cargoes.
P: Mas luwas ba ang LCL kaysa FCL kung ang mga rate dali ra mausab? T: Ang LCL makapakunhod sa gasto para sa gagmay nga mga volume, kasagaran ubos sa mga 14 ngadto sa 15 CBM, apan dili kini kinahanglan nga mas luwas sa panahon sa hugot nga kapasidad, tungod kay ang mga consolidation slot mapuno samtang ang panginahanglan sa FCL mokuha sa kapasidad gikan sa mga serbisyo sa mixed-cargo. Ang mas maayong mode nagdepende sa imong volume, dili lang sa rate volatility.
P: Unsa ang blank sailing ug nganong makaapekto kini sa akong bayranan? T: Ang blank sailing usa ka naka-eskedyul nga biyahe sa barko diin kanselahon o laktawan sa usa ka carrier ang pipila ka pantalan. Ang mga carrier mogamit og blank sailings aron kuhaon ang kapasidad gikan sa merkado, nga mosuporta o mopataas sa spot rates bisan kung ang panginahanglan sa kargamento dili kaayo kusog.
P: Makatabang ba gyud ang usa ka freight forwarder nako sa pag-orasan sa booking nga mas maayo kaysa sa akong kaugalingon? T: Oo, tungod kay ang mga forwarder nga adunay end-to-end visibility, sama sa origin consolidation, ocean freight, customs, ug destination warehousing, makakita sa mga signal sa kapasidad ug congestion samtang kini molambo imbes nga human kini makita sa headline rate indexes, nga nagtugot sa mas tukma sa panahon nga mga desisyon sa booking ug mode.
