
Der Aufstieg des „Nearshoring“: Verliert der Schiffsverkehr zwischen China und dem Westen an Boden?
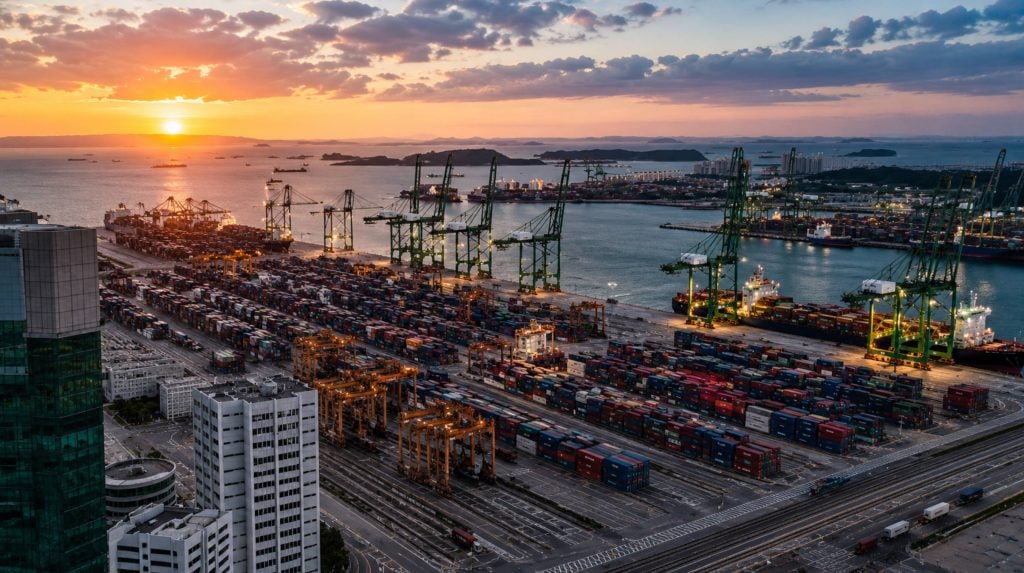
Drei Jahrzehnte lang galt der Satz „Made in China, exportiert in den Westen“ im Welthandel fast als Naturgesetz. Fabriken konzentrierten sich im Perlflussdelta und im Jangtse-Delta, Containerschiffe stauten sich vor Los Angeles und Rotterdam, und Importeure bauten ihre gesamten Geschäftsmodelle auf sechswöchigen Seetransporten von Shenzhen oder Ningbo aus auf. Diese Annahme ist heute nicht mehr haltbar.
Zollschocks, die durch die Pandemie verursachten Störungen und der strukturelle Druck hin zu resilienteren Lieferketten haben Nearshoring von einer Nischenstrategie im Risikomanagement zu einer gängigen Beschaffungsstrategie gemacht. Mexiko hat China als wichtigsten Handelspartner der USA abgelöst, Spediteure bieten Lkw-Transporte ab Monterrey genauso günstig an wie Seefracht ab Shanghai, und in den Chefetagen Nordamerikas und Europas stellt sich dieselbe Frage: Verliert der Warenverkehr zwischen China und dem Westen tatsächlich an Bedeutung, oder handelt es sich lediglich um eine kurzfristige Neuausrichtung der weiterhin dominanten Produktionsstandorte? Dieser Artikel analysiert die realen Daten von 2026 – Handelsvolumen, Frachtraten, Transitzeiten und Zollstrukturen – um eine fundierte Antwort zu geben und die Auswirkungen auf Importeure zu beleuchten, die weiterhin auf Waren aus China angewiesen sind.
Was genau ist Nearshoring und warum ist es derzeit überall zu sehen?
Nearshoring bedeutet, die Produktion oder Beschaffung in ein Land zu verlagern, das geografisch nahe am Endverbrauchermarkt liegt. So können Waren in der Regel per Lkw oder Bahn transportiert werden, anstatt über mehrere Wochen per Schiff. Für US-amerikanische Marken bedeutet dies überwiegend Mexiko und in geringerem Maße Mittelamerika und die Karibik. Diese Strategie unterscheidet sich von „China Plus One“, einer verwandten, aber anderen Vorgehensweise. Dabei behält ein Unternehmen seine chinesische Lieferbasis bei und fügt eine zweite Produktionsstätte hinzu, oft in Vietnam, Indien oder Mexiko, um das Risiko einer Abhängigkeit von einem einzelnen Produktionsland zu reduzieren.
Drei Faktoren wirken gleichzeitig auf diese Entwicklung ein. Erstens ist die Volatilität der Zölle zur neuen Normalität geworden und nicht mehr nur ein vorübergehendes Ärgernis: Die Zölle nach Abschnitt 301 und Abschnitt 232 auf chinesische Waren bleiben bestehen, und einige Produktkategorien sind mit kombinierten Zöllen von nahezu 100 Prozent konfrontiert, selbst nachdem ein Urteil des Obersten Gerichtshofs der USA separate Notfallzölle aufgehoben hat. Zweitens zwingt die Überprüfung des USMCA-Abkommens im Jahr 2026, deren formelle technische Gespräche im Juli begannen, Marken dazu, Beschaffungsentscheidungen jetzt zu treffen, anstatt auf ein endgültiges Regelwerk zu warten. Drittens haben die jahrelangen Lieferengpässe während der Pandemie und die Störungen im Roten Meer die Priorität, die Einkaufsteams der Geschwindigkeit und Planbarkeit – und nicht nur den Stückkosten – beimessen, dauerhaft erhöht.
Die Daten: Wie viel Handel hat sich tatsächlich von China abgewendet?
Die Schlagzeilen bestätigen die Realität, doch sie beschreiben eine Neuausrichtung, keinen Zusammenbruch. Der Handel zwischen den Vereinigten Staaten, Mexiko und Kanada erreichte einen Rekordwert von 1.57 Billionen US-Dollar, was etwa 30.8 Prozent des gesamten US-Handels entspricht. Mexiko hält nun rund 16.3 Prozent des gesamten US-Handelsanteils – genug, um weiterhin der wichtigste Handelspartner der USA zu sein. Der Lkw-Verkehr zwischen den USA und Mexiko ist seit 2023 um 18 Prozent gestiegen, und die ausländischen Direktinvestitionen in die mexikanische Fertigungsindustrie überstiegen allein im Jahr 2025 40 Milliarden US-Dollar. Die Leerstandsquote in Industriezentren wie Monterrey und Guadalajara liegt unter 4 Prozent.
Auf chinesischer Seite zeichnet sich eher eine Abschwächung als ein Verschwinden der Importe ab. Die US-Containerimporte aus China beliefen sich im ersten Halbjahr 2026 auf rund 5.08 Millionen TEU. China ist damit weiterhin das wichtigste Herkunftsland, verzeichnete aber einen Rückgang von etwa 1.3 Prozent gegenüber dem Vorjahr. Monatliche Momentaufnahmen zeigen deutlichere Schwankungen: Im April 2026 sanken die chinesischen Exporte in die USA um rund 17.5 Prozent gegenüber dem Vorjahr, während südostasiatische Herkunftsländer wie Vietnam, Thailand und Kambodscha im gleichen Zeitraum ein zweistelliges Wachstum verzeichneten. Die folgende Tabelle fasst die wichtigsten Vergleichszahlen zusammen, mit denen Verlader in diesem Jahr arbeiten.
| Metrisch | China-Ursprungsstraße | Mexiko / Küstennahe Fahrrinne |
| Typischer Tür-zu-Tür-Transfer in die USA | 25–45 Tage (Ozean) | 7–10 Tage (LKW/Bahn) |
| Anteil am gesamten US-Handel (2026) | Sinkender Anteil, aber immer noch größte asiatische Quelle | ~16.3 % – USA wichtigster Handelspartner |
| Volumentrend im ersten Halbjahr 2026 (Ziel USA) | ~5.08 Mio. TEU, Rückgang um ~1.3 % gegenüber dem Vorjahr | Lkw-Überfahrten seit 2023 um ca. 18 % gestiegen |
| Zollbelastung | Aufgaben nach Abschnitt 301/232, einige Kategorien nahe 100 % | Im Rahmen der USMCA-Ursprungsregeln weitgehend zollfrei |
| Hauptkostentreiber | Seefracht + Zölle + Lagerhaltungskosten | LKW-Kapazität + Grenzkonformität |
Warum Unternehmen den Versand aus China überdenken
Früher standen die Kosten im Mittelpunkt der Diskussion; heute sind sie nur noch eine von mehreren Variablen. Der Transport eines Containers von China an die US-Westküste kostet je nach Woche und Spediteur im Durchschnitt immer noch zwischen 2,700 und 5,500 US-Dollar für einen 40-Fuß-Container. Routen an die Ostküste sind teurer, da die längere Strecke durch den Panamakanal oder die anhaltenden Umleitungen am Kap der Guten Hoffnung die Transportzeit um 10 bis 14 Tage und die Kosten pro Container um 800 bis 1,500 US-Dollar verlängern – auf Strecken, die normalerweise durch den Suezkanal führen würden. Kommen noch Zölle hinzu, lassen sich die Kostenschwankungen am Zielort selbst ein Quartal im Voraus nur schwer vorhersagen.
Geschwindigkeit ist der zweite entscheidende Faktor und wohl der wichtigste für schnelllebige Produktkategorien wie Bekleidung, Saisonartikel und Zubehör für Unterhaltungselektronik. Eine Sendung, die Shenzhen oder Ningbo verlässt, benötigt immer noch 25 bis 45 Tage, um ein US-amerikanisches Lager zu erreichen – inklusive Seetransport, Hafenaufenthalt und LKW-Transport im Inland. Eine LKW-Ladung, die einen mexikanischen Industriepark verlässt, kann ein US-amerikanisches Distributionszentrum in 7 bis 10 Tagen erreichen. Für Marken, die Trendzyklen folgen oder ihre E-Commerce-Lagerbestände auffüllen, kann allein diese Zeitspanne darüber entscheiden, ob ein Produkt zum vollen Preis verkauft oder reduziert wird.
Der dritte Faktor ist schlichtweg die Risikostreuung. Reedereien auf der Route China-USA setzen verstärkt auf eigene Schiffe – die mittlerweile rund 63 Prozent der betriebenen Kapazität ausmachen –, um sich vor dem zunehmend angespannten Markt für Charterschiffe zu schützen. Diese Kapazitätsdisziplin, kombiniert mit einer strukturellen Flottenüberkapazität von mehr als 10 Prozent auf den wichtigsten Ost-West-Routen, bedeutet, dass die Frachtraten selbst in einem allgemein schwächeren Markt in der Hochsaison oder bei Ausfall von Abfahrten weiterhin stark ansteigen können. Einkaufsteams, die durch die Frachtratenanstiege 2021/2022 Verluste erlitten haben, sind nicht mehr bereit, ihre Beschaffung ausschließlich auf eine geografische Region zu konzentrieren.
Seefracht im Jahr 2026: Preise, Kapazität und die tatsächlichen Kosten des Transports von China in den Westen
Trotz aller Schlagzeilen zum Thema Nearshoring bleibt die Seefracht das Rückgrat des Welthandels und transportiert nach wie vor über 80 Prozent des Welthandelsvolumens. China ist weiterhin der Dreh- und Angelpunkt dieses Netzwerks. Was sich jedoch geändert hat, ist die Preisstabilität, die Verlader erwarten können. Zahlreiche Schiffsbestellungen aus dem Zeitraum 2020 bis 2023 wurden inzwischen abgeliefert, was zu einem globalen Überangebot an Kapazitäten und in der Regel zu sinkenden langfristigen Vertragsraten geführt hat – auch wenn kurzfristige Preisspitzen um das chinesische Neujahr, die Hochsaison oder Umleitungen im Roten Meer den Markt weiterhin von Woche zu Woche unberechenbar machen.
| Handelsstraße | Typischer FCL-Tarif für 40 Fuß (2026) | Bekannter Fahrer |
| China → US-Westküste | $ $ 2,700 5,500- | Flottenüberangebot hält die Preise niedrig, Kapazitätsdisziplin der Reedereien |
| China → Ostküste der USA | $ $ 2,900 7,200- | Panamakanalroute plus Umleitungsprämien für das Rote Meer/Suez |
| China → Europa (wichtigste Häfen) | $ $ 2,500 3,600- | Teilweise Normalisierung des Suezkanals noch ausstehend, Staugefahr |
| Mexiko → US-Grenze (LKW-Ladung) | Preis pro Ladung, nicht pro Container | USMCA-Zollfreistatus, aber Kapazitätsungleichgewicht in Richtung Norden |
Für Unternehmen, die den Großteil ihres Warenvolumens weiterhin aus China abwickeln, ist die wichtigste Erkenntnis, dass die Volatilität der Frachtraten und nicht ein stetiger Auf- oder Abwärtstrend das bestimmende Merkmal des Jahres 2026 sein wird. Frühzeitige Buchung, die Beibehaltung flexibler Hafenoptionen wie Xiamen, Qingdao oder Lianyungang neben Shanghai und Ningbo sowie die Zusammenarbeit mit einem Spediteur, der kurzfristig zwischen Komplettladungen und Teilladungen wechseln kann, sind zu grundlegenden Anforderungen geworden und nicht mehr nur wünschenswerte Extras.
Verliert China tatsächlich an Boden oder weitet es lediglich seinen Einflussbereich aus?
Die Daten zeichnen ein differenzierteres Bild als einen simplen Rückgang. Chinas weltweite Containerexporte blieben auf einem historischen Höchststand, und das Land dominiert weiterhin den Containerhandel zwischen Asien und Europa mit mehr als drei Vierteln der Lieferungen auf dieser Route. Was sich jedoch verändert, ist die Zusammensetzung der Zielländer: Chinas Exporte in die ASEAN-Nachbarstaaten sind rasant gestiegen. Allein Vietnam nahm in den ersten vier Monaten des Jahres 2026 chinesische Waren im Wert von über 72 Milliarden US-Dollar ab und lag damit vor Thailand, Malaysia und Indonesien. Ein bedeutender Teil des in den US-Importstatistiken erfassten „Vietnam-Booms“ besteht bei genauerer Betrachtung aus chinesischen Komponenten und Baugruppen, die in vietnamesischen oder kambodschanischen Fabriken fertiggestellt werden, bevor sie in die USA exportiert werden – Chinas Lieferkette dehnt sich also eher aus als dass sie schrumpft.
Dies ist relevant für die Interpretation des Nearshoring-Trends durch Importeure. Statt einer vollständigen Abwanderung entwickelt sich derzeit ein Hybridmodell: Die chinesische Lieferbasis bleibt für Produktkategorien erhalten, in denen das Produktionsökosystem, die Verfügbarkeit von Komponenten und die Wirtschaftlichkeit unübertroffen sind. Gleichzeitig werden Kapazitäten aus der Nähe oder Südostasien für zoll- oder zeitkritische Produktlinien genutzt. Spediteure, deren Geschäft sich ausschließlich auf Transportwege zwischen China und den USA konzentrierte, müssen sich zu multi-originären und multimodalen Logistikdienstleistern entwickeln, um für ihre Kunden relevant zu bleiben.
Diese Anpassungsfähigkeit ist genau das Feld, in dem Unternehmen wie Topway Shipping gewachsen sind. Topway Shipping mit Hauptsitz in Shenzhen ist seit 2010 aktiv und wurde von einem Gründerteam mit über fünfzehn Jahren Erfahrung in internationaler Logistik und Zollabfertigung aufgebaut, das sich seit Langem auf den Korridor China-USA konzentriert. Anstatt nur einen Transportweg anzubieten, deckt das Unternehmen die gesamte Logistikkette ab – vom Transport aus chinesischen Fabriken über die Lagerung im Ausland und die Zollabfertigung an beiden Enden bis hin zur Zustellung auf der letzten Meile – und bietet darüber hinaus flexible Seefracht für Komplettladungen (FCL) und Teilladungen (LTL) zu wichtigen Häfen weltweit. Für Marken, die ihre Beschaffungsbasis in China beibehalten und gleichzeitig den oben beschriebenen Kosten- und Zeitdruck bewältigen müssen, ist diese umfassende Abdeckung genau das, was eine volatile Handelsroute in eine beherrschbare verwandelt.
Wo China weiterhin die Nase vorn hat: Kategorien, die in absehbarer Zeit nicht ins Nearshoring verlagert werden.
Nearshoring ist wirtschaftlich am sinnvollsten für sperrige, wenig komplexe oder zollpflichtige Güter, bei denen die Liefergeschwindigkeit wichtiger ist als die Grenzkosten pro Einheit – Möbel, Haushaltsgeräte und bestimmte Automobilkomponenten sind gute Beispiele. Deutlich weniger sinnvoll ist es für Produktkategorien, die auf tiefgreifenden, spezialisierten Zulieferernetzwerken basieren, deren Aufbau Jahrzehnte gedauert hat. Elektronik, Halbleiter, Präzisionsbauteile und komplexe Mehrkomponentenbaugruppen sind nach wie vor stark in China und Teilen Ostasiens konzentriert, wo Hunderte von Komponentenlieferanten innerhalb eines Tages von einem einzigen Montagewerk erreichbar sind. Diese Dichte in Mexiko oder Vietnam zu erreichen, ist erst nach zehn Jahren möglich, nicht innerhalb von zwei.
Der grenzüberschreitende E-Commerce ist ein weiterer Bereich, in dem Chinas Vorteile strukturell und nicht nur zufällig sind. Händler mit Amazon FBA, Shopify oder TikTok Shops sind auf schnelle Kleinserienproduktion, Rapid Prototyping und konsolidierten Versand aus Logistikzentren wie Shenzhen und Guangzhou angewiesen. Diese Städte liegen in der Nähe einiger der effizientesten Zollabfertigungsinfrastrukturen der Welt, insbesondere für die US-Ostküstenroute. Für diese Importeure stellt sich daher selten die Frage „Sollen wir China verlassen?“, sondern vielmehr „Wie können wir den Versand aus China schneller, günstiger und planbarer gestalten?“.
Was dies für Importeure und grenzüberschreitende E-Commerce-Marken bedeutet
Für die meisten kleinen und mittelständischen Importeure ist vollständiges Nearshoring weder realistisch noch notwendig. Die gängigere und zukunftssichere Strategie ist ein Hybridmodell: Die Kernbeschaffung in China wird für Produktkategorien beibehalten, in denen Qualität, Komponentenvielfalt oder Preis weiterhin vorteilhaft sind. Nearshoring dient als gezielte Absicherung für bestimmte Artikel, die von hohen Zöllen oder kurzen Lieferzeiten betroffen sind. Der Erfolg dieses Hybridmodells hängt weitaus stärker von der Logistik als von der Fertigungsstrategie allein ab.
Hier zeigt sich der Mehrwert eines Full-Chain-Partners. Anstatt für LKW-Transporte ab Werk, Seefrachtbuchung, Zollabwicklung und Zustellung auf der letzten Meile separate Dienstleister zu beauftragen, können Marken, die mit einem einzigen Anbieter wie Topway Shipping zusammenarbeiten, eine Sendung von der Produktionslinie in Shenzhen über die Lagerung und Zollabfertigung im Ausland bis hin zur Zustellung auf der letzten Meile in einem koordinierten Prozess abwickeln. Da der Service sowohl FCL- als auch LCL-Seefracht zu wichtigen Häfen weltweit umfasst, sind kleinere Händler, die keinen ganzen Container füllen können, nicht gezwungen, die höheren Stückkosten oder längeren Wartezeiten für die Konsolidierung in Kauf zu nehmen, die oft mit der Zusammenarbeit mit mehreren regionalen Spediteuren verbunden sind.
Für Importeure, die sich auf das Jahr 2026 vorbereiten, sollten Hafenflexibilität, frühzeitige Buchung und Diversifizierung der Herkunftsländer als Standardverfahren und nicht als Notfallmaßnahmen betrachten. Die Einplanung von Pufferzeiten rund um das chinesische Neujahr und die Hochsaison, die genaue Beobachtung von Änderungen der Zolltarifklassifizierung und die Wahl eines Logistikpartners mit fundierter Erfahrung in der Zollabfertigung auf der Strecke China-USA – und nicht nur mit Kapazitätsbuchungen – sind für die Gesamtkosten und die pünktliche Lieferung wichtiger als das Herstellungsland eines einzelnen Produkts.
Fazit
Der Warenverkehr zwischen China und dem Westen verschwindet nicht, ist aber nicht mehr die unangefochtene Nummer eins wie noch vor zehn Jahren. Mexikos Aufstieg, die durch Zölle bedingte Diversifizierung nach Südostasien und die anhaltende Volatilität der Seefrachtpreise haben Chinas Anteil am US-Handel geschmälert, obwohl Chinas Produktionsbasis für komplexe und komponentenreiche Güter nach wie vor die umfangreichste und wettbewerbsfähigste der Welt ist. Die Zukunft bis 2026 wird von Regionalisierung und Hybridisierung geprägt sein, nicht von der Verdrängung einzelner Anbieter: Die meisten erfolgreichen Importeure betreiben duale Lieferketten, anstatt sich auf einen einzigen Marktführer zu konzentrieren.
Für Marken, die weiterhin auf Fracht aus China angewiesen sind – was nach wie vor den Großteil der grenzüberschreitenden E-Commerce-Händler ausmacht –, liegt der Wettbewerbsvorteil heute weniger in der geografischen Lage als vielmehr in der effizienten Logistik. Die Partnerschaft mit einem erfahrenen Full-Service-Anbieter, der sowohl die chinesischen Gegebenheiten als auch die Realitäten des US-Zolls und der Zustellung auf der letzten Meile versteht, wie beispielsweise Topway Shipping, ist oft der entscheidende Faktor, der eine Marke, die die Frachtvolatilität ab 2026 problemlos bewältigt, von einer unterscheidet, die von ihr unvorbereitet getroffen wird.
Häufig gestellte Fragen
F: Ersetzt Nearshoring tatsächlich China als Produktionsstandort?
A: Nicht im Großhandel. Nearshoring wächst am schnellsten bei sperrigen, zollempfindlichen oder zeitkritischen Gütern, während China bei Elektronik, Komponenten und komplexen Baugruppen weiterhin eine starke Führungsposition einnimmt, wo es für sein Zulieferer-Ökosystem noch keinen einfachen Ersatz gibt.
F: Wie viel länger dauert der Versand aus China im Vergleich zu Mexiko?
A: Der Seetransport von China in die USA dauert in der Regel 25 bis 45 Tage von Tür zu Tür, während der LKW-Transport von Mexiko aus ein US-Verteilzentrum in etwa 7 bis 10 Tagen erreichen kann. Aus diesem Grund werden zeitkritische Warengruppen zuerst transportiert.
F: Sind die Zölle von China gegenüber den USA der Hauptgrund für die Diversifizierung der Unternehmen?
A: Zölle sind ein wichtiger Faktor – einige Produktkategorien sind mit kombinierten Zöllen von nahezu 100 Prozent belegt – aber auch die Volatilität der Frachtraten, das Risiko von Hafenstaus und der Wunsch, die Abhängigkeit von einem einzelnen Land zu vermeiden, sind bedeutende Triebkräfte.
F: Bedeutet die Verlagerung der Produktion nach Vietnam oder Südostasien, dass man China komplett verlässt?
A: Oft nicht. Ein großer Teil des Exportwachstums in Südostasien wird durch chinesische Komponenten und chinesisch investierte Fabriken getragen, die Waren vor Ort fertigstellen, bevor sie wieder exportiert werden. Chinas Einfluss auf die Lieferkette weitet sich also aus, anstatt zu verschwinden.
F: Was sollte ein kleiner Online-Händler angesichts dieser Volatilität tun?
A: Bleiben Sie bei der Beschaffung flexibel, buchen Sie Seefracht frühzeitig in der Hochsaison, diversifizieren Sie die Abfahrtshäfen und arbeiten Sie mit einem Logistikpartner zusammen, der sowohl FCL- als auch LCL-Volumina sowie Zollabfertigung und Zustellung auf der letzten Meile abwickeln kann.
