
Trokapacita Observo: Kial Aviad-kompanioj Ankoraŭ Perdas Monon sur Ĉini-Usonaj Itineroj
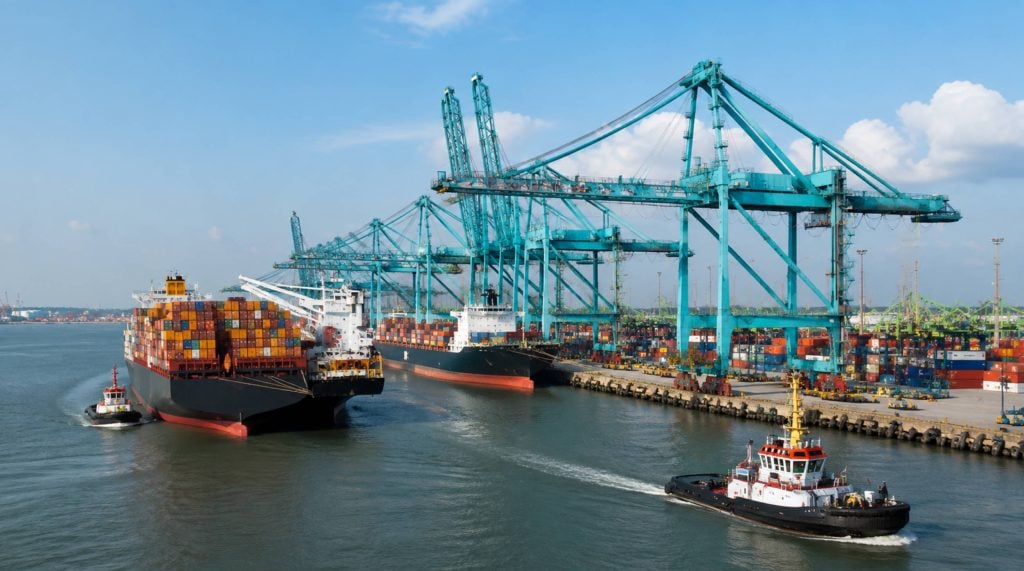
La fraptitoloj pri kontenerŝipado sur la transpacifika vojo en 2026 legiĝas preskaŭ kiel kontraŭdiro. En unu monato, la tujaj tarifoj de la Malproksima Oriento ĝis la okcidenta marbordo de Usono altiĝas al 6 000 dolaroj por kvardek-futa kontenero; kelkajn semajnojn poste, ekspedistoj citas nombrojn apenaŭ super 2 100 dolaroj sur la sama itinero. Sub tiu vipobato kuŝas multe pli stabila rakonto: la ĉina-usona komerco estis kronike troprovizita je ŝipkapacito ekde 2023, kaj eĉ en semajnoj kiam frajttarifoj aspektas sanaj ŝajne, la kompanioj funkciigantaj tiujn ŝipojn ofte perdas monon post kiam fuelo, havenkotizoj, ĉartokostoj kaj neaktiva tunaro estas enkalkulitaj en la ekvacion.
Por importistoj, frajto-ekspedistoj kaj retkomercaj vendistoj, kiuj dependas de la ĉina-usona koridoro, kompreni kial tio okazas gravas pli ol observi iun ajn semajnan prezo-presaĵon. Ĉi tiu artikolo trairas la mekanismon de transpacifika trokapacito, la financajn datumojn malantaŭ la perdoj de transportistoj, la kialojn, kial tarifoj daŭre ŝanĝiĝas, kaj kion ŝipistoj povas praktike fari por protekti siajn provizĉenojn dum la industrio laboras tra plurjara reekvilibrigo.
Komerca Vojo Konstruita por Ekprospero, Nun Vivanta Tra Postebrio
La radikoj de la hodiaŭa trokapacito spuras reen al 2020 ĝis 2023, kiam la frajttarifoj dum la pandemio atingis historiajn maksimumojn kaj la ŝipkompanioj uzis la bonŝancon por mendi agreseme. Ŝipkonstruejoj en Sud-Koreio kaj Ĉinio pleniĝis per mendoj de ultra-grandaj kontenerŝipoj, multaj el ili destinitaj ĝuste al la aziaj-nordamerikaj vojoj, kiuj generis la plej riĉajn profitojn. Tiuj ŝipoj nun estas liverataj en grandaj nombroj, alvenante en merkaton, kie la kresko de konsumanta postulo malvarmiĝis kaj kie la tarifa politiko igis ŝipistojn multe malpli antaŭvideblaj pri kiel kaj kiam ili mendas kargon.
La misagordo estas struktura prefere ol laŭsezona. Industriaj analizistoj, kiuj spuras la tutmondan mendolibron, taksas, ke la kontenera floto kreskas je proksimume 3.6 procentoj ĉi-jare, dum la subesta kresko de la postulo estas pli proksima al 3 procentoj. Tiu breĉo ŝajnas malgranda ĝis ĝi akumuliĝas tra tuta jaro da ŝipveturoj, kaj prognozistoj ĉe Sea-Intelligence atentigis, ke la nuna trokapacita ciklo ne supozeble atingos sian pinton ĝis 2027, kio signifas, ke la premo sur tarifoj kaj marĝenoj verŝajne daŭros multe preter ĉi tiu jaro, krom se la transportistoj forigas kapaciton pli agreseme ol ili faris ĝis nun.
Tarifpolitiko aldonis duan, pli nekonstantan premon al ĉi tiu struktura trokapacito. Ĉiu rondo de tarifanoncoj, esceptoj aŭ armisticoj ekigas antaŭeniron de antaŭŝarĝado dum importistoj provas atingi templimon, sekvata de postpeto post kiam la antaŭeniro pasas. Aviad-kompanioj finas postkuri moviĝantan celon: ili aldonas kapaciton kaj levas tarifojn por kapti antaŭŝarĝan ondon, nur por esti kaptitaj kun tro multaj malplenaj fendoj post kiam la antaŭeniro svagiĝas kaj malplenaj veloj fariĝas la sola restanta levilo por defendi prezigadon.
Ĉi tiu kombinaĵo de struktura troabundo kaj politike movita mendociklo estas nekutima eĉ laŭ la normoj de industrio, kiu ĉiam emas al kresko-kaj-malkresko-svingoj. En antaŭaj malhaŭsoj, ŝipkompanioj ĝenerale povis fidi, ke la mendo resaniĝos laŭ antaŭvidebla laŭsezona kurbo post kiam la stokoj normaliĝos. Ĉi-foje, la tempigo de la mendoresaniĝo estas malpli ligita al cikloj de replenigo de podetalaj stokoj kaj pli al politikaj anoncoj el Vaŝingtono kaj Pekino, kiujn estas multe pli malfacile por la retplanistoj de ŝipkompanio antaŭvidi monatojn anticipe kiam ŝipoj kaj fendoj devas esti asignitaj.
La nombroj malantaŭ la ruĝa inko
Financaj raportoj de la ĉefaj ŝipkompanioj ilustras kiom rapide la etoso ŝanĝiĝis de rekorda profiteco al vera streĉo. La oceana segmento de Maersk raportis negativan funkcian rezulton en la kvara trimestro de la pasinta jaro, kaj analizistoj ĉe Drewry Maritime Financial Research reviziis sian tutjaran gajnprognozon por la ĉefaj kontenerlinioj akre malsupren de proksimume 75 miliardoj da dolaroj projektitaj komence de la pasinta jaro al pli proksime al 32 miliardoj da dolaroj antaŭ la fino de la jaro, kun pliaj malkreskoj atendataj dum novaj ŝipliveroj daŭre trafas la akvon.
La rezultoj de Ocean Network Express rakontas similan historion rilate al la funkcia flanko. La ŝipkompanio movis rimarkeble malpli da kargo orienten de Azio al Nordameriko jaron post jaro, eĉ tenante ŝipuzadon proksime al 90 procentoj, indiko ke ŝipkompanioj tenas ŝipojn plenaj ĉefe per reduktado de tarifoj prefere ol per vera forta postulo. La suba tabelo resumas kelkajn el la datumoj kiuj difinis la nunan malaltiĝon.
| indikilo | Lastatempa Legado | Kion Ĝi Signalas |
| Tutjara prognozo pri EBIT por la aviad-kompanio | Reviziita de ~75 miliardoj da usonaj dolaroj ĝis ~32 miliardoj da usonaj dolaroj | Tutindustria profitkolapso malgraŭ stabilaj kargovolumoj |
| EBIT-segmento de Maersk Ocean (kvaronjaro) | Negativa funkcia rezulto | Tri ĉefaj aviad-kompanioj anoncas rektan perdon pri oceanaj operacioj |
| Tutmonda kresko de floto kontraŭ kresko de postulo | ~3.6% kontraŭ ~3% | Struktura troa oferto plilarĝiĝas anstataŭ fermiĝi |
| UNU alorienta Azio-Usona volumeno | Malpli ol la antaŭa jaro je ~90% utiligo | Ŝipoj restas plenaj nur ĉar tarifoj estas malaltigitaj, ne ĉar la postulo kreskis |
| Cikla superkapacita pinto (prognozo) | 2027 | Reekvilibrigo estas plurjara procezo, ne ununura malbona kvarono |
Neniu el ĉi tiuj ciferoj sugestas industrion en libera falo kiel en 2009 aŭ la fruaj pandemiaj monatoj. Anstataŭe, ili priskribas malrapidan sangadon: transportistoj ankoraŭ movas rekordajn aŭ preskaŭ rekordajn volumojn, sed la prezo, kiun ili povas ŝargi por kesto, estis malaltigita de tro multaj disponeblaj fendoj postkurantaj la saman kargon, kaj la interspaco inter sanaj funkciaj marĝenoj kaj hodiaŭaj nombroj daŭre pligrandiĝas.
Indas memori kiom malproksimen la pendolo svingiĝis. Konteneraj ŝipoj kolektive gajnis pli ol 300 miliardojn da dolaroj en kombinita profito inter 2020 kaj 2022, neatendita profito kiu financis la ondon de novkonstruoj, kiu nun pezas sur la merkato. La nuna periodo de maldikaj aŭ negativaj marĝenoj estas, en tiu senco, la alia duono de la sama ciklo: la industrio pruntis kontraŭ estonta kresko de la postulo kiam ĝi mendis ŝipojn dum la ekprospero, kaj ĝi nun repagas tion en la formo de troa oferto dum periodo kiam la kresko de la postulo malrapidiĝis.
Kial Ĉinio-Usonaj Tarifoj Daŭre Ŝvebas
La tujaj tarifoj sur la ĉina-usona koridoro moviĝis laŭ vere nekutima ŝablono ĉi-jare, kaj tiu ŝablono mem estas simptomo de troa kapacito prefere ol signo de sana, ekvilibra merkato. Merkato kun tro da neaktiva kapacito estas ankaŭ merkato, kie modesta postulpulso plifortiĝas en akran tarifpinton, ĉar aviad-kompanioj havas ĉiun motivon por levi tarifojn en la momento kiam rezervoj eĉ iomete streĉiĝas, antaŭ ol troa tunaro revenas kaj denove tiras prezojn malsupren.
| periodo | Ĉinio/Orienta Azio - USWC (laŭ FEU) | Ĉinio/Orienta Azio - USEC (laŭ FEU) |
| Komence de februaro 2026 | $2,124 | $2,946 |
| Malfrua oktobro 2025 (post-armistiko) | 3 044 USD (malsupren 59% jare) | 3 044 USD (malsupren 48% jare) |
| Pinto de la dua kvaronjaro de 2026 (laŭ merkataj raportoj) | $ 6,000 + | $ 7,000 + |
| Frue 2026 (Drewry WCI, miksita) | ~ $ 2,100 | - |
La ŝanĝiĝemoj videblaj en ĉi tiu tabelo estis pelataj de rekonebla sinsekvo de eventoj. Komerca armistico de oktobro 2025 inter Vaŝingtono kaj Pekino malaltigis certajn tarifojn kaj paŭzis proponitajn havenajn kotizojn, kio nelonge trankviligis la merkaton sed ne inversigis la subestan troan oferton, kaj tarifoj daŭre malaltiĝis ĝis frua 2026 pro malforta postulo. Dua ondo de antaŭŝargado antaŭ la mezjaraj tarifaj limdatoj poste puŝis tarifojn akre pli alten dum la dua trimestro, kun aviad-kompanioj plialtigantaj ĝeneralajn tarifpliiĝojn kaj pinthsezonajn krompagojn dum la spaco streĉiĝis. Antaŭ julio, pluraj merkatraportoj jam montris signojn, ke la ondo povus stabiliĝi aŭ denove malfortiĝi, substrekante kiom rapide la sento ŝanĝiĝas en merkato portanta tiom da libera kapacito.
Por ŝipanto provanta plani surteriĝintan koston, ĉi tiu ŝablono estas vere malfacile uzebla. Oferto akirita du semajnojn antaŭ ol la kargo estas preta povas esti mil dolarojn malpli bona antaŭ ol mendo estas konfirmita, kaj preferata veldato povas tute malaperi se tarifpliiĝo tiras ondon da konkurencaj mendoj en la saman semajnon. Ŝlosi spacon kaj prezon multe antaŭ la preta dato de sendaĵo fariĝis malpli optimumigo kaj pli baza riskadministrada neceso.
La orientaj marbordaj ŝipveturadoj aldonas plian tavolon de komplekseco, kiun valoras aparte atentigi. Ĉar la transitkotizoj de la Panama Kanalo kaj la pli longa tute-akva ŝipveturado jam puŝas la orientajn marbordajn prezojn plurcent ĝis pli ol mil dolarojn super la okcidentmarbordaj tarifoj en normala merkato, ajna larĝa tarifpliiĝo emas eĉ pli forte kaŭzi la orientmarbordajn rezervojn laŭ procento. Ŝipistoj, kiuj dividas la volumenon trans ambaŭ marbordoj, aŭ kiuj povas fleksiĝi inter tute-akva ŝipveturado kaj okcidentmarborda plus fervoja intermodala opcio, ĝenerale havas pli da spaco por absorbi subitan pliiĝon ol tiuj ligitaj al ununura havenparo.
Malplenaj Veladoj: Malakra Ilo Kun Malkreskanta Spaco por Labori
Alfronte al falantaj tarifoj, kompanioj utiligis la saman ilon, kiun ili uzis dum la pandemia malhaŭso kaj ĉiu mola ciklo antaŭ ĝi: nuligi, aŭ ĉesigi, planitajn velojn por forigi kapaciton el la akvo kaj subteni prezojn. Analizistoj ĉe Xeneta avertis komence de ĉi tiu jaro, ke kompanioj komencos ĉesi funkcii pli agreseme kiam la punktaj tarifoj falos tra la ĉefaj frontaj vojoj, kaj ke ŝipistoj devus konsideri la realan eblecon, ke mendita velo estos nuligita, foje kun tre malmulta avizo.
La problemo por ŝipkompanioj estas, ke la forigo de ŝipoj funkcias nur kiel mekanismo por subteni tarifojn ĝis ia punkto. Kun tiom da novaj ŝipoj daŭre ekfunkciantaj, la volumeno de kapacito, kiun oni devas forigi el la merkato por signife ŝanĝi tarifojn, daŭre kreskas, kaj ĉiu rondo de forigoj kreas veran funkcian doloron por ŝipkompanioj en la formo de malfrua kargo, maltrafitaj konektoj kaj nefidindaj transittempoj. Tiu fidindeca kosto fine puŝas iom da kargo al aertransporto aŭ al ŝipkompanioj konsiderataj pli fidindaj, kio ne tiom solvas la problemon de trokapacito de la industrio kiom redistribuas, kiu portas la doloron.
Ankaŭ ekzistas kunordiga problemo enigita en la strategion de "malplenigo". Ĝi nur efike subtenas tarifojn kiam plej multaj gravaj aviad-kompanioj tiras kapaciton en proksimume la sama proporcio kaj preskaŭ la sama tempo; se unu alianco retenas sin dum aliaj agreseme malstreĉiĝas, la aviad-kompanioj, kiuj reduktas kapaciton, simple transdonas merkatparton al tiuj, kiuj ne faris tion, sen la tutindustria tarifredukto, kiun ili esperis. Tiu dinamiko malfaciligis antaŭdiri la konduton de aviad-kompanioj en ĉi tiu fronto, kaj ĝi estas parto de la kialo, kial tiom da tarifprognozoj publikigitaj ĉi-jare devis esti reviziitaj ene de semajnoj post eldonado.
Kion Persista Trokapacito Signifas por Importistoj kaj Ekspedistoj
Por kompanioj, kiuj efektive movas varojn de ĉinaj fabrikoj al usonaj bretoj, ĉi tio ne estas simple abstrakta industria rakonto pri bilancoj de transportistoj. Ĝi formas realajn decidojn pri kiom anticipe mendi, kiom da kosto de sendo kovri per kontraktaj tarifoj kompare kun la tuja merkato, kaj kiom da rezerva stoko konservi por absorbi interrompitan navigadon aŭ subitan prezaltiĝon sen maltrafi vendsezonon.
Entreprenoj kun antaŭvideblaj, revenantaj volumoj ĝenerale estas pli bone servataj fiksante meztempajn kontraktajn tarifojn dum la pli larĝa merkato restas mola, ĉar tiuj interkonsentoj emas esti dek ĝis tridek procentojn sub la ĝeneralaj tujaj prezoj kaj izolas ŝipiston de la speco de subita salto vidita dum la ĉi-jara dua-kvaronjara kresko. Pli malgrandaj aŭ pli laŭsezonaj importistoj, kiuj ofte ne havas la volumenon por negoci favorajn kontraktojn, estas pli elmetitaj al tuja merkata volatileco kaj tipe plej profitas de laborado kun spedisto, kiu povas kombini plurajn transportistajn rilatojn kaj itinerajn opciojn anstataŭ fidi je ununura servo.
Ankaŭ ekzistas plana dimensio, kiun facile subtakseblas. Ĉar ŝipkompanioj reagas al molaj tarifoj per malplenaj veloj anstataŭ simple malaltigi prezojn kaj veli laŭ plenaj horaroj, la nombro da disponeblaj veloj en difinita semajno povas ŝrumpi eĉ kiam la ĉefaj tarifoj malaltiĝas, kio signifas, ke la pretaj datoj por kargo kaj la limdatoj por ŝipoj devas esti spurataj pli atente ol ili faris en pli stabila merkato. Sendaĵo, kiu maltrafas unu velon en pli maldika horaro, povas resti halte dum semajno aŭ pli antaŭ ol la sekva disponebla fendo malfermiĝas.
Nenio el ĉi tio signifas, ke ŝipistoj estas senpovaj fronte al trokapacita dinamiko je transportista nivelo. Diversigi trans du aŭ tri kernaj transportistaj rilatoj anstataŭ unu, konstrui malgrandan bufron kiel sekurecan provizon por pintaj periodoj, kaj konservi konstantan rilaton kun spedisto, kiu povas ŝanĝi inter FCL kaj LCL depende de kiom mallarĝa spaco estas en difinita semajno, estas ĉiuj praktikaj, malaltkostaj manieroj malakrigi la efikon de merkato, kiu probable restos volatila dum ankoraŭ iom da tempo.
Kiel Topway Shipping Helpas Ŝipistojn Navigi Malstabilan Merkaton
Ekde 2010, Topway Shipping, kun sidejo en Ŝenĵeno, Ĉinio, estas profesia provizanto de translimaj loĝistikaj solvoj por e-komerco, konstruitaj specife ĉirkaŭ ĉi tiu speco de volatileco. Ĝia fondinta teamo alportas pli ol dek kvin jarojn da sperto en internacia loĝistiko kaj doganado, kun forta kaj konscia fokuso sur la ĉina-usona koridoro, kiu estas en la centro de la supre priskribita rakonto pri trokapacito.
Anstataŭ oferti ununuran punkt-en-tempan oferton, la servoj de Topway Shipping ampleksas la tutan loĝistikan ĉenon, de la unua-etapa transportado el ĉinaj fabrikoj kaj kunigaj punktoj, tra fleksebla plen-kontenera kaj malpli-ol-kontenera mara frajto al gravaj havenoj tutmonde, ĝis transmara magazenado , doganigo kaj lastmejla liverado en la usonan merkaton. Tiu kompleta strukturo gravas plej precize kiam tujaj tarifoj kaj ŝiphoraroj estas neantaŭvideblaj, ĉar ĝi permesas al ŝipanto kunlabori kun unu partnero, kiu povas adapti vojigon, elekton de transportisto kaj kunigan strategion responde al nuligitaj veloj aŭ subitaj tarifmovoj, anstataŭ devi retrakti ĉiun etapon aparte ĉiufoje kiam la merkato ŝanĝiĝas.
Por entreprenoj provantaj decidi inter fiksi kontraktan tarifon, uzi la tujan merkaton, aŭ dividi volumenon inter ambaŭ, tia praktika, sperta gvido ofte estas pli valora ol la tarifcifero mem. La delonga fokuso de Topway Shipping pri ĉina-usona komerco ankaŭ signifas, ke ĝia teamo jam travivis plurajn el ĉi tiuj trokapacitaj cikloj, kio formas pli realismajn konsilojn pri mendotempoj, pintasezono, kaj kiam estas senco prioritatigi LCL-flekseblecon super la kostefikeco de plena kontenero.
Ĉi tio estas precipe grava por la translimaj e-komercaj vendistoj, kiuj konsistigas grandan parton de la nuna ĉina-usona kargo. Pli malgrandaj, pli oftaj sendaĵoj estas ĝuste la profilo plej elmetata al interrompo de velado aŭ subita GRI, ĉar estas malpli da spaco por simple atendi malbonan semajnon, kiam varoj devas daŭre flui al plenumcentroj. Kunligi maran ŝarĝon kun transmara stokado proksime al la fina kliento, kiel faras la modelo de Topway Shipping, donas al ĉi tiuj vendistoj bufron, kiun pure haven-al-havena ŝarĝaranĝo ne povas provizi memstare.
Antaŭenrigardante: Kiel Reekvilibrigo Povus Aspekti En 2027
Plej multaj industriaj prognozistoj konsentas pri la ĝenerala formo de tio, kio venos poste, eĉ se la preciza tempigo restas necerta. La projekcio de Sea-Intelligence, ke cikla trokapacito atingos sian pinton en 2027, implicas, ke la nuna periodo de maldikaj aŭ negativaj marĝenoj sur transpacifikaj itineroj ankoraŭ havas pli da progreso, kaj ke signifa plibonigo dependos de la rapideco, je kiu pli malnova tunaro estos forĵetita aŭ demetita, kiom disciplinitaj ŝipoj estos pri deplojado de malplenaj veloj, kaj ĉu liveroj de novkonstruitaj ŝipoj komencos malpliiĝi dum mendolibroj de la ekprospero de 2021-2023 trairas la sistemon.
Eksteraj ŝokoj restas la plej granda ĵokero. Plena rekomenco de transitoj tra la Sueza Kanalo finfine liberigus ŝipojn nuntempe sorbitajn de la pli longa itinero de la Kabo de Bonespera, aldonante eĉ pli da kapacito al jam troprovizita merkato, dum iu ajn nova eskalado en la uson-ĉina tarifa politiko povus ekigi alian antaŭŝarĝan plialtiĝon sekvitan de alia aerpoŝo en la postulo. Ŝipistoj, kiuj nun enkonstruas flekseblecon en sian alportadon kaj frajtan strategion, anstataŭ supozi, ke la hodiaŭa tarifa medio restos stabila, verŝajne estos la plej bone poziciitaj, kia ajn direkto venos la sekva surprizo.
konkludo
La ĉina-usona oceana frajtmerkato en 2026 ne estas difinita de ununura krizo, sed de malrapida, struktura malekvilibro inter tro multaj ŝipoj kaj la postulo, kiu daŭre alvenas en neantaŭvideblaj eksplodoj. La financaj rezultoj de ŝipkompanioj klarigas, ke eĉ sanaspektaj tujaj tarifoj povas maski realajn perdojn post kiam oni kalkulas fuelon, kotizojn kaj subuzatan kapaciton, kaj malplenaj veloj, kvankam efikaj mallongtempe, fariĝas malpli fidinda solvo, ĉar la mendolibro daŭre liveras novan tunaron. Por importistoj kaj ekspedistoj, la praktika respondo malpli temas pri antaŭdiri la sekvan tarifan ŝanĝiĝon kaj pli pri konstruado de fleksebleco, kontrakta kovrado kaj spertaj loĝistikaj partnerecoj, kiuj permesas al provizoĉeno absorbi volatilecon anstataŭ esti deflankita de ĝi. Kunlabori kun establita partnero kiel Topway Shipping, kun sia fin-al-fina ĉina-usona loĝistika reto konstruita dum pli ol jardeko, estas unu konkreta maniero, kiel ŝipistoj administras tiun necertecon dum la industrio laboras tra sia plurjara reekvilibrigo.
FAQs
D: Kial kontenerlinioj perdas monon eĉ kiam frajttarifoj aspektas altaj en iuj semajnoj?
A: Ĉar la ĉefaj prezoj nur rakontas parton de la historio. Aviad-kompanioj ankaŭ transportas pli altajn kostojn por fuelo, havenaj kotizoj kaj ĉarto, plus grandan kvanton da neuzata aŭ subuzata kapacito pro la ondo da novkonstruoj liveritaj ekde 2023, do prezo, kiu aspektas profita surpapere, tamen povas lasi vojaĝon en la ruĝaj financoj post kiam la totalaj kostoj estas kalkulitaj.
D: Kiam oni atendas, ke la problemo de troa kapacito sur la ĉina-usona itinero malpliiĝos?
A: Plej multaj analizistoj montras al 2027 kiel la verŝajna kulmino de la nuna trokapacita ciklo, kun la rapideco de plibonigo dependa de kiom da pli malnova tunaro estas skrapita, kiom disciplinitaj ŝipoj estas rilate al malplenaj veloj, kaj ĉu la liveroj de novaj ŝipoj malrapidiĝas dum la mendlibro de 2021-2023 estas prilaborata.
D: Ĉu importistoj uzu tujajn tarifojn aŭ fiksu kontraktan tarifon nun?
A: Entreprenoj kun stabilaj, revenantaj volumoj ĝenerale profitas de fiksado de meztempaj kontraktaj tarifoj dum la merkato restas mola, ĉar kontraktoj tipe estas multe sub la tujaj prezoj kaj protektas kontraŭ subitaj plialtiĝoj. Pli malgrandaj aŭ laŭsezonaj ŝipistoj ofte pli bone kombinas kontraktan kovradon kun tujaj rezervoj per sperta spedisto.
D: Kiel malplenaj veloj influas mian sendaĵon eĉ se mia tarifo ne ŝanĝiĝis?
A: Malŝaltita velado tute forigas planitan ŝipan halton, kio povas prokrasti menditan sendaĵon je semajno aŭ pli se ĝi maltrafas la limdaton, sendepende de la interkonsentita tarifo. Atente spuri ŝiphorarojn, kaj kunlabori kun spedisto, kiu kontrolas tion por vi, reduktas la riskon esti kaptita.
D: Kion Topway Shipping ofertas por entreprenoj, kiuj traktas ĉi tiun specon de tarifa volatileco?
A: Topway Shipping provizas kompletan loĝistikon inter Ĉinio kaj Usono, inkluzive de unua-etapa transportado, fleksebla FCL kaj LCL martransporto, transmara magazenado, doganigo kaj lastmejla liverado, subtenate de fondinta teamo kun pli ol dek kvin jaroj da sperto en internacia loĝistiko kaj doganigo, fokusante sur la ĉina-usona komerca vojo.
