
USEC-tarifoj superas 10 000 dolarojn dum Eŭropo falas al 3 800 dolaroj: Ene de la granda diverĝo de Ocean Freight en 2026
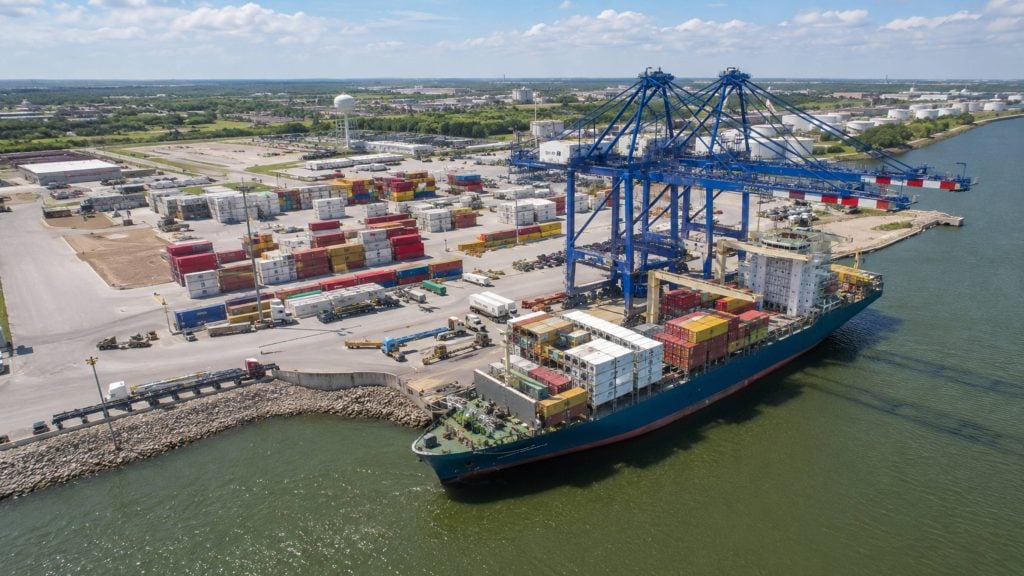
Kontenera transportado fine de aŭgusto 2026 aspektas malpli kiel unu tutmonda merkato kaj pli kiel du apartaj merkatoj kurantaj en kontraŭaj direktoj. Ĉe la transpacifika flanko, la usonaj orientaj marbordaj tarifoj trapenetris la psikologian limon de 10 000 dolaroj por 40-futa kontenero, kun kelkaj tujaj prezoj nun atingantaj super 11 500 dolaroj. Aliflanke de la mondo, la azia-eŭropa komerco faras ĝuste la malon, kun tarifoj por 40-futaj kestoj glitantaj al 3 800 dolaroj, dum transportistoj luktas por plenigi ŝipojn sur troprovizita itinero. Por frajtekspedistoj, importistoj kaj fabrikposedantoj provantaj plani sendojn por la kvara kvaronjaro, ĉi tiu dividita merkato fariĝas unu el la difinaj rakontoj de la jaro, kaj kompreni kial ĝi okazas gravas same kiel spuri la ĉefajn nombrojn.
Ĉi tiu artikolo detale klarigas kio efektive pelas la ondon de usonaj transportoj ĉe la orienta marbordo, kial la Panama Kanalo subite fariĝis la plej streĉa ŝtopilo en tutmonda ŝipado, kiel kompanioj respondas per GRI-oj kaj kanalaj krompagoj, kaj kial Eŭropo rakontas tute malsaman historion. Ni ankaŭ rigardas kion ĉio ĉi signifas por ŝipistoj mendantaj spacon dum la venontaj ses ĝis ok semajnoj, kaj kiel loĝistika partnero povas helpi absorbi iom da la volatileco.
La SCFI-Momentbildo: Kion la nombroj efektive montras
La Ŝanhaja Indekso de Konteneraj Frajto (ŜFF) nun raportis plurajn sinsekvajn semajnojn da gajnoj, preskaŭ tute pelitaj de la du nordamerikaj vojoj. Laŭ la plej freŝaj rezultoj de la Ŝanhaja Ŝipa Borso, la kompozita indekso regrimpis super 3 300 poentojn meze de aŭgusto, kun la vojo de Malproksima Oriento al la orienta marbordo de Usono gvidanta ĉiun alian itineron per larĝa marĝeno. Dume, la vojoj de Malproksima Oriento al Eŭropo kaj de Malproksima Oriento al Mediteraneo kviete perdis gajnojn semajnon post semajno, ŝablono kiu daŭris dum pli ol monato.
La suba tabelo resumas la trajektorion, kiu kondukis la merkaton al ĉi tiu punkto, surbaze de la plej lastatempaj semajnaj SCFI-eldonoj kaj la plej novaj punktaj kurzoj nun cirkulantaj inter transportistoj kaj ekspedistoj.
| Lane | unuobla | Komence de aŭgusto 2026 | Meze de aŭgusto 2026 | Fine de aŭgusto 2026 (plej malfrue) |
| Malproksima Oriento - Usona Okcidenta Marbordo | USD/FEU | $6,229 | $6,714 | $ 7,250 - $ 7,700 |
| Malproksima Oriento - Usona Orienta Marbordo | USD/FEU | $9,054 | $9,568 | $ 10,000 - $ 11,500 + |
| Malproksima Oriento - Norda Eŭropo | USD/TEU | $3,039 | $2,945 | ~$3,800/FEU-bazo* |
| Malproksima Oriento - Mediteraneo | USD/TEU | $4,189 | $3,929 | malkreskante plu |
*Eŭropo estas tipe kostata po TEU en la SCFI-panelo, sed la merkat-orientitaj prezoj, kiujn spedistoj vidas por 40-futaj kestoj nun falis al ĉirkaŭ 3 800 dolaroj, substrekante kiom mola tiu vojo fariĝis relative al Nordameriko.
Elstaras ne nur la nivelo de la usona orienta marbordo de naftokurzoj, sed ankaŭ la rapideco de la grimpado. Vojo, kiu situis ĉirkaŭ 9 000 dolaroj por FEU fine de julio, aldoniĝis pli ol 1 000 ĝis 2 000 dolaroj en kelkaj semajnoj, kaj prognozistoj ĉe pluraj aviad-kompanioj kaj analizaj firmaoj nun kredas, ke la limo de 11 000 dolaroj povus esti testita antaŭ ol la pinta sezono finiĝos. Kelkaj analizistoj iris plu, sugestante, ke se la limigoj de la Panama Kanalo plifortiĝos kiel planite meze de septembro, la tujaj kurzoj sur ĉi tiu vojo povus signife superi 11 000 dolarojn por FEU.
Kial la usonaj tarifoj de la orienta marbordo daŭre grimpas
Tri fortoj samtempe kuniĝas sur la transpacifika orienta komerco, kaj ĝuste la kombinaĵo, pli ol iu ajn unuopa faktoro, puŝis la tarifojn tiel alten. La unua estas simpla pintasezona postulo. Podetalistoj kaj fabrikantoj anticipe mendis antaŭ la tradicia aŭtuna repleniga periodo, kaj kun la tarifa politiko en Usono ankoraŭ nedecidita, multaj importistoj preferus movi kargon pli frue ol riski politikan ŝanĝon kaptantan sendaĵon meze de la oceano.
La dua faktoro estas kapacita disciplino flanke de ŝipkompanioj. Anstataŭ aldoni ŝipojn por kontentigi la pli fortan postulon, gravaj ŝipkompanioj nuligis velojn kaj ĉesigis kapaciton por teni la utiligon - kaj tial prezigan potencon - alta. Industriaj raportoj sugestas, ke ĉirkaŭ dek transpacifikaj veloj estis nuligitaj en ĉiu el la pasintaj du semajnoj, kun pluraj pliaj ĉesigitaj veloj planitaj por la venonta semajno. Ŝipoj ankaŭ preterlasis certajn havenojn post kiam ili estis interrompitaj de tifonoj pli frue en la sezono, kio aldonis plian neregulecon al horaroj kaj, en iuj kazoj, kreis postan replenigan postulon post kiam la servo rekomenciĝos.
La tria kaj plej nova faktoro estas la Panama Kanalo, kiun ni detale traktas sube. Ĉar granda parto de la kargo de Azio al Usono de la Orienta Marbordo pasas la kanalon anstataŭ moviĝi per tute-akvaj Suezaj itineroj aŭ esti fervoja de la Okcidenta Marbordo, ajna limigo de la kanala trairo rekte efikas sur la kapaciton de la Orienta Marbordo kaj, siavice, sur la prezojn de la Orienta Marbordo.
La Panama Kanala Premo: Sekeco, Kvotoj, kaj 4 Miliona Dolara Linio-Salto
La Panama Kanala Aŭtoritato (ACP) konfirmis fine de aŭgusto, ke ĝi ĉesigos ĉiutagajn ŝipajn transitojn ekde septembro pro reduktita pluvokvanto ligita al intensiĝanta El Niño-padrono. Malpli da pluvokvanto signifas pli malaltajn akvonivelojn en la rezervujoj, kiuj nutras la kluzojn de la kanalo, kaj pli malaltaj akvoniveloj signifas, ke malpli da ŝipoj - kaj en iuj kazoj pli malpezŝarĝitaj ŝipoj - povas trapasi sekure ĉiutage.
| Efika dato | Neopanamax-kluzoj | Panamax-seruroj | Totalaj Ĉiutagaj Transitoj |
| Aktuala (antaŭ-septembro) | ~ 10 | ~ 26 | ~ 36 |
| Ekde la 3-a de septembro 2026 | 9 | 25 | 34 |
| Ekde la 15-a de septembro 2026 | 9 | 23 | 32 |
La ACP ankaŭ signalis, ke ĝi eble suspendos la tutan aŭkcian sistemon se la kondiĉoj plu plimalboniĝos, kaj ĝi daŭre monitoras la pluvokvanton kaj la nivelojn de la rezervujoj laŭlonge de la tempo. Ĉi tio ne estas la unua fojo, kiam la kanalo alfrontis ĉi tiun situacion — simila redukto pro sekeco reduktis la ĉiutagajn transitojn de 38 al 22 en 2023 — sed la ĉi-jara streĉiĝo okazas rekte meze de la pinta ŝipsezono, kio igas la efikon multe pli videbla sur frajttarifoj.
La kasedaj efikoj estis dramaj. Reuters kaj ĉina faka gazetaro raportis, ke pli ol 130 ŝipoj estis en atendovicigitaj por transiri la kanalon en la lastaj tagoj, kun averaĝaj norden irantaj atendtempoj etendiĝantaj preskaŭ naŭ tagojn. La aŭkciaj prezoj por garantiita trapaso, kiuj estis ĉirkaŭ 135 000 ĝis 140 000 dolaroj por rezervo antaŭ la interrompo, laŭdire saltis al proksimume 385 000 dolaroj, kaj en kelkaj ekstremaj kazoj, kompanioj pagis inter 4 milionojn kaj 4.6 milionojn da dolaroj nur por certigi prioritatan trapason por unuopa ŝipo. La direktoro de la kanalo mem priskribis situaciojn, kie ĝis dek ok ŝipoj konkuris pri ununura prioritata trapaso en difinita tago.
Por kontenertransporta linio, tia kosto ne restas en la bilanco — ĝi estas transdonita rekte al la kargoposedanto en la formo de kanala transitkrompago, kio estas ĝuste tio, kio komencis okazi tra la merkato.
Aldonaĵoj por aviad-kompanio kaj GRIoj aldonas fuelon al la fajro
Aldone al la subestaj tarifpliiĝoj, pluraj gravaj aviad-kompanioj aldonis kanal-rilatajn krompagojn kaj ĝeneralajn tarifpliiĝojn (GRIojn) specife celante la orientajn kaj golfbordajn ĉenojn. MSC kaj Hapag-Lloyd ambaŭ enkondukis krompagojn por kanala transito en la intervalo de 100 ĝis 300 dolaroj por TEU por la koncernitaj servoj, dum CMA CGM anoncis, ke ĝia krompago altiĝos al 500 dolaroj por TEU ekde meze de septembro. Aparte, pluraj aviad-kompanioj lanĉis aŭgustajn GRIojn celantajn rekonstrui tarifnivelojn antaŭ la aŭtuna pinto.
| portanto | ago | Proksimuma Kvanto |
| ĉiamverda | Aŭgusto GRI | +3,000 USD/FEU |
| hmmm | Aŭgusto GRI | +3,000 USD/FEU |
| CMA CGM | Aŭgusto GRI | +2,000 USD/FEU |
| Yang Ming | Aŭgusto GRI | +2,000 USD/FEU |
| ZIM | Aŭgusto GRI | +2,000 USD/FEU |
| COSCO | Aŭgusto GRI | +1,500 USD/FEU |
| CMA CGM | Krompago por la Panama Kanalo (ekde la 10-a de septembro) | 1 500 USD/TEU |
| MSC / Hapag-Lloyd | Panama Kanala krompago | 100 300–XNUMX XNUMX USD/TEU |
Ne ĉiu anoncita GRI restas je plena valoro post kiam intertraktadoj kun grandvolumenaj ŝipistoj komenciĝas, kaj spedistoj devus atendi iom da malpliiĝo ĉirkaŭ la randoj de ĉi tiuj ĉefaj nombroj. Tamen, la direkto estas nedubebla: ŝipistoj uzas ĉiun disponeblan levilforton - nuligitajn navigadojn, kanalajn krompagojn kaj GRIojn - por altigi la prezojn de la orienta kaj golfa marbordo, dum la postulo kaj kanalaj limigoj donas al ili la levilforton por fari tion.
Dume en Eŭropo: Tre Malsama Rakonto
Estus facile supozi, ke se nordamerikaj tarifoj ŝvebas, la resto de la kontenermerkato devas fari la samon. Eŭropo pruvas la malon. La vojoj de Malproksima Oriento al Norda Eŭropo kaj de Malproksima Oriento al Mediteraneo ambaŭ malaltiĝas dum pli ol monato, eĉ dum ŝipoj sur tiuj samaj ŝipoj ankaŭ servas Nordamerikon. Kelkaj merkataj prezoj sur la eŭropa vojo nun falis al ĉirkaŭ 3 800 dolaroj por 40-futa kontenero, nivelo kiu en iuj kazoj apenaŭ kovras funkciajn kostojn post kiam oni enkalkulas bunkro- kaj havenajn kostojn.
La kialoj estas plejparte strukturaj prefere ol laŭsezonaj. La ŝipa kapacito deplojita sur la azi-eŭropaj ŝnuroj kreskis pli rapide ol la kargopostulo en la lastaj monatoj, kaj male al la transpacifika vojo, ŝipoj estis pli malrapidaj aŭ malpli kapablaj malplenigi sufiĉe da veloj por ekvilibrigi provizon kaj postulon. Konsumanta postulo en partoj de Eŭropo ankaŭ estis pli malforta ol en Usono, kaj sen la sama tarif-movita antaŭŝarĝa dinamiko, kiu antaŭenigis mendojn en la usona merkato, estis malpli da urĝeco, kiu puŝis ŝipantojn rezervi frue aŭ pagi por spaco.
Ĉi tiu diverĝo estas utila memorigilo, ke la tutmonda ŝiptransporta kapacito estas interŝanĝebla teorie, sed ne ĉiam praktike. Ŝiptransportisto ne povas simple movi ŝipon de malbone funkcianta eŭropa ĉeno al orientmarborda buklo subite — retengaĝiĝoj, havenrotacioj kaj aliancaj interkonsentoj ĉiuj limigas la rapidecon, kiom rapide kapacito povas esti reasignita. La rezulto, almenaŭ nuntempe, estas durapida oceana frajta merkato: Nordameriko varmiĝas, Eŭropo malvarmiĝas.
Kion la Diverĝo Signifas por Ŝipistoj kaj Ekspedistoj
Por kompanioj transportantaj kargon al la orienta marbordo de Usono, la praktika realo nuntempe estas, ke tarifoj povus ankoraŭ altiĝi antaŭ ol malaltiĝi. Kun kanalaj kvotoj plu streĉiĝantaj la 15-an de septembro kaj pintasezona postulo ankoraŭ funkcianta tra la sistemo, ŝipistoj kun fleksebleco devus zorge pripensi ĉu ŝlosi spacon nun, eĉ je pli altaj prezoj, anstataŭ vetludi je retiriĝo, kiu eble ne alvenos antaŭ ol iliaj varoj devos moviĝi.
Ankaŭ fleksebleco de itineroj valoras reviziton. Kelkaj ŝipistoj esploras eniron al la okcidentmarborda merkato kombinita kun fervojo aŭ kamiono al internaj kaj eĉ orientmarbordaj merkatoj kiel partan protekton kontraŭ eksponiĝo al la Panama Kanalo, ĉar la okcidentmarbordaj tarifoj, kvankam ankaŭ altiĝantaj, restas signife sub la niveloj de la orientmarbordo. Aliaj rekonsideras tute akvajn Suezajn itinerojn, kie la transittempo permesas. Nek unu opcio tute forigas la kostopremon, sed ambaŭ povas redukti rektan eksponiĝon al kanalaj krompagoj.
Flanke de Eŭropo, la mala demando validas. Ŝipistoj, kiuj transportas kargon en EU aŭ Brition, nuntempe havas nekutiman influon por negoci favorajn tarifojn, kaj ekspedistoj raportas, ke transportistoj, en iuj kazoj, pli volonte ol kutime diskutas flekseblajn mendkondiĉojn simple por teni la ŝipojn plenaj. Ĉu tiu influo daŭros en la kvara kvarono dependos plejparte de ĉu la eŭropa postulo pliiĝos kaj ĉu transportistoj finfine komencos forigi kapaciton el la komerco por defendi tarifnivelojn.
Kiel Topway Shipping Helpas Klientojn Navigi la Volatilecon
Tia volatileco estas ĝuste la medio, kie sperta frajta partnero gajnas sian valoron. Ekde 2010, Topway Shipping, kun sidejo en Ŝenĵeno, Ĉinio, estas profesia provizanto de translimaj e-komercaj loĝistikaj solvoj, kaj la fondinta teamo de la kompanio havas pli ol 15 jarojn da sperto en internacia loĝistiko kaj doganado, kun forta fokuso sur Ĉinio-Usona transportado.
Ĉar la servoj de Topway ampleksas la tutan loĝistikan ĉenon — unua-etapan transportadon, transmaran stokadon , doganan senigon kaj lastmejlan liveron — klientoj ne devas diveni, kiu etapo de la vojaĝo aldonas koston aŭ prokraston kiam tarifoj kaj transittempoj ŝanĝiĝas tiel akre. Specife rilate al la oceana frajto, Topway ofertas flekseblajn servojn por plena kontenerŝarĝo (FCL) kaj malpli-ol-kontenera ŝarĝo (LCL) de Ĉinio al gravaj havenoj tutmonde, kio donas al ŝipistoj la kapablon ĝuste difini siajn rezervojn anstataŭ tro kompromiti al plena kontenero dum periodo, kiam la prezoj en la Orienta Marbordo ŝanĝiĝas de semajno al semajno.
Tiu fleksebleco plej gravas en ĝuste la speco de dividita merkato priskribita supre. Ŝipanto, kiu ne bezonas sin devontigi al plena 40-futa skatolo sur pli ol 10 000-dolara orientmarborda leno, povas movi pli malgrandajn volumojn per LCL dum li monitoras ĉu tarifoj malaltiĝas post la kanala kvotredukto de la 15-a de septembro, dum ŝipanto, kiu bezonas garantiitan FCL-spacon, povas kunlabori kun partnero, kiu havas ekzistantajn transportistajn rilatojn kaj rezervkapaciton anstataŭ konkuri sole en ĉiam pli streĉa punkta merkato. Kombinite kun transmara stokado kaj lastmejla liverado ĉe la usona flanko, ĉi tiu kompleta strukturo ankaŭ helpas absorbi iom da la horarneantaŭvidebleco rezultanta el nuligitaj veladoj kaj prokrastoj en kanalaj atendovicoj, ĉar varoj poziciigitaj en usona stokejo estas malpli eksponitaj al la transithoraro de unuopa ŝipo.
Perspektivo: Kion Observi Dum Septembro kaj Oktobro
Pluraj datoj kaj datumoj meritas zorgeman atenton dum la venontaj ses ĝis ok semajnoj. La 3-a kaj 15-a de septembro markas la du planitajn kvotreduktojn de la Panama Kanalo, kaj ambaŭ verŝajne ekigos novajn rondojn de komentoj pri transportistoj kaj eble pliajn anoncojn pri krompagoj. Semajnaj eldonoj de SCFI montros ĉu la tarifoj de la Orienta Marbordo daŭre grimpas al la intervalo de 11 000 ĝis 11 500 dolaroj, kiun iuj analizistoj nun antaŭvidas, aŭ ĉu la rezisto de grandaj ŝipistoj al la GRI komencas limigi pliajn gajnojn.
Flanke de Eŭropo, la ŝlosila demando estas ĉu telekomunikaj kompanioj komencos forigi signifan kapaciton por haltigi la malaltiĝon de tarifoj, kaj ĉu ia kresko de la eŭropa konsumanta postulo realiĝos antaŭ la kvara trimestro. Se nek tio okazos, la eŭropa merkato povus resti aĉetmerkato ĝis la aŭtuno, eĉ se Nordameriko restos firma.
Longtempe, la propra gvidantaro de la kanala aŭtoritato atendas, ke la El Niño-padrono malantaŭ la limigoj de la Panama Kanalo eble daŭros pli longe ol en antaŭaj aridcikloj, kio levas la eblecon, ke ĉi tio ne estas nur kvaronjara interrompo, sed kondiĉo, kiun ŝipistoj eble devos plani ĝis 2027. Diversigitaj vojigaj ebloj, stokeja fleksebleco kaj loĝistika partnero kapabla rapide adaptiĝi inter FCL kaj LCL-solvoj verŝajne restos valoraj tiel longe kiel tiu necerteco daŭras.
konkludo
La tutmonda kontenermerkato malofte aspektis tiel dividita. La prezoj ĉe la orienta marbordo de Usono superas 10 000 dolarojn por FEU (Flug-Unuiga Unuo), la Panama Kanalo reduktas ĉiutagajn transitojn meze de la pinta sezono, kaj transportistoj amasigas GRI-ojn kaj krompagojn aldone al jam streĉa transpacifika merkato — dum Eŭropo kviete drivas al 3 800 dolaroj por FEU pro malforta postulo kaj troa kapacito. Por ŝipistoj, la leciono ne estas simple ĉasi la plej malaltan oferton en iu ajn tago, sed kompreni, kiuj fortoj pelas ĉiun vojon kaj konstrui sufiĉe da fleksebleco en vojigo, kontenerspeco kaj stokado por absorbi kian ajn direkton, en kiu difinita komerco moviĝas poste. Kunlabori kun loĝistika partnero, kiu funkcias tra la tuta ĉeno, de la unua-etapa transportado tra doganigo ĝis lastmejla liverado, estas unu praktika maniero administri tiun flekseblecon sen devi persone spuri ĉiun kanalan aŭkcian prezon kaj krompagan anoncon pri transportistoj.
FAQs
D: Kial la usona orienta marborda procento superis 10 000 dolarojn por FEU?
A: Kombinaĵo de forta postulo dum la pinta sezono, disciplino pri kapacito de aviad-kompanioj per haltigitaj veloj, kaj la septembraj transitreduktoj de la Panama Kanalo streĉis la realan kapaciton sur la itinero, samtempe kiam la postulo kreskas, kaj akre alten puŝas la punktajn tarifojn.
D: Kio precize ŝanĝiĝos ĉe la Panama Kanalo en septembro 2026?
A: Ĉiutagaj ŝiptransitoj reduktiĝas de ĉirkaŭ 36 ĝis 34 ekde la 3-a de septembro, kaj poste ĝis 32 ekde la 15-a de septembro, pro pli malaltaj akvoniveloj en la rezervujoj ligitaj al intensiĝanta El Niño-fendo.
D: Kial la tarifoj por eŭropaj itineroj malaltiĝas dum la tarifoj por usonaj itineroj altiĝas?
A: La azia-eŭropa komerco havas pli da ŝipkapacito ol la nuna kargopostulo povas absorbi, kaj ŝipkompanioj pli malrapide forveturis sur tiu itinero, dum la usona postulo estis tirita antaŭen pro necerteco pri tarifoj kaj replenigo dum la pinta sezono.
Ĉu ŝipistoj mendu spacon ĉe la orienta marbordo de Usono nun aŭ atendu?
A: Konsiderante la planitan redukton de la kvoto por la kanalo por la 15-a de septembro kaj la daŭran GRI-agadon, ŝipistoj kun kargo, kiu devas moviĝi baldaŭ, ĝenerale estas pli bone servataj rezervi spacon frue ol atendi retiriĝon, kiu eble ne alvenos antaŭ la limdato, kiun ili bezonas.
D: Kiel Topway Shipping povas helpi dum ĉi tiu speco de volatileco de tarifoj?
A: Topway Shipping ofertas flekseblan FCL kaj LCL maran ŝarĝon de Ĉinio al gravaj tutmondaj havenoj kune kun unua-etapa transportado, transmara magazenado, doganigo kaj lastmejla liverado, permesante al ekspedistoj ĝuste difini rezervojn kaj redukti eksponiĝon al la volatileco de iu ajn unuopa vojo.
