
ചൈനയിൽ നിന്നുള്ള ഗ്രീൻ ഷിപ്പിംഗ്: 2026 ൽ സുസ്ഥിര റൂട്ടുകൾക്ക് കൂടുതൽ ചിലവ് വരുമോ?
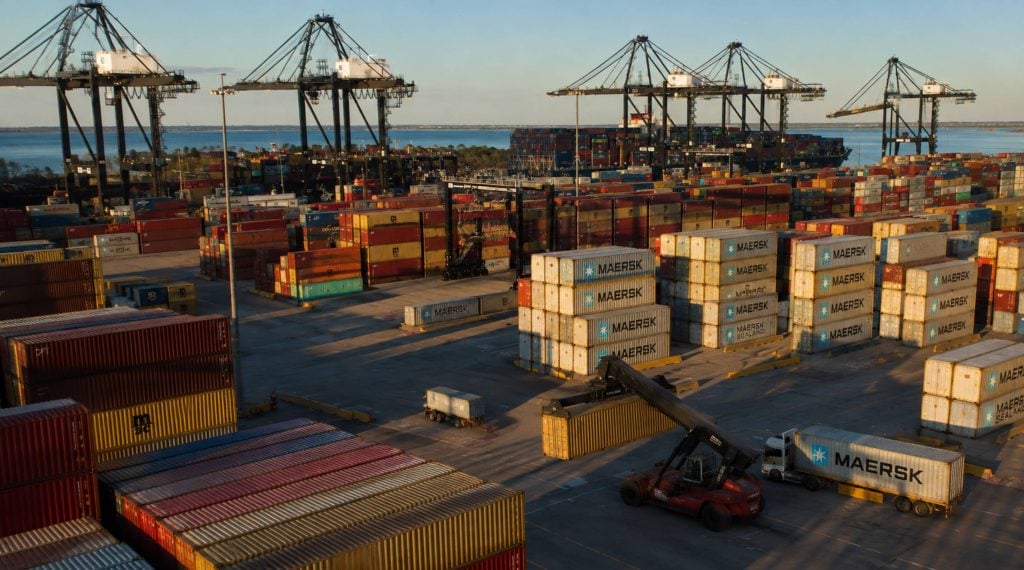
അവതാരിക
2026-ൽ ചൈനയിൽ നിന്ന് പുറപ്പെടുന്ന ഏതൊരു ചരക്ക് മാനേജരോടും "പച്ച" ഷിപ്പിംഗ് ഇപ്പോഴും ഒരു പ്രത്യേക ആഡ്-ഓൺ ആണോ എന്ന് ചോദിക്കൂ, ഉത്തരം മാറിയിരിക്കുന്നു. ഒരുപിടി പ്രീമിയം സമുദ്ര സേവനങ്ങളുടെ മാർക്കറ്റിംഗ് ചെക്ക്ബോക്സ് ആയിരുന്നത് ഇപ്പോൾ ഷെൻഷെൻ, ഷാങ്ഹായ്, നിങ്ബോ, അല്ലെങ്കിൽ ക്വിംഗ്ഡാവോ എന്നിവിടങ്ങളിൽ നിന്നുള്ള മിക്കവാറും എല്ലാ ചരക്ക് ഉദ്ധരണികളുടെയും ഘടനാപരമായ ഭാഗമാണ്. ഇന്റർനാഷണൽ മാരിടൈം ഓർഗനൈസേഷന്റെ നെറ്റ്-സീറോ ഫ്രെയിംവർക്ക് ചർച്ചകൾ, യൂറോപ്യൻ യൂണിയന്റെ പൂർണ്ണമായും ഘട്ടം ഘട്ടമായുള്ള എമിഷൻസ് ട്രേഡിംഗ് സിസ്റ്റം, ചൈനീസ് തീരത്ത് പുതിയ ഗ്രീൻ-മെഥനോൾ ബങ്കറിംഗ് ശേഷിയുടെ ഒരു തരംഗം എന്നിവയെല്ലാം പന്ത്രണ്ട് മാസത്തെ ഒരേ ജാലകത്തിൽ ഒത്തുചേർന്നു, ഷിപ്പർമാർ അവരുടെ ലാൻഡ് കോസ്റ്റ് കണക്കുകൂട്ടലുകളിൽ ഇത് അനുഭവിക്കുന്നു.
തലക്കെട്ടിലെ ചോദ്യം വാചാടോപപരമല്ല. വാങ്ങുന്നവരും, ചരക്ക് കൈമാറ്റക്കാരും, ഇ-കൊമേഴ്സ് വിൽപ്പനക്കാരും ഈ വർഷം അവരുടെ ലോജിസ്റ്റിക് പങ്കാളികളോട് ചോദിക്കുന്ന ചോദ്യമാണിത്: കുറഞ്ഞ എമിഷൻ ഇടനാഴിയിലൂടെയോ, ഇരട്ട ഇന്ധന കപ്പലിലൂടെയോ, അല്ലെങ്കിൽ ശക്തമായ അനുസരണ രേഖയുള്ള ഒരു കാരിയറിലൂടെയോ ചരക്ക് വഴിതിരിച്ചുവിടുന്നതിന് പരമ്പരാഗത ബദലിനേക്കാൾ കൂടുതൽ ചിലവാകുമോ, അതോ വിടവ് ഇതിനകം തന്നെ കുറഞ്ഞു തുടങ്ങിയോ? 2026-ൽ എന്താണ് മാറിയത്, റൂട്ട് വഴി യഥാർത്ഥ സംഖ്യകൾ എങ്ങനെയിരിക്കും, ചൈനയിൽ നിന്ന് സാധനങ്ങൾ കൊണ്ടുപോകുന്ന ഷിപ്പർമാർ പ്രതികരണമായി അവരുടെ സോഴ്സിംഗ്, കാരിയർ തന്ത്രം എങ്ങനെ ക്രമീകരിക്കുന്നു എന്നിവയിലൂടെ ഈ ലേഖനം കടന്നുപോകുന്നു.
എല്ലാ ഷിപ്പർമാർക്കും ബാധകമാകുന്ന ഒരൊറ്റ ഉത്തരവുമില്ലെന്ന് മുൻകൂട്ടി പറയേണ്ടതാണ്. ഷെൻഷെനിൽ നിന്ന് റോട്ടർഡാമിലേക്ക് ഇലക്ട്രോണിക്സ് കൊണ്ടുപോകുന്ന ഒരു വലിയ എഫ്സിഎൽ ഇറക്കുമതിക്കാരന്, ഒരു ചെറിയ ഇ-കൊമേഴ്സ് ബ്രാൻഡ് LCL കാർഗോയെ യുഎസ് പൂർത്തീകരണ കേന്ദ്രത്തിലേക്ക് ഏകീകരിക്കുന്നതിനേക്കാൾ വളരെ വ്യത്യസ്തമായ ചെലവ് ഘടന നേരിടുന്നു, കൂടാതെ "പച്ച", "പരമ്പരാഗത" വിലനിർണ്ണയം എന്നിവ തമ്മിലുള്ള അന്തരം ഏത് നിയന്ത്രണം, ഏത് പോർട്ട് ജോഡി, ഏത് ഇന്ധന ബെഞ്ച്മാർക്ക് ഉപയോഗിക്കുന്നു എന്നതിനെ ആശ്രയിച്ച് വീണ്ടും വ്യത്യസ്തമായി കാണപ്പെടുന്നു. ഈ ലേഖനത്തിന്റെ ബാക്കി ഭാഗം ആ വേരിയബിളുകളെ ഒരു ഹെഡ്ലൈൻ നമ്പറിലേക്ക് ചുരുക്കുന്നതിനുപകരം വേർതിരിക്കാൻ ശ്രമിക്കുന്നു.
ചൈനയുടെ കയറ്റുമതി പാതകളെ പുനർനിർമ്മിക്കുന്ന നിയന്ത്രണ വേലിയേറ്റം
ഈ വർഷത്തെ ചെലവ് ചർച്ചകൾക്ക് പിന്നിലെ പ്രധാന പ്രവർത്തനങ്ങൾ മൂന്ന് ഓവർലാപ്പിംഗ് റെഗുലേറ്ററി ട്രാക്കുകളാണ് ചെയ്യുന്നത്. ആദ്യത്തേത് EU എമിഷൻസ് ട്രേഡിംഗ് സിസ്റ്റമാണ്, ഇത് 2026 ജനുവരി 1 ന് സമുദ്ര ഷിപ്പിംഗിനായി പൂർണ്ണമായി 100% എമിഷൻ കവറേജിലെത്തി, 2024 ൽ 40% ഉം 2025 ൽ 70% ഉം ആയിരുന്നു ഇത്. കാർബൺ ഡൈ ഓക്സൈഡിനപ്പുറം മീഥെയ്നും നൈട്രസ് ഓക്സൈഡും ഉൾപ്പെടുത്തുന്നതിനായി വ്യാപ്തി വികസിച്ചു, അതായത് ഒരു കപ്പലിന്റെ മൊത്തം എമിഷൻ പ്രൊഫൈലിന്റെ വലിയൊരു പങ്ക് ഇപ്പോൾ ഒരു വില ടാഗ് വഹിക്കുന്നു. ചൈനയിൽ നിന്ന് യൂറോപ്പിലേക്കുള്ള പാതകൾക്ക് സേവനം നൽകുന്ന കാരിയറുകൾ എമിഷൻ സർചാർജുകൾ കുത്തനെ വർദ്ധിപ്പിച്ചുകൊണ്ടാണ് പ്രതികരിച്ചത്, നിരവധി പ്രധാന ലൈനുകൾ 2025 ലെ നിലവാരവുമായി താരതമ്യപ്പെടുത്തുമ്പോൾ നിരക്കുകൾ 40 മുതൽ 50% വരെ ഉയർത്തി.
രണ്ടാമത്തെ ട്രാക്ക് FuelEU Maritime ആണ്, ഇത് 2025 ജനുവരിയിൽ പ്രാബല്യത്തിൽ വന്നു, കൂടാതെ ഒരു പരിധി-വ്യാപാര പദ്ധതിയിൽ നിന്ന് വ്യത്യസ്തമായി പ്രവർത്തിക്കുന്നു. ഉദ്വമനം നേരിട്ട് വില നിശ്ചയിക്കുന്നതിനുപകരം, ഒരു കപ്പൽ കത്തിക്കുന്ന ഇന്ധനത്തിന്റെ ഹരിതഗൃഹ വാതക തീവ്രതയിൽ ഇത് ഒരു പരിധി നിശ്ചയിക്കുന്നു, ആദ്യ പരിശോധനയും റിപ്പോർട്ടിംഗ് സമയപരിധിയും 2026 ന്റെ തുടക്കത്തിൽ ലാൻഡ് ചെയ്യും. തീവ്രത ലക്ഷ്യം തെറ്റുന്ന കപ്പലുകൾ പിഴ അടയ്ക്കുന്നു, കൂടാതെ ആ ചെലവ് EU ETS സർചാർജിന് പകരം അധികമായി ചുമത്തുന്നു.
മൂന്നാമത്തെ ട്രാക്ക് പ്രാദേശികമല്ല, ആഗോളമാണ്. GHG ഇന്ധന തീവ്രത മെട്രിക്കും ഉണർന്നിരിക്കുന്ന അക്കൗണ്ടിംഗ് സമീപനവും അടിസ്ഥാനമാക്കി നിർമ്മിച്ച IMO യുടെ നെറ്റ്-സീറോ ഫ്രെയിംവർക്ക് 2025 അവസാനത്തോടെ സ്വീകരിക്കാൻ തീരുമാനിച്ചിരുന്നെങ്കിലും അംഗരാജ്യങ്ങൾ വിലനിർണ്ണയ സംവിധാനത്തിൽ യോജിക്കുന്നതിൽ പരാജയപ്പെട്ടതിനെത്തുടർന്ന് അത് മാറ്റിവച്ചു. ബ്രസീൽ, സൗദി അറേബ്യ, ദക്ഷിണാഫ്രിക്ക എന്നിവയ്ക്കൊപ്പം ചൈനയും ഏകദേശം അറുപത് മറ്റ് രാജ്യങ്ങളുടെ പിന്തുണയുള്ള ഫ്ലാറ്റ് പെർ-ടൺ ലെവിക്ക് പകരം ക്യാപ്-ആൻഡ്-ട്രേഡ് ശൈലിയിലുള്ള സമീപനത്തെ അനുകൂലിച്ചു, കൂടാതെ 2027-ൽ പ്രാബല്യത്തിൽ വരുന്നതിലേക്ക് ചർച്ചകൾ മുന്നോട്ട് കൊണ്ടുപോകുന്നതിനായി 2026-ൽ രണ്ട് അധിക ഇന്റർസെഷണൽ മീറ്റിംഗുകൾ ഷെഡ്യൂൾ ചെയ്തു.
ഒരു ചൈന ചരക്ക് ഉദ്ധരണിയിൽ "സുസ്ഥിര" എന്നാൽ യഥാർത്ഥത്തിൽ എന്താണ് അർത്ഥമാക്കുന്നത്
"പച്ച" എന്ന വാക്ക് ഷിപ്പർമാർ അയഞ്ഞ രീതിയിൽ ഉപയോഗിക്കുന്നതിനാൽ, യഥാർത്ഥത്തിൽ എന്തിന് പണം നൽകപ്പെടുന്നു എന്ന് വേർതിരിക്കാൻ ഇത് സഹായിക്കുന്നു. 2026-ൽ ഒരു സുസ്ഥിര റൂട്ടിൽ സാധാരണയായി ഇനിപ്പറയുന്നവയിൽ ഒന്നോ അതിലധികമോ ഉൾപ്പെടുന്നു: ബയോ-മെഥനോൾ, ബയോ-എൽഎൻജി, അല്ലെങ്കിൽ ചൈനയിൽ ആഭ്യന്തരമായി ഉൽപ്പാദിപ്പിക്കുന്ന കൂടുതൽ കൂടുതൽ പച്ച മെഥനോൾ പോലുള്ള കുറഞ്ഞ കാർബൺ ഇന്ധനം കത്തിക്കുന്ന ഒരു കപ്പൽ; വേഗത നിയന്ത്രണങ്ങളോ റിട്രോഫിറ്റ് ബാധ്യതകളോ ഒഴിവാക്കുന്ന കാർബൺ ഇന്റൻസിറ്റി ഇൻഡിക്കേറ്റർ റേറ്റിംഗ് ഉള്ള ഒരു കാരിയർ; അല്ലെങ്കിൽ EU ETS പരിധിക്കുള്ളിൽ ചെലവഴിക്കുന്ന സമയം കുറയ്ക്കുന്ന ഒരു റൂട്ടിംഗ് തിരഞ്ഞെടുപ്പ്, കാരണം സർചാർജ് കണക്കാക്കുന്നത് ഒരു കപ്പൽ മൊത്തത്തിലുള്ള യാത്രയിലല്ല, മറിച്ച് നിയന്ത്രണത്തിന്റെ ഭൂമിശാസ്ത്രപരമായ പരിധിക്കുള്ളിൽ സഞ്ചരിക്കുന്ന ദൂരത്തെ അടിസ്ഥാനമാക്കിയാണ്.
ഇവയൊന്നും സൗന്ദര്യവർദ്ധകമല്ല. ഇന്നത്തെ ഇന്ധന വിലയിൽ പച്ച മെഥനോൾ കത്തിക്കുന്ന ഒരു കപ്പൽ, പരമ്പരാഗത ഹെവി ഇന്ധന എണ്ണ വഹിക്കാത്ത യഥാർത്ഥ വില വ്യത്യാസം ആഗിരണം ചെയ്യുന്നു, ആ വ്യത്യാസം ഒടുവിൽ ചരക്ക് നിരക്കിൽ എവിടെയെങ്കിലും ദൃശ്യമാകുന്നു, അത് ഒരു ബണ്ടിൽഡ് പ്രീമിയമായോ അല്ലെങ്കിൽ ഒരു പ്രത്യേക ഗ്രീൻ ഇന്ധന സർചാർജ് ലൈനായോ ആകാം.
യഥാർത്ഥ ചെലവിലെ അന്തരം: പച്ചപ്പും പരമ്പരാഗത വഴികളും തമ്മിലുള്ള വ്യത്യാസം
പ്രധാന ചോദ്യത്തിനുള്ള സത്യസന്ധമായ ഉത്തരം ഇതാണ്: അതെ, സുസ്ഥിര റൂട്ടുകൾക്ക് 2026-ലും കൂടുതൽ ചിലവ് വരും, പക്ഷേ പ്രീമിയം ഇനി ഏകീകൃതമല്ല, ചില പാതകളിൽ ഇത് പ്രതീക്ഷിച്ചതിലും വേഗത്തിൽ ചുരുങ്ങുകയാണ്. ലോകത്തിലെ ഏറ്റവും വലിയ ബങ്കറിംഗ് ഹബ്ബായ സിംഗപ്പൂരിൽ നിന്നുള്ള ഇന്ധന വില ഡാറ്റ, അടിസ്ഥാന വിടവ് വ്യക്തമായി വ്യക്തമാക്കുന്നു. വളരെ കുറഞ്ഞ സൾഫർ ഇന്ധന എണ്ണ മെട്രിക് ടണ്ണിന് ഏകദേശം $913 വ്യാപാരം നടത്തുന്നുണ്ട്, അതേസമയം 100% സുസ്ഥിര മെഥനോൾ VLSFO-തുല്യമായ ടണ്ണിന് $1,964 ന് അടുത്താണ് - ഇരട്ടിയിലധികം. നിയന്ത്രണ സമ്മർദ്ദം വാഹനങ്ങളെ ശുദ്ധമായ ഇന്ധനങ്ങളിലേക്ക് തള്ളിവിടുമ്പോഴും ഗ്രീൻ പ്രീമിയങ്ങൾ നിലനിൽക്കുന്നതിനുള്ള ഏറ്റവും വലിയ കാരണം ആ വ്യാപനമാണ്.
| കോസ്റ്റ് ഡ്രൈവർ | കൺവെൻഷണൽ റൂട്ട് (2026) | ഗ്രീൻ / കംപ്ലയിന്റ് റൂട്ട് (2026) |
| ഇന്ധന ബെഞ്ച്മാർക്ക് (ടണ്ണിന്, VLSFO- തത്തുല്യം) | ~യുഎസ്$913 (VLSFO) | ~US$1,964 (100% പച്ച മെഥനോൾ) |
| EU ETS സർചാർജ്, ഏഷ്യ–വടക്കൻ യൂറോപ്പ് (40 അടി) | ബാധകമല്ല (EU ഇതര രാജ്യങ്ങൾ) | കണ്ടെയ്നറിന് ~US$168 (ശരാശരി, അടിസ്ഥാന നിരക്കിന്റെ 6–7%) |
| LCL കാർബൺ ആഡ്-ഓൺ (ഓരോ CBM-നും, EU-ബൗണ്ട്) | അടിസ്ഥാന ചരക്ക് മാത്രം | യുഎസ് ഡോളർ 5–യുഎസ് ഡോളർ (2025-ൽ യുഎസ് ഡോളർ 3–യുഎസ് ഡോളർ 5 ആയിരുന്നു) |
| ഗ്രീൻ കോറിഡോർ പ്രീമിയം (സമർപ്പിത മെഥനോൾ സേവനം) | - | പരമ്പരാഗത ഇന്ധന വിലയേക്കാൾ 12–18% കൂടുതൽ |
| ഘടനാപരമായ പച്ച സർചാർജ് നില (ഓരോ കണ്ടെയ്നറിനും, എല്ലാ ലെയ്നുകൾക്കും) | - | റൂട്ട് അനുസരിച്ച് US$150–US$400 |
സമയബന്ധിതമായ അപകടസാധ്യതയാണ് പട്ടികയിൽ പൂർണ്ണമായി ഉൾക്കൊള്ളാൻ കഴിയാത്തത്. EU കാർബൺ അലവൻസ് വിലകൾ തന്നെ അസ്ഥിരമാണ്, ഡച്ച് ബാങ്ക് 2026-ൽ ഒരു ടണ്ണിന് ഏകദേശം €60 മുതൽ €150 വരെ വ്യാപാര ശ്രേണി പ്രവചിക്കുന്നു, അതിനാൽ ജനുവരിയിൽ ഒരു ഉദ്ധരണിയിൽ അടച്ചിരിക്കുന്ന സർചാർജ് മൂന്നാം പാദത്തോടെ EU കാർബൺ വിപണി എങ്ങനെ നീങ്ങുന്നു എന്നതിനെ ആശ്രയിച്ച് യാഥാസ്ഥിതികമോ ആക്രമണാത്മകമോ ആയി കാണപ്പെടും. ഗ്രീൻ പ്രീമിയത്തെ ഫ്ലോട്ടിംഗ് എന്നതിലുപരി ഒരു നിശ്ചിത സംഖ്യയായി കണക്കാക്കുന്ന ഷിപ്പർമാർ കരാർ പുതുക്കലിൽ അപ്രതീക്ഷിതമായി ശ്രദ്ധിക്കപ്പെടുന്നവരാണ്.
ചൈനയുടെ ബങ്കറിംഗ് ബൂം: ഷാങ്ഹായ്, നിങ്ബോ-ഷൗഷാൻ, പുതിയ ഗ്രീൻ ഇടനാഴികൾ
2026-ൽ റിപ്പോർട്ട് ചെയ്യപ്പെടാത്ത മാറ്റങ്ങളിലൊന്ന്, ചൈന സ്വന്തം ഗ്രീൻ-ഇന്ധന ബങ്കറിംഗ് ശേഷി എത്ര വേഗത്തിൽ വികസിപ്പിച്ചു എന്നതാണ്, ഇത് നിയന്ത്രണ വശത്തേക്കാൾ വിതരണ വശത്ത് നിന്ന് ചെലവ് സമവാക്യം മാറ്റാൻ തുടങ്ങിയിരിക്കുന്നു. ഷാങ്ഹായിലെ യാങ്ഷാൻ തുറമുഖം ലോകത്തിലെ മുൻനിര ഗ്രീൻ-മെഥനോൾ ബങ്കറിംഗ് സ്ഥലമായി മാറി, 2024 ഏപ്രിലിലെ ആദ്യ പ്രവർത്തനത്തിനുശേഷം ഏകദേശം 36,000 ടൺ വിതരണം ചെയ്തു. 2026 ഓഗസ്റ്റിൽ, ഒരു പ്രവർത്തനത്തിൽ 8,016 ടൺ ആഭ്യന്തരമായി ഉൽപ്പാദിപ്പിക്കുന്ന ഗ്രീൻ മെഥനോൾ ഒരൊറ്റ CMA CGM ഡ്യുവൽ-ഇന്ധന കപ്പലിലേക്ക് ബങ്കർ ചെയ്തുകൊണ്ട് തുറമുഖം ഒരു പുതിയ ആഗോള റെക്കോർഡ് സ്ഥാപിച്ചു - രണ്ട് വർഷം മുമ്പ് ചിന്തിക്കാൻ പോലും കഴിയാത്ത ഒരു സ്കെയിൽ.
ലോകത്തിലെ ഏറ്റവും വലിയ ചരക്ക് ടൺ തുറമുഖമായ നിങ്ബോ-ഷൗഷാൻ തുറമുഖവും ഇക്കാര്യത്തിൽ ഒട്ടും പിന്നിലല്ല. 2026 ഏപ്രിലിൽ ഇത് ആദ്യത്തെ ഷിപ്പ്-ടു-ഷിപ്പ് ഗ്രീൻ മെഥനോൾ ബങ്കറിംഗ് പൂർത്തിയാക്കി, അതിനുശേഷം രണ്ട് ഹബ്ബുകൾക്കിടയിൽ ഒരു സമർപ്പിത ഗ്രീൻ ഷിപ്പിംഗ് ഇടനാഴി വികസിപ്പിക്കുന്നതിനായി ഫ്രാൻസിന്റെ ഹരോപ പോർട്ടുമായി ഒരു കരാറിൽ ഒപ്പുവച്ചു. രണ്ട് തുറമുഖങ്ങൾക്കും പിന്നിൽ പത്ത് കേന്ദ്ര സർക്കാർ മന്ത്രാലയങ്ങൾ അംഗീകരിച്ച ഒരു സംസ്ഥാന പിന്തുണയുള്ള ബ്ലൂപ്രിന്റ് ഉണ്ട്, 2030 ഓടെ ഒരു ദശലക്ഷം ക്യുബിക് മീറ്റർ ബോണ്ടഡ് എൽഎൻജി ശേഷിയും ഒരു ദശലക്ഷം ടൺ സംയോജിത മെഥനോൾ, ബയോഫ്യൂവൽ ബങ്കറിംഗും ലക്ഷ്യമിടുന്നു.
ഷിപ്പർമാരെ സംബന്ധിച്ചിടത്തോളം, യൂറോപ്യൻ അല്ലെങ്കിൽ സിംഗപ്പൂർ ബങ്കറിംഗ് നെറ്റ്വർക്കുകൾ വഴി മാത്രമല്ല, ആഭ്യന്തരമായി പരിസ്ഥിതി സൗഹൃദ ഇന്ധനം എളുപ്പത്തിൽ ലഭ്യമാക്കാൻ കഴിയുമെന്നതാണ് പ്രായോഗിക ഫലം. കാലക്രമേണ, നിലവിൽ ഇന്ധന വിലയുടെ ഭൂരിഭാഗവും ഇന്ധനത്തിന് ആവശ്യമാണെന്ന് കണക്കാക്കുന്ന വില വ്യാപനം കുറയ്ക്കും. ആ പ്രഭാവം ഇതുവരെ ചരക്ക് നിരക്കുകളിൽ പൂർണ്ണമായി എത്തിയിട്ടില്ല, എന്നാൽ ഈ വർഷം നിർമ്മിക്കുന്ന അടിസ്ഥാന സൗകര്യങ്ങളാണ് അതിനുള്ള അടിത്തറ.
LCL ഷിപ്പർമാരും ചെറുകിട ബ്രാൻഡുകളും: സ്ക്വീസ് ഏറ്റവും കൂടുതൽ വേദനിപ്പിക്കുന്ന സ്ഥലം
ആമസോൺ FBA വെയർഹൗസുകൾ, 3PL-കൾ, അല്ലെങ്കിൽ വിദേശ പൂർത്തീകരണ കേന്ദ്രങ്ങൾ എന്നിവയിലേക്ക് എത്താൻ കണ്ടെയ്നർ-ലോഡിനേക്കാൾ കുറഞ്ഞ ഏകീകരണത്തെ ആശ്രയിക്കുന്ന ചെറുകിട, ഇടത്തരം ഇ-കൊമേഴ്സ് വിൽപ്പനക്കാരെ അപേക്ഷിച്ച്, ഫുൾ-കണ്ടെയ്നർ ഷിപ്പർമാർക്ക് എമിഷൻ സർചാർജുകൾ എളുപ്പത്തിൽ ആഗിരണം ചെയ്യാനോ ചർച്ച ചെയ്യാനോ കഴിയും. EU-യിലേക്ക് പോകുന്ന കാർഗോയ്ക്കുള്ള LCL കാർബൺ ആഡ്-ഓണുകൾ 2026-ൽ ഒരു ക്യൂബിക് മീറ്ററിന് ഏകദേശം $5 മുതൽ $8 വരെ ഉയർന്നു, കഴിഞ്ഞ വർഷം ഇത് $3 ൽ നിന്ന് $5 ആയി ഉയർന്നു, കൂടാതെ LCL ചരക്ക് ഇതിനകം ഒരു കണ്ടെയ്നറിന് പകരം ഒരു യൂണിറ്റ് വോളിയത്തിന് വില നിശ്ചയിച്ചിരിക്കുന്നതിനാൽ, ഒരു വലിയ ഓർഡറിൽ നേർപ്പിക്കാൻ പ്രയാസമുള്ള രീതിയിൽ യൂണിറ്റ് ഇക്കണോമിക്സിൽ നേരിട്ട് ഭൂമി വർദ്ധിപ്പിക്കുന്നു.
ആദ്യ ഘട്ടത്തിലും ഏകീകരണത്തിലും ആഴത്തിലുള്ള പരിചയമുള്ള ഒരു ലോജിസ്റ്റിക് പങ്കാളിക്ക് മറികടക്കാൻ സഹായിക്കാവുന്ന സമ്മർദ്ദമാണിത്. 2010 മുതൽ ഷെൻഷെൻ ആസ്ഥാനമായി പ്രവർത്തിക്കുന്ന ടോപ്വേ ഷിപ്പിംഗ്, വിപണിയുടെ ഈ വിഭാഗത്തെ ചുറ്റിപ്പറ്റിയാണ് തങ്ങളുടെ ക്രോസ്-ബോർഡർ ഇ-കൊമേഴ്സ് ലോജിസ്റ്റിക്സ് ബിസിനസ്സ് നിർമ്മിച്ചിരിക്കുന്നത്, ചൈനയിൽ നിന്ന് ലോകമെമ്പാടുമുള്ള പ്രധാന തുറമുഖങ്ങളിലേക്കുള്ള ഫ്ലെക്സിബിൾ എഫ്സിഎൽ, എൽസിഎൽ സമുദ്ര ചരക്ക് എന്നിവ സംയോജിപ്പിച്ച് ഫസ്റ്റ്-ലെഗ് ഗതാഗതം, വിദേശ വെയർഹൗസിംഗ് , കസ്റ്റംസ് ക്ലിയറൻസ്, അവസാന മൈൽ ഡെലിവറി എന്നിവ ഒരു മേൽക്കൂരയ്ക്ക് കീഴിൽ സംയോജിപ്പിച്ചിരിക്കുന്നു. ഒരു നിശ്ചിത പാതയിലെ ഗ്രീൻ സർചാർജ് ന്യായീകരിക്കണോ അതോ വർദ്ധിപ്പിക്കണോ എന്ന് തീരുമാനിക്കാൻ ശ്രമിക്കുന്ന വിൽപ്പനക്കാർക്ക്, അടിസ്ഥാന റൂട്ടിംഗ്, ഏകീകരണ ഓപ്ഷനുകൾ കാണിക്കാൻ കഴിയുന്ന ഒരു ഫോർവേഡർ ഉണ്ടായിരിക്കുക - ഒരൊറ്റ കാരിയർ ഉദ്ധരണികൾ എന്തുതന്നെയായാലും കടന്നുപോകുന്നതിനുപകരം - ഏറ്റവും കുറഞ്ഞ ഹെഡ്ലൈൻ നിരക്ക് പിന്തുടരുന്നതിനേക്കാൾ പ്രധാനമാണ്.
വിദേശ വെയർഹൗസിംഗ് രംഗത്തേക്ക് കടന്നുവരുമ്പോൾ അത്തരം ദൃശ്യപരത കൂടുതൽ പ്രാധാന്യമർഹിക്കുന്നു. കസ്റ്റംസ് സുഗമമായി തീർപ്പാക്കുകയും നല്ല സ്ഥാനത്ത് സ്ഥിതി ചെയ്യുന്ന വിദേശ വെയർഹൗസിൽ എത്തുകയും ചെയ്യുന്ന ഒരു ഷിപ്പ്മെന്റിന്, ഉൾനാടൻ ട്രക്കിംഗ് കാലതാമസത്തിലോ അവസാന മൈൽ തടസ്സങ്ങളിലോ കുടുങ്ങിക്കിടക്കുന്നതിനേക്കാൾ വളരെ എളുപ്പത്തിൽ ഒരു മിതമായ സമുദ്ര-ചരക്ക് ഗ്രീൻ പ്രീമിയം ആഗിരണം ചെയ്യാൻ കഴിയും, കാരണം മൊത്തം ലാൻഡഡ്-കോസ്റ്റ് താരതമ്യത്തിൽ സമുദ്ര പാത മാത്രമല്ല, മുഴുവൻ ശൃംഖലയും ഉൾപ്പെടുത്തേണ്ടതുണ്ട്. ആദ്യ ഘട്ട പിക്കപ്പ്, സമുദ്ര ചരക്ക്, കസ്റ്റംസ് ക്ലിയറൻസ്, വെയർഹൗസിംഗ്, അവസാന മൈൽ ഡെലിവറി എന്നിവ ഒരു ഏകോപിത സേവനമായി വാഗ്ദാനം ചെയ്യുന്ന ഫോർവേഡർമാർ ഷിപ്പർമാർക്ക് ഒരു ഗ്രീൻ പ്രീമിയം യഥാർത്ഥത്തിൽ എവിടെയാണ് അടയ്ക്കേണ്ടതെന്ന് വ്യക്തമായ ചിത്രം നൽകുന്നത് ഇതാണ്.
ESG റിപ്പോർട്ടിംഗ് സമ്മർദ്ദത്തിന്റെ രണ്ടാം പാളി ചേർക്കുന്നു
കാർബൺ സർചാർജുകൾ മാത്രമല്ല ഷിപ്പർമാരെ പരിസ്ഥിതി സൗഹൃദ റൂട്ടിംഗ് തീരുമാനങ്ങളിലേക്ക് തള്ളിവിടുന്നത്. സ്കോപ്പ് 3 എമിഷൻ റിപ്പോർട്ടിംഗ് - ഒരു കമ്പനിയുടെ നേരിട്ടുള്ള പ്രവർത്തനങ്ങളെക്കാൾ, അവരുടെ വിതരണ ശൃംഖലയും ഷിപ്പിംഗ് ഉദ്വമനവും ഉൾക്കൊള്ളുന്ന വിഭാഗം - സിംഗപ്പൂർ, ഓസ്ട്രേലിയ, ചൈന, ഹോങ്കോംഗ്, മലേഷ്യ എന്നിവിടങ്ങളിലെ വലിയ കമ്പനികൾക്ക് നിർബന്ധിതമായിക്കൊണ്ടിരിക്കുകയാണ്, 2026 മുതൽ ഘട്ടം ഘട്ടമായുള്ള നടപ്പാക്കൽ ആരംഭിക്കുന്നു. ഈ വിപണികളിലേക്ക് വിൽക്കുന്ന ബ്രാൻഡുകൾക്കോ, അവിടെ ആസ്ഥാനമായി പ്രവർത്തിക്കുന്ന കമ്പനികളിലേക്കുള്ള വിതരണക്കാർക്കോ, ഈ വർഷം നടത്തിയ റൂട്ടിംഗ് തിരഞ്ഞെടുപ്പുകൾ ഉപഭോക്താക്കൾക്കും നിക്ഷേപകർക്കും നിയന്ത്രണ ഏജൻസികൾക്കും കാണാൻ കഴിയുന്ന സുസ്ഥിരതാ വെളിപ്പെടുത്തലുകളിൽ കൂടുതലായി കാണപ്പെടുന്നു.
അമേരിക്കയുടെ ഭാഗത്ത്, ചിത്രം കൂടുതൽ വിഘടിച്ചിരിക്കുന്നു. വാഷിംഗ്ടൺ IMO തലത്തിൽ ആഗോള ഷിപ്പിംഗ് എമിഷൻ ഫീസ് തടഞ്ഞു, സമുദ്ര ചരക്കിന് ഫെഡറൽ കാർബൺ ലെവി ഇല്ല, എന്നാൽ പരിസ്ഥിതി സംരക്ഷണ ഏജൻസി 2026 ൽ പുതിയ സമുദ്ര ഉദ്വമന നിയമങ്ങൾ അവതരിപ്പിക്കുമെന്ന് പ്രതീക്ഷിക്കുന്നു, കാലിഫോർണിയ പോലുള്ള വ്യക്തിഗത സംസ്ഥാനങ്ങൾ അവരുടേതായ കർശനമായ സ്കോപ്പ് 3 വെളിപ്പെടുത്തൽ ആവശ്യകതകൾക്കായി സമ്മർദ്ദം ചെലുത്തുന്നത് തുടരുന്നു. തൽഫലമായി, ചൈനയിൽ നിന്ന് യുഎസ് വരെയുള്ള ഒരു ഷിപ്പ്മെന്റിന് വാങ്ങുന്നയാളുടെ അവസ്ഥയെയും വ്യവസായത്തെയും ആശ്രയിച്ച് വളരെ വ്യത്യസ്തമായ റിപ്പോർട്ടിംഗ് ഭാരം നേരിടാൻ കഴിയും, സമുദ്ര ചരക്ക് ചെലവ് എല്ലാ കാരിയറുകളിലും സമാനമായി കാണപ്പെടുമ്പോൾ പോലും.
റൂട്ട്-ബൈ-റൂട്ട് സ്നാപ്പ്ഷോട്ട്
ചൈനയിലെ എല്ലാ കയറ്റുമതി പാതകൾക്കും ഒരേ എക്സ്പോഷർ ഇല്ല. ഉദാഹരണത്തിന്, EU ബാധകമായ ജലാശയങ്ങളിൽ വരുന്ന ഒരു യാത്രയുടെ അനുപാതത്തിലാണ് EU ETS സർചാർജ് കണക്കാക്കുന്നത്, അതിനാൽ യൂറോപ്യൻ തീരത്തിനടുത്തായി അവസാനത്തെ നോൺ-EU കോൾ നടത്തുന്ന ഒരു സേവനം ഒരു വിദൂര ട്രാൻസ്ഷിപ്പ്മെന്റ് ഹബ് വഴിയുള്ളതിനേക്കാൾ വളരെ ചെറിയ ചാർജ് മാത്രമേ എടുക്കൂ.
| ലേൻ | 2026 എക്സ്പോഷർ | സാധാരണ പച്ചയുമായി ബന്ധപ്പെട്ട ആഡ്-ഓൺ |
| ചൈന – വടക്കൻ യൂറോപ്പ് (ഷാങ്ഹായ്–റോട്ടർഡാം/ഹാംബർഗ്) | ഉയർന്ന - പൂർണ്ണമായ ഇടിഎസ് സ്കോപ്പ്, കേപ്പ് ഓഫ് ഗുഡ് ഹോപ്പ് വഴിതിരിച്ചുവിടൽ 10–14 ദിവസം ചേർക്കുന്നു | EU ബാധകമായ നീളമുള്ള കാലുകൾക്ക് TEU-വിന് US$30–US$45 |
| ചൈന - യുകെ (ഫെലിക്സ്സ്റ്റോ ശൈലിയിലുള്ള ഹ്രസ്വ EU കോൾ വഴി) | കുറഞ്ഞ - കുറഞ്ഞ EU-ബാധകമായ ദൂരം | TEU-വിന് US$3–US$10 |
| ചൈന - യുഎസ് വെസ്റ്റ് കോസ്റ്റ് (ട്രാൻസ്പസിഫിക്) | നേരിട്ടുള്ള EU എക്സ്പോഷർ കുറവാണ്, പക്ഷേ CII-യുമായി ബന്ധപ്പെട്ട ഗ്രീൻ സർചാർജ് ഫ്ലോർ ബാധകമാണ്. | കണ്ടെയ്നറിന് US$150–US$400, റൂട്ടിനെ ആശ്രയിച്ചിരിക്കുന്നു |
| ചൈന - യുഎസ് കിഴക്കൻ തീരം (സൂയസ്/പനാമ അല്ലെങ്കിൽ ചെങ്കടൽ വഴിയുള്ള വഴി) | മിതമായ - ചെങ്കടൽ പ്രീമിയവും ശേഷി ഇഫക്റ്റുകളും | അടിസ്ഥാന നിരക്കിലും ഇന്ധന ക്രമീകരണത്തിലും ഉൾച്ചേർത്തിരിക്കുന്നു |
| ഏഷ്യയ്ക്കുള്ളിൽ | കുറഞ്ഞ - പരിമിതമായ നിയന്ത്രണ ഓവർലാപ്പ് | കുറഞ്ഞത്, കൂടുതലും CII-അധിഷ്ഠിതം |
ഷാങ്ഹായ് വരെ ട്രക്ക് ചെയ്യുന്നതിനു പകരം ക്വിങ്ദാവോ വഴി കയറ്റുമതി ചെയ്യുന്ന വടക്കൻ ചൈനയിലെ കയറ്റുമതിക്കാർ ഒരു ദ്വിതീയ ലാഭകരമായ ഫലം കാണുന്നു, യൂറോപ്പിലേക്കുള്ള ചരക്കുകളുടെ ഡ്രെയേജ് ചെലവ് കണ്ടെയ്നറിന് $200 മുതൽ $400 വരെ കുറയ്ക്കുന്നു - ഉദ്വമന നയവുമായി നേരിട്ട് ബന്ധമില്ലാത്ത ഈ വിശദാംശം, രണ്ട് തീരുമാനങ്ങളും ഒരേ സമയം എടുക്കുന്നതിനാൽ, ഒരേ റൂട്ടിംഗ് സംഭാഷണത്തിലേക്ക് കൂടുതൽ കൂടുതൽ സംയോജിപ്പിച്ചിരിക്കുന്നു.
ഷിപ്പർമാർ പ്രീമിയം എങ്ങനെ കൈകാര്യം ചെയ്യുന്നു
ചൈനയിലെ മിക്ക പരിചയസമ്പന്നരായ കയറ്റുമതിക്കാരും ഇപ്പോൾ പരിസ്ഥിതി സംരക്ഷണവുമായി ബന്ധപ്പെട്ട ചെലവുകൾ പൂർണ്ണമായും ഒഴിവാക്കാൻ ശ്രമിക്കുന്നില്ല; ആ കപ്പൽ, ഒരു തരത്തിൽ പറഞ്ഞാൽ, കടൽമാർഗം സഞ്ചരിച്ചു. പകരം, 2026-ൽ കൂടുതൽ സാധാരണമായ സമീപനം എക്സ്പോഷർ മനഃപൂർവ്വം കൈകാര്യം ചെയ്യുക എന്നതാണ്. അതായത്, ഒരു ഫ്ലാറ്റ് നമ്പർ സ്വീകരിക്കുന്നതിനുപകരം യഥാർത്ഥ EU അലവൻസ് മാർക്കറ്റ് വിലനിർണ്ണയവുമായി കാരിയർ സർചാർജ് വെളിപ്പെടുത്തലുകൾ താരതമ്യം ചെയ്യുന്നു, കാരണം 2024-ലെ ട്രാൻസ്പോർട്ട് & എൻവയോൺമെന്റിന്റെ വിശകലനത്തിൽ ചില വാഹകർ അവരുടെ യഥാർത്ഥ കംപ്ലയൻസ് ചെലവുകളെ മറികടക്കുന്ന സർചാർജുകളിൽ നിന്ന് അപ്രതീക്ഷിത ലാഭം ഉണ്ടാക്കുന്നതായി കണ്ടെത്തി. ഇൻവോയ്സ് സമയത്ത് കാർബണുമായി ബന്ധപ്പെട്ട ലൈൻ ഇനങ്ങളെ ഒരു അത്ഭുതമായി കണക്കാക്കുന്നതിനുപകരം, ലാൻഡഡ്-കോസ്റ്റ് മോഡലുകളായി മുൻകൂട്ടി നിർമ്മിക്കുക, EU-ബാധകമായ ഒരു ചെറിയ റൂട്ടിംഗ് അർത്ഥവത്തായി സർചാർജ് കുറയ്ക്കാൻ കഴിയുമ്പോൾ പോർട്ട് ഓഫ് ലോഡിംഗിൽ വഴക്കമുള്ളതായിരിക്കുക എന്നിവയും ഇതിനർത്ഥം.
ചൈനയിലെ ഫസ്റ്റ്-ലെഗ് പിക്കപ്പ്, ഓഷ്യൻ ഫ്രൈറ്റ് ബുക്കിംഗ്, ഓവർസീസ് വെയർഹൗസിംഗ്, ലാസ്റ്റ്-മൈൽ ഡെലിവറി എന്നിങ്ങനെ പൂർണ്ണ ശൃംഖലയിൽ ഇതിനകം പ്രവർത്തിക്കുന്ന ഒരു ഫോർവേഡറുമായി പ്രവർത്തിക്കുന്നത് ഷിപ്പർമാർക്ക് ഓരോ ലെഗും വെവ്വേറെ ബുക്ക് ചെയ്യുന്നതിനേക്കാൾ കൂടുതൽ ലിവറുകൾ വലിക്കാൻ നൽകുന്നു. ടോപ്വേ ഷിപ്പിംഗിന്റെ സ്ഥാപക സംഘം അന്താരാഷ്ട്ര ലോജിസ്റ്റിക്സിലും കസ്റ്റംസ് ക്ലിയറൻസിലും പതിനഞ്ച് വർഷത്തിലധികം പരിചയം കൊണ്ടുവരുന്നു, ചൈന-യുഎസ് ഗതാഗതത്തിൽ പ്രത്യേക ആഴമുണ്ട്, ഇത് കൃത്യമായി ഉപയോഗപ്രദമാകുന്നത് ട്രാൻസ്പസിഫിക് പാതകൾ EU കാർബൺ നിയമങ്ങൾ കുറച്ചും CII-ലിങ്ക്ഡ് ഗ്രീൻ സർചാർജ് ഫ്ലോറുകളും ഷിഫ്റ്റിംഗ് ശേഷിയും ഉപയോഗിച്ച് പുനർനിർമ്മിക്കപ്പെടുന്നതിനാലാണ്. യൂറോപ്യൻ പരിതസ്ഥിതികളെ മാത്രമല്ല, രണ്ട് നിയന്ത്രണ പരിതസ്ഥിതികളെയും മനസ്സിലാക്കുന്ന ഒരു പങ്കാളി ഉണ്ടായിരിക്കുന്നത്, കോമ്പൗണ്ടിംഗിന് പകരം ഗ്രീൻ പ്രീമിയം ആനുപാതികമായി നിലനിർത്തുന്ന ഒരു റൂട്ടിംഗ്, ഏകീകരണ തന്ത്രം തിരഞ്ഞെടുക്കുന്നത് എളുപ്പമാക്കുന്നു.
പ്രീമിയം അല്ലെങ്കിൽ സമയ-സെൻസിറ്റീവ് കാർഗോ ബുക്ക് ചെയ്യുമ്പോൾ ഇന്ധന തരം, കപ്പലിന്റെ പ്രായം എന്നിവയെക്കുറിച്ച് കാരിയറുകളോട് നേരിട്ട് ചോദിക്കാൻ ഷിപ്പർമാരുടെ എണ്ണം കുറവാണെങ്കിലും വർദ്ധിച്ചുവരികയാണ്. ഗതാഗത സമയത്തിനും വിശ്വാസ്യതയ്ക്കും പുറമേ എമിഷൻ പ്രകടനത്തെ മറ്റൊരു സേവന ആട്രിബ്യൂട്ടായി കണക്കാക്കുന്നു. മിക്ക ബുക്കിംഗുകൾക്കും ഇത് ഇതുവരെ നിർണായക ഘടകമല്ല, പക്ഷേ ഇത് ഒരിക്കലും ചോദിക്കപ്പെടുന്നില്ല എന്നത് രണ്ട് വർഷം മുമ്പ് സംഭാഷണം എവിടെയായിരുന്നോ അവിടെ നിന്നുള്ള ഒരു മാറ്റത്തെ സൂചിപ്പിക്കുന്നു.
തന്ത്രപരമായി കാർഗോ വിഭജിക്കുന്ന ഒരു ശീലവും വളർന്നുവരുന്നു - സമയ-സെൻസിറ്റീവ് അല്ലെങ്കിൽ ഉയർന്ന മാർജിൻ SKU-കൾ വേഗതയേറിയതും ഉയർന്ന-പാലന സേവനങ്ങളിലൂടെയും, സാവധാനത്തിൽ നീങ്ങുന്ന ഇൻവെന്ററി ഗ്രീൻ സർചാർജ് കുറഞ്ഞ ആപേക്ഷിക സ്വാധീനമുള്ള സ്റ്റാൻഡേർഡ് സെയിലിംഗുകളിലേക്ക് ഏകീകരിക്കുന്നതിലൂടെയും. ഒരു ഫോർവേഡർക്ക് ഒരേ വ്യാപാര പാതയിൽ രണ്ട് ഓപ്ഷനുകളും വാഗ്ദാനം ചെയ്യാൻ കഴിയുമ്പോൾ മാത്രമേ ഇത്തരത്തിലുള്ള മിക്സഡ് തന്ത്രം നന്നായി പ്രവർത്തിക്കൂ, പല ഇടത്തരം ബ്രാൻഡുകളും നിരവധി ചെറുകിട ഏജന്റുമാരിൽ ബുക്കിംഗുകൾ വ്യാപിപ്പിക്കുന്നതിനുപകരം കുറച്ച്, കൂടുതൽ കഴിവുള്ള പങ്കാളികളുമായി അവരുടെ ചരക്ക് ബന്ധങ്ങൾ ഏകീകരിക്കുന്നതിന്റെ ഭാഗമാണിത്.
ഇത് എങ്ങോട്ടാണ് പോകുന്നത്: 2027 ഉം അതിനുശേഷവും
IMO യുടെ നെറ്റ്-സീറോ ഫ്രെയിംവർക്ക്, അതിന്റെ വൈകിയ ചർച്ചകൾ അവസാനിച്ചതിന് ശേഷം അംഗീകരിച്ചാൽ, 2027 ൽ പ്രാബല്യത്തിൽ വരുമെന്ന് പ്രതീക്ഷിക്കുന്നു, കൂടാതെ നിലവിലുള്ള ചർച്ചാ നിലപാടുകൾ എങ്ങനെ പരിഹരിക്കപ്പെടുന്നു എന്നതിനെ ആശ്രയിച്ച്, ഏതെങ്കിലും തരത്തിലുള്ള എമിഷൻ വിലനിർണ്ണയത്തോടൊപ്പം ഒരു ആഗോള ഇന്ധന മാനദണ്ഡം അവതരിപ്പിക്കും - ഒരു ലെവി ഘടന, ഒരു ക്യാപ്-ആൻഡ്-ട്രേഡ് മെക്കാനിസം, അല്ലെങ്കിൽ രണ്ടിന്റെയും ഒരു ഹൈബ്രിഡ്. ആഗോള ലെവി സാഹചര്യത്തിൽ, ഇപ്പോഴും പൂർണ്ണമായും കനത്ത ഇന്ധന എണ്ണയിൽ പ്രവർത്തിക്കുന്ന കപ്പലുകളുടെ ഇന്ധന വില 2030 ആകുമ്പോഴേക്കും 30% ഫലപ്രദമായി വർദ്ധിക്കുമെന്നും 2035 ആകുമ്പോഴേക്കും ഇരട്ടിയാകുമെന്നും PwC യിലെ വിശകലന വിദഗ്ധർ കണക്കാക്കുന്നു, ഇത് അടുത്ത ദശകത്തിന്റെ മധ്യത്തിന് മുമ്പ് പരമ്പരാഗതവും പരിസ്ഥിതി സൗഹൃദവുമായ കപ്പലുകൾ തമ്മിലുള്ള സാമ്പത്തിക ശാസ്ത്രത്തെ സാരമായി മാറ്റും.
ഗ്രീൻ ഷിപ്പിംഗ് ഇടനാഴികൾ തന്നെ മിക്ക പ്രവചനങ്ങളേക്കാളും വേഗത്തിൽ പെരുകുന്നുവെന്നതും ശ്രദ്ധിക്കേണ്ടതാണ്. 2023 ൽ ലോകമെമ്പാടും ആറ് സജീവ ഗ്രീൻ കോറിഡോർ സംരംഭങ്ങൾ മാത്രമേ ഉണ്ടായിരുന്നുള്ളൂ; 2026 മാർച്ചോടെ ആ സംഖ്യ ഇരുപത്തിയേഴായി വളർന്നു, യഥാർത്ഥ യൂറോപ്പ് കേന്ദ്രീകരിച്ചുള്ള പൈലറ്റുമാരെക്കാൾ വളരെ കൂടുതലായി റൂട്ടുകൾ വ്യാപിച്ചു. ഈ ഇടനാഴികളിൽ കൂടുതൽ ചൈനീസ് തുറമുഖങ്ങളുമായി നേരിട്ട് ബന്ധിപ്പിക്കുമ്പോൾ, ഒരു ഷിപ്പറുടെ റൂട്ടിംഗ് തീരുമാനം ഒരു ഗ്രീൻ ഓപ്ഷനോ പരമ്പരാഗതമായതോ തിരഞ്ഞെടുക്കുന്നതിനെക്കുറിച്ചായിരിക്കും, കൂടാതെ ഏത് ഗ്രീൻ കോറിഡോർ അവരുടെ ഗതാഗത സമയത്തിനും ചെലവ് ആവശ്യകതകൾക്കും ഏറ്റവും അനുയോജ്യമാണെന്ന് തിരഞ്ഞെടുക്കുന്നതിനെക്കുറിച്ചായിരിക്കും.
ആ മാറ്റത്തോട് പ്രതികരിക്കുന്നതിനുപകരം ചൈനയുടെ സ്വന്തം ബങ്കറിംഗ് ബണ്ടിംഗ് സമയബന്ധിതമാണ്. 2030 ഓടെ ഷാങ്ഹായ് "ഡബിൾ-മില്യൺ" ബോണ്ടഡ് എൽഎൻജി, മെഥനോൾ ബങ്കറിംഗ് ശേഷി ലക്ഷ്യമിടുന്നതിനാലും, 2026 മുതൽ ചൈന, സിംഗപ്പൂർ, ഹോങ്കോംഗ്, മറ്റ് പ്രാദേശിക കേന്ദ്രങ്ങൾ എന്നിവിടങ്ങളിലെ വലിയ കമ്പനികൾക്ക് സ്കോപ്പ് 3 എമിഷൻ റിപ്പോർട്ട് നിർബന്ധിതമാകുന്നതിനാലും, യാത്രയുടെ ദിശ യഥാർത്ഥത്തിൽ ചോദ്യം ചെയ്യപ്പെടുന്നില്ല. അവശേഷിക്കുന്ന അനിശ്ചിതത്വം ലക്ഷ്യസ്ഥാനമല്ല, വേഗതയും വിലയുമാണ് - അതുകൊണ്ടാണ് നിയമങ്ങൾ പൂർണ്ണമായും പരിഹരിക്കപ്പെടുന്നതുവരെ കാത്തിരിക്കുന്നതിനുപകരം ഇപ്പോൾ കാർബൺ-അവബോധമുള്ള റൂട്ടിംഗ് ശീലങ്ങൾ നിർമ്മിക്കാൻ തുടങ്ങുന്ന ഷിപ്പർമാർ, അടുത്ത ഘട്ടം നിയന്ത്രണത്തിലേക്ക് വരുമ്പോൾ കൂടുതൽ സ്ഥിരതയുള്ള ചരക്ക് ബജറ്റുകൾ നേടാൻ പ്രവണത കാണിക്കുന്നത്.
തീരുമാനം
2026-ലും ചൈനയിൽ നിന്നുള്ള സുസ്ഥിര ഷിപ്പിംഗ് റൂട്ടുകൾക്ക് കൂടുതൽ ചിലവ് വരും, ഈ വിടവ് സൈദ്ധാന്തികമല്ല, മറിച്ച് യഥാർത്ഥമാണ് - ഇന്ധന വില വ്യാപനം, ഇപ്പോൾ പൂർണ്ണമായി 100% കവറേജിലുള്ള EU ETS സർചാർജുകൾ, യൂറോപ്പിന് പുറത്ത് പോലും ബാധകമാകുന്ന ഘടനാപരമായ ഗ്രീൻ-സർചാർജ് ഫ്ലോർ എന്നിവയിൽ ദൃശ്യമാണ്. എന്നാൽ പ്രീമിയം സ്ഥിരമല്ല. ആഭ്യന്തര ഗ്രീൻ-മെത്തനോൾ, എൽഎൻജി ബങ്കറിംഗ് ശേഷിയുടെ ദ്രുതഗതിയിലുള്ള നിർമ്മാണം, ഗ്രീൻ കോറിഡോർ കരാറുകൾ വികസിപ്പിക്കൽ, എമിഷൻ പ്രകടനത്തിൽ കാരിയറുകൾക്കിടയിൽ വളരുന്ന മത്സരം എന്നിവയെല്ലാം കാലക്രമേണ ആ വിടവ് കുറയ്ക്കാൻ പ്രവർത്തിക്കുന്നു, IMO നെറ്റ്-സീറോ ഫ്രെയിംവർക്ക് പോലുള്ള പുതിയ നിയമങ്ങൾ മറുവശത്ത് നിന്ന് അത് വീണ്ടും വർദ്ധിപ്പിക്കുമെന്ന് ഭീഷണിപ്പെടുത്തുന്നുണ്ടെങ്കിലും. ഷിപ്പർമാരെ സംബന്ധിച്ചിടത്തോളം, പ്രായോഗിക തീരുമാനം "പച്ച", "വിലകുറഞ്ഞ" എന്നിവയ്ക്കിടയിൽ ഒരു വശം തിരഞ്ഞെടുക്കുന്നതിനെക്കുറിച്ചല്ല, ചെലവ് ഘടന മാറിക്കൊണ്ടിരിക്കുമ്പോൾ വഴക്കമുള്ളതായി തുടരുന്ന റൂട്ടിംഗ്, ഏകീകരണം, കാരിയർ തീരുമാനങ്ങൾ എന്നിവയെക്കുറിച്ചാണ് - ടോപ്വേ ഷിപ്പിംഗ് പോലുള്ള പൂർണ്ണ-ചെയിൻ ദൃശ്യപരതയുള്ള ഒരു ലോജിസ്റ്റിക് പങ്കാളി, കടന്നുപോകുന്നതിനുപകരം കൈകാര്യം ചെയ്യാൻ സഹായിക്കുന്നതിന് സ്ഥാനം പിടിച്ചിരിക്കുന്നു.
പതിവ്
ചോദ്യം: എല്ലാ ചൈന കയറ്റുമതി പാതകളിലും ഗ്രീൻ ഷിപ്പിംഗ് സർചാർജുകൾ ഒരുപോലെയാണോ?
എ: ഇല്ല. ഒരു യാത്രയുടെ എത്ര ഭാഗം EU നിയന്ത്രിത ജലപരിധിക്കുള്ളിൽ വരുന്നു എന്നതിനെയോ കാർബൺ തീവ്രത സൂചകത്തിനെതിരെ ഒരു കാരിയറിന്റെ കപ്പൽപ്പട എങ്ങനെ പ്രവർത്തിക്കുന്നു എന്നതിനെയോ ആശ്രയിച്ചിരിക്കും എക്സ്പോഷർ, അതിനാൽ ഒരു ചെറിയ EU കോളുള്ള ഒരു ചൈന–യുകെ സർവീസിന് അതേ ആഴ്ചയിലെ ചൈന–വടക്കൻ യൂറോപ്പ് സർവീസിനേക്കാൾ വളരെ കുറഞ്ഞ തുക മാത്രമേ നൽകാനാകൂ.
ചോദ്യം: ഗ്രീൻ പ്രീമിയം ഒടുവിൽ അപ്രത്യക്ഷമാകുമോ?
എ: ചൈനയിലും മറ്റിടങ്ങളിലും ആഭ്യന്തര ഹരിത ഇന്ധന ഉൽപ്പാദനം പരമ്പരാഗത ഇന്ധനവുമായുള്ള വില വിടവ് നികത്തുന്നതിനാൽ, ഇത് അപ്രത്യക്ഷമാകുന്നതിനുപകരം കുറയുമെന്ന് മിക്ക വിശകലന വിദഗ്ധരും പ്രതീക്ഷിക്കുന്നു, എന്നാൽ 2027 ന് ശേഷം ഒരു പൂർണ്ണ IMO ആഗോള ലെവി പരമ്പരാഗത ഷിപ്പിംഗിന്റെ അടിസ്ഥാന ചെലവ് വർദ്ധിപ്പിക്കും.
ചോദ്യം: LCL കാർഗോയ്ക്ക് മുഴുവൻ കണ്ടെയ്നറുകളും ചാർജ് ചെയ്യുന്നതുപോലെ തന്നെയാണോ ചാർജ് ഈടാക്കുന്നത്?
എ: ഇല്ല. എൽസിഎൽ ഷിപ്പ്മെന്റുകൾക്ക് സാധാരണയായി ഒരു ക്യുബിക് മീറ്റർ കാർബൺ ആഡ്-ഓൺ ആണ് ഈടാക്കുന്നത്, ഇത് 2026 ൽ യൂറോപ്യൻ യൂണിയൻ പരിധിയിലുള്ള കാർഗോയ്ക്ക് ഏകദേശം 5 യുഎസ് ഡോളർ മുതൽ 8 യുഎസ് ഡോളർ വരെയാണ്, ഇത് ചെറിയ വോളിയം ഷിപ്പർമാരെ വലിയ എഫ്സിഎൽ ബുക്കിംഗുകളേക്കാൾ ആനുപാതികമായി ബുദ്ധിമുട്ടാക്കുന്നു.
ചോദ്യം: വ്യത്യസ്തമായ ഒരു ചൈനീസ് തുറമുഖം തിരഞ്ഞെടുക്കുന്നതിലൂടെ പരിസ്ഥിതി സൗഹൃദ ചെലവുകൾ കുറയ്ക്കാൻ കഴിയുമോ?
എ: ചിലപ്പോൾ. ഉൾനാടൻ ട്രക്കിംഗ് ഷാങ്ഹായിലേക്ക് കൊണ്ടുപോകുന്നതിന് പകരം ക്വിങ്ദാവോ പോലുള്ള ഒരു തുറമുഖത്ത് നിന്ന് ലോഡ് ചെയ്യുന്നത് ഡ്രയേജ് ചെലവ് കുറയ്ക്കും, കൂടാതെ EU- ബാധകമായ റൂട്ടിംഗ് കുറവുള്ള ഒരു സേവനം തിരഞ്ഞെടുക്കുന്നത് സർചാർജിന്റെ ETS-ലിങ്ക്ഡ് ഭാഗം കുറയ്ക്കും.
ചോദ്യം: ഈ ചെലവുകൾ കൈകാര്യം ചെയ്യാൻ ഒരു ചരക്ക് ഫോർവേഡർക്ക് എങ്ങനെ സഹായിക്കാനാകും?
A: ഫസ്റ്റ്-ലെഗ് പിക്കപ്പ് മുതൽ കടൽ ചരക്ക്, കസ്റ്റംസ് ക്ലിയറൻസ്, അവസാന മൈൽ ഡെലിവറി വരെ ഫുൾ-ചെയിൻ ദൃശ്യപരതയുള്ള ഒരു ഫോർവേഡർക്ക്, ഒരൊറ്റ കാരിയറിന്റെ സർചാർജ് അതേപടി കടന്നുപോകുന്നതിനുപകരം റൂട്ടിംഗ്, കൺസോളിഡേഷൻ ഓപ്ഷനുകൾ താരതമ്യം ചെയ്യാൻ കഴിയും.
