
ചെങ്കടൽ അപകടസാധ്യത ഇപ്പോഴും ഉയർന്നുവരുന്നു: അതിനെ ചുറ്റി സഞ്ചരിക്കുന്നത് ഇപ്പോഴും നിങ്ങൾക്ക് ചിലവാകുന്നത് എന്തുകൊണ്ട്?
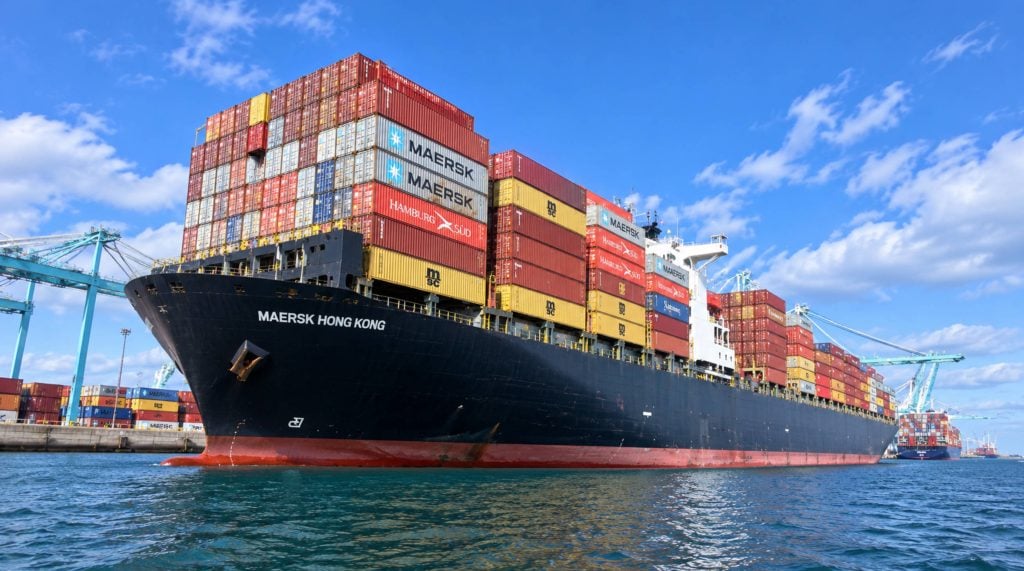
2023 നവംബർ 19 ന് ചെങ്കടലിൽ ഗാലക്സി ലീഡർ പിടിച്ചെടുത്ത് ഏകദേശം മൂന്ന് വർഷങ്ങൾക്ക് ശേഷവും, ഒരുകാലത്ത് ആഗോള വ്യാപാരത്തിന്റെ ഏകദേശം 12-15% വഹിച്ചിരുന്ന ഇടനാഴി ഇപ്പോഴും സാധാരണ നിലയിലേക്ക് തിരിച്ചെത്തിയിട്ടില്ല. 2025 ഒക്ടോബറിലെ ഗാസ വെടിനിർത്തലിനുശേഷം ആക്രമണങ്ങൾ ഒരു പരിധിവരെ കുറഞ്ഞു, 2026 ന്റെ തുടക്കത്തിൽ ഒരുപിടി വിമാനവാഹിനിക്കപ്പലുകൾ സൂയസ് കനാലിലേക്ക് തിരിച്ചുവരവ് പോലും പരീക്ഷിച്ചു. തുടർന്ന്, 2026 ജൂണിൽ, ഇറാൻ-ഇസ്രായേൽ സംഘർഷം വീണ്ടും ആളിക്കത്തിയതോടെ ഹൂത്തികൾ ഇസ്രായേലുമായി ബന്ധപ്പെട്ട ഷിപ്പിംഗിന് പുതുക്കിയ നിരോധനം പ്രഖ്യാപിച്ചു, ചെറിയ ശുഭാപ്തിവിശ്വാസം അത് പ്രത്യക്ഷപ്പെട്ടതുപോലെ തന്നെ വേഗത്തിൽ അപ്രത്യക്ഷമായി.
ചരക്ക് കൈമാറ്റക്കാർക്കും, ഇറക്കുമതിക്കാർക്കും, ചൈനയിൽ നിന്നുള്ള ചരക്ക് ബുക്ക് ചെയ്യുന്നവർക്കും, പ്രായോഗിക ചോദ്യം ഒരിക്കലും ചെങ്കടൽ എന്നെങ്കിലും വീണ്ടും തുറക്കുമോ എന്നതായിരുന്നില്ല. കഴിഞ്ഞ മൂന്ന് വർഷമായി കെട്ടിപ്പടുത്ത ചെലവ് ഘടന - കേപ് ഓഫ് ഗുഡ് ഹോപ്പ് വഴിമാറി, യുദ്ധ-അപകടസാധ്യതാ പ്രീമിയങ്ങൾ, കപ്പൽ ശേഷിയിലെ കുറവ് - ഉടൻ തന്നെ അഴിച്ചുവിടുമോ എന്നതാണ്. 2026 സെപ്റ്റംബറിൽ കാര്യങ്ങൾ എവിടെ നിൽക്കുന്നു എന്നതിനെ അടിസ്ഥാനമാക്കി, സത്യസന്ധമായ ഉത്തരം ഇതാണ്: ഇതുവരെ ഇല്ല, ഒരുപക്ഷേ കുറച്ചു കാലത്തേക്ക് അല്ല. വെള്ളത്തിൽ യഥാർത്ഥത്തിൽ എന്താണ് സംഭവിക്കുന്നത്, നിരക്കുകളിലും ഗതാഗത സമയങ്ങളിലും അത് എന്താണ് ചെയ്യുന്നത്, ഷിപ്പർമാർക്ക് ഇപ്പോൾ അതിനെക്കുറിച്ച് എന്തുചെയ്യാൻ കഴിയും എന്നിവ ഈ ലേഖനം വിശദീകരിക്കുന്നു.
അവസാനിക്കാൻ വിസമ്മതിക്കുന്ന ഒരു പ്രതിസന്ധി
ഗാസ യുദ്ധം പൊട്ടിപ്പുറപ്പെട്ടതിനെത്തുടർന്ന് ഇസ്രായേലുമായി ബന്ധമുള്ള കപ്പലുകൾക്കെതിരായ പ്രതികാരമായി ആദ്യം രൂപപ്പെടുത്തിയ, യെമൻ ആസ്ഥാനമായുള്ള ഹൂത്തി സേനയുടെ മിസൈൽ, ഡ്രോൺ, നാവിക മൈൻ ആക്രമണങ്ങളുടെ ഒരു പരമ്പരയോടെയാണ് ചെങ്കടൽ പ്രതിസന്ധി ആരംഭിച്ചത്. മാസങ്ങൾക്കുള്ളിൽ, 100-ലധികം വാണിജ്യ കപ്പലുകൾ ലക്ഷ്യമിട്ടു, 2024 ന്റെ തുടക്കത്തോടെ ഏഷ്യയ്ക്കും യൂറോപ്പിനും ഇടയിൽ പ്രവർത്തിക്കുന്ന ഭൂരിഭാഗം കണ്ടെയ്നർ ലൈനുകളും ബാബ് എൽ-മണ്ടേബ് കടലിടുക്കിൽ നിന്നും സൂയസ് കനാലിലൂടെയും തങ്ങളുടെ കപ്പലുകൾ പൂർണ്ണമായും പിൻവലിച്ചു, പകരം ഗുഡ് ഹോപ്പ് മുനമ്പിന് ചുറ്റും വഴിതിരിച്ചുവിട്ടു.
സൈനിക ഇടപെടൽ കണക്കുകൂട്ടലിൽ കാര്യമായ മാറ്റമൊന്നും വരുത്തിയില്ല. 2024 ഫെബ്രുവരിയിൽ അമേരിക്കയും യുണൈറ്റഡ് കിംഗ്ഡവും ആരംഭിച്ച ഓപ്പറേഷൻ പ്രോസ്പെരിറ്റി ഗാർഡിയൻ ഹൂത്തി കേന്ദ്രങ്ങളെ ആവർത്തിച്ച് ആക്രമിച്ചു, പക്ഷേ 2024 ലും 2025 ലും ആക്രമണങ്ങൾ തുടർന്നു. 2025 ഒക്ടോബറിലെ ഗാസ വെടിനിർത്തലിനെ തുടർന്ന് ഒരു യഥാർത്ഥ ശാന്തതയുണ്ടായി, കുറച്ച് മാസത്തേക്ക് വ്യവസായത്തിന് ഒടുവിൽ അതിന്റെ കുറുക്കുവഴി തിരികെ ലഭിക്കുമെന്ന് തോന്നി. ഇസ്രായേലും ഇറാനും തമ്മിലുള്ള പുതുക്കിയ പോരാട്ടം ഹൂത്തികൾക്ക് അവരുടെ കപ്പൽ നിരോധനം പുനഃസ്ഥാപിക്കാൻ പുതിയ ന്യായീകരണം നൽകിയപ്പോൾ 2026 ജൂണിൽ ആ സമയം അടഞ്ഞു.
ഈ കണക്കുകൾ ഏതൊരു ഒറ്റ തലക്കെട്ടിനേക്കാളും നന്നായി കഥ പറയുന്നു. പ്രതിസന്ധിക്ക് മുമ്പ് ആഗോള സമുദ്ര ഗതാഗതത്തിൽ സൂയസ് കനാലിന്റെ പങ്ക് ഏകദേശം 12% ആയിരുന്നത് ഇന്ന് 9% ൽ താഴെയായി കുറഞ്ഞു, 2024 ൽ വഴിതിരിച്ചുവിടലുകളുടെ ഉച്ചസ്ഥായിയിൽ കനാലിലൂടെയുള്ള കണ്ടെയ്നർ-ഷിപ്പ് ഗതാഗതം ഏകദേശം 90% കുറഞ്ഞു. അതിനുശേഷം ആ വിഹിതം അർത്ഥവത്തായി വീണ്ടെടുത്തിട്ടില്ല, കാരണം അടിസ്ഥാന സുരക്ഷാ അപകടസാധ്യത ഇല്ലാതായിട്ടില്ല - അത് സ്ഥിരമായിട്ടല്ല, ഇടയ്ക്കിടെ മാത്രമേ മാറിയിട്ടുള്ളൂ.
"സൂയസ് വീണ്ടും തുറക്കുന്നു" എന്ന തലക്കെട്ടുകൾ എന്തുകൊണ്ടാണ് കാര്യം കാണാതെ പോകുന്നത്?
ഏതാനും മാസങ്ങൾ കൂടുമ്പോൾ, ചെങ്കടൽ വീണ്ടും തുറക്കാൻ പോകുന്നുവെന്ന് സൂചിപ്പിക്കുന്ന പുതിയ വാർത്തകൾ പ്രചരിക്കുന്നു. 2026 ജനുവരിയിൽ, കനാലിന്റെ തെക്കൻ പ്രവേശന കവാടത്തിനടുത്തുള്ള ഈജിപ്തിലെ സോഖ്ന തുറമുഖം ഒരു പുതിയ സെമി-ഓട്ടോമേറ്റഡ് കണ്ടെയ്നർ ടെർമിനൽ തുറന്നു, ഇന്ത്യ, മിഡിൽ ഈസ്റ്റ്, യുണൈറ്റഡ് സ്റ്റേറ്റ്സ് എന്നിവയെ ബന്ധിപ്പിക്കുന്ന മെഴ്സ്ക് സർവീസ് ഉൾപ്പെടെയുള്ള ഒരു ചെറിയ എണ്ണം കാരിയറുകൾ പരിമിതമായ ഗതാഗതം പുനരാരംഭിച്ചു. പ്രതിസന്ധിയുടെ അവസാനത്തിന്റെ തുടക്കമായി കവറേജ് ഇതിനെ ചിത്രീകരിച്ചു. അത് അങ്ങനെയല്ല.
ഈ മേഖലയെക്കുറിച്ചുള്ള അണ്ടർറൈറ്റർമാർ അവരുടെ കാഴ്ചപ്പാട് ഒട്ടും മയപ്പെടുത്തിയിട്ടില്ല. ഇൻഷുറൻസ് കമ്പനികൾ ഇപ്പോഴും ചെങ്കടൽ ഗതാഗതത്തെ ഉയർന്ന അപകടസാധ്യതയുള്ളതായി തരംതിരിക്കുന്നു, കൂടാതെ ഇടനാഴിയിലൂടെ സഞ്ചരിക്കുന്ന കപ്പലുകളുടെ യുദ്ധ-അപകടകരമായ പ്രീമിയങ്ങൾ 2026 ന്റെ മൂന്നാം പാദത്തോടെ ഹൾ മൂല്യത്തിന്റെ ഏകദേശം 1.0% ആയി ഉയർന്നു - ഒരു വലിയ കണ്ടെയ്നർ കപ്പലിലെ ഒരൊറ്റ യാത്രയിൽ ലക്ഷക്കണക്കിന് ഡോളർ ചേർക്കാൻ ഇത് മതിയാകും. സൂയസ് ഗതാഗതം വാഗ്ദാനം ചെയ്യുന്ന ഇന്ധനവും സമയ ലാഭവും ഇല്ലാതാക്കാൻ ആ ഒറ്റ ലൈൻ ഇനം മാത്രം പലപ്പോഴും പര്യാപ്തമാണ്.
യഥാർത്ഥ പുനരാരംഭിക്കലിനു പകരം രണ്ട് ട്രാക്കുകളുള്ള ഒരു വിപണിയാണ് ഫലം. സുരക്ഷാ ചിത്രം താൽക്കാലികമായി അനുകൂലമായി കാണപ്പെടുമ്പോൾ ഒരു ന്യൂനപക്ഷം കാരിയറുകൾ ഇടയ്ക്കിടെ സൂയസ് റൂട്ടുകൾ പ്രത്യേക പാതകളിൽ നടത്തുന്നു, അതേസമയം ഭൂരിഭാഗവും - മിക്ക വ്യവസായ കണക്കുകളും അനുസരിച്ച്, കിഴക്ക്-പടിഞ്ഞാറ് കണ്ടെയ്നർ ശേഷിയുടെ 70% ത്തിലധികം - സ്ഥിരസ്ഥിതി, നിരുപാധിക പദ്ധതിയായി കേപ് ഓഫ് ഗുഡ് ഹോപ്പ് റൂട്ടിംഗ് തുടരുന്നു. മിക്ക വിശകലന വിദഗ്ധരും ഇപ്പോൾ ഈ രീതി കുറഞ്ഞത് 2027 വരെ നിലനിൽക്കുമെന്ന് പ്രതീക്ഷിക്കുന്നു, കൂടാതെ കാരിയറുകൾ ഇതിനകം തന്നെ അവരുടെ ഫ്ലീറ്റ് വിന്യാസ പദ്ധതികൾ, പുതിയ നിർമ്മാണ ഓർഡറുകൾ, ചെങ്കടലിന് ചുറ്റുമുള്ള നെറ്റ്വർക്ക് ഡിസൈനുകൾ എന്നിവ പുനഃസജ്ജമാക്കിയിട്ടുണ്ട്, അത് ഭാവിയിൽ വലിയതോതിൽ അടച്ചിരിക്കും.
ദീർഘദൂരം സഞ്ചരിക്കുന്നതിന്റെ യഥാർത്ഥ ചെലവ്
ആഫ്രിക്കയുടെ തെക്കേ അറ്റത്ത് വഴി തിരിച്ചുവിടുന്നത് ഒരു ഷെഡ്യൂളിംഗ് അസൗകര്യം മാത്രമല്ല. ഇത് ഒരു സാധാരണ ഏഷ്യ-യൂറോപ്പ് യാത്രയിൽ ഏകദേശം 3,500 നോട്ടിക്കൽ മൈൽ കൂട്ടിച്ചേർക്കുന്നു, കൂടാതെ കപ്പലുകൾ കടലിൽ കൂടുതൽ സമയം ചെലവഴിക്കുന്നതിനാലും അടുത്ത ഭ്രമണത്തിൽ വേഗത്തിൽ പുനരുപയോഗിക്കാൻ കഴിയാത്തതിനാലും ആഗോള കണ്ടെയ്നർ ശേഷിയുടെ ഏകദേശം 2.5 ദശലക്ഷം TEU ആഗിരണം ചെയ്യുന്നു. ഡിമാൻഡ് വളർച്ച കുറഞ്ഞിട്ടും ചരക്ക് നിരക്കുകൾ ഘടനാപരമായി ഉയർന്നതിന്റെ പ്രധാന കാരണങ്ങളിലൊന്നാണ് ആ ശേഷി ആഗിരണം.
അധിക മൈലുകൾ, അധിക ദിവസങ്ങൾ
കൂട്ടിച്ചേർത്ത ഗതാഗത സമയം വ്യാപാര പാത അനുസരിച്ച് വ്യത്യാസപ്പെടുന്നു, എന്നാൽ കേപ്പ് വഴിമാറി പോകുന്ന എല്ലായിടത്തും ഇത് പ്രധാനമാണ്. താഴെയുള്ള പട്ടിക നിലവിൽ പ്രവർത്തിക്കുന്ന ഏകദേശ ഇംപാക്ട് കാരിയറുകളും ഫോർവേഡർമാരും സംഗ്രഹിക്കുന്നു.
| ട്രേഡ് ലെയ്ൻ | ഉപയോഗത്തിലുള്ള വഴി | ഗതാഗത സമയം ചേർത്തു | സാധാരണ ടോട്ടൽ ട്രാൻസിറ്റ് |
| ഏഷ്യ → വടക്കൻ യൂറോപ്പ് | കേപ്പ് ഓഫ് ഗുഡ് ഹോപ്പ് | +10 മുതൽ 14 ദിവസം വരെ | XNUM മുതൽ NEXT വരെ |
| ഏഷ്യ → മെഡിറ്ററേനിയൻ | കേപ്പ് ഓഫ് ഗുഡ് ഹോപ്പ് | +8 മുതൽ 12 ദിവസം വരെ | XNUM മുതൽ NEXT വരെ |
| ഏഷ്യ → യുഎസ് ഈസ്റ്റ് കോസ്റ്റ് | കേപ്പ് / സൂയസ് മിക്സ് | +8 മുതൽ 12 ദിവസം വരെ | XNUM മുതൽ NEXT വരെ |
| ഏഷ്യ → യുഎസ് വെസ്റ്റ് കോസ്റ്റ് | ട്രാൻസ്-പസഫിക് (ബാധിക്കപ്പെടാത്തത്) | XNUM മുതൽ NEXT വരെ | XNUM മുതൽ NEXT വരെ |
യുഎസ് വെസ്റ്റ് കോസ്റ്റ് പാതയിൽ കാര്യമായ സ്വാധീനം ചെലുത്തിയിട്ടില്ലെന്ന് ശ്രദ്ധിക്കുക, കാരണം അത് ഒരിക്കലും സൂയസ് കനാലിനെ ആശ്രയിക്കുന്നില്ല. അതുകൊണ്ടാണ് കഴിഞ്ഞ രണ്ട് വർഷമായി ചൈന ആസ്ഥാനമായുള്ള നിരവധി ഷിപ്പർമാർ വെസ്റ്റ് കോസ്റ്റ് ഗേറ്റ്വേകളിലേക്കും ഉൾനാടൻ റെയിലിലേക്കും ചരക്ക് നീക്കിയത് - ചെങ്കടൽ പ്രീമിയം പൂർണ്ണമായും ഒഴിവാക്കാനുള്ള ചുരുക്കം ചില മാർഗങ്ങളിൽ ഒന്നാണിത്.
അധിക ഇന്ധനം, അധിക ഫീസ്
കാലത്തിനപ്പുറം, കേപ്പ് റൂട്ട് കൂടുതൽ ഇന്ധനം കത്തിക്കുന്നു. സൂയസ് ഗതാഗതവുമായി താരതമ്യപ്പെടുത്തുമ്പോൾ, ഗുഡ് ഹോപ്പ് കേപ്പിലൂടെയുള്ള ഒരു വലിയ കണ്ടെയ്നർ കപ്പലിന് ഏകദേശം 1.6 ദശലക്ഷം യുഎസ് ഡോളറാണ് ഒരു വലിയ കണ്ടെയ്നർ കപ്പലിന് അധിക ബങ്കർ ചെലവ് എന്ന് വ്യവസായ കണക്കുകൾ സൂചിപ്പിക്കുന്നു, ഒഴിവാക്കപ്പെടുന്ന കനാൽ ടോളുകൾ കണക്കിലെടുത്തിട്ടും. ഈജിപ്തിന് ഇത് വളരെ വ്യക്തമായി തോന്നി: പ്രതിസന്ധിക്ക് മുമ്പ് സൂയസ് കനാൽ അതോറിറ്റിയുടെ വരുമാനം പ്രതിവർഷം ഏകദേശം 10.25 ബില്യൺ യുഎസ് ഡോളറിൽ നിന്ന് 4 ബില്യൺ യുഎസ് ഡോളറിൽ താഴെയായി കുറഞ്ഞു, ഇത് ഈജിപ്തിനെ മറ്റ് തുറമുഖ ഫീസുകളും ചാർജുകളും വർദ്ധിപ്പിക്കാൻ പ്രേരിപ്പിച്ചു - ഈ കുറവ് ഒടുവിൽ കനാൽ കടന്നുപോകുന്ന പാതകളിലെ ഷിപ്പർമാരുടെ ഇൻവോയ്സുകളിലേക്ക് തിരികെ വരുന്ന ചെലവുകൾ.
ചരക്ക് നിരക്കുകളിൽ ഇത് എന്താണ് ചെയ്യുന്നത്, ലെയ്ൻ ബൈ ലെയ്ൻ
2026-ൽ സമുദ്ര ചരക്ക് നിരക്കുകൾ മൊത്തത്തിൽ താഴേക്ക് പോകാനുള്ള പ്രവണതയുണ്ട്, കാരണം പുതിയ കപ്പലുകളുടെ ഡെലിവറികൾ ആവശ്യകത വർദ്ധിച്ചതിനേക്കാൾ വേഗത്തിൽ ശേഷി വർദ്ധിപ്പിച്ചു. ഉദാഹരണത്തിന്, ചൈനയിൽ നിന്ന് യുഎസിന്റെ വെസ്റ്റ് കോസ്റ്റിലേക്കും ഈസ്റ്റ് കോസ്റ്റിലേക്കുമുള്ള ശരാശരി സ്പോട്ട് നിരക്കുകൾ വർഷത്തിന്റെ ആദ്യ പകുതിയിൽ യഥാക്രമം ഏകദേശം 35% ഉം 32% ഉം കുറഞ്ഞു. എന്നാൽ ആ വിശാലമായ മൃദുത്വം ചെങ്കടൽ വഴിതിരിച്ചുവിടലിന് ഏറ്റവും കൂടുതൽ വിധേയമായ പാതകളിൽ ഒരു ശാഠ്യവും സ്ഥിരവുമായ പ്രീമിയത്തെ മറയ്ക്കുന്നു - സാധാരണ സൂയസ് റൂട്ടിംഗിന് കീഴിൽ ആ പാതകൾക്ക് എന്ത് ചിലവാകുമെന്ന് കണക്കാക്കുമ്പോൾ അവയ്ക്ക് ഇന്ന് യഥാർത്ഥത്തിൽ എന്ത് ചിലവാകുമെന്ന് കാണിക്കുന്ന വ്യത്യാസം അത്ര വേഗത്തിൽ അവസാനിച്ചിട്ടില്ല.
| ലേൻ | ഏകദേശ നിരക്ക് പ്രീമിയം vs. പ്രതിസന്ധിക്ക് മുമ്പുള്ള നിരക്ക് | സാധാരണ 40 അടി കണ്ടെയ്നർ നിരക്ക് (2026) |
| ചൈന → വടക്കൻ യൂറോപ്പ് / മെഡിറ്ററേനിയൻ | അടിസ്ഥാന നിരക്കിനേക്കാൾ 25% മുതൽ 40% വരെ കൂടുതൽ | കരാർ നിരക്കുകൾ പൊതുവെ ഒരു എഫ്ഇയുവിന് $2,000 മുതൽ $300 വരെയായിരിക്കും, സ്പോട്ട് നിരക്കുകൾ കൂടുതലും അസ്ഥിരവുമാണ്. |
| ചൈന → യുഎസ് ഈസ്റ്റ് കോസ്റ്റ് | അടിസ്ഥാന നിരക്കിനേക്കാൾ 15% മുതൽ 25% വരെ കൂടുതൽ | $ XNUM മുതൽ $ 4,200 വരെ |
| ചൈന → യുഎസ് വെസ്റ്റ് കോസ്റ്റ് | അടിസ്ഥാന നിരക്കിനേക്കാൾ 5% മുതൽ 10% വരെ കൂടുതൽ | $ XNUM മുതൽ $ 3,000 വരെ |
ദീർഘകാല കരാർ നിരക്കുകളും സമാനമായ ഒരു കഥ പറയുന്നു. 2026 ന്റെ തുടക്കത്തിൽ ഒപ്പുവച്ച ഫാർ ഈസ്റ്റ്-ടു-മെഡിറ്ററേനിയൻ കരാറുകൾ 2025 അവസാനത്തേക്കാൾ ഏകദേശം 25% കുറവാണ് വന്നത്, ഇത് വിപണിയിലെ പൊതുവായ താഴേക്കുള്ള ചാഞ്ചാട്ടത്തെ പ്രതിഫലിപ്പിക്കുന്നു, എന്നിട്ടും ചെങ്കടൽ റിസ്ക് പ്രീമിയം തിരികെ എടുത്തുകളഞ്ഞാലും അവ ഇപ്പോഴും 2023-ന് മുമ്പുള്ള പ്രതിസന്ധി നിലവാരത്തിന് മുകളിലാണ്. മറ്റൊരു വിധത്തിൽ പറഞ്ഞാൽ, വിശാലമായ നിരക്ക് സൈക്കിളിൽ നിന്ന് ഷിപ്പർമാർക്ക് കുറച്ച് ആശ്വാസം ലഭിക്കുന്നുണ്ട്, പക്ഷേ ചെങ്കടൽ തന്നെ ഒന്നും തിരികെ നൽകിയിട്ടില്ല.
എൽസിഎൽ കാർഗോയും ഈ ഞെരുക്കത്തിന്റെ സ്വന്തം പതിപ്പിനെ നേരിടുന്നു. ചൈനയിൽ നിന്ന് യുഎസിലേക്കുള്ള ഏകീകൃത ചരക്ക് നിലവിൽ ഒരു ക്യൂബിക് മീറ്ററിന് ഏകദേശം 40 മുതൽ 90 യുഎസ് ഡോളർ വരെയാണ്, കൂടാതെ ഒരു സിബിഎമ്മിന് ഏകദേശം 8 മുതൽ 15 യുഎസ് ഡോളർ വരെ സിഎഫ്എസ് കൈകാര്യം ചെയ്യൽ ഫീസും ഉണ്ട്, പൊതുവായ നിയമം ഇപ്പോഴും നിലനിൽക്കുന്നു: ഒരു ഷിപ്പ്മെന്റ് ഏകദേശം 14 മുതൽ 15 സിബിഎം കവിയുമ്പോൾ എഫ്സിഎൽ കൂടുതൽ ലാഭകരമായ ഓപ്ഷനായി മാറുന്നു. ആ പരിധിക്ക് താഴെ, ഏകീകരണ ഷെഡ്യൂളുകൾ സാധാരണയായി കടലാസിൽ വിലകുറഞ്ഞതായി തുടരുന്നു, എന്നിരുന്നാലും ഏകീകരണ ഷെഡ്യൂളുകൾ സാധാരണയായി ഇതിനകം തന്നെ ദൈർഘ്യമേറിയ യാത്രയ്ക്ക് മുകളിൽ രണ്ട് മുതൽ അഞ്ച് ദിവസം വരെ കൂടി ചേർക്കുന്നു.
ചരക്ക് ബില്ലിനപ്പുറം: ഇൻഷുറൻസ്, തിരക്ക്, വിശ്വാസ്യത
നേരിട്ടുള്ള നിരക്ക് പ്രീമിയം ചിത്രത്തിന്റെ ഒരു ഭാഗം മാത്രമാണ്. സൂയസ് റൂട്ട് തിരഞ്ഞെടുക്കുന്ന ഏതൊരു കപ്പലിനും യുദ്ധ-അപകട ഇൻഷുറൻസ് ഓപ്ഷണലല്ല, മറിച്ച് നിർബന്ധിതമായി മാറിയിരിക്കുന്നു, കൂടാതെ നേരത്തെ സൂചിപ്പിച്ച ഏകദേശം 1.0% ഹൾ-വാല്യൂ പ്രീമിയം സ്റ്റാൻഡേർഡ് മറൈൻ കാർഗോ ഇൻഷുറൻസിന് മുകളിലാണ് , അതിന് പകരമാവില്ല. യൂറോപ്പിലേക്കുള്ള ചരക്കിൽ ഡോർ-ടു-ഡോർ വിലനിർണ്ണയം ഉദ്ധരിക്കുന്ന ഫോർവേഡർമാർ ഇപ്പോൾ ആ ലൈൻ ഇനത്തെ അവരുടെ ചെലവ് മോഡലുകളിൽ ഒരു അപവാദമായിട്ടല്ല, മറിച്ച് ഒരു ഘടകമായി നിർമ്മിക്കേണ്ടതുണ്ട്.
കേപ്പ് റൂട്ടിംഗ് ദൈർഘ്യമേറിയതും പ്രവചനാതീതമല്ലാത്തതുമായതിനാൽ യൂറോപ്യൻ തുറമുഖ തിരക്ക് കൂടുതൽ വഷളായിട്ടുണ്ട്. ദീർഘമായ യാത്രയ്ക്ക് ശേഷം കൂട്ടമായി എത്തുന്ന കപ്പലുകൾ ടെർമിനൽ ശേഷിയിൽ സമ്മർദ്ദം ചെലുത്തുന്നു, ഇത് വേഗത്തിൽ തീർപ്പാക്കാത്ത ചരക്കുകൾക്ക് ഡെമറേജ്, തടങ്കൽ ചാർജുകൾ എന്നിവയുടെ യഥാർത്ഥ അപകടസാധ്യത ഉയർത്തുന്നു. ആ ചാർജുകളെ അപൂർവമായ ഒരു അപവാദമായി കണക്കാക്കിയിരുന്ന ഷിപ്പർമാർ അവരുടെ ലാൻഡഡ്-കോസ്റ്റ് പ്ലാനിംഗിൽ ഒരു സ്ഥിരസ്ഥിതി അനുമാനമായി ബഫർ ദിവസങ്ങൾ കൂടുതലായി സൃഷ്ടിക്കുന്നു.
ഷെഡ്യൂൾ വിശ്വാസ്യതയ്ക്കും ഇത് തിരിച്ചടിയായി. ദൈർഘ്യമേറിയ കേപ്പ് റൊട്ടേഷനുകളിൽ ഏകദേശം 2.5 ദശലക്ഷം TEU ശേഷി ഫലപ്രദമായി പൂട്ടിയിരിക്കുന്നതിനാൽ, കാലതാമസം, തുറമുഖ തടസ്സങ്ങൾ അല്ലെങ്കിൽ കാലാവസ്ഥാ തടസ്സങ്ങൾ എന്നിവ ശൂന്യമായ കപ്പലോട്ടങ്ങൾക്ക് കാരണമാകാതെ തന്നെ ഉൾക്കൊള്ളാൻ കാരിയറുകൾക്ക് മടി കുറവാണ്. ഇറുകിയ നികത്തൽ ചക്രം നടത്തുന്ന ഏതൊരു ഇറക്കുമതിക്കാരനും, ആ കുറഞ്ഞ വിശ്വാസ്യത നിരക്ക് പ്രീമിയത്തേക്കാൾ വലിയ പ്രവർത്തന തലവേദനയാണെന്ന് പറയാം.
ഒരു സാധാരണ ഷിപ്പ്മെന്റിന് ഇത് എങ്ങനെ പ്രവർത്തിക്കും
തെക്കൻ ചൈനയിലെ ഒരു ഫാക്ടറിയിൽ നിന്ന് യുഎസ് ഈസ്റ്റ് കോസ്റ്റിലെ ഒരു വിതരണ കേന്ദ്രത്തിലേക്ക് കൊണ്ടുപോകുന്ന ഒരു സാധാരണ 40 അടി കണ്ടെയ്നർ പൊതു ഉൽപ്പന്നങ്ങൾ എടുക്കുക. 2026 ന്റെ ഭൂരിഭാഗവും ഉപയോഗത്തിലുള്ള റൂട്ടിംഗ് പ്രകാരം, ആ കയറ്റുമതി പ്രതിസന്ധിക്ക് മുമ്പുള്ള സൂയസ് റൂട്ടിംഗുമായി താരതമ്യപ്പെടുത്തുമ്പോൾ ഏകദേശം 8 മുതൽ 12 വരെ അധിക ട്രാൻസിറ്റ് ദിവസങ്ങൾ എടുക്കും, കൂടാതെ യുദ്ധ-അപകട ഇൻഷുറൻസ്, ഇന്ധന സർചാർജുകൾ, ശേഷി അടിസ്ഥാനമാക്കിയുള്ള വിലനിർണ്ണയം എന്നിവയെല്ലാം കണക്കിലെടുക്കുമ്പോൾ 15% മുതൽ 25% വരെ നിരക്കിൽ പ്രീമിയം ഈടാക്കും. ഏകദേശം 4,200 മുതൽ 7,200 യുഎസ് ഡോളർ വരെ വിലയുള്ള ഒരു 40 അടി ബോക്സിൽ, ആ പ്രീമിയം മാത്രം ഒരു കണ്ടെയ്നറിന് നൂറുകണക്കിന് മുതൽ ആയിരം ഡോളർ വരെ ഒഴിവാക്കാവുന്ന ചിലവ് പ്രതിനിധീകരിക്കുന്നു.
LCL വോള്യങ്ങൾ നീക്കുന്ന ചെറിയ ഷിപ്പർമാർക്കും ഇതേ സമ്മർദ്ദത്തിന്റെ അല്പം വ്യത്യസ്തമായ പതിപ്പ് അനുഭവപ്പെടുന്നു - ഓരോ കണ്ടെയ്നർ നിരക്കിലും ഉണ്ടാകുന്ന ഏറ്റക്കുറച്ചിലുകൾ കുറവാണ്, എന്നാൽ ഏകീകരണത്തോടുള്ള കൂടുതൽ സംവേദനക്ഷമത ഇതിനകം വിപുലീകരിച്ച സമുദ്രനിരപ്പിന് മുകളിൽ അടുക്കി വയ്ക്കുന്നത് വൈകിപ്പിക്കുന്നു. ചൈന-യുഎസ് വ്യാപാരത്തിലെ പീക്ക് സീസൺ സാധാരണയായി ഓഗസ്റ്റ് മുതൽ ഒക്ടോബർ വരെയാണ്, വർഷാവസാന റീട്ടെയിൽ മുന്നേറ്റത്തിന് മുന്നോടിയായി, 2026 അല്ലെങ്കിൽ 2027 ലെ ആ വിൻഡോയിൽ ചരക്ക് നീക്കാൻ പദ്ധതിയിടുന്ന ഏതൊരു ഷിപ്പറും ഒന്നാം പാദത്തിലെ ഏറ്റവും താഴ്ന്ന നിരക്കിനേക്കാൾ 40% മുതൽ 80% വരെ നിരക്കുകൾ പ്രതീക്ഷിക്കണം, ഇത് ഇതിനകം അടിസ്ഥാന നിരക്കിൽ ചേർത്തിട്ടുള്ള റെഡ് സീ പ്രീമിയവുമായി നേരിട്ട് കൂട്ടിച്ചേർക്കുന്നു.
ഫോർവേഡർമാർക്കും ഇറക്കുമതിക്കാർക്കും ഇപ്പോൾ പ്രായോഗിക നീക്കങ്ങൾ
ഇതിനർത്ഥം ഷിപ്പർമാർ ശക്തിയില്ലാത്തവരാണെന്നാണ്. 2026-ൽ ചെങ്കടൽ തടസ്സം ഏറ്റവും നന്നായി കൈകാര്യം ചെയ്യുന്ന ഫോർവേഡർമാർ അതിനെ ഒരു അത്ഭുതമായിട്ടല്ല, മറിച്ച് ഒരു ആസൂത്രണ ഇൻപുട്ടായി കണക്കാക്കുന്നു, അസ്ഥിരമായ സ്പോട്ട് വിലനിർണ്ണയം പിന്തുടരുന്നതിനുപകരം വോളിയം അനുവദിക്കുന്ന കരാർ നിരക്കുകൾ ലോക്ക് ചെയ്യുന്നു, ഒരു കാരിയർ ഇപ്പോഴും രണ്ടും വാഗ്ദാനം ചെയ്യുന്ന ഏതൊരു ലെയ്നിനും കേപ്പും സൂയസ് ഓപ്ഷനുകളും തമ്മിലുള്ള തത്സമയ താരതമ്യം നിലനിർത്തുന്നു. പ്രതിസന്ധിക്ക് മുമ്പുള്ള 26 ദിവസത്തെ ഹോങ്കോങ്ങിൽ നിന്ന് യൂറോപ്പിലേക്കുള്ള ഗതാഗതം പൂർണ്ണമായും തിരിച്ചെത്തുമെന്ന് കരുതുന്നതിനുപകരം, റീപ്ലേനിഷ്മെന്റ് പ്ലാനുകളിൽ കുറച്ച് അധിക ദിവസത്തെ ബഫർ ഇൻവെന്ററി നിർമ്മിക്കുന്നത് അമിത ജാഗ്രതയുള്ള ഒരു ഹെഡ്ജിനേക്കാൾ സാധാരണ രീതിയായി മാറിയിരിക്കുന്നു.
ചൈന-യുഎസ് ഇടനാഴിയിൽ ആഴമേറിയതും പ്രത്യേകവുമായ പരിചയമുള്ള ഒരു ഫോർവേഡർക്ക് അതിന്റെ സംരക്ഷണം ലഭിക്കുന്നത് ഇത്തരത്തിലുള്ള അന്തരീക്ഷത്തിലാണ്. 2010 മുതൽ ഷെൻഷെൻ ആസ്ഥാനമായി പ്രവർത്തിക്കുന്ന ടോപ്വേ ഷിപ്പിംഗ്, 15 വർഷത്തിലേറെയായി ചൈന-യുഎസ് അന്താരാഷ്ട്ര ലോജിസ്റ്റിക്സിലും കസ്റ്റംസ് ക്ലിയറൻസിലും പ്രത്യേക ശ്രദ്ധ കേന്ദ്രീകരിച്ചിരിക്കുന്നു, കൂടാതെ 2026 ലെ പോലെ തന്നെ ഗതാഗത സമയങ്ങളും സർചാർജുകളും ഇടയ്ക്കിടെ നീങ്ങുമ്പോൾ ആ ലെയ്ൻ-നിർദ്ദിഷ്ട ആഴം പ്രധാനമാണ്. ഇതുപോലുള്ള ഒരു കാലയളവിൽ ഒരു ഷിപ്പർക്ക് യഥാർത്ഥത്തിൽ ആവശ്യമായ മുഴുവൻ ശൃംഖലയും ടോപ്വേയുടെ സേവനം ഉൾക്കൊള്ളുന്നു - ചൈനയിലെ ആദ്യ ലെഗ് പിക്കപ്പും ചരക്കുനീക്കവും, ലോകമെമ്പാടുമുള്ള പ്രധാന തുറമുഖങ്ങളിലേക്കുള്ള ഫ്ലെക്സിബിൾ ഫുൾ-കണ്ടെയ്നർ-ലോഡും കണ്ടെയ്നർ-ലോഡിനേക്കാൾ കുറവും ഉള്ള സമുദ്ര ചരക്ക്, ഷെഡ്യൂൾ വേരിയബിലിറ്റി ആഗിരണം ചെയ്യുന്നതിനുള്ള വിദേശ വെയർഹൗസിംഗ് , ഇരുവശത്തും കസ്റ്റംസ് ക്ലിയറൻസ്, യുഎസ് വിപണിയിലേക്ക് അവസാന മൈൽ ഡെലിവറി.
എഫ്സിഎൽ സ്ഥലം നേരത്തെ പൂട്ടണോ അതോ എൽസിഎൽ ഏകീകരണത്തിനായി കാത്തിരിക്കണോ, അല്ലെങ്കിൽ നൽകിയിരിക്കുന്ന ഒരു ഷിപ്പ്മെന്റ് വേഗതയേറിയതും എന്നാൽ അപകടസാധ്യതയുള്ളതുമായ റൂട്ടിംഗിന്റെ അധിക പ്രീമിയത്തിന് അർഹമാണോ എന്ന് തൂക്കിനോക്കാൻ ശ്രമിക്കണോ എന്ന് തീരുമാനിക്കാൻ ശ്രമിക്കുന്ന ഷിപ്പർമാർക്ക്, ഒരൊറ്റ ഉദ്ധരിച്ച സംഖ്യയ്ക്ക് പകരം - യഥാർത്ഥ ട്രാൻസിറ്റ്-സമയവും ചെലവ് ട്രേഡ്-ഓഫുകളും സജ്ജമാക്കാൻ കഴിയുന്ന ഒരു ഫോർവേഡർ ഉണ്ടായിരിക്കുക എന്നതാണ് പലപ്പോഴും സുഗമമായ പീക്ക് സീസണും ചെലവേറിയ സീസണും തമ്മിലുള്ള വ്യത്യാസം.
സാഹചര്യങ്ങൾ മാറുമ്പോൾ വേഗത്തിൽ നീങ്ങാൻ കഴിയുന്ന ഒരു ഫോർവേഡറിൽ യഥാർത്ഥ മൂല്യവുമുണ്ട്. 2026 ജൂണിൽ സംഭവിച്ചതുപോലെ, ചെങ്കടലിന്റെ സാഹചര്യം വളരെ ചെറിയ മുന്നറിയിപ്പുകൾ നൽകി മാറാൻ സാധ്യതയുള്ളതിനാൽ, കാരിയർ അറിയിപ്പുകൾ സജീവമായി ട്രാക്ക് ചെയ്യുകയും ബുക്കിംഗ് ശുപാർശകൾ ക്രമീകരിക്കുകയും ഒരു പ്രത്യേക ലെയ്ൻ താൽക്കാലികമായി സാധാരണയേക്കാൾ വിലകുറഞ്ഞതോ അപകടകരമോ ആകുമ്പോൾ ഫ്ലാഗ് ചെയ്യുകയും ചെയ്യുന്ന ഒരു പങ്കാളിയിൽ നിന്ന് ഷിപ്പർമാർക്ക് പ്രയോജനം ലഭിക്കും, ആ ആഴ്ച ഒരു കാരിയർ പ്രസിദ്ധീകരിക്കുന്ന ഏത് നിരക്കിലും കടന്നുപോകുന്ന ഒരാളേക്കാൾ.
ഒരു ഇടത്തരം ഇറക്കുമതിക്കാരന്, ഏഷ്യ-യൂറോപ്പ് അല്ലെങ്കിൽ ഏഷ്യ-യുഎസ് ഈസ്റ്റ് കോസ്റ്റ് പാതയിൽ പ്രതിവർഷം 200 കണ്ടെയ്നറുകൾ നീക്കുന്നത് എങ്ങനെയെന്ന് ഒരു കണക്ക് വെക്കുന്നതും മൂല്യവത്താണ്. ഒരു ബോക്സിന് ശരാശരി 5,000 യുഎസ് ഡോളർ എന്ന നിരക്കിൽ ആ വോള്യത്തിൽ പ്രയോഗിക്കുന്ന ഒരു യാഥാസ്ഥിതിക 15% നിരക്ക് പ്രീമിയം പോലും, ചെങ്കടൽ സാധാരണഗതിയിൽ പ്രവർത്തിച്ചിരുന്നെങ്കിൽ നിലനിൽക്കാത്ത ചെലവ് ഏകദേശം 150,000 യുഎസ് ഡോളറായി മാറുന്നു. ദൈർഘ്യമേറിയതും പ്രവചനാതീതവുമായ ഗതാഗത സമയങ്ങൾക്കെതിരെ ബഫർ ചെയ്യുന്നതിന് ആവശ്യമായ അധിക വെയർഹൗസിംഗ് ദിവസങ്ങളിൽ ലെയർ ചെയ്യുക, കൂടാതെ ഇൻവെന്ററി വഹിക്കൽ ചെലവുകൾ ഉൾപ്പെടുത്തിയാൽ ആ വലിപ്പത്തിലുള്ള ഒരു ബിസിനസ്സിനായി പ്രതിസന്ധിയുടെ യഥാർത്ഥ വാർഷിക ചെലവ് ആറ് അക്കങ്ങളായി എളുപ്പത്തിൽ വർദ്ധിപ്പിക്കാൻ കഴിയും.
2027 ലേക്കുള്ള വഴിയും അതിനപ്പുറവും
ചെങ്കടൽ യഥാർത്ഥത്തിൽ വീണ്ടും തുറക്കുമോ എന്നത് ഷിപ്പിംഗ് വ്യവസായത്തിന്റെ നിയന്ത്രണത്തിന് പുറത്തുള്ള ഘടകങ്ങളെ ആശ്രയിച്ചിരിക്കുന്നു - ഗാസ സാഹചര്യത്തിന്റെ പാത, വിശാലമായ ഇറാൻ-ഇസ്രായേൽ സംഘർഷം, വിശാലമായ പ്രാദേശിക സംഘർഷത്തിൽ ഹൂത്തികൾ സ്വന്തം സ്വാധീനം ചെലുത്തുന്ന കണക്കുകൂട്ടലുകൾ എന്നിവ. ഒരു ചരക്ക് കൈമാറ്റക്കാരനോ ഇറക്കുമതിക്കാരനോ ഇതൊന്നും സ്വാധീനിക്കാൻ കഴിയില്ല, അതുകൊണ്ടാണ് വ്യവസായത്തിലെ നിലവിലെ തന്ത്രപരമായ ഉപദേശങ്ങളിൽ ഭൂരിഭാഗവും ഒരു പരിഹാര തീയതിയിൽ പന്തയം വയ്ക്കുന്നതിനുപകരം അനിശ്ചിതത്വത്തിന് ചുറ്റും രൂപകൽപ്പന ചെയ്യുന്നതിലാണ് ശ്രദ്ധ കേന്ദ്രീകരിക്കുന്നത്.
ഈ യാഥാർത്ഥ്യത്തെ പ്രതിഫലിപ്പിക്കുന്ന ദീർഘകാല വാതുവെപ്പുകൾ കാരിയറുകൾ ഇതിനകം നടത്തിയിട്ടുണ്ട്. കുറഞ്ഞത് 2027 വരെ കേപ്പ് ഓഫ് ഗുഡ് ഹോപ്പ് റൂട്ടിംഗ് തുടരുമെന്ന അനുമാനത്തെത്തുടർന്ന് ഫ്ലീറ്റ് വിന്യാസ പദ്ധതികൾ, പുതിയ നിർമ്മാണ ഓർഡറുകൾ, നെറ്റ്വർക്ക് പുനർരൂപകൽപ്പനകൾ എന്നിവ പുനഃസജ്ജമാക്കി, കൂടാതെ പനാമ കനാൽ ശേഷി വർദ്ധിപ്പിക്കൽ, ആർട്ടിക് ഷിപ്പിംഗ് റൂട്ടുകൾ, ട്രാൻസ്-സൈബീരിയൻ ഇടനാഴി പോലുള്ള റെയിൽ ഓപ്ഷനുകൾ തുടങ്ങിയ ബദൽ ഇടനാഴികളിലുള്ള താൽപ്പര്യം അതിനനുസരിച്ച് വളർന്നു, എന്നിരുന്നാലും അവയ്ക്കൊന്നും സൂയസ് കനാൽ വ്യാപ്തത്തിന് പൂർണ്ണമായും പകരമാകാൻ കഴിയില്ല.
നിലവിൽ, ഏറ്റവും യാഥാർത്ഥ്യബോധമുള്ള ആസൂത്രണ അനുമാനം, ചെങ്കടൽ പ്രീമിയം ഒരു താൽക്കാലിക സർചാർജ് അല്ല, മറിച്ച് ഏഷ്യ-യൂറോപ്പ്, ഏഷ്യ-യുഎസ് ഈസ്റ്റ് കോസ്റ്റ് വ്യാപാരത്തിന്റെ ഒരു ഘടനാപരമായ സവിശേഷതയാണ് എന്നതാണ്, കുറഞ്ഞത് ഒരു വർഷത്തേക്കോ ഒരുപക്ഷേ വളരെ കൂടുതലോ. ആ അനുമാനം അവരുടെ ബജറ്റുകളിലും റൂട്ടിംഗ് തീരുമാനങ്ങളിലും ഫോർവേഡർ ബന്ധങ്ങളിലും ഉൾപ്പെടുത്തുന്ന ഷിപ്പർമാർ ഇന്ന് 2023 ന് മുമ്പുള്ള ഭൂപടത്തിലേക്ക് പൂർണ്ണമായ തിരിച്ചുവരവിനായി കാത്തിരിക്കുന്നവരേക്കാൾ വളരെ മികച്ച നിലയിലായിരിക്കും.
തീരുമാനം
മൂന്ന് വർഷങ്ങൾക്ക് ശേഷം, ചെങ്കടൽ പ്രതിസന്ധി വ്യവസായത്തിലെ മിക്കവരും ആദ്യം പ്രതീക്ഷിച്ചതിലും വളരെ കൂടുതൽ നിലനിൽക്കുന്നതായി തെളിഞ്ഞു, 2026 ലെ സംഭവവികാസങ്ങൾ - ഗാസ വെടിനിർത്തലിന് ശേഷമുള്ള ഒരു ചെറിയ മഞ്ഞുവീഴ്ചയും തുടർന്ന് ഇറാൻ-ഇസ്രായേൽ സംഘർഷം വീണ്ടും ആളിക്കത്തിയപ്പോൾ ഹൂത്തികളുടെ പുതുക്കിയ നിരോധനവും - വീണ്ടും തുറക്കുന്നതിനെക്കുറിച്ചുള്ള ഏതൊരു സംസാരവും എത്രത്തോളം സോപാധികമാണെന്ന് ഓർമ്മിപ്പിക്കുന്നു. ഇത് സൃഷ്ടിച്ച ചെലവുകളും നിശബ്ദമായി ഇല്ലാതാകുന്നില്ല: അധിക ഗതാഗത ദിവസങ്ങൾ, വർദ്ധിച്ച യുദ്ധ-അപകട ഇൻഷുറൻസ്, കർശനമായ കപ്പൽ ശേഷി, വിശാലമായ വിപണി മയപ്പെടുത്തിയിട്ടും കഷ്ടിച്ച് കുറഞ്ഞ ചരക്ക് നിരക്ക് പ്രീമിയം.
ചൈനയിൽ നിന്ന് ചരക്ക് കൊണ്ടുപോകുന്ന ഏതൊരാൾക്കും പ്രായോഗികമായി മനസ്സിലാക്കാവുന്ന കാര്യം ലളിതമാണ്: ഗുഡ് ഹോപ്പ് മുനമ്പിനെ സ്ഥിരസ്ഥിതിയായി ആസൂത്രണം ചെയ്യുക, അപവാദമല്ല, സൂയസ് റൂട്ടിലെ ഏതെങ്കിലും സമ്പാദ്യം അടിസ്ഥാന उपालമായി കണക്കാക്കുക. ഈ ഇടപാടിന്റെ ഇരുവശങ്ങളും മനസ്സിലാക്കുന്ന, യഥാർത്ഥത്തിൽ നടപ്പിലാക്കാൻ നെറ്റ്വർക്ക് ഉള്ള ഒരു ഫോർവേഡറുമായി പ്രവർത്തിക്കുന്നത്, ആ അപകടസാധ്യത ആസൂത്രണം ചെയ്യാത്ത ചെലവായി മാറുന്നത് തടയുന്നതിനുള്ള കൂടുതൽ വിശ്വസനീയമായ മാർഗങ്ങളിലൊന്നാണ്. ഒരു ദശാബ്ദത്തിലേറെയായി ടോപ്വേ ഷിപ്പിംഗ് അതിന്റെ ചൈന-യുഎസ് ലോജിസ്റ്റിക്സ് ബിസിനസ്സ് കെട്ടിപ്പടുത്ത പങ്ക് അതാണ്, ചെങ്കടൽ പ്രതിസന്ധി ആദ്യം ആരംഭിച്ചപ്പോഴത്തെപ്പോലെ ഇന്നും അത് പ്രസക്തമായി തുടരുന്നു.
പതിവ്
ചോദ്യം: 2026 സെപ്റ്റംബറിൽ കണ്ടെയ്നർ ഷിപ്പിംഗിനായി ചെങ്കടൽ കനാൽ ഉപയോഗിക്കുന്നത് സുരക്ഷിതമാണോ?
എ: വിശ്വസനീയമല്ല. ഒരു ന്യൂനപക്ഷം കാരിയറുകൾ ഇപ്പോഴും ചില പ്രത്യേക പാതകളിലൂടെ ഇടയ്ക്കിടെ സൂയസ് ട്രാൻസിറ്റുകൾ നടത്തുന്നു, പക്ഷേ ഇൻഷുറൻസ് കമ്പനികൾ ഈ മേഖലയെ ഉയർന്ന അപകടസാധ്യതയുള്ളതായി കണക്കാക്കുന്നത് തുടരുന്നു, ഇറാൻ-ഇസ്രായേൽ സംഘർഷം വീണ്ടും ആളിക്കത്തിയതിനുശേഷം 2026 ജൂണിൽ ഹൂത്തികൾ ഷിപ്പിംഗ് നിരോധനം പുനഃസ്ഥാപിച്ചു. മിക്ക കാരിയറുകളും ഇപ്പോഴും കേപ്പ് ഓഫ് ഗുഡ് ഹോപ്പ് റൂട്ടിലേക്ക് സ്ഥിരസ്ഥിതിയായി പോകുന്നു.
ചോദ്യം: സൂയസിനെ അപേക്ഷിച്ച് കേപ്പ് ഓഫ് ഗുഡ് ഹോപ്പ് റൂട്ടിന് എത്ര സമയമെടുക്കും?
എ: സാധാരണയായി 8 മുതൽ 14 വരെ അധിക ദിവസങ്ങൾ, നിർദ്ദിഷ്ട ഉത്ഭവസ്ഥാനത്തെയും ലക്ഷ്യസ്ഥാന തുറമുഖങ്ങളെയും ആശ്രയിച്ച്, ഏഷ്യയിൽ നിന്ന് വടക്കൻ യൂറോപ്പിലേക്കുള്ള യാത്രകളിലാണ് സാധാരണയായി ഏറ്റവും വലിയ വർദ്ധനവ് കാണപ്പെടുന്നത്, ഏഷ്യയിൽ നിന്ന് യുഎസ്-പടിഞ്ഞാറൻ തീരത്തേക്കുള്ള കയറ്റുമതിയെ പ്രായോഗികമായി ബാധിച്ചിട്ടില്ല.
ചോദ്യം: 2026 ൽ മൊത്തത്തിലുള്ള ഷിപ്പിംഗ് നിരക്കുകൾ കുറയുന്നുണ്ടെങ്കിലും ചരക്ക് നിരക്കുകൾ പ്രതിസന്ധിക്ക് മുമ്പുള്ള നിലയിലേക്ക് തിരികെ വരാത്തത് എന്തുകൊണ്ട്?
എ: പുതിയ കപ്പലുകളുടെ ഡെലിവറികൾ ശേഷി വർദ്ധിപ്പിക്കുന്നതിനാലാണ് വിശാലമായ നിരക്കുകൾ കുറയുന്നത്. എന്നിരുന്നാലും, ചെങ്കടൽ വഴിതിരിച്ചുവിടൽ, ദൈർഘ്യമേറിയ കേപ് ഓഫ് ഗുഡ് ഹോപ്പ് യാത്രകളിലൂടെ ഏകദേശം 2.5 ദശലക്ഷം TEU ശേഷി ആഗിരണം ചെയ്യുന്നുണ്ട്, ഇത് പൊതു വിപണി മൃദുവാകുമ്പോഴും ബാധിത പാതകളിൽ ഘടനാപരമായ പ്രീമിയം നിലനിർത്തുന്നു.
ചോദ്യം: ചെങ്കടലുമായി ബന്ധപ്പെട്ട നിലവിലെ കാലതാമസം കണക്കിലെടുക്കുമ്പോൾ ഞാൻ FCL അല്ലെങ്കിൽ LCL തിരഞ്ഞെടുക്കണോ?
A: ഒരു പൊതുനിയമം പോലെ, ഒരു ഷിപ്പ്മെന്റ് ഏകദേശം 14 മുതൽ 15 CBM വരെ കവിയുമ്പോൾ FCL കൂടുതൽ ചെലവ് കുറഞ്ഞതായിത്തീരുന്നു, കാരണം LCL ഏകീകരണം ഇതിനകം തന്നെ ദൈർഘ്യമേറിയ സമുദ്ര ഗതാഗതത്തിന് പുറമേ രണ്ട് മുതൽ അഞ്ച് ദിവസം വരെ കാലതാമസം വരുത്തുന്നു. ആ വോളിയം പരിധിക്ക് താഴെ, LCL സാധാരണയായി ഇപ്പോഴും കൂടുതൽ സാമ്പത്തിക തിരഞ്ഞെടുപ്പാണ്.
ചോദ്യം: ഈ കാലയളവിൽ ചൈന-യുഎസ് ഷിപ്പ്മെന്റുകൾക്ക് ടോപ്വേ ഷിപ്പിംഗ് എങ്ങനെ സഹായിക്കും?
A: ടോപ്വേ ഷിപ്പിംഗ് ചൈന-യുഎസ് ലോജിസ്റ്റിക്സിന് പൂർണ്ണ ശൃംഖല പിന്തുണ വാഗ്ദാനം ചെയ്യുന്നു, ഇതിൽ ആദ്യ ഘട്ട ഗതാഗതം, ഫ്ലെക്സിബിൾ എഫ്സിഎൽ, എൽസിഎൽ സമുദ്ര ചരക്ക്, വിദേശ വെയർഹൗസിംഗ്, കസ്റ്റംസ് ക്ലിയറൻസ്, അവസാന മൈൽ ഡെലിവറി എന്നിവ ഉൾപ്പെടുന്നു, 15 വർഷത്തിലധികം അന്താരാഷ്ട്ര ലോജിസ്റ്റിക്സും കസ്റ്റംസ് അനുഭവവുമുള്ള ഒരു സ്ഥാപക ടീമിനെ ആകർഷിക്കുന്നു.