
De opkomst van "nearshoring": verliest de scheepvaart van China naar het Westen terrein?
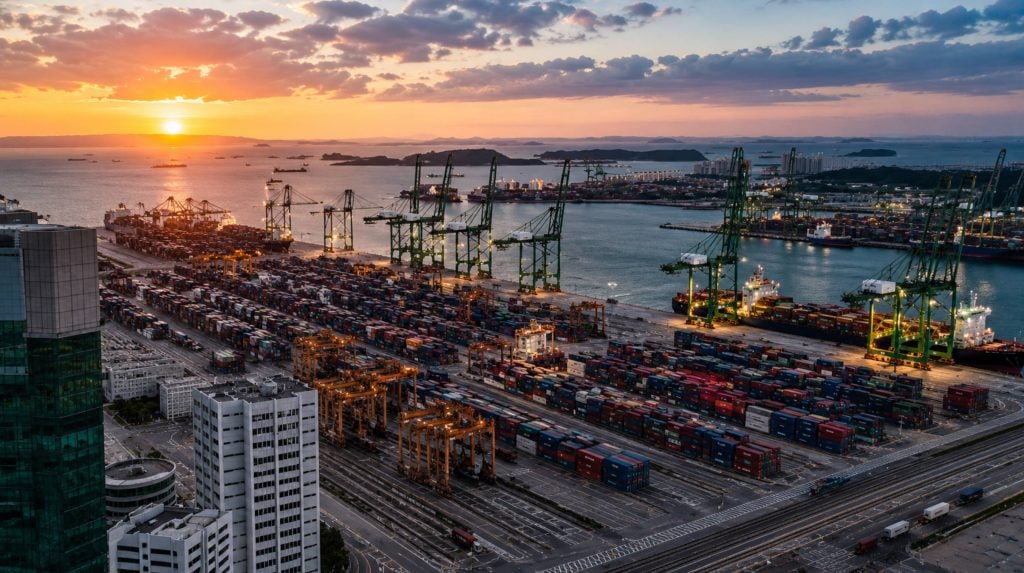
Drie decennia lang gold de uitdrukking "gemaakt in China, verscheept naar het Westen" bijna als een natuurwet in de wereldhandel. Fabrieken concentreerden zich rond de Parelrivierdelta en de Yangtze-delta, containerschepen lagen in de rij voor de kust van Los Angeles en Rotterdam, en importeurs baseerden hun hele bedrijfsmodel op zeetransporten van zes weken vanuit Shenzhen of Ningbo. Die aanname is niet langer veilig.
Tariefschokken, verstoringen tijdens de pandemie en een structurele focus op veerkrachtige toeleveringsketens hebben nearshoring getransformeerd van een niche-risicobeheersingstactiek tot een gangbare inkoopstrategie. Mexico heeft China ingehaald als belangrijkste handelspartner van de Verenigde Staten, expediteurs bieden vrachtwagenroutes vanuit Monterrey aan in dezelfde adem als zeevrachtroutes vanuit Shanghai, en directies in Noord-Amerika en Europa stellen zich dezelfde vraag: verliest de scheepvaart van China naar het Westen daadwerkelijk terrein, of is dit slechts een luidruchtige herverdeling rond een nog steeds dominante productiebasis? Dit artikel duikt in de werkelijke gegevens van 2026 – handelsvolumes, vrachtprijzen, transittijden en tariefstructuren – om een gefundeerd antwoord te geven en bekijkt wat dit betekent voor importeurs die nog steeds afhankelijk zijn van vracht uit China.
Wat is nearshoring precies, en waarom zie je het nu overal?
Nearshoring betekent het verplaatsen van productie of inkoop naar een land dat geografisch dicht bij de eindconsumentenmarkt ligt, meestal zodat goederen per vrachtwagen of trein kunnen worden vervoerd in plaats van over een zeereis van meerdere weken. Voor Amerikaanse merken betekent dit overwegend Mexico, en in mindere mate Centraal-Amerika en het Caribisch gebied. Het is iets anders dan "China Plus One", een verwante maar andere strategie waarbij een bedrijf zijn Chinese toeleveringsbasis intact houdt en een tweede productielocatie toevoegt, vaak in Vietnam, India of Mexico, puur om het risico van afhankelijkheid van één land te verkleinen.
Drie factoren werken tegelijkertijd samen om deze verschuiving te bewerkstelligen. Ten eerste is de volatiliteit van de tarieven de nieuwe norm geworden in plaats van een tijdelijke irritatie: de invoerrechten op Chinese goederen volgens sectie 301 en sectie 232 blijven van kracht, waarbij sommige productcategorieën te maken hebben met gecombineerde tarieven van bijna 100 procent, zelfs nadat een uitspraak van het Amerikaanse Hooggerechtshof een aparte reeks noodtarieven ongeldig verklaarde. Ten tweede dwingt de herziening van de USMCA-overeenkomst in 2026, met formele technische besprekingen die in juli zijn begonnen, merken ertoe om nu al inkoopbeslissingen te nemen in plaats van te wachten op een definitief reglement. Ten derde hebben jarenlange voorraadtekorten en verstoringen in de Rode Zee de prioriteit die inkoopteams hechten aan snelheid en voorspelbaarheid, en niet alleen aan de kostprijs per eenheid, permanent verhoogd.
De gegevens: hoeveel handel is er daadwerkelijk weggetrokken van China?
De cijfers in de krantenkoppen kloppen, maar ze beschrijven een herstel van het evenwicht, geen ineenstorting. De handel tussen de Verenigde Staten, Mexico en Canada bereikte een record van 1.57 biljoen dollar, wat neerkomt op ongeveer 30.8 procent van de totale Amerikaanse handel. Mexico heeft nu een aandeel van ongeveer 16.3 procent in de totale Amerikaanse handel – genoeg om de belangrijkste handelspartner van de VS te blijven. Het aantal vrachtwagenovergangen tussen de VS en Mexico is sinds 2023 met 18 procent gestegen en de buitenlandse directe investeringen in de Mexicaanse industrie bedroegen alleen al in 2025 meer dan 40 miljard dollar, terwijl de leegstand in industriële centra zoals Monterrey en Guadalajara onder de 4 procent ligt.
Aan de Chinese kant zien we eerder een afzwakking dan een volledige verdwijning. De Amerikaanse containerimport uit China bedroeg in de eerste helft van 2026 ongeveer 5.08 miljoen TEU, nog steeds het grootste land van herkomst, maar wel een daling van ongeveer 1.3 procent op jaarbasis. Maandelijkse cijfers laten scherpere schommelingen zien: in april 2026 daalde de Chinese export naar de VS met ongeveer 17.5 procent op jaarbasis, terwijl Zuidoost-Aziatische landen zoals Vietnam, Thailand en Cambodja in dezelfde periode een groei met dubbele cijfers lieten zien. De onderstaande tabel vat de belangrijkste vergelijkende cijfers samen waarmee verladers dit jaar werken.
| metrisch | Chinese oorsprongsroute | Mexico / nabijgelegen vaarweg |
| Gebruikelijk deur-tot-deur transport naar de VS | 25-45 dagen (oceaan) | 7-10 dagen (vrachtwagen/spoor) |
| Aandeel van de totale Amerikaanse handel (2026) | Dalend aandeel, nog steeds de grootste Aziatische bron | ~16.3% – Belangrijkste handelspartner van de VS |
| Volumetrend in de eerste helft van 2026 (bestemming VS) | ~5.08 miljoen TEU, een daling van ~1.3% op jaarbasis. | Het aantal vrachtwagenovergangen is sinds 2023 met ongeveer 18% gestegen. |
| Tariefblootstelling | Artikel 301/232-verplichtingen, sommige categorieën bijna 100% | Grotendeels vrijgesteld van invoerrechten volgens de oorsprongsregels van de USMCA-overeenkomst. |
| Belangrijkste kostenfactor | Zeevracht + invoerrechten + voorraadkosten | Vrachtwagencapaciteit + grenscontrole |
Waarom bedrijven hun strategie voor verzending vanuit China heroverwegen
Vroeger was de prijs het enige gespreksonderwerp; nu is het slechts één variabele van vele. Een container van China naar de Amerikaanse westkust kost gemiddeld nog steeds tussen de 2,700 en 5,500 dollar voor een 40-voets container, afhankelijk van de week en de vervoerder. Routes naar de oostkust zijn duurder vanwege de extra afstand door het Panamakanaal of de omleidingen bij Kaap de Goede Hoop, die 10 tot 14 dagen extra reistijd en 800 tot 1,500 dollar extra per container kosten op routes die anders via het Suezkanaal zouden lopen. Tel daar de invoerrechten bovenop de vrachtkosten bij op, en de uiteindelijke kosten zijn zelfs voor een kwartaal moeilijk te voorspellen.
Snelheid is de tweede belangrijke factor, en wellicht de meest doorslaggevende voor snel bewegende categorieën zoals kleding, seizoensartikelen en accessoires voor consumentenelektronica. Een zending vanuit Shenzhen of Ningbo heeft nog steeds tussen de 25 en 45 dagen nodig om een Amerikaans magazijn van deur tot deur te bereiken, inclusief zeetransport, wachttijd in de haven en transport over land. Een vrachtwagenlading vanuit een Mexicaans industriegebied kan een Amerikaans distributiecentrum binnen 7 tot 10 dagen bereiken. Voor merken die inspelen op trends of hun e-commercevoorraad aanvullen, kan dit verschil alleen al bepalen of een product voor de volle prijs wordt verkocht of wordt afgeprijsd.
De derde drijfveer is simpelweg risicospreiding. Reders op de route China-VS zetten steeds meer in op eigen schepen – die nu ongeveer 63 procent van de operationele capaciteit vertegenwoordigen – deels om zich te beschermen tegen een krapper wordende markt voor gecharterde schepen. Deze capaciteitsdiscipline, gecombineerd met een structurele overcapaciteit van meer dan 10 procent op de belangrijkste oost-westroutes, betekent dat de tarieven nog steeds fors kunnen stijgen rond het hoogseizoen of bij lege afvaarten, zelfs in een over het algemeen afzwakkende markt. Inkoopteams die de dupe werden van de tariefstijgingen in 2021-2022 zijn niet langer bereid al hun inkoopbudget in één geografische regio te concentreren.
Zeevracht in 2026: tarieven, capaciteit en de werkelijke kosten van scheepvaart van China naar het Westen
Ondanks alle berichten over nearshoring blijft zeevracht de ruggengraat van de wereldhandel, goed voor meer dan 80 procent van het wereldvolume, en China blijft de spil van dat netwerk. Wat wel is veranderd, is de prijsstabiliteit die verladers kunnen verwachten. De enorme orderboeken voor schepen die tussen 2020 en 2023 werden geplaatst, zijn nu geleverd, waardoor er wereldwijd een overaanbod is en de langetermijncontracttarieven over het algemeen dalen – zelfs nu kortetermijnpieken rond Chinees Nieuwjaar, het hoogseizoen of omleidingen via de Rode Zee de markt van week tot week onvoorspelbaar houden.
| Handelsroute | Gemiddeld tarief voor een 40ft FCL-container (2026) | Opvallende chauffeur |
| China → Amerikaanse westkust | $ 2,700- $ 5,500 | Overaanbod aan schepen houdt de tarieven laag, capaciteitsdiscipline door vervoerders |
| China → Amerikaanse oostkust | $ 2,900- $ 7,200 | Routebepaling via het Panamakanaal plus premies voor omleidingen via de Rode Zee/Suez |
| China → Europa (belangrijkste havens) | $ 2,500- $ 3,600 | Gedeeltelijke normalisatie van het Suezkanaal nog steeds in afwachting, risico op congestie |
| Mexico → grens met de VS (vrachtwagenlading) | Prijs per lading, niet per container | USMCA-status zonder invoerrechten, maar capaciteitsonevenwicht in noordelijke richting |
Voor bedrijven die nog steeds het grootste deel van hun volume vanuit China vervoeren, is de praktische conclusie dat tariefvolatiliteit, en niet een gestage op- of neerwaartse trend, het bepalende kenmerk van 2026 zal zijn. Vroeg boeken, flexibele havenopties zoals Xiamen, Qingdao of Lianyungang naast Shanghai en Ningbo behouden, en samenwerken met een expediteur die op korte termijn kan schakelen tussen volledige containerladingen en deelladingen, zijn basisvereisten geworden in plaats van extra's.
Verliest China nu echt terrein, of breidt het gewoon zijn invloed uit?
De gegevens ondersteunen een genuanceerder verhaal dan een simpele daling. De wereldwijde containerexport van China is dicht bij historische hoogtepunten gebleven en het land blijft de containerhandel tussen Azië en Europa domineren, goed voor meer dan driekwart van de zendingen op die route. Wat wel verandert, is de mix van bestemmingen: de Chinese export naar ASEAN-buurlanden is snel gegroeid, waarbij Vietnam alleen al in de eerste vier maanden van 2026 voor meer dan 72 miljard dollar aan Chinese goederen afnam, vóór Thailand, Maleisië en Indonesië. Een aanzienlijk deel van de "Vietnam-boom" die in de Amerikaanse importstatistieken naar voren komt, blijkt bij nader onderzoek te bestaan uit Chinese componenten en subassemblages die in Vietnamese of Cambodjaanse fabrieken worden afgewerkt voordat ze naar de Verenigde Staten worden geëxporteerd – de Chinese toeleveringsketen breidt zich dus zijwaarts uit in plaats van te krimpen.
Dit is van belang voor hoe importeurs het nearshoring-verhaal moeten interpreteren. In plaats van een massale uittocht, is er sprake van een hybride model: een Chinese toeleveringsbasis behouden voor categorieën waar het Chinese productie-ecosysteem, de beschikbaarheid van componenten en de kostenefficiëntie ongeëvenaard blijven, terwijl nearshoring- of Zuidoost-Aziatische capaciteit wordt ingezet voor tariefgevoelige of tijdgevoelige productlijnen. Expediteurs die hun activiteiten puur rond de routes China-VS hadden opgebouwd, moeten zich aanpassen en multi-origin, multi-modale logistieke dienstverleners worden om relevant te blijven voor hun klanten.
Die aanpassing is precies de ruimte waarin bedrijven zoals Topway Shipping zijn gegroeid. Topway Shipping, met hoofdkantoor in Shenzhen en actief sinds 2010, is opgericht door een team met meer dan vijftien jaar ervaring in internationale logistiek en douaneafhandeling, met een langdurige focus op de corridor tussen China en de VS. In plaats van één transportmethode aan te bieden, bestrijkt het bedrijf de volledige logistieke keten – van het transport vanuit Chinese fabrieken, opslag in het buitenland , douaneafhandeling aan beide kanten tot de levering aan de eindbestemming – naast flexibele zeevracht voor volle en deelladingen naar belangrijke havens wereldwijd. Voor merken die hun Chinese inkoopbasis willen behouden en tegelijkertijd de hierboven beschreven kosten- en tijdsdruk willen beheersen, is deze complete dienstverlening precies wat een volatiele handelsroute beheersbaar maakt.
Waar China nog steeds de overhand heeft: categorieën die voorlopig nog niet naar nearshoring zullen verhuizen.
Nearshoring is economisch gezien het meest zinvol voor omvangrijke, eenvoudige of aan invoerrechten onderhevige goederen waarbij snelheid belangrijker is dan de marginale kostprijs per eenheid – meubels, huishoudelijke apparaten en bepaalde auto-onderdelen zijn goede voorbeelden. Het is veel minder zinvol voor categorieën die afhankelijk zijn van diepgaande, gespecialiseerde toeleveringsketens die decennia nodig hebben gehad om op te bouwen. Elektronica, halfgeleiders, precisiecomponenten en complexe assemblages met meerdere onderdelen blijven sterk geconcentreerd in China en delen van Oost-Azië, waar honderden toeleveranciers zich binnen een dag rijden van één enkele assemblagefabriek bevinden. Het is mogelijk om die concentratie in Mexico of Vietnam te bereiken binnen een periode van tien jaar, niet binnen twee jaar.
Grensoverschrijdende e-commerce is een andere categorie waar de voordelen van China structureel zijn in plaats van toevallig. Verkopers die Amazon FBA, Shopify of TikTok Shop-webshops beheren, zijn afhankelijk van snelle productie in kleine batches, snelle prototyping en geconsolideerde verzending vanuit hubs zoals Shenzhen en Guangzhou. Deze hubs liggen dicht bij een van 's werelds meest efficiënte douane-infrastructuur, met name voor de route langs de Amerikaanse oostkust. Voor dit segment van importeurs is de praktische vraag zelden "moeten we China verlaten?", maar eerder "hoe kunnen we verzending vanuit China sneller, goedkoper en voorspelbaarder maken?".
Wat dit betekent voor importeurs en grensoverschrijdende e-commerce merken
Voor de meeste kleine en middelgrote importeurs is volledige nearshoring noch realistisch, noch noodzakelijk. De meer gangbare en beter te verdedigen strategie is een hybride model: behoud de kernproductie in China voor categorieën waar kwaliteit, componentaanbod of prijs nog steeds gunstig is, terwijl nearshoring wordt ingezet als gerichte bescherming voor specifieke SKU's met de hoogste importtarieven of de kortste levertijden. Het succesvol uitvoeren van dit hybride model hangt veel meer af van de logistieke uitvoering dan van de productiestrategie alleen.
Dit is waar een full-chain partner zijn waarde bewijst. In plaats van te jongleren met verschillende leveranciers voor transport vanuit de fabriek, zeevrachtboekingen, douaneafhandeling en levering aan de eindklant, kunnen merken die samenwerken met één enkele aanbieder zoals Topway Shipping een zending van een productielijn in Shenzhen via een overzees magazijn en douaneafhandeling naar de eindklant transporteren volgens één gecoördineerd plan. Omdat de service zowel FCL- als LCL-zeevracht naar belangrijke havens wereldwijd omvat, worden kleinere verkopers die geen volledige container kunnen vullen, niet gedwongen tot de hogere kosten per eenheid of langere wachttijden voor consolidatie die vaak gepaard gaan met het samenwerken met meerdere regionale expediteurs.
In de praktijk zouden importeurs die zich op 2026 richten, flexibiliteit in havengebruik, vroegtijdige boekingen en diversificatie van herkomst als standaardprocedures moeten beschouwen in plaats van als noodmaatregelen. Het inbouwen van buffertijd rond Chinees Nieuwjaar en het hoogseizoen, het nauwlettend volgen van wijzigingen in tariefclassificaties en het kiezen van een logistieke partner met daadwerkelijke ervaring in douaneafhandeling op de route China-VS – en niet alleen met boekingscapaciteit – zullen belangrijker zijn voor de uiteindelijke kosten en de tijdige levering dan het land waar een product toevallig is geproduceerd.
Conclusie
De scheepvaart tussen China en het Westen verdwijnt niet, maar is niet langer de onbetwiste standaard die het tien jaar geleden was. De opkomst van Mexico, de door tarieven gedreven diversificatie naar Zuidoost-Azië en de aanhoudende volatiliteit in de zeevracht hebben allemaal bijgedragen aan het Chinese aandeel in de handel met de VS, zelfs nu de Chinese productiebasis de grootste en meest kostenefficiënte ter wereld blijft voor complexe en componentrijke goederen. Het echte verhaal van 2026 is regionalisering en hybridisatie, niet vervanging: de meest succesvolle importeurs hanteren een duale toeleveringsketen in plaats van zich op één dominante markt te richten.
Voor merken die nog steeds afhankelijk zijn van vracht uit China – wat nog steeds het geval is bij de meerderheid van de grensoverschrijdende e-commerce verkopers – komt het concurrentievoordeel nu van de logistieke uitvoering in plaats van alleen de geografische locatie. Samenwerken met een ervaren, complete dienstverlener die zowel de Chinese kant van de zaak als de realiteit van de Amerikaanse douane en de levering aan huis begrijpt, zoals Topway Shipping, is vaak wat een merk onderscheidt dat de vrachtvolatiliteit van 2026 soepel opvangt van een merk dat erdoor overrompeld wordt.
Veelgestelde vragen
Vraag: Vervangt nearshoring China daadwerkelijk als productiebasis?
A: Niet in de groothandel. Nearshoring groeit het snelst voor omvangrijke, tariefgevoelige of tijdgevoelige goederen, terwijl China een sterke voorsprong behoudt in elektronica, componenten en complexe assemblages waarvoor het toeleveringssysteem nog geen gemakkelijk alternatief heeft.
V: Hoeveel langer duurt de verzending vanuit China vergeleken met Mexico?
A: Zeevracht van China naar de VS duurt doorgaans 25 tot 45 dagen van deur tot deur, terwijl vracht per vrachtwagen vanuit Mexico een distributiecentrum in de VS in ongeveer 7 tot 10 dagen kan bereiken. Daarom worden tijdgevoelige categorieën als eerste vervoerd.
V: Zijn de importheffingen van China op Amerikaanse producten de belangrijkste reden waarom bedrijven hun activiteiten diversifiëren?
A: Tarieven zijn een belangrijke factor — sommige productcategorieën hebben te maken met gecombineerde invoerrechten van bijna 100 procent — maar ook de volatiliteit van vrachtprijzen, het risico op havencongestie en de wens om niet afhankelijk te zijn van één land, zijn belangrijke drijfveren.
V: Betekent het verplaatsen van de productie naar Vietnam of Zuidoost-Azië dat China volledig wordt verlaten?
A: Vaak niet. Een groot deel van de exportgroei in Zuidoost-Azië wordt aangedreven door Chinese componenten en door Chinese fabrieken die goederen lokaal afwerken voordat ze opnieuw worden geëxporteerd. De invloed van China op de toeleveringsketen blijft dus bestaan in plaats van te verdwijnen.
V: Wat moet een kleine e-commerceverkoper doen met al deze volatiliteit?
A: Blijf flexibel in je inkoop, boek zeevracht vroegtijdig rond het hoogseizoen, diversifieer de vertrekhavens en werk samen met een logistieke partner die zowel FCL- als LCL-volumes kan verwerken, inclusief douaneafhandeling en levering aan de eindklant.
