
Análise da Sobrecarga: Por que as companhias aéreas ainda estão perdendo dinheiro nas rotas China-EUA
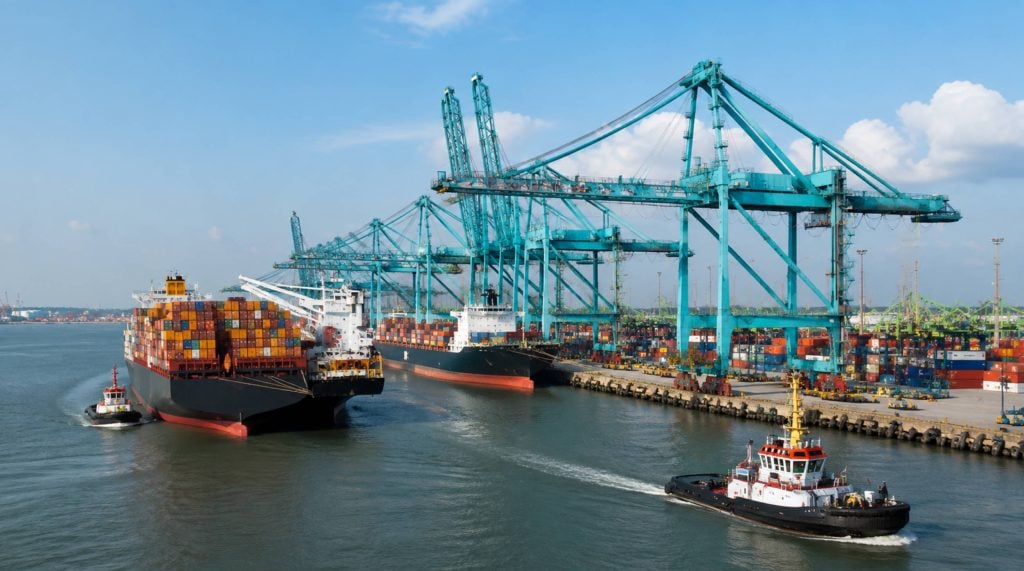
As notícias sobre o transporte marítimo de contêineres na rota transpacífica em 2026 parecem quase uma contradição. Em um mês, as taxas spot do Extremo Oriente para a Costa Oeste dos EUA disparam para quase US$ 6,000 por contêiner de quarenta pés; algumas semanas depois, os agentes de carga cotam valores pouco acima de US$ 2,100 na mesma rota. Por trás dessa oscilação brusca, existe uma história muito mais estável: o comércio entre China e EUA sofre com um excesso crônico de capacidade de navios desde 2023, e mesmo em semanas em que as taxas de frete parecem saudáveis à primeira vista, as empresas que operam esses navios frequentemente perdem dinheiro quando se consideram os custos de combustível, taxas portuárias, afretamento e tonelagem ociosa.
Para importadores, agentes de carga e vendedores de e-commerce que dependem do corredor China-EUA, entender por que isso está acontecendo é mais importante do que acompanhar a cotação de uma única semana. Este artigo analisa os mecanismos da sobrecapacidade transpacífica, os dados financeiros por trás das perdas das transportadoras, os motivos pelos quais as tarifas continuam oscilando e o que os embarcadores podem fazer na prática para proteger suas cadeias de suprimentos enquanto o setor passa por um reequilíbrio plurianual.
Uma rota comercial construída para o boom, agora vivendo a ressaca.
As raízes da atual sobrecapacidade remontam ao período de 2020 a 2023, quando as taxas de frete da era da pandemia atingiram patamares históricos e as transportadoras aproveitaram os lucros inesperados para fazer encomendas agressivas. Os estaleiros da Coreia do Sul e da China ficaram lotados de encomendas de navios porta-contêineres ultragrandes, muitos deles destinados exatamente às rotas Ásia-América do Norte que haviam gerado as maiores margens de lucro. Essas embarcações estão agora sendo entregues em grande número, chegando a um mercado onde o crescimento da demanda do consumidor arrefeceu e onde a política tarifária tornou os embarcadores muito menos previsíveis em relação a como e quando reservam cargas.
A discrepância é estrutural, e não sazonal. Analistas do setor que acompanham a carteira de encomendas global estimam que a frota de contêineres esteja se expandindo em cerca de 3.6% este ano, enquanto o crescimento da demanda subjacente se aproxima de 3%. Essa diferença parece pequena até que se acumule ao longo de um ano inteiro de viagens, e os especialistas da Sea-Intelligence apontaram que o atual ciclo de excesso de capacidade não deve atingir o pico antes de 2027, o que significa que a pressão sobre as tarifas e margens provavelmente persistirá bem além deste ano, a menos que as transportadoras reduzam a capacidade de forma mais agressiva do que têm feito até agora.
A política tarifária adicionou uma segunda pressão, mais errática, a essa sobrecapacidade estrutural. Cada rodada de anúncios de tarifas, isenções ou tréguas desencadeia uma onda de antecipação de reservas, à medida que os importadores tentam cumprir um prazo, seguida por uma queda na demanda assim que a onda passa. As transportadoras acabam perseguindo um alvo móvel: adicionam capacidade e aumentam as tarifas para capturar o aumento da antecipação de reservas, apenas para se depararem com muitos slots vazios quando a demanda diminui e os cancelamentos de viagens se tornam a única alavanca restante para defender os preços.
Essa combinação de excesso estrutural e ciclo de demanda impulsionado por políticas públicas é incomum, mesmo para os padrões de um setor que sempre foi propenso a ciclos de expansão e recessão. Em recessões anteriores, as transportadoras geralmente podiam contar com a recuperação da demanda ao longo de uma curva sazonal previsível, assim que os estoques se normalizassem. Desta vez, o momento da recuperação da demanda está menos ligado aos ciclos de reposição de estoques no varejo e mais a anúncios políticos vindos de Washington e Pequim, que são muito mais difíceis de serem previstos pelos planejadores de rede de uma empresa de transporte marítimo com meses de antecedência, quando navios e espaços precisam ser alocados.
Os números por trás do prejuízo
Os relatórios financeiros das principais transportadoras ilustram a rapidez com que o cenário mudou da lucratividade recorde para uma real crise. O segmento marítimo da Maersk registrou resultado operacional negativo no quarto trimestre do ano passado, e os analistas da Drewry Maritime Financial Research revisaram drasticamente sua previsão de lucros para o ano inteiro das principais empresas de transporte de contêineres, de aproximadamente US$ 75 bilhões projetados no início do ano passado para cerca de US$ 32 bilhões até o final do ano, com novas quedas esperadas à medida que as entregas de novos navios continuam.
Os resultados da Ocean Network Express contam uma história semelhante no âmbito operacional. A transportadora movimentou consideravelmente menos carga da Ásia para a América do Norte em relação ao ano anterior, mesmo mantendo a utilização dos navios próxima a 90%, um indício de que as transportadoras estão mantendo os navios cheios principalmente por meio da redução de tarifas, e não por uma demanda real. A tabela abaixo resume alguns dos dados que definiram a atual recessão.
| Indicador | Leituras recentes | O que isso significa |
| Previsão anual do EBIT das transportadoras | Revisado de aproximadamente US$ 75 bilhões para aproximadamente US$ 32 bilhões. | Colapso generalizado dos lucros do setor, apesar dos volumes de carga estáveis. |
| EBIT do segmento Maersk Ocean (4º trimestre) | Resultado operacional negativo | Uma das três maiores transportadoras registrou prejuízo total em operações marítimas. |
| Crescimento da frota global versus crescimento da demanda | ~3.6% vs. ~3% | O excesso de oferta estrutural está se ampliando em vez de diminuir. |
| UM volume Ásia-EUA no sentido leste | Em comparação com o ano anterior, a taxa de utilização ficou em torno de 90%. | Os navios permanecem cheios apenas porque as tarifas foram reduzidas, não porque a demanda aumentou. |
| Pico de sobrecapacidade cíclica (previsão) | 2027 | O reequilíbrio é um processo plurianual, não se resume a um único trimestre ruim. |
Nenhum desses números sugere uma indústria em queda livre como em 2009 ou nos primeiros meses da pandemia. Em vez disso, descrevem uma sangria lenta: as transportadoras ainda movimentam volumes recordes ou quase recordes, mas o preço que podem cobrar por contêiner foi corroído pelo excesso de vagas disponíveis disputando a mesma carga, e a diferença entre as margens operacionais saudáveis e os números atuais continua aumentando.
Vale lembrar o quanto o pêndulo oscilou. As empresas de transporte marítimo de contêineres, em conjunto, lucraram mais de 300 bilhões de dólares entre 2020 e 2022, um ganho inesperado que financiou a onda de novas construções que agora pressiona o mercado. O atual período de margens apertadas ou negativas é, nesse sentido, a outra metade do mesmo ciclo: o setor tomou empréstimos com base no crescimento futuro da demanda ao encomendar navios durante o boom, e agora está pagando essa dívida na forma de excesso de oferta em um período de desaceleração do crescimento da demanda.
Por que as taxas de juros entre China e EUA continuam oscilando?
As taxas spot no corredor China-EUA apresentaram um padrão verdadeiramente incomum este ano, e esse padrão, por si só, é sintoma de excesso de capacidade, e não sinal de um mercado saudável e equilibrado. Um mercado com muita capacidade ociosa também é um mercado onde um modesto pico de demanda se amplifica, resultando em uma forte alta nas taxas, pois as transportadoras têm todos os incentivos para elevá-las assim que as reservas se tornam um pouco mais restritas, antes que o excesso de tonelagem retorne e faça os preços caírem novamente.
| Período | China/Ásia Oriental – USWC (por FEU) | China/Ásia Oriental – USEC (por FEU) |
| Início de fevereiro de 2026 | $2,124 | $2,946 |
| Final de outubro de 2025 (após a trégua) | US$ 2,147 (queda de 59% em relação ao ano anterior) | US$ 3,044 (queda de 48% em relação ao ano anterior) |
| Pico previsto para o segundo trimestre de 2026 (segundo relatórios de mercado) | $ 6,000 + | $ 7,000 + |
| Início de 2026 (Drewry WCI, misto) | ~ $ 2,100 | - |
As oscilações visíveis nesta tabela foram impulsionadas por uma sequência reconhecível de eventos. Uma trégua comercial em outubro de 2025 entre Washington e Pequim reduziu certas tarifas e suspendeu as taxas portuárias propostas, o que acalmou brevemente o mercado, mas não reverteu o excesso de oferta subjacente, e as taxas continuaram a cair até o início de 2026 devido à fraca demanda. Uma segunda onda de antecipação de cargas antes dos prazos tarifários de meados do ano impulsionou as taxas acentuadamente para cima durante o segundo trimestre, com as transportadoras aplicando aumentos gerais de tarifas e sobretaxas de alta temporada à medida que o espaço se tornava mais escasso. Em julho, vários relatórios de mercado já sinalizavam indícios de que o aumento poderia se estabilizar ou diminuir novamente, ressaltando a rapidez com que o sentimento muda em um mercado com tanta capacidade ociosa.
Para um embarcador que tenta planejar o custo total de desembarque, esse padrão é realmente difícil de lidar. Uma cotação obtida duas semanas antes da carga estar pronta pode estar mil dólares errada no momento em que a reserva é confirmada, e uma data de embarque preferencial pode desaparecer completamente se um aumento de tarifa atrair uma onda de reservas concorrentes para a mesma semana. Garantir espaço e preço com bastante antecedência da data de disponibilidade da carga tornou-se menos uma otimização e mais uma necessidade básica de gerenciamento de riscos.
As rotas da Costa Leste adicionam uma camada extra de complexidade que merece ser destacada separadamente. Como as taxas de trânsito do Canal do Panamá e a rota marítima mais longa já elevam os preços da Costa Leste em centenas ou até mais de mil dólares acima das tarifas da Costa Oeste em um mercado normal, qualquer aumento generalizado de preços tende a impactar ainda mais as reservas da Costa Leste em termos percentuais. Os embarcadores que dividem o volume entre as duas costas, ou que podem optar por uma rota totalmente marítima e uma rota intermodal pela Costa Oeste com transporte ferroviário, geralmente têm mais margem para absorver um aumento repentino do que aqueles vinculados a um único par de portos.
Navegações em branco: uma ferramenta ineficaz com espaço de trabalho cada vez menor.
Diante da queda das tarifas, as transportadoras recorreram à mesma estratégia utilizada durante a crise da pandemia e em todos os ciclos de baixa anteriores: o cancelamento, ou boicote, de viagens programadas para reduzir a capacidade disponível e sustentar os preços. Analistas da Xeneta alertaram no início deste ano que as transportadoras começariam a boicotar viagens com mais frequência à medida que as tarifas spot caíssem nas principais rotas de transporte marítimo, e que os embarcadores deveriam considerar a possibilidade real de uma viagem reservada ser cancelada, às vezes com muito pouco aviso prévio.
O problema para as transportadoras é que o cancelamento de viagens só funciona como mecanismo de sustentação de tarifas até certo ponto. Com tantos navios novos entrando em serviço, o volume de capacidade que precisa ser retirado do mercado para que as tarifas subam significativamente continua crescendo, e cada rodada de cancelamentos de viagens gera problemas operacionais reais para os embarcadores, na forma de atrasos na carga, conexões perdidas e tempos de trânsito imprevisíveis. Esse custo de confiabilidade acaba levando parte da carga para o frete aéreo ou para transportadoras consideradas mais confiáveis, o que não resolve o problema de excesso de capacidade do setor, mas sim redistribui quem arca com o ônus.
Existe também um problema de coordenação inerente à estratégia de cancelamento de voos. Ela só sustenta as tarifas de forma eficaz quando a maioria das principais companhias aéreas reduz a capacidade em proporções semelhantes e praticamente ao mesmo tempo; se uma aliança se omite enquanto outras cancelam voos agressivamente, as companhias que reduziram a capacidade simplesmente entregam participação de mercado para as que não o fizeram, sem o alívio tarifário generalizado que esperavam. Essa dinâmica tornou o comportamento das companhias aéreas nesse aspecto mais difícil de prever, e é parte do motivo pelo qual tantas previsões de tarifas publicadas este ano tiveram que ser revisadas poucas semanas após sua divulgação.
O que a sobrecapacidade persistente significa para importadores e transitários
Para as empresas que realmente transportam mercadorias de fábricas chinesas para prateleiras nos EUA, isso não é apenas uma história abstrata do setor sobre os balanços das transportadoras. Isso influencia decisões reais sobre com quanta antecedência reservar, quanto do custo de um embarque deve ser protegido por meio de taxas contratuais em vez do mercado à vista e quanto estoque de segurança manter para absorver um cancelamento de viagem ou um aumento repentino de tarifas sem perder uma temporada de vendas.
Empresas com volumes previsíveis e recorrentes geralmente se beneficiam mais ao garantir tarifas contratuais de médio prazo enquanto o mercado em geral permanece fraco, já que esses acordos tendem a ser de 10% a 30% inferiores aos preços à vista vigentes e protegem o embarcador do tipo de aumento repentino observado durante a alta do segundo trimestre deste ano. Importadores menores ou mais sazonais, que muitas vezes não têm o volume necessário para negociar contratos favoráveis, estão mais expostos à volatilidade do mercado à vista e normalmente se beneficiam mais ao trabalhar com um agente de carga que possa combinar vários relacionamentos com transportadoras e opções de roteamento, em vez de depender de um único serviço.
Existe também uma dimensão de planejamento que é fácil de subestimar. Como as transportadoras respondem a tarifas baixas com cancelamentos de viagens em vez de simplesmente reduzir os preços e operar com a programação completa, o número de viagens disponíveis em uma determinada semana pode diminuir mesmo com a queda das tarifas anunciadas. Isso significa que as datas de disponibilidade da carga e as datas limite de embarque precisam ser monitoradas com mais atenção do que em um mercado mais estável. Uma remessa que perde uma viagem em uma programação mais fraca pode ficar parada por uma semana ou mais até que a próxima vaga disponível seja aberta.
Nada disso significa que os embarcadores estejam impotentes diante da dinâmica de excesso de capacidade das transportadoras. Diversificar o relacionamento com duas ou três transportadoras principais em vez de apenas uma, criar uma pequena reserva de segurança para períodos de pico e manter um relacionamento permanente com um agente de carga que possa alternar entre FCL e LCL dependendo da disponibilidade de espaço em uma determinada semana são maneiras práticas e de baixo custo para atenuar o impacto de um mercado que provavelmente permanecerá volátil por algum tempo.
Como a Topway Shipping ajuda os remetentes a navegar em um mercado instável.
Desde 2010, a Topway Shipping, com sede em Shenzhen, China, é uma provedora profissional de soluções logísticas para comércio eletrônico transfronteiriço, construídas especificamente para lidar com esse tipo de volatilidade. Sua equipe fundadora possui mais de quinze anos de experiência em logística internacional e desembaraço aduaneiro, com um foco forte e deliberado no corredor China-EUA, que está no centro da situação de excesso de capacidade descrita acima.
Em vez de oferecer uma cotação pontual, os serviços da Topway Shipping abrangem toda a cadeia logística, desde o transporte inicial a partir de fábricas e pontos de consolidação na China, passando pelo frete marítimo flexível de contêineres completos e cargas fracionadas para os principais portos do mundo, até o armazenamento no exterior , desembaraço aduaneiro e entrega final no mercado americano. Essa estrutura de ponta a ponta é especialmente importante quando as taxas spot e os horários dos navios são imprevisíveis, pois permite que o embarcador trabalhe com um único parceiro que pode ajustar o roteamento, a seleção da transportadora e a estratégia de consolidação em resposta a cancelamentos de viagens ou oscilações repentinas nas taxas, em vez de ter que renegociar cada trecho separadamente sempre que o mercado muda.
Para empresas que tentam decidir entre garantir uma tarifa contratual, aproveitar o mercado spot ou dividir o volume entre ambos, esse tipo de orientação prática e experiente costuma ser mais valioso do que o próprio valor da tarifa. O foco de longa data da Topway Shipping no comércio China-EUA também significa que sua equipe já vivenciou vários desses ciclos de excesso de capacidade, o que permite oferecer conselhos mais realistas sobre prazos de reserva, épocas de pico e quando faz sentido priorizar a flexibilidade do LCL em vez da eficiência de custos de um contêiner completo.
Isso é particularmente relevante para os vendedores de e-commerce transfronteiriços, que representam uma grande parcela do atual volume de carga entre China e EUA. Remessas menores e mais frequentes são exatamente o perfil mais vulnerável a cancelamentos de viagens ou a uma repentina restrição de circulação de mercadorias (GRI, na sigla em inglês), já que há menos espaço para simplesmente esperar uma semana ruim passar, quando o estoque precisa continuar chegando aos centros de distribuição. Combinar o frete marítimo com armazenagem no exterior, próxima ao cliente final, como faz o modelo da Topway Shipping, oferece a esses vendedores uma proteção que um arranjo de frete puramente porto a porto não consegue proporcionar por si só.
Olhando para o futuro: como poderá ser o reequilíbrio em 2027
A maioria dos analistas do setor concorda com o panorama geral do que está por vir, mesmo que o momento exato permaneça incerto. A projeção da Sea-Intelligence de que o excesso de capacidade cíclico atingirá o pico em 2027 implica que o atual período de margens reduzidas ou negativas nas rotas transpacíficas ainda tem um longo caminho a percorrer, e que uma melhora significativa dependerá do ritmo em que os navios mais antigos forem desmantelados ou desativados, da disciplina das transportadoras em relação ao cancelamento de viagens e se as entregas de novas embarcações começarão a diminuir à medida que as carteiras de encomendas do boom de 2021-2023 forem sendo processadas.
Choques externos continuam sendo a maior incógnita. A retomada completa das travessias pelo Canal de Suez liberaria os navios atualmente ocupados pela rota mais longa do Cabo da Boa Esperança, adicionando ainda mais capacidade a um mercado já saturado. Por outro lado, qualquer nova escalada na política tarifária entre EUA e China poderia desencadear um novo pico de antecipação de fretes, seguido por uma nova queda na demanda. Os embarcadores que incorporarem flexibilidade em suas estratégias de fornecimento e frete agora, em vez de presumir que o cenário atual de tarifas se manterá estável, provavelmente serão os mais bem posicionados, independentemente da direção que a próxima surpresa tomar.
Conclusão
O mercado de frete marítimo China-EUA em 2026 não é definido por uma única crise, mas por um desequilíbrio estrutural lento entre o excesso de navios e a demanda que continua chegando em picos imprevisíveis. Os resultados financeiros das transportadoras deixam claro que mesmo taxas spot aparentemente saudáveis podem mascarar perdas reais quando se contabilizam combustível, taxas e capacidade ociosa, e o cancelamento de viagens, embora eficaz no curto prazo, está se tornando uma solução menos confiável à medida que a carteira de encomendas continua a gerar novas tonelagens. Para importadores e agentes de carga, a resposta prática não se concentra tanto em prever a próxima oscilação de preços, mas sim em construir a flexibilidade, a cobertura contratual e parcerias logísticas experientes que permitam que a cadeia de suprimentos absorva a volatilidade em vez de ser desviada por ela. Trabalhar com um parceiro consolidado como a Topway Shipping, com sua rede logística China-EUA de ponta a ponta construída ao longo de mais de uma década, é uma maneira concreta pela qual os embarcadores estão gerenciando essa incerteza enquanto o setor passa por seu reequilíbrio plurianual.
Perguntas Frequentes
P: Por que as empresas de transporte marítimo estão perdendo dinheiro mesmo quando as taxas de frete parecem altas em algumas semanas?
A: Porque as taxas spot anunciadas contam apenas parte da história. As transportadoras também estão arcando com custos mais altos de combustível, taxas portuárias e afretamento, além de uma grande quantidade de capacidade ociosa ou subutilizada proveniente da nova leva de navios entregues desde 2023. Portanto, uma taxa que parece lucrativa no papel ainda pode resultar em prejuízo para a viagem quando os custos totais são contabilizados.
P: Quando se espera que o problema de excesso de capacidade na rota China-EUA se atenue?
A: A maioria dos analistas aponta 2027 como o provável pico do atual ciclo de excesso de capacidade, sendo que o ritmo de melhoria dependerá da quantidade de navios mais antigos que forem desmantelados, da disciplina das transportadoras em relação aos cancelamentos de viagens e se as entregas de novas embarcações diminuirem à medida que a carteira de encomendas de 2021-2023 for processada.
P: Os importadores devem usar taxas à vista ou garantir uma taxa contratual agora?
A: Empresas com volumes estáveis e recorrentes geralmente se beneficiam ao garantir tarifas contratuais de médio prazo enquanto o mercado permanece fraco, já que os contratos normalmente ficam bem abaixo dos preços à vista e protegem contra aumentos repentinos. Embarcadores menores ou sazonais costumam obter melhores resultados combinando a cobertura de contratos com reservas à vista por meio de um agente de carga experiente.
P: Como os cancelamentos de viagens afetam meu envio, mesmo que minha tarifa não tenha mudado?
A: O cancelamento de uma viagem elimina completamente a escala programada do navio, o que pode atrasar uma remessa reservada em uma semana ou mais, caso a data limite seja ultrapassada, independentemente da tarifa acordada. Acompanhar de perto os horários dos navios e trabalhar com um agente de carga que monitore isso em seu nome reduz o risco de imprevistos.
P: O que a Topway Shipping oferece para empresas que lidam com esse tipo de volatilidade de preços?
A: A Topway Shipping oferece logística completa entre a China e os EUA, incluindo transporte de primeira etapa, frete marítimo flexível FCL e LCL, armazenagem no exterior, desembaraço aduaneiro e entrega final, com o apoio de uma equipe fundadora com mais de quinze anos de experiência em logística internacional e desembaraço aduaneiro, focada na rota comercial China-EUA.
