
Mula $7,000 hanggang $5,000: Bakit Patuloy na Tumataas ang mga Presyo sa Karagatan ng Tsina at US
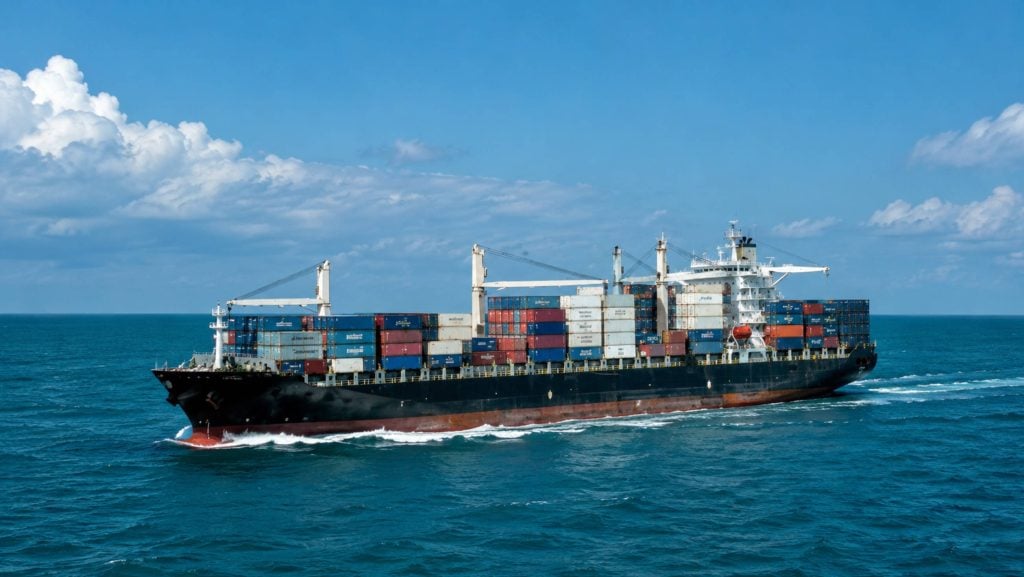
Magtanong sa tatlong freight forwarder kung magkano ang magagastos sa paglipat ng isang 40-talampakang container mula China patungong Estados Unidos ngayong linggo, at maaaring makakuha ka ng tatlong magkakaibang sagot, na wala ni isa man sa mga ito ang tumutugma sa binayaran ng isang kliyente isang buwan na ang nakalipas. Ang isang quote ay nagsasabing $5,200. Ang isa naman ay nagsasabing $7,500. Ang pangatlo ay nagsasabing $9,800 para sa isang East Coast routing. Wala sa mga numerong ito ang mali. Ipinapakita lamang ng mga ito ang isang merkado na naging hindi pangkaraniwang maingay, kung saan ang parehong trade lane ay maaaring magdala ng spread na dalawa hanggang tatlong libong dolyar bawat container depende sa linggo, carrier, port pair, at kung gaano karaming volume ang handang ibigay ng isang shipper.
Ang pabagu-bagong ito ay hindi isang pansamantalang aberya. Ito ay naging kondisyon ng operasyon sa kalakalan sa karagatan ng Tsina at US noong 2026. Ang mga blangkong paglalayag, pagbabago ng patakaran sa taripa, mga pagbabago sa bunker surcharge, at agresibong disiplina sa kapasidad ng carrier ay halos linggo-linggo na humihila ng mga rate sa iba't ibang direksyon. Para sa mga importer, nagbebenta ng e-commerce, at mga tagapamahala ng supply chain, ang pag-unawa kung bakit nangyayari ang mga pagbabago, at kung paano magplano sa paligid ng mga ito, ay isang pangunahing bahagi na ngayon ng pagnenegosyo sa buong Pasipiko. Tinatalakay ng artikulong ito kung ano talaga ang nagpapagalaw sa merkado, ano ang hitsura ng kasalukuyang mga numero nang paisa-isa, at kung anong mga praktikal na hakbang ang maaaring gawin ng mga shipper upang protektahan ang kanilang mga margin.
Ang Larawan ng Kasalukuyang Rate
Hanggang sa huling bahagi ng Agosto at unang bahagi ng Setyembre 2026, ang mga market reference rates para sa isang 40-foot container mula Tsina patungong US West Coast ay karaniwang nasa pagitan ng $7,000 at $7,500 kada FEU sa mga karaniwang paglalayag, bagama't ang mga promotional at bundled-volume na alok ay maaaring magpababa ng epektibong gastos sa humigit-kumulang $5,200 hanggang $6,300. Iba ang kwento ng US East Coast, kung saan ang mga singil ay nasa hanay na $9,800 hanggang $11,000 sa maraming serbisyo, na sumasalamin sa mas mahahabang distansya ng transit, mga surcharge na may kaugnayan sa Panama Canal, at mas mahigpit na alokasyon ng barko sa mga string ng East Coast.
Ang talahanayan sa ibaba ay nagbubuod ng mga indikatibong saklaw ng kargamento sa karagatan mula daungan patungo sa daungan na iniulat sa maraming pinagmumulan ng industriya noong Agosto 2026. Ito ay mga sanggunian sa halip na mga nakapirming presyo, dahil ang mga aktwal na booking ay nakadepende sa carrier, sa partikular na pares ng daungan, katayuan ng kontrata, at kung gaano kalayo ang na-secure nang maaga ang espasyo.
| Daanan | Karaniwang Halaga sa Pamilihan (40 talampakan, bawat FEU) | Promosyonal / Naka-bundle na Rate |
| China hanggang US West Coast | $ 7,000 - $ 7,500 | $ 5,200 - $ 6,300 |
| China hanggang US East Coast | $ 9,800 - $ 11,000 | $ 6,850 - $ 9,000 |
| Tsina hanggang Kanlurang Baybayin ng Estados Unidos (20 talampakan) | $ 3,000 - $ 5,500 | N / A |
| Tsina hanggang Silangang Baybayin ng Estados Unidos (20 talampakan) | $ 4,200 - $ 7,200 | N / A |
Ang kapansin-pansin sa mga datos na ito ay hindi lamang ang antas ng mga singil, kundi pati na rin ang lawak ng saklaw. Ang $2,300 na pagkakaiba sa West Coast lane, at katulad na pagkakaiba sa East Coast, ay nangangahulugan na ang dalawang shipper na naghahatid ng magkaparehong kargamento sa parehong linggo ay maaaring magkaroon ng magkaibang gastos sa paglapag dahil lamang sa ang isa ay may forwarder na nagbalangkas ng volume commitment at ang isa naman ay nag-book ng spot space sa huling minuto.
Bakit Nagbabago ang mga Presyo: Ang mga Pangunahing Nagtutulak
Ang agwat sa pagitan ng $5,000 at $7,000 na mga quote sa iisang linya ay bihirang mauwi sa iisang dahilan. Kadalasan, ito ay kombinasyon ng ilang puwersang kumikilos nang sabay-sabay, ang ilan ay istruktural at ang ilan ay taktikal. Nasa ibaba ang mga dahilan na pinakamahalaga sa ngayon.
Mga Blangkong Paglalayag at Disiplina sa Sinadyang Kakayahan
Ginugol ng mga carrier ang halos buong taon ng 2026 sa pag-alis ng kapasidad mula sa kalakalang trans-Pasipiko sa pamamagitan ng mga blank sailing, na mga naka-iskedyul na pag-alis ng barko na direktang kinakansela. Iniulat ng mga tagasubaybay ng industriya ang humigit-kumulang 49 na blank sailing sa mga pangunahing kalakalang Silangan-Kanluran sa pagitan ng huling bahagi ng Agosto at unang bahagi ng Setyembre lamang, isang rate ng pagkansela na malapit sa 7 porsyento, kung saan ang pinakamalaking konsentrasyon ay bumababa sa paligid ng Agosto 31 hanggang Setyembre 6 na bintana. Mas maaga sa taon, ang mga rate ng pagkansela sa ilang linggo ay umabot sa 8 hanggang 9 na porsyento ng mga naka-iskedyul na pag-alis.
Hindi lamang ito basta reaksyon sa mahinang demand. Maraming pangunahing carrier ang nagtala ng pagkalugi sa operasyon sa kanilang mga dibisyon sa karagatan noong huling bahagi ng 2025, at dahil tinatayang 10 milyong TEU ng bagong kapasidad ng barko ang inihahatid pa rin sa buong industriya, halos isang-katlo ng umiiral na pandaigdigang fleet, ang mga carrier ay may malakas na insentibo sa pananalapi na pigilan ang kapasidad sa halip na hayaang bumagsak ang mga rate dahil sa labis na suplay. Ang blanking sailings ngayon ay isang sinadyang kasangkapan sa pagpepresyo, hindi lamang isang pagsasaayos sa operasyon.
Patakaran sa Taripa at Pag-uugali sa Pag-load sa Harap
Patuloy na binabago ng kawalan ng katiyakan sa taripa ang normal na mga pattern ng pagpapadala. Kapag nagbabago ang weighted-average statutory tariff rate ng US, o kapag papalapit ang isang bagong deadline para sa isang iminungkahing pagtaas ng taripa, may posibilidad na isulong ng mga importer ang kanilang mga kargamento upang malampasan ang pagbabago, na lumilikha ng maiikling pagsabog ng demand na agresibong pinipresyuhan ng mga carrier. Ang epektong ito ng front-loading ay nakita noong mga unang bahagi ng 2026 nang ang isang alon ng Q3 peak season cargo ay itinulak pasulong hanggang Mayo, na nag-ambag sa mga pagtaas ng rate na mahigit 30 porsyento sa isang buwan sa ilang serbisyo.
Dahil ang mga anunsyo ng taripa ay hindi sumusunod sa isang nahuhulaang kalendaryo, ang ganitong uri ng pagtaas ng demand ay mahirap mahulaan ng mga shipper nang mag-isa, na isang dahilan kung bakit maraming kumpanya ngayon ang umaasa sa mga forwarder na sumusubaybay sa mga pag-unlad ng patakaran kasabay ng mga iskedyul ng barko.
Presyon sa Pinakamataas na Panahon sa Pana-panahon
Ang Agosto hanggang Oktubre ay nananatiling ang pinakamataas na halaga ng taon sa linya ng Tsina at US, habang ang mga retailer at nagbebenta ng Amazon ay nag-iipon ng imbentaryo para sa Black Friday, Cyber Monday, at mga benta sa katapusan ng taon para sa mga holiday. Ang mga rate ng peak season ay karaniwang tumatakbo ng 40 hanggang 80 porsyento na mas mataas kaysa sa low season mula Enero hanggang Marso. Kasama ang blank sailing pattern na inilarawan sa itaas, ang seasonal surge na ito ay isang pangunahing dahilan kung bakit ang kasalukuyang quarter ay nagpapakita ng ilan sa pinakamalawak na saklaw ng rate ng taon.
Mga Promosyon na Naka-bundle na Dami
Hindi lahat ng diskwento ay senyales ng paghina ng merkado. Marami sa mga mas mababang promotional rate na kasalukuyang inaanunsyo, sa hanay na $5,700 hanggang $6,300 sa West Coast, ay kaugnay ng mga kondisyon ng volume bundling, kung saan ang isang shipper ay dapat mangakong mag-book ng maraming container, kadalasan sa 1:1 o 2:1 na ratio ng promotional sa full-price slots, upang makuha ang mas mababang average na rate. Nangangahulugan ito na ang headline number na inaanunsyo ng isang forwarder ay hindi palaging ang bilang na aktwal na babayaran ng isang indibidwal na shipper na may iisang container.
FCL vs LCL: Paano Magkaiba ang Tagumpay ng mga Swing
Ang pabagu-bagong halaga ay hindi nakakaapekto sa mga kargamento na puno at kulang sa lalagyan sa parehong paraan. Ang mga singil sa FCL ay direktang gumagalaw kasabay ng presyo sa merkado ng FEU o TEU, kaya ang $2,000 na pagbabago sa isang lane ay isinasalin sa $2,000 na pagbabago sa invoice ng shipper. Ang presyo ng LCL, na sinisingil bawat cubic meter, ay may posibilidad na gumalaw nang mas unti-unti dahil ang mga consolidator ay nag-average ng mga gastos sa maraming kargamento ng shipper sa isang container, na nagpapagaan sa ilan sa lingguhang ingay, bagama't ang mga bayarin sa paghawak ng CFS at mga singil sa destinasyon ay pabago-bago pa rin kasabay ng mga kondisyon ng merkado.
| Factor | FCL | LCL |
| Karaniwang batayan ng gastos | Bawat lalagyan (20ft o 40ft) | Bawat CBM, karaniwang $80-$250 |
| Dami ng break-even | Higit sa humigit-kumulang 14-15 CBM | Mas mababa sa humigit-kumulang 14-15 CBM |
| Pagkakalantad sa spot volatility | Direkta at agaran | Bahagyang na-buffer ng consolidation |
| Karaniwang dagdag na oras ng pagbiyahe | Wala | 2-5 araw para sa pagsasama-sama |
Para sa mas maliliit na nagpapadala, ginagawa nitong kaakit-akit na bakod ang LCL sa mga panahon ng matinding pagbabago-bago ng rate ng FCL, kahit na ang gastos sa bawat yunit ay karaniwang mas mataas sa matatag na mga kondisyon ng merkado. Sa kabilang banda, ang mas malalaking nag-aangkat ay kadalasang mas nakikinabang sa pagsasara ng mga rate ng kontrata o mga pangako sa volume na lubos na nagbabawas sa kanilang pagkakalantad sa lingguhang pagbabago-bago sa lugar.
Kanlurang Baybayin vs Silangang Baybayin: Dalawang Magkaibang Pamilihan
Sulit na paghiwalayin nang buo ang mga pag-uusap sa West Coast at East Coast, dahil ang mga ito ay hinuhubog ng magkaibang presyur. Ang mga daungan sa West Coast tulad ng Los Angeles at Long Beach ay nakikinabang mula sa mas maiikling oras ng pagbiyahe at sa pangkalahatan ay mas malalim na kompetisyon ng mga carrier, na bahagi ng dahilan kung bakit mas karaniwan doon ang mga promotional bundled rates. Ang mga ruta sa East Coast, sa pamamagitan man ng Panama Canal o sa pamamagitan ng mga serbisyong puro tubig, ay may karagdagang bayarin sa pagbibiyahe sa kanal, mas mahabang oras ng paglalakbay, at nitong mga nakaraang buwan, ang mga surcharge na may kaugnayan sa Panama Canal na nagtulak sa mga singil sa East Coast nang higit sa $9,800 bawat FEU kahit na hindi pa isinasaalang-alang ang mga epekto ng peak season.
Ang mga nagpapadala na may kakayahang umangkop sa daungang destinasyon ay minsan nakakatipid nang malaki sa pamamagitan ng pagruta sa West Coast at paggamit ng riles o trucking para sa pangwakas na paghahatid sa mga pamilihan sa East Coast, bagama't ang kapalit na ito ay kailangang timbangin laban sa karagdagang gastos sa transportasyon sa loob ng bansa at oras ng pagbibiyahe.
Ano ang Kahulugan Nito para sa mga Nagpapadala
Ang praktikal na matututunan ay ang isang nailathalang pamantayan ng singil ay hindi na isang maaasahang gabay para sa pagbabadyet. Ang isang shipper na nagbabayad batay sa singil na nakita tatlong linggo na ang nakalilipas ay maaaring magkaroon ng bawas ng 20 hanggang 30 porsyento pagdating ng panahon na handa nang i-book ang kanilang kargamento. Ang kabuuang pagpaplano ng gastos sa paglapag ay kailangang isaalang-alang ang base ocean freight, mga singil sa terminal handling na karaniwang umaabot ng $150 hanggang $350 bawat container, potensyal na demurrage pagkatapos mag-expire ang libreng oras, mga gastos sa drayage na $400 hanggang $1,200, at anumang naaangkop na mga tungkulin, na maaaring magpababa sa gastos ng kargamento mismo sa ilalim ng kasalukuyang mga istruktura ng taripa ng Seksyon 301.
Mas mahalaga ang tiyempo ng pag-book kaysa dati. Dahil ang mga carrier ay nakatuon sa mga blangkong paglalayag sa mga partikular na linggo, tulad ng huling bahagi ng Agosto hanggang unang bahagi ng Setyembre ngayong taon, ang mga shipper na nag-book ng dalawa hanggang tatlong linggo bago ang kanilang target na pag-alis ay karaniwang nakakakuha ng mas matatag na presyo at mas malaking pagkakataon na maiwasan ang isang rolled shipment, kung saan ang kargamento ay itinutulak sa isang mas huli at mas mahal na paglalayag dahil nakansela ang orihinal na barko.
Paano Nakakatulong ang Topway Shipping sa mga Kliyente na Malaman ang Pagkasumpungin
Mula noong 2010, ang Topway Shipping, na may punong tanggapan sa Shenzhen, China, ay nagtrabaho bilang isang propesyonal na tagapagbigay ng mga solusyon sa logistikong e-commerce na tumatawid sa hangganan, at ang pabagu-bagong uri na inilarawan sa itaas ang siyang eksaktong kapaligirang pinagbatayan ng modelo ng serbisyo nito. Ang pangkat ng tagapagtatag ay may mahigit 15 taong karanasan sa internasyonal na logistik at customs clearance, na may partikular na pokus sa transportasyon sa pagitan ng Tsina at US, na nangangahulugang ang kumpanya ay nakaranas na ng ilang nakaraang siklo ng pagtaas ng singil, mga alon ng paglalayag, at mga pagbabago sa taripa.
Sa halip na hayaan ang mga kliyente na mag-isip nang mag-isa tungkol sa mga isyu sa merkado, sinasaklaw ng Topway Shipping ang buong logistics chain, kabilang ang first-leg transportation mula sa pabrika o supplier, overseas warehousing , customs clearance sa magkabilang panig ng Pasipiko, at last-mile delivery hanggang sa destinasyon. Ang end-to-end structure na ito ay nagbibigay sa kumpanya ng visibility kung saan talaga tumataas ang mga gastos sa isang kargamento, maging ito man ay sa origin port, habang dinadala, o sa destinasyon, sa halip na ituring ang kargamento sa karagatan bilang isang nakahiwalay na line item.
Sa partikular na aspeto ng kargamento sa karagatan, ang Topway Shipping ay nag-aalok ng mga flexible na serbisyo para sa full-container-load at less-than-container-load mula Tsina patungo sa mga pangunahing daungan sa buong mundo, na nagbibigay-daan sa mga kliyente na pumili ng paraan na akma sa kanilang volume at sa kanilang tolerance para sa mga pagbabago-bago ng rate, FCL para sa mga shipper na maaaring mangako sa volume at gustong direktang maapektuhan ng mga napagkasunduang rate, o LCL para sa mas maliliit at mas madalas na mga kargamento na nakikinabang sa isang buffered, consolidated pricing structure. Para sa mga kliyenteng nagsisikap na magplano sa paligid ng mga blank sailing pattern at peak season surcharges, ang pagkakaroon ng partner na sumusubaybay sa mga iskedyul ng barko at mga desisyon sa kapasidad ng carrier sa real time, sa halip na umasa sa isang rate card na luma na, ay kadalasang ang pagkakaiba sa pagitan ng isang maayos na booking at isang magastos na rollover.
Mga Praktikal na Tip para sa Pag-book sa Isang Pabagu-bagong Pamilihan
May ilang gawi na naghihiwalay sa mga shipper na mahusay na nakakayanan ang pabagu-bagong ito mula sa mga nahuhuli nito. Una, ituring ang anumang quoted rate bilang isang snapshot sa halip na isang nakapirming presyo, at i-revalidate ito malapit sa aktwal na petsa ng pag-book sa halip na magbadyet ng isang numero mula sa mga nakaraang linggo.
Pangalawa, maglaan ng espasyo para sa mga buwan ng peak season. Ang mga kargamento na para sa mga istante ng holiday ay dapat na naka-book na bago pa man ang krisis ng Agosto hanggang Oktubre, dahil ang paghihintay hanggang sa mga huling linggo ng season ay nangangahulugan ng pakikipagkumpitensya para sa espasyo laban sa lahat ng iba pang gumagawa ng parehong bagay.
Pangatlo, magtanong tungkol sa mga opsyon sa volume bundling kahit para sa katamtamang laki ng kargamento, dahil ang agwat sa pagitan ng standard at promotional rates ay sapat na ang laki noong 2026 upang makagawa ng makabuluhang pagkakaiba sa kabuuang gastos, lalo na sa West Coast lane. Panghuli, panatilihing bukas ang parehong opsyon sa FCL at LCL sa halip na mag-default sa isang mode, at muling isaalang-alang ang pagpipiliang iyon sa bawat oras na ang volume o rates ay magbabago nang makabuluhan, dahil ang mas cost-effective na opsyon ay maaaring magpalipat-lipat mula sa isang kargamento patungo sa susunod sa isang merkado na hindi pa naaayos nang ganito.
Konklusyon
Ang pagbaba mula $7,000 pababa sa $5,000, at kung minsan ay pabalik sa $10,000 sa mga linya ng East Coast, ay hindi basta-basta. Ipinapakita nito ang sadyang pamamahala ng mga carrier sa kapasidad sa pamamagitan ng mga blangkong paglalayag pagkatapos ng isang panahon ng mga pagkalugi sa pananalapi, mga pagbabago sa patakaran sa taripa na nagtutulak ng biglaang pagtaas ng demand sa harap, pana-panahong peak pressure, at mga istruktura ng promosyon sa pagpepresyo na nagbibigay-gantimpala sa pangako ng volume kaysa sa flexibility. Wala sa mga puwersang ito ang mawawala sa malapit na hinaharap, na nangangahulugang ang mga rate ng karagatan ng Tsina-US ay malamang na mananatiling pabago-bago sa natitirang bahagi ng peak season na ito at malamang hanggang sa susunod na taon.
Para sa mga nagpapadala, ang sagot ay hindi ang habulin ang pinakamababang bilang na nakikita sa isang headline, kundi ang bumuo ng isang diskarte sa pag-book na isinasaalang-alang ang tiyempo, pagpili ng paraan, at kabuuang gastos sa paglapag sa halip na ang kargamento sa karagatan lamang. Ang pakikipagtulungan sa isang bihasang kasosyo sa logistik na patuloy na nagmomonitor sa kapasidad ng barko, mga pag-unlad sa taripa, at mga kondisyon ng daungan, sa halip na tumugon sa mga ito pagkatapos ng pangyayari, ay nananatiling isa sa mga pinakamabisang paraan upang mapanatiling mahuhulaan ang mga gastos kahit na ang merkado mismo ay hindi.
Mga Madalas Itanong
T: Bakit lubhang nag-iiba ang mga antas ng karagatan sa pagitan ng Tsina at Estados Unidos bawat linggo?
A: Nagbabago ang mga singil kasabay ng mga desisyon sa kapasidad ng carrier, mga pagbabago sa patakaran sa taripa, pana-panahong demand, at kung gaano kalaki ang volume na ipinapangako ng mga indibidwal na nagpapadala. Ang mga blanko na paglalayag sa partikular ay maaaring magpataas nang husto ng mga spot rate sa loob lamang ng isang linggo.
T: Mas mura ba ang magpadala sa US West Coast o East Coast?
A: Ang mga ruta sa West Coast ay karaniwang mas mura dahil sa mas maikling transit at mas maraming kompetisyon sa carrier. Mas mataas ang mga singil sa East Coast dahil sa mas mahahabang paglalakbay at mga surcharge na may kaugnayan sa Panama Canal.
T: Dapat ko bang piliin ang FCL o LCL ngayon din?
A: Ang FCL ay angkop para sa mga kargamento na higit sa humigit-kumulang 14-15 CBM at nagbibigay ng mas direktang kontrol sa gastos, habang ang LCL ay angkop para sa mas maliliit na volume at nag-aalok ng ilang pananggalang laban sa biglaang pagtaas ng spot rate.
T: Gaano katagal ako dapat mag-book nang maaga sa peak season?
A: Dalawa hanggang tatlong linggo bago ang iyong target na pag-alis ay isang makatwirang gabay mula Agosto hanggang Oktubre, dahil ang mga blankong paglalayag ay kadalasang nakapokus sa mga partikular na linggo at ang mga nahuling pag-book ay nanganganib na mapunta sa mas huli at mas mahal na paglalayag.
T: Maaari bang makakuha ng mas mababang rate ang isang freight forwarder kaysa sa inilathalang saklaw ng merkado?
A: Kadalasan oo, lalo na sa pare-parehong dami, flexible na mga oras ng paglalayag, o mga bundled booking. Ang mga provider tulad ng Topway Shipping, na humahawak sa buong logistics chain mula sa first-leg na transportasyon hanggang sa customs clearance at last-mile delivery, ay makakatulong din na matukoy kung saan tumataas ang mga gastos na lampas sa base ocean freight rate.
