
紅海風險依然存在:繞道航行為何仍需付出代價
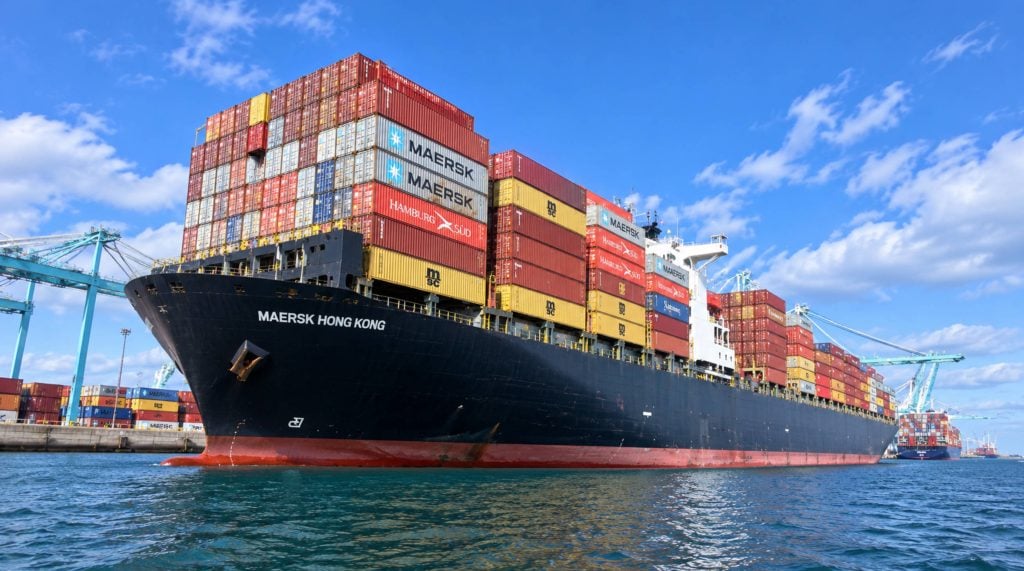
2023年11月19日,「銀河領袖號」貨輪在紅海被扣押近三年後,這條曾經承載著全球約12%至15%貿易量的通道仍未恢復正常。 2025年10月加薩停火後,攻擊事件一度有所緩和,少數船隻甚至在2026年初嘗試重返蘇伊士運河。然而,2026年6月,隨著伊朗-以色列衝突再度升溫,胡塞武裝宣布再次禁止與以色列有關的船隻通行,短暫的樂觀情緒幾乎瞬間消散。
對於貨運代理、進口商以及所有預訂中國原產貨物的企業而言,真正的問題從來都不是紅海是否會在未來重新開放,而是過去三年積累的成本結構——繞道好望角、戰爭風險溢價、船舶運力緊張——是否會在短期內得到緩解。根據2026年9月的情況來看,坦白的答案是:目前還不會,而且可能還要過一段時間。本文將逐條分析海上實際情況,探討其對運價和運輸時間的影響,以及托運人現在可以採取的應對措施。
一場遲遲不結束的危機
紅海危機始於也門胡塞武裝發動的一系列飛彈、無人機和水雷攻擊,最初被認為是加薩戰爭爆發後對與以色列有關的船隻的報復。短短幾個月內,超過100艘商船成為攻擊目標。到2024年初,往返亞歐之間的絕大多數貨櫃航運公司已完全撤出曼德海峽和蘇伊士運河,轉而繞道好望角。
軍事幹預並未改變局勢。美國和英國於2024年2月發起的「繁榮衛士行動」多次打擊胡塞武裝陣地,但襲擊事件在2024年及2025年仍持續不斷。 2025年10月加薩停火後,局勢一度出現短暫的平靜,幾個月內,航運業似乎終於可以重獲捷徑。然而,這一機會在2026年6月再次破滅,以色列和伊朗之間的衝突再次爆發,胡塞武裝以此為由恢復了航運禁令。
數據比任何單一標題都能更好地說明問題。蘇伊士運河在全球海運交通量中的份額已從危機前的約12%下滑至如今的不足9%,而2024年航運改道高峰期,通過該運河的貨櫃船通行量更是下降了約90%。此後,這一份額並未得到實質恢復,因為潛在的安全風險並未消失——它只是從持續存在轉變為間歇性存在。
為什麼「蘇伊士運河重新開放」的標題總是忽略重點
每隔幾個月,就會有新的報導暗示紅海即將重新開幕。 2026年1月,位於運河南入口附近的埃及蘇赫納港啟用了一個新的半自動化貨櫃碼頭,包括馬士基一條連接印度、中東和美國的航線在內的一些航運公司恢復了有限的過境運輸。媒體將此解讀為危機結束的開始。然而,事實並非如此。
保險公司對該地區的風險評估絲毫沒有軟化。他們仍將紅海航線列為高風險航線,到2026年第三季度,途經該航線的船舶的戰爭風險保費已攀升至船體價值的約1.0%——這足以使大型貨櫃船的單次航行成本增加數十萬美元。光是這項保費就足以抵銷蘇伊士運河航線原本可以節省的燃料和時間。
結果是市場呈現雙軌運行模式,而非真正意義上的重新開放。少數承運商會在安全形勢暫時有利時,偶爾在特定航線上運營蘇伊士運河航線,而絕大多數承運商——據業內人士估計,超過70%的東西向集裝箱運力——仍然將好望角航線作為默認且無條件的運輸方案。大多數分析師預計,這種模式至少會持續到2027年,而承運商已經圍繞著在可預見的未來仍將基本關閉的紅海,重新調整了船隊部署計劃、新船訂單和航線網絡設計。
繞遠路的真正代價
繞道非洲南端並非僅造成航程安排上的不便。它會使典型的亞歐航線增加約3,500海裡,並佔用約2.5萬標準箱的全球貨櫃運力,原因很簡單:船舶在海上航行時間延長,無法迅速投入下一航次。這種運力佔用是即使需求成長放緩,運費仍居高不下的主要原因之一。
額外里程,額外天數
增加的運輸時間因航線而異,但凡需要繞道好望角的航線,增加的時間都相當可觀。下表總結了承運商和貨運代理目前正在應對的大致影響。
| 貿易通道 | 正在使用的路線 | 增加運輸時間 | 典型總交通量 |
| 亞洲 → 北歐 | 好望角 | +10至14天 | 40 50到天 |
| 亞洲 → 地中海 | 好望角 | +8至12天 | 35 45到天 |
| 亞洲 → 美國東岸 | 開普敦/蘇伊士運河混合 | +8至12天 | 32 40到天 |
| 亞洲 → 美國西岸 | 跨太平洋(未受影響) | 0 2到天 | 14 18到天 |
值得注意的是,美國西岸航線幾乎不受影響,因為它原本就不依賴蘇伊士運河。正因如此,在過去兩年裡,許多中國貨主將貨運量轉移到了西海岸門戶和內陸鐵路——這是為數不多的能夠完全規避紅海溢價而非直接承擔其影響的方法之一。
額外燃油費,額外費用
除了耗時之外,好望角航線的燃油消耗量也顯著高於蘇伊士運河航線。據業內人士估計,即使考慮到避免了運河通行費,大型貨櫃船繞道好望角的單次額外燃油成本也約為每艘1.6萬美元,遠高於蘇伊士運河航線。埃及對此感受尤其深刻:蘇伊士運河管理局的收入已從危機前的每年約10.25億美元驟降至不足4億美元,這一降幅迫使埃及不得不提高其他港口費用和收費以彌補收入缺口——而這些成本最終都會轉嫁到仍然選擇經運河航線的貨主的賬單上。
逐條線路分析其對貨運費率的影響
2026年的海運運價整體呈下降趨勢,因為新船交付速度超過了需求成長速度。例如,今年上半年,從中國到美國西岸和東岸的平均即期運價分別下降了約35%和32%。但這種整體疲軟掩蓋了受紅海改道影響最大的航線上持續存在的頑固溢價——這些航線在正常蘇伊士運河航線下的成本與當前實際成本之間的差距並未迅速縮小。
| 車道 | 與危機前相比的約數溢價 | 40英尺貨櫃典型運價(2026年) |
| 中國 → 北歐/地中海 | 比基線高出 25% 至 40%。 | 合約價格普遍在每標準箱2,000美元出頭到中段,現貨價格更高且波動更大。 |
| 中國 → 美國東岸 | 比基線高出 15% 至 25%。 | $4,200,7,200美元到$XNUMX,XNUMX美元 |
| 中國 → 美國西岸 | 比基線高出 5% 至 10%。 | $3,000,5,500美元到$XNUMX,XNUMX美元 |
長期合約運價也呈現類似的趨勢。 2026年初簽訂的遠東至地中海航線運價較2025年底下降約25%,反映了市場整體的下行趨勢,但剔除紅海風險溢價後,仍遠高於2023年危機前的水平。換言之,托運人從整體運價週期中獲得了一定的緩解,但紅海本身並未帶來任何回報。
拼箱貨運也面臨類似的困境。目前,從中國到美國的拼箱貨運價格約為每立方公尺40至90美元,外加每立方公尺約8至15美元的貨櫃貨運站(CFS)裝卸費。一般而言,當貨物超過14至15立方公尺時,整箱貨運(FCL)就更經濟實惠。低於這個閾值,從帳面上看拼箱貨運仍然更便宜,但拼箱運輸通常會在原本就較長的航程基礎上再增加兩到五天。
運費之外:保險、擁擠和可靠性
直接運費溢價只是問題的一部分。對於任何選擇蘇伊士運河航線的船舶而言,戰爭險幾乎已成為強制性保險而非可選項,而前文提到的約1.0%的船體價值溢價是在標準海運貨物保險之上疊加的,而非替代。貨運代理商在為開往歐洲的貨物提供門到門報價時,現在必須將這部分費用納入其成本模型,這已成為慣例,而非例外。
由於航線延長且航程難以預測,歐洲港口壅塞問題也隨之加劇。經過漫長航程後,船舶成群結隊抵達港口,對碼頭吞吐能力造成壓力,導致貨物無法及時清關,增加了滯期費和滯箱費的風險。過去將此類費用視為罕見例外情況的托運人,如今越來越多地將預留緩衝天數作為到岸成本計劃的預設假設。
航班時刻表的可靠性也受到了影響。由於約有2.5萬標準箱的運力被鎖定在較長的開普敦航線上,承運商應對延誤、港口罷工或天氣幹擾的餘地更小,否則就只能取消航次。對於任何補貨週期緊湊的進口商而言,這種可靠性的降低無疑比運費溢價本身更令人頭疼。
典型貨運流程是怎麼樣的
假設一個標準的40英尺貨櫃,裝載著普通貨物,從中國南方的一家工廠運往美國東岸的配送中心。依照目前到2026年大部分時間仍在使用的運輸路線,與危機前的蘇伊士運河路線相比,這批貨物大約需要額外8到12天的運輸時間,此外,考慮到戰爭風險保險、燃油附加費和運力定價等因素,運費還會上漲15%到25%。對於一個報價在4,200到7,200美元之間的40英尺貨櫃來說,光是這項溢價就可能使每個貨櫃的成本增加數百到上千美元,而這些成本原本是可以避免的。
運送拼箱貨物的小型托運人感受到的壓力略有不同——他們受單箱運費波動的影響較小,但對拼箱延誤更為敏感,而拼箱延誤又會加劇原本就已延長的海運航程。由於中美貿易旺季通常從8月持續到10月,早於年底零售旺季,任何計劃在2026年或2027年這一時期運輸貨物的托運人都應預期運費將比第一季低點高出40%至80%,再加上已計入基礎運費的紅海溢價,最終運費將進一步上漲。
貨運代理商和進口商現在應該採取的實用措施
但這並不意味著托運人束手無策。那些在2026年紅海航運中斷問題上應對得最好的貨運代理,是將此次中斷視為規劃的必要因素而非意外,在貨運量允許的情況下鎖定合約價格,而不是追逐波動劇烈的現貨價格,並對任何承運商仍提供好望角和蘇伊士運河航線的方案進行實時比較。在補貨計畫中預留幾天緩衝庫存,而不是假設危機前香港至歐洲26天的運輸時間會完全恢復,已成為標準做法,而非過度謹慎的對沖。
在這樣的環境下,擁有中美航線深厚專業經驗的貨運代理公司才能真正發揮作用。自2010年總部設在深圳以來,拓普威航運在中美國際物流與清關領域深耕超過15年。在運輸時間和附加費像2026年這樣頻繁變動的情況下,這種對特定航線的深入了解至關重要。拓普威的服務涵蓋了托運人在當前形勢下實際需要的全程服務——包括在中國境內的首段提貨和運輸、靈活的整箱和拼箱海運服務(運往全球主要港口)、用於應對時刻表波動的海外倉儲、兩端的清關服務以及最終的美國市場配送。
對於那些試圖決定是提前鎖定整箱貨運空間還是等待拼箱貨運,或者試圖權衡特定貨物運輸是否值得支付更快但風險更高的路線的額外費用的托運人來說,擁有一個能夠提供實際運輸時間和成本權衡(而不是單一報價)的貨運代理,往往是順利度過旺季和昂貴旺季之間的區別。
對於貨代而言,能夠快速應對市場變化的能力也至關重要。例如,紅海海域的情況瞬息萬變,如同2026年6月那樣,因此,貨運更需要的是能夠積極追踪承運商公告、調整訂艙建議,並在特定航線價格短暫下降或風險上升時及時發出警報的合作夥伴,而不是僅僅將承運商當周公佈的價格轉達給貨代的合作夥伴。
對於一家每年透過亞歐或亞美東海岸航線運輸200個貨櫃的中型進口商來說,值得量化這意味著什麼。即使保守估計,以每箱平均5,000美元的溢價計算,15%的溢價也適用於如此龐大的貨運量,每年大約會增加150,000萬美元的成本。如果紅海航線正常運營,這些成本原本是可以避免的。再加上為應對更長、更難以預測的運輸時間而需要的額外倉儲時間,對於這樣規模的企業來說,一旦計入庫存持有成本,這場危機造成的實際年度損失很容易達到六位數。
通往 2027 年及未來之路
紅海能否真正重新開放幾乎完全取決於航運業無法控制的因素——加薩局勢的走向、更廣泛的伊朗-以色列衝突,以及胡塞武裝如何權衡自身在這一更廣泛的地區對峙中的影響力。所有這些都不是貨運代理或進口商能夠左右的,正因如此,目前業內許多戰略建議都側重於如何應對這種不確定性,而不是押注於某個特定的解決方案日期。
承運商已做出反映這一現實的長期投資。船隊部署計畫、新船訂單和航線網絡重新設計都圍繞著好望角航線至少持續運營至2027年的假設而進行調整,同時,對其他替代航線的興趣也相應增長,例如擴建巴拿馬運河、北極航線以及鐵路運輸(如跨西伯利亞走廊),儘管這些航線在短期內都無法完全替代蘇伊士運河的貨運量。
目前最現實的規劃假設是,紅海溢價並非暫時的附加費,而是亞歐航線和亞美東海岸航線的結構性特徵,至少在未來一年內,甚至可能更長時間都將持續存在。如果托運人現在就將這一假設納入預算、航線選擇和貨運代理關係中,那麼他們將比那些仍在等待完全恢復到2023年以前航線格局的托運人更有優勢。
結語
三年過去了,紅海危機的持續時間遠遠超過業界人士最初的預期。 2026年的種種事件——加薩停火後的短暫緩和,以及伊朗-以色列衝突重燃後胡塞武裝再次被禁——提醒我們,任何關於重新開放的討論都存在諸多不確定因素。由此產生的成本也並未悄悄消失:運輸時間延長、戰爭風險保險費用上漲、船運力緊張,以及即便整體市場疲軟,運費溢價也幾乎沒有收窄。
對於任何從中國運出貨物的人來說,切實可行的經驗很簡單:默認選擇繞行好望角,而不是將其作為例外;將蘇伊士運河航線節省的費用視為額外收益,而不是基本成本。與一家了解這種權衡利弊,並且擁有實際執行能力的貨運代理合作,是避免風險轉化為計劃外成本的可靠方法之一。十多年來,拓普威航運一直以此為核心建構其中美物流業務,而時至今日,這一理念依然至關重要,正如紅海危機爆發之初一樣。
常見問題
Q:2026年9月,紅海運河是否適合貨櫃運輸?
答:不太可靠。少數承運商仍會偶爾選擇特定航線穿越蘇伊士運河,但保險公司仍將該地區視為高風險地區,而且在伊朗-以色列衝突重燃後,胡塞武裝於2026年6月重新實施了航運禁令。大多數承運商仍選擇繞道好望角航線。
Q:與蘇伊士運河航線相比,經好望角航線需要多花多少時間?
答:通常會額外增加 8 到 14 天,具體取決於始發港和目的港,其中亞洲到北歐的航程通常會增加最多,而亞洲到美國西海岸的貨運基本上不受影響。
Q:儘管2026年整體航運費率將下降,但為何貨運費率還沒有回落到危機前的水平?
答:整體運價下降主要是因為新船交付增加了運力。然而,紅海航線的改道仍透過延長好望角航程吸收了約2.5萬標準箱的運力,即使整體市場疲軟,受影響航線的結構性溢價依然存在。
Q:鑑於目前紅海海域的延誤情況,我應該選擇整箱貨 (FCL) 還是拼箱貨 (LCL)?
答:一般來說,當貨物體積超過約 14 至 15 立方公尺時,整箱運輸 (FCL) 就更具成本效益,因為拼箱運輸 (LCL) 會在原本就較長的海運時間基礎上再增加 2 至 5 天的延誤。低於這個體積閾值時,拼箱運輸通常仍然是更經濟的選擇。
問:在此期間,拓普威航運如何幫助處理中美之間的貨物運輸?
答:拓普威航運為中美物流提供全鏈支持,包括首程運輸、靈活的整箱和拼箱海運、海外倉儲、清關和最後一公里配送,其創始團隊擁有超過 15 年的國際物流和海關經驗,專注於中美貿易航線。