
Sledování nadměrné kapacity: Proč dopravci stále přicházejí o peníze na trasách mezi Čínou a USA
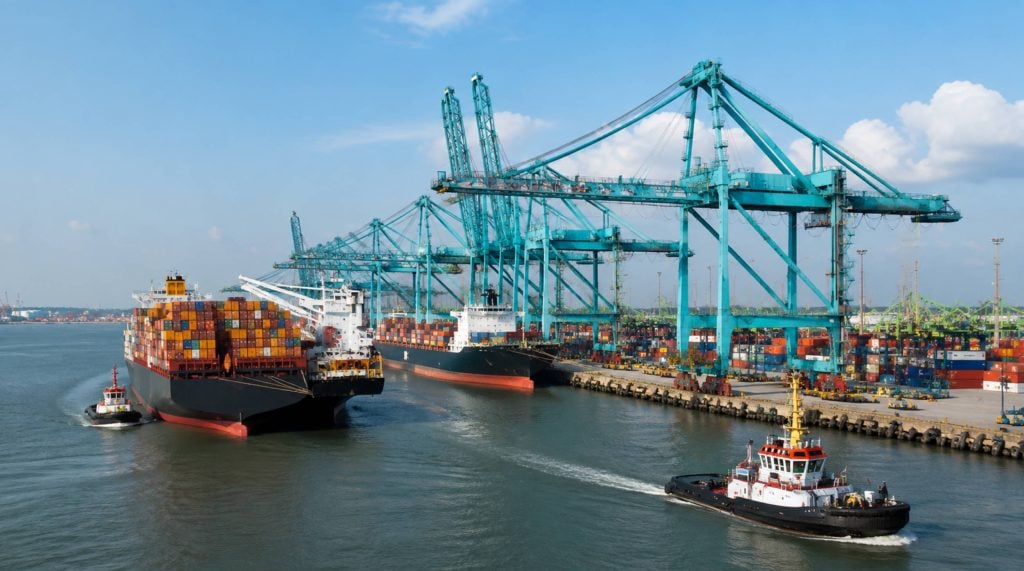
Titulky o kontejnerové přepravě na transpacifické trase v roce 2026 vyznívaly téměř jako protimluv. Během jednoho měsíce se spotové ceny z Dálného východu na západní pobřeží USA vyšplhaly na 6 000 dolarů za dvanáctistopý kontejner; o několik týdnů později speditéři uvádějí čísla sotva nad 2 100 dolarů na stejné trase. Pod tímto nepříjemným pocitem se skrývá mnohem stabilnější příběh: obchod mezi Čínou a USA je od roku 2023 chronicky přeplněný kapacitou plavidel a i v týdnech, kdy se sazby za přepravu na první pohled zdají být zdravé, dopravci provozující tyto lodě často ztrácejí peníze, jakmile se do rovnice započítá palivo, přístavní poplatky, náklady na pronájem a nevyužitá prostornost.
Pro dovozce, speditéry a prodejce v elektronickém obchodě, kteří jsou závislí na koridoru Čína-USA, je pochopení toho, proč se to děje, důležitější než sledování vývoje sazeb v průběhu libovolného týdne. Tento článek se zabývá mechanismy nadměrné kapacity v transpacifické oblasti, finančními údaji, které stojí za ztrátami dopravců, důvody, proč sazby neustále kolísají, a tím, co mohou přepravci prakticky udělat pro ochranu svých dodavatelských řetězců, zatímco odvětví prochází několikaletým procesem rebalancování.
Obchodní ulice postavená pro boom, nyní prožívající kocovinu
Kořeny dnešní nadkapacity sahají až do let 2020 až 2023, kdy přepravní sazby v době pandemie dosáhly historických maxim a dopravci využili neočekávaných příjmů k agresivnímu objednávání. Loděnice v Jižní Koreji a Číně zaplnily objednávky na ultra velké kontejnerové lodě, z nichž mnohé směřovaly právě na trasy mezi Asií a Severní Amerikou, které generovaly nejvyšší marže. Tyto lodě se nyní dodávají ve velkém množství a přicházejí na trh, kde se růst spotřebitelské poptávky zpomalil a kde celní politika učinila přepravce mnohem méně předvídatelnými v tom, jak a kdy si náklad rezervují.
Tento nesoulad je spíše strukturální než sezónní. Analytici z oboru sledující globální objednávkovou knihu odhadují, že kontejnerová flotila se letos rozroste zhruba o 3.6 procenta, zatímco základní růst poptávky se blíží 3 procentům. Tento rozdíl se zdá malý, dokud se nespojí za celý rok plaveb, a prognostici společnosti Sea-Intelligence poukázali na to, že současný cyklus nadměrné kapacity by neměl vyvrcholit dříve než v roce 2027, což znamená, že tlak na sazby a marže pravděpodobně přetrvá i dlouho po tomto roce, pokud dopravci nebudou kapacitu odstraňovat agresivněji než dosud.
Celní politika k tomuto strukturálnímu nadměrnému objemu kapacity přidala druhý, nepravidelnější tlak. Každé kolo oznámení cel, výjimek nebo příměří spustí nával předzásobení, protože dovozci se snaží stihnout termín, následovaný poptávkovou kapsou, jakmile nápor pomine. Dopravci nakonec honí pohyblivý cíl: přidávají kapacitu a zvyšují sazby, aby využili nárůstu předzásobení, jen aby se však ocitli v situaci, kdy se nápor rozplynul a prázdné plavby se staly jedinou zbývající pákou k obraně cen.
Tato kombinace strukturálního přebytku a politicky řízeného cyklu poptávky je neobvyklá i podle standardů odvětví, které bylo vždy náchylné k výkyvům vzestupu a poklesu. V předchozích poklesech se dopravci obecně mohli spolehnout na zotavení poptávky podle předvídatelné sezónní křivky, jakmile se zásoby normalizují. Tentokrát je načasování oživení poptávky méně vázáno na cykly doplňování zásob v maloobchodě a více na politická oznámení z Washingtonu a Pekingu, která je pro plánovače sítě lodních společností mnohem obtížnější předvídat měsíce dopředu, kdy je třeba přidělit plavidla a sloty.
Čísla za červeným inkoustem
Finanční informace od hlavních dopravců ilustrují, jak rychle se nálada změnila z rekordní ziskovosti na skutečné napětí. Oceánský segment společnosti Maersk vykázal ve čtvrtém čtvrtletí loňského roku negativní provozní výsledek a analytici společnosti Drewry Maritime Financial Research prudce snížili svou celoroční prognózu zisků pro přední kontejnerové linky z přibližně 75 miliard dolarů předpokládaných na začátku loňského roku na blíže 32 miliard dolarů do konce roku, přičemž se očekává další pokles s tím, jak budou pokračovat dodávky nových plavidel.
Výsledky společnosti Ocean Network Express vypovídají podobný příběh z provozní stránky. Dopravce meziročně přepravil znatelně méně nákladu z Asie do Severní Ameriky směrem na východ, a to i přesto, že využití plavidel se blíží 90 procentům, což naznačuje, že dopravci udržují lodě plné hlavně snižováním sazeb, nikoli skutečnou poptávkou. Níže uvedená tabulka shrnuje některé datové body, které definovaly současný pokles.
| Indikátor | Nedávné čtení | Co to signalizuje |
| Prognóza EBIT dopravce za celý rok | Revidováno z ~75 miliard dolarů na ~32 miliard dolarů | Propad zisku v celém odvětví navzdory stabilnímu objemu přepravy |
| Zisk z obratu (EBIT) segmentu Maersk Ocean (4. čtvrtletí) | Negativní provozní výsledek | Trojka největších dopravců vykázala naprosté ztráty v námořních operacích |
| Růst globálního vozového parku vs. růst poptávky | ~3.6 % oproti ~3 % | Strukturální nadbytek nabídky se spíše rozšiřuje než uzavírá |
| JEDEN svazek pro Asii a USA směr východ | Pokles oproti předchozímu roku, využití je ~90 % | Lodě zůstávají plné jen proto, že se snížily sazby, ne proto, že by rostla poptávka |
| Vrchol cyklické nadkapacity (prognóza) | 2027 | Rebalancování je proces na několik let, ne jeden špatný kvartál. |
Žádné z těchto čísel nenaznačuje, že by odvětví propadalo tak, jako tomu bylo v roce 2009 nebo v prvních měsících pandemie. Místo toho popisují pomalý pokles: dopravci stále přepravují rekordní nebo téměř rekordní objemy, ale cena, kterou si mohou účtovat za přepravní box, je sražena k zemi kvůli příliš velkému počtu dostupných slotů, které se snaží o stejný náklad, a rozdíl mezi zdravými provozními maržemi a dnešními čísly se neustále zvětšuje.
Stojí za to si připomenout, jak moc se kyvadlo vychýlilo. Kontejnerové linky dohromady vydělaly v letech 2020 až 2022 více než 300 miliard dolarů na kombinovaném zisku, což je neočekávaný příliv financující právě tu vlnu výstavby nových lodí, která nyní zatěžuje trh. Současné období nízkých nebo záporných marží je v tomto smyslu druhou polovinou téhož cyklu: odvětví si při objednávání lodí během boomu půjčovalo peníze na pokrytí budoucího růstu poptávky a nyní to splácí ve formě nadměrné nabídky v období, kdy se růst poptávky zpomalil.
Proč čínsko-americké úrokové sazby neustále kolísají
Spotové sazby na koridoru Čína-USA se letos pohybovaly skutečně neobvyklým způsobem a tento vzorec je sám o sobě spíše příznakem nadměrné kapacity než známkou zdravého a vyváženého trhu. Trh s příliš velkou nevyužitou kapacitou je také trhem, kde se mírný impulz poptávky zesílí v prudký nárůst sazeb, protože dopravci mají veškerou motivaci zvyšovat sazby v okamžiku, kdy se rezervace byť jen mírně zpřísní, než se znovu objeví přebytečná prostornost a ceny se stáhnou dolů.
| Období | Čína/Východní Asie – USWC (za FEU) | Čína/Východní Asie – USEC (za FEU) |
| Začátek února 2026 | $2,124 | $2,946 |
| Konec října 2025 (po příměří) | 3 044 USD (meziroční pokles o 59 %) | 3 044 USD (meziroční pokles o 48 %) |
| Vrchol za 2. čtvrtletí 2026 (podle tržních zpráv) | $ 6,000 + | $ 7,000 + |
| Začátek roku 2026 (Drewry WCI, smíšená) | ~ $ 2,100 | - |
Výkyvy viditelné v této tabulce byly způsobeny rozpoznatelnou posloupností událostí. Obchodní příměří mezi Washingtonem a Pekingem z října 2025 snížilo některá cla a pozastavilo navrhované přístavní poplatky, což trh krátce uklidnilo, ale nezvrátilo základní nadměrnou nabídku, a sazby nadále klesaly až do začátku roku 2026 v důsledku slabé poptávky. Druhá vlna předzásobení před pololetními termíny pro platbu cel pak v průběhu druhého čtvrtletí prudce zvýšila sazby, přičemž dopravci s tím, jak se kapacita zužovala, vrstvili obecné zvyšování sazeb a příplatky v hlavní sezóně. V červenci již několik tržních zpráv naznačovalo, že by se nárůst mohl stabilizovat nebo opět zmírnit, což zdůrazňovalo, jak rychle se nálada na trhu s tak velkou volnou kapacitou mění.
Pro přepravce, který se snaží naplánovat náklady na přepravu, je tento vzorec skutečně obtížný. Cenová nabídka získaná dva týdny před připraveností nákladu může být v době potvrzení rezervace o tisíc dolarů levnější a preferovaný termín plavby může zcela zmizet, pokud zvýšení sazby přitáhne do stejného týdne vlnu konkurenčních rezervací. Zajištění prostoru a ceny s dostatečným předstihem před datem připravenosti zásilky se stalo méně optimalizací a spíše základní nutností řízení rizik.
Trasy na východním pobřeží přidávají další vrstvu složitosti, kterou je třeba zmínit samostatně. Vzhledem k tomu, že poplatky za přepravu přes Panamský průplav a delší trasy po vodě již nyní zvyšují ceny na východním pobřeží o několik set až přes tisíc dolarů nad sazby na západním pobřeží na běžném trhu, jakékoli rozsáhlé zvýšení sazeb má tendenci procentuálně ještě těžší dopad na rezervace na východním pobřeží. Přepravci, kteří rozdělují objem přepravy mezi obě pobřeží nebo kteří se mohou flexibilně pohybovat mezi trasami po vodě a intermodální možností západního pobřeží a železnice, mají obecně větší prostor pro absorpci náhlého nárůstu než ti, kteří jsou vázáni na jeden pár přístavů.
Prázdné plavby: Tupý nástroj s klesajícím prostorem pro práci
Tváří v tvář klesajícím sazbám se dopravci spoléhali na stejný nástroj, jaký používali během pandemického poklesu a každého předcházejícího cyklu mírné recese: rušení neboli zablokování plánovaných plaveb, aby odstranili kapacitu a podpořili ceny. Analytici společnosti Xeneta začátkem letošního roku varovali, že dopravci začnou s agresivnějším zablokováním s tím, jak budou klesat spotové sazby na hlavních trasách fronthaul, a že by přepravci měli zohlednit reálnou možnost zrušení rezervované plavby, někdy s velmi krátkým upozorněním.
Problém pro dopravce spočívá v tom, že vynulování kapacit funguje jako mechanismus podpory sazeb pouze do určité míry. Vzhledem k tomu, že do provozu vstupuje tolik nových lodí, objem kapacity, kterou je třeba z trhu stáhnout, aby se sazby smysluplně pohnuly, neustále roste, a každé kolo vynulování kapacit vytváří pro přepravce skutečné provozní problémy v podobě zpožděného nákladu, zmeškaných spojení a nespolehlivých přepravních dob. Tyto náklady na spolehlivost nakonec tlačí část nákladu směrem k letecké přepravě nebo k dopravcům, kteří jsou považováni za spolehlivější, což neřeší problém s nadměrnou kapacitou v tomto odvětví, ale spíše přerozděluje, kdo s tím ponese následky.
Součástí strategie omezování kapacit je také koordinační problém. Účinně podporuje sazby pouze tehdy, když většina hlavních dopravců snižuje kapacitu zhruba ve stejném poměru a zhruba ve stejnou dobu; pokud jedna aliance zdržuje, zatímco ostatní agresivně omezují kapacitu, dopravci, kteří kapacitu snižují, jednoduše předají podíl na trhu těm, kteří tak neučinili, bez úlevy od sazeb v celém odvětví, v kterou doufali. Tato dynamika ztěžuje předvídání chování dopravců v tomto směru a je to částečně důvod, proč tolik prognóz sazeb zveřejněných letos muselo být revidováno během několika týdnů od vydání.
Co přetrvávající nadkapacita znamená pro dovozce a speditéry
Pro společnosti, které skutečně přesouvají zboží z čínských továren do amerických regálů, se nejedná jen o abstraktní příběh o rozvahách dopravců. Formuje to skutečná rozhodnutí o tom, jak dlouho dopředu rezervovat, jakou část nákladů na zásilku pokrýt smluvními sazbami oproti spotovému trhu a kolik rezervních zásob držet, aby se absorboval případný náhlý nárůst sazeb nebo nulová prodejní sezóna.
Podniky s předvídatelnými, opakujícími se objemy jsou obecně lépe obslouženy uzavřením střednědobých smluvních sazeb, zatímco širší trh zůstává slabý, protože tyto dohody bývají o deset až třicet procent nižší než běžné spotové ceny a chrání přepravce před náhlým skokem, k jakému došlo během letošního nárůstu ve druhém čtvrtletí. Menší nebo sezónnější dovozci, kteří často nemají dostatek objemu k vyjednání výhodných smluv, jsou více vystaveni volatilitě spotového trhu a obvykle nejvíce profitují ze spolupráce se speditérem, který dokáže kombinovat více přepravních vztahů a možností tras, než aby se spoléhal na jednu službu.
Existuje také aspekt plánování, který je snadné podcenit. Protože dopravci reagují na měkké sazby prázdnými plavbami, spíše než aby jednoduše snižovali ceny a vyplávali na plný harmonogram, může se počet dostupných plaveb v daném týdnu zmenšit, i když klesají celkové sazby, což znamená, že data připravenosti nákladu a termíny pro odeslání plavidel je třeba sledovat pečlivěji než na stabilnějším trhu. Zásilka, která v rámci méně náročného harmonogramu vynechá jednu plavbu, může čekat týden nebo i déle, než se uvolní další dostupný slot.
Nic z toho neznamená, že přepravci jsou bezmocní tváří v tvář dynamice nadměrné kapacity na úrovni dopravců. Diverzifikace vztahů mezi dva nebo tři klíčové dopravce namísto jednoho, vytvoření malé rezervy do bezpečnostních zásob pro období špičky a udržování stálého vztahu se speditérem, který může přepínat mezi plnými a kusovými zásilkami (FCL) v závislosti na tom, jak omezený je prostor v daném týdnu, jsou praktické a nízkonákladové způsoby, jak zmírnit dopad trhu, který pravděpodobně zůstane ještě nějakou dobu volatilní.
Jak Topway Shipping pomáhá přepravcům orientovat se na nestabilním trhu
Společnost Topway Shipping se sídlem v čínském Šen-čenu je od roku 2010 profesionálním poskytovatelem přeshraničních logistických řešení pro elektronické obchodování, která jsou zaměřena konkrétně na tento druh volatility. Její zakládající tým má více než patnáct let zkušeností v oblasti mezinárodní logistiky a celního odbavení se silným a záměrným zaměřením na koridor mezi Čínou a USA, který je ústředním bodem výše popsaného příběhu o nadměrné kapacitě.
Společnost Topway Shipping nenabízí jedinou cenovou nabídku k určitému okamžiku, ale její služby pokrývají celý logistický řetězec, od přepravy z čínských továren a konsolidačních bodů na prvním místě, přes flexibilní námořní přepravu celokontejnerových i menších kontejnerů do hlavních přístavů po celém světě, až po skladování v zámoří , celní odbavení a doručení na poslední míli na americký trh. Tato komplexní struktura má největší význam právě v případech, kdy jsou spotové sazby a plavební řády nepředvídatelné, protože umožňuje odesílateli spolupracovat s jedním partnerem, který může upravit trasu, výběr dopravce a konsolidační strategii v reakci na nedostupné plavby nebo náhlé pohyby sazeb, a nemusí tak znovu vyjednávat každou část logistického řetězce zvlášť pokaždé, když se trh změní.
Pro firmy, které se snaží rozhodnout mezi uzavřením smluvní sazby, využitím spotového trhu nebo rozdělením objemu mezi obojí, je tento druh praktického a zkušeného poradenství často cennější než samotná výše sazby. Dlouhodobé zaměření společnosti Topway Shipping na obchod mezi Čínou a USA také znamená, že její tým již několik těchto cyklů nadměrné kapacity zažil, což formuje realističtější rady ohledně dodacích lhůt rezervace, načasování v hlavní sezóně a kdy má smysl upřednostnit flexibilitu LCL zásilek před nákladovou efektivitou plného kontejneru.
To je obzvláště důležité pro přeshraniční prodejce elektronického obchodování, kteří tvoří velký podíl současné čínsko-americké nákladní dopravy. Menší a častější zásilky jsou přesně profilem, který je nejvíce vystaven nulovému plavebnímu režimu nebo náhlému zvýšení GRI, protože je méně prostoru jednoduše přečkat špatný týden, kdy je třeba zásoby dále proudit do vyřizovacích center. Spojení námořní přepravy se zámořským skladováním v blízkosti koncového zákazníka, jak to dělá model společnosti Topway Shipping, poskytuje těmto prodejcům rezervu, kterou čistě mezipřístavní přepravní ujednání samo o sobě nemůže poskytnout.
Výhled do budoucna: Jak by mohlo vypadat rebalancování v roce 2027
Většina prognostiků v oboru se shoduje na obecné podobě toho, co bude následovat, i když přesné načasování zůstává nejisté. Projekce společnosti Sea-Intelligence, že cyklická nadkapacita dosáhne vrcholu v roce 2027, naznačuje, že současná série nízkých nebo záporných marží na transpacifických trasách má ještě co dohánět a že smysluplné zlepšení bude záviset na tempu, s jakým bude starší tonáž sešrotována nebo odstavena, na tom, jak disciplinovaní budou dopravci při nasazování prázdných lodí a zda se dodávky nových lodí začnou snižovat s tím, jak se v systému projeví objednávky z boomu v letech 2021–2023.
Největším problémem zůstávají externí otřesy. Úplné obnovení tranzitů přes Suezský průplav by nakonec uvolnilo plavidla, která jsou v současnosti absorbována delší trasou přes Mys Dobré naděje, a tím by se zvýšila kapacita již tak přeplněného trhu. Jakákoli nová eskalace celní politiky mezi USA a Čínou by mohla spustit další prudký nárůst předzásobování, po kterém by následoval další pokles poptávky. Přepravci, kteří nyní začlení flexibilitu do své strategie zajišťování zdrojů a přepravy, spíše než aby předpokládali, že dnešní sazby zůstanou stabilní, budou pravděpodobně ti, kteří budou v nejlepší pozici bez ohledu na to, odkud přijde další překvapení.
Závěr
Trh námořní přepravy mezi Čínou a USA v roce 2026 není definován jedinou krizí, ale pomalou strukturální nerovnováhou mezi příliš velkým počtem lodí a poptávkou, která neustále přichází v nepředvídatelných výkyvech. Finanční výsledky dopravců jasně ukazují, že i zdravě vypadající spotové sazby mohou maskovat skutečné ztráty, jakmile se započítá palivo, poplatky a nevyužitá kapacita, a prázdné plavby, ačkoli jsou v krátkodobém horizontu efektivní, se stávají méně spolehlivým řešením, protože objednávková kniha neustále přináší novou tonáž. Pro dovozce a speditéry není praktická reakce ani tak o předpovídání dalšího výkyvu sazeb, jako spíše o budování flexibility, smluvního pokrytí a zkušených logistických partnerství, která umožňují dodavatelskému řetězci absorbovat volatilitu, místo aby se jí nechal srazit z kurzu. Spolupráce se zavedeným partnerem, jako je Topway Shipping, s jeho komplexní čínsko-americkou logistickou sítí budovanou více než deset let, je jedním z konkrétních způsobů, jak speditéři zvládají tuto nejistotu, zatímco odvětví pracuje na svém víceletém rebalancování.
Nejčastější dotazy
Otázka: Proč kontejnerové společnosti ztrácejí peníze, i když se přepravní sazby v některých týdnech zdají být vysoké?
A: Protože spotové sazby vypovídají jen část příběhu. Dopravci také přepravují vyšší náklady na palivo, přístavní poplatky a charterové lodě a navíc velké množství nevyužité nebo nedostatečně využité kapacity z vlny nově postavených lodí od roku 2023, takže sazba, která na papíře vypadá zisková, může po započítání celkových nákladů stále vést k ztrátě plavby.
Otázka: Kdy se očekává, že se problém s nadměrnou kapacitou na trase Čína-USA zmírní?
A: Většina analytiků označuje rok 2027 za pravděpodobný vrchol současného cyklu nadměrné kapacity, přičemž tempo zlepšení bude záviset na tom, kolik starších tonáží bude vyřazeno, jak disciplinovaní budou dopravci s prázdnými plavbami a zda se dodávky nových plavidel zpomalí s tím, jak se bude zpracovávat objednávková kniha na období 2021–2023.
Otázka: Měli by dovozci používat spotové sazby, nebo si nyní uzavřít smluvní sazbu?
A: Firmy se stabilními, opakujícími se objemy obvykle těží z uzavření střednědobých smluvních sazeb, dokud je trh slabý, protože smlouvy jsou obvykle hluboko pod spotovými cenami a chrání před náhlým nárůstem. Menší nebo sezónní přepravci často lépe kombinují smluvní krytí s okamžitými rezervacemi prostřednictvím zkušeného speditéra.
Otázka: Jak ovlivní prázdné zásilky mou zásilku, i když se moje sazba nezměnila?
A: Nedodržení termínu plavby zcela ruší plánovanou zastávku lodi, což může zpozdit rezervovanou zásilku o týden nebo i déle, pokud nedorazí do termínu, bez ohledu na dohodnutou sazbu. Pečlivé sledování plavebních řádů plavidel a spolupráce s dopravcem, který je monitoruje vaším jménem, snižuje riziko, že budete přistiženi.
Otázka: Co nabízí Topway Shipping firmám, které se potýkají s touto volatilitou sazeb?
A: Společnost Topway Shipping poskytuje komplexní logistiku mezi Čínou a USA, včetně přepravy na prvním místě, flexibilní námořní přepravy celých zásilek (FCL) a kusových zásilek (LCL), skladování v zámoří, celního odbavení a doručení na poslední míli. Za ní stojí zakladatelský tým s více než patnáctiletou praxí v mezinárodní logistice a celním odbavení se zaměřením na obchodní trasu mezi Čínou a USA.
