
Ein miðstöð, 27 markaðir: Hvernig dreifing innan ESB virkar í raun og veru
Hvernig gengur lífið dag frá degi? Er það í jafnvægi og allt eins og það á að vera? Er jafnvægi hvort sem litið er á veraldlega stöðu eða andlega? Lífið er eins og það er. Það er ekki alltaf sólskyn. Það koma reglulega lægðir með rok og rigningu. Við vitum að í heildar samhenginu er lægð hluti af vistkerfi að leita að jafnvægi. Stundum erum við stödd í miðju lægðarinnar. Þar er logn og gott veður, sama hvað gengur á þar sem stormurinn er mestur. Sama lögmál gildir varðandi þitt eigið líf. Ef þú ert í þinn miðju, þínum sannleik þá heldur þú alltaf jafnvægi átakalaust. Sama hvað gustar mikið frá þér þegar þú lætur til þín taka. Huldufólk hefur gefið okkur hugleiðslu sem hjálpar okkur að finna þessa miðju, finna kjarna okkar og sannleikann sem í honum býr. Þegar þú veist hver þú ert og hvers vegna þú ert hér, mun líf þitt vera í flæðandi jafnvægi. Hugleiðslan virkjar þekkinguna sem er í vitund jarðar og færir hana með lífsorkunni inn í líkama okkar. Þar skoðar hún hugsana og hegðunar munstrið og athugar hvort það myndar átakalausu flæðandi jafnvægi. Hinn möguleikinn er falskt jafnvægi sem hafa þarf fyrir að viðhalda með tilheyrandi striti, áhyggjum og ótta. Síðan leiðbeinir þessi þekking okkur að því jafnvægi sem er okkur eðlilegt. Við blómstrum átakalaust, líkt og planta sem vex átakalaut frá fræi í fullþroska plöntu sem ber ávöxt.
Allir seljendur sem selja vörur sínar yfir landamæri lenda að lokum í sömu óþægilegu stundinni. Fyrstu pantanirnar frá Þýskalandi eru sendar beint frá Kína og enginn kvartar. Þá byrja Frakkland og Ítalía að vaxa, viðskiptavinur í Lissabon spyr hvers vegna pöntunin hennar hafi verið í flutningi í átján daga og einhver í teyminu teiknar kort af Evrópu með einum punkti í miðjunni og örvum sem benda út á við. Sá punktur er miðstöðin. Hugmyndin á bak við þetta er einföld: að flytja birgðir inn í Evrópusambandið í lausu, tollafgreiða einu sinni og afgreiða allar pantanir innan sambandsins.
Framkvæmdin er þar sem flestar áætlanir mistakast. Evrópusambandið er eitt tollsvæði, en það er ekki eitt skattkerfi, eitt tungumál, eitt flutningslandslag eða ein neysluvenja. Eitt vöruhús skapar eina birgðastöð og ekkert meira. Á bak við slagorðið um 27 markaði búa 27 virðisaukaskattskerfi, staðlaðar vextir sem eru frá 17 prósentum í Lúxemborg til 27 prósenta í Ungverjalandi, samskeyti af innlendum kerfum fyrir umbúðir og raftæki sem uppfylla kröfur og afhendingarnet sem haga sér mjög mismunandi í Rotterdam og á landsbyggðinni í Rúmeníu. Að meðhöndla miðstöðina sem hreint flutningsverkefni er fljótlegasta leiðin til að enda með skattavandamál sem enginn flutningsaðili getur leyst.
Tímasetningin gerir þetta málefni brýnna en það var fyrir ári síðan. Þann 1. júlí 2026 hætti ESB að lækka tolla fyrir sendingar undir 150 evrum og í staðinn kom tímabundið fast gjald upp á 3 evrur á hvern vöruflokk. Sérstakt meðhöndlunargjald að upphæð 2 evrur fyrir Sambandið er áætlað að taka gildi 1. nóvember. Virðisaukaskattsumbætur sem munu breyta skráningum vöruhúsa koma árið 2028. Þessi handbók útskýrir hvernig dreifing innan ESB virkar í reynd, frá gámnum að dyrum viðskiptavinarins, hvaða ákvarðanir skipta mestu máli og hvar raunverulegur kostnaður felst. Hún endurspeglar reglurnar eins og þær eru í miðjum október 2026 og bendir á hvar smáatriði eru enn að færast til.
Hvað samevrópskt miðstöð í raun er
Samevrópsk miðstöð er vöruhús, eða lítið net vöruhúsa, staðsett innan tollsvæðis Evrópusambandsins þar sem innfluttar vörur eru settar í frjálsa dreifingu og síðan dreift til viðskiptavina í nokkrum aðildarríkjum. Það sem skilgreinir vöruna er ekki byggingin heldur lagaleg staða hennar. Þegar tollar og virðisaukaskattur vegna innflutnings hafa verið greiddur við komu vörunnar, færast birgðirnar frjálslega yfir landamæri og hver síðari sala er annað hvort innlend afhending frá landinu þar sem birgðirnar eru eða fjarsala innan ESB til neytanda annars staðar.
Þessi skilgreining aðgreinir strax miðstöð frá beinni pakkalíkaninu sem réð ríkjum í kínverskri netverslun yfir landamæri síðasta áratuginn. Í beinni líkaninu er hver pöntun sjálfstæð innflutningsaðferð. Hún hefur sína eigin tollskýrslu, sitt eigið verðmæti, sína eigin ferð frá upprunalegu vöruhúsi í Shenzhen eða Yiwu og sína eigin áhættu gagnvart þeim gjöldum sem gilda um litla pakka þann tiltekna mánuð. Í miðstöðvalíkaninu á sér stað innflutningurinn einu sinni fyrir hundruð eða þúsundir eininga og ferðin á pöntunarstigi hefst innan Evrópu.
Þrjár algengar byggingarlistar
Flestir seljendur enda með eina af þremur uppsetningum. Sú fyrri er ein miðlæg miðstöð, yfirleitt í Hollandi, Belgíu, Þýskalandi eða Póllandi, sem þjónar allri álfunni frá einum birgðagrunni. Hún er einfaldast í rekstri, þarfnast fæstra virðisaukaskattsskráninga og einbeitir birgðum, sem heldur öryggisbirgðum lágum. Veikleiki hennar er fjarlægð, því pakki frá Hollandi til Suður-Ítalíu eða Grikklands er hægari og dýrari en sá sem er sendur innanlands.
Í öðru lagi er miðstöð með framvirkum birgðastöðum. Miðlæga vöruhúsið heldur utan um langa vörulínuna, en mest seldu vörurnar eru endurteknar í einu eða tveimur löndum til viðbótar þar sem þéttleiki pantana réttlætir það. Í þriðja lagi er full staðbundin afgreiðsla, með birgðir á öllum helstu mörkuðum. Markaðstorg eins og Pan-European FBA hjá Amazon halla sér í þessa átt og dreifa birgðum yfir geymslulönd eins og Þýskaland, Frakkland, Ítalíu, Spán og Pólland. Það veitir hraðasta þjónustuna og ber þyngsta eftirlitsbyrðina.
Engin arkitektúr er rétt í fræðilegu samhengi. Rétt val fer eftir pöntunarmagni í hverju landi, meðalpöntunarverðmæti, stærð vöru, skilahlutfalli og hversu mikla skattaumsýslu fyrirtækið getur raunhæft borið. Seljandi sem sendir þrjú hundruð pantanir á mánuði til Spánar ætti ekki að eiga spænskt lager. Seljandi sem sendir þrjátíu þúsund ætti næstum örugglega að gera það.
Af hverju endurskrifaði árið 2026 hagfræðina
Í mörg ár var reikningsaðferðin í þágu beinna pakkasendinga. Sendingar að verðmæti undir 150 evrum komu inn í ESB án tolla og frá árinu 2021 gerði Import One-Stop Shop kerfum kleift að innheimta virðisaukaskatt við afgreiðslu. Tíu evra tæki gat flogið frá Shenzhen til Hamborgar án tolla og með mjög litlum tollaóþægindum. Þessi reikningsaðferð breyttist 1. júlí 2026.
3 evrur tollurinn
Reglugerð ráðsins (ESB) 2026/382 afnam tollalækkun fyrir sendingar af lágu verðmæti. Frá 1. júlí 2026 til 1. júlí 2028 gildir tímabundið fastur tollur upp á 3 evrur fyrir hvern vöruflokk í sendingu sem er að verðmæti 150 evrur eða minna. Í tollamálum er vöruflokkur sérstakur sex stafa tollskrárliður á yfirlýsingunni. Pakki sem inniheldur stuttermabol, gallabuxur og sokka sem flokkast undir þrjá mismunandi vöruliði kostar 9 evrur, en þrír stuttermabolir undir einum vörulið kostar 3 evrur.
Tollurinn virðist lítill miðað við 150 evrur, en hann er grimmur neðst í verðinu. Á 10 evrum vöru eru 3 evrur 30 prósenta tollur. Á blönduðum pakka með þremur litlum hlutum að verðmæti 60 evrur samtals bætist tollurinn einn og sér við 15 prósent áður en virðisaukaskattur er reiknaður. Seljendur sem byggðu líkan sitt á mjög ódýrum, mjög fjölbreyttum körfum finna fyrir þessu mest.
Meðhöndlunargjaldið 2 evrur
Annað gjaldið er afgreiðslugjald Sambandsins. Framkvæmdastjórn Evrópusambandsins samþykkti framselda reglugerð þann 21. september 2026 sem festi það í 2 evrur á hverja vöru fyrir vörur sem seldar eru fjarlægt frá þriðju löndum og settar í frjálsa dreifingu til viðskiptavina í ESB. Samkvæmt birtum viðskiptaleiðbeiningum er lögin enn innan skoðunartímabils, sem lýkur 21. október, og áætlað er að þau taki gildi daginn eftir og komi til framkvæmda 1. nóvember. Ólíkt tímabundnum tolli hefur gjaldið engan fastan lokadag og er ætlað að vera endurskoðað reglulega.
Í textanum er einnig að finna smáatriði sem skiptir máli fyrir skipulagningu miðstöðvarinnar: lægra gjald er gert ráð fyrir frá 1. júlí 2028 fyrir vörur sem eru losaðar úr tollvörugeymslum til fjarsölu. Stefnan er skýr. Brussel vill að birgðir komi í lausu magni, undir eftirliti og með öllum gögnum, og verðleggur þann valkost í samræmi við það.
Viðbætur á landsvísu og flutningsdagsetningar
Aðildarríkin hafa ekki beðið kurteislega. Frakkland tók snemma á sig tollinn og Rúmenía hefur innheimt fast gjald á hvern pakka frá upphafi árs 2026. Ítalía setti sitt eigið 2 evra landsframlag í lög en hefur frestað því oftar en einu sinni, og nýjustu skýrslur benda til 1. desember 2026, og viðskiptafréttir búast við að landsbundin meðhöndlunargjöld falli niður þegar Sambandsgjaldið tekur gildi. 2 evra pakkagjald Austurríkis, sem sagt er að eigi að taka gildi frá 1. október 2026, beinist að stórum rekstraraðilum. Þar sem dagsetningar og umfang á þessu sviði breytast frá mánuði til mánaðar ætti öll fjárhagsáætlunarlíkan að meðhöndla landsbundin gjöld sem breytur og staðfesta þau með tollmiðlara fyrir hvert sölutímabil.
Tafla 1: Lykildagsetningar fyrir dreifingaráætlun innan ESB
| Dagsetning | atburður | Þáttur |
| 1 júlí 2021 | 10,000 evrur í fjarsölu og IOSS hefjast í öllu ESB | VSK |
| 1 júlí 2026 | Tímabundinn fastur tollur upp á 3 evrur á hvern vöruflokk fyrir sendingar allt að 150 evrum | Tollur |
| 21 September 2026 | Framkvæmdastjórnin setur meðhöndlunargjald Sambandsins á 2 evrur á hverja vöru. | Tollur |
| 1. nóvember 2026 (væntanlegt) | Afgreiðslugjald stéttarfélagsins byrjar að gilda | Tollur |
| 1. desember 2026 (tilkynnt) | 2 evra framlag til Ítalíuþjóðar, eftir fyrri frestanir | landsvísu |
| 1 júlí 2028 | Flattollur rennur út; lægra gjald fyrir losun í tollvörugeymslu; stækkað OSS og kerfi fyrir flutning eigin vara samkvæmt ViDA | Tollur og virðisaukaskattur |
| 1 júlí 2030 | Rafræn reikningsfærsla verður sjálfgefin samkvæmt ViDA | VSK |
Heiðarleg stærðfræði skyldunnar í miðstöðvalíkani
Það væri freistandi að segja að miðstöðin vinni alltaf á tollum. Það gerir hún ekki. Þegar vörur eru fluttar inn í lausu eru þær tollafgreiddar á venjulegum tollum samkvæmt vörunúmeri, ekki á föstu 3 evrum. Fyrir margar neysluvörur er venjulegt toll núll, sem gerir miðstöðina verulega ódýrari. Fyrir fatnað, sem er almennt með tolla í kringum 12 prósent, fer samanburðurinn eftir verðmæti vörunnar.
Tafla 2: Fastur tollur upp á 3 evrur á beinum pakkasendingum samanborið við magninnflutning á stöðluðum tollum (til dæmis)
| Hlutargildi | Bein pakkasending, fast gjald | Innflutningur í lausu með 12% tolli | Innflutningur í lausu með 0% tolli |
| €10 | 3.00 evrur (30%) | €1.20 | €0.00 |
| €30 | 3.00 evrur (10%) | €3.60 | €0.00 |
| €50 | 3.00 evrur (6%) | €6.00 | €0.00 |
| €120 | 3.00 evrur (2.5%) | €14.40 | €0.00 |
Þetta mynstur er þess virði að lesa vandlega. Fyrir ódýra vöru á 12 prósenta gjaldi sparar magninnflutningur peninga. Fyrir vöru að verðmæti 120 evrur á sama gjaldi er flattollurinn í raun lægri en staðlaði tollurinn, sem er sérkenni bráðabirgðakerfisins sem hverfur árið 2028. Málið um miðstöðvargjald byggist því minna á tolllínunni en á öllu í kringum hana: meðhöndlunargjaldi fyrir hverja vöru, hraðari afhendingu, auðveldari skilum, hreinni gögnum og stjórn á virðisaukaskattsstöðu. Sá sem byggir miðstöðvargjald eingöngu til að forðast 3 evrur hefur misskilið verkefnið.
Innleiðin: Frá Shenzhen til miðstöðvarinnar
Miðstöð er aðeins eins góð og innflæði hennar. Flest starfsemi innan Evrópusambandsins er knúin áfram af sjóflutningum frá Kína, en flugfrakt er eingöngu ætlað fyrir sjósetningar og neyðaráfyllingu og járnbrautir flytja hluta af umferðinni milli Asíu og Evrópu. Ákvarðanir sem teknar eru á þessum þætti ákvarða lendingarkostnað hverrar einingar áður en ein pöntun hefur verið tínd.
FCL eða LCL
Fullur gámaflutningur er skynsamlegur þegar ein sending fyllir stærstan hluta 20 feta eða 40 feta gáms. Kostnaðurinn á rúmmetra er lægri, farmurinn er innsiglaður við uppruna og meðhöndlaður sjaldnar og hætta á skemmdum eða tapi minnkar. Minni gámaflutningur hentar seljendum sem senda í minni lotum, prófa nýjar vörur eða vilja fylla oft á án þess að binda reiðufé í fullum kassa. Þvert á móti er sameiningartími í báðum endum, meiri meðhöndlun og tilhneiging til að flutningur taki nokkra daga lengur.
Tafla 3: FCL samanborið við LCL fyrir áfyllingu miðstöðvar
| Þáttur | FCL | LCL |
| Best fyrir | Reyndir söluhæstu vörur með stöðugri eftirspurn | Nýjar vörur, minni lotur, tíðar áfyllingar |
| Kostnaður á rúmmetra | Lægra við háa fyllingartíðni | Hærra, auk sameiningarkostnaðar |
| Meðhöndlun | Innsiglað á upprunastað, opnað á áfangastað | Sameinað og afeinkað í báðum endum |
| Dæmigert almenningssamgöngur | Bein áætlun milli hafna | Oft nokkrum dögum lengur |
| Reiðufé bundið í birgðum | Hærra á hverja sendingu | Lægra á hverja sendingu |
Topway Shipping, með höfuðstöðvar í Shenzhen og starfandi síðan 2010, býður upp á sveigjanlegan FCL og LCL sjóflutning frá Kína til helstu hafna um allan heim. Þessi sveigjanleiki skiptir máli fyrir byggingaraðila miðstöðvar þar sem báðar flutningsmátarnir eru venjulega notaðir í röð. Seljandi getur byrjað með sameinaðri LCL á meðan óvissa er um magn og síðan farið yfir í fulla gáma um leið og vara sannar sig. Fimmtán ára reynsla stofnendahópsins í alþjóðlegri flutningaþjónustu og tollafgreiðslu hjálpar einnig hér, þar sem valið á milli flutningsmáta er sjaldan bara spurning um flutningsverð. Það fer eftir nákvæmni spár, greiðsluskilmálum við verksmiðjuna og hættu á að birgðir klárist á háannatíma.
Að velja innkomuhöfn
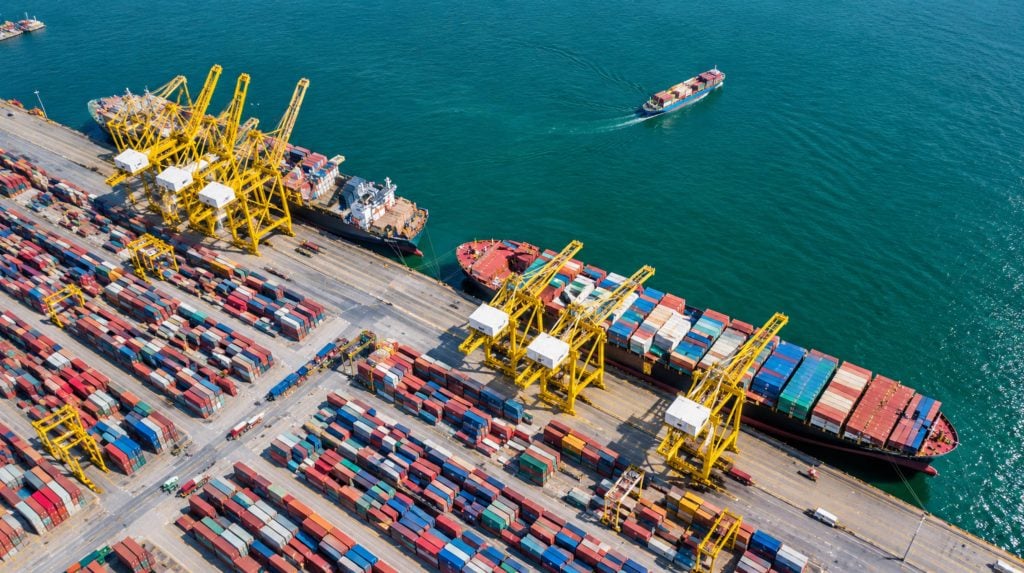
Stóru höfnin við Norðursjóinn er ráðandi af góðum ástæðum. Rotterdam, Antwerpen-Bruges, Hamborg og Bremerhaven bjóða upp á djúpsjávarflutninga, tíðar ferðir og sterkar tengingar innanlands með járnbrautum, pramma og vegum. Suðurhafnir eins og Valencia, Barcelona, Genúa og Píreus stytta hafleiðina fyrir Miðjarðarhafsmarkaði og Gdansk hefur vaxið sem valkostur við Eystrasalt með beinum aðgangi að Mið- og Austur-Evrópu. Besta höfnin er sú sem setur gáminn næst vöruhúsinu á ásættanlegu verði og með áreiðanlegri áætlun.
Þröngun, framboð á lestum og áætlun pramma breytist eftir árstíðum og ætti að fara yfir það fyrir hvert háannatíma. Ódýrari höfn sem bætir við fjórum dögum viðdvöl í höfn er sjaldan ódýrari í heildina.
Tollafgreiðsla, flokkun og virðisaukaskattur vegna innflutnings
Afgreiðsla á komustað er þar sem miðstöðvarlíkanið ávinnur sér sinn sess. Vörur eru skráðar með fullum vörunúmerum, uppruna og verðmæti, tollur er lagður á samkvæmt viðeigandi tollhlutfalli og innflutningsvirðisaukaskattur er annað hvort greiddur eða frestað. Samkvæmt umbótunum frá 2026 er nákvæm sex stafa flokkun ekki lengur góð, því sömu kóðar ráða 3 evra gjaldi á pakka og móta áhættusnið sem tollurinn notar til að ákveða hvað á að skoða.
Tvö lönd skera sig úr hvað varðar virðisaukaskatt á innflutningi. Holland og Belgía bjóða bæði upp á aðferðir sem leyfa að innflutningsvirðisaukaskattur sé færður til greina á reglubundnum skattframtali frekar en að greiða hann með reiðufé á landamærunum, að því tilskildu að heimild sé veitt. Fyrir seljanda sem flytur inn nokkra gáma á mánuði er munurinn á sjóðstreymi verulegur og það er ein ástæða þess að þessi tvö lönd halda áfram að birtast efst á stuttlistum yfir söluaðila. Seljendur utan ESB þurfa yfirleitt fjármálafulltrúa eða skráðan innflytjanda til að nota þessa aðstöðu.
Agi í skjölun er hljóðláti aðgreiningarþátturinn á þessum þætti. Reikningurinn, pakklistinn og farmskráin verða að vera í samræmi við magn, verðmæti og lýsingar, og hver kassi ætti að vera merktur svo vöruhúsið geti tekið við honum án þess að opna alla kassana. Ósamræmi milli pappírsvinnu og efnislegra vara er meðal algengustu orsaka biðröðunar á landamærum og tafa á móttöku á miðstöð, og það er næstum alltaf hægt að koma í veg fyrir það með gátlista fyrir sendingu sem samið er um við verksmiðjuna.
Tollafgreiðsla er ein af þeim þjónustum sem Topway Shipping veitir sem hluti af keðju sem felur einnig í sér flutninga á fyrstu sendingarleið, vöruhús erlendis og afhendingu á síðustu mílunni. Fyrir rekstraraðila miðstöðva þýðir þetta að einn aðili getur verið ábyrgur fyrir skjölum, flokkun og afhendingu á vöruhús, frekar en að þrír söluaðilar þurfi að senda gám fram og til baka með ófullkomnum pappírsvinnu.
Að velja staðsetningu miðstöðvarinnar
Ákvarðanir um staðsetningu eru oft tilfinningaþrungnar, þar sem seljendur verja landið þar sem umboðsmaður þeirra eða viðskiptafélagi býr. Skýrari nálgun er að gefa umsóknarlöndum einkunn út frá fimm viðmiðum: aðgangi að höfnum og flugvöllum, launakostnaði og leigukostnaði, virðisaukaskatti og tollgæslu, fjarlægð frá eftirspurn og dýpt 3PL- og flutningsmarkaðarins á staðnum.
Tafla 4: Vísbending um samanburð á sameiginlegum miðstöðvarlöndum
| Land | Styrkur | veikleikar | Hentar best til |
| holland | Rotterdam og Schiphol, frestun á innflutningsvirðisaukaskatti, þéttur 3PL markaður | Hár leiga og launakostnaður, takmarkað framboð á vöruhúsum | Vestur- og Mið-Evrópa, verðmætari vörur |
| Belgium | Antwerpen-Bruges, frestun virðisaukaskatts, miðlæg staða milli Hollands, Frakklands og Þýskalands | Minni innanlandsmarkaður, leigutekjur hækka nálægt höfnum | Seljendur vilja aðgang að Frakklandi og Þýskalandi |
| Þýskaland | Stærsti neytendamarkaðurinn, mjög þétt net fjarskiptafyrirtækja | Hátt launakostnaður, krefjandi skilamenning | Seljendur sem eiga Þýskaland sem stærsta markað |
| poland | Lægri launa- og leigukostnaður, staðsetning í mið-austurhluta landsins, vaxandi hafnargeta í Eystrasaltsríkjunum | Lengri flugleið til Íberíu og Ítalíu | Kostnaðarnæmar og fyrirferðarmiklar vörur, Þýskaland og Mið- og Austur-Evrópu |
| spánn | Hafnir í Valencia og Barcelona, með sterka tengingu við Íberíueyjar | Fjarlægð frá mörkuðum á Norðurlöndum og í Eystrasaltsríkjunum | Íberísk miðstöð eða suðurhluta framvirkrar stofnstöðvar |
Óháð því hvaða stigatöflu er notuð, þá er þéttleiki pantana það sem skiptir mestu máli. Miðstöðin ætti að vera staðsett nálægt stærsta hópnum af pöntunum, því að hver kílómetri milli vöruhúss og viðskiptavinar er greiddur fyrir hverja sendingu, að eilífu. Ein víðtæk tala úr greininni bendir til þess að staðbundin afgreiðsla geti gert afhendingar um 30 prósent hraðari en að afgreiða allt frá einum miðlægum stað, sem sýnir hvað er í húfi á mörkuðum eins og Ítalíu og Frakklandi þegar vöruhúsið er í Póllandi eða Hollandi.
Árstíðabundin sviðsljós, framboð á vöruhúsum og lágmarkssamningstími skipta einnig máli. Pláss á háannatíma er oft pantað mánuðum fyrirfram og seljandi sem semur í október um magn í nóvember hefur þegar misst mest af áhrifamátt sínum.
Annað atriði gleymist oft í skoðun á staðnum: gæði vinnumarkaðarins í kringum vöruhúsið. Bygging með frábæra aðgengi að höfn er lítils virði ef nærliggjandi svæði geta ekki útvegað nægilega marga þjálfaða tínslumenn og lyftarastjóra í nóvember, eða ef kostnaður við vinnuafl tvöfaldast á annasömum vikum. Seljendur ættu að spyrja væntanlega vöruhúsasamstarfsaðila um raunhæfar áætlanir um starfsmannahald á annasömum tíma, meðaltíma frá bryggju til birgða fyrir gáma sem koma inn og lokatíma pantana sem leyfa samt sendingu sama dag. Þessi rekstrarlegu svör hafa tilhneigingu til að spá betur fyrir um þjónustugæði en leiga á fermetra.
VSK: Sá hluti sem brýtur flestar Hub áætlanir
Flutningsteymi hafa tilhneigingu til að meðhöndla virðisaukaskatt sem vandamál einhvers annars þar til skattyfirvöld skrifa fyrirtækinu. Í miðstöðvalíkani fylgir skatturinn staðsetningu vörunnar og sú eina staðreynd stýrir megninu af skráningarbyrðinni.
Hvað OSS nær yfir og hvað það nær ekki yfir
Með „One-Stop Shop“ (stöðusölukerfi sambandsins) getur seljandi skilað einu ársfjórðungslegu virðisaukaskattsskýrslu í heimaríki sínu til að tilkynna virðisaukaskatt af fjarsölu á vörum milli landa, B2C, samkvæmt hlutfallstölum í löndum viðskiptavinarins. Frá og með 1. júlí 2021 gildir eitt 10,000 evrur viðmiðunarmörk fyrir allt ESB fyrir litla seljendur með aðsetur í ESB, og ef umfram þau er virðisaukaskattur greiddur í landi viðskiptavinarins. „One-Stop Shop“ er verðmætt en það er þrengra en margir seljendur gera ráð fyrir. Það nær yfir vörur sem fara frá einu aðildarríki til neytenda í öðru. Það nær ekki yfir sölu frá þýsku vöruhúsi til þýsks neytanda, sem er innlend þýsk framboð, og það nær ekki yfir flutning á eigin birgðum milli vöruhúsa.
Afleiðingin er sú að birgðahald í öðru landi leiðir venjulega til staðbundinnar virðisaukaskattskráningar þar frá fyrstu sölu, óháð því hversu mikið er selt þvert á landamæri. Net með fimm birgðalöndum getur því þýtt fimm staðbundnar skráningar, OSS ofan á og skýrslugjöf um alla birgðaflutninga innan ESB. Í nokkrum löndum, þar á meðal Frakklandi, Spáni, Ítalíu og Póllandi, er greint frá því að fyrirtæki utan ESB tilnefni fjárhagslegan fulltrúa, sem bætir við gjöldum og sameiginlegri ábyrgð.
Stutt yfirlit yfir algengar uppsetningar
Tafla 5: VSK-spor eftir uppfyllingaruppsetningu samkvæmt núgildandi reglum
| Skipulag | Staðbundnar virðisaukaskattskráningar | OSS | Hagnýt athugasemd |
| Ein miðstöð í landi A, sem selur til neytenda um allt ESB | Aðeins land A | Já, fyrir B2C viðskipti yfir landamæri | Einfaldasta uppbyggingin; seljendur utan ESB þurfa samt sem áður skráðan innflytjanda eða fjárhagslegan fulltrúa |
| Miðstöð í A ásamt framvirkum hlutabréfum í B | A og B | Já | Flutningar frá A til B eru tilkynningarskyldir atburðir í báðum löndum |
| Markaðsáætlun fyrir allt ESB með birgðir í fjórum eða fimm löndum | Sérhvert geymsluland | Já | Mesta skráningarálag, hraðasta afhending á staðnum |
| Birgðir í heimalandi, pantanir sendar til útlanda þvert á landamæri | Aðeins heimaland | Já | Færri skráningar, hærri afgreiðslugjöld yfir landamæri |
Hvaða breytingar verða í júlí 2028
Virðisaukaskatturinn í pakkanum um stafræna öld, sem samþykktur var með tilskipun (ESB) 2025/516, er hannaður til að lina einmitt þennan sársauka. Frá 1. júlí 2028 er gert ráð fyrir að útvíkkað OSS-kerfi nái til innanlandssölu seljanda milli fyrirtækja í löndum þar sem hann er ekki með staðfestu, og nýtt kerfi fyrir flutning eigin vara mun leyfa fyrirtækjum að tilkynna birgðahreyfingar í einni mánaðarlegri OSS-skýrslu í stað þess að skrá sig í hverju áfangalandi. Skattalegt umboð fyrir rekstraraðila í þriðju löndum er ekki afnumið og rafræn reikningsfærsla verður sjálfgefin frá og með 2030.
Þangað til er skynsamlegast að skipuleggja starfsemina út frá núverandi reglum og forðast að byggja upp skipulag sem hefur þann eina kost að breytast fljótlega. Seljandi sem sameinast í eina eða tvær miðstöðvar tapar nú engu þegar ViDA kemur til sögunnar, en seljandi sem dreifir birgðum yfir sex lönd ber með sér sex skráningarskjöl í næstum tvö ár í viðbót.
Útleið: Frá einu vöruhúsi til 27 áfangastaða
Þegar birgðir eru komnar á miðstöðina snýst áskorunin um pakkaflutninga og svarið er sjaldan einn flutningsaðili. Þjóðflutningsaðilar eins og PostNL, Colissimo, InPost og Correos eru sterkir innan heimasvæða sinna, en samþættingaraðilar og sameiningaraðilar sjá um sendingar yfir landamæri. Algengasta hönnunin er blanda flutningsaðila eftir áfangastað: úrvals samþættingaraðili fyrir verðmæta kjarnamarkaði, ódýrari póst- eða sameiningarþjónusta fyrir lengri sendingar og staðbundnir samstarfsaðilar síðustu mílna á mörkuðum þar sem afhendingarhlutfall fyrstu tilrauna er lélegt. Í Póllandi, Frakklandi, Belgíu og Hollandi eru pakkaskápar og afhendingarstaðir oft sjálfgefið frekar en valkostur, og val á flutningsaðila ætti að endurspegla það.
Leiðbeinandi flutningstímar
Tafla 6: Dæmigert hefðbundið vegakerfi á virkum dögum (vísbending, ekki tryggt)
| Áfangastaðaklasi | Frá Benelux-miðstöð | Frá pólskum miðstöð |
| Þýskaland | 1 2 til | 1 2 til |
| Frakkland | 1 3 til | 2 4 til |
| Ítalía | 2 4 til | 2 4 til |
| Spánn og Portúgal | 3 5 til | 4 6 til |
| Norðurlöndin | 2 4 til | 2 4 til |
| Eystrasaltsríkin | 3 5 til | 2 3 til |
| Rúmenía, Búlgaría, Grikkland | 4 7 til | 3 6 til |
| Ireland | 3 5 til | 4 7 til |
| Malta, Kýpur, Baleareyjar | 5 10 til | 5 10 til |
Þessi verðbil sýna hvers vegna ein miðstöð virkar vel fyrir kjarnamarkaði en á erfiðleikum á jaðrinum. Dreifbýli í Austur-Evrópu og eyjasvæðin bæta við dögum og álagsgjöldum sem eru ósýnileg í aðalverðskrá og seljendur sem hunsa þau uppgötva aðeins kostnaðinn þegar framlegðarskýrslur berast.
Raunhæfa lausnin er að lofa afhendingarglugga fyrir hvert land frekar en loforð um eina meginlandslönd, og að verðleggja sendingarkostnað út frá raunverulegu verðlista flutningsaðilans sem er úthlutað hverju svæði.
Pakksendingar milli landa flytja einnig pappírsvinnu út fyrir landamæri ESB. Sendingar til Noregs, Sviss og Bretlands fara úr tollbandalaginu, þannig að miðstöð sem auglýsir sendingar til allrar Evrópu þarf skýra stefnu fyrir þessa áfangastaði: hver tilkynnir vörurnar, hver greiðir virðisaukaskatt og tolla á staðnum og hvað viðskiptavininum er sagt við afgreiðslu. Seljendur sem senda hljóðlega til þessara markaða eins og þeir væru aðildarríki eru þeir sem geyma pakka sína í tollvörugeymslum í vikur.
Skil, reglufylgni og kostnaður sem enginn fjárhagsáætlun
Skilakerfi eru þar sem hagfræði miðstöðvarinnar vinnst eða tapast í tísku og neysluvörum. Neytendur innan ESB hafa lögbundna 14 daga skilarétt á fjarkaupum og skilahlutfall fatnaðar getur verið hátt. Að senda vöruskil aftur til Kína er fjárhagslega fáránlegt, þannig að miðstöðin verður annað hvort að vinna úr skilum á staðnum eða afskrifa þær. Staðbundið skilakerfi, skoðunarferli og endurnýjunarferli á birgðum breyta týndri sölu í birgðir sem hægt er að endurselja innan nokkurra daga, en þau krefjast vinnuafls á lager, flokkunarreglna og stundum skilakerfis í heimalandi viðskiptavinarins til að forðast átök yfir landamæri.
Vörusamræmi fylgir birgðum. Samkvæmt almennu reglugerðinni um öryggi vöru, sem hefur verið í gildi frá desember 2024, þurfa vörur sem settar eru á markað í ESB ábyrgðaraðila með aðsetur í ESB og upplýsingar um rekjanleika. CE-merktir flokkar eins og rafeindatæki og leikföng þurfa viðbótarskjöl. Umbúðir, rafhlöður og rafeindabúnaður virkja skráningar á útvíkkuðum framleiðandaábyrgð sem eru á landsvísu frekar en á öllu ESB og margfaldast því með hverju landi þar sem varan er seld. Þetta eru ekki valfrjálsir aukahlutir: toll- og markaðseftirlitsyfirvöld munu vinna meira árið 2026 og eitt af yfirlýstu markmiðum tollbreytinganna er að halda vörum sem uppfylla ekki kröfur frá neytendum.
Gögnin eru síðasti liðurinn. Umbæturnar stefna að stöðluðum gögnum á vörustigi og gagnamiðstöð fyrir tollgæslu ESB sem fyrirtæki geta þegar notað sjálfviljuglega, og að fullu kerfinu taki gildi árið 2028. Rekstraraðili miðstöðvar sem þegar geymir hrein vörugrunngögn, með vörukóðum, uppruna, efni og verðmætum, mun eiga auðveldara með að uppfylla allar síðari kröfur.
Hagnýt handbók fyrir miðstöðina
Seljendur sem ná árangri með dreifingu innan Evrópusambandsins byrja sjaldan með stórkostlegri hönnun. Þeir fara fram í áföngum og hvert áfangi hefur kveikju sem segir þeim hvenær næsta á rétt á sér.
Fyrsta áfangi: Ein miðstöð, sala yfir landamæri
Byrjið með einni miðstöð í landinu sem hentar best stærsta hópnum af pöntunum. Flytjið inn með LCL eða FCL, setjið birgðirnar í frjálsa dreifingu samkvæmt viðeigandi tollskrá, skráið ykkur fyrir virðisaukaskatti í miðstöðvarlandinu og gerist meðlimur í OSS. Sem þumalputtaregla þjónar þessi uppsetning flestum seljendum þar til eftirmarkaður nær um það bil 15 til 20 prósentum af pöntunum eða þar til hæg afhending fer að kosta umbreytingu.
Annað stig: Framvirkar birgðir fyrir þá sem eru fljótir að hreyfa sig
Bætið við öðru birgðasviði eingöngu fyrir mest seldu vörurnar, í því landi þar sem pöntunarmagn og afhendingartími réttlætir það. Samþykkið auka VSK skráningu og millifærsluskýrslugerð og haldið aukasviðinu vísvitandi þröngu svo að birgðir séu undir stjórn.
Þriðji áfangi: Svæðisbundið net
Svæðisbundið net er skynsamlegt þegar magn styður við margar vöruhúsastarfsemi í fullu starfi og fjármáladeildin getur séð um margar skráningar í hverjum mánuði. Þá verður virðisaukaskattsumbæturnar einnig nær og breytingarnar frá 2028 gætu fjarlægt sumar af skráningunum sem birgðaflutningar myndu annars skapa.
Tafla 7: Samanburður á helstu miðstöðvalíkönum
| Gerð | Birgðadýpt | VSK-spor | Afhendingarhraði | Besta passa |
| Einföld miðstöð | Lægst | Eitt land plús OSS | Gott í kjarna, hægara á köntunum | Seljendur með færri en 5,000 pantanir á mánuði, eða með einn ráðandi markað |
| Miðstöð plús framvirkt hlutabréf | Miðlungs | Tvö eða þrjú lönd auk OSS | Sterkt á helstu mörkuðum | Vaxandi seljendur með skýrum metsöluvörum |
| Svæðisbundið net | Hæsta | Nokkur lönd auk OSS | Festa | Stórsöluaðilar með fjárhags- og reglufylgnigetu |
Pöntunarmörkin í síðustu röðinni eru þumalputtareglur, ekki reglugerðarmörk, og þau breytast með meðalpöntunarvirði og vörustærð. Húsgagnasali og símaaukabúnaðurssala komast að sömu niðurstöðu með mjög mismunandi magni.
Þar sem Topway Shipping passar í keðjuna
Topway Shipping hefur veitt lausnir í netverslun yfir landamæri frá árinu 2010, með höfuðstöðvar í Shenzhen. Stofnendarnir hafa meira en 15 ára reynslu í alþjóðlegri flutningastarfsemi og tollafgreiðslu, með sterka áherslu á flutninga milli Kína og Bandaríkjanna, og þjónusta fyrirtækisins spannar alla flutningskeðjuna: flutninga á fyrstu sendingarleið, vörugeymslur erlendis, tollafgreiðslu og afhendingu á síðustu mílunni. Fyrir sjóflutninga býður Topway upp á sveigjanlega FCL og LCL þjónustu frá Kína til helstu hafna um allan heim.
Fyrir miðstöð sem nær yfir allt Evrópusambandið tengjast þessir hlutar beint þeim stigum sem lýst er í þessari handbók. Fyrsti flutningur og sjóflutningar flytja birgðir frá verksmiðjunni að völdum evrópskum gátt. Tollafgreiðsla breytir gámi sem kemur í löglega dreifingu með réttri flokkun. Vörugeymsla erlendis gefur birgðunum heimili og afhending á síðustu mílunni tengir miðstöðina við viðskiptavini. Gildi eins þjónustuaðila á þessum stigum er ábyrgð: þegar gámur seinkar, skjal er rangt eða birgðir týnast, þá ber eitt teymi lausnina.
Seljendur sem íhuga að stofna sína fyrstu miðstöð spyrja oft hvar eigi að byrja. Hagnýtt fyrsta skref er að deila vörulista, mánaðarlegu pöntunarmagni eftir löndum og markmiðum um afhendingartíma með Topway Shipping teyminu og biðja um samanburð á LCL og FCL áætlunum, hafnarvalkostum og úthreinsunarkröfum fyrir viðkomandi vörunúmer. Það breytir óhlutbundinni umræðu um eina miðstöð á móti nokkrum í tölur sem fjármálateymi getur samþykkt.
Niðurstaða
Dreifing innan Evrópusambandsins virkar þegar hún er meðhöndluð sem þrjú tengd kerfi frekar en eitt vöruhús. Innflutningskerfið flytur vörur frá Kína til evrópsks gátt og afgreiddar þær með réttum gögnum. Skattkerfið ákveður hvar vörur eru staðsettar, hvaða skráningar fylgja þeim og hvernig sala er tilkynnt. Útflutningskerfið breytir einni birgðastöðu í fyrirsjáanlega afhendingu á mjög ólíkum mörkuðum. Veikleiki í einhverju af þremur kerfum grafar undan hinum tveimur.
Endurbæturnar frá 2026 styrkja rökin fyrir miðstöð en ekki sjálfvirk. 3 evra tollur og væntanlegt 2 evra meðhöndlunargjald refsa lágverðssendingum beint, en kostur miðstöðvarinnar veltur á tollum, afhendingarhraða, meðhöndlun skila og reglufylgni frekar en á einu gjaldi. Með virðisaukaskattsbreytingarnar árið 2028 í nánd er besta stefnan fyrir flesta seljendur sú einfalda: byrjaðu með einni vel staðsettri miðstöð, haltu gögnum hreinum, bættu aðeins við birgðum þar sem tölurnar krefjast og endurskoðaðu uppbygginguna þegar nýju OSS-reglurnar taka gildi.
Fyrir seljendur sem flytja birgðir frá Kína til Evrópu, þá dregur samstarfsaðili sem sér um fyrstu flutninga, sjófrakt, tollafgreiðslu, vöruhús og afhendingu á síðustu mílunni úr fjölda staða þar sem verkefni í miðstöð getur farið úrskeiðis. Topway Shipping býður upp á þessa heildarþjónustu og stutt samtal um magn og markhópa er fljótlegasta leiðin til að finna út hvaða miðstöðarlíkan hentar.
SPURNINGAR
Sp.: Þarf ég virðisaukaskattsskráningu í öllum löndum þar sem ég sel?
A: Nei. Sölu milli fyrirtækja og viðskiptavina (B2C) frá einni miðstöð er yfirleitt hægt að tilkynna í gegnum OSS. Staðbundin skráning er almennt aðeins nauðsynleg í löndum þar sem þú átt birgðir eða uppfyllir önnur staðbundin skilyrði.
Sp.: Á 3 evra tollurinn við um vörur sem fluttar eru inn í lausu í gámum?
A: Nei. Flatt gjald gildir fyrir sendingar að lágu verðmæti allt að 150 evrum sem seldar eru fjarsölu. Innflutt magn er tollafgreidd á venjulegu tollhlutfalli fyrir vörunúmerið, sem getur verið hærra eða lægra en 3 evrur á hverja einingu.
Sp.: Hvenær byrjar umsýslugjald stéttarfélagsins, sem nemur 2 evrum?
A: Framkvæmdastjórnin hefur sett það á 2 evrur á hverja vöru og áætlað er að gildistaka taki gildi frá 1. nóvember 2026. Staðfestið endanlega stöðuna hjá tollstjóra ykkar, því lögin voru enn í skoðunarferli um miðjan október.
Sp.: Hvaða land er besti staðurinn fyrir fyrsta miðstöð?
A: Það fer eftir því hvaðan flestar pantanir þínar koma. Holland og Belgía henta seljendum sem vilja frestun á innflutningsvirðisaukaskatti og sterkum tengingum við hafnir, en Pólland hentar seljendum sem eru kostnaðarnæmir og þjónusta Þýskaland og Mið- og Austur-Evrópu.
Sp.: Ætti ég að byrja með FCL eða LCL?
A: Byrjið með LCL þegar eftirspurn er óviss og færið ykkur yfir í FCL þegar sala á vöru er stöðug og nægilegt magn til að fylla stærstan hluta gámsins.
