
Nederland vs Polen vs Tyskland: Velg ditt EU-distribusjonssenter
Introduksjon
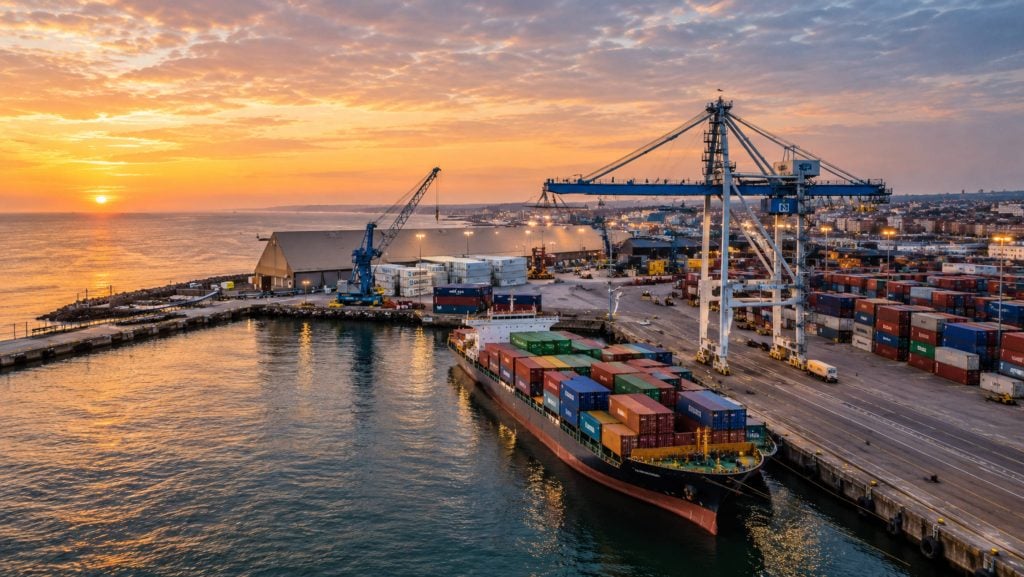
Hvert år kommer tusenvis av kinesiske selgere og merkevarer til samme veiskille. Fabrikkbestillingene legges inn, sjøfrakten bestilles, og så kommer spørsmålet som stille avgjør om en europeisk ekspansjon tjener penger: hvor skal varene egentlig lande og havne før de når kundene? For de fleste transportører snevres listen inn til tre land. Nederland tilbyr Rotterdam, Europas største havn, og et langt rykte for tollvennlig effektivitet. Tyskland tilbyr kontinentets største forbrukermarked og to dypvannsportaler i Hamburg og Bremerhaven. Polen tilbyr lavere driftskostnader, en baltisk havn som vokser raskere enn noen av sine vestlige rivaler, og en beliggenhet som setter Sentral- og Øst-Europa innen rekkevidde.
Ingen av disse valgene er universelt riktige. Et merke som sender store møbler til tyske husholdninger har et helt annet problem enn en markedsplassselger som flytter tusenvis av små pakker i uken på tvers av tjuesju medlemsland, og begge deler er forskjellige fra en elektronikkdistributør som etterfyller detaljhandelskjeder i Warszawa og Praha. Knutepunktet du velger påvirker havneavgiftene dine, transportavstandene dine, kontantstrømmen din for moms, eksponeringen din for arbeidskraftmangel og hvor raskt du kan reagere når en tollregel endres. Det er en beslutning verdt å ta basert på data snarere enn vane.
Denne veiledningen sammenligner Nederland, Tyskland og Polen ved hjelp av den nyeste havnestatistikken for 2026, nåværende signaler fra lagermarkedet og de nye EU-tolltiltakene for pakker med lav verdi. Deretter gjør den sammenligningen om til praktisk veiledning for ulike forretningsmodeller. Tallene som er sitert, kommer fra havnerapporter for første halvår 2026 og meglerundersøkelser publisert i løpet av året, så se på dem som et øyeblikksbilde snarere enn et løfte, og bekreft alltid sanntidspriser og kapasitet med tilbud før du forplikter deg til en leieavtale eller en kontrakt.
Hvorfor knutepunktsbeslutningen er viktigere enn sjøfraktraten
Når importører sammenligner tilbud, får sjøfraktlinjen mest oppmerksomhet fordi det er det mest synlige tallet og det mest volatile. Likevel representerer den for mange produktkategorier bare en brøkdel av den endelige landede kostnaden når man legger til havnehåndtering, innenlandstransport, lagerhold , toll, momsfinansiering, plukk-og-pak-arbeid og levering til siste mil. Et knutepunkt som sparer to hundre euro per container på vannet, men legger til halvannen dag med lastebiltransport til hver pall, eller tvinger deg til å forhåndsbetale importmoms som en konkurrent utsetter, kan viske ut fordelen i løpet av et kvartal.
Det er også et spørsmål om robusthet. De siste årene har lært europeiske importører at én enkelt inngangsport er et enkelt feilpunkt. Terminaloverbelastning, streiker, lav elvenivå på Rhinen, ruteforstyrrelser og geopolitiske sjokk viser seg først ved kaia. Et distribusjonssenter er derfor ikke bare et sted å lagre varer, men en node i et nettverk, og den beste noden er den som gir deg alternativer når noe går galt et annet sted.
Endelig endrer regulatoriske forhold seg under importørenes føtter. EU avsluttet æraen med tollfrie lavverdipakker 1. juli 2026, og ytterligere gebyrer er på vei. Fordi tollbehandling, momsmekanismer og oppfyllingskostnader varierer fra land til land, kan det samme produktet være lønnsomt i ett knutepunkt og marginalt i et annet. Husk det når vi går gjennom sammenligningen.
Avsnittene nedenfor starter med hva havnene faktisk gjør i år, fordi infrastrukturytelse er grunnlaget som hvert knutepunkt hviler på.
Havnebildet i 2026: Hva de siste tallene sier
Rotterdam: Stabilt, strategisk og med mangel på terminalplass
Rotterdam havn håndterte 212.0 millioner tonn last i første halvdel av 2026, en økning på 0.4 prosent fra samme periode i fjor. Containerhistorien var imidlertid flat. Containergjennomstrømningen falt med 0.1 prosent i TEU og 2.6 prosent etter vekt, til 98.5 millioner tonn. Den mest avslørende detaljen er fordelingen under denne overskriften. Volumene til og fra Nord-Amerika økte med 13 prosent på bakgrunn av flere tjenester, mens omlastingsvolumene falt med 20 prosent, en nedgang havnemyndighetene tilskriver mangel på tilgjengelig terminalkapasitet.
Med andre ord mister ikke Rotterdam relevans; den støter på fysiske begrensninger. Havnemyndighetene forventer at ytterligere kapasitet vil komme på nett ved flere containerterminaler fra slutten av 2026, noe som bør skape fornyet rom for vekst. Direkte containertrafikk med landene i Persiabukta representerer bare omtrent én prosent av Rotterdams containervolum, så stengingen av Hormuzstredet tidligere i år hadde en begrenset direkte effekt, selv om høyere energipriser og usikkerhet har uroet det bredere markedet. For avskipere er det praktiske budskapet at Rotterdam fortsatt er pålitelig, men at det er verdt å planlegge rundt overbelastning på verftene i høysesongen og stram omlastingskapasitet.
Rotterdams styrke i innlandet er også verdt å merke seg. Containertransporten i innlandet økte med 11 prosent i første kvartal 2026, og nye jernbanetjenester, inkludert en forbindelse til München, reduserer avhengigheten av lastebiler. Det har betydning hvis knutepunktstrategien din innebærer å skyve containere dypt inn i Tyskland eller Sentral-Europa med lekter eller jernbane i stedet for vei.
Hamburg og Bremerhaven: To tyske porter, to forskjellige historier
Tysklands to største containerhavnsgatewayer beveget seg i motsatte retninger i første halvdel av 2026. Hamburg håndterte totalt 56.1 millioner tonn, en nedgang på 3.1 prosent, og omtrent 4.0 millioner TEU, litt under fire prosent under året før. Handelen med USA falt med 13.5 prosent, og containerhåndteringen med Kina og Storbritannia ble også svekket. Hamburg havnevesen pekte på den pågående terminalmoderniseringen ved HHLA, som midlertidig har redusert tilgjengelig håndteringskapasitet.
Bremerhaven, derimot, hadde en sterk halvdel. Havnene i Bremen og Bremerhaven håndterte til sammen 34.5 millioner tonn, en økning på 5.9 prosent, og containergjennomstrømningen nådde omtrent 2.6 millioner TEU, en økning på 5.7 prosent. Bremerhavens containerterminal, med 14 kaiplasser for store fartøy og omtrent fem kilometer kai, er posisjonert som et av de best tilkoblede anleggene i Europa. Lenger langs kysten økte Wilhelmshavens dypvannsterminal med 36 prosent fra en mindre base, en påminnelse om at tysk kapasitet omfordeles snarere enn bare å krympe.
Gdańsk: Utfordreren alle følger med på
Ingen større europeisk havn har hatt et bedre 2026 så langt enn Gdańsk. Den polske havnen håndterte rekordhøye 41.7 millioner tonn last i første halvår, en økning på 9 prosent, og containergjennomstrømningen nådde nesten 1.6 millioner TEU, en økning på 23 prosent fra året før. Baltic Hub Container Terminal alene fraktet 13.8 millioner tonn. I første kvartal hadde containergjennomstrømningen allerede hoppet med 22 prosent til 761 896 TEU, og i august registrerte havnen sin første måned over 8 millioner tonn total last.
Havnens ledelse har knyttet denne veksten til sterk innenlandsk etterspørsel og økende eksport, og har åpent sagt at 2026 kan bli nok et rekordår, samtidig som de advarer om at en realistisk vurdering først vil være mulig i oktober eller november. Veksten er ikke tilfeldig. Gdańsk har investert i dypvannskaier som kan ta imot store fartøy, og drar nytte av Polens posisjon som et produksjons- og forbruksmarked i seg selv. For transportører som betjener Polen, de baltiske statene, Tsjekkia, Slovakia og deler av Skandinavia, tilbyr det i økende grad et reelt direkte alternativ til å rute alt gjennom Rotterdam eller Hamburg.
Tabellen nedenfor samler hovedtallene.
| Havn | Containervolum for første halvår 2026 | Endring vs. første halvår 2025 | Hva det signaliserer |
| Rotterdam | Flat (-0.1 % i TEU); 98.5 Mt containertonnasje | Flat; omlasting -20 % | Pålitelig, men kapasitetsbegrenset inntil ny terminalkapasitet åpner ved årets slutt |
| Hamburg | Omtrent 4.0 millioner TEU | Omtrent -4 %; amerikansk handel -13.5 % | Midlertidig kapasitetstap fra modernisering av terminalen; lavere volumer i Kina og Storbritannia |
| Bremerhaven (med Bremen) | Omtrent 2.6 millioner TEU | + 5.7% | Sterk momentum, effektive dypvannsanløp, gode jernbaneforbindelser |
| Gdańsk | Nesten 1.6 millioner TEU | + 23% | Raskest voksende storhavn; rekordhøy første halvår og rekordhøy august |
Kilder: Port of Rotterdam Port Authority, Port of Hamburg, bremenports og Port of Gdańsk Port Authority pressemeldinger for første halvår 2026.
Nederland som et distribusjonssenter
Der den nederlandske modellen vinner
Nederland har brukt flere tiår på å bygge seg inn i Europas inngangsport, og infrastrukturen synes. Rotterdam tilbyr det bredeste utvalget av tjenester mellom Asia og Europa, noe som betyr flere seilingsalternativer og mer fleksibilitet når et fartøy ruller. En tett ring av innlandsterminaler, lektertjenester langs Rhinen og jernbaneforbindelser til Tyskland, Belgia og utover lar deg nå omtrent 170 millioner forbrukere innen en dag eller to med bil. Distribusjonsparker rundt Venlo, Tilburg, Roosendaal og Moerdijk er spesialbygd for paneuropeisk oppfylling, med erfarne arbeidsstyrker vant til flerspråklig ordrehåndtering i flere land.
Det nederlandske toll- og skattemiljøet er den andre store attraksjonen. Importører som bruker utsettelseslisensen i henhold til artikkel 23, kan utsette import-MVA i stedet for å betale den ved grensen og inndrive den senere, noe som beskytter kontantstrømmen, spesielt for varer med høy verdi. Bedrifter utenfor EU kan også utnevne en finansrepresentant for å håndtere disse forpliktelsene uten å opprette en lokal enhet. Fordi mange speditører og tollmeglere i Nederland håndterer importører utenfor EU daglig, har klareringsprosessen en tendens til å være forutsigbar, og denne forutsigbarheten har reell verdi når du sender i stor skala.
Nederlandske knutepunkter er også godt egnet for varer som skal reeksporteres. Hvis en container lander i Rotterdam og varene deretter sendes til Tyskland, Frankrike, Italia og Spania, fungerer Nederland som et rent konsolideringspunkt.
Hvor det gjør vondt
Kostnaden for denne bekvemmeligheten er høy. Nederlandsk logistikkeiendom er blant de dyreste i Europa, og tilgjengeligheten er begrenset. Langvarig forskning fra Garbe og Oxford Economics utpekte Venlo og Sør-Limburg som markeder med den sterkeste forventede leieveksten, og den samme forskningen fant at nederlandske logistikkleiepriser hadde steget med 43 prosent i løpet av de fem årene frem til midten av 2024. Arbeidskraft er dyrt og knappt, og nitrogen og begrensninger i strømnettet bremser nyutvikling, et tema som havnemyndighetene i Rotterdam selv flagget i sin rapport for første halvår 2026.
Kapasiteten ved kaia er det andre presspunktet. Med omlastingsvolumer ned 20 prosent på grunn av terminalbegrensninger, bør avsendere som bruker Rotterdam i rushtidene forvente lengre oppholdstider. Nederland utsatte også sitt planlagte nasjonale håndteringsgebyr på pakker med lav verdi i påvente av en EU-omfattende tilnærming, som fjerner én kortsiktig kostnad, men skaper en viss usikkerhet om hva som skjer videre.
Hvem Nederland passer best til
Det nederlandske knutepunktet passer for importører som flytter varer med høyere verdi, merkevarer som sender til flere EU-land fra ett lager, og bedrifter som er avhengige av momsutsettelse for å bevare arbeidskapital. Hvis den gjennomsnittlige ordreverdien er høy og marginen din kan absorbere premiumleie, har Nederland en tendens til å levere det mest modne økosystemet.
Tyskland som et distribusjonssenter
Markedstilgang og havnealternativer
Tyskland er den største økonomien i EU og det største enkeltstående forbrukermarkedet for de fleste produktkategorier. Å ha varelager i Tyskland betyr at det ligger nær omtrent 84 millioner mennesker med høy kjøpekraft og en sterk netthandelsvane. For merker med sterk salgsretning i Tyskland, Østerrike og Sveits, er et tysk lager ikke bare et alternativ, men ofte standard, fordi forventningene til levering neste dag i disse markedene er krevende og returer er vanlige.
Valg av havn i Tyskland er viktigere enn de fleste avsendere er klar over. Hamburg er den største inngangsporten og den naturlige inngangsporten for last på vei til Nord- og Øst-Tyskland, men resultatene for 2026 viser effekten av terminalmodernisering og svakere handel med flere partnere. Bremerhaven har vært den sterkeste prestasjonen i år og tilbyr utmerkede jernbane- og veiforbindelser til Ruhr, Hessen og Bayern. Wilhelmshavens vekst tyder på at skipsoperatører eksperimenterer med alternativer. En speditør med ekte tysk havneekspertise kan ofte spare tid ved å matche skipsanløpet til den endelige leveringsregionen i stedet for å som standard velge Hamburg.
Tysklands sentrale beliggenhet er den andre fordelen. Fra logistikklynger rundt Frankfurt, Kassel, Leipzig og Ruhr kan mesteparten av Vest- og Sentral-Europa nås innen en dag eller to, og det er derfor mange multinasjonale merkevarer driver et tysk sentrallager selv når varene deres ankommer via Rotterdam.
Kostnader og samsvarsrealiteter
Ifølge REALOGIS var de tyske logistikkleiene stort sett stabile i første halvdel av 2026. På tvers av 33 undersøkte markeder var gjennomsnittlig førsteklasses leie for nybygg 7.58 euro per kvadratmeter per måned, mens de åtte største markedene lå på gjennomsnittlig 9.19 euro og München nådde 14 euro. Det plasserer Tyskland under de nederlandske hotspotene i de fleste regioner, men godt over alt du ville betalt i Polen. Lønnskostnadene er tilsvarende høye, og bedriftsrådsregler, restriksjoner på søndagsarbeid og oppsigelseskrav gjør bemanning mindre fleksibel enn i noen naboland.
Etterlevelsesbyrden er også tyngre. Tyskland anvender utvidede produsentansvarsregler for emballasje gjennom LUCID-registeret, og lignende forpliktelser gjelder for elektronikk og batterier. Selgere som lagrer varer i Tyskland trenger vanligvis en tysk momsregistrering, og skattemyndighetene håndhever reglene for e-handelslager som oppbevares i oppfyllingssentre med særlig strenghet. Ingenting av dette er en grunn til å unngå Tyskland, men det betyr at budsjettet ditt bør inkludere etterlevelseskostnader fra dag én.
Hvem Tyskland passer best
Tyskland er det rette knutepunktet når de tysktalende markedene er dine kjernekunder, når hastighet og returhåndtering er sentralt for tilbudet ditt, eller når du betjener detaljhandels- og industrikjøpere som forventer lokale varer. Det er sjelden det billigste alternativet, men for merkevarer der konvertering avhenger av leveringsløfte, kan det være det mest lønnsomme.
Polen som et distribusjonssenter
Kostnadsfordelen er reell
Polens sentrale appell er enkel: du kan drive en moderne lagerdrift for betydelig mindre enn i Nederland eller Tyskland. Eurostats nyeste sammenligninger av lønnskostnader setter gjennomsnittlige timekostnader i Polen til omtrent en tredjedel av det nederlandske og tyske nivået, og moderne logistikklokaler i polske knutepunkter leies vanligvis ut for en brøkdel av nederlandske priser. BNP Paribas Real Estate bemerket i sin gjennomgang for andre kvartal 2026 at polske førsteklasses leiepriser har økt, så gapet minker, men det er fortsatt stort.
Denne kostnadsbasen er attraktiv for varer der arbeidskraft utgjør en stor andel av kostnaden ved å betjene en kunde: klær med høy returrate, e-handel med små pakker, kitting og lett montering, eller verdiøkende tjenester som ommerking og kvalitetsinspeksjon. Et polsk lager kan tjene Tyskland overraskende bra, siden de viktigste logistikklyngene rundt Poznań, Wrocław og Szczecin ligger innen en dags kjøretur fra Berlin og Dresden.
Polen er også et marked i seg selv. Netthandelen er i vekst, det innenlandske forbruket har vist seg å være robust, og Gdańsks ledelse har gitt sterk innenlandsk etterspørsel æren for den rekordstore containerveksten. Utenlandske e-handelsoperatører har beveget seg inn i det polske logistikkmarkedet, en trend som var synlig i meglernyheter gjennom hele september 2026.
Porter og tilkobling
Gdańsks baltiske knutepunkt og de økende direkte anløpene fra Asia-tilknyttede tjenester er hovedgrunnen til at Polen har blitt troverdig som et inngangspunkt snarere enn bare et lagersted. Last kan ankomme Gdańsk og transporteres med jernbane eller vei til Warszawa, Łódź eller den tsjekkiske grensen uten å berøre en vestlig havn. For kunder i Sentral- og Øst-Europa fjerner det flere dager med lastebiltransport og ett lag med håndteringskostnader.
Polen er også det naturlige inngangspunktet til jernbanekorridorene som forbinder Kina og Europa, og en håndfull intermodale terminaler nær østgrensen betjener denne trafikken, selv om jernbaneruter er underlagt bredere geopolitiske begrensninger og ikke er egnet for all gods.
Grenser og risikoer
Polen er ikke en midlertidig erstatning for et nederlandsk eller tysk knutepunkt. Standard momssats er 23 prosent, den høyeste av de tre landene, og polske toll- og skatteprosedyrer kan være mindre tilgivende for førstegangsimportører som mangler lokal støtte. Vesteuropeiske kunder, spesielt i Nederland, Belgia, Frankrike og Storbritannia, er lenger unna, og veinettet, selv om det forbedres raskt, har fortsatt flaskehalser nær grensene. Arbeidskraft er billigere, men strammer også inn etter hvert som lønningene stiger og flere internasjonale operatører konkurrerer om den samme arbeidsstyrken.
Direkte Asia-seilaser til Gdańsk øker, men er fortsatt færre enn de til Rotterdam eller Hamburg, så mange skipsrederier vil fortsatt rute noe volum gjennom en vestlig havn og mate det østover. Robust planlegging betyr å behandle Gdańsk som et sterkt alternativ, men ikke det eneste.
Sammenligning av kostnad, hastighet og risiko
Tabellen nedenfor oppsummerer hvordan de tre knutepunktene sammenligner seg med faktorene som er viktigst for importører. Tall merket som veiledende er hentet fra megler- og havnerapporter og avrundet for å gi en følelse av skala; faktiske tilbud vil variere etter by, spesifikasjon og leieperiode.
| Faktor | Nederland | Tyskland | Polen |
| Standard mva-sats | 21% | 19% | 23% |
| Kontantstrøm for importert moms | Utsettelseslisens tilgjengelig, sterk for importører | Utsettelse mulig, krever vanligvis mer lokal oppsett | Forenklede mekanismer finnes, men autorisasjonsavhengige |
| Leie av førsteklasses lager (veiledende) | Høyest; omtrent 8 til 11 euro per kvm per måned | Middels til høy; 7.58 euro gjennomsnittlig prime, opptil 14 i München | Laveste; omtrent 4 til 6 euro per kvm per måned |
| Lagerlønnskostnader (veiledende) | Høyt | Høyt | Omtrent en tredjedel av nederlandsk og tysk nivå |
| Portdybde og servicevalg | Største utvalg; begrenset terminalkapasitet | Sterk via Hamburg og Bremerhaven | Raskt voksende; færre direkte samtaler til Asia |
| Beste rekkevidde med bil | Benelux, Nord-Frankrike, Vest-Tyskland | Tyskland, Østerrike, Sveits, Sentral-Europa | Polen, Baltikum, Tsjekkia, Slovakia, Øst-Tyskland |
| Etterlevelsesbyrde | Moderat; erfarent meglermarked | Høyere; emballasje- og registreringsregler | Moderat; lokal støtte anbefales |
Transitttiden fortjener sin egen kommentar. Typisk havn-til-havn-transport fra Sør-Kina til en nordeuropeisk havn varer rundt fire til fem uker, avhengig av rute og avgang, med Rotterdam ofte i den raskeste enden på grunn av antall direkte avganger. Hamburg legger vanligvis til noen dager når skip anløper Rotterdam eller Antwerpen først, og last til Gdańsk kan ankomme enten via et direkte anløp eller gjennom en mater fra et vestlig knutepunkt, noe som kan legge til flere dager. Rutepålitelighet er fortsatt en bekymring i hele bransjen, med Sea-Intelligence som rapporterer en global pålitelighet på 62.6 prosent i juni 2026, så det er fornuftig å bygge inn buffer i enhver knutepunktplan uavhengig av destinasjon.
Risiko ser også forskjellig ut i hvert land. Nederland konsentrerer risikoen i overbelastning og kostnader, Tyskland i kompleksitet knyttet til samsvar og rigiditet i arbeidskraften, og Polen i tynnere direkte fraktalternativer og økende lønnspress. En strategi for ett land aksepterer én risikoprofil; en strategi for to land balanserer dem.
Hvordan tollendringene i EU i 2026 påvirker valget ditt
Enhver beslutning om knutepunkt som tas sent i 2026, må ta hensyn til slutten på tollfri behandling av små pakker. Siden 1. juli 2026 har EU brukt en fast tollsats på 3 euro per sending på pakker med en verdi på under 150 euro, beregnet per distinkt produktkategori etter tollkode, som et midlertidig tiltak inntil et permanent rammeverk trer i kraft rundt 2028. Rådet og Parlamentet ble også enige 26. mars 2026 om å innføre et separat håndteringsgebyr for små e-handelsforsendelser, og tidspunktet og det nøyaktige beløpet var fortsatt under endelig fastsettelse i skrivende stund, med november 2026 som et bredt perspektiv og et tall på rundt 2 euro som ble diskutert.
Grunnen til at dette er viktig for valg av knutepunkt, er at avgiften gjelder pakker med lav verdi som kommer inn i EU, ikke varer som ankommer i bulk og fortolles før de lagres på et lokalt lager. Rådgivere hos DLA Piper bemerket at import av bulk kan unngå avgiften per vare, selv om vanlige tollsatser da gjelder. For selgere som tidligere sendte enkeltpakker direkte fra Kina til europeiske forbrukere, favoriserer økonomien nå å flytte varer i containere, fortolles én gang og oppfylle fra et knutepunkt i EU. Dette skiftet er en viktig årsak til at etterspørselen etter europeisk oppfyllelseskapasitet øker.
Endringen endrer også sammenligningen mellom land. Fordi den nye avgiften og gebyret gjelder for hele EU, favoriserer de ikke i seg selv én enkelt knutepunkt, men måten du klarerer og finansierer bulkimport på gjør det. En nederlandsk knutepunkt med momsutsettelse vil jevne ut kontanteffekten av større innkommende forsendelser. En polsk knutepunkt vil kutte kostnadene ved lagring og håndtering av mange små varer. En tysk knutepunkt vil holde leveringstidene korte for det største markedet. Det riktige svaret avhenger av hvilken av disse tre fordelene bedriften din tjener best på.
En praktisk advarsel: nasjonale tiltak innført tidligere i 2026 av land som Romania, Italia og Frankrike har skapt et lappeteppe av lokale avgifter, og reglene fortsetter å utvikle seg. Behandle enhver knutepunktsplan som noe som skal gjennomgås hver sjette måned i stedet for å bli fastsatt én gang.
Matche huben med forretningsmodellen din
Netthandelsselgere på tvers av landegrenser
Markedsplassselgere og direkte-til-forbruker-merker faller ofte inn i en av to leire. De som hovedsakelig selger til tysktalende kunder drar vanligvis nytte av lagerbeholdning i Tyskland, fordi leveringshastighet og enkel retur driver konvertering på de store plattformene. De som selger på tvers av mange EU-land starter ofte med ett sentralt knutepunkt og legger til et andre sted senere. For den andre gruppen er et nederlandsk eller polsk primært knutepunkt vanlig, der valget mellom dem avhenger av om produktets verdi kan bære høyere leie.
Selgere med lav margin og høyt volum, som de som selger tilbehør, husholdningsartikler eller småelektronikk, bør se nøye på Polen, fordi arbeidskraft blir den største kontrollerbare kostnadslinjen når tollen per vare trer i kraft.
Merker som leverer til forhandlere og distributører
Merker som selger til detaljhandelskjeder, grossister og industrikunder bryr seg mindre om pakkepriser og mer om pålitelighet på pallnivå, ledetider og evnen til å holde sikkerhetslager nær kjøperen. For disse transportørene dominerer Nederland og Tyskland ofte, med Rotterdam eller Bremerhaven som inngangspunkt og et distribusjonssenter plassert for å minimere leveringsdager til nøkkelkundene.
Store varer med lav verdi og tetthet
Møbler, uteutstyr og store hvitevarer straffer dyr gulvplass, fordi de bruker mye volum for hver euro i inntekt. Polens lave leiepriser og brede tilgjengelighet av store enheter kan utgjøre en reell forskjell her, forutsatt at sluttkundene er innen rekkevidde fra polske veier.
| Virksomhetsprofil | Sannsynligvis beste primære knutepunkt | Argumentasjon |
| Markedsplassselger, hovedsakelig Tyskland og Østerrike | Tyskland | Leveringshastighet og returhåndtering driver konvertering |
| EU-merke i flere land, varer med høyere verdi | Nederland | Sentral tilgang, momsutsettelse, bredt utvalg av havner |
| Selger av små pakker med høyt volum | Polen (med en vestlig mater) | Arbeidsbesparelser oppveier lengre avstander til vestlige kunder |
| Påfylling av varelager i detaljhandel og engros | Nederland eller Tyskland | Pålitelighet og nærhet til viktige kunder |
| Store møbler eller utendørsvarer | Polen eller Tyskland | Plasskostnad kontra kundens plassering |
| Selger hovedsakelig til Sentral- og Øst-Europa og Baltikum | Polen | Direkte tilgang til Gdańsk og laveste kostnadsgrunnlag |
Bygge et hybridnettverk
De mest sofistikerte importørene nekter i økende grad å velge bare én. Et vanlig mønster kombinerer et nederlandsk eller tysk primært knutepunkt, som holder hurtigflytende varer og betjener Vest-Europa, med et polsk sekundært knutepunkt som betjener Sentral- og Øst-Europa og håndterer saktereflytende, arbeidsintensive eller overdimensjonerte varer. Containere kan deles ved opprinnelsesstedet slik at deler går til Rotterdam eller Bremerhaven og deler til Gdańsk, noe som reduserer både transportavstand og risiko for havnekonsentrasjon.
Avveiningen er kompleksitet. To knutepunkter betyr to MVA-registreringer, to sett med lagerkontrakter og et lagerallokeringsproblem som krever god planleggingsprogramvare og disiplinert påfylling. Det er vanligvis verdt å vurdere det først når du sender nok volum til at besparelsene i transport og oppfylling overstiger den ekstra administrasjonen, som for mange e-handelsbedrifter skjer et sted mellom noen hundre og noen få tusen bestillinger per dag.
Hvis du ikke er på den skalaen ennå, er en pragmatisk tilnærming å starte med det ene knutepunktet som samsvarer med ditt største marked og ha en kort liste over alternative lagre som kan aktiveres hvis volumer eller regelverk endres.
Hvordan Topway Shipping støtter EU-hubstrategien din
Å velge et knutepunkt er bare halve jobben; den andre halvparten er å sørge for at varene faktisk kommer frem i tide, korrekt deklarert og til en forutsigbar kostnad. Topway Shipping, med hovedkontor i Shenzhen, har vært en profesjonell leverandør av grenseoverskridende e-handelslogistikkløsninger siden 2010. Grunnleggerteamet har mer enn 15 års erfaring innen internasjonal logistikk og tollklarering, med særlig fokus på transport mellom Kina og USA, og den bakgrunnen overføres godt til europeiske ruter der dokumentasjonsnøyaktighet og rene overleveringer avgjør om lasten flyter problemfritt.
Selskapets tjenester dekker hele kjeden: første etappetransport fra Kina, lagring i utlandet, tollklarering og levering til siste mil. For selgere som fortsatt bestemmer seg mellom Nederland, Tyskland og Polen, er denne ende-til-ende-strukturen nyttig fordi den gjør det mulig å teste knutepunktsbeslutningen mot den reelle kostnaden for hvert trinn i stedet for et enkelt frakttilbud. Topway Shipping tilbyr også fleksibel sjøfrakt med full containerlast og mindre enn containerlast fra Kina til store havner over hele verden, noe som betyr at en avsender kan sende en full container til Rotterdam eller Bremerhaven når volumet rettferdiggjør det, eller konsolidere mindre partier gjennom LCL mens de tester et nytt marked.
I praksis er en fornuftig måte å bruke en leverandør som Topway Shipping på å starte med en prøveforsendelse fordelt på to ruter, for eksempel én LCL-konsolidering mot en nederlandsk eller tysk gateway og en annen mot et baltisk eller polsk alternativ, og deretter sammenligne faktisk dør-til-dør-timing, håndteringskostnader og unntaksrater. Reelle forsendelsesdata vil alltid overgå en regnearkmodell, og en speditør som kontrollerer både første etappe og klareringen kan vanligvis forklare nøyaktig hvor tid og penger ble vunnet eller tapt.
Tollklarering fortjener spesiell oppmerksomhet i 2026. Med nye tollsatser og håndteringsgebyrer per vare i spill, samt et lappeteppe av nasjonale regler, har nøyaktig tollklassifisering og konsistente produktbeskrivelser blitt en reell kilde til besparelser og risikoreduksjon. Å samarbeide med et team som har brukt årevis på tollprosesser, bidrar til å sikre at varene dine deklareres én gang, på riktig måte og er klare til å plukkes og sendes til kunder.
Et praktisk rammeverk for å ta avgjørelsen
Start med kundene dine i stedet for leverandørene dine. Kartlegg hvor bestillingene dine faktisk kommer fra etter land og region, og beregn hvor mange av dem som kan nås innen én dag, to dager og tre dager fra hvert kandidatsenter. Denne ene øvelsen avgjør ofte spørsmålet, fordi leveringstid er direkte knyttet til konverteringsrater og returrater.
Deretter skal du bygge en fullstendig landkostnadsmodell for hvert kandidatknutepunkt, inkludert sjøfrakt, havne- og terminalavgifter, innenlandstransport, lagerleie, arbeidskraft, momsfinansiering, emballasjesamsvar og toll- og avgiftsendringene i 2026. Bruk reelle tilbud, ikke tommelfingerregler, og modeller både et basistilfelle og et stresstilfelle der leien stiger og havnetrafikk legger til noen dager med oppholdstid.
Test deretter robustheten. Spør hva som ville skjedd hvis den valgte havnen din ble utsatt for en to ukers forstyrrelse, hvis arbeidsmarkedet for lagerarbeid strammet seg inn med ti prosent, eller hvis en ny nasjonal avgift ble innført. Et knutepunkt som ser marginalt billigere ut på en vanlig dag, men som ikke har noen backup-rute, er et dårlig valg.
Til slutt, utfør en pilottest før du forplikter deg. Kjør noen containere gjennom den ledende kandidaten og én utfordrer, følg resultatene i et helt kvartal, og signer deretter en langsiktig lagerleieavtale. Fleksibilitet er billig i starten av en europeisk ekspansjon og dyrt senere.
Konklusjon
Nederland, Tyskland og Polen tilbyr alle et legitimt svar på spørsmålet om hvor man bør basere sin europeiske distribusjon, og dataene fra 2026 understreker hvor forskjellige disse svarene har blitt. Rotterdam er fortsatt den mest tilkoblede og skattevennlige inngangsporten, men er belastet med terminalkapasitet og kostbar å operere fra. Tyskland kombinerer kontinentets største forbrukermarked med sterke havner og krevende samsvar, og de to hovedinngangsportene beveger seg for tiden i motsatte retninger. Polen, drevet av et rekordstort Gdańsk, tilbyr den laveste kostnadsbasen og voksende direkte tilgang, men krever mer forsiktighet med ruting, skatteprosedyrer og leveringstider i vest.
De nye EU-reglene for pakker med lav verdi styrker argumentene for å importere i bulk og oppfylle fra unionen, noe som gjør et velvalgt knutepunkt mer verdifullt enn noensinne. For de fleste importører er det beste svaret det som passer deres kunder, marginer og risikotoleranse, og for mange voksende bedrifter vil det til slutt bli en kombinasjon av to knutepunkter i stedet for ett.
Uansett hvilken rute du velger, bør du behandle avgjørelsen som en levende plan. Vurder den etter hvert som terminalkapasiteten i Rotterdam vender tilbake, Hamburg fullfører moderniseringen, Gdańsk fortsetter å vokse og EU ferdigstiller håndteringsgebyret sitt. Hvis du ønsker hjelp til å sammenligne ruter og bygge en knutepunktsplan rundt reelle forsendelsesdata, kan Topway Shipping støtte deg fra første etappe ut av Kina gjennom FCL- eller LCL-sjøfrakt, tollklarering, utenlandslager og levering til siste mil.
Spørsmål og svar
Q: Hvilket EU-land er billigst for et distribusjonssenter?
A: Polen har generelt de laveste lagerleiene og lønnskostnadene av de tre, selv om forskjellen blir mindre og avstandene til vesteuropeiske kunder øker transportkostnadene.
Spørsmål: Er Rotterdam fortsatt den beste havnen for import fra Kina til Europa?
A: Rotterdam tilbyr det bredeste spekteret av tjenester og sterke forbindelser inn i landet, men terminalkapasiteten er begrenset i 2026, så det er best for transportører som verdsetter tilkobling fremfor lavest mulig kostnad.
Spørsmål: Gjelder EUs toll på 3 euro for varer som sendes i bulk til et lager?
A: Avgiften på 3 euro gjelder pakker med lav verdi som kommer inn i EU. Varer importert i bulk fortolles under vanlig tollordning, med standardavgifter og MVA, så sjekk tariffklassifiseringen nøye.
Spørsmål: Kan jeg bruke mer enn én hub?
A: Ja. Mange importører kombinerer et nederlandsk eller tysk knutepunkt med et polsk knutepunkt, men det legger til momsregistreringer og lagerkompleksitet, så det gir mening hovedsakelig når volumene er store nok.
Spørsmål: Håndterer Topway Shipping både FCL og LCL til Europa?
A: Ja. Topway Shipping tilbyr fleksibel FCL- og LCL-sjøfrakt fra Kina til store havner over hele verden, i tillegg til førstegangstransport, utenlandslager, tollklarering og levering til siste mil.
