
Наблюдение за свръхкапацитет: Защо превозвачите все още губят пари по маршрутите между Китай и САЩ
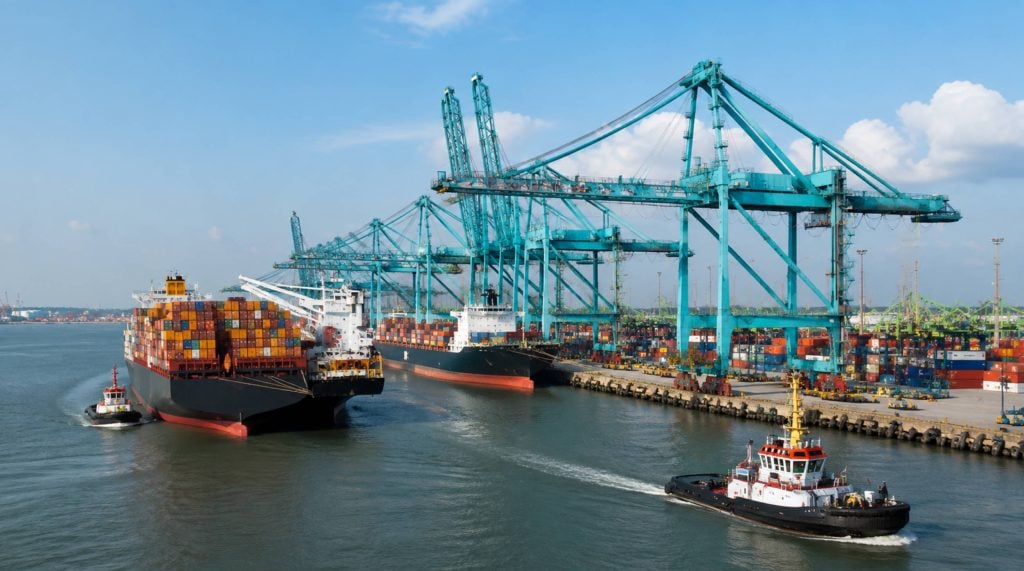
Заглавията за контейнерните превози по транстихоокеанския маршрут през 2026 г. звучат почти като противоречие. Само за един месец спот цените от Далечния изток до западното крайбрежие на САЩ скочиха до 6,000 долара за дванадесетфутов контейнер; няколко седмици по-късно спедиторите цитират числа малко над 2,100 долара по същия маршрут. Под този удар се крие много по-стабилна история: търговията между Китай и САЩ е хронично претоварена с капацитет на корабите от 2023 г. насам и дори в седмици, когато товарните тарифи изглеждат стабилни на пръв поглед, превозвачите, управляващи тези кораби, често губят пари, след като горивото, пристанищните такси, разходите за чартър и тонажът на празен товар се включат в уравнението.
За вносителите, спедиторите и търговците в електронната търговия, които зависят от коридора Китай-САЩ, разбирането защо това се случва е по-важно от това да наблюдават как се променят цените за която и да е седмица. Тази статия разглежда механизмите на транстихоокеанския свръхкапацитет, финансовите данни за загубите на превозвачи, причините за постоянните колебания на цените и какво могат да направят на практика товародателите, за да защитят веригите си за доставки, докато индустрията преминава през многогодишно ребалансиране.
Търговска улица, построена за бум, сега преживява махмурлук
Корените на днешния свръхкапацитет се простират до периода 2020-2023 г., когато товарните тарифи по време на пандемията достигнаха исторически върхове и превозвачите използваха неочакваните приходи, за да правят агресивни поръчки. Корабостроителниците в Южна Корея и Китай се запълниха с поръчки за свръхголеми контейнеровози, много от които бяха предназначени точно за маршрутите Азия-Северна Америка, които генерираха най-високи маржове. Тези кораби сега се доставят в големи количества, пристигайки на пазар, където ръстът на потребителското търсене се е охладил и където тарифната политика е направила товародателите далеч по-малко предсказуеми по отношение на това как и кога резервират товари.
Несъответствието е по-скоро структурно, отколкото сезонно. Анализатори от индустрията, които следят глобалния портфейл от поръчки, оценяват, че контейнерният флот се разширява с приблизително 3.6% тази година, докато основният ръст на търсенето е по-близо до 3%. Тази разлика звучи малка, докато не се натрупа в рамките на цялата година плавания, а прогнозите на Sea-Intelligence посочват, че настоящият цикъл на свръхкапацитет не се очаква да достигне своя връх до 2027 г., което означава, че натискът върху цените и маржовете вероятно ще продължи да се запази и след тази година, освен ако превозвачите не премахнат капацитета си по-агресивно, отколкото досега.
Тарифната политика е довела до втори, по-нестабилен натиск върху този структурен свръхкапацитет. Всеки кръг от обявяване на тарифи, освобождавания или примирия предизвиква вълна от предварително зареждане, тъй като вносителите се опитват да спазят крайния срок, последвана от „въздушен джоб“ на търсенето, след като напливът отмине. Превозвачите в крайна сметка преследват движеща се цел: те добавят капацитет и повишават цените, за да се възползват от нарастването на предварителното зареждане, само за да бъдат хванати с твърде много празни слотове, след като напливът отшуми и празните плавания се превърнат в единствения останал лост за защита на ценообразуването.
Тази комбинация от структурно пренасищане и политически обусловен цикъл на търсене е необичайна дори по стандартите на индустрия, която винаги е била склонна към колебания между бум и спад. В предишни спадове превозвачите обикновено можеха да разчитат на възстановяване на търсенето по предвидима сезонна крива, след като запасите се нормализират. Този път времето за възстановяване на търсенето е обвързано по-малко с циклите на презапасяване на дребно и повече с политическите съобщения от Вашингтон и Пекин, които са много по-трудни за планиращите мрежата на корабната линия да прогнозират месеци предварително кога трябва да бъдат разпределени кораби и слотове.
Числата зад червеното мастило
Финансовите оповестявания от основните превозвачи илюстрират колко бързо настроението се е променило от рекордна рентабилност към истинско напрежение. Океанският сегмент на Maersk отчете отрицателен оперативен резултат през четвъртото тримесечие на миналата година, а анализатори от Drewry Maritime Financial Research ревизираха прогнозата си за печалбата за цялата година за водещите контейнерни линии рязко надолу от приблизително 75 милиарда долара, прогнозирани в началото на миналата година, до близо 32 милиарда долара до края на годината, като се очакват по-нататъшни спадове, тъй като доставките на нови кораби продължават да навлизат във водата.
Резултатите на Ocean Network Express разказват подобна история от оперативна гледна точка. Превозвачът е превозвал забележимо по-малко товари на изток от Азия към Северна Америка спрямо предходната година, дори докато е поддържал натоварването на корабите близо 90 процента, което е индикация, че превозвачите поддържат корабите пълни главно чрез намаляване на цените, а не чрез реално силно търсене. Таблицата по-долу обобщава някои от данните, които са определили настоящия спад.
| индикатор | Последно четене | Какво сигнализира |
| Прогноза за печалбата преди лихви и данъци (EBIT) за цялата година на превозвача | Ревизирано от ~75 милиарда долара на ~32 милиарда долара | Срив на печалбата в целия отрасъл въпреки стабилните обеми на товарите |
| Печалба преди лихви и данъци (EBIT) на Maersk Ocean (четвърто тримесечие) | Отрицателен оперативен резултат | Тройката най-големи превозвачи отчита пълна загуба от океанските си операции |
| Глобален растеж на автопарка спрямо растеж на търсенето | ~3.6% срещу ~3% | Структурното свръхпредлагане се разширява, а не се затваря |
| ЕДИН том за Азия и САЩ, насочен на изток | Намаление спрямо предходната година при ~90% натоварване | Корабите остават пълни само защото цените са намалени, а не защото търсенето е нараснало |
| Пик на цикличен свръхкапацитет (прогноза) | 2027 | Ребалансирането е многогодишен процес, а не едно-единствено лошо тримесечие |
Нито една от тези цифри не предполага, че индустрията е в свободно падане, както през 2009 г. или ранните месеци на пандемията. Вместо това, те описват бавен спад: превозвачите все още превозват рекордни или почти рекордни обеми, но цената, която могат да начисляват за кутия, е намалена от твърде многото налични слотове, преследващи един и същ товар, а разликата между здравословните оперативни маржове и днешните числа продължава да се разширява.
Струва си да се припомни колко много се е залюляло махалото. Контейнерните линии колективно са спечелили над 300 милиарда долара комбинирана печалба през периода 2020-2022 г. - неочакван приход, който е финансирал вълната от ново строителство, която сега тежи на пазара. Настоящият период на ниски или отрицателни маржове е в този смисъл другата половина на същия цикъл: индустрията е взела заем срещу бъдещ растеж на търсенето, когато е поръчвала кораби по време на бума, и сега го връща под формата на свръхпредлагане по време на период, когато растежът на търсенето се е забавил.
Защо лихвените проценти между Китай и САЩ продължават да се колебаят
Спот цените в коридора Китай-САЩ се движат по наистина необичаен модел тази година и този модел сам по себе си е симптом на свръхкапацитет, а не знак за здравословен и балансиран пазар. Пазар с твърде много неизползван капацитет е и пазар, където умереният импулс на търсене се усилва до рязък скок на цените, защото превозвачите имат всички стимули да повишат цените в момента, в който резервациите се стегнат дори леко, преди излишният тонаж да нахлуе отново и да дръпне цените надолу.
| Период | Китай/Източна Азия – USWC (за FEU) | Китай/Източна Азия – USEC (за FEU) |
| Началото на февруари 2026 г. | $2,124 | $2,946 |
| Късен октомври 2025 г. (след примирието) | 3 044 долара (с 59% по-малко на годишна база) | 3 044 долара (с 48% по-малко на годишна база) |
| Пик за второто тримесечие на 2026 г. (според пазарни доклади) | $ 6,000 + | $ 7,000 + |
| Началото на 2026 г. (Drewry WCI, смесен) | ~ $ 2,100 | - |
Видимите в тази таблица промени бяха обусловени от разпознаваема поредица от събития. Търговското примирие от октомври 2025 г. между Вашингтон и Пекин намали някои тарифи и спря предложените пристанищни такси, което за кратко успокои пазара, но не обърна основното свръхпредлагане, а тарифите продължиха да се понижават в началото на 2026 г. поради слабо търсене. Втора вълна от предварително зареждане преди крайните срокове за тарифите в средата на годината след това тласна тарифите рязко нагоре през второто тримесечие, като превозвачите наслоиха общи увеличения на тарифите и допълнителни такси за пиковия сезон, тъй като пространството се сви. До юли няколко пазарни доклада вече отбелязваха признаци, че скокът може да се стабилизира или отново да се забави, подчертавайки колко бързо се променят настроенията на пазар с толкова много свободен капацитет.
За товародател, който се опитва да планира разходите за разтоварване на борда, този модел е наистина труден за работа. Оферта, получена две седмици преди товарът да е готов, може да бъде с хиляда долара по-евтина, когато резервацията бъде потвърдена, а предпочитаната дата за отплаване може да изчезне напълно, ако увеличението на цената привлече вълна от конкурентни резервации през същата седмица. Фиксирането на пространство и цена доста преди датата на готовност на пратката се е превърнало по-малко в оптимизация и повече в основна необходимост за управление на риска.
Маршрутите по Източното крайбрежие добавят още едно ниво на сложност, което си струва да се отбележи отделно. Тъй като транзитните такси през Панамския канал и по-дългите изцяло водни маршрути вече изтласкват цените на Източното крайбрежие с няколкостотин до над хиляда долара над цените на Западното крайбрежие на нормален пазар, всяко широкомащабно увеличение на цените има тенденция да се отразява още по-тежко на резервациите на Източното крайбрежие в процентно изражение. Товародоставчиците, които разделят обема между двете крайбрежия или които могат да гъвкаво избират между изцяло воден маршрут и интермодален вариант за Западно крайбрежие плюс железопътен транспорт, обикновено имат повече възможности да поемат внезапното увеличение, отколкото тези, които са обвързани с една двойка пристанища.
Празни плавания: Тъп инструмент с намаляващо пространство за работа
Изправени пред падащите цени, превозвачите се опреха на същия инструмент, който използваха по време на спада по време на пандемията и всеки мек цикъл преди това: отмяна или закриване на планирани плавания, за да освободят капацитета от водата и да подкрепят ценообразуването. Анализатори от Xeneta предупредиха в началото на тази година, че превозвачите ще започнат да закриват по-агресивно, тъй като спот цените падат по основните коридори за превоз, и че товародателите трябва да вземат предвид реалната възможност резервирано плаване да бъде отменено, понякога с много кратко предизвестие.
Проблемът за превозвачите е, че закриването на полети работи като механизъм за подкрепа на цените само до определен момент. С толкова много нови кораби, които продължават да влизат в експлоатация, обемът на капацитета, който трябва да бъде изтеглен от пазара, за да се повишат цените смислено, продължава да расте и всеки кръг от закриване на полети създава реални оперативни проблеми за товародателите под формата на забавени товари, пропуснати връзки и ненадеждни времена за транзит. Тази цена на надеждност в крайна сметка тласка част от товарите към въздушен превоз или към превозвачи, считани за по-надеждни, което не решава проблема със свръхкапацитета в индустрията, а по-скоро преразпределя кой носи болката от него.
Съществува и проблем с координацията, вграден в стратегията за намаляване на капацитета. Тя поддържа ефективно цените само когато повечето големи превозвачи намаляват капацитета си в приблизително еднакво съотношение и по приблизително едно и също време; ако един алианс се въздържа, докато други намаляват агресивно капацитета си, превозвачите, които намаляват капацитета си, просто предават пазарния дял на тези, които не са го направили, без облекчението на цените в целия отрасъл, на което се надяваха. Тази динамика направи поведението на превозвачите на този фронт по-трудно за предвиждане и е част от причината толкова много прогнози за цените, публикувани тази година, да бъдат преразгледани в рамките на седмици след публикуването им.
Какво означава постоянният свръхкапацитет за вносителите и спедиторите
За компаниите, които действително преместват стоки от китайски фабрики до рафтовете в САЩ, това не е просто абстрактна отраслова история за балансите на превозвачите. Тя формира реални решения за това колко предварително да се резервират, каква част от разходите за пратка да се хеджират чрез договорни цени спрямо спот пазара и колко буферни запаси да се поддържат, за да се абсорбира неизпълнение на договори или внезапно увеличение на цените, без да се пропусне сезонът на продажбите.
Бизнесът с предвидими, повтарящи се обеми обикновено е по-добре обслужван от сключване на средносрочни договорни цени, докато по-широкият пазар остава слаб, тъй като тези споразумения са с десет до тридесет процента под преобладаващите спот цени и предпазват товародателя от внезапния скок, наблюдаван по време на бума през второто тримесечие на тази година. По-малките или по-сезонни вносители, които често нямат обем за договаряне на благоприятни договори, са по-изложени на волатилността на спот пазара и обикновено се възползват най-много от работата със спедитор, който може да комбинира множество превозвачески взаимоотношения и опции за маршрутизиране, вместо да разчита само на една услуга.
Съществува и аспект на планирането, който лесно може да се подцени. Тъй като превозвачите реагират на меките тарифи с празни плавания, вместо просто да намалят цените и да изпълнят пълни графици, броят на наличните плавания за дадена седмица може да намалее, дори когато основните цени падат, което означава, че датите за готовност на товара и крайните срокове за корабите трябва да се проследяват по-внимателно, отколкото на по-стабилен пазар. Пратка, която пропуска едно плаване в по-рядък график, може да престои седмица или повече, преди да се освободи следващият наличен слот.
Нищо от това не означава, че товародателите са безсилни пред лицето на динамиката на свръхкапацитета на ниво превозвач. Диверсификацията между два или три основни превозвача вместо един, изграждането на малък буфер в резервен запас за пикови периоди и поддържането на постоянни отношения със спедитор, който може да превключва между FCL (пълен контейнерен) и LCL (групов контейнерен) пратки в зависимост от това колко ограничено е пространството през дадена седмица, са все практични и нискобюджетни начини за смекчаване на въздействието на пазар, който вероятно ще остане нестабилен още известно време.
Как Topway Shipping помага на спедиторите да се ориентират в нестабилен пазар
От 2010 г. насам Topway Shipping, със седалище в Шънджън, Китай, е професионален доставчик на трансгранични логистични решения за електронна търговия, изградени специално около този вид нестабилност. Екипът от основатели има повече от петнадесет години опит в международната логистика и митническото оформяне, със силен и целенасочен фокус върху коридора Китай-САЩ, който е в центъра на описаната по-горе история за свръхкапацитета.
Вместо да предлага единна оферта за определен момент, услугите на Topway Shipping обхващат цялата логистична верига - от транспортиране на първия етап от китайските фабрики и точките на консолидация, през гъвкав морски превоз на пълни контейнери и по-малки от контейнер товари до големи пристанища по целия свят, до складиране в чужбина , митническо оформяне и доставка до последния участък на американския пазар. Тази структура от край до край е от най-голямо значение именно когато спот цените и графиците на корабите са непредсказуеми, защото позволява на товародателя да работи с един партньор, който може да коригира маршрута, избора на превозвач и стратегията за консолидация в отговор на празни плавания или внезапни промени в цените, вместо да се налага да предоговаря всеки етап поотделно всеки път, когато пазарът се промени.
За фирмите, които се опитват да решат между фиксиране на договорна цена, използване на спот пазара или разделяне на обема между двете, този вид практическо, опитно ръководство често е по-ценно от самото число на цената. Дългогодишният фокус на Topway Shipping върху търговията между Китай и САЩ означава също, че екипът им вече е преживял няколко от тези цикли на свръхкапацитет, което формира по-реалистични съвети относно сроковете за резервация, времето за пиков сезон и кога е разумно да се даде приоритет на гъвкавостта на LCL пред рентабилността на пълен контейнер.
Това е особено важно за трансграничните търговци в електронната търговия, които съставляват голям дял от настоящите китайско-американски товари. По-малките, по-чести пратки са именно профилът, най-изложен на неуспешно плаване или внезапен GRI, тъй като има по-малко място просто да се изчака лоша седмица, когато инвентарът трябва да продължи да тече към центровете за изпълнение на поръчки. Съчетаването на морски превози с отвъдморско складиране близо до крайния клиент, както прави моделът на Topway Shipping, дава на тези търговци буфер, който едно чисто пристанищно-пристанищно споразумение за превоз на товари не може да осигури само по себе си.
Поглед напред: Как може да изглежда ребалансирането през 2027 г.
Повечето прогнозисти в индустрията са съгласни с общата картина на това, което предстои, дори ако точният момент остава несигурен. Прогнозата на Sea-Intelligence, че цикличният свръхкапацитет ще достигне пик през 2027 г., предполага, че настоящият период на ниски или отрицателни маржове по транстихоокеанските маршрути все още има какво да се случи и че значителното подобрение ще зависи от темпото, с което по-старият тонаж ще бъде бракуван или съхраняван, колко дисциплинирани са превозвачите по отношение на разполагането на празни плавания и дали доставките на новопостроени кораби ще започнат да намаляват, тъй като поръчките от бума през 2021-2023 г. работят в системата.
Външните шокове остават най-големият фактор, който може да засегне. Пълното възобновяване на транзита през Суецкия канал в крайна сметка би освободило корабите, които в момента са погълнати от по-дългия маршрут през Нос Добра Надежда, добавяйки още повече капацитет към вече свръхпредлагания пазар, докато всяка нова ескалация на тарифната политика между САЩ и Китай би могла да предизвика нов скок в първоначалното натоварване, последван от нов въздушен джоб в търсенето. Товародоставчиците, които вграждат гъвкавост в своята стратегия за снабдяване и превоз на товари сега, вместо да приемат, че днешната ценова среда ще се запази стабилна, вероятно ще бъдат най-добре позиционирани, независимо от коя посока дойде следващата изненада.
Заключение
Пазарът на морски превози между Китай и САЩ през 2026 г. не се определя от единична криза, а от бавен, структурен дисбаланс между твърде много кораби и търсене, което продължава да пристига на непредсказуеми пикове. Финансовите резултати на превозвачите показват ясно, че дори изглеждащите здрави спот цени могат да прикрият реални загуби, след като се отчетат горивото, таксите и недостатъчно използваният капацитет, а празните плавания, макар и ефективни в краткосрочен план, се превръщат в по-малко надеждно решение, тъй като портфолиото от поръчки продължава да доставя нов тонаж. За вносителите и спедиторите практическият отговор е по-малко в прогнозирането на следващата промяна в цените и повече в изграждането на гъвкавост, договорно покритие и опитни логистични партньорства, които позволяват на веригата за доставки да абсорбира волатилността, вместо да бъде измествана от курса ѝ. Работата с утвърден партньор като Topway Shipping, с нейната цялостна логистична мрежа между Китай и САЩ, изградена в продължение на повече от десетилетие, е един конкретен начин, по който товародателите управляват тази несигурност, докато индустрията работи по своето многогодишно ребалансиране.
Въпроси и Отговори
В: Защо контейнерните линии губят пари, дори когато товарните тарифи изглеждат високи през някои седмици?
A: Защото спот цените на водещите борси разказват само част от историята. Превозвачите също така превозват по-високи разходи за гориво, пристанищни такси и чартърни разходи, плюс голямо количество неизползван или недоизползван капацитет от новопостроената вълна, доставена от 2023 г. насам, така че цена, която изглежда печеливша на хартия, все пак може да остави пътуването на червено, след като се отчетат общите разходи.
В: Кога се очаква проблемът със свръхкапацитета по маршрута Китай-САЩ да се облекчи?
A: Повечето анализатори посочват 2027 г. като вероятния пик на настоящия цикъл на свръхкапацитет, като темпът на подобрение зависи от това колко по-стар тонаж ще бъде бракуван, колко дисциплинирани са превозвачите с празни плавания и дали доставките на нови кораби ще се забавят с обработката на поръчките за 2021-2023 г.
В: Трябва ли вносителите да използват спот цени или да се фиксират по договорна цена в момента?
A: Фирмите с постоянни, повтарящи се обеми обикновено се възползват от фиксиране на средносрочни договорни цени, докато пазарът остава слаб, тъй като договорите обикновено са доста под спот цените и предпазват от внезапни увеличения. По-малките или сезонни превозвачи често се справят по-добре, като съчетават договорно покритие със спот резервации чрез опитен спедитор.
В: Как празните плавания влияят на пратката ми, дори ако цената ми не се е променила?
A: Плаване без предварително записан час премахва изцяло планираното посещение на кораба, което може да забави резервирана пратка със седмица или повече, ако пропусне крайния срок, независимо от договорената цена. Следенето на графиците на корабите отблизо и работата със спедитор, който наблюдава това от ваше име, намалява риска да бъдете хванати в неведение.
В: Какво предлага Topway Shipping за фирми, които се сблъскват с подобна нестабилност на цените?
A: Topway Shipping предоставя цялостна логистика между Китай и САЩ, включително транспорт на първия етап, гъвкави FCL и LCL морски превози, складиране в чужбина, митническо оформяне и доставка до последната миля, подкрепени от екип от основатели с повече от петнадесет години опит в международната логистика и митническо оформяне, фокусирани върху търговския коридор между Китай и САЩ.
