
Overkapacitetsovervågning: Hvorfor luftfartsselskaber stadig taber penge på ruter mellem Kina og USA
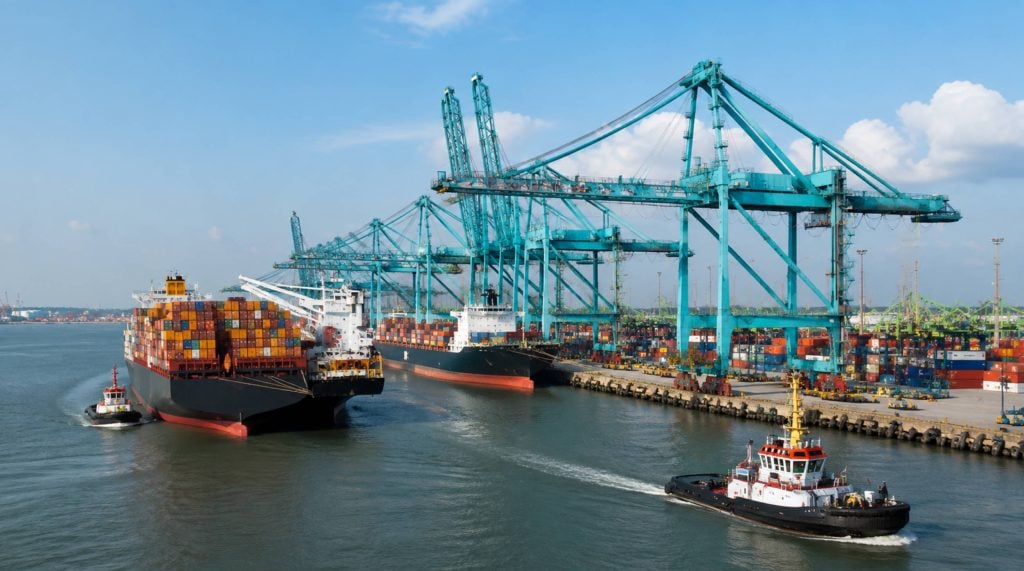
Overskrifter om containerfragt på den transpacific rute i 2026 lyder næsten som en selvmodsigelse. På én måned stiger spotraterne fra Fjernøsten til den amerikanske vestkyst til op mod 6,000 dollars pr. 40-fods container; et par uger senere citerer speditører tal knap over 2,100 dollars på den samme rute. Under dette piskesmæld gemmer sig en langt mere stabil historie: Handlen mellem Kina og USA har været kronisk overudbudt med skibskapacitet siden 2023, og selv i uger, hvor fragtraterne ser sunde ud på overfladen, taber de rederier, der driver disse skibe, ofte penge, når brændstof, havneafgifter, charteromkostninger og tomgangstonnage medregnes.
For importører, speditører og e-handelssælgere, der er afhængige af den kinesisk-amerikanske korridor, er det vigtigere at forstå, hvorfor dette sker, end at se en enkelt uges rateudvikling. Denne artikel gennemgår mekanismerne bag den transpacifiske overkapacitet, de økonomiske data bag transportørernes tab, årsagerne til, at raterne fortsætter med at svinge, og hvad afskibere praktisk talt kan gøre for at beskytte deres forsyningskæder, mens branchen arbejder sig igennem en flerårig rebalancering.
En handelsgade bygget til boom, nu med tømmermænd
Rødderne til den nuværende overkapacitet kan spores tilbage til 2020 til 2023, hvor fragtraterne under pandemitiden nåede historiske højder, og rederierne brugte uventede indtægter til aggressivt at bestille. Skibsværfter i Sydkorea og Kina blev fyldt op med ordrer på ultrastore containerskibe, hvoraf mange var bestemt til netop de Asien-Nordamerika-ruter, der havde genereret de bedste marginer. Disse skibe leveres nu i stort antal og ankommer til et marked, hvor væksten i forbrugerefterspørgslen er afkølet, og hvor toldpolitikken har gjort afskibere langt mindre forudsigelige i, hvordan og hvornår de bestiller fragt.
Misforholdet er strukturelt snarere end sæsonbestemt. Brancheanalytikere, der følger den globale ordrebog, anslår, at containerflåden vokser med cirka 3.6 procent i år, mens den underliggende efterspørgselsvækst er tættere på 3 procent. Dette gab lyder lille, indtil det forstærkes over et helt års afgange, og prognosemagere hos Sea-Intelligence har påpeget, at den nuværende overkapacitetscyklus ikke forventes at toppe før 2027, hvilket betyder, at presset på rater og marginer sandsynligvis vil fortsætte langt ud over i år, medmindre rederierne fjerner kapacitet mere aggressivt, end de har gjort hidtil.
Toldpolitikken har lagt et andet, mere uberegneligt pres oven i denne strukturelle overkapacitet. Hver runde af toldmeddelelser, fritagelser eller våbenhviler udløser en bølge af forhåndsgodtgørelse, når importører forsøger at overholde en deadline, efterfulgt af en efterspørgselsbølge, når myldretiden er ovre. Rederier ender med at jagte et bevægeligt mål: de tilføjer kapacitet og hæver raterne for at fange en stigning i forhåndsgodtgørelse, kun for at blive fanget med for mange tomme slots, når myldretiden aftager, og tomme afgange bliver den eneste løftestang tilbage til at forsvare prissætningen.
Denne kombination af en strukturel overflod og en politisk drevet efterspørgselscyklus er usædvanlig, selv efter standarder for en branche, der altid har været tilbøjelig til at opleve op- og nedture. I tidligere nedture kunne rederier generelt regne med, at efterspørgslen ville rette sig langs en forudsigelig sæsonbestemt kurve, når lagrene normaliserede sig. Denne gang er timingen af en genopretning af efterspørgslen mindre knyttet til genopbygning af lagerbeholdninger i detailhandlen og mere til politiske annonceringer fra Washington og Beijing, som er langt sværere for et rederis netværksplanlæggere at forudsige måneder i forvejen, hvornår skibe og slots skal allokeres.
Tallene bag den røde blæk
Finansielle oplysninger fra de store rederier illustrerer, hvor hurtigt stemningen er skiftet fra rekordrentabilitet til reel belastning. Maersks havsegment rapporterede et negativt driftsresultat i fjerde kvartal sidste år, og analytikere hos Drewry Maritime Financial Research reviderede deres indtjeningsprognose for hele året for de største containerrederier kraftigt ned fra cirka 75 milliarder dollars, der blev forventet i starten af sidste år, til tættere på 32 milliarder dollars ved årets udgang, med yderligere fald forventet i takt med at leverancer af nye skibe fortsatte med at ramme vandet.
Ocean Network Express' resultater fortæller en lignende historie på den operationelle side. Rederiet flyttede mærkbart mindre gods østpå fra Asien til Nordamerika år over år, selvom det holdt skibsudnyttelsen på tæt på 90 procent, hvilket indikerer, at rederierne holder skibene fulde primært ved at sænke rater snarere end ved reel efterspørgselsstyrke. Tabellen nedenfor opsummerer nogle af de datapunkter, der har defineret den nuværende nedtur.
| Indikator | Seneste læsning | Hvad det signalerer |
| Prognose for helårsdrift af EBIT for transportører | Revideret fra ~75 mia. dollars til ~32 mia. dollars | Brancheomfattende profitkollaps trods stabile fragtmængder |
| Maersk Ocean-segmentets EBIT (4. kvartal) | Negativt driftsresultat | Et top-tre-rederi oplever et direkte tab på havoperationer |
| Global flådevækst vs. efterspørgselsvækst | ~3.6% vs. ~3% | Strukturelt overudbud, der vokser snarere end lukker |
| ÉN østgående Asien-USA-volumen | Ned i forhold til året før med ~90% udnyttelse | Skibene forbliver kun fulde fordi raterne sænkes, ikke fordi efterspørgslen er steget |
| Konjunkturel overkapacitetstoppe (prognose) | 2027 | Rebalancering er en flerårig proces, ikke et enkelt dårligt kvartal |
Ingen af disse tal tyder på en branche i frit fald på samme måde som 2009 eller de tidlige pandemimåneder. I stedet beskriver de en langsom nedtur: Rederier flytter stadig rekordstore eller næsten rekordstore mængder, men den pris, de kan opkræve pr. kasse, er blevet presset ned af for mange ledige pladser, der jagter den samme last, og forskellen mellem sunde driftsmarginer og nutidens tal bliver ved med at vokse.
Det er værd at huske, hvor langt pendulet har svinget. Containerrederierne tjente tilsammen mere end 300 milliarder dollars i samlet overskud i perioden 2020 til 2022, en uventet gevinst, der finansierede den bølge af nybygninger, der nu tynger markedet. Den nuværende periode med tynde eller negative marginer er i den forstand den anden halvdel af den samme cyklus: Branchen lånte mod fremtidig efterspørgselsvækst, da den bestilte skibe under højkonjunkturen, og den betaler nu det tilbage i form af overudbud i en periode, hvor efterspørgselsvæksten er aftaget.
Hvorfor Kina-USA-renterne bliver ved med at svinge
Spotraterne på den kinesisk-amerikanske korridor har bevæget sig i et virkelig usædvanligt mønster i år, og dette mønster er i sig selv et symptom på overkapacitet snarere end et tegn på et sundt og afbalanceret marked. Et marked med for meget ledig kapacitet er også et marked, hvor en beskeden efterspørgselspuls forstærkes til en kraftig ratestigning, fordi rederierne har ethvert incitament til at presse raterne op i det øjeblik, bookingerne strammer bare en smule, før overskydende tonnage strømmer ind igen og trækker priserne ned igen.
| Periode | Kina/Østasien – USWC (ifølge FEU) | Kina/Østasien – USEC (pr. FEU) |
| Tidlig februar 2026 | $2,124 | $2,946 |
| Sidst i oktober 2025 (efter våbenhvilen) | 2,147 USD (ned med 59 % i forhold til året før) | 3,044 USD (ned med 48 % i forhold til året før) |
| Højeste punkt i 2. kvartal 2026 (ifølge markedsrapporter) | $ 6,000 + | $ 7,000 + |
| Tidligt i 2026 (Drewry WCI, blandet) | ~ $ 2,100 | - |
De udsving, der kan ses i denne tabel, var drevet af en genkendelig rækkefølge af begivenheder. En handelshvile mellem Washington og Beijing i oktober 2025 sænkede visse toldsatser og satte foreslåede havneafgifter på pause, hvilket kortvarigt beroligede markedet, men ikke vendte det underliggende overudbud, og raterne fortsatte med at falde ind i begyndelsen af 2026 på grund af svag efterspørgsel. En anden bølge af forhåndsgodtgørelse forud for toldfristerne midt på året pressede derefter raterne kraftigt op gennem andet kvartal, hvor rederierne tilføjede generelle takststigninger og tillæg i højsæsonen, efterhånden som pladsen blev knap. I juli viste flere markedsrapporter allerede tegn på, at stigningen kunne stabilisere sig eller aftage igen, hvilket understregede, hvor hurtigt stemningen vender i et marked med så meget ledig kapacitet.
For en afsender, der forsøger at planlægge en landed cost, er dette mønster virkelig vanskeligt at arbejde med. Et tilbud indhentet to uger før lasten er klar, kan være tusind dollars billigere, når en booking bekræftes, og en foretrukken afsejlingsdato kan forsvinde helt, hvis en prisstigning trækker en bølge af konkurrerende bookinger ind i samme uge. At fastlåse plads og pris længe før en forsendelses klardato er blevet mindre af en optimering og mere af en grundlæggende nødvendighed for risikostyring.
Ruterne på østkysten tilføjer endnu et lag af kompleksitet, der er værd at fremhæve separat. Fordi transitgebyrer på Panamakanalen og den længere rute udelukkende på vandvejen allerede presser priserne på østkysten flere hundrede til over tusind dollars over vestkystraterne i et normalt marked, har enhver bred prisstigning en tendens til at ramme endnu hårdere på østkystbookinger procentvis. Afskibere, der deler volumen på tværs af begge kyster, eller som kan fleksibelt tilpasse sig en rute udelukkende på vandvejen og en intermodal vestkyst plus jernbane, har generelt mere plads til at absorbere en pludselig stigning end dem, der er bundet til et enkelt havnepar.
Blanke afsejlinger: Et sløvt værktøj med aftagende arbejdsplads
Stillet over for faldende rater har rederierne lænet sig op ad det samme værktøj, som de brugte under pandemiens nedtur og alle de foregående nedture: aflysning eller aflysning af planlagte afgange for at fjerne kapacitet fra farvandet og understøtte prissætningen. Analytikere hos Xeneta advarede tidligere på året om, at rederierne ville begynde at aflyse mere aggressivt, efterhånden som spotraterne faldt på tværs af de store fronthaul-ruter, og at afskibere bør tage højde for den reelle mulighed for, at en booket afgang bliver aflyst, nogle gange med meget kort varsel.
Problemet for rederierne er, at "blanking" kun fungerer som en ratestøttemekanisme op til et vist punkt. Med så mange nye skibe, der fortsætter med at komme i drift, fortsætter den kapacitet, der skal trækkes ud af markedet for at kunne ændre raterne meningsfuldt, med at vokse, og hver runde af blanke afgange skaber reel driftsmæssig smerte for afskibere i form af forsinket fragt, mistede forbindelser og upålidelige transittider. Denne pålidelighedsomkostning skubber i sidste ende noget fragt mod luftfragt eller mod rederier, der ses som mere pålidelige, hvilket ikke løser branchens overkapacitetsproblem så meget som omfordeler, hvem der bærer smerten ved det.
Der er også et koordineringsproblem indbygget i strategien om at reducere kapaciteten. Den understøtter kun rater effektivt, når de fleste store luftfartsselskaber trækker kapacitet i nogenlunde samme andel på omtrent samme tid. Hvis én alliance holder tilbage, mens andre aggressivt reducerer kapaciteten, giver de luftfartsselskaber, der reducerer kapaciteten, simpelthen markedsandele til dem, der ikke gjorde det, uden den brancheomfattende prislettelse, de håbede på. Denne dynamik har gjort luftfartsselskabernes adfærd på denne front sværere at forudsige, og det er en del af grunden til, at så mange prisprognoser, der er offentliggjort i år, har måttet revideres inden for få uger efter udstedelsen.
Hvad vedvarende overkapacitet betyder for importører og speditører
For virksomheder, der rent faktisk flytter varer fra kinesiske fabrikker til amerikanske hylder, er dette ikke blot en abstrakt branchehistorie om transportørers balancer. Den former reelle beslutninger om, hvor langt i forvejen man skal booke, hvor meget af en forsendelses omkostninger man skal afdække gennem kontraktrater versus spotmarkedet, og hvor meget bufferlager man skal have for at absorbere en aflyst afgang eller en pludselig prisstigning uden at gå glip af en salgssæson.
Virksomheder med forudsigelige, tilbagevendende volumener er generelt bedre tjent med at fastholde mellemfristede kontraktrater, mens det bredere marked forbliver svagt, da disse aftaler har tendens til at ligge ti til tredive procent under den gældende spotprissætning og beskytter en afskiber mod den slags pludselige stigning, der blev set under årets stigning i andet kvartal. Mindre eller mere sæsonbestemte importører, som ofte mangler volumen til at forhandle gunstige kontrakter, er mere udsatte for spotmarkedets volatilitet og har typisk størst gavn af at arbejde med en speditør, der kan kombinere flere transportørrelationer og rutemuligheder i stedet for at stole på en enkelt service.
Der er også en planlægningsdimension, som er let at undervurdere. Fordi rederier reagerer på lave rater med tomme afgange i stedet for blot at sænke priserne og sejle med fulde skemaer, kan antallet af tilgængelige afgange i en given uge skrumpe, selvom hovedraterne falder, hvilket betyder, at fragtklargøringsdatoer og fartøjers deadline skal spores nøje, end de gjorde i et mere stabilt marked. En forsendelse, der misser en afgang i en tyndere skema, kan ligge i en uge eller mere, før den næste ledige slot åbner sig.
Intet af dette betyder, at afskibere er magtesløse over for overkapacitetsdynamikken på transportørniveau. Diversificering på tværs af to eller tre kernetransportørerelationer i stedet for én, opbygning af en lille buffer i sikkerhedslageret til spidsbelastningsperioder og opretholdelse af et fast forhold til en speditør, der kan skifte mellem FCL og LCL afhængigt af, hvor trang pladsen er i en given uge, er alle praktiske og billige måder at afbøde virkningen af et marked, der sandsynligvis vil forblive volatilt i et stykke tid endnu.
Hvordan Topway Shipping hjælper afsendere med at navigere i et ustabilt marked
Siden 2010 har Topway Shipping, med hovedkontor i Shenzhen, Kina, været en professionel leverandør af grænseoverskridende e-handelslogistikløsninger, der er bygget specifikt omkring denne form for volatilitet. Dets grundlæggerteam har mere end femten års erfaring inden for international logistik og toldbehandling med et stærkt og bevidst fokus på Kina-USA-korridoren, der er centrum for den ovenfor beskrevne overkapacitetshistorie.
I stedet for at tilbyde et enkelt tilbud på et givet tidspunkt, spænder Topway Shippings tjenester over hele logistikkæden, fra første transport fra kinesiske fabrikker og konsolideringspunkter, over fleksibel søfragt med fuld container og mindre containerlast til større havne verden over, til oversøisk oplagring , toldbehandling og levering til det amerikanske marked. Denne end-to-end-struktur er vigtigst, netop når spotrater og skibsplaner er uforudsigelige, fordi den giver en afskiber mulighed for at arbejde med én partner, der kan justere ruter, transportørvalg og konsolideringsstrategi som reaktion på udeblevne afgange eller pludselige prisændringer, i stedet for at skulle genforhandle hvert etape separat, hver gang markedet ændrer sig.
For virksomheder, der forsøger at beslutte sig for mellem at fastlåse en kontraktpris, at benytte spotmarkedet eller at opdele volumen på begge, er den slags praktisk og erfaren vejledning ofte mere værdifuld end selve pristallet. Topway Shippings langvarige fokus på handel mellem Kina og USA betyder også, at deres team allerede har oplevet flere af disse overkapacitetscyklusser, hvilket skaber mere realistisk rådgivning om leveringstider, timing i højsæsonen og hvornår det giver mening at prioritere LCL-fleksibilitet frem for omkostningseffektiviteten af en fuld container.
Dette er især relevant for grænseoverskridende e-handelssælgere, der udgør en stor andel af den nuværende kinesisk-amerikanske fragt. Mindre, hyppigere forsendelser er præcis den profil, der er mest udsat for en afbrudt sejlads eller en pludselig GRI, da der er mindre plads til blot at vente en dårlig uge, når lagerbeholdningen skal fortsætte med at flyde til distributionscentre. At kombinere søfragt med oversøisk oplagring tæt på slutkunden, som Topway Shippings model gør, giver disse sælgere en buffer, som en ren havn-til-havn fragtaftale ikke kan give alene.
Fremadblik: Hvordan rebalancering kan se ud i 2027
De fleste brancheprognoser er enige om den overordnede form for, hvad der kommer til at ske, selvom den præcise timing forbliver usikker. Sea-Intelligences prognose om, at den cykliske overkapacitet topper i 2027, indebærer, at den nuværende periode med tynde eller negative marginer på transpaciferuter stadig har længere tid at gå, og at en betydelig forbedring vil afhænge af det tempo, hvormed ældre tonnage skrottes eller oplægges, hvor disciplinerede rederier er med at indsætte blanke afgange, og om leverancer af nybyggede skibe begynder at falde, efterhånden som ordrebøger fra boomet i 2021-2023 arbejder sig gennem systemet.
Eksterne chok er fortsat det største wildcard. En fuld genoptagelse af Suez-kanalens transitruter vil i sidste ende frigøre skibe, der i øjeblikket absorberes af den længere Kap det Gode Håb-rute, hvilket vil tilføje endnu mere kapacitet til et allerede overudbudt marked, mens enhver ny eskalering af den amerikansk-kinesiske toldpolitik kan udløse endnu en stigning i frontloading efterfulgt af endnu en stigning i efterspørgslen. Afskibere, der indbygger fleksibilitet i deres sourcing- og fragtstrategi nu, i stedet for at antage, at dagens takstmiljø vil holde sig stabilt, vil sandsynligvis være dem, der er bedst positioneret, uanset hvilken retning den næste overraskelse kommer fra.
Konklusion
Det kinesisk-amerikanske søfragtmarked i 2026 er ikke defineret af en enkelt krise, men af en langsom, strukturel ubalance mellem for mange skibe og en efterspørgsel, der fortsætter med at ankomme i uforudsigelige udbrud. Rederiernes økonomiske resultater viser tydeligt, at selv sunde spotrater kan maskere reelle tab, når brændstof, gebyrer og underudnyttet kapacitet tælles med, og at blanke afgange, selvom de er effektive på kort sigt, bliver en mindre pålidelig løsning, da ordrebogen fortsætter med at levere ny tonnage. For importører og speditører handler den praktiske reaktion mindre om at forudsige det næste rateudsving og mere om at opbygge fleksibilitet, kontraktdækning og erfarne logistikpartnerskaber, der lader en forsyningskæde absorbere volatilitet i stedet for at blive slået ud af kurs af den. At arbejde med en etableret partner som Topway Shipping, med sit end-to-end kinesisk-amerikanske logistiknetværk bygget op over mere end et årti, er en konkret måde, hvorpå afskibere håndterer denne usikkerhed, mens branchen arbejder sig igennem sin flerårige rebalancering.
Ofte Stillede Spørgsmål
Q: Hvorfor taber containerrederier penge, selv når fragtraterne ser høje ud i nogle uger?
A: Fordi de overordnede spotrater kun fortæller en del af historien. Rederier har også højere brændstof-, havneafgifter- og charteromkostninger, plus en stor mængde ledig eller underudnyttet kapacitet fra nybygningsbølgen, der er leveret siden 2023, så en rate, der ser profitabel ud på papiret, kan stadig efterlade en rejse i underskud, når de samlede omkostninger er tællet med.
Q: Hvornår forventes problemet med overkapacitet på ruten mellem Kina og USA at aftage?
A: De fleste analytikere peger på 2027 som det sandsynlige højdepunkt i den nuværende overkapacitetscyklus, hvor tempoet i forbedringen afhænger af, hvor meget ældre tonnage der skrottes, hvor disciplinerede rederierne er med blanke afgange, og om leverancerne af nye skibe aftager, efterhånden som ordrebogen for 2021-2023 bearbejdes.
Q: Skal importører bruge spotpriser eller fastlåse en kontraktpris lige nu?
A: Virksomheder med stabile, tilbagevendende volumener drager generelt fordel af at fastlåse mellemfristede kontraktrater, mens markedet forbliver svagt, da kontrakter typisk ligger et godt stykke under spotpriserne og beskytter mod pludselige stigninger. Mindre eller sæsonbestemte afskibere klarer sig ofte bedre ved at kombinere kontraktdækning med spotbookinger gennem en erfaren speditør.
Q: Hvordan påvirker blanke afgange min forsendelse, selvom min pris ikke har ændret sig?
A: En aflyst afgang fjerner et planlagt fartøjsanløb helt, hvilket kan forsinke en booket forsendelse med en uge eller mere, hvis den ikke når deadline, uanset den aftalte rate. Nøje sporing af fartøjernes tidsplaner og samarbejde med en speditør, der overvåger dette på dine vegne, reducerer risikoen for at blive taget på sengen.
Q: Hvad tilbyder Topway Shipping virksomheder, der oplever denne form for prisudsving?
A: Topway Shipping tilbyder end-to-end logistik mellem Kina og USA, herunder transport på første etape, fleksibel FCL- og LCL-søfragt, oversøisk oplagring, toldbehandling og levering til sidste mil, bakket op af et stiftende team med mere end femten års erfaring inden for international logistik og toldbehandling med fokus på handelsruten mellem Kina og USA.
