
Warum Südostasiens Infrastruktur den Exodus aus China immer noch nicht auffangen kann
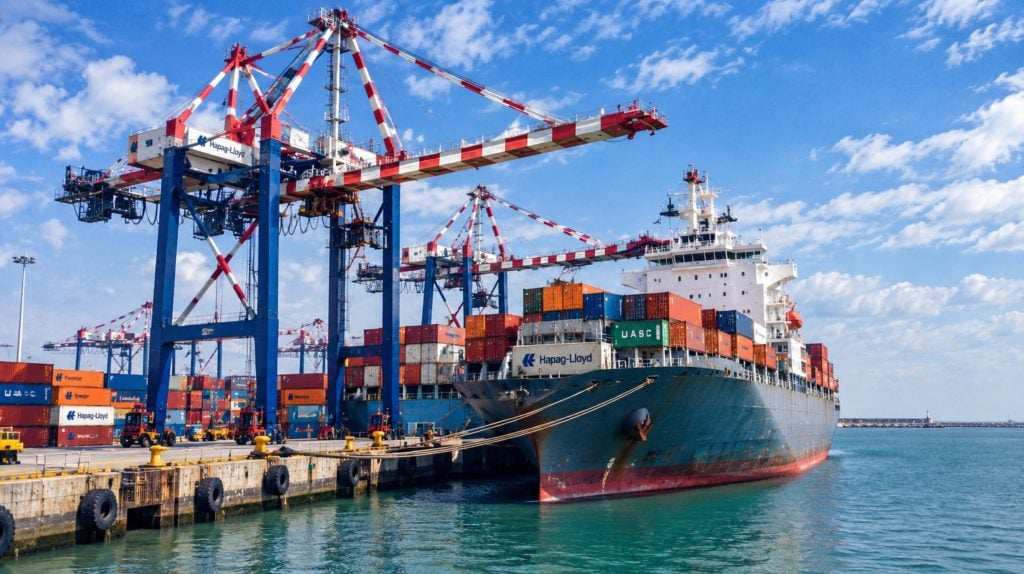
Seit fast einem Jahrzehnt ist „China Plus Eins“ die Phrase, die Einkaufsmanager verwenden, um Fabrikverlagerungen nach Vietnam, neue Lager in Johor oder Lieferantenwechsel nach Zentraljava zu erklären. Die Logik dahinter klingt logisch: Man streut das Zollrisiko, sichert sich gegen geopolitische Schocks ab und nutzt günstigere Arbeitskräfte, bevor die Lohninflation zunimmt. Doch Logik in Tabellenkalkulationen und Umschlag im Hafen sind zwei völlig verschiedene Dinge. Fragt man Spediteure, die in den letzten 18 Monaten Frachtraum in Haiphong, Laem Chabang oder Tanjung Priok gebucht haben, hört man ein deutlich komplexeres Bild: Containerdepots sind in der Hochsaison überfüllt, Fabriken in Bac Ninh verlieren einen Produktionstag durch einen Stromausfall, und Lkw mit Exportfracht stehen sechs Stunden auf einer zweispurigen Landstraße, weil der Autobahnausbau noch nicht fertig ist. Die Abwanderung ist real. Die Infrastruktur, um sie aufzufangen, fehlt in den meisten Fällen noch.
Der Exodus, der eigentlich gar kein Exodus ist
Es ist hilfreich, die tatsächlichen Vorgänge präzise zu benennen, denn der Begriff „Exodus“ übertreibt das Tempo des Wandels. China ist nach wie vor der Anker des regionalen Produktionsökosystems: Seine Hafenautomatisierung, die hohe Lieferantendichte und das Komponenten-Ökosystem sind in Südostasien unübertroffen. Was sich stattdessen abzeichnet, ist eine gestaffelte Verlagerung: Endmontage, arbeitsintensive Näharbeiten und ausgewählte Vormontagen werden nach Vietnam, Thailand, Indonesien, Malaysia, Kambodscha und auf die Philippinen verlagert, während hochwertige Forschung und Entwicklung, Präzisionswerkzeuge und die wichtigsten Lieferantennetzwerke in Guangdong und Jiangsu verbleiben. Branchenanalysten sprechen zunehmend von einem „China+ASEAN“-Modell anstelle einer reibungslosen Übergabe.
Die Größenordnung ist nach wie vor relevant für alle, die Fracht buchen. Allein Vietnam produziert mittlerweile rund die Hälfte der weltweiten Smartphone-Produktion von Samsung und fast ein Drittel aller Festplatten weltweit, während Malaysia einen zweistelligen Anteil an der globalen Halbleiterverpackungs- und Testkapazität hält. Die Elektronikindustrie hat sich zum größten Segment der verlagerten Produktion entwickelt, und die Automobilmontage folgt einem ähnlichen Weg nach Thailand und Indonesien. All das ändert jedoch nichts an der grundlegenden Problematik, um die es in diesem Artikel geht: Die Frachtmengen erreichen diese Märkte schneller, als Straßen, Häfen und Stromnetze entsprechend ausgebaut werden können.
Ports: Der erste Engpass, den Weiterleitungsbetreiber tatsächlich spüren
Die Infrastrukturlücke wird an Hafenstaus am deutlichsten sichtbar, da sie sich in Form von Liegegebühren und nicht nur als Randnotiz in politischen Maßnahmen niederschlägt. Allein das Terminal Cat Lai in Südvietnam wickelt über 70 Prozent des Containerumschlags des Landes ab. Dennoch liegt es mitten im dichten Straßennetz von Ho-Chi-Minh-Stadt und teilt sich die Fahrspuren mit dem Pendlerverkehr – genau zu den Zeiten, zu denen Export-Lkw unterwegs sein müssen. Die Folge sind nachweisbare Kosten: Logistikanalysten, die den Korridor beobachten, beziffern die Lkw-Transportkosten vom südlichen Hafen zu den Fabriken auf 15 bis 20 Prozent höher als im nördlichen Korridor. Dort sind die Tiefwasserliegeplätze von Lach Huyen direkt an die Autobahn Hanoi–Haiphong angebunden, ohne ein Stadtzentrum zu durchqueren.
Liegegelder verdeutlichen das Problem aus einem anderen Blickwinkel. An den nördlichen Terminals Vietnams wurden im ersten Quartal 2026 für Fracht, die nach Ablauf der Freigrenze noch auf dem Lagerplatz stand, Gebühren zwischen 80 und 120 US-Dollar pro Container und Tag erhoben, an den südlichen Terminals zwischen 90 und 150 US-Dollar. Ein einziges ungeklärtes Zolldokument – beispielsweise ein nicht verifiziertes Ursprungszeugnis – kann dazu führen, dass ein Container zwei Wochen lang auf einem Lagerplatz steht und so die gesamte Gewinnspanne einer Sendung aufzehrt, noch bevor diese das Schiff erreicht.
Vietnam ist kein Einzelfall. Weltweit hat sich die Hafenüberlastung bis 2026 wieder verstärkt, da frühe Bestellungen in der Hochsaison, umgeleitete Schiffsrouten und regionale Infrastrukturengpässe die Terminalabfertigung von Südostasien bis Nordeuropa verlangsamen. Für Verlader, die Chinas automatisierte Megahäfen als Standard betrachten, ist die Anpassung der erwarteten Transitzuverlässigkeit von neueren südostasiatischen Häfen oft die erste wirkliche Überraschung bei einem Verlagerungsprojekt.
Vergleich der Hafenrealitäten in der Region
| Gateway | Staudruck 2026 | Kernbeschränkung |
| Ho-Chi-Minh-Stadt (Cat Lai), Vietnam | Hoch – wiederkehrender Rückstau in der Hochsaison | Städtisches Straßennetz, das auch vom Stadtverkehr genutzt wird |
| Haiphong (Lach Huyen), Vietnam | Moderat | Gute Anbindung an die Schnellstraße, aber begrenzte Anzahl an Liegeplätzen für ultragroße Schiffe |
| Laem Chabang, Thailand | Moderat bis hoch | Die Lagerkapazität hinkt dem Wachstum der Exporte von Elektrofahrzeugen und Autoteilen hinterher. |
| Tanjung Priok, Indonesien | Hoch | Die Straßen- und Schienenverbindungen im Hinterland sind noch immer fragmentiert. |
| Hafen Klang, Malaysia | Moderat | Hohe Gesamtkapazität, aber durch Halbleiter bedingte Volumenspitzen |
| Sihanoukville, Kambodscha | Anstieg | Aufgrund der geringen Tiefgangsgrenzen ist ein Umschlag über Singapur oder Vietnam erforderlich. |
Diese Zahlen sollen niemanden von einem Engagement in der Region abhalten – sie sollen vielmehr realistische Erwartungen wecken. Eine Sendung, die im Juli während der Hochsaison über Cat Lai geleitet wird, erfordert eine andere Pufferzeit in der Lieferzusage als dieselbe Sendung, die im März über Lach Huyen transportiert wird. Spediteure, die ihre Planung streckenweise statt länderweise gestalten, vermeiden in der Regel die gravierendsten Strafzahlungen.
Stromnetze unter Druck
Containerterminals stehen zwar im Rampenlicht, doch die zuverlässige Stromversorgung ist wohl der kostspieligere Faktor für die Fabriken, die die Güter produzieren. Vietnams Strombedarf wird Prognosen zufolge von rund 330 Terawattstunden im Jahr 2025 auf über 1,100 Terawattstunden bis 2050 steigen, und die Industriezentren spüren bereits die Diskrepanz zwischen diesem Bedarfswachstum und dem Ausbau des Stromnetzes. Eine Stromkrise im Jahr 2023, die Bac Ninh und Bac Giang – zwei der größten Elektronikfertigungszentren des Landes – traf, kostete die dortigen Fabriken schätzungsweise 1.4 Milliarden US-Dollar an Produktionsausfällen, und das Risiko von Stromausfällen in der heißen Jahreszeit besteht weiterhin.
Die vietnamesische Regierung hat mit politischen Maßnahmen reagiert, darunter eine im August 2025 verabschiedete nationale Energiesicherheitsresolution, die die Modernisierung des Stromnetzes bis 2030 vorsieht, sowie ein umfassenderes Bestreben nach einem jährlichen Wirtschaftswachstum von mindestens zehn Prozent, das maßgeblich auf dem Ausbau des verarbeitenden Gewerbes basiert. Dies ist der richtige Weg, doch der Aufbau der Netzinfrastruktur benötigt Jahre, und die heute neu entstehenden Fabriken müssen ihre Produktionspläne so gestalten, dass sie das Risiko von Stromausfällen berücksichtigen, das frühestens 2027 oder 2028 bestehen bleiben wird.
Malaysia und Indonesien stehen vor einer weniger ausgeprägten Form desselben Problems. Malaysias Stromnetz ist im Allgemeinen stabiler als das Vietnams, doch der Ausbau von Halbleiterfabriken und Rechenzentren in Penang und Kulim beansprucht dieselben Umspannwerke wie die Exportfertigung, was eher zu lokalen Engpässen als zu einer nationalen Krise führt. Indonesiens Herausforderung liegt weniger in der Gesamtkapazität als vielmehr in der Verteilung: Industriegebiete außerhalb des Kernkorridors von Java sind oft auf Dieselgeneratoren als Notstromversorgung angewiesen, um Lücken zu schließen, die in einem besser ausgebauten Netz nicht entstehen würden.
Straßen, Schienen und das Problem der letzten Meile
Der Autobahnbau in der Region schreitet zügig voran, und dieser Fortschritt verdient Anerkennung statt Ignoranz. Vietnams Ost-Nord-Süd-Autobahn schafft schrittweise ein logistisches Rückgrat, das es Herstellern künftig ermöglichen wird, im Norden zu produzieren und über den Süden zu exportieren – oder umgekehrt – ohne die derzeitige Zersplitterung der Transportwege, die die Lieferzeiten um Tage verlängert. Auch die Containerdepots im Landesinneren werden ausgebaut, wodurch Spediteure Container näher an den Fabriken lagern und die direkte Abhängigkeit von Hafenstaus verringern können.
Die Lage auf der Schiene zeichnet fast überall in der Region ein weniger optimistisches Bild. Vietnams Schienennetz ist zwar auf der Karte umfangreich, wird aber in der Praxis nur unzureichend genutzt. Gründe dafür sind veraltete Gleise und die mangelhafte Anbindung an Häfen und Industrieparks. Die Binnenschifffahrtswege, die eine wirklich kostengünstige Alternative für Massen- und Halbmassenguttransporte bieten könnten, sind in den meisten Provinzen durch flache Fahrrinnen und veraltete Verladeanlagen eingeschränkt. Die praktische Folge ist, dass der Straßengüterverkehr einen unverhältnismäßig großen Anteil der ersten und letzten Meile übernimmt, was die Lkw-Transportkosten hoch hält und zu erheblichen Fahrplanschwankungen führt.
Die Kühlketteninfrastruktur verdient besondere Erwähnung, da sie leicht übersehen wird, bis eine Lieferung fehlschlägt. Ho-Chi-Minh-Stadt und Hanoi wachsen schneller als ihre Kühlkapazitäten, was ein erhebliches Problem für jeden Versender darstellt, der temperaturempfindliche Elektronikkomponenten, Pharmazeutika oder Lebensmittel durch diese Regionen transportiert. Industrieparks in der gesamten Region benötigen noch deutliche Verbesserungen in den Bereichen Wasseraufbereitung, Abfallentsorgung und Stromversorgung, bevor sie die höherwertige Fertigung, die Unternehmen zunehmend verlagern möchten, problemlos aufnehmen können.
Länderüberblick: Wo liegen heute die Infrastrukturlücken?
| Markt | Fertigungsstärke | Primäre Infrastrukturlücke |
| Vietnam | Elektronik, Schuhe, Möbel | Netzstabilität und LKW-Transportkosten zwischen südlichen Häfen und Fabriken |
| Thailand | Automobil-, Elektrofahrzeugmontage | Terminalkapazität im Vergleich zum Wachstum der Autoteileexporte |
| Indonesien | Elektronikmontage, Textilien | Fragmentierte Straßen- und Schienenverbindungen ins Hinterland |
| Malaysia | Halbleiter, Elektronik | Lokale Netzverdichtung um Fabrik- und Rechenzentrumscluster |
| Kambodscha | Textilien, Schuhe | Flachwasserhäfen erzwingen Umladung |
| Philippinen | Export von Elektronik und Geschäftsprozessen | Logistik zwischen den Inseln und begrenzte Tiefwasserzufahrten |
Sonderwirtschaftszonen: Schnellere Anreize, langsamere Infrastruktur
Die Regierungen der Region haben massiv auf Sonderwirtschaftszonen und Steuervergünstigungen gesetzt, um die aus China abwandernden Fabriken zurückzugewinnen. Diese Strategie zeigt Wirkung: Steuererleichterungen für Unternehmen, vereinfachte Genehmigungsverfahren und Zollbefreiungen für importierte Maschinen haben die Gründung von Unternehmen und den Produktionsstart in Vietnam, Thailand oder Indonesien deutlich beschleunigt. Die Diskrepanz zeigt sich jedoch auf der Ebene der Industrieparks selbst. Viele dieser Zonen wurden genehmigt und vermarktet, bevor die Wasseraufbereitungsanlage, das Umspannwerk oder das interne Straßennetz tatsächlich gebaut waren. So arbeiten die ersten Mieter in einem Park, der in der Broschüre des Projektentwicklers zwar fertig aussieht, aber noch immer mit provisorischen Versorgungsanschlüssen auskommt.
Dies ist kein rein südostasiatisches Problem – China stand in den 1980er- und 1990er-Jahren in seiner Sonderwirtschaftszonen-Ära vor ähnlichen Herausforderungen –, doch bedeutet es, dass zwischen dem offiziellen Genehmigungsdatum einer Fabrik und dem tatsächlichen Datum der vollen Betriebskapazität ein Jahr oder mehr liegen kann. Für einen Versender, der einen Produktionshochlauf plant, muss diese Lücke von Anfang an eingeplant werden und darf nicht erst mitten im Projekt entdeckt werden.
Die Arbeits- und Qualifikationsebene hinter der physischen Infrastruktur
Die physische Infrastruktur steht im Mittelpunkt, da sie sichtbar und fotografierbar ist. Gleichzeitig stellt jedoch der Fachkräftemangel eine erhebliche Herausforderung dar. Südostasiens Produktionsstandorte sind so rasant gewachsen, dass qualifizierte Techniker, zugelassene Zollagenten und erfahrene Lagerleiter knapper sind als die dafür geschaffene Produktionsfläche. Die Lohninflation in Elektronikzentren wie Bac Ninh und Batam hat den regionalen Durchschnitt bereits übertroffen, und die Abwanderung hochqualifizierter Fachkräfte hin zu besser bezahlten Positionen in Singapur oder im Ausland führt in vielen Märkten weiterhin zu einem Mangel an erfahrenen Arbeitskräften.
Die praktischen Auswirkungen auf die Logistikplanung sind subtil, aber real: Eine Zollabfertigung, die in Shenzhen eine feste, vorhersehbare Anzahl von Stunden in Anspruch nehmen würde, kann in einer neueren Zollstelle im Landesinneren deutlich länger dauern, einfach weil die zuständigen Mitarbeiter weniger Erfahrung mit großen Mengen an Elektronik oder Automobil-HS-Codes haben. Dies ist keine Kritik an den Mitarbeitern – es ist eine natürliche Folge davon, dass die Kapazitäten schneller wachsen als die Ausbildungskapazitäten –, aber es ist ein weiterer Grund, warum die Vorlaufzeitpuffer für neue Routen nach Südostasien großzügiger sein sollten als die Puffer, die Verlader üblicherweise für etablierte China-Routen einplanen.
Realität der Vorlaufzeit: Südostasienrouten vs. etablierte China-Routen
| Streckenabschnitt | Typische China-Basislinie | Typische Anpassung in Südostasien |
| LKW-Transport vom Werk zum Hafen | Hohe Vorhersagbarkeit am selben Tag | In stark frequentierten Stadtkorridoren einen Puffer von 0.5 bis 2 Tagen einplanen. |
| Zollabwicklung | Hochautomatisiert, Stunden | Füge bei neueren Beiträgen aus dem Inland 1–3 Tage hinzu. |
| Liegezeit im Hafen vor dem Beladen | 1–2 Tage an den wichtigsten automatisierten Terminals | 2–5 Tage in der Hochsaison an Nebenrouten |
| Strombezogenes Produktionsrisiko | Niedrig, Netz sehr stabil | Mäßig in den Spitzenzeiten der heißen Jahreszeit |
Keine dieser Anpassungen ist für sich genommen dramatisch, doch in ihrer Gesamtheit summieren sie sich. Eine Sendung, die einen halben Tag am Werkstor, drei Tage beim Zoll und weitere drei Tage im Hafen verliert, verlängert ihren Zeitplan stillschweigend um eine Woche, noch bevor das Schiff überhaupt ablegt – und eine Woche entscheidet oft darüber, ob ein Liefertermin im Einzelhandel eingehalten wird oder nicht.
Was dies für Spediteure und Verlader bedeutet
Für Spediteure, die eine Standortverlagerung planen, bedeutet die wichtigste Erkenntnis nicht, Südostasien aufzugeben – die Vorteile niedrigerer Arbeitskosten, der Zugang zu Handelsabkommen im Rahmen von RCEP und die Diversifizierung der Zölle sind nach wie vor gegeben. Vielmehr muss die Planung auf Routenebene die Planung auf Länderebene ersetzen. Ein Werk in Bac Ninh, das seine Fracht über Haiphong abwickelt, hat ein völlig anderes Risikoprofil als dasselbe Werk, das über Cat Lai beliefert wird. Diese Unterscheidung in Verträgen, Lieferzeitzusagen und Sicherheitsbeständen zu berücksichtigen, ist heute ein zentraler Bestandteil der Beschaffungsstrategie und darf nicht länger eine logistische Nebensache sein.
Hier wird auch der Unterschied zwischen einem Buchungsagenten und einem Spediteur deutlich. Ein Spediteur mit umfassender Kenntnis der Terminalauslastung, der aktuellen Standgeldfristen und alternativer Inlandrouten kann Störungen abfedern, bevor sie den Kunden erreichen. Einem Spediteur ohne diese Transparenz wird die Verzögerung einfach weitergegeben und als höhere Gewalt bezeichnet.
Auch Versicherungs- und Vertragsbedingungen sollten genauer geprüft werden. Klauseln zu höherer Gewalt, die für etablierte China-Routen formuliert sind, setzen oft eine Hafen- und Netzstabilität voraus, die in Südostasien noch nicht überall gegeben ist. Dies kann dazu führen, dass Verlader unzureichend abgesichert sind, wenn dokumentierte Engpässe oder Stromausfälle den Liefertermin verzögern. Die Überprüfung dieser Klauseln routenweise gemeinsam mit einem Spediteur, der reale Daten zu Engpässen und Stromausfällen liefern kann, ist ein kleiner Schritt, der spätere, weitaus größere Streitigkeiten verhindern kann.
Lesen Sie die nächsten zwei bis drei Jahre
Die Entwicklung ist hier nicht statisch, und Spediteure, die die heutigen Einschränkungen als dauerhaft betrachten, werden die zukünftigen Transportkapazitäten falsch einschätzen. Vietnams Ost-Nord-Süd-Autobahn soll innerhalb des aktuellen Planungszeitraums weitgehend fertiggestellt werden, was die Kostenunterschiede zwischen den nördlichen und südlichen Korridoren deutlich verringern dürfte, sobald der Durchgangsverkehr nicht mehr um unfertige Abschnitte herumgeleitet werden muss. Die Modernisierung des Stromnetzes im Rahmen der vietnamesischen Energiesicherheitsresolution 2025 ist ein mehrjähriges Programm. Frühe Ausbaumaßnahmen in den am stärksten frequentierten Industrieprovinzen sollen jedoch die Häufigkeit von Stromabschaltungen während der heißen Jahreszeit reduzieren, bevor das Gesamtprogramm abgeschlossen ist.
Indonesien und die Philippinen befinden sich in diesem Zyklus früher als Vietnam. Das bedeutet, dass Spediteure, die heute in diese Märkte einsteigen, mit der größten Diskrepanz zwischen angekündigten Infrastrukturinvestitionen und tatsächlich nutzbarer Kapazität rechnen müssen. Das ist kein Grund zum Zögern – wer als Erster in einen Markt eintritt, profitiert in der Regel von besseren Lagerstandorten, besserem Zugang zu Arbeitskräften und engeren Beziehungen zu lokalen Zollagenten. Es ist jedoch ratsam, in den ersten 18 bis 24 Monaten jeder neuen Produktionslinie einen Puffer einzuplanen, anstatt von Anfang an von einem stabilen Betrieb auszugehen.
Wie Topway Shipping dazu beiträgt, die Lücke zu schließen
Seit 2010 hat Topway Shipping mit Hauptsitz in Shenzhen, China, sein Geschäft genau auf diese Art von operativer Komplexität ausgerichtet. Unser Gründerteam verfügt über mehr als fünfzehn Jahre Erfahrung in der internationalen Logistik und Zollabfertigung, insbesondere im Transportwesen zwischen China und den USA. Diese Erfahrung erstreckt sich mittlerweile auf das gesamte Netzwerk zwischen China und Südostasien, das Verlader heutzutage nutzen.
Da unsere Dienstleistungen die gesamte Logistikkette abdecken – vom Transport über die Überseelagerung und Zollabfertigung bis hin zur Zustellung auf der letzten Meile –, benötigen Kunden, die ihre Produktion zwischen China und aufstrebenden südostasiatischen Logistikzentren verlagern, keine separaten Dienstleister für jeden einzelnen Transportabschnitt. Wir bieten außerdem flexible Seefrachtlösungen für Komplettladungen (FCL) und Teilladungen (LTCL) von China zu wichtigen Häfen weltweit an. Dies ermöglicht kleineren und mittelständischen Versendern, neue Beschaffungswege zu testen, ohne sich vor einer gesicherten Nachfrage auf volle Containermengen festlegen zu müssen.
In der Praxis bedeutet das, dass ein Kunde, der eine Produktionslinie verlagert, sich auf Topway Shipping verlassen kann, um die oben beschriebenen Einschränkungen optimal zu berücksichtigen: Wahl einer Route, die die größten Hafenstaus vermeidet, zeitliche Abstimmung der Lieferungen zur Minimierung von Standgeldern und Koordination der Zolldokumentation, bevor ein Container überhaupt das Lager erreicht. Infrastrukturlücken lassen sich nicht über Nacht schließen, aber ein Speditionspartner, der diese Lücken kennt, kann die Lieferkette trotz allem am Laufen halten.
Fazit
Der Aufstieg der Fertigungsindustrie in Südostasien ist keine Illusion, und die laufenden Infrastrukturinvestitionen in der gesamten Region – neue Schnellstraßen, erweiterte Häfen, Programme zur Modernisierung der Stromnetze – sind real und schreiten in einigen Märkten schneller voran als jemals zuvor im letzten Jahrzehnt. Doch Investitionen und Fertigstellung sind nicht dasselbe, und genau diese Kluft stellt Spediteure, Verlader und Fabrikbetreiber derzeit vor große Herausforderungen. Häfen, die für eine kleinere Wirtschaft konzipiert wurden, bewältigen die heutigen Exportmengen; Stromnetze, die für die Industrie von gestern gebaut wurden, versorgen die Elektronikcluster von morgen; und Straßen, die sich noch im Bau befinden, transportieren Güter, die nicht auf die Eröffnung warten können. All dies bedeutet nicht, dass sich die Verlagerung verlangsamt. Es bedeutet vielmehr, dass die Unternehmen, die ihre Planung an diese spezifischen, gut dokumentierten Einschränkungen anpassen – anstatt Südostasien als eine einzige, austauschbare Alternative zu China zu betrachten – diejenigen sind, die Güter zuverlässig transportieren werden, während die Infrastruktur der Region aufholt.
Häufig gestellte Fragen
F: Liegt der Infrastrukturausbau in Südostasien tatsächlich hinter dem Zeitplan zurück, oder handelt es sich hierbei nur um vorübergehende Wachstumsschmerzen?
A: Es handelt sich hauptsächlich um ein Tempoproblem und weniger um eine dauerhafte Lücke. Häfen, Schnellstraßen und die Kapazität des Stromnetzes werden in Vietnam, Thailand, Indonesien und Malaysia ausgebaut, aber die Verlagerung der Produktion überholt in mehreren Korridoren, insbesondere im südlichen Vietnam und im Industriegebiet Javas, die Bauzeiten.
F: Welches Infrastrukturproblem verursacht derzeit die meisten Lieferverzögerungen?
A: Hafen- und Lagerplatzstaus verursachen in der Regel die unmittelbarsten und kostenintensivsten Verzögerungen, insbesondere an städtischen Terminals wie Cat Lai in Ho-Chi-Minh-Stadt. Die Stromversorgungssicherheit steht an zweiter Stelle, da sie Produktionsabläufe stört, noch bevor die Waren den Hafen erreichen.
F: Sollten Spediteure den Korridor im südlichen Vietnam wegen der dortigen Verkehrsstaus meiden?
A: Nicht unbedingt. Der südliche Korridor bietet nach wie vor eine hohe Lieferantendichte und ein hohes Exportvolumen; entscheidend ist der Aufbau zusätzlicher Transitpuffer und die sorgfältige Auswahl von Routen und Terminalfenstern, anstatt den Korridor gänzlich zu meiden.
F: Wie kann ein Spediteur das Risiko durch diese Infrastrukturbeschränkungen verringern?
A: Indem auf Ebene der Fahrspuren statt auf Länderebene geplant wird, flexible Routenoptionen über mehrere Häfen hinweg aufrechterhalten werden und die Zolldokumentation proaktiv verwaltet wird, um durch administrative Verzögerungen und nicht durch tatsächliche Überlastung verursachte Liegegelder zu vermeiden.
F: Unterstützt Topway Shipping Transporte zwischen China und Produktionszentren in Südostasien?
A: Ja. Topway Shipping bietet Transportleistungen auf der ersten Etappe, Überseelagerung, Zollabfertigung und Zustellung auf der letzten Meile sowie flexible FCL- und LCL-Seefracht von China zu wichtigen Häfen weltweit und unterstützt so Verlader bei der Diversifizierung ihrer Produktion in der Region.