
¿Por qué la infraestructura del sudeste asiático todavía no puede absorber el éxodo chino?
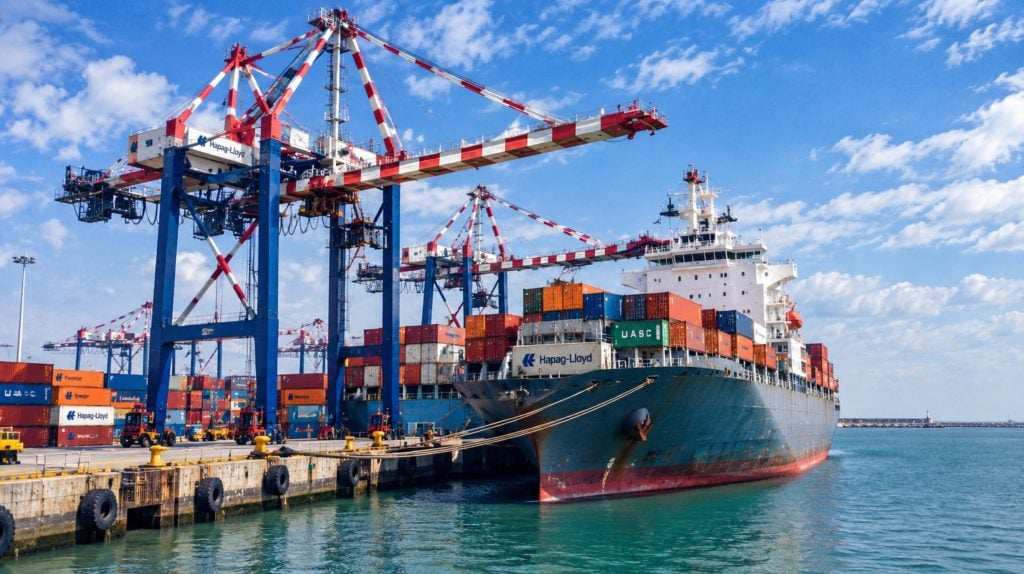
Durante casi una década, la frase "China Plus One" ha sido la que todo gerente de compras utiliza para explicar el traslado de una fábrica a Vietnam, un nuevo almacén en Johor o el cambio de proveedor a Java Central. La lógica es sólida en teoría: diversificar la exposición arancelaria, protegerse contra las crisis geopolíticas y acceder a mano de obra más barata antes de que la inflación salarial se dispare. Pero la lógica en una hoja de cálculo y el rendimiento en un muelle son dos cosas muy distintas. Pregúntenle a cualquier agente de carga que haya pasado los últimos dieciocho meses reservando espacio en Haiphong, Laem Chabang o Tanjung Priok, y escucharán una historia más compleja: una en la que los depósitos de contenedores se quedan sin espacio de almacenamiento durante la temporada alta, una fábrica en Bac Ninh pierde un día de producción por un apagón programado y un camión que transporta carga de exportación se queda parado durante seis horas en una carretera provincial de dos carriles porque la ampliación de la autopista aún no está terminada. El éxodo es real. La infraestructura para absorberlo, en la mayoría de los casos, aún no está lista.
El éxodo que no es exactamente un éxodo
Es importante ser precisos sobre lo que realmente está sucediendo, ya que el término "éxodo" exagera la magnitud del cambio. China sigue siendo el pilar del ecosistema manufacturero de la región: su automatización portuaria, la densidad de proveedores y su ecosistema de componentes no tienen parangón en el sudeste asiático. Lo que se está produciendo, en cambio, es una reubicación gradual: el ensamblaje final, la costura que requiere mucha mano de obra y ciertos trabajos de subensamblaje se trasladan a Vietnam, Tailandia, Indonesia, Malasia, Camboya y Filipinas, mientras que la I+D de alto valor, las herramientas de precisión y las redes de proveedores clave permanecen en Guangdong y Jiangsu. Los analistas del sector describen cada vez más este fenómeno como un modelo "China+ASEAN" en lugar de una simple transferencia.
La magnitud del problema sigue siendo relevante para quienes contratan servicios de transporte de mercancías. Vietnam, por sí solo, produce aproximadamente la mitad de la producción mundial de smartphones de Samsung y cerca de un tercio de los discos duros del mundo, mientras que Malasia cuenta con una participación de dos dígitos en la capacidad global de empaquetado y prueba de semiconductores. La electrónica se ha convertido en la principal categoría de fabricación reubicada, y el ensamblaje de automóviles sigue una trayectoria similar hacia Tailandia e Indonesia. Sin embargo, nada de esto altera la limitación fundamental en la que se basa este artículo: el volumen de carga llega a estos mercados más rápido de lo que las carreteras, los puertos y las redes eléctricas pueden expandirse para soportarlo.
Puertos: El primer cuello de botella que los reenviadores realmente sienten
La congestión portuaria es donde la brecha de infraestructura se hace más evidente, porque se refleja en una factura por demora en lugar de una simple nota a pie de página en las políticas. En el sur de Vietnam, la terminal de Cat Lai, por sí sola, maneja más del setenta por ciento del volumen de contenedores del país, pero se encuentra dentro de la densa red vial urbana de Ciudad Ho Chi Minh, compartiendo carriles con el tráfico de cercanías precisamente durante las horas en que los camiones de exportación necesitan circular. El resultado es un costo adicional documentado: los analistas de logística que monitorean el corredor estiman que los costos de transporte por carretera del puerto a la fábrica en el sur son entre un quince y un veinte por ciento más altos que en el corredor norte, donde los muelles de aguas profundas de Lach Huyen se conectan directamente con la autopista Hanoi-Haiphong sin pasar por el centro de la ciudad.
Las penalizaciones por demora cuentan la misma historia desde otra perspectiva. Las terminales del norte de Vietnam cobraban entre ochenta y ciento veinte dólares estadounidenses por contenedor al día por la carga que excedía el tiempo de espera durante el primer trimestre de 2026, mientras que las terminales del sur cobraban entre noventa y ciento cincuenta dólares al día. Un solo documento aduanero sin resolver —por ejemplo, un certificado de origen no verificado— puede hacer que un contenedor permanezca en el depósito durante dos semanas, consumiendo silenciosamente todo el margen de beneficio del envío incluso antes de que llegue al buque.
Vietnam no es un caso aislado. La congestión portuaria global ha vuelto a afectar al sistema a lo largo de 2026, debido a que los pedidos anticipados de la temporada alta, el desvío de rutas de los buques y las limitaciones de la infraestructura regional se combinan para ralentizar la rotación de las terminales desde el sudeste asiático hasta el norte de Europa. Para los transportistas acostumbrados a considerar los megapuertos automatizados de China como el punto de referencia, el ajuste en la fiabilidad del tránsito desde los nuevos puertos del sudeste asiático suele ser la primera gran sorpresa de un proyecto de reubicación.
Comparación de la realidad portuaria en toda la región.
| Gateway | Presión de congestión en 2026 | Restricción del núcleo |
| Ciudad Ho Chi Minh (Cat Lai), Vietnam | Alto – acumulación recurrente de pedidos en temporada alta | Red vial urbana compartida con el tráfico de la ciudad |
| Haiphong (Lach Huyen), Vietnam | Moderado | Excelente conexión por autopista, pero con un número limitado de muelles para buques de gran tamaño. |
| Laem Chabang, Tailandia | Moderado a alto | La capacidad de los patios de almacenamiento se queda rezagada con respecto al crecimiento de las exportaciones de vehículos eléctricos y autopartes. |
| Tanjung Priok, Indonesia | Alto | Las conexiones por carretera y ferrocarril en el interior del país siguen fragmentadas. |
| Puerto Klang, Malasia | Moderado | Gran capacidad general, pero picos de volumen impulsados por semiconductores. |
| Sihanoukville, Camboya | Rising | Las limitaciones de calado obligan al transbordo a través de Singapur o Vietnam. |
Ninguna de estas cifras pretende desalentar la inversión en la región, sino establecer expectativas realistas. Un envío que transita por Cat Lai durante el pico de demanda de julio requiere un margen de seguridad diferente en el plazo de entrega al cliente que el mismo envío que transita por Lach Huyen en marzo. Los transitarios que planifican ruta por ruta, en lugar de país por país, suelen evitar las peores consecuencias.
Redes eléctricas bajo presión
Si bien los depósitos de contenedores acaparan los titulares, la fiabilidad del suministro eléctrico es, sin duda, la limitación más costosa para las fábricas que generan la carga. Se prevé que la demanda de electricidad de Vietnam aumente de aproximadamente 330 teravatios-hora en 2025 a más de 1,100 teravatios-hora en 2050, y los centros industriales ya están sintiendo la brecha entre esta trayectoria y el desarrollo de la red eléctrica. Se estima que la crisis energética de 2023 que afectó a Bac Ninh y Bac Giang —dos de los clústeres de fabricación de productos electrónicos más densos del país— costó a las fábricas de la zona aproximadamente 1.4 millones de dólares en pérdidas de producción, y el riesgo de escasez durante la temporada de calor persiste desde entonces.
El gobierno de Vietnam ha respondido con medidas políticas, incluida una resolución nacional de seguridad energética aprobada en agosto de 2025 que busca modernizar la red eléctrica hasta 2030, junto con un impulso más amplio para lograr un crecimiento económico anual de al menos el diez por ciento, basado sustancialmente en la expansión manufacturera. Si bien este es el camino correcto, la infraestructura de la red eléctrica tarda años en construirse, y a las fábricas que llegan hoy se les exige que planifiquen sus programas de producción teniendo en cuenta el riesgo de interrupciones del suministro eléctrico, que no desaparecerá antes de 2027 o 2028.
Malasia e Indonesia se enfrentan a una presión similar, aunque menos intensa. La red eléctrica de Malasia es generalmente más estable que la de Vietnam, pero las fábricas de semiconductores y la construcción de centros de datos en Penang y Kulim están utilizando las mismas subestaciones que abastecen a la industria manufacturera de exportación, lo que genera una sobrecarga localizada en lugar de una crisis nacional. El desafío de Indonesia radica menos en la capacidad total y más en la distribución: las zonas industriales fuera del corredor principal de Java a menudo dependen de la generación de respaldo con diésel para cubrir las deficiencias que una red más desarrollada no requeriría.
Carreteras, ferrocarriles y el problema de la última milla
La construcción de carreteras en toda la región se está acelerando notablemente, y este progreso merece reconocimiento en lugar de ser ignorado. La autopista norte-sur oriental de Vietnam está creando gradualmente una infraestructura logística fundamental que, con el tiempo, permitirá a los fabricantes producir en el norte y exportar a través del sur, o viceversa, sin las rutas fragmentadas que actualmente alargan los plazos de entrega. Los depósitos de contenedores interiores también se están expandiendo, lo que permite a los transportistas ubicar los contenedores más cerca de las fábricas y reducir la exposición directa a la congestión en los puertos.
El panorama ferroviario es menos optimista en casi toda la región. La red ferroviaria de Vietnam es extensa sobre el mapa, pero está infrautilizada en la práctica, debido a la antigüedad de sus vías y a la escasa integración con puertos y parques industriales. Las vías navegables interiores, que podrían ofrecer una alternativa realmente económica para el transporte de mercancías a granel y semigrandes, siguen limitadas por la poca profundidad de sus canales y la obsolescencia de sus instalaciones de carga en la mayoría de las provincias. En consecuencia, el transporte por carretera absorbe una proporción desproporcionada del transporte de primera y última milla, lo que mantiene altos los costes del transporte por carretera y genera una gran variabilidad en los horarios.
La infraestructura de la cadena de frío merece una mención especial, ya que es fácil pasarla por alto hasta que falla un envío. Tanto Ciudad Ho Chi Minh como Hanói están creciendo más rápido que su capacidad de almacenamiento en frío, lo que representa una seria limitación para cualquier transportista que distribuya componentes electrónicos, productos farmacéuticos o alimenticios sensibles a la temperatura a través de esos corredores. Los parques industriales de la región aún necesitan mejoras significativas en el tratamiento de aguas, la gestión de residuos y la fiabilidad del suministro eléctrico antes de poder albergar con solvencia la manufactura de alto valor que las empresas desean reubicar cada vez más.
Panorama del país: ¿Dónde se encuentran hoy las deficiencias en infraestructura?
| Market | Fuerza de fabricación | Brecha de infraestructura primaria |
| Vietnam | Electrónica, calzado, muebles | Fiabilidad de la red eléctrica y costes de transporte por carretera desde el puerto al centro de la ciudad. |
| Thailand | Ensamblaje de vehículos eléctricos y automóviles | Capacidad de las terminales frente al crecimiento de las exportaciones de autopartes |
| Indonesia | Ensamblaje de componentes electrónicos, textiles | Conexiones fragmentadas por carretera y ferrocarril en el interior del país |
| Malaysia | Semiconductores, electrónica | Distensión localizada de la red eléctrica alrededor de los clústeres de fábricas y centros de datos. |
| Camboya | Textiles, calzado | Puertos de poco calado que obligan al transbordo |
| Philippines | Exportaciones de productos electrónicos y procesos comerciales | Logística entre islas y accesos de aguas profundas limitados. |
Zonas Económicas Especiales: Incentivos más rápidos, servicios públicos más lentos.
Los gobiernos de la región han recurrido con fuerza a las zonas económicas especiales y las exenciones fiscales para atraer a las fábricas que abandonan China, y en lo que respecta a los incentivos, esta estrategia está dando resultados. Las ventajas fiscales para las empresas, la simplificación de los trámites de licencias y las exenciones arancelarias para la maquinaria importada han agilizado considerablemente la creación de una entidad jurídica y el inicio de la producción en Vietnam, Tailandia o Indonesia en comparación con hace cinco años. El desajuste se manifiesta en un nivel inferior, a nivel del propio parque industrial. Muchas de estas zonas fueron aprobadas y promocionadas antes de que se construyeran la planta de tratamiento de agua, la modernización de la subestación o la red vial interna, lo que provoca que los primeros inquilinos operen en un parque que parece terminado en el folleto del promotor, pero que aún funciona con conexiones de servicios públicos provisionales.
Este no es un problema exclusivo del sudeste asiático —China experimentó el mismo problema de secuenciación durante su época de zonas económicas especiales en las décadas de 1980 y 1990—, pero sí significa que la fecha de aprobación oficial de una fábrica y su fecha real de puesta en marcha a plena capacidad pueden diferir en un año o más. Para un transportista que elabora un cronograma de aumento de producción, esta diferencia debe estar contemplada en el plan, en lugar de descubrirse a mitad del proyecto.
La capa de mano de obra y habilidades que respalda la infraestructura física
La infraestructura física suele acaparar la atención por ser visible y fotogénica, pero la escasez de mano de obra representa una limitación paralela. El sector manufacturero del sudeste asiático ha crecido tan rápidamente que la oferta de técnicos cualificados, agentes de aduanas autorizados y gerentes de almacén experimentados es menor que la capacidad de las fábricas destinadas a su contratación. La inflación salarial en centros con una fuerte presencia de la industria electrónica, como Bac Ninh y Batam, ya ha superado el promedio regional, y la fuga de cerebros hacia empleos mejor remunerados en Singapur o en el extranjero sigue reduciendo la capa más experimentada de la fuerza laboral en varios mercados.
El efecto práctico en la planificación logística es sutil pero real: un despacho de aduanas que en Shenzhen tomaría un número fijo y predecible de horas puede demorar considerablemente más en una aduana interior más reciente, simplemente porque el personal encargado tiene menos experiencia institucional con los códigos HS de productos electrónicos o automotrices de alto volumen. Esto no es una crítica a la fuerza laboral —es una consecuencia natural de que la capacidad aumente más rápido que los programas de capacitación—, pero es una razón más por la que los márgenes de tiempo de entrega para las nuevas rutas del sudeste asiático deberían ser más generosos que los que un transportista suele establecer para las rutas consolidadas en China.
Realidad de los plazos de entrega: Rutas del sudeste asiático frente a rutas establecidas en China
| Segmento de ruta | Línea de base típica de China | Ajuste típico del sudeste asiático |
| Transporte por carretera de la fábrica al puerto | Entrega el mismo día, alta previsibilidad. | Añadir un margen de seguridad de 0.5 a 2 días en corredores urbanos congestionados. |
| Despacho de aduana | Altamente automatizado, horas | Añade de 1 a 3 días en las publicaciones más recientes del interior. |
| Tiempo de permanencia en puerto antes de la carga | 1-2 días en las principales terminales automatizadas. | De 2 a 5 días en temporada alta en puntos de acceso secundarios. |
| Riesgo de producción relacionado con la energía | Baja, la red es muy estable | Moderado en los períodos de máxima demanda de la temporada cálida. |
Ninguno de estos ajustes es drástico por sí solo, pero se acumulan. Un envío que pierde medio día en la fábrica, tres días en aduanas y otros tres días en puerto, suma silenciosamente una semana a su plazo incluso antes de que el barco zarpe; y una semana suele ser la diferencia entre cumplir con el plazo de entrega y no hacerlo.
Qué significa esto para los transitarios y los remitentes
Para un transportista que planea una reubicación, la conclusión práctica es que no debe abandonar el sudeste asiático: la ventaja en costos laborales, el acceso a los acuerdos comerciales del RCEP y los beneficios de la diversificación arancelaria siguen siendo reales. La conclusión es que la planificación a nivel de ruta debe reemplazar la planificación a nivel de país. Una fábrica en Bac Ninh que envía carga a través de Haiphong enfrenta un perfil de riesgo genuinamente diferente al de la misma fábrica que la envía a través de Cat Lai, e incorporar esa distinción en los contratos, los plazos de entrega prometidos y los niveles de existencias de seguridad es ahora una parte fundamental de la estrategia de abastecimiento, en lugar de una consideración logística secundaria.
Aquí es donde se hace evidente la diferencia entre un agente de reservas y un transitario operativo. Un transitario con visibilidad real de la congestión en las terminales, los plazos de penalización por demora y las rutas terrestres alternativas puede absorber una interrupción antes de que afecte al cliente. Uno que carece de esa visibilidad simplemente traslada el retraso a otros eslabones de la cadena de suministro y lo justifica como fuerza mayor.
Las cláusulas de seguro y los términos contractuales también merecen una revisión exhaustiva. Las cláusulas de fuerza mayor redactadas para las rutas comerciales consolidadas de China suelen presuponer un nivel de fiabilidad portuaria y de la red eléctrica que aún no se cumple en todos los puertos del sudeste asiático, lo que puede dejar al transportista desprotegido cuando un evento de congestión documentado o un corte de energía interrumpe el plazo de entrega. Revisar estas cláusulas ruta por ruta, junto con un agente de transporte que pueda proporcionar datos reales sobre congestión e interrupciones, es un pequeño paso que previene una disputa mucho mayor en el futuro.
Leer los próximos dos o tres años
La trayectoria en este caso no es estática, y los transportistas que asuman que las limitaciones actuales son permanentes calcularán mal los precios de las rutas futuras. Se prevé que la autopista norte-sur oriental de Vietnam alcance una finalización sustancial dentro del plazo de planificación actual, lo que debería reducir significativamente la diferencia de costos entre los corredores norte y sur una vez que el tráfico de paso ya no necesite desviarse por los tramos sin terminar. La modernización de la red eléctrica, vinculada a la resolución de seguridad energética de Vietnam para 2025, es un programa plurianual, pero se espera que las mejoras iniciales en la transmisión en las provincias industriales más congestionadas reduzcan la frecuencia de los cortes de suministro durante la temporada de calor antes de que se complete el plan en su totalidad.
Indonesia y Filipinas se encuentran en una etapa más temprana de este ciclo que Vietnam, lo que significa que los transportistas que ingresen a esos mercados hoy deben esperar la mayor diferencia entre la inversión en infraestructura anunciada y la capacidad operativa completa. Esto no justifica la espera —los primeros en ingresar a un mercado suelen obtener mejores ubicaciones de almacenes, mejor acceso a mano de obra y relaciones más sólidas con los agentes de aduanas locales—, pero sí justifica la necesidad de incorporar un margen de contingencia durante los primeros dieciocho a veinticuatro meses de cualquier nueva línea de producción, en lugar de asumir un rendimiento constante desde el primer día.
Cómo Topway Shipping ayuda a cerrar la brecha
Desde 2010, Topway Shipping, con sede en Shenzhen, China, ha desarrollado su negocio precisamente en torno a este tipo de complejidad operativa. Nuestro equipo fundador cuenta con más de quince años de experiencia en logística internacional y despacho de aduanas, con especialización en el transporte entre China y Estados Unidos. Esta experiencia se extiende ahora a toda la red de transporte entre China y el sudeste asiático que utilizan actualmente las empresas de transporte.
Dado que nuestros servicios abarcan toda la cadena logística —transporte inicial, almacenamiento en el extranjero , despacho de aduanas y entrega de última milla—, los clientes que trasladan su producción entre China y los centros emergentes del sudeste asiático no necesitan contratar proveedores diferentes para cada etapa del trayecto. También ofrecemos transporte marítimo flexible, tanto de carga completa como de carga parcial, desde China a los principales puertos del mundo, lo que permite a las empresas de transporte pequeñas y medianas probar nuevas rutas de abastecimiento sin comprometerse con volúmenes de contenedores completos antes de que se confirme la demanda.
En la práctica, esto significa que un cliente que reubica una línea de producción puede contar con Topway Shipping para planificar teniendo en cuenta las limitaciones descritas anteriormente: elegir rutas que eviten la mayor congestión en los puertos, programar los envíos para minimizar los costos por demora y coordinar la documentación aduanera antes de que un contenedor llegue al depósito. Las deficiencias de infraestructura no se solucionarán de la noche a la mañana, pero un socio de transporte que comprenda su ubicación puede mantener la cadena de suministro en funcionamiento a pesar de ellas.
Conclusión
El auge manufacturero del sudeste asiático no es un espejismo, y la inversión en infraestructura que se está llevando a cabo en toda la región —nuevas autopistas, puertos ampliados, programas de modernización de la red eléctrica— es real y, en varios mercados, avanza más rápido que en cualquier otro momento de la última década. Sin embargo, inversión y finalización no son lo mismo, y la brecha entre ambas es precisamente donde se encuentran actualmente los transitarios, los transportistas y los operadores de fábricas. Puertos diseñados para una economía más pequeña están absorbiendo los volúmenes de exportación actuales; redes eléctricas construidas para la base industrial de ayer alimentan los clústeres electrónicos del mañana; y carreteras aún en construcción transportan carga que no puede esperar a la inauguración. Nada de esto significa que la reubicación se ralentice. Significa que las empresas que planifican teniendo en cuenta estas limitaciones específicas y bien documentadas —en lugar de tratar al sudeste asiático como una alternativa única e intercambiable a China— son las que transportarán la carga de forma fiable mientras la infraestructura de la región se pone al día.
Preguntas Frecuentes
P: ¿Está realmente retrasada la infraestructura del sudeste asiático, o se trata de un problema de crecimiento temporal?
A: Se trata principalmente de un problema de ritmo más que de una brecha permanente. Los puertos, las autopistas y la capacidad de la red eléctrica se están expandiendo en Vietnam, Tailandia, Indonesia y Malasia, pero la reubicación de la industria manufacturera está superando los plazos de construcción en varios corredores, especialmente en el sur de Vietnam y el cinturón industrial de Java.
P: ¿Qué problema de infraestructura está causando la mayor cantidad de retrasos en los envíos en este momento?
A: La congestión en los puertos y patios suele provocar los retrasos más inmediatos y visibles en términos de costos, especialmente en terminales urbanas como Cat Lai en Ciudad Ho Chi Minh. La fiabilidad del suministro eléctrico ocupa el segundo lugar, ya que interrumpe los cronogramas de producción incluso antes de que las mercancías lleguen al puerto.
P: ¿Deberían los transportistas evitar el corredor del sur de Vietnam debido a la congestión?
R: No necesariamente. El corredor sur aún ofrece una alta densidad de proveedores y un gran volumen de exportaciones; la clave está en crear un espacio de tránsito adicional y elegir cuidadosamente las rutas y las ventanas de las terminales, en lugar de evitar el corredor por completo.
P: ¿Cómo puede un transitario reducir su exposición a estas limitaciones de infraestructura?
A: Planificando a nivel de ruta en lugar de a nivel de país, manteniendo opciones de enrutamiento flexibles a través de múltiples puertos y gestionando la documentación aduanera de forma proactiva para evitar sobrestadías provocadas por retrasos administrativos en lugar de por una congestión real.
P: ¿Topway Shipping ofrece servicios de envío entre China y los centros de fabricación del sudeste asiático?
R: Sí. Topway Shipping ofrece transporte de primera etapa, almacenamiento en el extranjero, despacho de aduanas y entrega de última milla, junto con flete marítimo flexible FCL y LCL desde China a los principales puertos del mundo, apoyando a los transportistas a medida que diversifican su producción en toda la región.