
Mengapa Infrastruktur Asia Tenggara Masih Belum Mampu Menyerap Eksodus dari China?
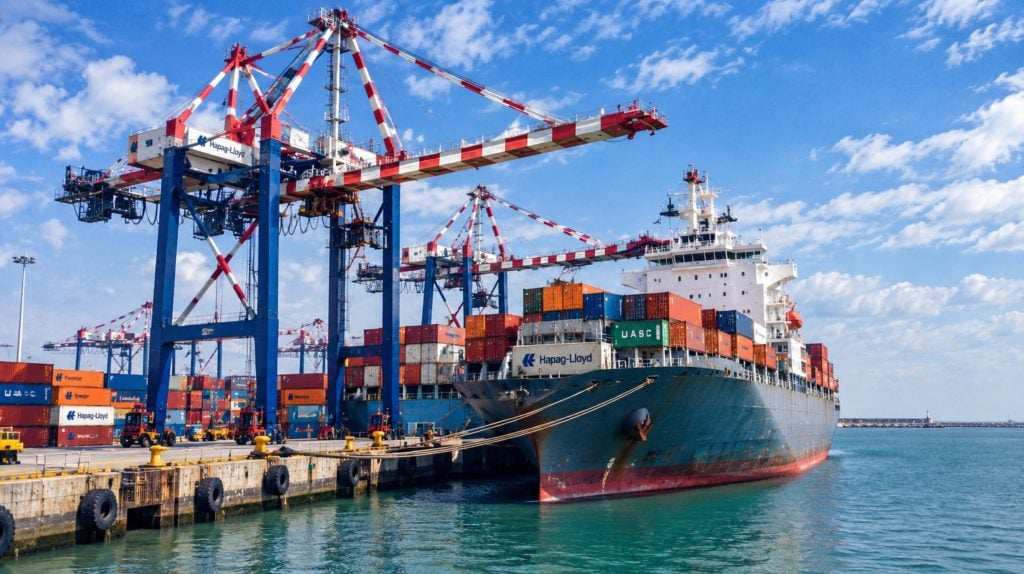
Selama hampir satu dekade, "China Plus One" telah menjadi frasa yang selalu digunakan oleh setiap manajer pengadaan ketika menjelaskan pemindahan pabrik ke Vietnam, gudang baru di Johor, atau peralihan pemasok ke Jawa Tengah. Logikanya masuk akal di atas kertas: menyebar paparan tarif, melindungi diri dari guncangan geopolitik, dan memanfaatkan tenaga kerja yang lebih murah sebelum inflasi upah meningkat. Tetapi logika di spreadsheet dan kapasitas di dermaga adalah dua hal yang sangat berbeda. Tanyakan kepada setiap perusahaan pengiriman barang yang telah menghabiskan delapan belas bulan terakhir memesan ruang di Haiphong, Laem Chabang, atau Tanjung Priok, dan Anda akan mendengar cerita yang lebih rumit — di mana tempat penyimpanan kontainer kehabisan ruang penumpukan selama musim puncak, di mana sebuah pabrik di Bac Ninh kehilangan satu hari produksi karena pemadaman listrik bergilir, dan di mana sebuah truk yang membawa kargo ekspor tertahan selama enam jam di jalan provinsi dua jalur karena perluasan jalan tol masih belum selesai. Eksodus itu nyata. Infrastruktur untuk menyerapnya, dalam kebanyakan kasus, belum tersedia.
Eksodus yang Sebenarnya Bukan Eksodus
Penting untuk lebih tepat menggambarkan apa yang sebenarnya terjadi, karena kata "eksodus" terlalu melebih-lebihkan laju perubahan. China masih menjadi jangkar ekosistem manufaktur di kawasan ini: otomatisasi pelabuhannya, kepadatan pemasok, dan ekosistem komponennya tetap tak tertandingi di Asia Tenggara. Yang terjadi justru relokasi berlapis — perakitan akhir, penjahitan yang padat karya, dan pekerjaan perakitan bagian tertentu bergeser ke Vietnam, Thailand, Indonesia, Malaysia, Kamboja, dan Filipina, sementara penelitian dan pengembangan bernilai tinggi, peralatan presisi, dan jaringan pemasok inti tetap berada di Guangdong dan Jiangsu. Analis industri semakin menggambarkan ini sebagai model "China+ASEAN" daripada penyerahan yang bersih.
Skala tersebut masih signifikan bagi siapa pun yang memesan pengiriman barang. Vietnam sendiri kini memproduksi sekitar setengah dari produksi smartphone global Samsung dan hampir sepertiga dari hard disk drive dunia, sementara Malaysia memegang pangsa dua digit dari kapasitas pengemasan dan pengujian semikonduktor global. Elektronik telah menjadi kategori manufaktur yang direlokasi terbesar, dan perakitan otomotif mengikuti jalur serupa ke Thailand dan Indonesia. Namun, semua itu tidak mengubah kendala mendasar yang menjadi inti artikel ini: volume kargo tiba di pasar-pasar ini lebih cepat daripada kemampuan jalan, pelabuhan, dan jaringan listrik untuk menampungnya.
Pelabuhan: Titik Kemacetan Pertama yang Benar-Benar Dirasakan oleh Para Pengirim Barang
Kemacetan pelabuhan adalah tempat kesenjangan infrastruktur terlihat paling cepat, karena hal itu muncul sebagai tagihan biaya keterlambatan (demurrage) daripada catatan kebijakan. Di Vietnam selatan, terminal Cat Lai saja menangani lebih dari tujuh puluh persen throughput kontainer negara itu, namun terletak di dalam jaringan jalan perkotaan padat Kota Ho Chi Minh, berbagi jalur dengan lalu lintas komuter pada jam-jam tepat ketika truk ekspor perlu bergerak. Hasilnya adalah penalti biaya yang terdokumentasi: analis logistik yang melacak koridor tersebut memperkirakan biaya pengangkutan truk dari pelabuhan ke pabrik di selatan lima belas hingga dua puluh persen lebih tinggi daripada koridor utara, di mana dermaga air dalam Lach Huyen terhubung langsung ke Jalan Tol Hanoi–Haiphong tanpa melewati pusat kota sama sekali.
Denda keterlambatan bongkar muat menceritakan kisah yang sama dari sudut pandang yang berbeda. Terminal utara di Vietnam mengenakan biaya sekitar delapan puluh hingga seratus dua puluh dolar AS per kontainer per hari untuk kargo yang tertinggal melewati waktu bebas bongkar muat pada kuartal pertama tahun 2026, sementara terminal selatan mengenakan biaya sembilan puluh hingga seratus lima puluh dolar per hari. Satu dokumen bea cukai yang belum terselesaikan — misalnya, sertifikat asal yang belum diverifikasi — dapat menyebabkan kontainer tertahan di tempat penyimpanan selama dua minggu, diam-diam menghabiskan seluruh margin pengiriman bahkan sebelum mencapai kapal.
Vietnam bukanlah kasus terisolasi. Kemacetan pelabuhan global telah kembali merayap ke dalam sistem sepanjang tahun 2026 karena pemesanan awal musim puncak, pengalihan rute kapal, dan keterbatasan infrastruktur regional bergabung untuk memperlambat waktu bongkar muat terminal dari Asia Tenggara hingga Eropa Utara. Bagi pengirim barang yang terbiasa menganggap pelabuhan mega otomatis China sebagai patokan, penyesuaian dalam keandalan transit yang diharapkan dari gerbang Asia Tenggara yang lebih baru seringkali menjadi kejutan nyata pertama dari proyek relokasi.
Perbandingan Realitas Pelabuhan di Seluruh Kawasan
| Pintu gerbang | Tekanan Kemacetan 2026 | Kendala Inti |
| Kota Ho Chi Minh (Cat Lai), Vietnam | Tinggi – penumpukan pesanan berulang di musim puncak | Jaringan jalan perkotaan yang digunakan bersama dengan lalu lintas kota. |
| Haiphong (Lach Huyen), Vietnam | Moderat | Koneksi jalan tol yang kuat, tetapi jumlah dermaga terbatas untuk kapal ultra-besar. |
| Laem Chabang, Thailand | Sedang ke tinggi | Kapasitas gudang tertinggal dari pertumbuhan ekspor kendaraan listrik dan suku cadang otomotif. |
| Tanjung Priok, Indonesia | High | Koneksi jalan dan kereta api di pedalaman masih terfragmentasi. |
| Pelabuhan Klang, Malaysia | Moderat | Kapasitas keseluruhan yang kuat, tetapi lonjakan volume yang didorong oleh semikonduktor |
| Sihanoukville, Kamboja | Kenaikan | Keterbatasan kedalaman lambung memaksa pengiriman ulang melalui Singapura atau Vietnam. |
Angka-angka ini bukan dimaksudkan untuk menghalangi langkah ekspansi ke wilayah tersebut — melainkan untuk menetapkan ekspektasi yang realistis. Pengiriman yang melalui Cat Lai selama puncak permintaan di bulan Juli membutuhkan penyangga waktu yang berbeda dalam janji pengiriman kepada pelanggan dibandingkan dengan pengiriman yang sama yang melalui Lach Huyen di bulan Maret. Perusahaan pengiriman barang yang merencanakan rute per rute, bukan per negara, cenderung menghindari dampak terburuk dari penalti ini.
Jaringan Listrik Mengalami Tekanan
Depo kontainer memang sering menjadi sorotan utama, tetapi keandalan pasokan listrik bisa dibilang merupakan kendala yang lebih mahal bagi pabrik-pabrik yang menghasilkan kargo tersebut. Permintaan listrik Vietnam diproyeksikan meningkat dari sekitar 330 terawatt-jam pada tahun 2025 menjadi lebih dari 1,100 terawatt-jam pada tahun 2050, dan pusat-pusat industri sudah merasakan kesenjangan antara proyeksi tersebut dan pembangunan jaringan listrik. Krisis listrik tahun 2023 yang melanda Bac Ninh dan Bac Giang — dua klaster manufaktur elektronik terpadat di negara itu — diperkirakan telah menyebabkan kerugian produksi sekitar 1.4 miliar dolar AS bagi pabrik-pabrik di sana, dan risiko kekurangan listrik di musim panas belum hilang sejak saat itu.
Pemerintah Vietnam telah merespons dengan langkah-langkah kebijakan, termasuk resolusi keamanan energi nasional yang disahkan pada Agustus 2025 yang menargetkan modernisasi jaringan listrik hingga tahun 2030, bersamaan dengan dorongan yang lebih luas untuk pertumbuhan ekonomi tahunan setidaknya sepuluh persen yang sebagian besar dibangun di atas ekspansi manufaktur. Itu adalah arah yang benar, tetapi infrastruktur jaringan listrik membutuhkan waktu bertahun-tahun untuk dibangun, dan pabrik-pabrik yang datang saat ini diminta untuk merencanakan jadwal produksi dengan mempertimbangkan risiko pemadaman listrik yang tidak akan hilang sebelum tahun 2027 atau 2028 paling cepat.
Malaysia dan Indonesia menghadapi tekanan yang sama, meskipun dalam skala yang lebih ringan. Jaringan listrik Malaysia umumnya lebih stabil daripada Vietnam, tetapi pabrik semikonduktor dan pembangunan pusat data di Penang dan Kulim menggunakan gardu induk yang sama yang melayani manufaktur ekspor, sehingga menciptakan kepadatan lokal dan bukan krisis nasional. Tantangan Indonesia lebih berkaitan dengan distribusi daripada kapasitas total — zona industri di luar koridor inti Jawa sering bergantung pada pembangkit listrik cadangan diesel untuk menutupi kekurangan yang tidak dibutuhkan oleh jaringan listrik yang lebih lengkap.
Jalan Raya, Kereta Api, dan Masalah Pengiriman Jarak Terakhir
Pembangunan jalan raya di seluruh wilayah ini benar-benar semakin cepat, dan kemajuan tersebut patut diakui, bukan diabaikan. Jalan Tol Utara-Selatan Timur Vietnam secara bertahap menyatukan tulang punggung logistik yang pada akhirnya akan memungkinkan para produsen untuk berproduksi di utara dan mengekspor melalui selatan, atau sebaliknya, tanpa rute yang terfragmentasi yang menambah waktu pengiriman hingga berhari-hari saat ini. Depo kontainer di pedalaman juga berkembang, memberikan cara bagi pengirim untuk menempatkan kontainer lebih dekat ke pabrik dan mengurangi paparan langsung terhadap kemacetan di gerbang pelabuhan.
Sektor perkeretaapian menceritakan kisah yang kurang optimis hampir di seluruh wilayah. Jaringan kereta api Vietnam luas di peta tetapi kurang dimanfaatkan dalam praktiknya, terhambat oleh rel yang sudah tua dan integrasi yang lemah dengan pelabuhan dan kawasan industri. Jalur air pedalaman, yang dapat menawarkan alternatif berbiaya rendah untuk pengiriman barang curah dan semi-curah, tetap dibatasi oleh saluran yang dangkal dan fasilitas pemuatan yang ketinggalan zaman di sebagian besar provinsi. Konsekuensi praktisnya adalah angkutan barang melalui jalan raya menyerap sebagian besar pergerakan jarak pertama dan terakhir, yang membuat biaya pengangkutan truk tetap tinggi dan variabilitas jadwal tetap lebar.
Infrastruktur rantai dingin layak mendapat perhatian khusus karena mudah diabaikan sampai terjadi kegagalan pengiriman. Kota Ho Chi Minh dan Hanoi sama-sama tumbuh lebih cepat daripada kapasitas penyimpanan dinginnya, yang merupakan kendala serius bagi pengirim mana pun yang memindahkan komponen elektronik yang sensitif terhadap suhu, farmasi, atau produk makanan melalui koridor tersebut. Kawasan industri di seluruh wilayah yang lebih luas masih membutuhkan peningkatan yang signifikan dalam pengolahan air, penanganan limbah, dan keandalan daya sebelum dapat dengan nyaman menampung manufaktur bernilai tinggi yang semakin banyak diinginkan perusahaan untuk direlokasi.
Gambaran Negara: Di Mana Kesenjangan Infrastruktur Berada Saat Ini
| Pasar | Kekuatan manufaktur | Kesenjangan Infrastruktur Utama |
| Vietnam | Elektronik, alas kaki, furnitur | Keandalan jaringan listrik dan biaya pengangkutan truk dari pelabuhan ke pabrik di wilayah selatan. |
| Thailand | Perakitan otomotif dan kendaraan listrik. | Kapasitas halaman terminal versus pertumbuhan ekspor suku cadang otomotif |
| Indonesia | Perakitan elektronik, tekstil | Koneksi jalan dan kereta api pedalaman yang terfragmentasi |
| Malaysia | Semikonduktor, elektronik | Kepadatan jaringan lokal di sekitar klaster pabrik dan pusat data |
| Kamboja | Tekstil, alas kaki | Pelabuhan dengan kedalaman dangkal memaksa dilakukannya pengiriman ulang. |
| Filipina | Ekspor elektronik dan proses bisnis. | Logistik antar pulau dan keterbatasan jalur masuk perairan dalam |
Zona Ekonomi Khusus: Insentif Lebih Cepat, Utilitas Lebih Lambat
Pemerintah di seluruh wilayah telah sangat bergantung pada zona ekonomi khusus dan keringanan pajak untuk menarik kembali pabrik-pabrik yang meninggalkan China, dan dari sisi insentif, strategi ini berhasil. Keringanan pajak perusahaan, perizinan yang disederhanakan, dan pembebasan bea masuk untuk mesin impor telah membuat proses pendirian badan hukum dan memulai produksi di Vietnam, Thailand, atau Indonesia jauh lebih cepat daripada lima tahun yang lalu. Ketidaksesuaian tersebut terlihat satu lapisan di bawahnya, yaitu pada tingkat kawasan industri itu sendiri. Banyak dari zona-zona ini disetujui dan dipasarkan sebelum instalasi pengolahan air, peningkatan gardu induk, atau jaringan jalan internal benar-benar dibangun, yang menyebabkan penyewa awal beroperasi di kawasan industri yang tampak selesai di brosur pengembang tetapi masih menggunakan sambungan utilitas sementara.
Ini bukan masalah yang unik bagi Asia Tenggara — Tiongkok mengalami masalah urutan yang sama pada era zona ekonomi khusus mereka di tahun 1980-an dan 1990-an — tetapi ini berarti bahwa tanggal persetujuan pabrik secara tertulis dan tanggal operasi kapasitas penuh sebenarnya dapat berbeda satu tahun atau lebih. Bagi pengirim yang menyusun jadwal peningkatan produksi, kesenjangan tersebut perlu diperhitungkan dalam rencana, bukan ditemukan di tengah proyek.
Lapisan Tenaga Kerja dan Keterampilan di Balik Infrastruktur Fisik
Infrastruktur fisik paling banyak mendapat perhatian karena terlihat dan dapat difoto, tetapi kendala paralel terletak pada kedalaman tenaga kerja. Basis manufaktur Asia Tenggara telah tumbuh cukup cepat sehingga teknisi terampil, pialang bea cukai berlisensi, dan manajer gudang berpengalaman lebih sedikit daripada ruang pabrik yang dibangun untuk mempekerjakan mereka. Inflasi upah di klaster yang banyak menggunakan elektronik seperti Bac Ninh dan Batam telah melampaui rata-rata regional, dan eksodus tenaga ahli ke peran dengan gaji lebih tinggi di Singapura atau luar negeri terus mengurangi lapisan tenaga kerja yang paling berpengalaman di beberapa pasar.
Dampak praktis bagi perencanaan logistik memang halus tetapi nyata: proses bea cukai yang biasanya memakan waktu tetap dan dapat diprediksi di Shenzhen bisa memakan waktu jauh lebih lama di pos bea cukai pedalaman yang lebih baru, hanya karena staf yang memprosesnya memiliki pengalaman institusional yang lebih sedikit dalam menangani kode HS elektronik atau otomotif bervolume tinggi. Ini bukan kritik terhadap tenaga kerja—ini adalah konsekuensi alami dari peningkatan kapasitas yang lebih cepat daripada jalur pelatihan—tetapi ini adalah satu alasan lagi mengapa penyangga waktu tunggu untuk jalur baru di Asia Tenggara harus lebih besar daripada penyangga yang biasa dibangun pengirim untuk rute Tiongkok yang sudah mapan.
Realita Waktu Tunggu: Jalur Asia Tenggara vs. Rute China yang Sudah Mapan
| Segmen Rute | Garis Dasar Khas Tiongkok | Penyesuaian Khas Asia Tenggara |
| Truk dari pabrik ke pelabuhan | Pengiriman di hari yang sama, dengan tingkat prediksi yang tinggi. | Tambahkan waktu cadangan 0.5–2 hari di koridor perkotaan yang padat. |
| Bea cukai | Sangat otomatis, berjam-jam | Tambahkan 1–3 hari pada pos pedalaman yang baru. |
| Waktu tunggu di pelabuhan sebelum pemuatan | 1–2 hari di terminal otomatis utama | 2–5 hari pada musim puncak di pintu masuk sekunder |
| Risiko produksi terkait listrik | Rendah, jaringan sangat stabil | Sedang pada periode puncak permintaan di musim panas. |
Tidak satu pun dari penyesuaian ini yang dramatis jika dilihat secara terpisah, tetapi dampaknya akan bertambah. Sebuah pengiriman yang kehilangan setengah hari di gerbang pabrik, tiga hari di bea cukai, dan tiga hari lagi di pelabuhan, secara diam-diam telah menambah satu minggu pada jadwalnya bahkan sebelum kapal berlayar — dan satu minggu seringkali menjadi perbedaan antara memenuhi tenggat waktu pengiriman ritel dan melewatkannya.
Apa Artinya Ini bagi Perusahaan Ekspedisi dan Pengirim Barang?
Bagi pengirim barang yang merencanakan relokasi, kesimpulan praktisnya bukanlah untuk meninggalkan Asia Tenggara — keunggulan biaya tenaga kerja, akses perjanjian perdagangan di bawah RCEP, dan manfaat diversifikasi tarif semuanya masih nyata. Kesimpulannya adalah perencanaan tingkat jalur harus menggantikan perencanaan tingkat negara. Sebuah pabrik di Bac Ninh yang mengirimkan kargo melalui Haiphong menghadapi profil risiko yang benar-benar berbeda dibandingkan pabrik yang sama yang mengirimkan kargo melalui Cat Lai, dan memasukkan perbedaan tersebut ke dalam kontrak, janji waktu pengiriman, dan tingkat stok pengaman kini menjadi bagian inti dari strategi pengadaan, bukan lagi pertimbangan logistik tambahan.
Di sinilah perbedaan antara agen pemesanan dan perusahaan pengiriman barang yang beroperasi menjadi jelas. Perusahaan pengiriman barang yang memiliki visibilitas nyata terhadap kemacetan di tingkat terminal, jangka waktu denda keterlambatan saat ini, dan rute darat alternatif dapat menyerap gangguan sebelum mencapai pelanggan. Perusahaan yang tidak memiliki visibilitas tersebut hanya meneruskan keterlambatan ke hilir dan menyebutnya sebagai keadaan kahar (force majeure).
Ketentuan asuransi dan kontrak juga perlu ditinjau ulang. Klausul force majeure yang ditulis untuk jalur pengiriman di Tiongkok yang sudah mapan seringkali mengasumsikan tingkat keandalan pelabuhan dan jaringan listrik yang belum berlaku di setiap gerbang Asia Tenggara, yang dapat membuat pengirim kurang terlindungi ketika terjadi kemacetan atau pemadaman listrik yang terdokumentasi mengganggu jadwal pengiriman. Meninjau klausul-klausul ini jalur demi jalur, bersama dengan perusahaan pengiriman barang yang dapat memberikan data kemacetan dan pemadaman listrik yang sebenarnya, adalah langkah kecil yang mencegah perselisihan yang jauh lebih besar di kemudian hari.
Bacaan untuk Dua hingga Tiga Tahun ke Depan
Tren di sini tidak statis, dan perusahaan pengiriman barang yang menganggap kendala saat ini bersifat permanen akan salah memperkirakan harga jalur di masa mendatang. Jalan Tol Utara-Selatan Timur Vietnam dijadwalkan mencapai penyelesaian substansial dalam jangka waktu perencanaan saat ini, yang seharusnya secara signifikan mempersempit kesenjangan biaya antara koridor utara dan selatan setelah lalu lintas utama tidak lagi perlu melewati segmen yang belum selesai. Modernisasi jaringan listrik yang terkait dengan resolusi keamanan energi Vietnam 2025 adalah program multi-tahun, tetapi peningkatan transmisi awal di provinsi-provinsi industri yang paling padat diharapkan dapat mengurangi frekuensi pembatasan pasokan listrik di musim panas sebelum rencana penuh selesai.
Indonesia dan Filipina berada lebih awal dalam siklus ini dibandingkan Vietnam, yang berarti pengirim barang yang memasuki pasar tersebut saat ini harus memperkirakan kesenjangan terbesar antara investasi infrastruktur yang diumumkan dan kapasitas yang selesai dan dapat digunakan. Ini bukan alasan untuk menunggu — para pelopor di suatu pasar biasanya mendapatkan lokasi gudang yang lebih baik, akses tenaga kerja yang lebih baik, dan hubungan yang lebih kuat dengan pialang bea cukai setempat — tetapi ini adalah alasan untuk membangun rencana darurat dalam delapan belas hingga dua puluh empat bulan pertama dari setiap lini produksi baru daripada mengasumsikan kinerja stabil sejak hari pertama.
Bagaimana Topway Shipping Membantu Menjembatani Kesenjangan
Sejak tahun 2010, Topway Shipping, yang berkantor pusat di Shenzhen, Tiongkok, telah membangun bisnisnya berdasarkan kompleksitas operasional seperti ini. Tim pendiri kami memiliki pengalaman lebih dari lima belas tahun di bidang logistik internasional dan bea cukai, dengan keahlian khusus dalam transportasi Tiongkok-AS, dan pengalaman tersebut kini meluas ke jaringan Tiongkok dan Asia Tenggara yang lebih luas yang saat ini dilalui oleh para pengirim barang.
Karena layanan kami mencakup seluruh rantai logistik — transportasi tahap pertama, pergudangan di luar negeri , bea cukai, dan pengiriman tahap akhir — klien yang memindahkan produksi antara Tiongkok dan pusat-pusat berkembang di Asia Tenggara tidak perlu lagi menggabungkan vendor terpisah untuk setiap tahap perjalanan. Kami juga menawarkan pengiriman barang laut muatan kontainer penuh dan muatan kurang dari kontainer penuh yang fleksibel dari Tiongkok ke pelabuhan-pelabuhan utama di seluruh dunia, yang memberikan kesempatan kepada pengirim barang kecil dan menengah untuk menguji jalur pengadaan baru tanpa harus berkomitmen pada volume kontainer penuh sebelum permintaan terbukti.
Dalam praktiknya, itu berarti klien yang memindahkan jalur produksi dapat mengandalkan Topway Shipping untuk merencanakan dengan tepat kendala-kendala yang dijelaskan di atas: memilih rute yang menghindari kemacetan terburuk di gerbang pelabuhan, mengatur waktu pengiriman untuk mengurangi risiko biaya demurrage, dan mengoordinasikan dokumentasi bea cukai sebelum kontainer mencapai area penyimpanan. Kesenjangan infrastruktur tidak akan tertutup dalam semalam, tetapi mitra pengiriman yang memahami di mana letaknya dapat menjaga rantai pasokan tetap berjalan meskipun ada kesenjangan tersebut.
Kesimpulan
Kebangkitan manufaktur Asia Tenggara bukanlah fatamorgana, dan investasi infrastruktur yang sedang berlangsung di seluruh wilayah—jalan tol baru, perluasan pelabuhan, program modernisasi jaringan listrik—adalah nyata dan, di beberapa pasar, bergerak lebih cepat daripada kapan pun dalam dekade terakhir. Tetapi investasi dan penyelesaian bukanlah hal yang sama, dan kesenjangan di antara keduanya persis seperti yang dialami oleh perusahaan pengiriman barang, pengirim, dan operator pabrik saat ini. Pelabuhan yang dirancang untuk ekonomi yang lebih kecil kini menyerap volume ekspor saat ini; jaringan listrik yang dibangun untuk basis industri kemarin kini mendukung klaster elektronik masa depan; dan jalan yang masih dalam pembangunan mengangkut kargo yang tidak dapat menunggu peresmiannya. Semua ini tidak berarti relokasi melambat. Ini berarti perusahaan yang merencanakan berdasarkan kendala spesifik dan terdokumentasi dengan baik ini—alih-alih memperlakukan Asia Tenggara sebagai satu alternatif yang dapat dipertukarkan dengan Tiongkok—adalah perusahaan yang akan memindahkan kargo dengan andal sementara infrastruktur wilayah tersebut mengejar ketertinggalan.
Pertanyaan Umum Demo Slot
T: Apakah infrastruktur Asia Tenggara benar-benar tertinggal dari jadwal, atau ini hanya masalah sementara dalam proses pertumbuhan?
A: Ini sebagian besar merupakan masalah kecepatan, bukan kesenjangan permanen. Pelabuhan, jalan tol, dan kapasitas jaringan listrik berkembang di seluruh Vietnam, Thailand, Indonesia, dan Malaysia, tetapi relokasi manufaktur melampaui jadwal konstruksi di beberapa koridor, terutama di sekitar Vietnam selatan dan kawasan industri Jawa.
T: Masalah infrastruktur mana yang menyebabkan keterlambatan pengiriman paling banyak saat ini?
A: Kemacetan di pelabuhan dan area penyimpanan cenderung menyebabkan penundaan yang paling langsung dan berdampak langsung pada biaya, terutama di terminal perkotaan seperti Cat Lai di Kota Ho Chi Minh. Keandalan pasokan listrik berada di urutan kedua karena mengganggu jadwal produksi sebelum barang sampai ke pelabuhan.
T: Apakah pengirim barang sebaiknya menghindari koridor Vietnam selatan karena kemacetan?
A: Belum tentu. Koridor selatan masih menawarkan kepadatan pemasok dan volume ekspor yang kuat; kuncinya adalah membangun penyangga transit tambahan dan memilih rute serta jendela terminal dengan cermat, bukan menghindari koridor tersebut sama sekali.
T: Bagaimana perusahaan pengiriman barang dapat mengurangi risiko terkena kendala infrastruktur ini?
A: Dengan melakukan perencanaan di tingkat jalur daripada di tingkat negara, mempertahankan opsi rute yang fleksibel di berbagai pelabuhan, dan mengelola dokumentasi bea cukai secara proaktif untuk menghindari biaya demurrage yang disebabkan oleh keterlambatan administratif daripada kemacetan yang sebenarnya.
T: Apakah Topway Shipping mendukung pengiriman antara Tiongkok dan pusat manufaktur di Asia Tenggara?
A: Ya. Topway Shipping menawarkan transportasi tahap awal, pergudangan di luar negeri, bea cukai, dan pengiriman tahap akhir, serta pengiriman barang melalui laut FCL dan LCL yang fleksibel dari Tiongkok ke pelabuhan-pelabuhan utama di seluruh dunia, mendukung para pengirim barang dalam melakukan diversifikasi produksi di seluruh wilayah tersebut.