
Hvorfor Sørøst-Asias infrastruktur fortsatt ikke kan absorbere Kina-flukten
I nesten et tiår har «Kina pluss én» vært uttrykket alle sourcing-sjefer bruker når de forklarer en fabrikkflytting til Vietnam, et nytt lager i Johor eller et leverandørbytte til det sentrale Java. Logikken er sunn på papiret: spre tariffeksponeringen, sikre deg mot geopolitiske sjokk og utnytte billigere arbeidskraftpooler før lønnsinflasjonen tar igjen. Men logikk i et regneark og gjennomstrømning på en kai er to svært forskjellige ting. Spør en hvilken som helst speditør som har brukt de siste atten månedene på å bestille plass fra Haiphong, Laem Chabang eller Tanjung Priok, og du vil høre en mer komplisert historie – en der containerverft går tom for stableplass i høysesongen, der en fabrikk i Bac Ninh mister en produksjonsdag på grunn av et rullende strømbrudd, og der en lastebil som frakter eksportlast står i seks timer på en tofelts provinsvei fordi motorveiforlengelsen fortsatt ikke er ferdig. Flukten er reell. Infrastrukturen til å absorbere den er i de fleste tilfeller ikke der ennå.
Utvandringen som ikke helt er en utvandring
Det hjelper å være presis om hva som faktisk skjer, fordi ordet «eksodus» overdriver tempoet i endringene. Kina forankrer fortsatt regionens produksjonsøkosystem: havneautomatiseringen, leverandørtettheten og komponentøkosystemet er fortsatt uten sidestykke noe sted i Sørøst-Asia. Det som i stedet utfolder seg er en lagdelt flytting – sluttmontering, arbeidsintensiv søm og utvalgt delmonteringsarbeid flyttes til Vietnam, Thailand, Indonesia, Malaysia, Kambodsja og Filippinene, mens høyverdig FoU, presisjonsverktøy og kjerneleverandørnettverk forblir i Guangdong og Jiangsu. Bransjeanalytikere beskriver i økende grad dette som en «Kina+ASEAN»-modell snarere enn en ren overlevering.
Skalaen er fortsatt meningsfull for alle som bestiller frakt. Vietnam alene produserer nå omtrent halvparten av Samsungs globale smarttelefonproduksjon og nærmere en tredjedel av verdens harddisker, mens Malaysia har en tosifret andel av den globale kapasiteten for halvlederpakking og testing. Elektronikk har blitt den største enkeltkategorien for flyttet produksjon, og bilmontering følger en lignende vei inn i Thailand og Indonesia. Ingenting av dette endrer den underliggende begrensningen denne artikkelen er bygget rundt: lastvolumene ankommer disse markedene raskere enn veier, havner og strømnett kan utvides for å frakte dem.
Porter: De første Chokepoint-speditørene føler faktisk
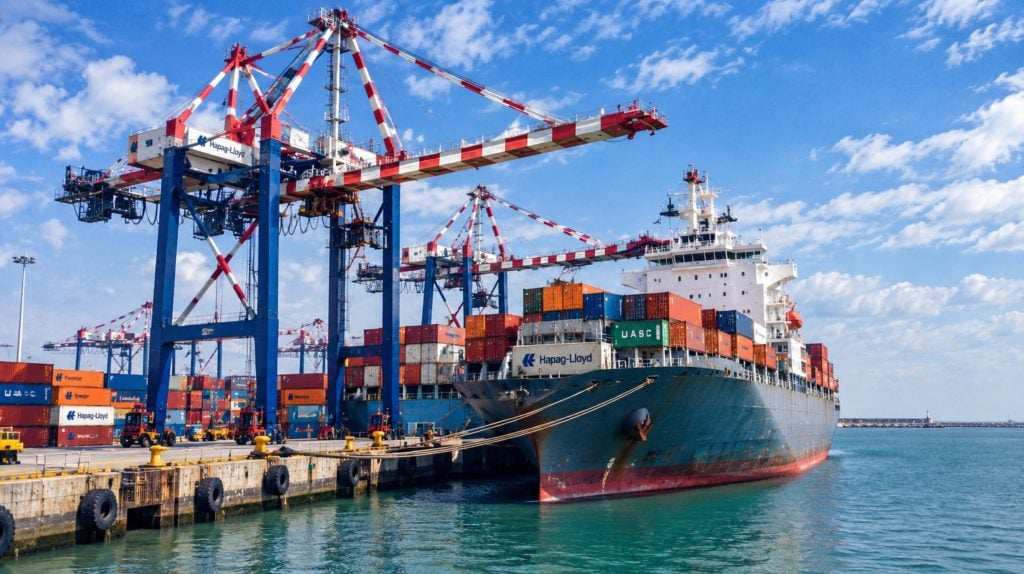
Det er i havneoverbelastning at infrastrukturhullet blir raskest synlig, fordi det viser seg som en faktura for demurrage snarere enn en fotnote i retningslinjer. I Sør-Vietnam håndterer Cat Lai-terminalen alene mer enn sytti prosent av landets containergjennomstrømning, men den ligger innenfor Ho Chi Minh-byens tette urbane veinett, og deler kjørefelt med pendlertrafikk i de nøyaktige timene eksportlastebilene må bevege seg. Resultatet er en dokumentert kostnadsstraff: Logistikkanalytikere som følger korridoren anslår kostnadene for lastebiltransport fra havn til fabrikk i den sørlige korridoren til å være femten til tjue prosent høyere enn den nordlige korridoren, hvor Lach Huyens kaiplasser på dypt vann kobles direkte til Hanoi-Haiphong-motorveien uten å gå gjennom et bysentrum i det hele tatt.
Demurrage-gebyrer forteller den samme historien fra en annen vinkel. Nordlige terminaler i Vietnam tok omtrent åtti til hundre og tjue amerikanske dollar per container per dag for last som ble etterlatt etter fristen i første kvartal 2026, mens sørlige terminaler tok mellom nitti og hundre og femti dollar per dag. Et enkelt uløst tolldokument – for eksempel et ubekreftet opprinnelsesbevis – kan la en container stå på en gårdsplass i to uker og stille sluke hele forsendelsens margin før den i det hele tatt når fartøyet.
Vietnam er ikke et isolert tilfelle. Global havnetrafikk har sneket seg tilbake inn i systemet i løpet av 2026 ettersom tidlig bestilling i høysesongen, omdirigerte skipsstrenger og regionale infrastrukturbegrensninger kombineres for å bremse terminalomløpet fra Sørøst-Asia gjennom Nord-Europa. For avsendere som er vant til å tenke på Kinas automatiserte megahavner som grunnlinjen, er justeringen i forventet transittpålitelighet ut av nyere sørøstasiatiske porter ofte den første virkelige overraskelsen i et flytteprosjekt.
Sammenligning av havnevirkeligheten i hele regionen
| Inngangsport | Trafikkbelastning i 2026 | Kjernebegrensning |
| Ho Chi Minh-byen (Cat Lai), Vietnam | Høy – tilbakevendende etterslep i høysesongen | Byveinett deles med bytrafikk |
| Haiphong (Lach Huyen), Vietnam | Moderat | Sterk motorveiforbindelse, men begrenset antall kaiplasser for ultrastore fartøy |
| Laem Chabang, Thailand | Moderat til høyt | Verftskapasiteten henger etter med veksten i eksport av elbiler og bildeler |
| Tanjung Priok, Indonesia | Høyt | Vei- og jernbaneforbindelser i innlandet fortsatt fragmenterte |
| Port Klang, Malaysia | Moderat | Sterk totalkapasitet, men halvlederdrevne volumtopper |
| Sihanoukville, Kambodsja | Rising | Grunngående begrensninger tvinger frem omlasting via Singapore eller Vietnam |
Ingen av disse tallene er ment å motvirke en flytting til regionen – de er ment å sette realistiske forventninger. En forsendelse som sendes gjennom Cat Lai i en juli-topp trenger en annen buffer innebygd i leveringsløftet til kunden enn den samme forsendelsen som beveger seg gjennom Lach Huyen i mars. Speditører som planlegger bane for bane, snarere enn land for land, har en tendens til å unngå de verste av disse straffene.
Kraftnett under press
Containerverft får overskriftene, men strømpålitelighet er uten tvil den dyreste begrensningen for fabrikkene som genererer lasten i utgangspunktet. Vietnams strømbehov forventes å øke fra omtrent 330 terawattimer i 2025 til over 1,100 terawattimer innen 2050, og industriknutepunkter merker allerede gapet mellom denne utviklingen og strømnettutbyggingen. En strømkrise i 2023 som rammet Bac Ninh og Bac Giang – to av landets tetteste elektronikkproduksjonsklynger – anslås å ha kostet fabrikkene der omtrent 1.4 milliarder amerikanske dollar i tapt produksjon, og risikoen for knapphet i den varme årstiden har ikke forsvunnet siden.
Vietnams regjering har svart med politiske tiltak, inkludert en nasjonal energisikkerhetsresolusjon vedtatt i august 2025 som sikter mot modernisering av strømnettet frem til 2030, sammen med et bredere press for minst ti prosent årlig økonomisk vekst bygget i vesentlig grad på produksjonsutvidelse. Det er riktig retning, men nettinfrastruktur tar år å bygge, og fabrikkene som ankommer i dag blir bedt om å planlegge produksjonsplaner rundt risikoen for avbrudd som ikke vil forsvinne før tidligst 2027 eller 2028.
Malaysia og Indonesia står overfor en lettere versjon av det samme presset. Malaysias strømnett er generelt mer stabilt enn Vietnams, men halvlederfabrikker og datasenterutbygging i Penang og Kulim trekker på de samme transformatorstasjonene som betjener eksportproduksjon, noe som skaper lokal stramhet snarere enn en nasjonal krise. Indonesias utfordring handler mindre om total kapasitet og mer om distribusjon – industrisoner utenfor Javas kjernekorridor er ofte avhengige av dieselreserveproduksjon for å dekke hull som et mer utbygd strømnett ikke ville kreve.
Veier, jernbane og problemet med den siste milen
Motorveibygging i regionen akselererer virkelig, og denne fremgangen fortjener anerkjennelse snarere enn avvisning. Vietnams østlige nord-sør-motorvei syr gradvis sammen en logistikkryggrad som til slutt vil la produsenter produsere i nord og eksportere gjennom sør, eller omvendt, uten den fragmenterte ruten som i dag legger til dager til en leveranse. Innlandscontainerdepoter utvides også, noe som gir transportører en måte å plassere containere nærmere fabrikker og redusere direkte eksponering for overbelastning i havneportene.
Jernbane forteller en mindre optimistisk historie nesten overalt i regionen. Vietnams jernbanenettverk er omfattende på et kart, men underutnyttet i praksis, hindret av aldrende spor og svak integrasjon med havner og industriparker. Innlandsvannveier, som kan tilby et genuint lavkostalternativ for bulk- og semi-bulkforsendelser, er fortsatt begrenset av grunne kanaler og utdaterte lasteanlegg i de fleste provinser. Den praktiske konsekvensen er at veitransport absorberer en uforholdsmessig stor andel av første og siste mils bevegelse, noe som holder lastebilkostnadene høye og rutetabellvariasjonene store.
Kjølekjedeinfrastruktur fortjener en spesiell omtale fordi den er lett å overse inntil en forsendelse mislykkes. Både Ho Chi Minh-byen og Hanoi vokser raskere enn kjølelagerkapasiteten, noe som er en alvorlig begrensning for enhver transportør som flytter temperaturfølsomme elektronikkkomponenter, legemidler eller matvarer gjennom disse korridorene. Industriparker over hele regionen trenger fortsatt betydelige oppgraderinger av vannbehandling, avfallshåndtering og strømpålitelighet før de komfortabelt kan være vertskap for den høyverdige produksjonen som selskaper i økende grad ønsker å flytte.
Landsoversikt: Hvor infrastrukturhullene ligger i dag
| marked | Produksjonsstyrke | Primær infrastrukturgap |
| Vietnam | Elektronikk, sko, møbler | Nettpålitelighet og transportkostnader fra havn til fabrikk i sør |
| Thailand | Bilindustri, montering av elbiler | Terminalkapasitet vs. vekst i eksport av bildeler |
| Indonesia | Elektronikkmontering, tekstiler | Fragmenterte vei- og jernbaneforbindelser i innlandet |
| Malaysia | Halvledere, elektronikk | Lokalisert netttetthet rundt fabrikk- og datasenterklynger |
| Kambodsja | Tekstiler, fottøy | Gruntgående havner som tvinger frem omlasting |
| Filippinene | Elektronikk, eksport av forretningsprosesser | Logistikk mellom øyer og begrensede dypvannsportaler |
Spesielle økonomiske soner: Raskere insentiver, tregere forsyningstjenester
Myndigheter over hele regionen har satset hardt på spesielle økonomiske soner og skattelettelser for å tiltrekke seg fabrikkene som forlater Kina, og på insentivsiden fungerer denne strategien. Skattelettelser for selskaper, strømlinjeformet lisensiering og tollfritak på importerte maskiner har gjort det virkelig raskere å opprette en juridisk enhet og starte produksjon i Vietnam, Thailand eller Indonesia enn det var for fem år siden. Misforholdet viser seg ett lag ned, på selve den fysiske parken. Mange av disse sonene ble godkjent og markedsført før vannbehandlingsanlegget, oppgraderingen av transformatorstasjonen eller det interne veinettet faktisk ble bygget, noe som etterlater tidlige leietakere som opererer i en park som ser ferdig ut i utviklerens brosjyre, men som fortsatt kjører på midlertidige strømtilkoblinger.
Dette er ikke et unikt sørøstasiatisk problem – Kina gikk gjennom det samme sekvenseringsproblemet i sin egen spesielle økonomiske sone-æra på 1980- og 1990-tallet – men det betyr at en fabrikks papirbaserte godkjenningsdato og den faktiske fullkapasitetsdatoen kan være ett år eller mer fra hverandre. For en transportør som bygger en produksjonsopphøyningsplan, må dette gapet prises inn i planen i stedet for å oppdages midt i prosjektet.
Arbeids- og kompetanselaget bak den fysiske infrastrukturen
Fysisk infrastruktur får mest oppmerksomhet fordi den er synlig og fotograferbar, men en parallell begrensning ligger i arbeidsstyrkens dybde. Sørøst-Asias produksjonsbase har vokst raskt nok til at det er mindre tilgang på dyktige teknikere, autoriserte tollmeglere og erfarne lagersjefer enn fabrikkarealet som er bygget for å ansette dem. Lønnsinflasjonen i elektronikktunge klynger som Bac Ninh og Batam har allerede overgått det regionale gjennomsnittet, og hjerneflukt mot bedre betalte stillinger i Singapore eller i utlandet fortsetter å tynne ut det mest erfarne laget av arbeidsstyrken i flere markeder.
Den praktiske effekten for logistikkplanlegging er subtil, men reell: en tollklarering som ville tatt et fast, forutsigbart antall timer i Shenzhen, kan ta merkbart lengre tid på et nyere tollsted i innlandet, rett og slett fordi de ansatte som behandler den har mindre institusjonell erfaring med elektronikk i store mengder eller HS-koder for bilindustrien. Dette er ikke en kritikk av arbeidsstyrken – det er en naturlig konsekvens av at kapasiteten skaleres raskere enn opplæringsrørledninger – men det er enda en grunn til at buffere for ledetider for nye ruter i Sørøst-Asia bør være mer generøse enn bufferne en avsender er vant til å bygge for modne ruter i Kina.
Virkeligheten i ledetiden: Sørøst-Asia-ruter vs. etablerte Kina-ruter
| Rutesegment | Typisk Kina-grunnlinje | Typisk justering i Sørøst-Asia |
| Fra fabrikk til havn | Samme dag, høy forutsigbarhet | Legg til 0.5–2 dagers buffer i overbelastede bykorridorer |
| Tollklarering | Høyt automatisert, timer | Legg til 1–3 dager i nyere innlegg i innlandet |
| Portoppholdstid før lasting | 1–2 dager på store automatiserte terminaler | 2–5 dager i høysesongen i sekundære inngangsporter |
| Kraftrelatert produksjonsrisiko | Lavt, gitter svært stabilt | Moderat i perioder med høy etterspørsel i den varme årstiden |
Ingen av disse justeringene er dramatiske isolert sett, men de forverres. En forsendelse som mister en halv dag ved fabrikkporten, tre dager i tollen og ytterligere tre dager i havnen, har stille og rolig lagt til en uke i timeplanen før skipet i det hele tatt har seilt – og en uke er ofte forskjellen mellom å møte et leveringsvindu i detaljhandelen og å gå glipp av det.
Hva dette betyr for speditører og avsendere
For en transportør som planlegger en flytting, er den praktiske konklusjonen ikke å forlate Sørøst-Asia – fordelen med lønnskostnader, tilgang til handelsavtaler under RCEP og fordelene med tolldiversifisering er fortsatt reelle. Konklusjonen er at planlegging på rutenivå må erstatte planlegging på landsnivå. En fabrikk i Bac Ninh som ruter last gjennom Haiphong står overfor en genuint annen risikoprofil enn den samme fabrikken som ruter gjennom Cat Lai, og å bygge dette skillet inn i kontrakter, leveringstidsløfter og sikkerhetslagernivåer er nå en sentral del av sourcingstrategien snarere enn en logistisk ettertanke.
Det er også her forskjellen mellom en bookingagent og en operativ speditør blir åpenbar. En speditør med reell oversikt over terminaltrafikk, gjeldende demurrage-vinduer og alternative innlandsruter kan absorbere en forstyrrelse før den når kunden. En speditør uten denne oversikten sender ganske enkelt forsinkelsen nedstrøms og kaller det force majeure.
Forsikrings- og kontraktsvilkår fortjener også en ny vurdering. Force majeure-klausuler skrevet for modne Kina-ruter forutsetter ofte et nivå av havne- og nettpålitelighet som rett og slett ikke gjelder for alle sørøstasiatiske gatewayer ennå, noe som kan gjøre en avsender underbeskyttet når en dokumentert overbelastningshendelse eller strømbrudd forstyrrer et leveringsvindu. Å gjennomgå disse klausulene rute for rute, sammen med en speditør som kan levere reelle data om overbelastning og strømbrudd, er et lite skritt som forhindrer en mye større tvist senere.
Lesing de neste to til tre årene
Banen her er ikke statisk, og speditører som antar at dagens begrensninger er permanente, vil feilprise morgendagens kjørefelt. Vietnams østlige nord-sør-motorvei skal etter planen i stor grad ferdigstilles innenfor det nåværende planleggingsvinduet, noe som bør redusere kostnadsgapet mellom den nordlige og sørlige korridoren betraktelig når gjennomgangstrafikken ikke lenger trenger å rute rundt uferdige segmenter. Nettmodernisering knyttet til Vietnams energisikkerhetsresolusjon fra 2025 er et flerårig program, men tidlige oppgraderinger av overføringssystemet i de mest overbelastede industriprovinsene forventes å redusere hyppigheten av avbrudd i den varme sesongen før hele planen er fullført.
Indonesia og Filippinene er tidligere i denne syklusen enn Vietnam, noe som betyr at transportører som beveger seg inn i disse markedene i dag, bør forvente det største gapet mellom annonserte infrastrukturinvesteringer og fullført, brukbar kapasitet. Det er ikke en grunn til å vente – de som først går inn i et marked får vanligvis bedre lagerlokasjoner, bedre tilgang til arbeidskraft og sterkere forhold til lokale tollmeglere – men det er en grunn til å bygge beredskap i de første atten til tjuefire månedene av enhver ny produksjonslinje i stedet for å anta stabil ytelse fra dag én.
Hvordan Topway Shipping bidrar til å bygge bro over gapet
Siden 2010 har Topway Shipping, med hovedkontor i Shenzhen, Kina, bygget sin virksomhet rundt nettopp denne typen driftskompleksitet. Grunnleggerteamet vårt har mer enn femten års erfaring innen internasjonal logistikk og tollklarering, med særlig dybde innen transport mellom Kina og USA, og denne erfaringen strekker seg nå over det bredere nettverket i Kina og Sørøst-Asia som transportører navigerer i dag.
Fordi tjenestene våre spenner over hele logistikkkjeden – første etappetransport, utenlandslagring , tollklarering og levering til siste mil – trenger ikke kunder som flytter produksjon mellom Kina og nye knutepunkter i Sørøst-Asia å sette sammen separate leverandører for hver etappe av reisen. Vi tilbyr også fleksibel sjøfrakt med full containerlast og mindre enn containerlast fra Kina til store havner over hele verden, noe som gir mindre og mellomstore transportører en måte å teste nye innkjøpsruter uten å forplikte seg til full containervolum før etterspørselen er bevist.
I praksis betyr det at en klient som flytter en produksjonslinje kan stole på Topway Shipping for å planlegge nøyaktig rundt begrensningene beskrevet ovenfor: å velge ruter som unngår den verste overbelastningen mellom havner og porter, time forsendelser for å redusere eksponering for demurrage, og koordinere tolldokumentasjon før en container i det hele tatt når verftet. Infrastrukturhull kommer ikke til å lukkes over natten, men en spedisjonspartner som forstår hvor de står, kan holde en forsyningskjede i gang til tross for dem.
Konklusjon
Sørøst-Asias produksjonsvekst er ikke en luftspeiling, og infrastrukturinvesteringene som er i gang i regionen – nye motorveier, utvidede havner, moderniseringsprogrammer for strømnettet – er ekte og går i flere markeder raskere enn på noe annet tidspunkt det siste tiåret. Men investering og ferdigstillelse er ikke det samme, og gapet mellom dem er akkurat der speditører, avskipere og fabrikkoperatører befinner seg akkurat nå. Havner som ble designet for en mindre økonomi absorberer dagens eksportvolumer; strømnett bygget for gårsdagens industrielle base driver morgendagens elektronikklynger; og veier som fortsatt er under bygging, frakter last som ikke kan vente på at snoren skal klippes. Ingenting av dette betyr at flyttingen bremser ned. Det betyr at selskapene som planlegger rundt disse spesifikke, veldokumenterte begrensningene – i stedet for å behandle Sørøst-Asia som et enkelt, utskiftbart alternativ til Kina – er de som vil flytte last pålitelig mens regionens infrastruktur tar igjen.
Spørsmål og svar
Spørsmål: Er Sørøst-Asias infrastruktur faktisk bak skjema, eller er dette en midlertidig voksesmerte?
A: Det er i stor grad et tempoproblem snarere enn et permanent gap. Havner, motorveier og nettkapasitet utvides i Vietnam, Thailand, Indonesia og Malaysia, men flytting av produksjon overskrider byggeplanene i flere korridorer, spesielt rundt Sør-Vietnam og Javas industribelte.
Q: Hvilket infrastrukturproblem forårsaker flest forsinkelser i forsendelser akkurat nå?
A: Overbelastning i havner og verft forårsaker ofte de mest umiddelbare og kostnadsmessig synlige forsinkelsene, spesielt ved urbane terminaler som Cat Lai i Ho Chi Minh-byen. Strømforsyningssikkerhet kommer på god andreplass fordi det forstyrrer produksjonsplanene før varene i det hele tatt når havnen.
Spørsmål: Bør transportører unngå den sørlige Vietnam-korridoren på grunn av trafikkork?
A: Ikke nødvendigvis. Den sørlige korridoren tilbyr fortsatt høy leverandørtetthet og eksportvolum; nøkkelen er å bygge en ekstra transittbuffer og velge rute- og terminalvinduer nøye i stedet for å unngå korridoren helt.
Spørsmål: Hvordan kan en speditør redusere eksponeringen mot disse infrastrukturbegrensningene?
A: Ved å planlegge på rutenivå i stedet for landsnivå, opprettholde fleksible rutealternativer på tvers av flere havner og administrere tolldokumentasjon proaktivt for å unngå demurrage utløst av administrative forsinkelser i stedet for faktisk trafikkork.
Spørsmål: Støtter Topway Shipping forsendelser mellom Kina og produksjonsknutepunkter i Sørøst-Asia?
A: Ja. Topway Shipping tilbyr førstegangstransport, lagerhold i utlandet, tollklarering og levering til siste mil, i tillegg til fleksibel FCL- og LCL-sjøfrakt fra Kina til store havner over hele verden, og støtter avsendere i deres diversifisering av produksjonen i regionen.