
El factor Ormuz: com les tensions a l'Orient Mitjà estan remodelant els costos d'enviament entre la Xina i Turquia
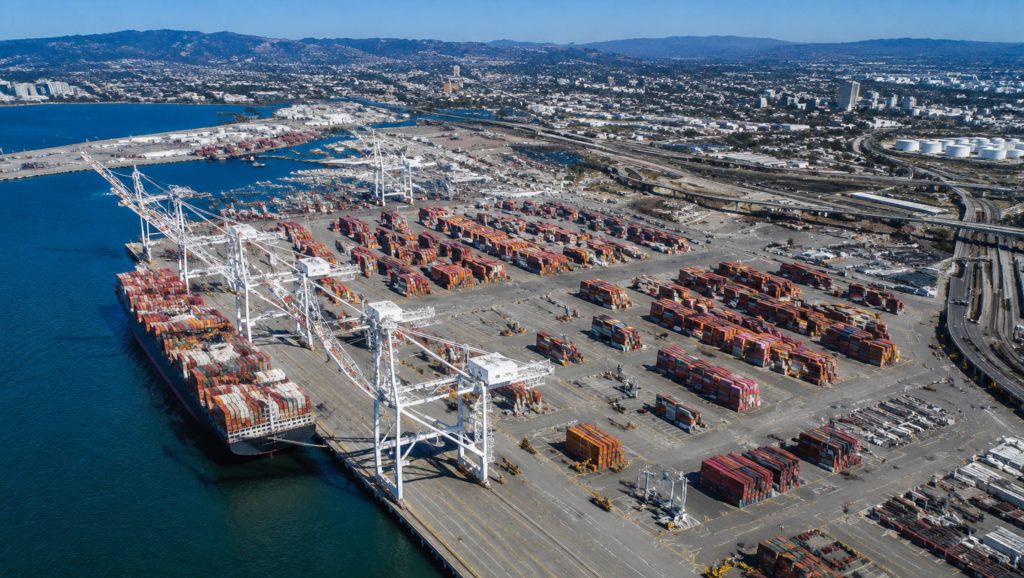
introducció
Hi ha un estret d'aigua –de només 21 quilòmetres d'amplada al punt més estret– que pot enviar ones de xoc a través de les línies de subministrament des de Shenzhen fins a Istanbul. L'estret d'Ormuz és un estret tram d'aigua entre l'Iran i Oman, a l'entrada del Golf Pèrsic, i transporta aproximadament una cinquena part del petroli marítim mundial i una gran part del gas natural liquat mundial. Per a molts importadors i exportadors, va ser una rellevància teòrica durant la major part de l'última dècada. A principis del 2026, era brutalment real.
Els EUA i Israel van dur a terme atacs sincronitzats contra instal·lacions nuclears iranianes a finals de febrer de 2026, tancant efectivament l'estret d'Ormuz, que l'Iran reclama com a seu. Les principals companyies oceàniques, com ara Maersk, Hapag-Lloyd, CMA CGM i MSC, van cessar els trànsits pel Canal de Suez i van desviar els vaixells al voltant del Cap de Bona Esperança pocs dies després de l'atac, afegint de deu a quinze dies als horaris de trànsit. Durant la nit, les tarifes d'assegurança de riscos de guerra es van disparar. Les instal·lacions de càrrega aèria al Golf, operades per Emirates SkyCargo, Qatar Airways Cargo i Etihad Cargo, que juntes representen al voltant del 13% de la capacitat mundial de transport aeri, van quedar interrompudes, amb avions enviats a desviaments a través de l'Àsia central i el sud de l'Índia.
L'efecte sobre les empreses que transporten mercaderies entre la Xina i Turquia ha estat immediat i costós. Aquest article explica els mecanismes del que està passant, analitza l'efecte del cost en les diferents modalitats d'enviament i analitza les opcions estratègiques disponibles per als importadors i exportadors que operen en una de les situacions de transport de mercaderies més volàtils dels darrers temps.
L'estret d'Ormuz: per què és important per al comerç entre la Xina i Turquia
A primera vista, l'estret d'Ormuz és un problema de petroli, no un problema de transport de contenidors. Turquia no importa gaire cru de l'Orient Mitjà i la Xina envia la majoria de les seves exportacions manufacturades a Turquia, ja sigui a través del Canal de Suez o per terra a través de la xarxa ferroviària de la Franja i la Ruta. Aleshores, per què una crisi del Golf Pèrsic significaria uns preus de mercaderies més elevats a la ruta Xina-Turquia?
La solució rau en els efectes en cascada. L'estret d'Ormuz connecta el golf Pèrsic amb el golf d'Oman i l'oceà Índic en general. Quan s'interromp, tota la xarxa de trànsit marítim que s'estén des d'aquest punt d'estergència es veu afectada. Els vaixells que normalment passarien pel mar Roig i el canal de Suez (la principal ruta marítima entre Àsia, Europa i la Mediterrània) es desvien al voltant del cap de Bona Esperança. Això afegeix unes 3,500 milles nàutiques a un viatge de Xangai a Istanbul, consumint més combustible, immobilitzant els vaixells durant més temps i reduint la capacitat general.
Els mercats petroliers també reaccionen significativament més ràpidament. Els preus del cru Brent han pujat a més de 90 dòlars per barril des de l'inici de la crisi, segons indica una avaluació ràpida de la UNCTAD publicada l'abril de 2026. Les tarifes de transport s'ajusten gairebé instantàniament per reflectir els preus més alts del combustible. Les companyies navilieres reaccionen afegint recàrrecs d'emergència per combustible i la capacitat, que ja és premium, es redueix ràpidament a mesura que disminueix la utilització efectiva dels vaixells a causa dels viatges més llargs. La indústria havia estat fent front a una situació de sobrecapacitat regulada fins al 2025.
Diverses estimacions fetes abans de la crisi coincideixen en la quantitat d'uns 20 milions de barrils de petroli al dia que flueixen per l'estret d'Ormuz. La Xina per si sola va rebre uns 5.35 milions de barrils al dia a través d'aquest canal a principis del 2025, convertint-se en el principal receptor individual de fluxos de petroli a través d'Ormuz. Qualsevol interrupció del subministrament energètic de la Xina significa pressions sobre els costos per a la indústria, que finalment es repercuteixen en els preus d'exportació. Per als importadors turcs de productes manufacturats de la Xina, això redueix encara més els marges just en el període en què els preus del transport de mercaderies ja estan augmentant.
Les xifres: què ha passat amb les tarifes de transport de mercaderies entre la Xina i Turquia
Des que va començar la crisi, els ajustos de tarifes han estat dràstics i desiguals entre els diferents modes de transport. El transport marítim ha patit la major part de les disrupcions, però el patró és més complex que un augment generalitzat.
Tarifes de transport marítim FCL de l'abril de 2026 des dels principals ports xinesos fins a Istanbul, cosa que indica augments considerables respecte als nivells previs a la interrupció. El preu d'un contenidor d'ús general de 20 peus ara se situa entre els 1,475 i els 1,800 dòlars, gairebé un 12% més que els valors del març de 2026 i molt per sobre de la línia base anterior a la crisi. Els contenidors de 40 peus han seguit el mateix exemple, i s'han situat entre els 2,575 i els 3,150 dòlars. Aquestes xifres són xifres de mercat indicatives, actuals en el moment d'escriure aquest article. Les tarifes en el moment de la reserva poden fluctuar considerablement tenint en compte el període de validesa de dues a tres setmanes que suggereixen els agents en les circumstàncies actuals.
Taula 1: Comparació de les tarifes de transport de mercaderies entre la Xina i Turquia (abans de la crisi vs. abril de 2026)
| Mode d'enviament | Taxa precrisi (4t trimestre 2025) | Tarifa d'abril de 2026 | Canviar | Temps de trànsit |
| Mar FCL 20GP | ~1,200–1,450 dòlars | 1,475 $ 1,800 $ | +12-24% | 9–10 dies (directe) |
| Mar FCL 40GP | ~2,100–2,500 dòlars | 2,575 $ 3,150 $ | +12-26% | 9–10 dies (directe) |
| Transport aeri | ~4.60 $/kg | 5.60 $ / kg | + 22% | 2–4 dies |
| Enviament Express | ~10.40 $/kg | 12.65 $ / kg | + 22% | 2–5 dies |
| LCL Càrrega Marítima | ~85–110 dòlars/CBM | $90–$120/CBM | Estable/Modest | 10–14 dies |
| Càrrega per ferrocarril | ~3,200–4,000 dòlars/TEU | ~3,200–4,200 dòlars/TEU | Estable | 6–9 dies |
El transport aeri de mercaderies ha experimentat el creixement percentual més gran. El tancament de l'espai aeri al Golf ha provocat que els avions de càrrega hagin de volar rutes més llargues a través de l'Àsia Central o a través de l'espai aeri indi, afegint de dues a quatre hores de temps de vol per sector i reduint directament la utilització efectiva dels avions. Les tarifes de càrrega aèria des de la Xina fins a l'aeroport d'Istanbul han augmentat un 22% fins a uns 5.60 dòlars per quilogram. L'enviament exprés segueix el mateix patró a 12.65 dòlars/kg. Flex Logistics va dir que les tarifes de càrrega aèria al corredor més ampli de la Xina a Europa van arribar als 6.50 a 8.50 euros per quilogram a principis del 2026, en comparació amb els 4.20 a 5.50 euros del quart trimestre del 2025, un augment del 35 al 60% que altera fonamentalment l'economia unitària per a qualsevol producte els marges del qual s'hagin calibrat a la tarifa més baixa.
El transport ferroviari de mercaderies, en particular, s'ha mantingut estable. L'enllaç ferroviari entre la Xina i Turquia, que travessa l'Àsia Central i evita completament les zones marítimes i aèries afectades, experimenta una demanda creixent, sobretot perquè està aïllat de la interrupció d'Ormuz. La durada del trànsit, de sis a nou dies, s'ha mantingut estable i, tot i que és evident una certa restricció de la capacitat a mesura que més expedidors recorren al ferrocarril, l'entorn de tarifes encara no ha canviat materialment. Aquesta constància és un element estratègic clau per als expedidors que busquen certesa en l'entorn actual.
Taula 2: Opcions de ruta Xina-Turquia: perfil de risc i cost (maig de 2026)
| Ruta | Mode primari | Exposició al risc d'Ormuz/Suez | Pressió de la taxa actual | Fiabilitat |
| Mar via el Cap de Bona Esperança | Oceà FCL/LCL | Mig (evita Suez, viatge més llarg) | alt | Moderat |
| Mar via Canal de Suez | Oceà FCL/LCL | Molt alt (suspès per les especialitats) | Molt alt | Sota |
| Aeri via Àsia Central | Càrrega aèria | Baix-Mitjà (reencaminat, capacitat limitada) | Molt alt | Moderat |
| Ferrocarril (Nova Ruta de la Seda) | Ferrocarril Xina-Europa | Molt fluix | Estable | alt |
| Multimodal Ferrocarril+Marítim | Ferrocarril al Mar Negre + curta navegació marítima | Molt fluix | Baix-moderat | alt |
Assegurances, recàrrecs i les capes de costos ocults
La tarifa de transport de mercaderies només és la meitat de la història. Un factor de cost més important i sovint infravalorat en una crisi global de mercaderies és la superposició de recàrrecs i tarifes d'assegurança sobre la tarifa bàsica.
L'assegurança de risc de guerra per a vaixells que viatgen a prop de la zona afectada s'ha disparat considerablement. La dada més evident són les tarifes de transport de petroliers. Es va informar que la sud-coreana Sinokor havia demanat uns 700 punts Worldscale per enviar cru de l'Orient Mitjà a la Xina en vaixells de cru molt grans. Això seria uns 20 dòlars per barril per a càrregues lliurades a l'est de la Xina, en comparació amb una mitjana d'uns 2.50 dòlars l'any passat. El transport de contenidors no utilitza Worldscale, però la mateixa prima de risc subjacent s'està filtrant en els costos generals de la càrrega a través del risc de guerra i les tarifes d'assegurança addicionals.
A més de la tarifa bàsica de transport marítim o aeri, els expedidors han de preveure una sèrie d'altres conceptes. Els recàrrecs per combustible d'emergència (EBS) són un reflex de l'efecte immediat de l'augment dels preus del petroli sobre els costos operatius dels vaixells. Els recàrrecs per risc de guerra (WRS) són la prima d'assegurança addicional que els armadors han de pagar. El transportista també pot imposar recàrrecs per temporada alta (PSS) en previsió de reduccions de la demanda. Alguns altres ports de la ruta alternativa (especialment aquells amb trànsit desviat del Cap de Bona Esperança) estan començant a implementar recàrrecs per congestió.
Una tècnica intel·ligent per als importadors a l'hora d'estimar el cost de desembarcament és afegir entre un 15% i un 25% a la tarifa base de transport com a marge per a recàrrecs, depenent de la ruta i la mercaderia. Això no és alarmisme, sinó l'estructura actual de les cotitzacions que produeixen els transitaris al mercat.
Posició de Turquia: un mercat sota una pressió particular
Turquia es troba en una situació estranya en aquesta crisi. Geogràficament, està situada a la cruïlla d'Europa i Àsia. Istanbul està situada en dos continents. És una base manufacturera clau, un important reexportador i un dels socis comercials més actius per als exportadors xinesos a la regió.
La disrupció afecta Turquia des de molts angles alhora. Com a país que importa grans quantitats d'energia i productes manufacturats, Turquia és susceptible tant a l'augment directe dels costos de transport com a l'efecte indirecte de l'augment dels preus mundials de l'energia, que repercuteix en la inflació interna i els costos de producció. La moneda turca, fràgil davant les crisis estrangeres, està sotmesa a una pressió addicional a causa de l'augment dels costos d'importació.
La dinàmica del mercat per als exportadors xinesos a Turquia ha evolucionat. Els compradors turcs són més sensibles al preu que en anys anteriors, però el cost desembarcat dels productes xinesos està creixent a causa de la inflació del transport de mercaderies. Les negociacions sobre els incoterms, en particular si el preu es fixa en termes CIF (cost, assegurança, mercaderies) o FOB (franc a bord), han adquirit una nova importància. Els exportadors que fixen preus en termes CIF absorbeixen directament l'augment del cost del transport, mentre que els exportadors que fixen preus FOB el repercuteixen als compradors turcs, que poden oposar-se o retardar les comandes.
El port d'Istanbul i Mersin continuen sent les principals portes d'entrada de mercaderies xineses a Turquia. Actualment, la durada del trànsit marítim de mercaderies a Istanbul és de nou a deu dies de mitjana per als serveis directes, però això es basa en les rutes del Cap de Bona Esperança. Qualsevol intent d'utilitzar els serveis del Canal de Suez es troba amb una disponibilitat de transportistes gairebé nul·la des de la majoria de les principals línies. Mersin, que dóna servei al sud i l'est de Turquia, està millor servida des d'alguns ports d'origen xinès i pot oferir lleugers avantatges de trànsit per a perfils de càrrega particulars.
Opcions estratègiques per a expedidors: navegant per la nova realitat
Quan sorgeix un problema de mercaderies, l'impuls de molts dels transportistes és simplement esperar que passi. La interrupció d'Ormuz del 2026 no recompensa aquesta estratègia. Un alto el foc feble entre els EUA i l'Iran ha calmat les ansietats més agudes, però la indústria marítima no aposta per un retorn ràpid a les condicions prèvies a la crisi a causa de la volatilitat contínua. L'informe de la UNCTAD preveu una desacceleració substancial del creixement del comerç mundial de mercaderies d'al voltant del 4.7% el 2025 a l'1.5-2.5% el 2026. Des d'una perspectiva de planificació operativa, l'entorn de tipus d'interès actual s'hauria de considerar com el cas base per a la resta del 2026.
El ferrocarril és l'alternativa estratègica més infrautilitzada per als transportistes entre la Xina i Turquia. La xarxa ferroviària de la Nova Ruta de la Seda, que uneix les zones manufactureres de la Xina amb Turquia a través de l'Àsia Central i la mar Caspia, ofereix durades de trànsit de sis a nou dies, amb un perfil de tarifes que ha estat substancialment protegit de la interrupció actual. Per als transportistes amb terminis de lliurament que poden aprofitar la finestra de reserva lleugerament més llarga del ferrocarril i els horaris de sortida menys flexibles, ofereix avantatges reals de cost i fiabilitat en el clima actual. Amb la reducció de la capacitat i el canvi de més transportistes al ferrocarril, es recomana una comunicació primerenca amb els proveïdors de mercaderies ferroviàries.
Per a algunes càrregues, les solucions multimodals, com ara utilitzar el ferrocarril fins a un port del Mar Negre o de l'Europa de l'Est amb connexions de curta distància amb Turquia, podrien ser una altra opció a explorar. Aquestes rutes són més complicades de mantenir i requereixen socis logístics amb una sòlida experiència multimodal, però podrien desbloquejar una capacitat que no és visible a través dels canals habituals de contractació de mercaderies.
Els expedidors de mercaderies d'alt valor i urgents per a les quals el transport aeri és l'única opció haurien de treballar amb transitaris que tinguin experiència específica en l'optimització de rutes a les línies d'Àsia Central que actualment reben càrrega aèria desviada entre la Xina i Turquia. No tots els transitaris tenen la mateixa visibilitat en aquestes rutes alternatives i la diferència entre una reserva de càrrega aèria optimitzada i una no optimitzada en aquest entorn pot ser significativa pel que fa al cost i al temps de trànsit.
L'estratègia d'inventari també val la pena revisar-la. L'augment de l'estoc de seguretat és la protecció més eficaç contra la volatilitat del mercat de mercaderies, especialment per a les unitats de transport petites i amb alta rotació. Aquells transportistes que poden assumir el cost de transport de mantenir inventari addicional als magatzems turcs estan comprant una assegurança contra la volatilitat dels costos que continuarà definint el mercat de mercaderies fins a mitjans del 2026, com a mínim.
Com Topway Shipping ajuda les empreses a navegar per la disrupció
Per a les empreses que s'abasteixen de la Xina i envien a Turquia o a mercats europeus i globals més amplis, l'elecció del soci logístic és més important que no ho ha estat des de les crisis inicials de la cadena de subministrament de l'era de la COVID, tal és la complexitat de l'entorn actual.
Topway Shipping opera des de Shenzhen des del 2010 i ha basat el seu model exactament en el tipus de complexitat logística multimodal i integral que requereix el mercat actual. L'equip fundador de Topway té més de 15 anys d'experiència en logística internacional i despatx de duanes i està ben posicionat per oferir no només capacitat, sinó també assistència estratègica sobre la combinació correcta de modes, rutes i horaris per a un perfil d'enviament determinat.
L'arquitectura de serveis de Topway abasta tota la cadena logística. El transport de primera etapa des de les instal·lacions dels proveïdors a totes les parts de la Xina s'integra perfectament a la seva xarxa de mercaderies marítima i aèria. Topway ofereix transport marítim amb serveis de càrrega completa de contenidors (FCL) i càrrega parcial de contenidors (LCL) des de la Xina fins a ports clau a nivell mundial, com ara Istanbul i Mersin, amb intel·ligència de tarifes en temps real que captura el mercat en ràpid canvi. En un clima on les tarifes poden fluctuar enormement en un període de dues a tres setmanes, un soci logístic amb accés directe al mercat no és un luxe, és un requisit.
La capacitat d'emmagatzematge a l'estranger permet als clients preposicionar l'inventari en centres de distribució crítics, eliminant la càrrega del termini de lliurament de les costoses seleccions de transport aeri d'última hora. L'experiència en despatx de duanes és especialment important per a Turquia, on els processos duaners són força estrictes i la precisió del codi HS afecta immediatament els tipus impositius i el tractament de l'IVA, eliminant així una causa comuna de retards costosos. L'última milla del lliurament és l'última baula de la cadena, garantint que l'esforç que es destina al tram a l'estranger no es perdi en el traspàs.
L'experiència de Topway en el corredor Xina-EUA es tradueix directament en la disciplina operativa necessària per a les vies Xina-Turquia i Xina-Europa en l'entorn actual de disrupció: documentació precisa, comunicació proactiva sobre els canvis de ruta i la flexibilitat per canviar entre modes quan les condicions del mercat canvien. Això és especialment cert per a les empreses de comerç electrònic transfronterer. Aquesta experiència i flexibilitat és un avantatge competitiu substancial en un mercat de béns que recompensa l'agilitat i castiga la rigidesa.
Taula 3: Capacitats del servei d'enviament de Topway per a les rutes Xina-Turquia
| servei | Descripció | Rellevància en la crisi actual |
| Càrrega marítima FCL | Càrrega completa de contenidors des de ports xinesos fins a Istanbul / Mersin | Solució principal; enrutament disponible al Cap de Bona Esperança |
| LCL Càrrega Marítima | Càrrega consolidada per a enviaments més petits | Bona estabilitat; trànsit lleugerament més llarg però predictible |
| Transport de primera etapa | Recollida a la fàbrica/proveïdor a tota la Xina | Garanteix una gestió d'origen sense problemes |
| Magatzems a l'estranger | Estoc preposicionat per reduir la dependència del transport aeri | Crític per gestionar la volatilitat del termini de lliurament |
| Liquidació duanera | Gestió experta dels requisits duaners turcs | Redueix els retards per errors de documentació |
| Lliurament de l'última milla | Lliurament final dins de Turquia i mercats de destinació | Completa la cadena de punta a punta |
Mirant cap al futur: què haurien de controlar els expedidors
A maig de 2026, la situació a prop de l'estret d'Ormuz continua sent fluida. Però el feble alto el foc entre els EUA i l'Iran ha reduït el risc immediat d'escalada, i la volatilitat contínua fa que sigui poc probable que les condicions del transport marítim tornin ràpidament als estàndards anteriors a la crisi. Hi ha alguns esdeveniments que cal seguir de prop.
El primer és l'estat dels debats del Consell de Seguretat de l'ONU sobre la llibertat de navegació a l'Estret. L'abril de 2026, la Xina i Rússia van vetar un projecte de resolució, però la Xina ha dit per separat que la llibertat de navegació a l'Estret hauria de ser un objectiu internacional compartit. La posició diplomàtica de les principals potències serà un factor determinant si la confiança en la navegació torna al corredor.
En segon lloc, hi ha el rendiment de les companyies aèries. Les principals companyies marítimes s'han mostrat cada cop més disposades a redirigir dinàmicament les rutes en funció de les condicions de seguretat. La reobertura del Canal de Suez dependrà de la disponibilitat d'assegurances contra riscos de guerra a costos raonables. Un primer indici que el mercat està considerant menys risc serà quan les grans asseguradores comencin a oferir cobertura a preus molt més econòmics.
El tercer és la capacitat ferroviària. A mesura que més expedidors es traslladen al ferrocarril, augmentaran els temps de trànsit i els períodes de reserva als corredors de la Nova Ruta de la Seda. Els expedidors que busquen una solució ferroviària per al comerç entre la Xina i Turquia haurien d'actuar ràpidament per bloquejar la capacitat en les condicions actuals.
I finalment, la inflació mundial. La UNCTAD estima que l'augment dels costos energètics, la inflació dels béns i la tensió als mercats financers es combinarien per augmentar la inflació el 2026, especialment a les nacions emergents. Per als importadors turcs que compren productes xinesos, això es tradueix en una pressió sobre els costos agreujada, amb un augment dels costos de transport en un entorn monetari més feble i una inflació interna elevada. Caldria reconsiderar les estratègies de preus i els acords contractuals tenint en compte aquesta pressió multifacètica.
Conclusió
L'estret d'Ormuz ha representat durant molt de temps una amenaça potencial per a les rutes de subministrament globals. Va esdevenir una amenaça activa a principis del 2026, amb repercussions que estan canviant l'economia del transport de mercaderies en rutes tan òbviament distants com la Xina-Turquia. Els augments de costos que es presenten en aquest article (tarifes de FCL pujades del 12 al 26%, transport aeri pujades del 22% i recàrrecs per risc de guerra) no són soroll efímer, sinó una reestructuració contínua de l'entorn de costos que durarà com a mínim tot el 2026.
El missatge per als expedidors en aquesta situació és que els actius més preuats són la flexibilitat i la preparació. Les empreses que millor estan gestionant la disrupció són les que han diversificat les seves opcions de ruta, han preposicionat mercaderies i han col·laborat amb proveïdors de logística que disposen de la informació de mercat i la xarxa operativa per reaccionar dinàmicament a les condicions canviants.
El factor Ormuz és un recordatori que el comerç internacional depèn en última instància d'un flux ininterromput d'energia i béns a través d'un grapat de punts d'estrangulament vitals. Quan aquests punts d'estrangulament es veuen qüestionats, les ones s'estenen molt més enllà de la geografia immediata, des de l'estret estret entre l'Iran i Oman fins als magatzems i aparadors d'Istanbul i Ankara. Però ja no és opcional entendre aquests vincles i dissenyar estratègies de la cadena de subministrament que els tinguin en compte. És el mínim indispensable per operar en l'economia global del 2026.
Preguntes freqüents
P: Com ha afectat específicament el tancament de l'estret d'Ormuz els costos d'enviament de la Xina a Turquia?
A: El transport marítim de mercaderies a Istanbul FCL ha augmentat entre un 12 i un 26% respecte als nivells previs a la crisi del quart trimestre del 2025. El transport aeri ha augmentat al voltant d'un 22%. La interrupció s'està traduint en desviaments de vaixells al Cap de Bona Esperança, augment dels preus del combustible i recàrrecs per risc de guerra, tot això afegit a la tarifa de mercaderies normal.
P: El transport de mercaderies per ferrocarril de la Xina a Turquia és una alternativa viable durant l'actual interrupció?
R: Sí. El ferrocarril a través del corredor de la Nova Ruta de la Seda és ara la millor alternativa aïllada de la interrupció d'Ormuz, amb preus estables i durades de viatge de 6 a 9 dies. "A mesura que més expedidors canvien al ferrocarril, la capacitat es redueix, per la qual cosa es recomana reservar amb antelació".
P: Quant de temps persistiran les elevades tarifes de transport de mercaderies actuals?
A: La majoria de les previsions de la indústria tracten la interrupció actual com un estat continu fins al 2026, no com un petit incident a curt termini. La UNCTAD preveu una major desacceleració econòmica i uns costos d'enviament elevats, tret que la situació geopolítica millori significativament. «Una planificació prudent és prendre les taxes actuals com a cas base.
P: Què he de dir al meu comprador turc sobre els terminis de lliurament ara mateix?
A: Per al transport marítim, afegiu un marge de 10-15 dies a les estimacions de temps de trànsit anteriors a la crisi. Nota: La majoria de les principals companyies aèries han deixat de fer ruta pel Canal de Suez. Les alternatives realistes són la ruta del Cap de Bona Esperança o el ferrocarril, i les expectatives de lliurament s'haurien de canviar en conseqüència.
P: Com pot ajudar Topway Shipping amb la logística entre la Xina i Turquia en l'entorn actual?
A: Quins serveis logístics oferiu? R: Topway Shipping ofereix una gamma completa de solucions logístiques, incloent-hi transport marítim FCL i LCL, transport de primera etapa des de proveïdors xinesos, emmagatzematge a l'estranger, despatx de duanes a Turquia i lliurament d'última milla. Amb més de 15 anys d'experiència en logística global, Topway ofereix informació de tarifes en temps real i flexibilitat d'enrutament per ajudar els clients a navegar per la volatilitat actual del mercat.
