
USEC cijene prelaze 10,000 dolara, dok europske cijene padaju na 3,800 dolara: Velika divergencija pomorskog prijevoza u 2026. godini
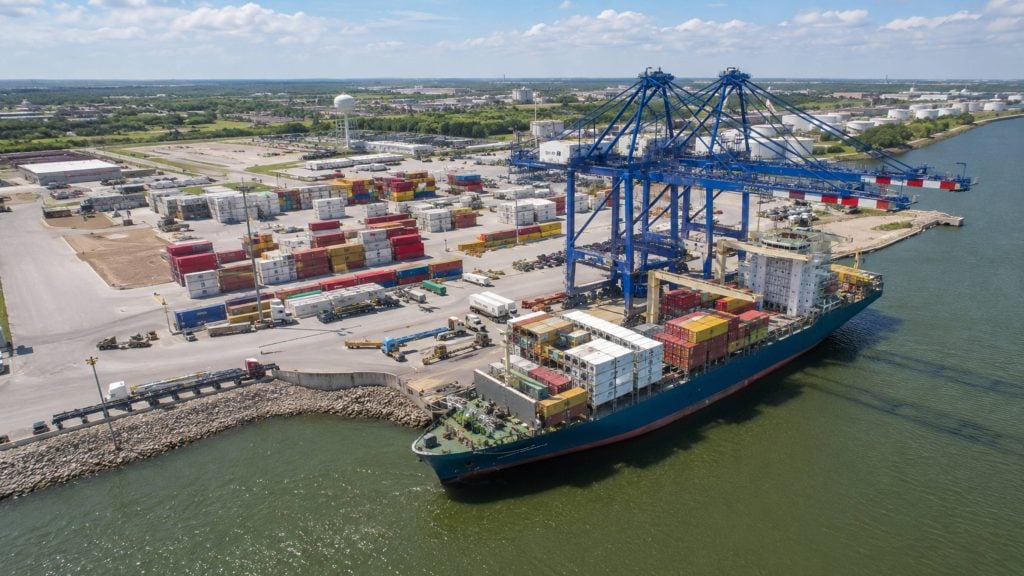
Kontejnerski prijevoz krajem kolovoza 2026. manje izgleda kao jedno globalno tržište, a više kao dva odvojena tržišta koja se kreću u suprotnim smjerovima. Na transpacifičkoj strani, cijene na istočnoj obali SAD-a probile su psihološku granicu od 10,000 dolara po kontejneru od 40 stopa, a neke spot cijene sada dosežu iznad 11,500 dolara. Na drugoj strani svijeta, azijsko-europska trgovina čini upravo suprotno, s cijenama kontejnera od 40 stopa koje padaju prema 3,800 dolara dok se prijevoznici bore s popunjavanjem brodova na prenatrpanoj ruti. Za špeditere, uvoznike i vlasnike tvornica koji pokušavaju planirati pošiljke za četvrto tromjesečje, ovo podijeljeno tržište postaje jedna od ključnih priča godine, a razumijevanje zašto se to događa jednako je važno kao i praćenje glavnih brojki.
Ovaj članak analizira što zapravo potiče porast broja putnika na istočnoj obali SAD-a, zašto je Panamski kanal odjednom postao najužije čvorište u globalnom brodarstvu, kako prijevoznici reagiraju s GRI-jevima i dodatnim naknadama za kanale te zašto Europa priča potpuno drugačiju priču. Također ćemo pogledati što sve to znači za brodare koji rezerviraju prostor u sljedećih šest do osam tjedana i kako logistički partner može pomoći u apsorpciji dijela volatilnosti.
SCFI pregled: Što brojke zapravo pokazuju
Šangajski indeks kontejnerskog tereta (SCFI) sada bilježi nekoliko uzastopnih tjedana rasta, gotovo u potpunosti potaknut dvjema sjevernoameričkim rutama. Prema najnovijim očitanjima Šangajske brodarske burze, kompozitni indeks se sredinom kolovoza popeo iznad 3,300 bodova, pri čemu je ruta Daleki istok - istočna obala SAD-a s velikom razlikom prednjačila u odnosu na sve ostale rute. U međuvremenu, rute Daleki istok - Europa i Daleki istok - Mediteran tiho vraćaju dobitke iz tjedna u tjedan, obrazac koji traje već više od mjesec dana.
Donja tablica sažima putanju koja je dovela tržište do ove točke, na temelju najnovijih tjednih objava SCFI-a i najnovijih spot kotacija koje sada kruže među prijevoznicima i špediterima.
| Staza | Jedinica | Početak kolovoza 2026. | Sredina kolovoza 2026. | Kraj kolovoza 2026. (najkasnije) |
| Daleki istok – zapadna obala SAD-a | USD/FEU | $6,229 | $6,714 | $ 7,250 - $ 7,700 |
| Daleki istok – istočna obala SAD-a | USD/FEU | $9,054 | $9,568 | 10,000 USD - 11,500 XNUMX USD + |
| Daleki istok – Sjeverna Europa | USD/TEU | $3,039 | $2,945 | ~3,800 USD/FEU* |
| Daleki istok – Mediteran | USD/TEU | $4,189 | $3,929 | daljnji pad |
*Cijena za Europu se na SCFI panelu obično kotira po TEU-u, ali tržišne cijene koje špediteri vide za kontejnere od 40 stopa sada su pale na oko 3,800 USD, što naglašava koliko je ta ruta postala mekša u odnosu na Sjevernu Ameriku.
Ono što se ističe nije samo razina cijene na istočnoj obali SAD-a, već i brzina rasta. Cijena dionice koja je krajem srpnja iznosila oko 9,000 dolara po FEU porasla je za više od 1,000 do 2,000 dolara u nekoliko tjedana, a prognozeri nekoliko prijevoznika i analitičkih tvrtki sada vjeruju da bi se granica od 11 000 dolara mogla testirati prije nego što završi vrhunac sezone. Neki analitičari otišli su dalje, sugerirajući da bi, ako se ograničenja Panamskog kanala pooštre kako je planirano sredinom rujna, spot cijene na ovoj dionici mogle značajno premašiti 11 000 dolara po FEU.
Zašto kamatne stope na istočnoj obali SAD-a nastavljaju rasti
Tri sile istovremeno djeluju na transpacifičku trgovinu prema istoku, i upravo je kombinacija tih čimbenika, a ne jedan jedini, uzrokovala tako visoke stope. Prva je izravna potražnja u vrhuncu sezone. Trgovci na malo i proizvođači unaprijed su naručili robu prije tradicionalnog jesenskog razdoblja za ponovno zalihe, a s obzirom na to da je carinska politika u SAD-u još uvijek nestabilna, mnogi uvoznici radije bi ranije premjestili teret nego riskirali promjenu politike koja bi mogla dovesti pošiljku usred oceana.
Drugi faktor je disciplina prijevoznika u pogledu kapaciteta. Umjesto dodavanja brodova kako bi zadovoljili veću potražnju, glavne brodarske linije otkazuju plovidbe i zatvaraju kapacitete kako bi održale visoku iskorištenost - a time i moć određivanja cijena. Izvješća iz industrije sugeriraju da je u posljednja dva tjedna otkazano otprilike deset transpacifičkih plovidbi, a za sljedeći tjedan planirano je još nekoliko praznih plovidbi. Brodovi su također preskočili određene luke nakon što su ih ranije u sezoni poremetili tajfuni, što je dodatno poremetilo rasporede i, u nekim slučajevima, stvorilo potražnju za obnavljanjem zaliha nakon što se usluga nastavi.
Treći i najnoviji faktor je Panamski kanal, koji detaljno obrađujemo u nastavku. Budući da veliki dio tereta iz Azije prema istočnoj obali SAD-a prolazi kanalom, a ne preko Sueskog kanala koji prolazi isključivo kroz vodu ili se prevozi željeznicom sa zapadne obale, svako ograničenje propusnosti kanala izravno utječe na kapacitet istočne obale, a time i na cijene na istočnoj obali.
Stiskivanje Panamskog kanala: Suša, kvote i skok u redu od 4 milijuna dolara
Uprava Panamskog kanala (ACP) krajem kolovoza potvrdila je da će smanjiti dnevni tranzit plovila počevši od rujna zbog smanjene količine oborina povezane s intenziviranjem El Niña. Manje oborina znači nižu razinu vode u rezervoarima koji opskrbljuju prevodnice kanala, a niža razina vode znači da manje plovila - a u nekim slučajevima i plovila s manjim teretom - može sigurno proći svaki dan.
| Datum stupanja na snagu | Neopanamax brave | Panamax brave | Ukupni dnevni tranziti |
| Trenutno (prije rujna) | ~ 10 | ~ 26 | ~ 36 |
| Od 3 | 9 | 25 | 34 |
| Od 15 | 9 | 23 | 32 |
ACP je također signalizirao da bi mogao obustaviti cijeli ili dio svog sustava aukcija za prethodnu rezervaciju ako se uvjeti dodatno pogoršaju te nastavlja kontinuirano pratiti količinu oborina i razinu akumulacija. Ovo nije prvi put da se kanal suočava s ovom situacijom - slično smanjenje uzrokovano sušom smanjilo je dnevni tranzit s 38 na 22 u 2023. - ali ovogodišnje pooštravanje događa se točno usred vrhunca sezone plovidbe, što utjecaj čini daleko vidljivijim na vozarine.
Posljedice su bile dramatične. Reuters i kineski stručni tisak izvijestili su da je posljednjih dana više od 130 brodova čekalo u redu za prolaz kanalom, s prosječnim vremenom čekanja u smjeru sjevera koje se proteže na gotovo devet dana. Cijene zajamčenog prolaza na aukcijama, koje su se prije poremećaja kretale oko 135,000 do 140,000 dolara po rezervaciji, navodno su skočile na otprilike 385,000 dolara, a u nekoliko ekstremnih slučajeva prijevoznici su platili između 4 i 4.6 milijuna dolara samo kako bi osigurali prioritetni prolaz za jedan brod. Sam direktor kanala opisao je situacije u kojima se čak osamnaest brodova natjecalo za jedan prioritetni prolaz određenog dana.
Za kontejnersku liniju, takav trošak ne ostaje u bilanci - prenosi se izravno na vlasnika tereta u obliku dodatne naknade za tranzit kanalom, što se upravo počelo događati na cijelom tržištu.
Dodatne naknade za prijevoznike i GRI-ji dolijevaju ulje na vatru
Uz temeljna povećanja cijena, nekoliko velikih prijevoznika uvelo je dodatne naknade vezane uz kanale i opća povećanja cijena (GRI) posebno usmjerena na istočnu obalu i obalu Meksičkog zaljeva. MSC i Hapag-Lloyd uveli su dodatne naknade za tranzit kanalom u rasponu od 100 do 300 USD po TEU-u za pogođene usluge, dok je CMA CGM najavio da će se njihova dodatna naknada povećati na 500 USD po TEU-u od sredine rujna. Odvojeno, nekoliko prijevoznika uvelo je kolovoške GRI-jeve s ciljem obnove razina cijena uoči jesenskog vrhunca.
| Prijevoznik | Akcijski | Približan iznos |
| Zimzelen | Kolovoz GRI | +3,000 USD/FEU |
| HMM | Kolovoz GRI | +3,000 USD/FEU |
| CMA CGM | Kolovoz GRI | +2,000 USD/FEU |
| Yang ming | Kolovoz GRI | +2,000 USD/FEU |
| ZIM | Kolovoz GRI | +2,000 USD/FEU |
| Cosco | Kolovoz GRI | +1,500 USD/FEU |
| CMA CGM | Dodatak za Panamski kanal (od 10. rujna) | 500 USD/TEU |
| MSC / Hapag-Lloyd | Dodatak za Panamski kanal | 100–300 USD/TEU |
Neće se svaki objavljeni GRI zadržati na punoj vrijednosti nakon što započnu pregovori s velikim brodarima, a špediteri bi trebali očekivati određeno ublažavanje oko rubova ovih glavnih brojki. Ipak, smjer je nepogrešiv: prijevoznici koriste svaku dostupnu polugu - neizravne plovidbe, dodatne naknade za kanale i GRI-je - kako bi podigli cijene na istočnoj i obali Meksičkog zaljeva, dok im potražnja i ograničenja kanala daju polugu za to.
U međuvremenu u Europi: Sasvim drugačija priča
Bilo bi lako pretpostaviti da ako cijene u Sjevernoj Americi rastu, ostatak tržišta kontejnera mora činiti isto. Europa dokazuje suprotno. Rute Daleki istok - Sjeverna Europa i Daleki istok - Mediteran padaju već više od mjesec dana, čak i dok prijevoznici na istim brodovima također opslužuju Sjevernu Ameriku. Neke tržišne cijene na europskoj ruti sada su pale na oko 3,800 dolara po kontejneru od 40 stopa, razina koja u nekim slučajevima jedva pokriva operativne troškove nakon što se uračunaju naknade za skladištenje i lučke pristojbe.
Razlozi su uglavnom strukturni, a ne sezonski. Kapacitet plovila raspoređenih na azijsko-europskim linijama posljednjih je mjeseci rastao brže od potražnje za teretom, a za razliku od transpacifičkog prometa, prijevoznici su bili sporiji ili manje sposobni ispuniti dovoljno plovidbi kako bi ponovno uravnotežili ponudu i potražnju. Potražnja potrošača u dijelovima Europe također je bila slabija nego u SAD-u, a bez iste tarifno vođene dinamike unaprijednog utovara koja je povukla narudžbe na američkom tržištu, bilo je manje hitnosti koja je tjerala brodare da rezerviraju rano ili plate za prostor.
Ovo odstupanje koristan je podsjetnik da su globalni brodarski kapaciteti zamjenjivi u teoriji, ali ne uvijek u praksi. Prijevoznik ne može jednostavno preko noći premjestiti brod s nedovoljno učinkovite europske linije na petlju na istočnoj obali - mrežne obveze, rotacije luka i sporazumi o savezništvu ograničavaju brzinu preraspodjele kapaciteta. Rezultat je, barem zasad, tržište oceanskog prijevoza u dvije brzine: Sjeverna Amerika se zagrijava, Europa se hladi.
Što odstupanje znači za brodare i špeditere
Za tvrtke koje prevoze teret na istočnu obalu SAD-a, praktična realnost je trenutno takva da bi se cijene mogle povećati prije nego što se snize. S obzirom na to da se kvote za kanale dodatno pooštravaju 15. rujna, a potražnja u vrhuncu sezone i dalje funkcionira kroz sustav, prijevoznici s fleksibilnošću trebali bi pažljivo razmisliti hoće li sada rezervirati prostor, čak i uz povišene cijene, umjesto da se kockaju s povlačenjem koje možda neće nastupiti prije nego što njihova roba bude potrebna za prijevoz.
Vrijedi ponovno razmotriti i fleksibilnost ruta. Neki brodari istražuju ulazak na zapadnu obalu u kombinaciji sa željezničkim ili kamionskim prijevozom do unutrašnjosti, pa čak i tržišta istočne obale, kao djelomičnu zaštitu od izloženosti Panamskom kanalu, budući da cijene na zapadnoj obali, iako rastu, ostaju znatno ispod razina na istočnoj obali. Drugi ponovno razmatraju rute preko Sueskog kanala gdje to vrijeme tranzita dopušta. Nijedna opcija u potpunosti ne eliminira pritisak na troškove, ali obje mogu smanjiti izravnu izloženost dodatnim naknadama za kanal.
Na europskoj strani vrijedi suprotno pitanje. Špediteri koji prevoze teret u EU ili UK trenutno imaju neuobičajenu prednost za pregovaranje o povoljnim cijenama, a špediteri izvještavaju da su prijevoznici u nekim slučajevima spremniji nego inače razgovarati o fleksibilnim uvjetima rezervacije samo kako bi brodovi ostali puni. Hoće li se ta prednost zadržati u četvrtom tromjesečju uvelike će ovisiti o tome hoće li se europska potražnja povećati i hoće li prijevoznici konačno početi povlačiti kapacitete iz trgovine kako bi obranili razinu cijena.
Kako Topway Shipping pomaže klijentima da se snađu u nestabilnosti
Upravo je takva volatilnost okruženje u kojem iskusni partner za prijevoz tereta zarađuje svoju vrijednost. Od 2010. godine, Topway Shipping, sa sjedištem u Shenzhenu u Kini, profesionalni je pružatelj prekograničnih logističkih rješenja za e-trgovinu, a osnivački tim tvrtke ima više od 15 godina iskustva u međunarodnoj logistici i carinjenju, s naglaskom na prijevoz između Kine i SAD-a.
Budući da Topwayeve usluge obuhvaćaju cijeli logistički lanac - prijevoz prve dionice, skladištenje u inozemstvu , carinjenje i dostavu na krajnju milju - klijenti ne moraju nagađati koji dio putovanja povećava troškove ili kašnjenje kada se cijene i vrijeme prijevoza tako naglo mijenjaju. Konkretno na strani pomorskog prijevoza, Topway nudi fleksibilne usluge prijevoza punih kontejnera (FCL) i manjih kontejnera (LCL) iz Kine do glavnih luka diljem svijeta, što pošiljateljima daje mogućnost da pravilno odrede veličinu svojih rezervacija umjesto da se pretjerano obvezuju na puni kontejner tijekom razdoblja kada se cijene na istočnoj obali mijenjaju iz tjedna u tjedan.
Ta fleksibilnost je najvažnija upravo na gore opisanoj vrsti podijeljenog tržišta. Pošiljatelj koji se ne mora obvezati na puni kontejner od 40 metara na istočnoj obali vrijednoj preko 10,000 dolara može prevoziti manje količine putem LCL-a, prateći hoće li se cijene smanjiti nakon smanjenja kvote za kanal 15. rujna, dok pošiljatelj kojem je potreban zajamčeni FCL prostor može surađivati s partnerom koji ima postojeće odnose s prijevoznicima i kapacitet rezervacija, umjesto da se sam natječe na sve uskom spot tržištu. U kombinaciji s prekomorskim skladištenjem i dostavom na zadnju milju na američkoj strani, ova struktura od početka do kraja također pomaže u apsorpciji dijela nepredvidivosti rasporeda koja proizlazi iz praznih plovidbi i kašnjenja u redu čekanja na kanalu, budući da su zalihe smještene u američkom skladištu manje izložene tranzitnom rasporedu jednog broda.
Izgledi: Što gledati tijekom rujna i listopada
Nekoliko datuma i podataka zaslužuje posebnu pozornost tijekom sljedećih šest do osam tjedana. 3. rujna i 15. rujna označavaju dva planirana smanjenja kvota za Panamski kanal, a oba će vjerojatno pokrenuti nove krugove komentara prijevoznika i moguće daljnje najave dodatnih naknada. Tjedna izvješća SCFI-a pokazat će hoće li se cijene na istočnoj obali nastaviti penjati prema rasponu od 11,000 do 11,500 dolara koji neki analitičari sada fluktuiraju ili će otpor velikih brodara prema GRI-ju početi ograničavati daljnje dobitke.
Na europskoj strani, ključno je pitanje hoće li operateri početi smanjivati značajne kapacitete kako bi zaustavili pad cijena i hoće li se prije četvrtog tromjesečja materijalizirati bilo kakav porast potražnje europskih potrošača. Ako se ništa od toga ne dogodi, europski dio tržišta mogao bi ostati tržište kupaca do kasno u jesen, čak i dok Sjeverna Amerika ostaje stabilna.
Dugoročno gledano, vodstvo uprave kanala očekuje da će El Niño, obrazac koji stoji iza ograničenja Panamskog kanala, potencijalno trajati dulje nego u prethodnim ciklusima suše, što povećava mogućnost da se ne radi samo o poremećaju od jedne četvrtine, već o stanju koje će brodari možda morati planirati za 2027. godinu. Raznolike mogućnosti rutiranja, fleksibilnost skladištenja i logistički partner sposoban za brzo prilagođavanje između FCL i LCL rješenja vjerojatno će ostati vrijedni sve dok ta neizvjesnost traje.
Zaključak
Globalno tržište kontejnera rijetko je doživjelo ovu podjelu. Cijene na istočnoj obali SAD-a iznad 10,000 dolara po FEU, Panamski kanal smanjuje dnevni tranzit usred vrhunca sezone, a prijevoznici gomilaju GRI-je i dodatne naknade na već tijesno transpacifičko tržište - sve dok Europa tiho klizi prema 3,800 dolara po FEU zbog slabe potražnje i viška kapaciteta. Za brodare, lekcija nije samo juriti najnižu ponudu bilo kojeg dana, već razumjeti koje sile pokreću svaku traku i izgraditi dovoljno fleksibilnosti u usmjeravanju, vrsti kontejnera i skladištenju kako bi apsorbirali bilo koji smjer u kojem se određena trgovina sljedeće kreće. Suradnja s logističkim partnerom koji posluje u cijelom lancu, od prijevoza prve dionice preko carinjenja do isporuke na krajnju milju, praktičan je način upravljanja tom fleksibilnošću bez potrebe za osobnim praćenjem svake cijene aukcije kanala i objave dodatne naknade prijevoznika.
Pitanja i odgovori
P: Zašto je stopa na istočnoj obali SAD-a premašila 10,000 USD po FEU?
O: Kombinacija snažne potražnje u sezoni, discipline u kapacitetu prijevoznika kroz zatvorene plovidbe i rujanskih smanjenja tranzita Panamskog kanala smanjila je efektivni kapacitet na ruti istovremeno s porastom potražnje, što je znatno povećalo spot cijene.
P: Što se točno mijenja u Panamskom kanalu u rujnu 2026.?
Dnevni tranziti plovila smanjuju se s oko 36 na 34 počevši od 3. rujna, a zatim na 32 počevši od 15. rujna, zbog nižih razina vode u rezervoarima povezanih s intenziviranjem El Niña.
P: Zašto cijene na europskim rutama padaju, dok cijene na američkim rutama rastu?
A: Trgovina između Azije i Europe ima veći kapacitet plovila nego što trenutna potražnja za teretom može apsorbirati, a prijevoznici su sporije isplovljavali bez tereta na toj ruti, dok je potražnja u SAD-u porasla zbog carinske nesigurnosti i obnavljanja zaliha u sezoni.
P: Trebaju li pošiljatelji sada rezervirati prostor na istočnoj obali SAD-a ili pričekati?
S obzirom na planirano smanjenje kvote za kanal 15. rujna i nastavak aktivnosti GRI-a, brodarima s teretom koji se mora premjestiti u bliskoj budućnosti općenito je bolje da ranije osiguraju prostor nego da čekaju povlačenje koje možda neće stići prije roka koji im je potreban.
P: Kako vam Topway Shipping može pomoći tijekom ovakve nestabilnosti cijena?
A: Topway Shipping nudi fleksibilan prijevoz FCL i LCL morskim putem iz Kine do glavnih svjetskih luka, uz prijevoz na prvoj dionici, prekomorsko skladištenje, carinjenje i dostavu na krajnju destinaciju, omogućujući pošiljateljima da pravilno odrede veličinu rezervacija i smanje izloženost nestabilnosti bilo koje pojedine rute.
