
Perché la Cina ha registrato il suo miglior mese di sempre per il trasporto merci, nonostante i dazi record?
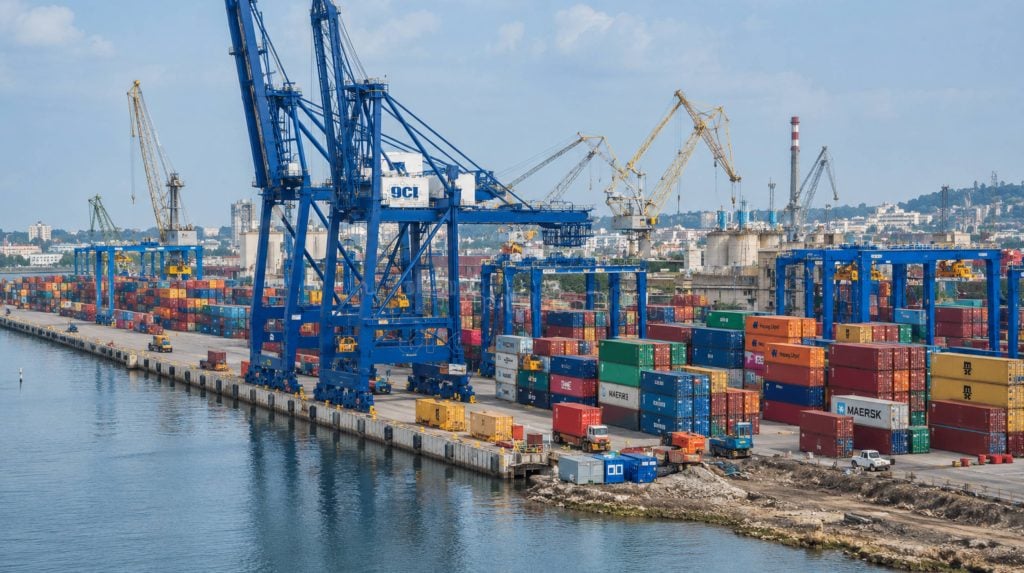
Per sei anni consecutivi, l'ipotesi di lavoro nel settore delle spedizioni è stata semplice: con l'aumento dei dazi sulle merci di origine cinese, la quota della Cina nel mercato delle importazioni statunitensi si sarebbe ridotta. Nel luglio 2026, i dati si sono rifiutati di confermare questa previsione. I porti marittimi americani hanno movimentato 2.5 milioni di TEU (unità equivalenti a venti piedi) di merci containerizzate, il quarto totale più alto mai registrato per il mese di luglio, e all'interno di questa cifra si celava un dato ancora più sorprendente: 873,129 TEU provenivano dalla sola Cina, il volume mensile più alto da questa singola origine in un intero anno. Questo è accaduto nello stesso mese in cui Washington ha attivato uno dei regimi tariffari più ampi nella storia della Sezione 301, che copre circa il 99.4% del valore totale delle importazioni statunitensi.
Per chiunque si occupi di prenotazioni di trasporto marittimo, gestione dello sdoganamento o pianificazione dello stoccaggio attraverso il Pacifico, questo non è un dettaglio trascurabile. È un segnale che l'intero ritmo del commercio transpacifico è cambiato. L'alta stagione non segue più il calendario del commercio al dettaglio, ma quello delle tariffe. Questo articolo analizza nel dettaglio cosa è realmente accaduto a luglio, perché le esportazioni cinesi di merci containerizzate continuano a resistere alla pressione tariffaria, cosa significano questi dati per il resto del 2026 e come spedizionieri e importatori possono pianificare in base a una catena di approvvigionamento che ora si basa sulle scadenze imposte dalle normative piuttosto che sulle stagioni dello shopping natalizio.
Un rimbalzo del carico che nessuno si aspettava del tutto.
Il dato principale, 2.5 milioni di TEU, rientra comodamente nell'intervallo tra 2.4 e 2.6 milioni di TEU che gli economisti delle importazioni hanno storicamente associato al picco della stagione delle spedizioni. In circostanze normali, ciò suggerirebbe un andamento normale: i rivenditori che riforniscono gli scaffali in vista delle festività autunnali e invernali. Ma la tempistica racconta una storia diversa. Descartes Systems Group, il cui rapporto mensile sulle spedizioni è attentamente monitorato in tutto il settore della logistica, ha osservato che questo volume non ha quasi nulla a che fare con la merce natalizia e quasi tutto a che fare con la scadenza imposta dai dazi doganali il 24 luglio.
Il dato più significativo riguarda il volume di merci provenienti dalla Cina. Con 873,129 TEU, luglio 2026 si è attestato circa il 15% al di sotto del picco mensile storico di 1,022,913 TEU registrato a luglio 2024, eppure è stato di gran lunga il mese migliore per le merci provenienti dalla Cina nei dodici mesi precedenti, superando con ampio margine tutti i mesi del primo semestre del 2026. Reuters ha riassunto la realtà dei fatti in modo schietto nella sua copertura del comunicato stampa di Descartes: la Cina continua a inviare più merci containerizzate negli Stati Uniti di qualsiasi altro Paese, dazi a parte.
| Metrico | Luglio 2026 | Confronto anno su anno |
| Importazioni totali di container negli Stati Uniti | 2.5 milioni di TEU | Quarto mese di luglio con il valore più alto mai registrato. |
| Importazioni di origine cinese | 873,129 teu | In calo di circa il 15% rispetto al picco di luglio 2024; il mese con il valore più alto dell'anno. |
| Importazioni totali dall'inizio dell'anno | Approssimativamente piatto | 0.9% in meno rispetto allo stesso periodo del 2025 |
| Quota cinese delle importazioni di container negli Stati Uniti | ~ 35% | In calo rispetto al picco del 2022 pari a circa il 41% |
Il messaggio chiave per chi pianifica i trasporti è che i dati grezzi sui volumi possono nascondere la vera ragione che li determina. Un mese che a prima vista sembra un normale periodo di punta è stato, in realtà, una corsa contro il tempo per rispettare una scadenza legale, e questa distinzione è di fondamentale importanza per come gli spedizionieri dovrebbero interpretare i mesi successivi.
Cosa è cambiato il 24 luglio: la transizione tariffaria alla base dell'impennata
Per capire perché la situazione di luglio si sia presentata in quel modo, è utile ripercorrere la cronologia degli eventi che hanno portato a tale decisione. La storia inizia con una sentenza della Corte Suprema del 20 febbraio 2026, in cui la Corte ha invalidato l'utilizzo dell'International Emergency Economic Powers Act come base per l'autorizzazione all'applicazione dei dazi. Nel giro di poche ore, l'amministrazione ha virato verso uno strumento legale diverso e più datato.
Sezione 122: Il supplemento di emergenza scaduto
La Casa Bianca ha invocato la Sezione 122 del Trade Act del 1974, una legge che consente l'applicazione di un sovrapprezzo temporaneo sulle importazioni per far fronte ai problemi della bilancia dei pagamenti, ma ne limita la durata a 150 giorni senza possibilità di proroga tramite proclama. Il sovrapprezzo globale del 10% che ne è derivato è entrato in vigore il 24 febbraio ed è stato successivamente aumentato al 15%, il limite massimo previsto dalla legge. Poiché la durata della Sezione 122 è stata stabilita dal Congresso e non dalla discrezionalità dell'esecutivo, la sua data di scadenza, fissata al 24 luglio, è stata resa pubblica con largo anticipo, fornendo così agli importatori una scadenza entro cui pianificare le proprie attività.
Sezione 301: La clausola di sostituzione senza scadenza
Alle 12:01 ora della costa orientale degli Stati Uniti, il 24 luglio, nello stesso istante in cui la Sezione 122 è scaduta, il Rappresentante per il Commercio degli Stati Uniti ha attivato un nuovo regime ai sensi della Sezione 301, questa volta incentrato sulla questione del lavoro forzato. La struttura prevede un sistema a due livelli: un'aliquota del 10% per le economie con protezioni parziali contro il lavoro forzato sulle importazioni e del 12.5% per tutte le altre, che comprende circa 60 economie che insieme rappresentano circa il 99.4% del valore totale delle importazioni statunitensi. Il processo che ha portato a questa decisione non è stato privo di controversie. A marzo, l'USTR ha avviato 60 indagini parallele, ha tenuto udienze pubbliche durante l'estate, durante le quali hanno testimoniato oltre 100 persone, e ha esaminato oltre 1,600 commenti scritti prima di finalizzare le aliquote. A differenza della precedente, la Sezione 301 non ha una data di scadenza, ed è proprio per questo che 25 procuratori generali e governatori statali hanno intentato causa presso la Corte di Commercio Internazionale degli Stati Uniti il 4 agosto, sostenendo che i dazi eccedono l'autorità della legge. Le dichiarazioni doganali presentate secondo il nuovo regime attualmente non prevedono un meccanismo di rimborso in caso di esito positivo del ricorso, a differenza del sistema di rimborso automatizzato che il CBP aveva implementato per le tariffe precedentemente basate sull'IEEPA.
| Data (2026) | Event | Tasso / Ambito |
| Feb 20 | La Corte Suprema annulla l'autorità tariffaria dell'IEEPA | - |
| Feb 24 | Sezione 122, supplemento globale attivato | 10%, poi aumentato al 15% |
| 24 luglio, 12:01 | L'articolo 122 scade; entrano in vigore le tariffe sul lavoro forzato previste dall'articolo 301. | 10-12.5%, circa 60 economie, 99.4% del valore delle importazioni |
| agosto 4 | 25 procuratori generali statali hanno intentato causa presso la Corte per il Commercio Internazionale. | Ricorso legale pendente |
| agosto 19 | Entrano in vigore le tariffe previste dalla Sezione 338 sulle merci canadesi. | Nuovo punto critico per le catene di approvvigionamento legate al Canada |
Ognuna di quelle date ha funzionato come segnale di domanda per gli importatori in un modo che il sentiment dei consumatori semplicemente non fa. Questa è la spiegazione meccanica del perché luglio sembrava alta stagione anche se era guidato da avvocati e spedizionieri doganali piuttosto che dagli acquirenti.
Perché la Cina domina ancora il commercio di container verso gli Stati Uniti
Dopo sei anni di tariffe in aumento, quattro diverse autorità legali e una sentenza della Corte Suprema, la Cina rimane il principale paese fornitore di importazioni containerizzate negli Stati Uniti, con un margine che nessun altro paese fornitore si avvicina a eguagliare. Un documento di lavoro della Banca Mondiale che ha monitorato la guerra commerciale 2018-2022 ha rilevato che la quota cinese delle importazioni statunitensi è diminuita dal 21.6% al 16.3% in quel periodo, un cambiamento reale ma che ha comunque lasciato la Cina saldamente al primo posto.
La tendenza più recente racconta una storia simile. La quota della Cina nelle importazioni di container negli Stati Uniti è scesa da un picco di circa il 41% all'inizio del 2022 a circa il 35% a luglio 2026. Un sondaggio McKinsey condotto a maggio 2025 tra i leader della catena di approvvigionamento ha rilevato che il 77% degli intervistati aveva spostato almeno parte dell'approvvigionamento dalla Cina verso Vietnam, India, Messico e altre alternative, una strategia ampiamente nota nel settore come Cina+1. Questa cifra sembra eclatante finché non si nota la precisazione: "parte dell'approvvigionamento". La diversificazione è diventata la prassi operativa per la maggior parte dei grandi importatori, ma non si è nemmeno avvicinata a sostituire la base manifatturiera cinese.
La ragione è di natura strutturale, non politica. Le reti di fornitori cinesi, le infrastrutture portuali, la forza lavoro qualificata e la capacità produttiva in migliaia di categorie di prodotti hanno richiesto decenni per essere costruite, e attualmente nessun singolo mercato alternativo offre la stessa combinazione di scala, velocità e costi in così tante categorie contemporaneamente. La diversificazione è reale, ma è più lenta e costosa da attuare di quanto la retorica della politica commerciale spesso lasci intendere.
Il manuale del caricamento anticipato: come gli spedizionieri hanno pianificato la corsa
I rivenditori non hanno aspettato l'ultimo minuto per reagire alla scadenza del 24 luglio. Secondo un report di Reuters del 10 agosto, Walmart, Amazon e Home Depot, che insieme rappresentano circa la metà di tutte le importazioni di container negli Stati Uniti, sono state tra le aziende più aggressive nell'anticipare i propri ordini di acquisto per sdoganare la merce prima dell'entrata in vigore delle nuove tariffe. Questo comportamento è un esempio perfetto di quello che i ricercatori nel campo della supply chain chiamano effetto frusta, in cui un singolo segnale esterno, in questo caso una scadenza legale anziché un picco di domanda, provoca un comportamento amplificato e sincronizzato lungo l'intera catena logistica.
Uno studio di Ivanova e Dolguib del giugno 2025, pubblicato sull'International Journal of Production Research, ha descritto con precisione questa dinamica, caratterizzando le interruzioni causate dai dazi doganali come una combinazione di effetti immediati e ritardati che si propagano a cascata tra i vari settori, innescando risposte di resilienza a breve termine e adattamenti strutturali a lungo termine. Jonathan Gold della National Retail Federation lo ha espresso in modo più chiaro nel rapporto Global Port Tracker dell'organizzazione, pubblicato il 7 agosto, osservando che l'inizio anticipato dell'alta stagione di quest'anno rifletteva l'arrivo di merci prima dell'entrata in vigore delle modifiche tariffarie, aggravato da altre interruzioni, tra cui il conflitto in corso nello Stretto di Hormuz.
Ciò che rende questo schema significativo per gli spedizionieri è che non si tratta più di una risposta isolata a un singolo shock tariffario. È diventato il ritmo operativo predefinito del commercio transpacifico, ripetendosi a ogni importante transizione politica da quando sono iniziati i primi aumenti tariffari anni fa.
Tariffe di trasporto e pianificazione dei percorsi: i costi nascosti dietro le cifre
Anticipare le spedizioni prima di una scadenza è raramente economico. Gli importatori che hanno affrettato le spedizioni prima del 24 luglio hanno pagato le tariffe di trasporto transpacifiche in vigore, oltre al dazio stesso, e tali tariffe erano già ben al di sopra dei livelli pre-2025. Diversi fattori di disturbo si sono sommati contemporaneamente in prossimità della scadenza: l'aumento del rischio nello Stretto di Hormuz, le restrizioni più severe sul pescaggio al Canale di Panama e il continuo dirottamento delle rotte lontano dal Mar Rosso. Nel suo rapporto dell'agosto 2026, Descartes ha descritto il contesto come uno scenario in cui questi fattori, nel loro insieme, stavano attivamente influenzando i costi di trasporto, le decisioni di instradamento e le strategie di approvvigionamento in tutto il settore.
Uno studio del 2025 pubblicato sul Journal of Supply Chain Management dal ricercatore Miller ha rilevato che questo tipo di anticipazione dei prezzi, guidata dai dazi doganali, non è distribuito uniformemente tra le diverse categorie di prodotti. I veicoli passeggeri e i prodotti farmaceutici hanno mostrato il comportamento di anticipazione più pronunciato, mentre l'abbigliamento e i beni per la casa in generale ne hanno mostrato un'incidenza relativamente minore. Tale asimmetria ha conseguenze concrete per i consumatori, poiché le categorie in cui i prezzi sono meno flessibili, ovvero i beni di maggior valore con meno alternative, sono proprio quelle in cui i costi cumulativi di dazi, tariffe di trasporto elevate e sovrapprezzi di spedizione imposti dalle scadenze gravano maggiormente.
Per gli spedizionieri, questo è l'aspetto della storia che raramente emerge nel conteggio dei TEU, ma che si riflette immediatamente nei budget dei clienti. Una spedizione che viene sdoganata in tempo, ma con tariffe di trasporto elevate e sovrapposte a una nuova tariffa doganale, non rappresenta un vantaggio per l'importatore, anche se la merce è arrivata a destinazione entro la scadenza.
Che aspetto avrà agosto e i giorni successivi: Una notte da leoni
L'incentivo che ha alimentato la corsa agli acquisti di luglio è scaduto nel momento in cui è terminata la Sezione 122, e i dati ne riflettono già il rallentamento. Il Global Port Tracker di NRF e Hackett Associates, pubblicato il 7 agosto, prevede un calo costante dei volumi di importazione per tutto l'autunno, poiché le scorte elevate accumulate durante la fase di pre-ordine riducono la necessità di nuovi ordini a breve termine.
| Mese (2026) | Volume previsto | Cambiamento di anno in anno |
| Agosto | 2.22 milioni di TEU | -4.2% |
| Settembre | 2.16 milioni di TEU | + 2.8% |
| Ottobre | 2.13 milioni di TEU | + 2.7% |
| Novembre | 2.03 milioni di TEU | + 0.3% |
Il totale previsto per l'intero anno 2026 si attesta a circa 25.5 milioni di TEU, sostanzialmente invariato rispetto ai 25.4 milioni del 2025. Questa stabilità a livello annuale nasconde una reale volatilità, caratterizzata da un'aggressiva fase di pre-emissione prima di ogni transizione normativa, seguita da un periodo di inattività, durante il quale le scorte vengono consumate anziché reintegrate, fino alla scadenza successiva. La NRF ha tenuto a precisare che questo calo non equivale a una carenza per le festività; i rivenditori sono generalmente in grado di disporre di scorte sufficienti per la stagione. Rappresenta piuttosto un'ulteriore compressione di quello che un tempo era un picco estivo ampio e prevedibile, in una finestra temporale più ristretta e condizionata dalle normative.
Un'altra scadenza è già in calendario. Le tariffe previste dalla Sezione 338 sulle merci canadesi entreranno in vigore il 19 agosto e, storicamente, questa data da sola potrebbe innescare una versione ridotta della corsa agli acquisti di luglio per quella parte di importatori le cui catene di approvvigionamento passano attraverso il Canada.
Cosa significa questo per gli spedizionieri e gli importatori
La conseguenza pratica per chiunque prenoti trasporti transpacifici è che la pianificazione delle scorte basata sul vecchio periodo di punta di settembre-ottobre non è più un modello affidabile. I cicli di pianificazione devono ora essere basati sul calendario legale e normativo di Washington e Pechino, non sul Black Friday.
Parallelamente, aumentano anche i costi di conformità. Sul versante cinese, l'Amministrazione generale delle dogane ha ampliato gli accordi di riconoscimento reciproco tra operatori economici autorizzati (AEO) e ha continuato a implementare sistemi di rimborso fiscale senza supporto cartaceo, insieme a nuovi standard nazionali per gli ordini di consegna elettronici e i manifesti di importazione, entrati in vigore il 1° agosto. Sul versante di destinazione, il Sistema di controllo delle importazioni 2 (ICC2) dell'UE ha introdotto il 3 agosto un elenco aggiornato di parole da escludere (stop-word list) che rifiuta descrizioni di merci troppo generiche come "parti", "attrezzature" o "prodotti chimici", richiedendo agli spedizionieri di uniformare le descrizioni dei prodotti nella fattura commerciale, nella distinta di imballaggio e nelle istruzioni di spedizione. Il Messico ha inoltre avvertito che informazioni inaccurate sui manifesti possono comportare sanzioni superiori a 100,000 pesos, e la dogana statunitense ha segnalato che le spedizioni con documenti di esportazione non coerenti con i dati del manifesto potrebbero essere soggette a fermo.
A complicare ulteriormente la situazione, si aggiunge l'incertezza giuridica relativa alle tariffe sul lavoro forzato previste dalla Sezione 301. Poiché non esiste un meccanismo di rimborso definito in caso di esito positivo dell'attuale ricorso in tribunale, gli importatori che presentano oggi le dichiarazioni doganali si assumono di fatto un rischio legale inesistente con la precedente struttura tariffaria. Per gli spedizionieri, questo è il momento di essere il punto di riferimento nella catena di approvvigionamento, monitorando proattivamente queste scadenze anziché reattivamente, dato che il costo del mancato rispetto di una data di transizione, in termini di tariffe, premi di trasporto o sanzioni per inadempienza, ricade ora interamente su chi gestisce la prenotazione.
Come Topway Shipping ti aiuta a orientarti in una catena di approvvigionamento guidata dalle tariffe doganali.
È proprio in questo contesto che il valore di un partner logistico esperto tra Cina e Stati Uniti emerge in tutta la sua evidenza. Dal 2010, Topway Shipping, con sede a Shenzhen, ha costruito la propria attività attorno a soluzioni logistiche transfrontaliere per l'e-commerce, grazie a un team fondatore con oltre 15 anni di esperienza nel trasporto merci internazionale e nello sdoganamento, gran parte dei quali concentrati sul corridoio Cina-Stati Uniti, al centro delle turbolenze tariffarie di quest'anno.
Anziché lasciare che i clienti si trovino a dover gestire da soli le finestre di anticipo, le date di transizione tariffaria e i requisiti di documentazione doganale in continua evoluzione, Topway Shipping copre l'intera catena logistica, dall'inizio alla fine, dal trasporto iniziale dalle fabbriche cinesi, passando per lo stoccaggio all'estero, lo sdoganamento e la consegna dell'ultimo miglio a destinazione. Per gli spedizionieri che necessitano di movimentare rapidamente grandi volumi prima di una scadenza come il 24 luglio o il 19 agosto, o che devono ricostituire le scorte in modo efficiente una volta che la corsa all'anticipo si sarà attenuata, Topway offre anche servizi di trasporto marittimo flessibili a carico completo (FCL) e a carico parziale (LCL) dalla Cina verso i principali porti del mondo, consentendo agli importatori di aumentare o diminuire la capacità in base alle esigenze del calendario tariffario, anziché impegnarsi in volumi di spedizione rigidi con mesi di anticipo.
In un contesto di catena di approvvigionamento in cui la differenza tra sdoganare la merce prima o dopo una variazione delle tariffe può tradursi in denaro reale, avere uno spedizioniere che conosca già sia i meccanismi delle procedure di esportazione cinesi sia il panorama normativo in continua evoluzione negli Stati Uniti non è più un vantaggio, ma un requisito strutturale per rimanere competitivi.
Conclusione
Luglio 2026 ha portato un risultato davvero controintuitivo: il miglior mese per il trasporto merci in Cina in un anno, proprio nel giorno in cui gli Stati Uniti hanno attivato uno dei regimi tariffari più ampi della loro storia. La spiegazione non è che i dazi non abbiano funzionato. Piuttosto, sei anni di misure commerciali sempre più severe hanno rimodellato il ritmo del trasporto marittimo globale, anziché eliminare il ruolo della Cina. L'alta stagione ora segue il calendario legale di Washington tanto quanto quello del commercio al dettaglio, la priorità data alle spedizioni è diventata una caratteristica permanente del commercio transpacifico anziché una reazione una tantum, e l'onere della conformità su entrambe le sponde del Pacifico continua ad aumentare, anche se i volumi fluttuano di mese in mese. Per spedizionieri, importatori e venditori di e-commerce, le aziende che sapranno gestire al meglio questo contesto saranno quelle che monitoreranno le scadenze tariffarie con la stessa attenzione con cui monitorano gli orari di navigazione e che costruiranno partnership logistiche sufficientemente flessibili da assorbire il prossimo picco e la prossima flessione, quando e dove si presenteranno.
DOMANDE FREQUENTI
D: Perché la Cina ha registrato il suo miglior mese di trasporto merci del 2026 a luglio, proprio quando sono entrate in vigore le nuove tariffe?
A: L'impennata è stata determinata dalla priorità data agli acquisti. Gli importatori hanno affrettato le spedizioni verso i porti statunitensi prima della scadenza del supplemento previsto dalla Sezione 122 e dell'entrata in vigore, il 24 luglio, delle nuove tariffe sul lavoro forzato previste dalla Sezione 301, non dalla domanda legata alle festività. Il volume di merci provenienti dalla Cina ha raggiunto quota 873,129 TEU, il livello più alto in un anno, nonostante le nuove tariffe siano entrate in vigore lo stesso giorno.
D: La quota della Cina nelle importazioni di container negli Stati Uniti è in aumento o in diminuzione?
R: Si sta riducendo gradualmente, non crollando. La quota della Cina nelle importazioni di container negli Stati Uniti è diminuita da circa il 41% all'inizio del 2022 a circa il 35% nel luglio 2026, poiché un numero crescente di importatori adotta una strategia di approvvigionamento "Cina+1", ma la Cina rimane di gran lunga la principale fonte di importazioni di container negli Stati Uniti.
D: Qual è la differenza tra la vecchia tariffa di cui alla Sezione 122 e la nuova tariffa di cui alla Sezione 301?
A: La Sezione 122 era una sovrattassa globale temporanea del 10-15%, con un limite massimo di legge di 150 giorni, motivo per cui è scaduta automaticamente il 24 luglio. Il suo sostituto, una tariffa per il lavoro forzato prevista dalla Sezione 301, pari al 10-12.5% e applicabile a circa 60 economie, non ha una data di scadenza legale, sebbene sia attualmente oggetto di contestazione legale da parte di 25 procuratori generali statali.
D: Gli importatori devono aspettarsi che i volumi continuino a diminuire per il resto del 2026?
A: Sì, almeno fino all'autunno. NRF e Hackett Associates prevedono un calo dei volumi di importazione dal picco di luglio fino a novembre, poiché le scorte elevate accumulate durante la corsa agli acquisti anticipati riducono la necessità di riordini a breve termine, prima che il totale annuo si stabilizzi a circa 25.5 milioni di TEU, sostanzialmente in linea con il 2025.
D: In che modo uno spedizioniere può essere d'aiuto in caso di aumenti delle tariffe di spedizione dovuti ai dazi doganali?
A: Uno spedizioniere esperto tra Cina e Stati Uniti monitora le date di transizione tariffaria e aiuta gli spedizionieri a programmare le prenotazioni, gestire la documentazione doganale e dimensionare la capacità di carico (container completi o parziali) in base a tali scadenze. Fornitori come Topway Shipping combinano il trasporto di andata, il magazzinaggio all'estero, lo sdoganamento e la consegna dell'ultimo miglio, in modo che gli importatori non debbano gestire ogni tratta separatamente durante i periodi di instabilità.
