
Perché le infrastrutture del Sud-est asiatico non riescono ancora ad assorbire l'esodo cinese
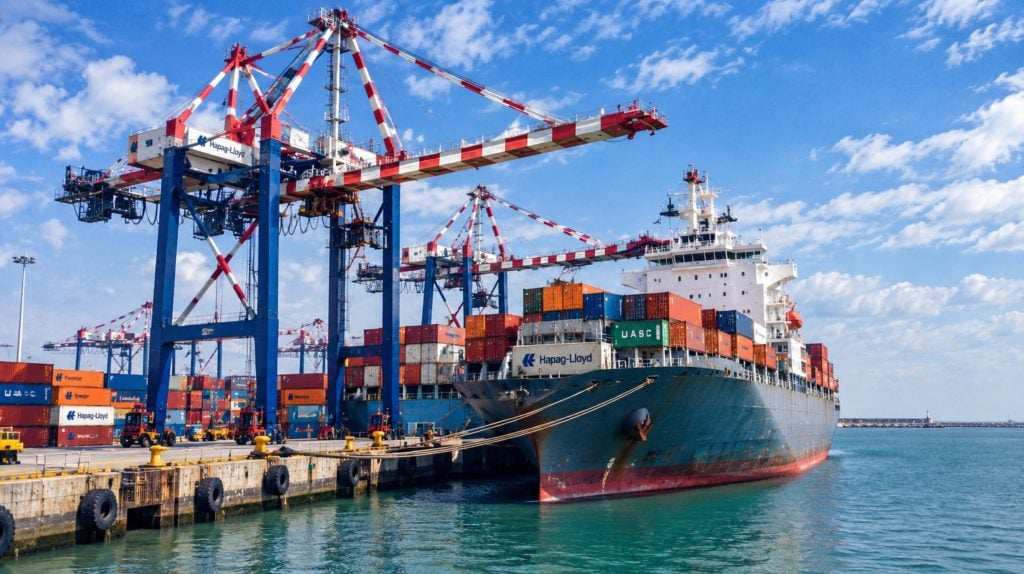
Per quasi un decennio, "Cina più uno" è stata la frase a cui ogni responsabile degli acquisti ricorreva per giustificare il trasferimento di una fabbrica in Vietnam, l'apertura di un nuovo magazzino a Johor o il cambio di fornitore con uno a Giava centrale. La logica, sulla carta, è ineccepibile: diversificare l'esposizione ai dazi doganali, proteggersi dagli shock geopolitici e attingere a una manodopera più economica prima che l'inflazione salariale si faccia sentire. Ma la logica su un foglio di calcolo e il flusso di merci in un porto sono due cose ben diverse. Chiedete a qualsiasi spedizioniere che abbia trascorso gli ultimi diciotto mesi a prenotare spazio a Haiphong, Laem Chabang o Tanjung Priok e sentirete una storia ben più complessa: una storia in cui i terminal container esauriscono lo spazio di stoccaggio durante l'alta stagione, in cui una fabbrica a Bac Ninh perde una giornata di produzione a causa di un blackout a rotazione e in cui un camion carico di merci destinate all'esportazione rimane fermo per sei ore su una strada provinciale a due corsie perché l'ampliamento dell'autostrada non è ancora terminato. L'esodo è reale. Le infrastrutture per assorbirlo, nella maggior parte dei casi, non sono ancora pronte.
L'esodo che non è proprio un esodo
È utile essere precisi su ciò che sta realmente accadendo, perché il termine "esodo" esagera la velocità del cambiamento. La Cina rimane il fulcro dell'ecosistema manifatturiero della regione: l'automazione portuale, la densità dei fornitori e l'ecosistema dei componenti non hanno eguali nel Sud-est asiatico. Ciò che sta avvenendo, invece, è una delocalizzazione graduale: l'assemblaggio finale, la cucitura ad alta intensità di manodopera e alcune fasi di preassemblaggio si stanno spostando in Vietnam, Thailandia, Indonesia, Malesia, Cambogia e Filippine, mentre la ricerca e sviluppo ad alto valore aggiunto, gli utensili di precisione e le reti di fornitori chiave rimangono nel Guangdong e nel Jiangsu. Gli analisti del settore descrivono sempre più spesso questo fenomeno come un modello "Cina+ASEAN" piuttosto che un passaggio di consegne netto.
Le dimensioni del fenomeno rimangono significative per chiunque si occupi di prenotazioni di merci. Il Vietnam da solo produce ormai circa la metà degli smartphone Samsung a livello globale e quasi un terzo degli hard disk mondiali, mentre la Malesia detiene una quota a doppia cifra della capacità globale di confezionamento e collaudo di semiconduttori. L'elettronica è diventata la categoria di produzione delocalizzata più importante, e l'assemblaggio automobilistico sta seguendo un percorso simile, spostandosi in Thailandia e Indonesia. Nulla di tutto ciò cambia il vincolo fondamentale su cui si basa questo articolo: i volumi di merci arrivano in questi mercati più velocemente di quanto strade, porti e reti elettriche possano espandersi per gestirli.
Porti: il primo punto critico che gli spedizionieri percepiscono davvero
La congestione portuale è il punto in cui il divario infrastrutturale diventa più evidente, perché si manifesta come fattura per le spese di sosta piuttosto che come nota a piè di pagina nelle politiche. Nel Vietnam meridionale, il terminal di Cat Lai da solo gestisce oltre il settanta percento del traffico container del paese, eppure si trova all'interno della fitta rete stradale urbana di Ho Chi Minh City, condividendo le corsie con il traffico pendolare proprio nelle ore in cui i camion per l'esportazione devono circolare. Il risultato è un costo aggiuntivo documentato: gli analisti della logistica che monitorano il corridoio stimano che i costi di trasporto su strada dal porto alla fabbrica nel sud siano dal quindici al venti percento superiori rispetto al corridoio settentrionale, dove le banchine in acque profonde di Lach Huyen si collegano direttamente all'autostrada Hanoi-Haiphong senza attraversare alcun centro città.
Le penali per sosta prolungata raccontano la stessa storia da un'angolazione diversa. Nel primo trimestre del 2026, i terminal del nord del Vietnam addebitavano circa 80-120 dollari USA al giorno per container per le merci lasciate oltre il periodo di franchigia, mentre i terminal del sud applicavano tariffe comprese tra 90 e 150 dollari al giorno. Un singolo documento doganale non risolto, ad esempio un certificato di origine non verificato, può far sì che un container rimanga fermo in un deposito per due settimane, consumando silenziosamente l'intero margine di profitto della spedizione prima ancora che raggiunga la nave.
Il Vietnam non è un caso isolato. La congestione portuale globale è tornata a farsi sentire nel corso del 2026, a causa degli ordini anticipati per l'alta stagione, della deviazione delle rotte delle navi e dei limiti delle infrastrutture regionali, che rallentano i tempi di rotazione dei terminal dal Sud-est asiatico all'Europa settentrionale. Per gli spedizionieri abituati a considerare i mega-porti automatizzati cinesi come punto di riferimento, l'adeguamento delle aspettative in termini di affidabilità del transito dai nuovi scali del Sud-est asiatico rappresenta spesso la prima vera sorpresa di un progetto di delocalizzazione.
Confronto della situazione portuale nella regione
| Gateway | Pressione della congestione nel 2026 | Vincolo di base |
| Città di Ho Chi Minh (Cat Lai), Vietnam | Elevato – arretrato ricorrente durante l'alta stagione | Rete stradale urbana condivisa con il traffico cittadino |
| Haiphong (Lach Huyen), Vietnam | Moderato | Ottimo collegamento autostradale, ma numero limitato di ormeggi per navi di dimensioni eccezionali. |
| Laem Chabang, Thailandia | Da moderato a alto | La capacità dei piazzali non tiene il passo con la crescita delle esportazioni di veicoli elettrici e componenti auto. |
| Tanjung Priok, Indonesia | Alto | I collegamenti stradali e ferroviari nell'entroterra rimangono frammentati. |
| Port Klang, Malesia | Moderato | Elevata capacità complessiva, ma picchi di volume dovuti ai semiconduttori. |
| Sihanoukville, Cambogia | Rising | Le limitazioni di pescaggio impongono il trasbordo via Singapore o Vietnam. |
Nessuno di questi dati ha lo scopo di scoraggiare un trasferimento nella regione, bensì di fornire aspettative realistiche. Una spedizione che transita per Cat Lai durante il picco di luglio richiede un margine di sicurezza diverso nella promessa di consegna al cliente rispetto alla stessa spedizione che transita per Lach Huyen a marzo. Gli spedizionieri che pianificano tratta per tratta, anziché paese per paese, tendono a evitare le conseguenze peggiori di queste penalità.
Reti elettriche sotto pressione
I terminal container fanno notizia, ma l'affidabilità dell'approvvigionamento energetico è probabilmente il vincolo più oneroso per le fabbriche che producono le merci. Si prevede che la domanda di elettricità in Vietnam aumenterà da circa 330 terawattora nel 2025 a oltre 1,100 terawattora entro il 2050, e i distretti industriali stanno già risentendo del divario tra questa traiettoria e lo sviluppo della rete elettrica. Si stima che la crisi energetica del 2023 che ha colpito Bac Ninh e Bac Giang, due dei più densi distretti manifatturieri di elettronica del paese, sia costata alle fabbriche locali circa 1.4 miliardi di dollari in termini di perdita di produzione, e il rischio di carenza di energia durante la stagione calda non è scomparso da allora.
Il governo vietnamita ha risposto con provvedimenti politici, tra cui una risoluzione sulla sicurezza energetica nazionale approvata nell'agosto 2025, che mira alla modernizzazione della rete elettrica entro il 2030, unitamente a un più ampio impulso per una crescita economica annua di almeno il dieci percento, basata in gran parte sull'espansione del settore manifatturiero. Questa è la direzione giusta, ma la costruzione delle infrastrutture di rete richiede anni e alle fabbriche che si insediano oggi viene chiesto di pianificare i programmi di produzione tenendo conto del rischio di interruzioni di corrente, che non scomparirà prima del 2027 o del 2028.
La Malesia e l'Indonesia si trovano ad affrontare una versione meno incisiva della stessa pressione. La rete elettrica malese è generalmente più stabile di quella vietnamita, ma gli stabilimenti di produzione di semiconduttori e la costruzione di data center a Penang e Kulim stanno assorbendo energia dalle stesse sottostazioni che servono la produzione destinata all'esportazione, creando tensioni localizzate piuttosto che una crisi nazionale. La sfida dell'Indonesia non riguarda tanto la capacità totale quanto la distribuzione: le zone industriali al di fuori del corridoio centrale di Giava spesso dipendono dalla generazione di riserva a diesel per colmare le lacune che una rete più sviluppata non richiederebbe.
Strade, ferrovie e il problema dell'ultimo miglio
La costruzione di autostrade in tutta la regione sta effettivamente accelerando, e questo progresso merita di essere riconosciuto piuttosto che ignorato. L'autostrada nord-sud orientale del Vietnam sta gradualmente creando una spina dorsale logistica che consentirà in futuro ai produttori di produrre nel nord ed esportare attraverso il sud, o viceversa, senza i percorsi frammentati che oggi allungano i tempi di consegna di diversi giorni. Anche i depositi container nell'entroterra si stanno espandendo, offrendo agli spedizionieri la possibilità di stoccare i container più vicino agli stabilimenti e ridurre l'esposizione diretta alla congestione portuale.
Il settore ferroviario, in quasi tutta la regione, presenta un quadro meno ottimistico. La rete ferroviaria vietnamita è estesa sulla mappa, ma sottoutilizzata nella pratica, a causa di binari obsoleti e di una scarsa integrazione con porti e zone industriali. Le vie navigabili interne, che potrebbero offrire un'alternativa davvero economica per il trasporto di merci alla rinfusa e semi-rinfuse, rimangono limitate da canali poco profondi e infrastrutture di carico obsolete nella maggior parte delle province. La conseguenza pratica è che il trasporto su strada assorbe una quota sproporzionata del primo e dell'ultimo miglio, mantenendo alti i costi del trasporto su gomma e un'ampia variabilità degli orari.
L'infrastruttura della catena del freddo merita una menzione specifica, poiché è facile sottovalutarla fino a quando una spedizione non fallisce. Ho Chi Minh City e Hanoi stanno crescendo a un ritmo superiore alla loro capacità di stoccaggio a freddo, il che rappresenta un serio limite per qualsiasi spedizioniere che trasporti componenti elettronici, prodotti farmaceutici o alimentari termosensibili attraverso questi corridoi. I parchi industriali in tutta la regione necessitano ancora di significativi miglioramenti in termini di trattamento delle acque, gestione dei rifiuti e affidabilità dell'alimentazione elettrica prima di poter ospitare agevolmente la produzione ad alto valore aggiunto che le aziende desiderano sempre più delocalizzare.
Panoramica del Paese: la situazione attuale delle lacune infrastrutturali
| Mercato settimanale | Forza di produzione | Lacuna nelle infrastrutture primarie |
| Vietnam | Elettronica, calzature, mobili | Affidabilità della rete elettrica e costi di trasporto su camion dal porto meridionale alla fabbrica |
| Tailandia | Assemblaggio di veicoli elettrici e automobilistici | Capacità dei terminal portuali rispetto alla crescita delle esportazioni di componenti auto. |
| Indonesia | assemblaggio di componenti elettronici, tessile | Collegamenti stradali e ferroviari frammentati nell'entroterra. |
| Malaysia | Semiconduttori, elettronica | Tensione della rete elettrica localizzata intorno agli impianti di produzione e ai cluster di data center. |
| Cambogia | Tessile, calzature | Porti a basso pescaggio che obbligano al trasbordo |
| Philippines | Elettronica, esportazione di processi aziendali | Logistica interinsulare e limitati accessi in acque profonde |
Zone economiche speciali: incentivi più rapidi, servizi più lenti
I governi di tutta la regione hanno puntato molto sulle zone economiche speciali e sulle agevolazioni fiscali per attirare le fabbriche che stanno lasciando la Cina, e sul fronte degli incentivi questa strategia sta funzionando. Agevolazioni fiscali per le imprese, procedure di licenza semplificate ed esenzioni dai dazi doganali sui macchinari importati hanno reso effettivamente più rapido costituire un'entità legale e avviare la produzione in Vietnam, Thailandia o Indonesia rispetto a cinque anni fa. La discrepanza emerge a un livello inferiore, a quello del parco industriale stesso. Molte di queste zone sono state approvate e pubblicizzate prima che l'impianto di trattamento delle acque, l'ammodernamento della sottostazione o la rete stradale interna fossero effettivamente costruiti, il che significa che i primi inquilini operano in un parco che appare completato nella brochure del costruttore, ma che funziona ancora con allacciamenti temporanei alle utenze.
Questo non è un problema esclusivo del Sud-est asiatico: anche la Cina ha affrontato la stessa problematica relativa alle tempistiche durante il periodo delle sue zone economiche speciali negli anni '1980 e '1990. Tuttavia, ciò significa che la data di approvazione ufficiale di uno stabilimento e la sua effettiva data di piena operatività possono differire di un anno o più. Per un committente che elabora un programma di incremento della produzione, questo divario deve essere incluso nel budget, anziché essere scoperto a metà progetto.
Lo strato di manodopera e competenze che sta dietro all'infrastruttura fisica
L'attenzione si concentra principalmente sulle infrastrutture fisiche, perché visibili e fotografabili, ma un vincolo parallelo risiede nella disponibilità di manodopera qualificata. La base manifatturiera del Sud-est asiatico è cresciuta così rapidamente che tecnici specializzati, spedizionieri doganali autorizzati e responsabili di magazzino esperti scarseggiano rispetto allo spazio disponibile negli stabilimenti. L'inflazione salariale nei distretti a forte vocazione elettronica come Bac Ninh e Batam ha già superato la media regionale, e la fuga di cervelli verso posizioni meglio retribuite a Singapore o all'estero continua a impoverire la forza lavoro più esperta in diversi mercati.
L'effetto pratico sulla pianificazione logistica è sottile ma reale: uno sdoganamento che a Shenzhen richiederebbe un numero fisso e prevedibile di ore può richiedere molto più tempo in un nuovo ufficio doganale nell'entroterra, semplicemente perché il personale addetto ha meno esperienza con i codici HS relativi a prodotti elettronici o automobilistici ad alto volume. Questa non è una critica alla forza lavoro – è una naturale conseguenza di una crescita della capacità più rapida rispetto alla formazione del personale – ma è un ulteriore motivo per cui i margini di tempo per le nuove rotte nel Sud-est asiatico dovrebbero essere più generosi rispetto a quelli che uno spedizioniere è solito prevedere per le rotte consolidate in Cina.
Tempi di consegna reali: rotte del Sud-est asiatico contro rotte consolidate in Cina.
| Segmento di percorso | Linea di base tipica della Cina | Tipico adattamento del Sud-est asiatico |
| Trasporto su camion dalla fabbrica al porto | In giornata, elevata prevedibilità | Aggiungere un margine di tempo di 0.5-2 giorni nei corridoi urbani congestionati. |
| Sdoganamento | Altamente automatizzato, ore | Aggiungere 1-3 giorni per i posti di lavoro più recenti nell'entroterra |
| Tempo di permanenza in porto prima del carico | 1-2 giorni presso i principali terminal automatizzati | 2-5 giorni in alta stagione nei punti di accesso secondari |
| Rischio di produzione legato all'energia | Bassa, rete altamente stabile | Moderato nei periodi di picco della domanda durante la stagione calda |
Nessuno di questi aggiustamenti è di per sé drammatico, ma sommandosi fanno la differenza. Una spedizione che perde mezza giornata all'ingresso della fabbrica, tre giorni in dogana e altri tre giorni di sosta in porto, si vede aggiungere silenziosamente una settimana al suo programma di consegna prima ancora che la nave salpi, e una settimana spesso fa la differenza tra rispettare la data di consegna prevista e mancarla.
Cosa significa questo per gli spedizionieri e i mittenti
Per un'azienda di spedizioni che pianifica un trasferimento, la lezione pratica da imparare è di non abbandonare il Sud-est asiatico: il vantaggio in termini di costi del lavoro, l'accesso agli accordi commerciali nell'ambito del RCEP e i benefici della diversificazione tariffaria sono ancora concreti. La lezione da imparare è che la pianificazione a livello di tratta deve sostituire la pianificazione a livello di Paese. Uno stabilimento a Bac Ninh che instrada le merci attraverso Haiphong si trova ad affrontare un profilo di rischio sostanzialmente diverso rispetto allo stesso stabilimento che instrada le merci attraverso Cat Lai, e integrare questa distinzione nei contratti, nelle promesse sui tempi di consegna e nei livelli di scorte di sicurezza è ora parte integrante della strategia di approvvigionamento, anziché un ripensamento logistico.
È proprio qui che emerge la differenza tra un agente di prenotazione e uno spedizioniere operativo. Uno spedizioniere con una reale visibilità sulla congestione a livello di terminal, sulle finestre di tempo per le soste forzate e sui percorsi alternativi nell'entroterra può assorbire un'interruzione prima che raggiunga il cliente. Uno spedizioniere privo di tale visibilità si limita a scaricare il ritardo a valle, attribuendolo alla forza maggiore.
Anche le clausole assicurative e contrattuali meritano un'attenta valutazione. Le clausole di forza maggiore, formulate per le consolidate rotte verso la Cina, spesso presuppongono un livello di affidabilità dei porti e della rete elettrica che non si riscontra ancora in tutti i punti di accesso del Sud-est asiatico. Questo può lasciare lo spedizioniere vulnerabile qualora un evento documentato di congestione o un'interruzione di corrente compromettano la finestra di consegna. Esaminare attentamente queste clausole, rotta per rotta, insieme a uno spedizioniere in grado di fornire dati reali su congestione e interruzioni di corrente, è un piccolo passo che può prevenire controversie ben più gravi in futuro.
Lettura nei prossimi due o tre anni
La traiettoria in questo caso non è statica e gli spedizionieri che presumono che i vincoli odierni siano permanenti calcoleranno in modo errato i costi delle tratte di domani. L'autostrada nord-sud orientale del Vietnam dovrebbe essere completata in gran parte entro l'attuale periodo di pianificazione, il che dovrebbe ridurre significativamente il divario di costi tra i corridoi settentrionale e meridionale una volta che il traffico di transito non dovrà più aggirare i tratti incompiuti. La modernizzazione della rete elettrica, legata alla risoluzione vietnamita sulla sicurezza energetica del 2025, è un programma pluriennale, ma si prevede che i primi interventi di potenziamento della rete di trasmissione nelle province industriali più congestionate ridurranno la frequenza delle interruzioni di corrente durante la stagione calda prima del completamento dell'intero piano.
Indonesia e Filippine si trovano in una fase precedente di questo ciclo rispetto al Vietnam, il che significa che gli spedizionieri che intendono entrare in questi mercati oggi dovrebbero aspettarsi il divario maggiore tra gli investimenti infrastrutturali annunciati e la capacità produttiva effettivamente realizzata e utilizzabile. Questo non è un motivo per aspettare – chi entra per primo in un mercato in genere ottiene posizioni migliori per i magazzini, un migliore accesso alla manodopera e rapporti più solidi con gli spedizionieri doganali locali – ma è un motivo per includere un margine di sicurezza nei primi diciotto-ventiquattro mesi di qualsiasi nuova linea di produzione, piuttosto che presumere prestazioni costanti fin dal primo giorno.
Come Topway Shipping aiuta a colmare il divario
Dal 2010, Topway Shipping, con sede a Shenzhen, in Cina, ha costruito la propria attività proprio attorno a questo tipo di complessità operativa. Il nostro team fondatore vanta oltre quindici anni di esperienza nella logistica internazionale e nello sdoganamento, con una particolare competenza nel trasporto tra Cina e Stati Uniti, e tale esperienza si estende ora all'intera rete Cina-Sud-est asiatico che gli spedizionieri si trovano ad affrontare oggi.
Poiché i nostri servizi coprono l'intera catena logistica – dal trasporto iniziale al magazzinaggio all'estero , dallo sdoganamento alla consegna dell'ultimo miglio – i clienti che movimentano la produzione tra la Cina e i centri emergenti del Sud-est asiatico non hanno bisogno di rivolgersi a fornitori diversi per ogni tratta del viaggio. Offriamo inoltre servizi flessibili di trasporto marittimo a container completi (FCL) e a carico parziale (LCL) dalla Cina verso i principali porti del mondo, consentendo alle piccole e medie imprese di testare nuove rotte di approvvigionamento senza impegnarsi in volumi di container completi prima che la domanda sia dimostrata.
In pratica, ciò significa che un cliente che delocalizza una linea di produzione può affidarsi a Topway Shipping per pianificare tenendo conto proprio dei vincoli sopra descritti: scegliendo percorsi che evitino la maggiore congestione portuale, programmando le spedizioni per ridurre i costi di sosta e coordinando la documentazione doganale prima ancora che un container raggiunga il terminal. Le carenze infrastrutturali non si colmeranno da un giorno all'altro, ma un partner di spedizione che ne comprenda la natura può garantire la continuità della catena di approvvigionamento nonostante tali problematiche.
Conclusione
L'ascesa del settore manifatturiero nel Sud-est asiatico non è un miraggio, e gli investimenti infrastrutturali in corso nella regione – nuove autostrade, porti ampliati, programmi di modernizzazione della rete elettrica – sono reali e, in diversi mercati, procedono a un ritmo più sostenuto che in qualsiasi altro momento dell'ultimo decennio. Ma investimento e completamento non sono la stessa cosa, e il divario tra i due è proprio la realtà che spedizionieri, mittenti e gestori di stabilimenti produttivi si trovano ad affrontare oggi. Porti progettati per un'economia più piccola assorbono i volumi di esportazione odierni; reti elettriche costruite per la base industriale di ieri alimentano i distretti elettronici di domani; e strade ancora in costruzione trasportano merci che non possono attendere l'inaugurazione. Tutto ciò non significa che il processo di delocalizzazione rallenti. Significa che le aziende che pianificano tenendo conto di questi vincoli specifici e ben documentati – anziché considerare il Sud-est asiatico come un'unica alternativa intercambiabile alla Cina – sono quelle che riusciranno a movimentare le merci in modo affidabile mentre le infrastrutture della regione si adeguano.
DOMANDE FREQUENTI
D: Le infrastrutture del Sud-est asiatico sono effettivamente in ritardo rispetto alla tabella di marcia, oppure si tratta di un problema temporaneo legato alla crescita?
A: Si tratta principalmente di un problema di ritmo, piuttosto che di una lacuna permanente. Porti, autostrade e capacità della rete elettrica si stanno espandendo in Vietnam, Thailandia, Indonesia e Malesia, ma il trasferimento delle attività manifatturiere sta superando i tempi di costruzione in diversi corridoi, in particolare nel Vietnam meridionale e nella cintura industriale di Giava.
D: Qual è il problema infrastrutturale che attualmente causa i maggiori ritardi nelle spedizioni?
A: La congestione nei porti e nei piazzali tende a causare i ritardi più immediati e visibili in termini di costi, soprattutto nei terminal urbani come Cat Lai a Ho Chi Minh City. L'affidabilità dell'alimentazione elettrica è al secondo posto, poiché interrompe i programmi di produzione prima ancora che le merci raggiungano il porto.
D: Gli spedizionieri dovrebbero evitare il corridoio del Vietnam meridionale a causa della congestione?
R: Non necessariamente. Il corridoio meridionale offre ancora un'elevata densità di fornitori e un buon volume di esportazioni; la chiave è creare un margine di transito aggiuntivo e scegliere con attenzione i percorsi e le finestre temporali dei terminal, piuttosto che evitare completamente il corridoio.
D: Come può uno spedizioniere ridurre l'esposizione a questi vincoli infrastrutturali?
A: Pianificando a livello di tratta anziché a livello di paese, mantenendo opzioni di instradamento flessibili tra più porti e gestendo la documentazione doganale in modo proattivo per evitare le spese di sosta causate da ritardi amministrativi anziché da effettiva congestione.
D: Topway Shipping effettua spedizioni tra la Cina e i principali centri di produzione del Sud-est asiatico?
A: Sì. Topway Shipping offre trasporto di prima tratta, magazzinaggio all'estero, sdoganamento e consegna dell'ultimo miglio, oltre a un servizio flessibile di trasporto marittimo FCL e LCL dalla Cina verso i principali porti del mondo, supportando gli spedizionieri nella diversificazione della produzione nella regione.